
Taille et parts du marché des microprocesseurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 115.85 Milliards de dollars |
| Taille du Marché (2031) | 156.25 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.17 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des microprocesseurs par Mordor Intelligence
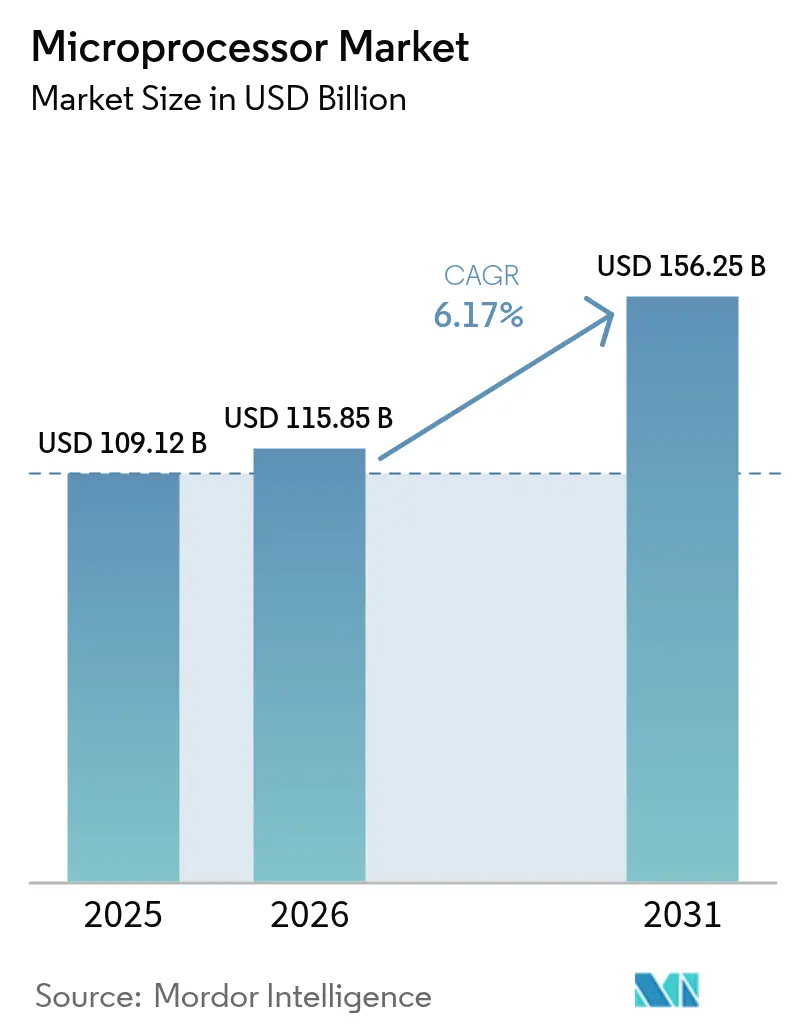
La taille du marché des microprocesseurs était évaluée à 109,12 milliards USD en 2025 et devrait croître de 115,85 milliards USD en 2026 pour atteindre 156,25 milliards USD d'ici 2031, à un CAGR de 6,17 % durant la période de prévision (2026-2031). Cette trajectoire solide reflétait la capacité du secteur à s'adapter alors que les charges de travail liées à l'intelligence artificielle remodèlent les schémas de demande et stimulent les investissements dans de nouvelles architectures. L'adoption des nœuds de fabrication inférieurs à 3 nm, l'émergence de stratégies d'intégration de chiplets et des incitations gouvernementales soutenues ont collectivement élargi la base d'applications. L'Asie-Pacifique est restée un acteur pivot, représentant 42,3 % des parts du marché des microprocesseurs en 2024, tandis que la production régionale d'électronique et d'automobiles continuait de progresser. Les unités de traitement graphique ont mené la croissance en raison de leur aptitude aux charges de travail parallèles, tandis que l'architecture ouverte RISC-V a enregistré le taux d'adoption le plus rapide parmi les ensembles d'instructions.
Points clés du rapport
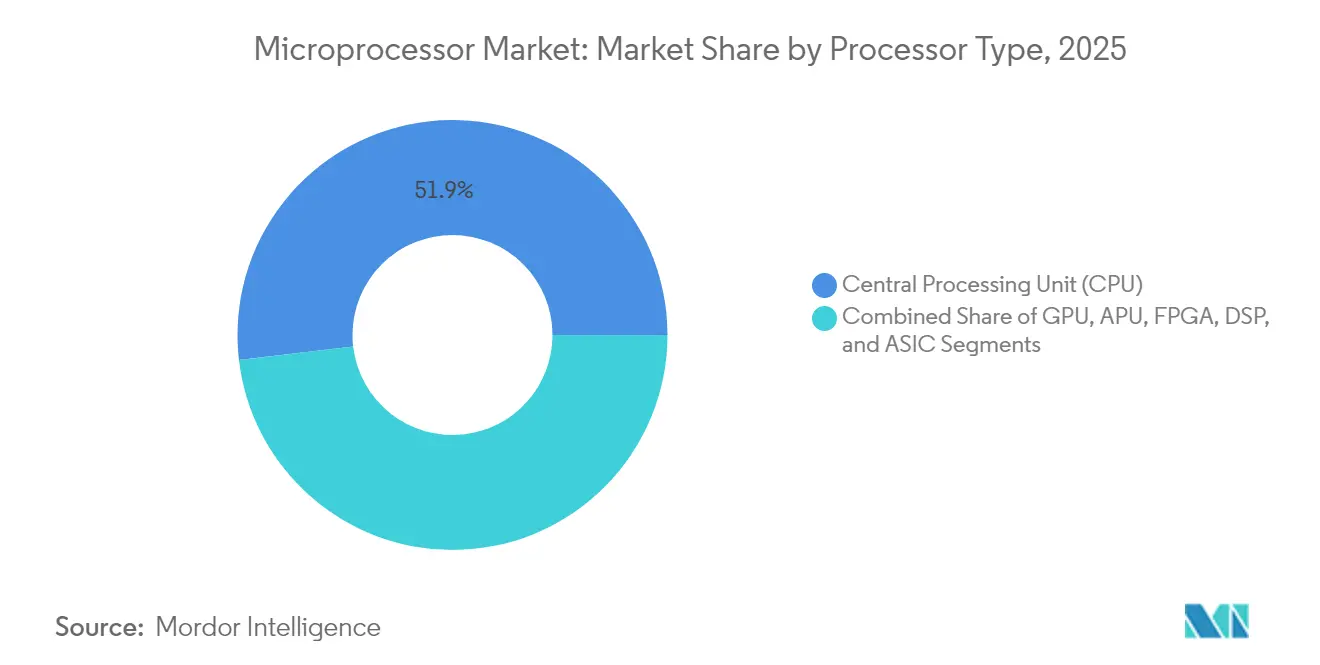
- Par type de processeur, les unités centrales de traitement détenaient 51,85 % des parts du marché des microprocesseurs en 2025, tandis que les unités de traitement graphique devraient progresser à un CAGR de 9,95 % jusqu'en 2031.
- Par architecture d'ensemble d'instructions, la famille x86 était en tête avec une part de 45,95 % en 2025 ; RISC-V progresse à un CAGR de 13,20 % jusqu'en 2031.
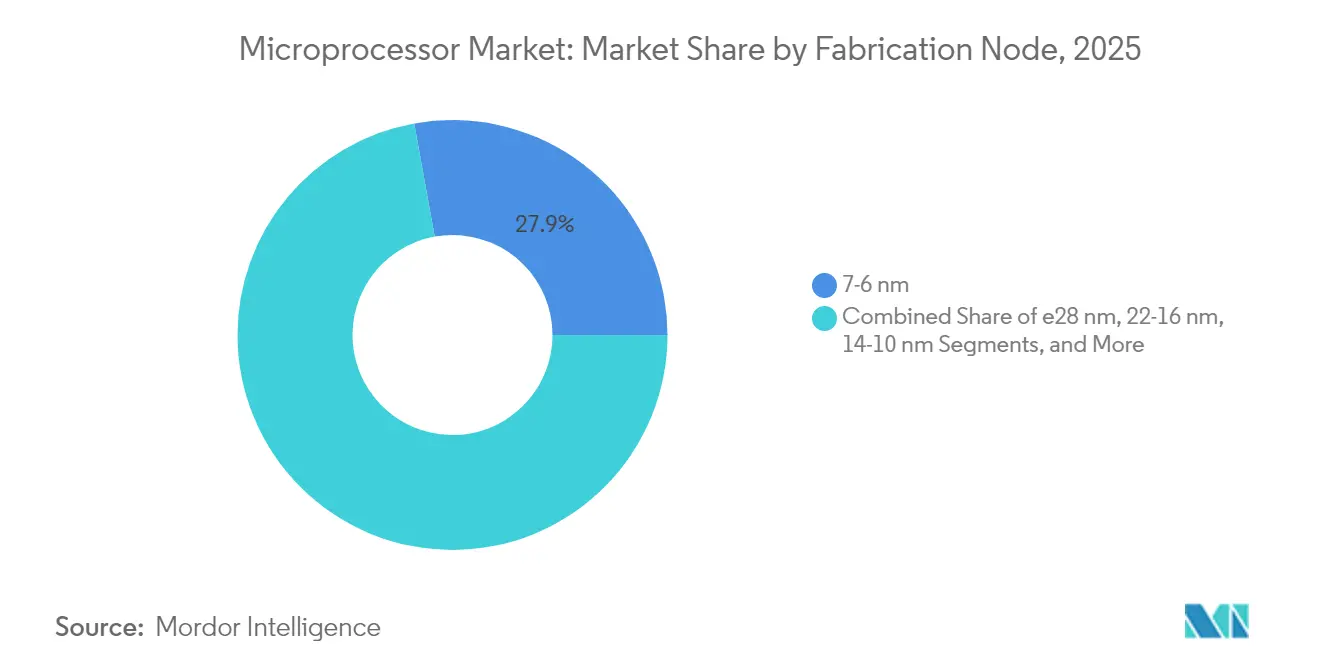
- Par nœud de fabrication, la catégorie 7-6 nm représentait 27,85 % de la taille du marché des microprocesseurs en 2025, tandis que le nœud ≤3 nm devrait croître à un CAGR de 18,60 % entre 2026 et 2031.
- Par application, l'électronique grand public détenait 24,75 % de la taille du marché des microprocesseurs en 2025 ; l'automobile et le transport enregistrent le CAGR le plus rapide à 15,40 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique contrôlait 41,95 % du marché des microprocesseurs en 2025 et est en voie d'atteindre le CAGR régional le plus élevé de 8,21 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives mondiales du marché des microprocesseurs
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de processeurs haute performance et économes en énergie | +0.9% | Mondial, avec une concentration en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Prolifération des accélérateurs d'IA et des cas d'usage de l'informatique en périphérie | +0.7% | Mondial, porté par l'Amérique du Nord, la Chine et l'Europe | Court terme (≤ 2 ans) |
| Expansion des centres de données hyperscale et des charges de travail cloud | +0.6% | Amérique du Nord, Europe, régions centrales d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Électrification et adoption des ADAS dans l'électronique automobile | +0.5% | Europe, Amérique du Nord et Chine, avec des retombées sur les marchés émergents | Long terme (≥ 4 ans) |
| L'intégration hétérogène à base de chiplets gagne du terrain | +0.4% | Régions de fabrication avancée : Taïwan, Corée du Sud, États-Unis | Moyen terme (2-4 ans) |
| Programmes d'incitation gouvernementaux pour les semi-conducteurs (de type CHIPS) | +0.4% | États-Unis, Europe, Japon, Corée du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de processeurs haute performance et économes en énergie
La demande de processeurs offrant simultanément un débit élevé et une faible consommation d'énergie a façonné les feuilles de route des fournisseurs tout au long de 2024 et 2025. Les opérateurs de centres de données ont privilégié le coût total de possession, incitant les concepteurs à optimiser les performances par watt et à intégrer la mémoire sur le boîtier pour réduire la latence. Les fabricants d'appareils grand public ont emboîté le pas, recherchant des puces économes en énergie permettant une inférence d'IA sur l'appareil sans étranglement thermique. L'évolution vers des géométries plus petites telles que 3 nm et au-dessous a mis au premier plan les défis liés aux courants de fuite, intensifiant la coopération entre les fournisseurs d'automatisation de la conception électronique et les fonderies pour équilibrer vitesse et efficacité. Les fournisseurs ayant livré des conceptions économes en énergie ont remporté des contrats dans les smartphones, les ordinateurs portables et les terminaux IoT industriels, renforçant l'influence à moyen terme de ce moteur sur le marché des microprocesseurs.
Prolifération des accélérateurs d'IA et des cas d'usage de l'informatique en périphérie
Les appareils périphériques, des caméras intelligentes aux robots industriels, nécessitent de plus en plus des moteurs neuronaux embarqués qui éliminent la dépendance aux serveurs cloud pour l'inférence. La famille d'accélérateurs Instinct MI350 d'AMD, dont la disponibilité générale était prévue pour la fin 2025, illustrait la poussée vers le silicium d'IA spécialisé avec une densité de calcul quadruplée.[1]Advanced Micro Devices, "Instinct MI350 Series Accelerators," amd.com Les fabricants d'appareils ont intégré des moteurs similaires dans des processeurs à usage général pour répondre aux attentes des utilisateurs en matière de confidentialité et de latence. Il en a résulté un élargissement de la demande au-delà des GPU de centres de données pour englober des cœurs d'inférence à faible consommation intégrés dans les objets connectés portables et les unités de contrôle automobiles. La hausse à court terme du marché des microprocesseurs s'est manifestée alors que les clients accéléraient leurs cycles de renouvellement pour acquérir des capacités d'IA.
Expansion des centres de données hyperscale et des charges de travail cloud
Les fournisseurs de services cloud ont poursuivi leurs constructions malgré les vents contraires macroéconomiques, misant sur la demande d'IA générative et les avancées en matière de mémoire à haute bande passante. L'engagement de TSMC envers trois nouvelles usines aux États-Unis et deux installations d'encapsulation avancée illustrait les mouvements de capacité visant à répondre à la demande de puces de pointe. Les opérateurs hyperscale ont adopté des baies de calcul hétérogènes combinant des CPU, des GPU et des accélérateurs personnalisés, souvent interconnectés via des interposeurs en silicium avancés. Ces configurations ont accru le contenu en processeurs par serveur, dynamisé les commandes de tranches de silicium à nœuds avancés et consolidé un catalyseur à moyen terme pour la croissance des revenus du marché des microprocesseurs.
Électrification et adoption des ADAS dans l'électronique automobile
Les constructeurs automobiles ont réorienté les budgets des unités de contrôle électronique vers des architectures de domaine et de zone qui hébergent des processeurs haute performance qualifiés selon la norme d'intégrité de sécurité ISO 26262. La fusion des capteurs radar, lidar et caméra nécessitait des puces capables de traitement en temps réel déterministe dans des enveloppes thermiques strictes. Le CAGR prévu de 15,7 % pour le segment automobile et transport soulignait l'attraction soutenue des plateformes de véhicules électriques et des systèmes d'assistance à la conduite de niveau 2 et plus. La famille PIC64-HPSC de Microchip, tolérante aux radiations et destinée aux environnements sévères, signalait comment les segments automobiles et de mobilité adjacents contribuaient à l'expansion à long terme du marché des microprocesseurs.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Déclin structurel des expéditions de PC traditionnels | -0.5% | Mondial, particulièrement dans les marchés matures d'Amérique du Nord et d'Europe | Court terme (≤ 2 ans) |
| Contraintes persistantes de capacité de la chaîne d'approvisionnement pour les nœuds avancés | -0.4% | Mondial, avec un impact aigu sur la fabrication en Asie-Pacifique | Moyen terme (2-4 ans) |
| Limites géopolitiques et de contrôle des exportations sur les équipements de pointe | -0.3% | Chine, Russie, avec des effets indirects sur la chaîne d'approvisionnement mondiale | Long terme (≥ 4 ans) |
| Escalade des coûts de R&D en dessous du nœud technologique de 3 nm | -0.2% | Régions semi-conductrices avancées : Taïwan, Corée du Sud, États-Unis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Déclin structurel des expéditions de PC traditionnels
Les volumes d'ordinateurs portables et de bureau se sont assouplis alors que les entreprises prolongeaient leurs cycles de renouvellement et que les consommateurs se tournaient vers des facteurs de forme mobiles. Les fabricants ont dû faire face à des corrections d'inventaire dans les canaux qui ont déprimé la demande courante de CPU grand public. Les fournisseurs ont atténué l'impact en positionnant les PC dotés d'IA comme catalyseur de remplacement, mais la reprise des volumes est restée partielle jusqu'en 2025. Le frein à court terme a retranché 0,5 point de pourcentage du CAGR global, tout en incitant à reconvertir les usines existantes vers des catégories émergentes.
Contraintes persistantes de capacité de la chaîne d'approvisionnement pour les nœuds avancés
Malgré une vague d'usines annoncées, la capacité effective aux nœuds inférieurs à 5 nm était en retard sur la demande. La disponibilité des équipements de lithographie par ultraviolets extrêmes et les pénuries de personnel qualifié ont allongé les délais de montée en puissance de la production. SEMI a noté que 18 nouvelles installations ont entamé leur construction en 2025, mais la plupart ne contribueront pas matériellement aux démarrages de tranches avant 2027.[2]SEMI, "Eighteen New Semiconductor Fabs to Start Construction in 2025," semi.org L'offre limitée a conféré aux fonderies de premier plan un pouvoir de fixation des prix, comprimant les marges des concepteurs de processeurs sans usine et imposant des risques d'allocation qui ont persisté à moyen terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de processeur : l'accélération GPU remodèle la demande de calcul
La taille du marché des microprocesseurs pour les types de processeurs montrait que les CPU conservaient une part de revenus de 51,85 % en 2025, car ils restaient indispensables aux charges de travail séquentielles. Les GPU, cependant, affichaient une perspective de CAGR de 9,95 % jusqu'en 2031, soulignant le basculement vers des charges de travail massivement parallèles dans l'IA, le graphisme et la simulation scientifique. Le pipeline des GPU discrets s'est élargi à mesure que les opérateurs de centres de données ajoutaient des cartes accélératrices, tandis que les appareils grand public intégraient des variantes à faible consommation pour l'inférence sur l'appareil. Les APU qui fusionnent des cœurs CPU et GPU sur une même puce ciblaient des niches où l'espace sur la carte et l'autonomie de la batterie importaient.
Les GPU discrets ont bénéficié des avancées de la mémoire à haute bande passante qui ont multiplié le débit d'entraînement, les hyperscalers concluant des accords d'approvisionnement pluriannuels pour sécuriser les capacités. Les FPGA ont préservé leur pertinence dans l'infrastructure des télécommunications, où les normes 5G et les futures normes 6G nécessitaient une logique programmable. Les DSP ont continué à traiter l'audio et le traitement en bande de base, bien qu'une partie des parts de marché se soit déplacée vers des cœurs à usage général dotés d'extensions vectorielles intégrées. Les circuits intégrés spécifiques aux applications ont remporté des contrats dans les appliances d'inférence d'IA à haut volume, démontrant que le silicium sur mesure peut surpasser ses homologues programmables une fois que les volumes justifient les dépenses d'ingénierie non récurrentes.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par architecture d'ensemble d'instructions : les écosystèmes ouverts défient les acteurs établis
Le marché des microprocesseurs a enregistré une part de 45,95 % pour les puces x86 en 2025, grâce à des décennies de compatibilité logicielle. RISC-V, soutenu par ses prévisions de CAGR de 13,20 %, a gagné du terrain dans les applications embarquées sensibles aux coûts et dans les initiatives de recherche académique qui valorisaient les normes ouvertes. Les conceptions basées sur Arm ont approfondi leur pénétration dans les secteurs des centres de données et de l'automobile, tirant parti d'une réputation d'efficacité énergétique et d'une pile logicielle serveur en pleine expansion.
Les feuilles de route des fournisseurs illustraient une divergence plutôt qu'une convergence. Intel et AMD ont fait progresser le x86 vers des nœuds inférieurs à 3 nm, visant à maintenir la leadership en performance de fil unique. Les spécialistes de RISC-V ont mis l'accent sur des extensions spécifiques aux domaines, telles que les instructions vectorielles et de cryptographie, pour se différencier dans les accélérateurs IoT et IA. Les licenciés Arm ont élargi les conceptions de cœurs personnalisés, ciblant les charges de travail cloud avec des boîtiers multi-puces basés sur des chiplets. La prolifération des ensembles d'instructions a favorisé l'innovation dans les technologies de compilateurs et les chaînes d'outils, élargissant finalement le choix des développeurs et soutenant un marché des microprocesseurs plus diversifié.
Par nœud de fabrication : le leadership technologique commande des primes
Les nœuds à 3 nm et en dessous ont livré le CAGR le plus rapide à 18,60 % alors que les clients adoptaient les gains d'efficacité énergétique impératifs pour les clusters d'entraînement d'IA et les appareils mobiles. La taille du marché des microprocesseurs pour la catégorie grand public 7-6 nm est restée dominante avec une part de 27,85 % en 2025 car elle équilibrait performance et rendement. Les fournisseurs ont tiré parti de bibliothèques de conception éprouvées à 7 nm pour raccourcir le délai de mise sur le marché tout en migrant sélectivement les produits phares vers des procédés de pointe.
Les fournisseurs ont été confrontés à une intensité capitalistique élevée aux nœuds avancés, TSMC s'engageant à investir 1 500 milliards NT (45,2 milliards USD) pour étendre la production à 2 nm à Kaohsiung. Les géométries plus anciennes telles que 22 nm et 28 nm ont continué à servir les microcontrôleurs automobiles, les circuits intégrés de gestion d'alimentation et les puces à élément sécurisé qui privilégiaient la robustesse à la vitesse brute. Pendant ce temps, des initiatives de recherche ont investigué des procédés à signaux mixtes à 110 nm pour les accélérateurs d'IA non binaires, soulignant que la véritable différenciation découle souvent de l'architecture plutôt que de la seule densité de transistors.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par application : l'électrification des véhicules mène la hausse des volumes
L'électronique grand public représentait 24,75 % de la taille du marché des microprocesseurs en 2025 grâce aux expéditions de smartphones et de téléviseurs intelligents, bien que la croissance annuelle en unités ait plafonné. Les applications automobiles promettaient le CAGR le plus fort à 15,40 % alors que la pénétration des véhicules électriques et des niveaux d'autonomie plus élevés augmentaient le contenu en silicium par véhicule. Chaque capteur supplémentaire nécessitait un calcul additionnel pour la perception et l'actionnement, poussant les contrats de conception de contrôleurs de domaine vers des processeurs multicœurs avec des moteurs neuronaux intégrés.
Les centres de données et les serveurs d'entreprise ont étendu le contenu en processeurs grâce à des stratégies de nœuds hétérogènes alignant des chiplets CPU à côté de piles de mémoire à haute bande passante. L'automatisation industrielle a évolué des hiérarchies de contrôleurs à logique programmable vers des passerelles périphériques dotées d'IA qui traitent sur site les flux vidéo et les données de maintenance prédictive. Les segments aérospatiale, défense et médical privilégiaient les dispositifs tolérants aux radiations et certifiés pour la sécurité, des domaines où les bases d'approvisionnement restaient de niche mais enregistraient une activité d'intégration constante.
Analyse géographique
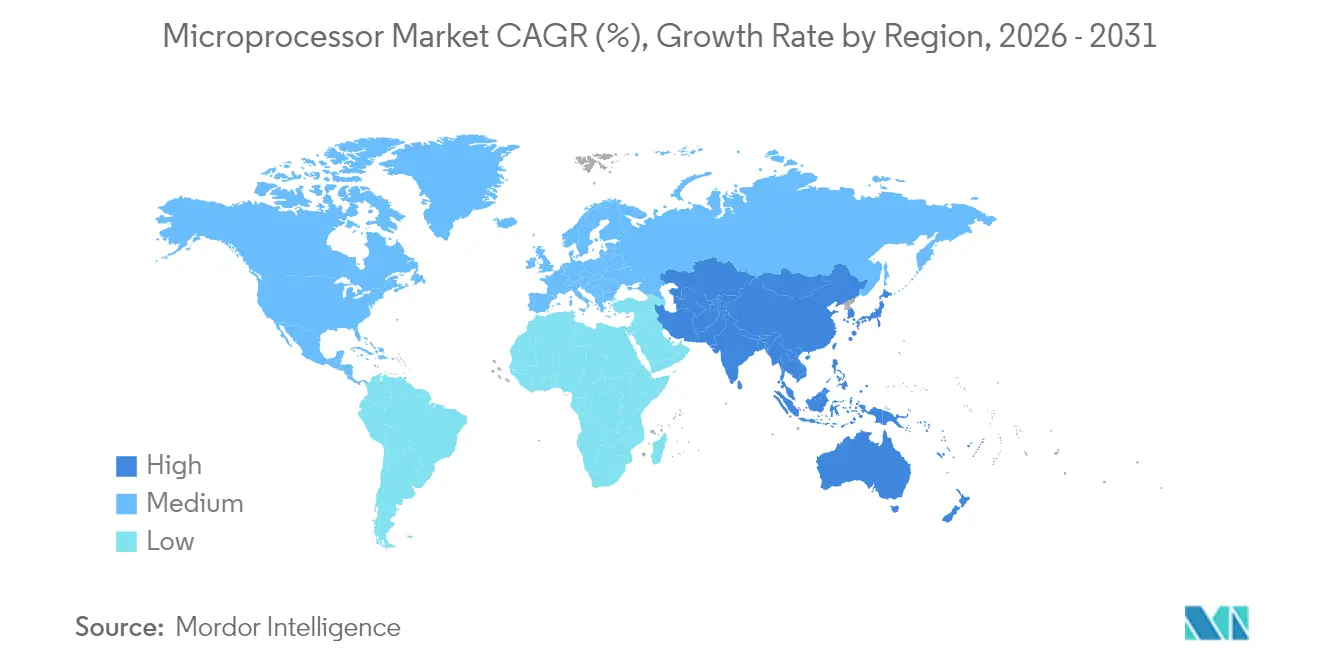
L'Asie-Pacifique détenait une part de 41,95 % du marché des microprocesseurs en 2025 et affichait une perspective de CAGR de 8,21 %, soutenue par l'échelle d'assemblage électronique de la Chine et l'expansion des fonderies soutenues par le gouvernement. Les écosystèmes japonais de capteurs et d'automobiles assuraient une demande régulière de processeurs à signaux mixtes et critiques pour la sécurité, tandis que les champions de la Corée du Sud avançaient avec des investissements dans les nœuds inférieurs à 3 nm soutenus par des incitations fiscales. L'Inde a déployé des subventions pour la fabrication de puces qui ont encouragé les fonderies multinationales et les sociétés locales de services de conception à se co-localiser, ajoutant une demande complémentaire pour les nœuds de niveau intermédiaire.
L'Amérique du Nord est restée la deuxième région en importance, portée par les constructions cloud hyperscale, l'électrification automobile et les incitations du CHIPS Act qui compensaient le risque de dépenses d'investissement pour les nouvelles usines. L'engagement de TSMC à hauteur de 165 milliards USD envers trois installations aux États-Unis a souligné comment le soutien fiscal peut rediriger l'allocation des capacités vers le territoire national. Le Canada et le Mexique ont soutenu l'élan régional grâce à l'électronique automobile et à l'intégration logistique transfrontalière qui raccourcissait les délais d'approvisionnement pour les fournisseurs de rang 1.
L'Europe a livré une expansion modérée dans le sillage de réglementations strictes sur les émissions des véhicules et de la modernisation liée à l'Industrie 4.0. Les constructeurs automobiles allemands ont conclu des accords stratégiques d'approvisionnement en silicium pour protéger leurs feuilles de route ADAS, tandis que la France et le Royaume-Uni ont mobilisé des instituts de recherche locaux pour co-développer des processeurs sécurisés pour les missions de défense et d'aérospatiale. Le programme européen sur les puces (European Chips Act) a canalisé des fonds vers des lignes pilotes et des clusters d'encapsulation avancée visant à réduire la dépendance aux fonderies étrangères. Le Moyen-Orient et l'Afrique étaient en retrait en volumes absolus, mais enregistraient une activité d'attribution de contrats liée aux projets de centres de données dans les États du Golfe et aux mises à niveau d'infrastructures de télécommunications à travers l'Afrique, posant les bases d'une participation à long terme au marché des microprocesseurs plus large.

Paysage réglementaire
Le marché des microprocesseurs est de plus en plus façonné par les règles commerciales, de contrôle des exportations et de marchés publics qui influent sur les lieux d'expédition, de fabrication et d'approvisionnement des processeurs de pointe. En janvier 2026, les États-Unis ont fait avancer une approche relevant de la Section 232 pour les importations de semi-conducteurs et ont introduit un tarif ad valorem initial de 25 % sur une catégorie restreinte de semi-conducteurs, ajoutant une couche de conformité et de coûts à court terme pour les chaînes d'approvisionnement transfrontalières, tandis que des mesures plus larges restent liées aux négociations.
L'accès à la technologie et les règles d'achat public se durcissent en parallèle. En janvier 2026, le Département du Commerce des États-Unis (BIS) a révisé sa politique d'octroi de licences d'exportation de semi-conducteurs vers la Chine, faisant passer certains produits avancés à un examen au cas par cas sous certaines conditions. En février 2026, le FAR Council a proposé une règle visant à mettre en œuvre les restrictions d'approvisionnement de la section 5949, qui interdirait aux agences exécutives américaines d'obtenir certains produits semi-conducteurs couverts à partir du 23 décembre 2027. En Europe, la Commission européenne a proposé en 2026 des mesures pour renforcer le cadre du Règlement (UE) 2023/1781 dans le cadre de l'European Chips Act, renforçant l'utilisation continue d'outils de politique industrielle parallèlement aux mesures de sécurité économique.
Analyse de la chaîne de valeur
La chaîne de valeur des microprocesseurs couvre l'architecture et la PI (écosystèmes x86, Arm, RISC-V), l'EDA et la vérification, la fabrication de plaquettes aux nœuds avancés (concentrée parmi un petit nombre de fondeurs et d'IDM de premier plan), le packaging avancé, et l'intégration aval OEM/ODM dans l'électronique grand public, les serveurs, les ECU automobiles et les systèmes industriels. Un goulot d'étranglement majeur demeure l'accès à la capacité de plaquettes de pointe et au packaging avancé, renforcé par les commentaires de 2026 de grands fournisseurs de puces signalant une capacité de fonderie tendue pour les puces destinées à l'IA.
L'approvisionnement en matériaux et composants en amont est également renforcé par des accords à long terme et des co-investissements. En juillet 2026, Micron a annoncé jusqu'à 3 milliards USD pour renforcer l'écosystème américain des semi-conducteurs, incluant 500 millions USD de financement pour GlobalWafers afin d'agrandir une installation de plaquettes de silicium de 300 mm à Sherman, au Texas. En aval, l'annonce d'Apple en juillet 2026 d'un engagement pluriannuel dépassant 30 milliards USD avec Broadcom, pour produire des composants et technologies de connectivité dans une installation modernisée à Fort Collins, au Colorado, a souligné la manière dont les grands acheteurs contractent leur approvisionnement plus tôt pour réduire le risque d'allocation.
Paysage concurrentiel
Le marché des microprocesseurs affichait une concentration modérée, les cinq premiers fournisseurs contrôlant une part de revenus importante mais non dominante. Intel a fait progresser l'encapsulation multi-tuiles pour maintenir des incréments de performance générationnels, AMD a étendu sa stratégie de chiplets aux lignes de bureau, serveur et embarqué, et NVIDIA a tiré parti de son leadership GPU pour s'étendre vers le silicium CPU pour centres de données. Des acteurs spécialisés tels que Cerebras ont poussé des moteurs à l'échelle de la tranche ciblant l'efficacité d'entraînement pour l'IA de pointe.[4]Cerebras Systems, "Cerebras CS-3: The World's Fastest and Most Scalable AI Accelerator," cerebras.ai
Les relations avec les fonderies sont devenues un facteur décisif en raison de la montée des coûts des jeux de masques qui décourageait la fabrication intégrée. Les entités sans usine ont forgé des accords multi-sources pour se prémunir contre le risque géopolitique, tandis que les fabricants de dispositifs intégrés mettaient en avant le contrôle vertical de la chaîne d'approvisionnement comme facteur de différenciation. Le développement des écosystèmes avançait en parallèle, AMD et Arm cultivant des piles de micrologiciels à source ouverte et des plateformes de conception de référence pour accélérer l'adoption par les clients.
La concurrence dans les espaces blancs a émergé dans les appareils périphériques d'IA sécurisés, les puces d'inférence de qualité automobile et les accélérateurs centrés sur la mémoire. La startup néerlandaise Fortaegis a poursuivi la technologie de fonction physiquement non clonable à empreinte digitale sécurisée, visant à répondre aux préoccupations d'intégrité des données dans les serveurs d'IA. Pendant ce temps, les projets aérospatiaux à cycle long favorisaient les fournisseurs de niche capables de certifier des processeurs durcis aux radiations. Le paysage a ainsi évolué d'un duel binaire de CPU vers un concours multipolaire segmenté par domaine d'application, accès à la fabrication et maturité de l'écosystème.
Leaders de l'industrie des microprocesseurs
SK Hynix
Intel Corporation
TSMC
Sony Corporation
NVIDIA Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
Les zones d'opportunité les plus fortes se situent à l'intersection de l'intensité de calcul, de la complexité du packaging et de la sécurité d'approvisionnement, en particulier les serveurs IA et les systèmes hétérogènes combinant CPU, GPU et accélérateurs. Les annonces de capacité et de capabilités montrent où le secteur oriente son capital pour lever les contraintes. En juillet 2026, TSMC a annoncé 100 milliards USD supplémentaires pour l'Arizona, portant son engagement d'investissement total aux États-Unis à 265 milliards USD à travers 10 installations de fabrication et deux installations de packaging, signalant une échelle destinée à la logique de pointe et au packaging avancé pour les microprocesseurs haute performance.
Un second axe d'opportunité est l'expansion de capacités de processus et d'intégration spécialisées qui complètent le calcul de base, incluant la photonique sur silicium, la RF et le traitement adjacent aux capteurs, ainsi que la diversification régionale de la fabrication. Le plan d'expansion à double volet de Tower Semiconductor annoncé en juillet 2026 au Japon pour la capacité en photonique sur silicium 300 mm et en silicium-germanium, soutenu par une subvention du gouvernement japonais, indique une demande active pour des technologies de plateforme permettant des interconnexions à plus large bande passante et à plus faible latence autour des processeurs. En Europe, l'annonce d'Intel en juillet 2026 d'un investissement de 5 milliards d'euros sur son campus de Leixlip en Irlande pour la production de silicium au nœud Intel 3 soutient une diversification plus large des fournisseurs pour les plateformes de calcul avancées et ajoute des options d'approvisionnement pour les fabricants de systèmes cherchant un sourcing multirégional.
Développements récents du secteur
- Juillet 2026 : TSMC a annoncé un investissement supplémentaire de 100 milliards USD pour étendre son empreinte de fabrication en Arizona, portant son engagement d'investissement total aux États-Unis à 265 milliards USD répartis sur plusieurs fabs et installations de packaging. L'annonce cible la capacité de pointe et le débit de packaging essentiels à la montée en puissance de l'approvisionnement en processeurs pour l'IA et les centres de données. Elle renforce également la base de fabrication nord-américaine pour les microprocesseurs de nœud avancé et les puces de classe accélérateur.
- Juin 2026 : NVIDIA et TSMC ont annoncé un partenariat pour déployer le calcul accéléré et l'IA de NVIDIA dans les opérations de fabrication, y compris dans des domaines tels que la lithographie, le contrôle des procédés et l'inspection. L'utilisation de l'IA dans les étapes de fabrication favorise un apprentissage plus rapide du rendement et des montées en cadence plus stables aux nœuds avancés, ce qui compte pour les programmes de GPU et de CPU serveur à grand volume. Cette collaboration met en lumière le lien croissant entre les feuilles de route des puces de calcul et les initiatives de productivité en fabrication.
- Mars 2025 : TSMC a étendu son plan d'investissement aux États-Unis à 165 milliards USD, couvrant trois fabs, deux installations de packaging avancé et un centre de R&D. Ce plan alignait l'approvisionnement en plaquettes de pointe et l'expansion du packaging avec la demande croissante d'intégration hétérogène dans les CPU et GPU. Il a également renforcé la dynamique de localisation soutenue par les gouvernements qui façonne les endroits où les fournisseurs de microprocesseurs placent leurs engagements de capacité à long terme.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Nous définissons le marché comme la valeur des microprocesseurs expédiés pour être utilisés dans l'informatique, les appareils grand public, les systèmes industriels et le transport. Les expéditions sont comptabilisées au point de vente pour le fabricant de l'appareil ou du système.
Exclusions de périmètre : la mémoire, les composants analogiques discrets, les composants passifs et les services de fabrication en pure fonderie sont exclus, sauf s'ils sont tarifés et vendus dans le cadre d'un produit microprocesseur.
Aperçu de la segmentation
- Par type de processeur
- Unité centrale de traitement (CPU)
- Unité de traitement graphique (GPU)
- Unité de traitement accéléré (APU)
- Réseau de portes programmable in situ (FPGA)
- Processeur de signal numérique (DSP)
- Circuit intégré spécifique à l'application (ASIC)
- Par architecture d'ensemble d'instructions
- x86
- Arm
- RISC-V
- Power
- MIPS
- SPARC et autres
- Par nœud de fabrication
- ≥28 nm
- 22-16 nm
- 14-10 nm
- 7-6 nm
- 5-4 nm
- 3 nm et en dessous
- Par application
- Électronique grand public
- Centres de données et serveurs d'entreprise
- Automobile et transport
- Automatisation industrielle et robotique
- Aérospatiale et défense
- Soins de santé et dispositifs médicaux
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- France
- Royaume-Uni
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie Saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la définition des limites de ce qui est comptabilisé comme microprocesseur et de ce qui ne l'est pas, puis par l'alignement de cette limite avec la façon dont les données publiques sont rapportées. Nous avons utilisé des séries macroéconomiques telles que celles de l'OCDE et de la Banque mondiale pour ancrer les cycles de demande, et les statistiques commerciales d'UN Comtrade pour comprendre les tendances de la valeur des expéditions de semi-conducteurs sur les principaux corridors.
Pour ancrer nos hypothèses, nous avons également consulté les publications publiques et les feuilles de route techniques d'organismes tels que l'ISO et le NIST, ainsi que des bases de brevets ouvertes pour des signaux d'activité concernant les architectures de processeurs et les approches de packaging. Nous avons ensuite utilisé des rapports annuels, des présentations aux investisseurs et une presse réputée pour recouper les signaux de demande des marchés finaux, y compris les cycles de renouvellement des PC, les ajouts de capacité serveur et les évolutions du contenu électronique automobile. Nous avons utilisé un abonnement payant pour les données financières des entreprises et une base de brevets afin d'accélérer les vérifications de cohérence entre fournisseurs et périodes. Les sources citées ici sont illustratives, et nous avons consulté de nombreux autres documents et jeux de données publics pour la collecte de données, la validation et les vérifications de définition.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation des moteurs de la demande unitaire et de la tarification dans chaque grande application, et sur la mise à l'épreuve de la répartition entre pièces de nœud avancé et pièces de nœud mature. Nous nous sommes entretenus avec un mélange d'acteurs de l'écosystème des puces et d'acheteurs aval en Asie-Pacifique, en EMEA et dans les Amériques. Ces échanges ont permis de confirmer le calendrier des expéditions, l'évolution du prix de vente moyen, et la manière dont le mix produit évolue à mesure que l'accélération IA et les déploiements de calcul en périphérie augmentent.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Acteurs de premier plan : 31 % | Dirigeants (CXO) : 12 % | Asie-Pacifique : 38 % |
| Acteurs de niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 42 % | EMEA : 36 % |
| Petits acteurs : 16 % | Managers : 46 % | Amériques : 26 % |
Dimensionnement du marché et prévisions
Le modèle est construit en reconstituant le bassin de demande à partir des expéditions d'appareils par application et des indicateurs de déploiement du calcul, puis en convertissant cela en valeur de microprocesseurs à l'aide de taux d'équipement en processeurs typiques et de fourchettes de prix mixtes par nœud et architecture. En pratique, il s'agit de notre logique descendante et ascendante : la vue de la demande est d'abord construite à partir des systèmes finaux, puis vérifiée par rapport aux calculs côté fournisseur.
Des approximations ascendantes sélectives ont été utilisées pour ancrer les totaux. Cela comprenait des agrégations d'échantillons de revenus pour les principales catégories de puces et des vérifications de canal sur l'évolution des prix à mesure que le mix se déplace vers le 5 nm, le 3 nm et au-delà. Les intrants du modèle comprennent la dynamique des expéditions de serveurs de centres de données, les tendances des unités de PC, l'orientation de la production de véhicules et du contenu électronique, les cycles d'investissement en automatisation industrielle, et le déplacement du mix au niveau des nœuds entre 28 nm et au-dessus par rapport aux nœuds avancés. Lorsqu'une donnée manquait pour un pays ou une application de niche, nous avons comblé l'écart à l'aide d'indicateurs proxy tels que les expéditions d'appareils adjacents, puis confirmé la direction par les retours d'entretiens.
Les prévisions ont été élaborées à l'aide d'une analyse de scénarios autour d'un cas de base reliant la demande aux conditions macroéconomiques et aux ajouts de capacité, suivie de courbes d'adoption spécifiques par application pour les charges de travail à forte intensité d'IA et les appareils de périphérie. Les hypothèses de progression des prix ont été maintenues pratiques, en utilisant des changements par paliers selon le nœud et le mix plutôt qu'en supposant des baisses régulières chaque année.
Validation des données et cycle de mise à jour
La validation s'effectue par plusieurs vérifications, commençant par des tests de cohérence interne entre unités, prix et revenus implicites par région et par application majeure. Nous comparons ensuite les résultats à des signaux indépendants tels que les valeurs commerciales des semi-conducteurs, les publications financières publiques et les principales tendances d'expédition des marchés finaux. En cas d'écart important, nous menons une deuxième série d'examens et recontactons certains experts sélectionnés.
Avant validation finale, les anomalies sont examinées par un analyste distinct, et les hypothèses clés sont revisitées lorsqu'un événement significatif se produit, par exemple un retard de transition de nœud, un choc de demande soudain ou un changement de politique affectant les expéditions. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des changements significatifs surviennent, suivies d'une dernière relecture avant livraison afin que les clients reçoivent la vue la plus récente.
Taille du marché mondial des microprocesseurs selon Mordor Intelligence par rapport aux autres estimations publiées
Les tailles de marché publiées pour les microprocesseurs ne correspondent souvent pas car chaque éditeur définit le périmètre différemment et utilise une méthode différente pour convertir les unités en valeur. Les différences proviennent également de la façon dont les types de processeurs sont regroupés, de la façon dont la tarification au niveau des nœuds est traitée, et des systèmes d'utilisation finale inclus.
Les tendances des expéditions d'appareils finaux et les signaux de mix de nœuds sont les vérifications qui relient l'estimation de Mordor Intelligence à la demande de microprocesseurs dans les PC, les serveurs, les véhicules et les équipements industriels, plutôt que de comptabiliser des catégories de semi-conducteurs adjacentes qui sont tarifées et vendues différemment. En pratique, les écarts proviennent généralement de définitions plus larges qui regroupent les accélérateurs à forte présence de GPU dans la même catégorie, d'hypothèses de majoration de prix qui ne suivent pas étroitement le mix 28 nm par rapport au sub-7 nm, et d'un calendrier de devise d'année de base qui n'est pas actualisé après des changements majeurs de cycle de produit.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 115,85 milliards USD (2026) | |
| Cabinet de conseil mondial A | 130,10 milliards USD (2024) | Utilise une année de base antérieure et un regroupement d'applications différent, et les catégories d'architecture et d'appareils incluses peuvent élargir le bassin de demande comptabilisé et modifier le PVM mixte par rapport à une construction guidée par le mix de nœuds. |
| Éditeur sectoriel B | 124,77 milliards USD (2024) | S'ancre sur 2024 avec une vision large des types et des usages finaux, et les résultats peuvent varier selon la façon dont les gammes de bureau, mobile, serveur et embarqué sont regroupées et selon la manière dont les paliers de PVM sont appliqués au fil des prévisions. |
L'écart s'explique principalement par l'alignement des années et par le degré de restriction du périmètre aux produits microprocesseurs vendus dans des systèmes finaux définis. En maintenant le modèle traçable à la demande d'appareils, au mix de nœuds et à des paliers de prix pratiques, nous pouvons revérifier rapidement les hypothèses lorsque le mix des expéditions évolue.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle et les perspectives de croissance du marché mondial des microprocesseurs ?
Le marché était évalué à 115,85 milliards USD en 2026 et devrait atteindre 156,25 milliards USD d'ici 2031, reflétant un CAGR de 6,17 %.
Quel type de processeur se développe le plus rapidement ?
Les unités de traitement graphique mènent la croissance avec un CAGR de 9,95 % jusqu'en 2031, portées par la hausse des charges de travail d'IA et de calcul parallèle.
Pourquoi l'Asie-Pacifique détient-elle la plus grande part régionale ?
La région représentait 41,95 % des revenus 2025 grâce à sa solide base de fabrication électronique et à la forte demande en électronique grand public et en automobile.
Qu'est-ce qui stimule la demande pour les nœuds de fabrication inférieurs à 3 nm ?
Les clusters d'entraînement d'IA et les appareils mobiles sensibles à la consommation d'énergie nécessitent des performances maximales par watt, poussant les fournisseurs vers les procédés à 3 nm et en dessous.
Comment l'électrification des véhicules affectera-t-elle la demande future de processeurs ?
Les plateformes de véhicules électriques et les systèmes avancés d'assistance à la conduite devraient propulser les applications automobiles et de transport à un CAGR de 15,40 % jusqu'en 2031.
Les ensembles d'instructions à source ouverte tels que RISC-V gagnent-ils du terrain ?
Oui, RISC-V est l'architecture à la croissance la plus rapide avec un CAGR de 13,20 %, porté par sa flexibilité de personnalisation et la réduction de la dépendance à un seul fournisseur.
Dernière mise à jour de la page le:



