
Taille et part du marché des microARN
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.45 Milliards de dollars |
| Taille du Marché (2031) | 6.96 Milliards de dollars |
| Growth Rate (2026 - 2031) | 15.05 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
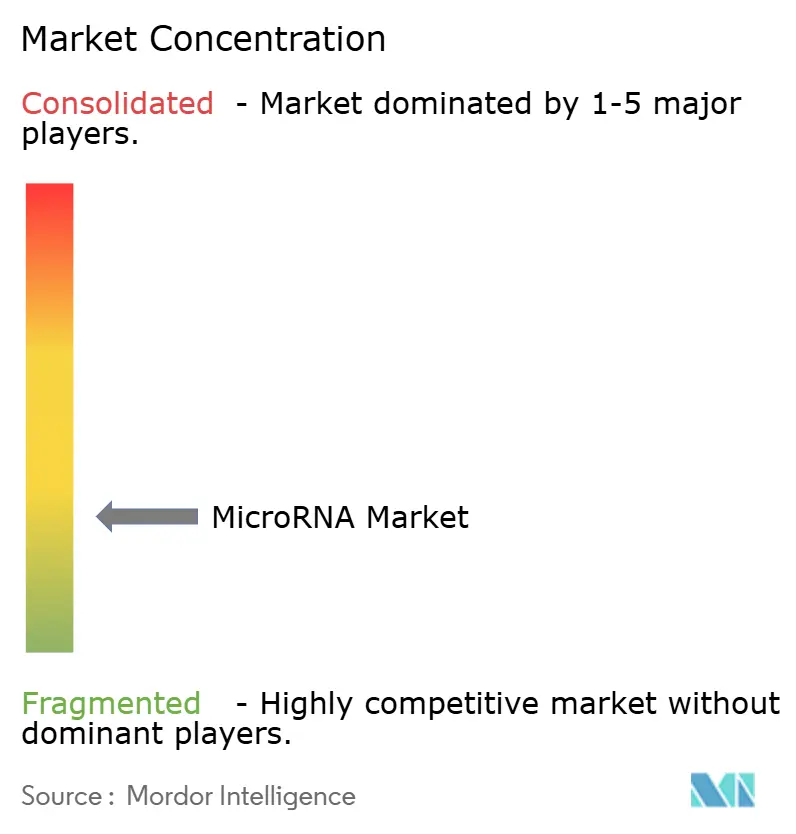
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des microARN par Mordor Intelligence
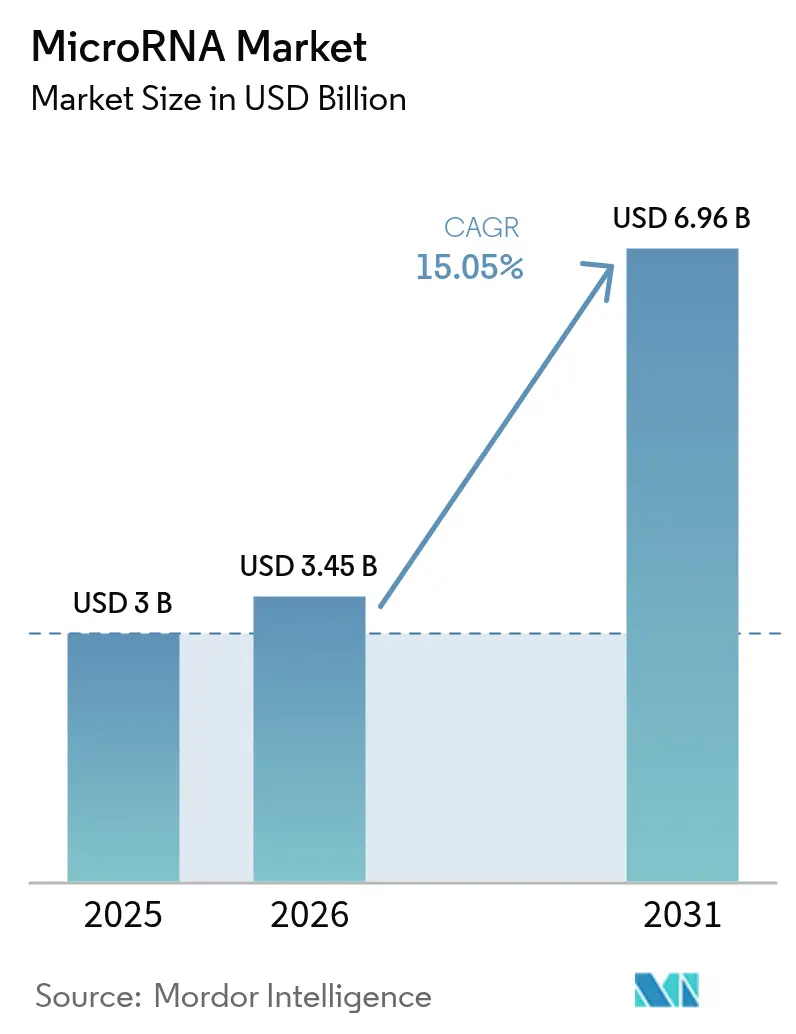
La taille du marché des microARN était évaluée à 3,00 milliards USD en 2025 et devrait croître de 3,45 milliards USD en 2026 pour atteindre 6,96 milliards USD d'ici 2031, à un TCAC de 15,05 % au cours de la période de prévision (2026-2031). La dynamique est portée par l'adoption croissante dans le domaine du diagnostic de précision, l'expansion des pipelines thérapeutiques et le déploiement régulier de menus de tests basés sur des biomarqueurs dans les laboratoires cliniques de référence. Les incitations réglementaires d'accélération pour les médicaments à base d'oligonucléotides, un financement en capital-risque plus important et les améliorations continues des plateformes de séquençage de nouvelle génération (NGS) et de PCR en temps réel (RT-qPCR) catalysent la demande dans les économies à revenus élevés comme dans les économies émergentes. La convergence des plateformes — où un seul instrument peut analyser l'ADN, l'ARN et les protéines — pousse les clients vers des flux de travail multi-omiques intégrés. Par ailleurs, la démocratisation des essais de biopsie liquide et de microARN dérivés d'exosomes permet une détection précoce des maladies et élargit la base d'utilisateurs finaux au-delà des environnements de recherche. Les défis liés à l'administration des thérapeutiques et les préoccupations persistantes concernant la toxicité hors cible demeurent les principaux obstacles techniques ; ces freins ouvrent néanmoins des espaces inexplorés pour les entreprises spécialisées dans les nouveaux vecteurs à base de nanoparticules et la conception de séquences guidée par l'intelligence artificielle.
Principaux enseignements du rapport
- Par produit et service, le segment des Services a dominé avec 47,78 % de la part du marché des microARN en 2025, tandis que les Kits et réactifs devraient progresser à un TCAC de 15,92 % jusqu'en 2031.
- Par technologie, la PCR en temps réel a dominé avec une part de revenus de 38,25 % en 2025 ; les plateformes de micropuces à ADN affichent le TCAC prévisionnel le plus élevé à 15,54 % jusqu'en 2031.
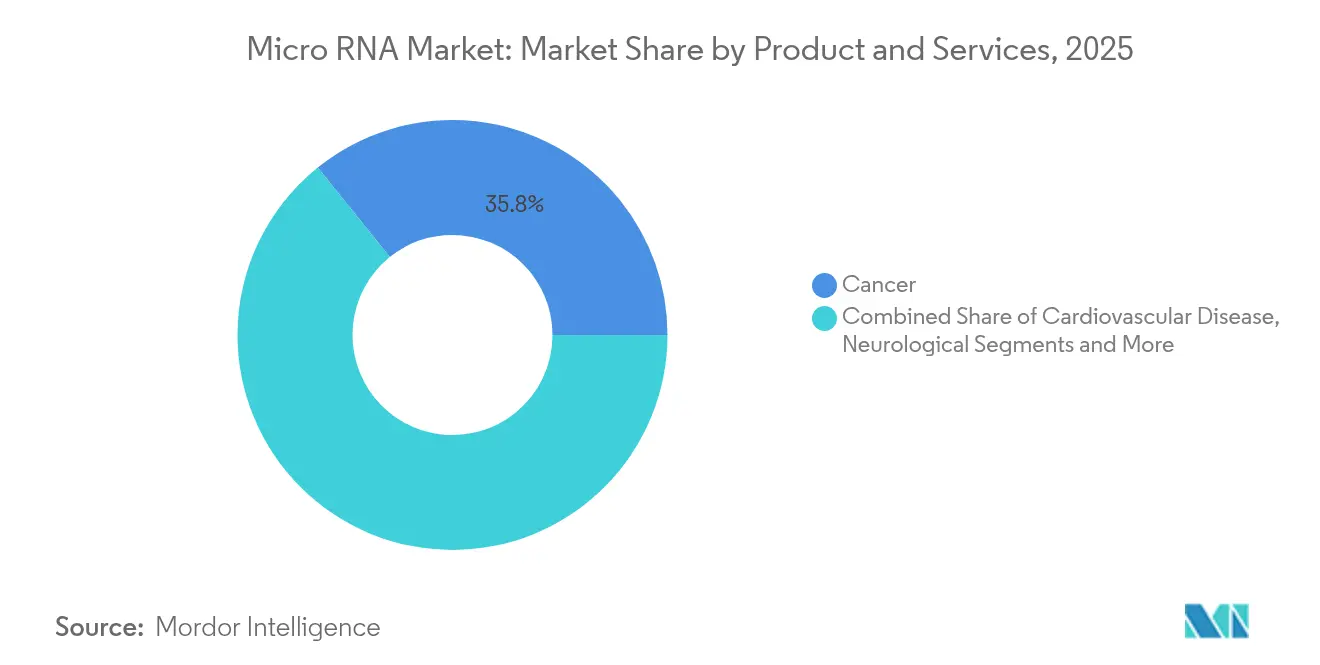
- Par application, le cancer a capturé 35,78 % de la taille du marché des microARN en 2025, tandis que les applications liées aux maladies infectieuses sont en passe d'enregistrer le TCAC le plus rapide à 16,02 %.
- Par utilisateur final, les sociétés biopharmaceutiques détenaient 39,86 % de la taille du marché des microARN en 2025 ; les centres de diagnostic constituent le groupe d'utilisateurs à la croissance la plus rapide avec un TCAC de 16,28 %.
- Par géographie, l'Amérique du Nord a représenté 41,72 % de la part du marché des microARN en 2025 ; l'Asie-Pacifique devrait progresser à un TCAC de 16,95 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Prévalence croissante des maladies chroniques et oncologiques | +3.2% | Mondial, avec l'impact le plus élevé en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Adoption rapide du diagnostic moléculaire de précision et de la biopsie liquide | +2.8% | Amérique du Nord et UE en tête, APAC en rattrapage | Moyen terme (2-4 ans) |
| Intensification du financement de la R&D et des partenariats stratégiques dans les thérapeutiques à base de miARN | +2.1% | Amérique du Nord et Europe au cœur, expansion vers l'APAC | Moyen terme (2-4 ans) |
| Avancées dans les plateformes NGS et RT-qPCR pour l'analyse des petits ARN | +1.9% | Mondial, avec des pôles technologiques en Amérique du Nord, en Europe et en Asie | Court terme (≤ 2 ans) |
| Incitations réglementaires d'accélération / médicaments orphelins pour les médicaments à base d'oligonucléotides | +1.7% | Principalement Amérique du Nord et UE | Moyen terme (2-4 ans) |
| Pipelines multi-omiques assistés par l'IA et essais de miARN à base d'exosomes | +1.4% | Régions technologiquement avancées à l'échelle mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante des maladies chroniques et oncologiques
Les maladies chroniques continuent de progresser, le cancer seul ayant causé 10 millions de décès en 2024, amplifiant la demande de diagnostics et de thérapeutiques à base de microARN [1]Organisation mondiale de la Santé, "Fiche d'information sur le cancer," who.int. Des données émergentes montrent que des microARN tels que miR-4454 produisent une ASC de 0,889 pour la détection du diabète de type 2, mettant en lumière le potentiel dans le domaine des maladies métaboliques. La recherche cardiovasculaire indique que les microARN régulent les lésions myocardiques post-microembolisation coronarienne, ouvrant la voie à des traitements au-delà des soins existants. Cet élargissement du spectre des maladies réduit la dépendance à l'oncologie et soutient les initiatives de médecine préventive à travers les populations vieillissantes des pays à revenus élevés et la morbidité liée au mode de vie dans les marchés émergents.
Adoption rapide du diagnostic moléculaire de précision et de la biopsie liquide
Les essais de biopsie liquide utilisant des signatures de microARN atteignent désormais une sensibilité de 90 % pour neuf types de cancers tout en maintenant une spécificité de 99 %. Les tests non invasifs comblent les lacunes en matière de dépistage pour les tumeurs peu fréquentes mais mortelles telles que le cancer du pancréas ; le miR-210-3p urinaire atteint une sensibilité de 82,8 % et une spécificité de 74,3 % pour la détection précoce [2]Marta Gómez-Martínez et al., "Utilité diagnostique du miR-4454 dans le diabète de type 2," BMC Endocrine Disorders, biomedcentral.com. Les centres de diagnostic intègrent ces essais aux côtés des marqueurs protéiques et de l'imagerie, accélérant l'adoption en routine. La découverte de signatures améliorée par l'IA réduit le temps d'analyse et améliore la précision, conférant un avantage de premier entrant aux laboratoires intégrant l'apprentissage automatique dans l'interprétation des données.
Intensification du financement de la R&D et des partenariats stratégiques dans les thérapeutiques à base de miARN
Les investissements en capital-risque et stratégiques ont atteint de nouveaux sommets en 2024-2025. ARTHEx Biotech a levé 42 millions EUR pour faire progresser ATX-01, un antimiR ciblant le microARN-23b pour la dystrophie myotonique ; cet actif bénéficie de désignations de médicament orphelin des deux côtés de l'Atlantique [3]ARTHEx Biotech, "ARTHEx lève 42 millions EUR en Série B," arthxbiotech.com. Korro Bio et Novo Nordisk ont structuré une alliance d'édition d'ARN valorisée jusqu'à 530 millions USD, combinant la spécialisation de plateforme avec une infrastructure clinique mondiale. De tels accords réduisent les risques de développement, compriment les délais et témoignent de la confiance de la grande industrie pharmaceutique dans les oligonucléotides de nouvelle génération.
Avancées dans les plateformes NGS et RT-qPCR pour l'analyse des petits ARN
La progression d'Illumina vers la multi-omique clinique promet une croissance annuelle de 18 % pour sa base installée de séquençage sur la décennie. Les kits de RT-qPCR à amplification par acides nucléiques bloqués (LNA) quantifient les microARN à partir d'entrées de 1 pg, élargissant la compatibilité des échantillons. Les micropuces à ADN à coût réduit regagnent de l'attrait, les panneaux d'ARN circulaire offrant une sensibilité supérieure au séquençage de l'ARN pour des cibles spécifiques. CRISPR-Cas12a couplé à la réaction en chaîne par hybridation atteint une détection de 1 pM en 15 minutes, adapté aux contextes de soins aux points d'intervention.
Incitations réglementaires d'accélération / médicaments orphelins pour les médicaments à base d'oligonucléotides
La FDA américaine et l'Agence européenne des médicaments (EMA) continuent d'accorder des voies prioritaires qui raccourcissent les cycles d'examen pour les thérapeutiques oligonucléotidiques destinées aux maladies rares, réduisant à la fois le délai et le coût de mise sur le marché. Parallèlement aux orientations sur la fabrication avancée, ces incitations soutiennent des pipelines cliniques robustes en oncologie, neurologie et troubles métaboliques, renforçant la visibilité des revenus pour les entreprises de plateforme qui satisfont aux attentes de qualité dès la conception.
Pipelines multi-omiques assistés par l'IA et essais de miARN à base d'exosomes
L'IA accélère la découverte de biomarqueurs en intégrant des ensembles de données génomiques, transcriptomiques et protéomiques, produisant des panneaux de microARN interprétables adaptés à la biologie des maladies. L'intérêt parallèle pour le contenu dérivé des exosomes améliore la stabilité du signal, permettant le transport à température ambiante et élargissant l'accès dans les environnements à ressources limitées.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Défis liés à l'administration et à la stabilité des thérapeutiques à base de miARN | -2.1% | Mondial, affectant particulièrement les applications thérapeutiques | Long terme (≥ 4 ans) |
| Préoccupations en matière de sécurité et de toxicité hors cible | -1.8% | Mondial, avec un contrôle réglementaire plus strict dans les marchés développés | Moyen terme (2-4 ans) |
| Expiration des brevets des technologies de dosage de miARN de première génération | -1.3% | Principalement Amérique du Nord et Europe, affectant les acteurs établis | Court terme (≤ 2 ans) |
| Variabilité lot à lot dans les réactifs de miARN synthétiques | -0.9% | Mondial, avec un impact plus élevé dans les marchés sensibles aux coûts | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Défis liés à l'administration et à la stabilité des thérapeutiques à base de miARN
Atteindre une administration spécifique aux tissus au-delà du foie reste difficile. Les nanoparticules lipidiques se dégradent rapidement dans la circulation, augmentant les dosages et la toxicité. Les microARN uniques modulent de multiples voies, nécessitant une ingénierie de précision pour éviter une physiologie non intentionnelle. La recherche se réoriente désormais vers les transporteurs polymères ionisables et les lieurs bioréductibles à la recherche d'une pharmacocinétique améliorée. Le fossé technique retarde les indications systémiques larges mais stimule l'innovation parmi les start-ups proposant des vecteurs de nouvelle génération.
Préoccupations en matière de sécurité et de toxicité hors cible
Des revers historiques, tels que l'arrêt du MRX34 en raison d'événements indésirables liés à l'immunité, soulignent la vigilance en matière de sécurité. La prédiction de cibles moderne assistée par l'IA et les modifications chimiques — acides nucléiques bloqués, substitutions 2'-O-méthyle — atténuent les risques, mais les agences réglementaires exigent toujours des dossiers de toxicologie étendus. Vingt-deux thérapeutiques à base d'acides nucléiques ont obtenu l'approbation de la FDA depuis 1998, démontrant qu'une chimie bien conçue peut surmonter les obstacles cliniques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit et service :
les Services dominent grâce à la complexitéLes Services détenaient 47,78 % de la part du marché des microARN en 2025, soit 1,43 milliard USD de dépenses, les laboratoires ayant externalisé les flux de travail d'extraction, de quantification et de bioinformatique vers des organisations de recherche sous contrat (CRO). Les barrières élevées en capital, la pénurie de talents et la complexité croissante de l'interprétation des données multi-omiques incitent les instituts de recherche et les entreprises de biotechnologie à faire appel à une expertise externe plutôt qu'à développer une capacité interne. Les CRO élargissent leurs offres groupées qui associent les tests en laboratoire humide à l'analytique assistée par l'IA, renforçant la fidélisation.
Les Kits et réactifs constituent la catégorie à la croissance la plus rapide avec un TCAC de 15,92 % jusqu'en 2031. Les consommables standardisés et prêts à l'emploi réduisent la variabilité des protocoles et diminuent le délai d'exécution, permettant une adoption plus large par les laboratoires cliniques de niveau intermédiaire. Les colonnes de centrifugation en carbure de silicium innovantes et les chimies à billes magnétiques améliorent le rendement et la pureté, favorisant le NGS ou la RT-qPCR en aval. Les instruments restent essentiels pour les équipements centralisés, mais les coûts unitaires élevés et les longs cycles de remplacement tempèrent la croissance. Les principaux fournisseurs actualisent leurs portefeuilles avec des mises à niveau modulaires — gestion automatisée des liquides, logiciels natifs dans le cloud — qui prolongent la durée de vie des actifs tout en augmentant le débit.


Par technologie :
la domination de la PCR en temps réel face à la convergence des plateformesLa PCR en temps réel représentait 38,25 % du chiffre d'affaires total en 2025 en raison de la familiarité réglementaire, du débit évolutif et de la facilité d'utilisation dans les laboratoires cliniques. La sensibilité continue de progresser grâce aux amorces amplifiées par LNA et aux puces microfluidiques capables de multiplexer des dizaines de cibles par analyse.
Les plateformes de micropuces à ADN, bien que matures, enregistrent le TCAC le plus élevé à 15,54 % en offrant un profilage économique de panneaux complets pour les études exploratoires et les analyses d'ARN circulaire où la profondeur de séquençage s'avère coûteuse. Les innovations dans la conception des sondes et la chimie des colorants raviven l'intérêt parmi les chercheurs académiques et les CRO nécessitant des criblages de grandes cohortes. Le NGS gagne du terrain grâce à la baisse des coûts par base sur des instruments tels que NovaSeq X, qui associent un débit élevé à des configurations de voie flexibles adaptées aux cas d'utilisation de la découverte comme de la validation clinique.
Par application :
le leadership du cancer suivi par la croissance des maladies infectieusesLe cancer a conservé 35,78 % de la part de la taille du marché des microARN en 2025, porté par une littérature abondante reliant les microARN dérégulés à l'initiation tumorale, à la progression et à la résistance thérapeutique. Les diagnostics compagnons pour les thérapies ciblées s'appuient sur des panneaux de microARN spécifiques aux tumeurs pour stratifier les patients et surveiller la maladie résiduelle minimale.
Les tests des maladies infectieuses devraient dépasser tous les autres segments avec un TCAC de 16,02 %. Les investissements induits par la pandémie ont démontré que les signatures de microARN provenant du sérum, de la salive ou de l'urine peuvent distinguer les infections virales des infections bactériennes en quelques heures, guidant la gestion des antimicrobiens. Des programmes de recherche profilent désormais les réponses des microARN hôtes à la grippe, au VIH et à la tuberculose, dans le but d'intégrer des panneaux rapides dans les services d'urgence. Les indications cardiovasculaires et neurologiques s'élargissent également au fur et à mesure que les données de cohortes longitudinales confirment la valeur pronostique, diversifiant les revenus au-delà de l'oncologie.
Par utilisateur final :
déplacement biopharmaceutique vers la démocratisation du diagnosticLes sociétés biopharmaceutiques représentaient 39,86 % de la taille du marché des microARN en 2025, reflétant des dépenses importantes en validation de cibles, optimisation des candidats médicaments et co-développement de diagnostics compagnons. Leur dominance persiste, mais les centres de diagnostic sont projetés pour le TCAC le plus rapide à 16,28 %, portés par l'accréditation des panneaux de microARN dans le cadre des réglementations sur les diagnostics in vitro et l'avantage de coût des types de spécimens non invasifs.
Les hôpitaux et cliniques intègrent des cartouches de soins aux points d'intervention qui fournissent des réponses basées sur les microARN en moins de 30 minutes, encourageant l'adoption des tests pour des contextes aigus tels que le triage des accidents vasculaires cérébraux. Les établissements académiques conservent une influence critique en tant que centres de découverte, mais s'associent de plus en plus avec des laboratoires commerciaux pour monétiser la propriété intellectuelle, raccourcissant les délais de transfert de technologie.
Analyse géographique
Marché des MicroARN en Amérique du Nord
L'Amérique du Nord a contribué à hauteur de 41,72 % du chiffre d'affaires mondial en 2025, soutenue par un écosystème biotechnologique mature, un financement important des NIH et du capital-risque, ainsi que par des programmes de la FDA qui accordent la priorité aux thérapeutiques oligonucléotidiques innovantes. Les cadres de remboursement couvrant la biopsie liquide et les diagnostics compagnons facilitent une adoption rapide en milieu hospitalier.
Marché des MicroARN en Asie-Pacifique
L'Asie-Pacifique est prévue comme la région à la croissance la plus rapide, avec un CAGR de 16,95 % d'ici 2031. Les gouvernements de Chine, du Japon et de Corée du Sud proposent des subventions de contrepartie et des incitations fiscales pour les infrastructures de recherche sur l'ARN, tandis que les organisations de développement et de fabrication sous contrat tirent parti de chaînes d'approvisionnement rentables pour attirer des commanditaires mondiaux. La prévalence croissante des maladies chroniques, conjuguée au vieillissement démographique, stimule la demande de tests de détection précoce. Les entreprises nationales adaptent des dosages aux profils pathologiques à forte prévalence d'hépatite et de cancer gastrique, en établissant des voies réglementaires à travers les réformes de la National Medical Products Administration et de la Pharmaceuticals and Medical Devices Agency.
Marché des MicroARN en EMEA et en Amérique du Sud
L'Europe maintient un fort positionnement sur le marché grâce à des consortiums financés par Horizon, à des réseaux d'essais cliniques sophistiqués et à des règles cohérentes de protection des données qui facilitent la validation multicentrique des biomarqueurs. Le dernier tour de financement de 42 millions EUR d'ARTHEx Biotech illustre l'appétit du capital-risque pour les thérapeutiques ciblant les microARN dont le siège est dans la région. Le Moyen-Orient et l'Afrique ainsi que l'Amérique du Sud restent des marchés naissants mais prometteurs ; l'augmentation des dépenses consacrées aux hôpitaux de soins tertiaires et à l'automatisation des laboratoires pose les bases d'une expansion progressive des diagnostics basés sur les microARN.


Paysage réglementaire
Les diagnostics microARN et les tests compagnons opèrent sous des cadres établis de DIV et de CDx sur les principaux marchés. Dans l'Union européenne, le règlement (UE) 2017/746 (IVDR) exige une évaluation de conformité par un organisme notifié, et les tests classés comme diagnostics compagnons déclenchent une consultation avec des autorités de produits médicinaux telles que l'Agence européenne des médicaments (EMA), conformément aux lignes directrices procédurales de l'EMA et aux FAQ relatives aux CDx. Cela affecte les plans de preuves pour les workflows de biopsie liquide microARN et les workflows basés sur des panels.
Pour les traitements thérapeutiques, les candidats microARN suivent généralement des cadres réglementaires plus larges utilisés pour les médicaments oligonucléotidiques et, le cas échéant, des exigences relatives aux produits biologiques ou proches des ATMP. Dans ces programmes, les régulateurs mettent fortement l'accent sur les dossiers CMC, les tests de puissance, la biodistribution, la PK/PD, l'immunogénicité et la toxicité hors cible, en particulier lorsque des systèmes d'administration à base de nanoparticules sont impliqués. Dans le développement clinique, le règlement européen sur les essais cliniques et le système d'information sur les essais cliniques (CTIS) constituent la base des processus d'autorisation des essais, tandis que le Royaume-Uni a mis à jour sa supervision des essais cliniques via les Medicines for Human Use (Clinical Trials) (Amendment) Regulations 2025, entrant en vigueur le 28 avril 2026, ce qui affecte les exigences de soumission et de conduite pour les promoteurs menant des études axées sur les miARN au Royaume-Uni.
Analyse de la chaîne de valeur
La chaîne de valeur du marché du microARN s'étend de la découverte et de la conception des tests (sélection des biomarqueurs, conception des amorces/sondes et optimisation des panels), au traitement des échantillons (extraction et contrôle qualité des petits ARN issus du sang, de l'urine, de la salive, des tissus et des exosomes), et aux plateformes de mesure (RT-qPCR, dPCR, microréseau et NGS). Elle s'étend ensuite à l'interprétation bioinformatique, au rapport, et à l'aide à la décision clinique ou de recherche. Les services et les CRO forment une couche intermédiaire essentielle en associant les workflows de laboratoire humide à l'analytique, tandis que les fournisseurs d'instruments et de consommables captent une demande récurrente grâce aux kits, réactifs et mises à jour logicielles qui prennent en charge les workflows d'expression génique multi-omiques et à haut niveau de multiplexage.
Les intrants amont pour les tests et thérapies miARN dépendent de chimies et de matériaux spécialisés, notamment les phosphoramidites et les lipides de haute pureté pour les formulations de nanoparticules lipidiques. La qualité, la traçabilité et la cohérence des lots influencent les coûts et les délais. Les contraintes de fabrication et de logistique s'intensifient pour les programmes thérapeutiques en raison de la montée en échelle cGMP, des étapes de formulation complexes pour les systèmes d'administration, et des exigences de chaîne du froid, ce qui peut favoriser la consolidation des fournisseurs, une qualification plus stricte des fournisseurs, et des modèles verticalement intégrés lorsque cela est faisable. Tant pour les diagnostics que pour les thérapies, la caractérisation de qualité réglementaire (puissance, impuretés, biodistribution et sécurité) rétroagit sur la chaîne de valeur en augmentant le besoin de tests standardisés et de documentation robuste dès les premières étapes du développement.
Paysage concurrentiel
La structure du secteur est modérément fragmentée mais tend vers la consolidation. Novartis a créé un précédent en dépensant 1,7 milliard USD pour Regulus Therapeutics en 2025, soulignant l'intention des grandes entreprises pharmaceutiques de sécuriser des pipelines de microARN propriétaires avant les jalons de preuve de concept clinique. Les grands fournisseurs d'instruments défendent leurs parts grâce à des solutions complètes qui combinent chimie, matériel et analytique dans le cloud, tandis que les biotechs de taille intermédiaire se taillent des niches dans les technologies d'administration ou les programmes pour les maladies rares.
Les alliances stratégiques dominent le flux d'opérations. Les fournisseurs de plateformes concèdent des licences sur des chimies de détection propriétaires aux entreprises de diagnostic qui entrent dans les tests décentralisés, tandis que les développeurs de thérapeutiques co-développent des essais compagnons avec des CRO pour rationaliser les soumissions réglementaires. Les investisseurs en capital-risque récompensent les capacités différenciées — administration de nanoparticules spécifiques aux tissus,
prédiction hors cible basée sur l'IA — plutôt que l'échelle seule. L'intensité concurrentielle augmente dans les tests aux points d'intervention, où des start-ups promettent des résultats de cartouche en 15 minutes, défiant les acteurs établis des laboratoires centraux. Les barrières à l'entrée comprennent la propriété intellectuelle autour de la chimie LNA, des systèmes de gestion de la qualité robustes et des ensembles de données de validation clinique reliant les panneaux de microARN à des résultats concrets.
Leaders du secteur des microARN
Qiagen N.V.
Thermo Fisher Scientific, Inc.
PerkinElmer, Inc.
Illumina, Inc.
Takara Bio, Inc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des MicroARN
- Thermo Fisher Scientific
- QIAGEN
- Illumina
- Agilent Technologies
- Merck
- NanoString Technologies Inc.
- Horizon Discovery
- GeneCopoeia
- OriGene Technologies
- Norgen Biotek
- Regulus Therapeutics Inc.
- Miragen Therapeutics Inc.
- Biorchestra Co. Ltd.
- Mirxes Pte Ltd.
- TransCode Therapeutics Inc.
- Quantabio
- Miltenyi Biotec
- LGC Biosearch Technologies

Opportunités de marché et perspectives d'avenir
Les opportunités s'élargissent là où les mises à niveau de plateformes convertissent la mesure du microARN en workflows de routine à haut débit et à haut niveau de multiplexage, en particulier en oncologie et dans les conceptions d'études multi-omiques qui nécessitent une quantification cohérente sur de grandes cohortes. En juin 2026, QIAGEN a élargi son portefeuille d'expression génique par PCR numérique QIAcuity avec un workflow ARN à haut multiplexage (jusqu'à 12 cibles ARN), renforçant l'adoption de la dPCR pour la quantification sensible de l'expression génique. Cela soutient également les développeurs de tests qui construisent des menus proches du microARN nécessitant un multiplexage robuste et une reproductibilité.
Un second espace inexploité se situe à l'intersection de la traduction de la biopsie liquide microARN et de la génération d'utilité clinique, où des développeurs s'associent pour passer de méthodes à usage de recherche à des tests standardisés et évolutifs. En juin 2026, Biocartis et City of Hope ont convenu d'explorer le développement d'un test rapide du cancer du pancréas utilisant la technologie de biopsie liquide basée sur le microARN de City of Hope, ce qui indique une activité de commercialisation continue autour des signatures microARN dans les cancers difficiles à dépister. Du côté thérapeutique, le besoin d'une meilleure administration in vivo et d'une analytique de qualité réglementaire plus claire oriente les investissements vers les nanovecteurs, les cadres de puissance standardisés, et des stratégies de critères d'évaluation adaptées aux voies accélérées, comme l'illustre Regulus Therapeutics ayant annoncé en février 2025 un alignement avec la FDA américaine sur la conception d'un essai pivot unique de phase 3 utilisant le volume rénal total ajusté à la taille (htTKV) comme critère de substitution accepté pour l'approbation accélérée dans l'ADPKD.
Recent Industry Developments in Marché des MicroARN
- Juin 2026 : QIAGEN a élargi son portefeuille d'expression génique par PCR numérique QIAcuity, incluant le kit QIAcuity OneStep High Multiplex Probe PCR qui prend en charge jusqu'à 12 cibles ARN. Ce lancement renforce la quantification ARN à haut multiplexage sur dPCR, soutenant les laboratoires biopharmaceutiques et translationnels qui standardisent les workflows de petits ARN et d'expression génique pour la validation de biomarqueurs.
- Février 2026 : Covaris (une société PerkinElmer) a lancé le kit de préparation de bibliothèque truCOVER Total RNA Library Prep dans le cadre de sa gamme truCOVER, destiné à la préparation de bibliothèques RNA-seq à partir d'entrées d'ARN total de 10 à 500 ng. Ce raffinement au niveau du kit répond à la variabilité de l'échantillon à la bibliothèque, améliorant la fiabilité des pipelines de transcriptomique qui incluent fréquemment des étapes de profilage de petits ARN et proches des miARN.
- Mai 2024 : Enzene Biosciences a lancé une nouvelle division de découverte de médicaments pour compléter son installation de fabrication de produits biologiques utilisant la technologie EnzeneX, élargissant ses capacités intégrées. Cette évolution reflète un investissement continu du côté des services et soutient la demande d'externalisation pour des programmes complexes d'acides nucléiques et de biomarqueurs nécessitant un développement de procédés spécialisés et une analytique dédiée.


Marché des MicroARN Portée du rapport et méthodologie de recherche
Définition et portée du marché
Pour cette étude, le marché du micro ARN couvre les revenus générés par les outils et services utilisés pour profiler, détecter, quantifier, synthétiser et étudier les molécules de micro ARN dans les workflows de recherche et cliniques à travers les principales régions.
Exclusions de portée : Les éléments exclus comprennent les frais de licence des pipelines thérapeutiques et la fabrication générale d'oligonucléotides qui n'est pas spécifique au micro ARN.
Aperçu de la segmentation
- Par produit et service
- Kits et réactifs
- Instruments
- Services
- Par technologie
- PCR en temps réel
- Micropuce à ADN
- Séquençage de nouvelle génération (NGS)
- Immunoessai
- Buvardage de Northern
- Hybridation in situ (HIS)
- Par application
- Cancer
- Maladies cardiovasculaires
- Maladies neurologiques
- Maladies infectieuses
- Troubles immunologiques
- Autres applications
- Par utilisateur final
- Sociétés biopharmaceutiques
- Centres de diagnostic
- Hôpitaux et cliniques
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par déterminer ce qui est comptabilisé comme revenu du micro ARN et ce qui a tendance à être intégré dans des catégories d'ARN adjacentes. Nous avons examiné des références publiques en sciences et santé telles que les revues indexées par PubMed pour les signaux d'adoption des workflows, les National Institutes of Health américains pour les schémas d'activité de subventions, et la base de données de la Food and Drug Administration américaine pour les homologations diagnostiques pertinentes et le contexte des tests cliniques.
Nous avons également utilisé des vérifications croisées provenant de sources telles que l'Organisation mondiale de la santé pour le contexte de la charge de morbidité, l'OCDE pour les indicateurs d'intensité de R&D, et des statistiques douanières et commerciales lorsque disponibles pour vérifier la cohérence des mouvements des intrants de laboratoire pertinents. Les rapports annuels d'entreprises, les présentations aux investisseurs et une couverture de presse fiable ont été utilisés pour cartographier les familles de produits et suivre les lancements commerciaux, puis un abonnement payant couvrant les finances d'entreprises et une base de données de brevets ont été utilisés de manière sélective pour combler les lacunes concernant le mix de revenus et les calendriers d'innovation. Les sources citées ici sont illustratives et non exhaustives, et d'autres références publiques ont également été utilisées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens et enquêtes primaires
Des discussions primaires ont été utilisées pour confirmer ce que les laboratoires et les promoteurs achètent réellement dans les workflows du micro ARN, et pour tester les fourchettes de prix et le rythme d'adoption par technologie et usage final. Nous avons échangé avec un mélange de fournisseurs, distributeurs, laboratoires de services et utilisateurs en aval à travers l'APAC, l'EMEA et les Amériques, afin que les hypothèses ne soient pas dictées par une seule géographie ou un seul type d'acheteur.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 26% | Cadres dirigeants : 13% | APAC : 45% |
| Niveau intermédiaire : 57% | Responsables fonctionnels/d'unité : 43% | EMEA : 33% |
| Acteurs plus petits : 17% | Managers : 44% | Amériques : 22% |
Dimensionnement et prévision du marché
Nous avons construit le marché en utilisant une approche descendante et ascendante où les bassins de demande régionaux et mondiaux ont été reconstitués à partir de l'intensité de la recherche en laboratoire et de l'activité de tests cliniques, puis filtrés vers les workflows spécifiques au micro ARN grâce aux parts d'adoption et de dépenses. Pour garder les totaux réalistes, les résultats ont été corroborés par des approximations ascendantes sélectives, telles que des fourchettes de prix de vente moyens échantillonnés pour les kits et tests clés, la tarification typique des services pour les projets de profilage, et une consolidation des fournisseurs et canaux pour une courte liste d'offres représentatives.
Les intrants ayant façonné de manière significative le modèle comprenaient (de manière illustrative, non exhaustive) le rythme des publications sur le micro ARN et des projets financés, la diffusion du profilage basé sur le séquençage et la qPCR dans le travail de laboratoire de routine, la part des services de profilage externalisés par rapport aux tests internes, et la progression des prix observée dans les formats de tests courants et les étapes de préparation de bibliothèques. Les prévisions ont été élaborées à l'aide d'une analyse de scénarios soutenue par les avis d'experts sur l'orientation du financement de la recherche, la vitesse de traduction clinique et les évolutions attendues du coût par échantillon, puis ajustées lorsque des contraintes d'adoption ont été signalées (par exemple, l'incertitude en matière de remboursement ou des calendriers de validation plus lents). Lorsque les divulgations d'entreprises ne séparaient pas clairement les revenus du micro ARN des produits ARN plus larges, nous avons utilisé des clés d'allocation guidées par entretiens et les avons revérifiées par rapport aux catalogues de produits et aux signaux d'activité de brevets.
Validation des données et cycle de mise à jour
Les totaux ont été vérifiés par triangulation à travers plusieurs angles, incluant les indicateurs de demande, les signaux du côté des fournisseurs, et la logique de prix et de volume, avant que tout chiffre ne soit finalisé. Lorsque le modèle produisait des valeurs aberrantes, le facteur sous-jacent était examiné, tel qu'un changement soudain dans la tarification des services supposée ou une part régionale irréaliste, puis l'hypothèse était corrigée ou reconfirmée via des appels de suivi.
Un second examen par un analyste a été effectué pour tester si l'orientation du marché correspondait aux signaux externes et si les évolutions d'une année sur l'autre étaient explicables. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsqu'un événement significatif peut modifier l'adoption ou la tarification, suivies d'un examen final avant livraison afin que les clients reçoivent la vision la plus actuelle.
Taille du marché mondial du micro ARN selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour le micro ARN ne correspondent pas toujours car la portée peut varier entre outils, services et catégories d'ARN adjacentes, et parce que différentes années de base et périodes de conversion de devises peuvent être utilisées. Des différences apparaissent également lorsqu'une estimation s'appuie davantage sur des signaux d'activité de recherche, tandis qu'une autre s'appuie davantage sur des divulgations limitées de revenus de fournisseurs.
Les frais de licence des pipelines thérapeutiques sont hors du périmètre de Mordor Intelligence, ce qui explique en partie pourquoi la valeur de 2025 peut apparaître plus élevée ou plus faible par rapport aux estimations qui intègrent une économie plus large des thérapies ARN ou excluent les instruments et services dédiés. Un autre facteur est la manière dont les revenus de services sont traités, car certains modèles ne comptabilisent que les kits et réactifs de produits, tandis que d'autres incluent les services de profilage et de synthèse mais appliquent un point de prix mondial unique. La fréquence de mise à jour compte également, car la baisse des coûts de séquençage et les changements dans la part d'externalisation peuvent modifier le mix de valeur même lorsque les volumes d'échantillons croissent de manière constante.
Comparaison des références
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,00 milliards USD (2025) | |
| Revue commerciale A | 1,54 milliard USD (2024) | Utilise une année de base antérieure et peut sous-estimer les revenus d'instruments dédiés, et elle peut ne pas entièrement normaliser les différences de prix régionales dans les services de profilage et de synthèse externalisés. |
| Éditeur sectoriel B | 0,28 milliard USD (2022) | Ancré à des références d'années plus anciennes et décrit généralement un bassin commercial plus restreint, ce qui peut manquer certaines parties des dépenses de workflow de qualité recherche et la hausse ultérieure de l'adoption clinique. |
L'écart dans le tableau provient principalement des flux de revenus inclus, de l'année considérée comme actuelle, et de la vitesse à laquelle les prix sont supposés évoluer à mesure que les volumes augmentent. En maintenant les calculs liés à des signaux de demande clairs et en les testant avec des vérifications de fournisseurs et de tarification, le chiffre final reste traçable et reproductible pour la planification.


Questions clés abordées dans le rapport
Quelle est la taille du marché des microARN ?
La taille du marché des microARN devrait atteindre 3,45 milliards USD en 2026 et croître à un TCAC de 15,05 % pour atteindre 6,96 milliards USD d'ici 2031.
Quels facteurs alimentent la croissance rapide du marché des microARN ?
La croissance découle de la prévalence croissante des maladies chroniques, des incitations réglementaires pour les médicaments à base d'oligonucléotides et des améliorations continues des plateformes NGS et RT-qPCR qui rendent les diagnostics et les thérapeutiques à base de microARN plus accessibles.
Qui sont les acteurs clés du marché des microARN ?
Qiagen N.V., Thermo Fisher Scientific, Inc., PerkinElmer, Inc., Illumina, Inc. et Takara Bio, Inc. sont les principales entreprises opérant sur le marché des microARN.
Quelle est la région à la croissance la plus rapide sur le marché des microARN ?
L'Asie-Pacifique devrait progresser à un TCAC de 16,95 % jusqu'en 2031, portée par les incitations gouvernementales à la R&D, l'expansion de l'activité des essais cliniques et l'augmentation du fardeau des maladies chroniques.
Dernière mise à jour de la page le:



