
Tamaño y Participación del Mercado de Bebidas Energéticas Sin Azúcar
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
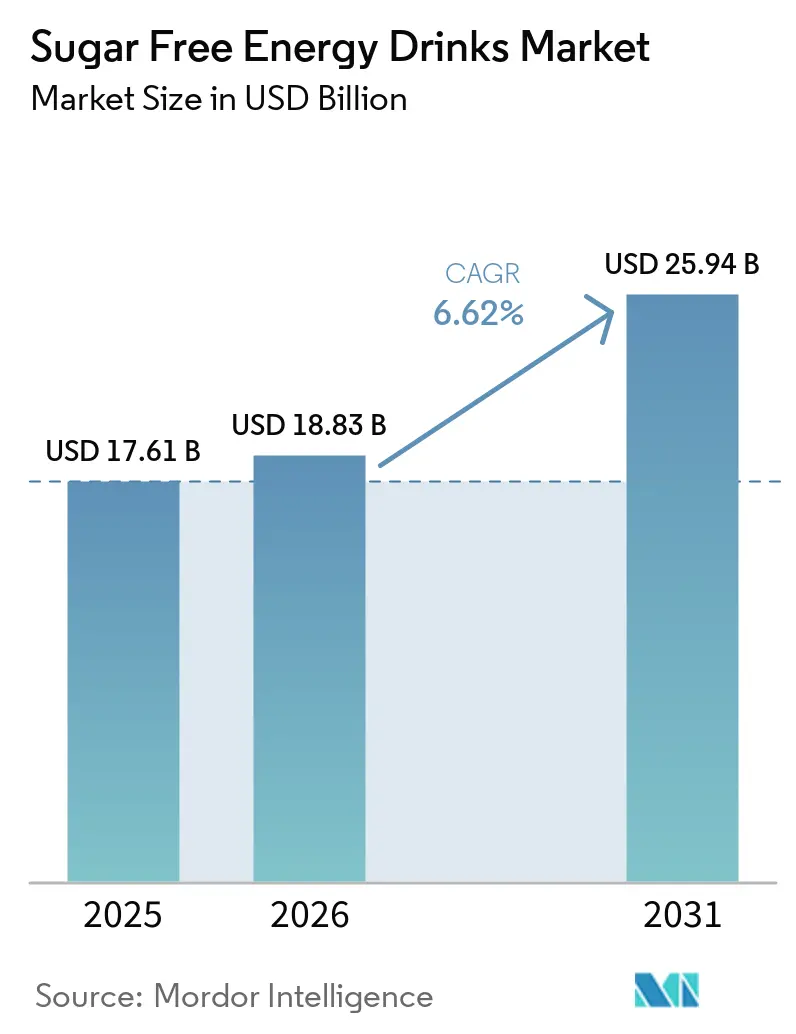
| Tamaño del Mercado (2026) | 18.83 Mil millones de dólares |
| Tamaño del Mercado (2031) | 25.94 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.62 % |
| Mercado de Crecimiento Más Rápido | Europa |
| Mercado Más Grande | América del Norte |
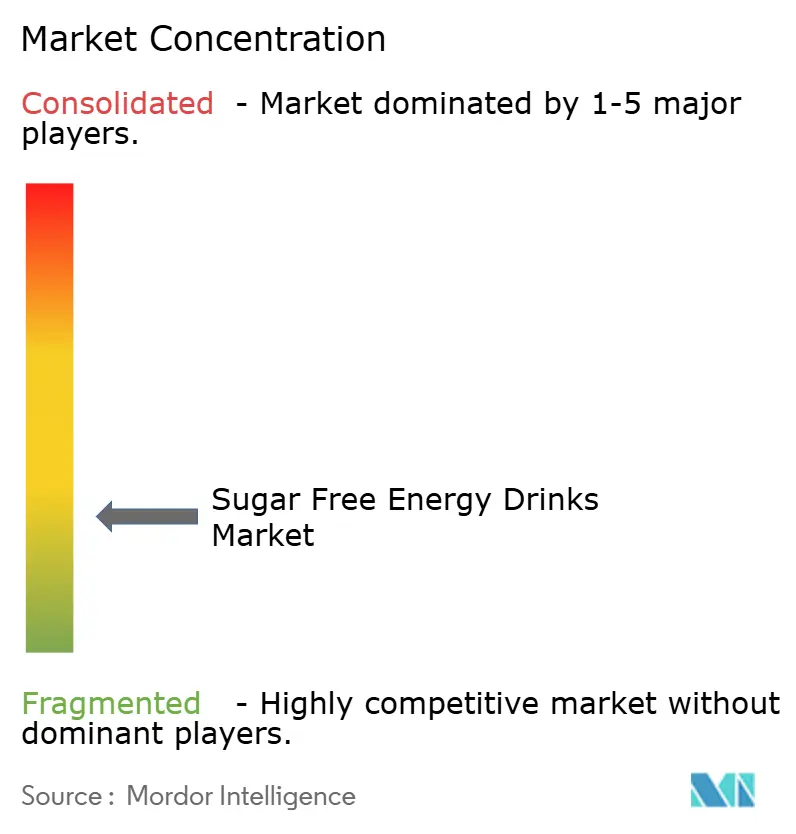
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bebidas Energéticas Sin Azúcar por Mordor Intelligence
El mercado de bebidas energéticas sin azúcar fue valorado en 17,61 mil millones de USD en 2025 y se estima que crecerá desde 18,83 mil millones de USD en 2026 hasta 25,94 mil millones de USD en 2031, a una CAGR del 6,62% durante el período de pronóstico (2026-2031). El mercado se está expandiendo a medida que los consumidores reemplazan las bebidas energéticas azucaradas convencionales por alternativas sin azúcar, impulsados por preocupaciones de salud y una mayor disponibilidad en el comercio minorista. El desarrollo de productos está evolucionando hacia cafeína natural, electrolitos, vitaminas y listas de ingredientes más limpias, lo que respalda precios más elevados para algunos productos funcionales. Las marcas están llevando a cabo adquisiciones, alianzas de distribución y lanzamientos de sabores para atender ocasiones de consumo relacionadas con el fitness, la jornada laboral y la hostelería. Al mismo tiempo, el creciente escrutinio sobre el contenido de cafeína, el marketing dirigido a jóvenes y los edulcorantes artificiales está aumentando el costo y la complejidad del cumplimiento normativo. Las mayores oportunidades existen para las marcas que puedan equilibrar el sabor, el etiquetado transparente y los beneficios funcionales creíbles sin incrementar los niveles de cafeína.
Conclusiones Clave del Informe
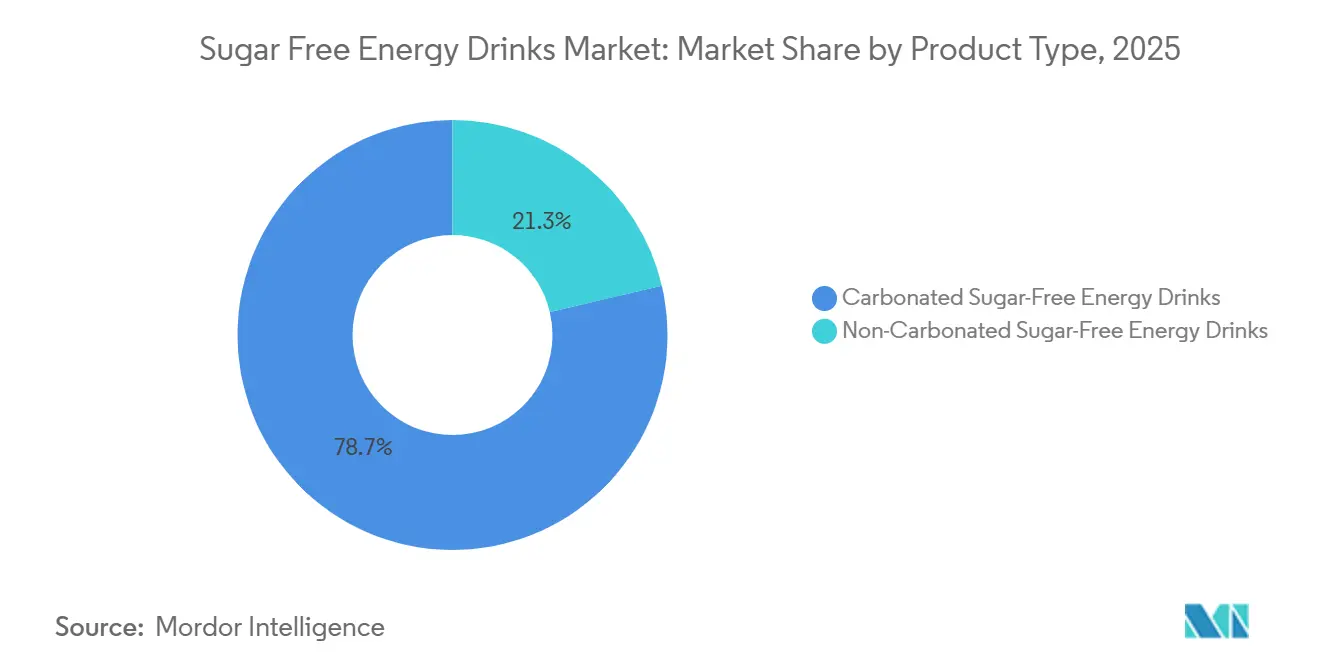
- Por tipo de producto, las bebidas energéticas sin azúcar carbonatadas representaron el 78,68% de la cuota del mercado de bebidas energéticas sin azúcar en 2025, mientras que se prevé que las bebidas energéticas sin azúcar no carbonatadas crezcan a una CAGR del 7,79% hasta 2031.
- Por tipo de envase, las latas de metal representaron el 67,34% de la cuota del mercado de bebidas energéticas sin azúcar en 2025, mientras que se prevé que las botellas de vidrio crezcan a una CAGR del 8,18% hasta 2031.
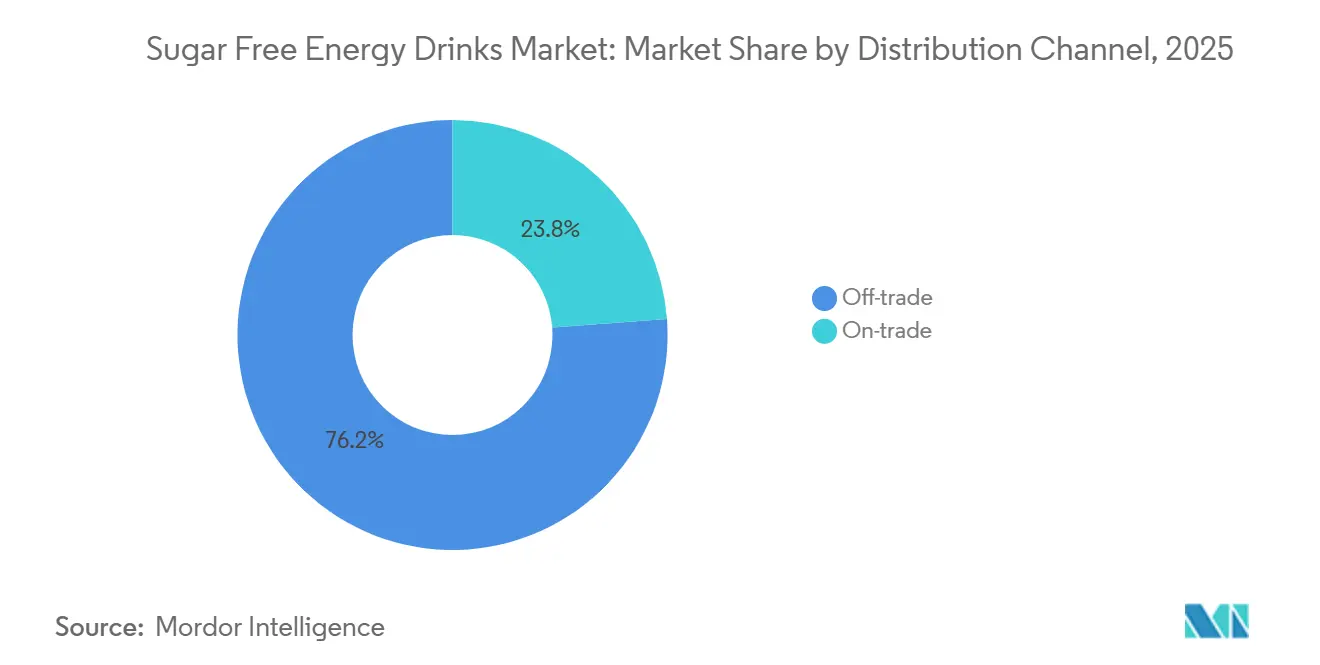
- Por canal de distribución, el canal fuera del establecimiento (off-trade) representó el 76,18% de la cuota del mercado de bebidas energéticas sin azúcar en 2025, mientras que se prevé que el canal en el establecimiento (on-trade) crezca a una CAGR del 8,97% hasta 2031.
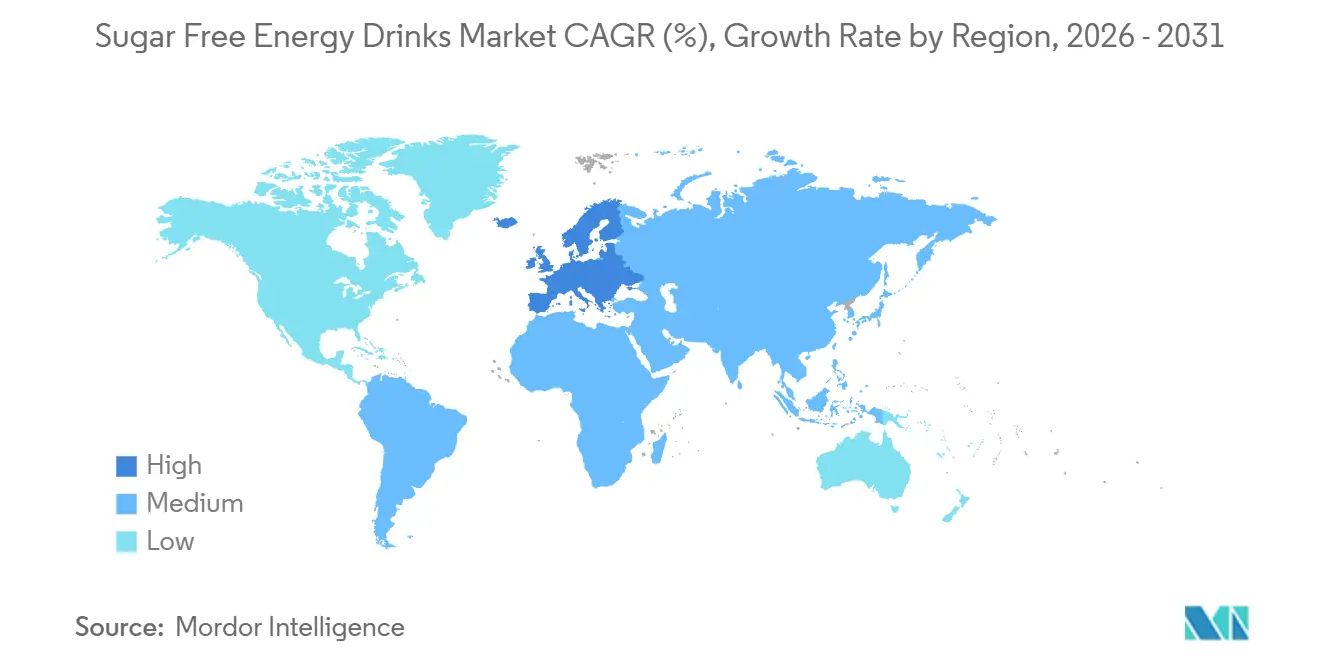
- Por geografía, América del Norte representó el 32,89% de la cuota del mercado de bebidas energéticas sin azúcar en 2025, mientras que se prevé que Europa crezca a una CAGR del 8,01% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reducción del azúcar y evitación de calorías impulsadas por la salud | +2.0% | Global, particularmente América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Adopción del fitness, el rendimiento deportivo y el estilo de vida activo | +1.5% | América del Norte, Australia, Corea del Sur, núcleo de Asia-Pacífico | Mediano plazo (2–4 años) |
| Innovación en edulcorantes naturales e ingredientes funcionales | +0.9% | Global; mayor adopción de formulaciones en América del Norte y Europa | Mediano plazo (2–4 años) |
| Creciente demanda de bebidas energéticas con etiqueta limpia y mejores para la salud | +0.7% | América del Norte, Europa, Japón | Largo plazo (≥ 4 años) |
| Innovación en sabores que amplía el atractivo de las bebidas energéticas sin azúcar | +0.6% | Global, con la expansión de variedades más rápida en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Convergencia de beneficios energéticos, de hidratación y funcionales | +0.4% | América del Norte y Asia-Pacífico, con expansión hacia Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Reducción del Azúcar y Evitación de Calorías Impulsadas por la Salud
La creciente conciencia sobre la salud y las preocupaciones relacionadas con el control de la glucosa en sangre están aumentando el interés de los consumidores en bebidas bajas en azúcar y calorías, lo que respalda la demanda de bebidas energéticas sin azúcar como alternativa a las bebidas energéticas convencionales con alto contenido de azúcar. Esta demanda es especialmente relevante en mercados con una carga significativa y creciente de diabetes. En 2021, China tenía un estimado de 140,9 millones de adultos de entre 20 y 79 años con diabetes, la cifra más alta a nivel mundial, y se proyecta que esta cifra alcance los 174,4 millones para 2045, según la Federación Internacional de Diabetes[1]. Esta amplia base de consumidores diabéticos y conscientes de su salud está impulsando la atención hacia el consumo de azúcar y alentando a los fabricantes de bebidas a desarrollar bebidas energéticas sin azúcar y bajas en calorías que proporcionen energía y estimulación sin el contenido de azúcar asociado con las formulaciones tradicionales.
Adopción del Fitness, el Rendimiento Deportivo y el Estilo de Vida Activo
La creciente participación en actividades físicas y de fitness está impulsando la demanda de bebidas que proporcionen energía y estimulación en torno al ejercicio, el entrenamiento y otras ocasiones activas. Esto crea una oportunidad de consumo relevante para las bebidas energéticas sin azúcar, que combinan la funcionalidad energética con una reducción del azúcar y las calorías. China ilustra este cambio: según la Tercera Encuesta Nacional sobre el Uso del Tiempo de la Oficina Nacional de Estadísticas, publicada en 2024, el 49,6% de los residentes participó en actividades deportivas y de fitness, con participantes que dedicaron un promedio de 1 hora y 10 minutos diarios a estas actividades[2]. La Oficina Nacional de Estadísticas señaló que la mayor tasa de participación reflejaba una creciente conciencia sobre el fitness y estilos de vida más saludables. A medida que el fitness se integra más en las rutinas diarias, las bebidas energéticas sin azúcar pueden servir como bebidas convenientes antes del entrenamiento, después del entrenamiento y para llevar, para consumidores que buscan energía sin el azúcar añadido de las formulaciones convencionales.
Innovación en Edulcorantes Naturales e Ingredientes Funcionales
La innovación en edulcorantes naturales e ingredientes funcionales está ampliando las posibilidades de formulación para las bebidas energéticas sin azúcar, ayudando a los fabricantes a satisfacer la demanda de los consumidores de productos más saludables y diferenciados. Ingredientes como la stevia, el fruto del monje y otros sistemas de edulcoración bajos o sin calorías permiten a las marcas reducir o eliminar el azúcar añadido manteniendo perfiles de sabor aceptables. Los ingredientes funcionales como electrolitos, vitaminas, minerales, aminoácidos, extractos botánicos y otros componentes orientados al rendimiento permiten que las bebidas energéticas vayan más allá de la simple entrega de cafeína hacia productos posicionados en torno al enfoque, la hidratación, la resistencia y el bienestar general. Esta combinación de innovación en edulcorantes y fortificación funcional está ampliando la diferenciación de productos y apoyando el desarrollo de formulaciones de bebidas energéticas sin azúcar más específicas.
Creciente Demanda de Bebidas Energéticas con Etiqueta Limpia y Mejores para la Salud
El creciente enfoque de los consumidores en la transparencia de los ingredientes, las formulaciones más simples y los atributos de productos más saludables está impulsando la demanda de bebidas energéticas con etiqueta limpia y mejores para la salud. Esta tendencia es especialmente relevante para las bebidas energéticas sin azúcar, ya que los consumidores quieren cada vez más productos que proporcionen energía y beneficios funcionales con menos azúcar e ingredientes reconocibles. En 2026, aproximadamente el 49% de los consumidores busca activamente productos con etiqueta limpia, mientras que el 65% reporta haber aumentado sus compras de productos con etiqueta limpia en los últimos cinco años, lo que refleja un cambio más amplio hacia opciones de productos más limpias[3]. Esta preferencia está impulsando a los fabricantes de bebidas energéticas a combinar el posicionamiento sin azúcar con sabores naturales, ingredientes reconocibles y formulaciones simplificadas, ampliando el atractivo de las bebidas energéticas sin azúcar entre los consumidores conscientes de su salud.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preocupaciones de salud asociadas con el alto consumo de cafeína | -0.5% | Global; agudo en mercados con alto consumo juvenil (Unión Europea, Asia-Pacífico) | Corto plazo (≤ 2 años) |
| Escrutinio regulatorio de los niveles de cafeína y el marketing de bebidas energéticas | -0.4% | Unión Europea, América del Norte, Australia; expansión hacia Oriente Medio, África y Asia-Pacífico | Mediano plazo (2–4 años) |
| Preocupaciones de los consumidores sobre los edulcorantes artificiales | -0.3% | América del Norte y Europa del Norte; emergente en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Percepciones negativas en torno al consumo frecuente de bebidas energéticas | -0.2% | Global, más fuerte en mercados con alto consumo adolescente | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones de Salud Asociadas con el Alto Consumo de Cafeína
Las preocupaciones sobre el consumo excesivo de cafeína pueden frenar el crecimiento del mercado de bebidas energéticas sin azúcar al generar dudas entre los consumidores conscientes de su salud y aumentar el escrutinio de las bebidas con alto contenido de cafeína. Aunque las formulaciones sin azúcar abordan las preocupaciones relacionadas con el azúcar añadido y las calorías, no eliminan los riesgos potenciales asociados con el alto consumo de cafeína. Por lo tanto, los consumidores pueden distinguir entre el posicionamiento de bajo contenido de azúcar y la salubridad general de la bebida, especialmente cuando los productos contienen altos niveles de cafeína o se consumen con frecuencia. Esto puede aumentar la demanda de un etiquetado más claro de la cafeína, formulaciones con cafeína moderada y mensajes de consumo responsable, al tiempo que puede limitar la adopción entre los consumidores sensibles a la cafeína o que buscan opciones de bebidas con menor estimulación.
Escrutinio Regulatorio de los Niveles de Cafeína y el Marketing de Bebidas Energéticas
El creciente escrutinio regulatorio sobre el contenido de cafeína, el etiquetado de productos, las declaraciones de propiedades saludables y las prácticas de marketing puede restringir el crecimiento del mercado de bebidas energéticas sin azúcar. Los reguladores en varios mercados están prestando mayor atención a cómo se formulan, etiquetan, publicitan y posicionan las bebidas con alto contenido de cafeína, especialmente cuando el marketing llega a consumidores más jóvenes. Los requisitos de cumplimiento pueden aumentar la complejidad de la formulación, el envasado y el marketing, mientras que las restricciones sobre los niveles de cafeína o las declaraciones promocionales pueden limitar la flexibilidad de los fabricantes para desarrollar y posicionar productos. Las diferencias en los requisitos regulatorios entre países crean desafíos adicionales para las marcas internacionales, que deben adaptar las formulaciones, el etiquetado y las estrategias de marketing para cumplir con los estándares locales en lugar de depender de un único enfoque de producto regional.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Dominancia de las Carbonatadas Persiste, las No Carbonatadas Crecen a Medida que las Ocasiones se DiversificanLas bebidas energéticas sin azúcar carbonatadas representaron una participación de mercado del 78,68% en 2025, respaldadas por décadas de condicionamiento de la categoría en la que la carbonatación sirve como señal sensorial predeterminada para la experiencia de la bebida energética. Los consumidores han llegado a asociar el burbujeo y el mordisco de la carbonatación con el inicio inmediato de energía, lo que dificulta que los formatos no carbonatados desplacen esta expectativa a escala. La compatibilidad del formato con la logística de cadena de frío, los expositores de comercio minorista de conveniencia y la infraestructura de máquinas expendedoras crea barreras estructurales que la diferenciación funcional por sí sola no puede superar. Estas ventajas de distribución refuerzan la dominancia de la carbonatación al mantener los productos carbonatados como la opción más visible y accesible en la más amplia gama de entornos minoristas.
Las variantes no carbonatadas, proyectadas para crecer a una CAGR del 7,79% entre 2026 y 2031, están ganando terreno al abordar ocasiones en las que la carbonatación es impráctica o no deseable: actividad física intensa, hidratación matutina y ventanas de merienda vespertina que los consumidores prefieren no asociar con el burbujeo. Un subformato emergente pero estructuralmente significativo es la bebida energética sin azúcar no carbonatada enriquecida con proteínas. Oath Sparkling Energy + Protein se lanzó en Target en abril de 2026 con 10 g de proteína completa y 100 mg de cafeína natural con cero azúcar, lo que indica que el formato de cruce proteína-energía es ahora comercialmente viable en los puntos de precio del comercio minorista convencional. Este desarrollo posiciona los formatos no carbonatados no simplemente como un nivel secundario, sino como el segmento donde la convergencia funcional está ocurriendo más rápidamente, con marcas que apuntan cada vez más a consumidores que buscan beneficios combinados de energía y nutrición en un solo producto.
Por Tipo de Envase:
Las Latas de Metal Dominan el Mercado, las Botellas de Vidrio Emergen como Vector PremiumLas latas de metal representaron una participación de mercado del 67,34% en 2025, lo que refleja su idoneidad en dimensiones clave relevantes para el comercio minorista de bebidas de alta rotación: bajo peso, propiedades de barrera que preservan la potencia de la cafeína y la integridad del sabor, y superficie imprimible para la diferenciación de marca. La compatibilidad del formato con las líneas de llenado de alta velocidad y la logística de cadena de frío establecida refuerza aún más su dominancia, convirtiéndolo en la opción predeterminada para los productores de bebidas energéticas del mercado masivo que operan a escala. Las latas de metal también se benefician de una infraestructura de reciclaje bien desarrollada en los principales mercados, lo que respalda su adopción continua entre los fabricantes que enfrentan presión para demostrar credenciales de sostenibilidad sin comprometer la eficiencia de costos.
Las botellas PET ocupan el nivel intermedio, valoradas por su capacidad de resellado, especialmente en entornos de gimnasio y fitness. Sin embargo, enfrentan un creciente escrutinio en los mercados premium debido a las preocupaciones sobre las tasas de reciclaje y una brecha de calidad percibida en relación con el vidrio. Las botellas de vidrio son el formato de envase de más rápido crecimiento, con una CAGR del 8,18% para 2026-2031, impulsadas por la premiumización, la penetración en el canal en el local y las asociaciones de sostenibilidad. El argumento estratégico para el vidrio se concentra en el canal en el local, donde la presentación en mesa del formato y la prima de precio se alinean con los objetivos de margen de los operadores de hostelería. Los formuladores de bebidas energéticas premium han citado explícitamente el vidrio como parte integral del posicionamiento en el local, y se espera que esta tendencia se fortalezca a medida que las bebidas energéticas continúen expandiendo su presencia en bares, restaurantes y hoteles donde la presentación y la calidad percibida del producto influyen en la disposición del consumidor a pagar.
Por Canal de Distribución:
El Canal Fuera del Local Consolida su Participación, el Canal En el Local Redefine el Mapa de OcasionesLa distribución fuera del local representó el 76,18% del mercado de bebidas energéticas sin azúcar en 2025, respaldada por la presencia establecida de la categoría en tiendas de conveniencia, supermercados, hipermercados y comercio minorista en línea. Dentro del canal fuera del local, las tiendas de conveniencia siguen siendo el entorno de mayor volumen por metro cuadrado, impulsadas por el alto tráfico de clientes y el comportamiento de compra por impulso. El comercio minorista en línea está demostrando un crecimiento estructural más rápido a medida que las marcas utilizan los canales directos al consumidor para probar nuevos sabores, recopilar comentarios de los consumidores y construir relaciones con los consumidores antes de una distribución minorista más amplia. La creciente disponibilidad de modelos de suscripción y promociones digitales dirigidas ha fortalecido aún más la posición del comercio minorista en línea dentro del segmento fuera del local.
Se prevé que el canal en el local crezca a una CAGR del 8,97% entre 2026 y 2031, la más rápida entre todos los segmentos de distribución, lo que refleja un cambio en las bebidas energéticas de una compra por impulso a una ocasión de hostelería deliberada. Los bares, restaurantes y locales de entretenimiento están incorporando cada vez más bebidas energéticas sin azúcar en sus menús de bebidas, tanto como opciones independientes como mezcladores. Los datos de Technomic muestran que las menciones de bebidas energéticas en los menús de restaurantes aumentaron un 45,8% entre el tercer trimestre de 2020 y el tercer trimestre de 2025, y las bebidas energéticas representan ahora el segmento de refrescos de más rápido crecimiento en el mercado en el local del Reino Unido. Esta tendencia apunta a un cambio más amplio en el comportamiento del consumidor, donde las bebidas energéticas se consumen en entornos sociales y de restauración en lugar de únicamente como bebidas funcionales para llevar.
Análisis Geográfico
Mercado de Bebidas Energéticas Sin Azúcar en América del Norte
América del Norte representó el 32,89% del mercado global de bebidas energéticas sin azúcar en 2025, respaldada por un ecosistema minorista maduro, un alto consumo per cápita de bebidas energéticas y la presencia de marcas globales con sede en Estados Unidos que utilizan su mercado local para probar formulaciones y formatos. La profundidad estructural del mercado estadounidense se refleja en la escala de la reciente actividad de fusiones y adquisiciones: la adquisición de Alani Nu por parte de Celsius Holdings por 1,8 mil millones de USD en abril de 2025, seguida de la inversión de PepsiCo de 585 millones de USD en acciones preferentes de Celsius Holdings y la adquisición simultánea de Rockstar Energy por parte de Celsius en agosto de 2025, que en conjunto están reconfigurando el panorama competitivo a un ritmo que refleja la escala de este mercado.
Mercado de Bebidas Energéticas Sin Azúcar en Europa
Europa es la región de mayor crecimiento, con una CAGR proyectada del 8,01% para 2026–2031. Alemania lidera en tamaño de mercado, mientras que Francia y el Reino Unido registran el crecimiento en valor más pronunciado. El entorno minorista de Alemania es particularmente destacable: los datos de NielsenIQ para 2025 confirman que los volúmenes de bebidas energéticas sin azúcar crecieron un 23,5%, incluso cuando la categoría más amplia de bebidas no alcohólicas registró tendencias de volumen planas. Este desplazamiento intracategoría pone de relieve la preferencia estructural por el formato sin azúcar frente a las alternativas convencionales.
Mercado de Bebidas Energéticas Sin Azúcar en Asia-Pacífico
Asia-Pacífico es un mercado dinámico y estructuralmente diverso. El envejecimiento de la población de Japón y su alta densidad de máquinas expendedoras per cápita lo convierten en un motor de crecimiento diferenciado en comparación con India, donde la rápida urbanización entre la demografía millennial está configurando la demanda. Los datos del Ministerio de Economía, Comercio e Industria de Japón sobre el mercado de bebidas funcionales confirman una creciente diversificación de ingredientes, que incluye arginina, citrulina y cepas funcionales de Lactobacillus, junto con un cambio más amplio hacia el posicionamiento sin azúcar entre las principales marcas. La cartera japonesa de Suntory, por ejemplo, ha transitado hacia una composición mayoritariamente sin azúcar.
Panorama Competitivo
Mercado de Bebidas Energéticas Sin Azúcar en África
El mercado de bebidas energéticas sin azúcar está fragmentado, con el nivel superior —Red Bull, Monster Beverage y Celsius Holdings— ocupando posiciones globales significativas pero no dominantes. El patrón competitivo definitorio de 2024-2026 es la consolidación de plataformas: los conglomerados de bebidas establecidos están adquiriendo marcas retadoras de alto crecimiento en lugar de desarrollar alternativas sin azúcar de forma orgánica. Este enfoque refleja la realidad de que construir valor de marca en el segmento funcional lleva años, mientras que las adquisiciones ofrecen un camino más rápido hacia la participación de mercado.
Celsius y PepsiCo profundizaron su asociación en agosto de 2025, con Celsius convirtiéndose en el líder estratégico de energía de PepsiCo en América del Norte. El acuerdo también incorporó a Alani Nu dentro de la red de distribución de PepsiCo en Estados Unidos y Canadá. Monster ha ampliado su gama sin azúcar a través de nuevos sabores en lugar de depender principalmente de adquisiciones. La empresa declaró que Ultra Wild Passion superó en ventas a su competidor sin azúcar más cercano en más de 170 millones de USD a finales de 2025. La ventaja competitiva proviene cada vez más de la renovación de sabores, el alcance de distribución y la capacidad de respaldar las declaraciones funcionales con evidencia creíble.
Red Bull lanzó Red Bull Zero en los Estados Unidos en enero de 2025, seguido de su expansión a Australia en junio de 2025 y a los Emiratos Árabes Unidos en mayo de 2026. Estos lanzamientos escalonados demuestran cómo una empresa establecida puede probar la aceptación del consumidor mientras construye conocimiento de distribución. Zevia, Guru Organic Energy Corp. y marcas vinculadas a celebridades como Prime Energy también están aumentando la presión sobre los actores establecidos para que renueven sus carteras de productos. El mercado de bebidas energéticas sin azúcar sigue abierto a los retadores, pero escalar una marca ahora depende de una distribución confiable, un etiquetado conforme a la normativa y una propuesta que pueda mantener el interés del consumidor más allá de la prueba inicial.
Líderes de la Industria de Bebidas Energéticas Sin Azúcar
-
Monster Beverage Corporation
-
PepsiCo, Inc.
-
Red Bull GmbH
-
The Coca-Cola Company
-
A.G. Barr P.L.C.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bebidas Energéticas Sin Azúcar Empresas cubiertas en este informe
- A.G. Barr P.L.C.
- Alani Nu
- AriZona Beverages USA LLC
- Carabao Group Public Company Limited
- Celsius Holdings, Inc.
- Congo Brands
- Ghost Beverages, LLC
- Guru Organic Energy Corp.
- Living Essentials, LLC
- Monster Beverage Corporation
- PepsiCo, Inc.
- Red Bull GmbH
- Reign Beverage Company LLC
- Suntory Holdings Limited
- Synergy CHC Corp.
- The Coca-Cola Company
- Vital Pharmaceuticals, Inc.
- Woodbolt Distribution, LLC
- ZOA Energy
- Zevia PBC
Desarrollos recientes de la industria en Mercado de Bebidas Energéticas Sin Azúcar
- Septiembre de 2026: BeGOAT Clean Energy lanzó su sabor Mandarina Naranja Sin Azúcar, ampliando su cartera sin azúcar con una fórmula de origen vegetal, sin OMG y con 200 mg de cafeína de origen natural, posicionando la marca frente a las formulaciones sintéticas convencionales.
- Mayo de 2026: Red Bull GmbH lanzó Red Bull Zero en los Emiratos Árabes Unidos, extendiendo su variante sin calorías endulzada con fruto del monje al mercado del Golfo e indicando una estrategia de lanzamiento global por fases para la nueva formulación.
- Mayo de 2026: Monster Energy lanzó sabores sin azúcar temáticos del 250.º aniversario de América, incluyendo Ultra Red, White and Blue Razz, disponibles en latas slim de edición limitada de 12 oz y paquetes variados de 12 latas, reforzando los lanzamientos limitados por ocasión como mecanismo de crecimiento dentro de su línea sin azúcar Ultra.
Alcance del Informe Global del Mercado de Bebidas Energéticas Sin Azúcar
Las bebidas energéticas sin azúcar son bebidas funcionales formuladas para proporcionar energía, alerta y estimulación sin azúcar añadido, típicamente a través de cafeína, vitaminas, aminoácidos, extractos botánicos y edulcorantes bajos o sin calorías. Disponibles en formulaciones carbonatadas y no carbonatadas, se consumen para mejorar la energía, la alerta mental y el rendimiento físico. Se posicionan cada vez más como alternativas con menor contenido de azúcar o calorías a las bebidas energéticas convencionales, manteniendo al mismo tiempo los beneficios funcionales asociados con la categoría.
El mercado global de bebidas energéticas sin azúcar está segmentado por tipo de producto, tipo de envase, canal de distribución y geografía. Por tipo de producto, el mercado se divide en bebidas energéticas sin azúcar carbonatadas y no carbonatadas. Por tipo de envase, el mercado se divide en botellas de vidrio, latas de metal y botellas PET. Por canal de distribución, el mercado se divide en fuera del local y en el local. El canal fuera del local se subdivide a su vez en tiendas de conveniencia, comercio minorista en línea, supermercados/hipermercados y otros canales fuera del local. Por geografía, el mercado se divide en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. El informe proporciona el tamaño del mercado y los pronósticos en términos de valor (USD) y volumen (litros) para todos los segmentos anteriores.
Resumen de la segmentación
| Botellas de Vidrio |
| Lata de Metal |
| Botellas PET |
| Fuera del Local | Tiendas de Conveniencia |
| Venta Minorista en Línea | |
| Supermercado/Hipermercado | |
| Otros | |
| En el Local |
| África | Egipto |
| Nigeria | |
| Sudáfrica | |
| Resto de África | |
| Asia-Pacífico | Australia |
| China | |
| India | |
| Indonesia | |
| Japón | |
| Malasia | |
| Corea del Sur | |
| Tailandia | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Europa | Bélgica |
| Francia | |
| Alemania | |
| Italia | |
| Países Bajos | |
| Rusia | |
| España | |
| Turquía | |
| Reino Unido | |
| Resto de Europa | |
| Oriente Medio | Qatar |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| América del Norte | Canadá |
| México | |
| Estados Unidos | |
| Resto de América del Norte | |
| América del Sur | Argentina |
| Brasil | |
| Resto de América del Sur |
| Tipo de Envase | Botellas de Vidrio | |
| Lata de Metal | ||
| Botellas PET | ||
| Canal de Distribución | Fuera del Local | Tiendas de Conveniencia |
| Venta Minorista en Línea | ||
| Supermercado/Hipermercado | ||
| Otros | ||
| En el Local | ||
| Región | África | Egipto |
| Nigeria | ||
| Sudáfrica | ||
| Resto de África | ||
| Asia-Pacífico | Australia | |
| China | ||
| India | ||
| Indonesia | ||
| Japón | ||
| Malasia | ||
| Corea del Sur | ||
| Tailandia | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Europa | Bélgica | |
| Francia | ||
| Alemania | ||
| Italia | ||
| Países Bajos | ||
| Rusia | ||
| España | ||
| Turquía | ||
| Reino Unido | ||
| Resto de Europa | ||
| Oriente Medio | Qatar | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| América del Norte | Canadá | |
| México | ||
| Estados Unidos | ||
| Resto de América del Norte | ||
| América del Sur | Argentina | |
| Brasil | ||
| Resto de América del Sur | ||
Definición de mercado
- Bebidas Gaseosas - Las bebidas gaseosas se refieren a bebidas no alcohólicas que están carbonatadas y típicamente aromatizadas, que contienen dióxido de carbono disuelto para crear efervescencia. Estas bebidas comúnmente incluyen cola, lima-limón, naranja y varios refrescos con sabor a frutas. Comercializadas en latas, botellas o dispensadores de fuente.
- Jugos - Hemos considerado los jugos envasados que abarcan bebidas no alcohólicas derivadas de frutas, verduras o una combinación de ambas, procesadas y selladas en varios formatos de envase como botellas, cartones o bolsas. Excluyendo los jugos frescos, este segmento de mercado involucra jugos preparados y conservados comercialmente, a menudo con conservantes y sabores añadidos.
- Té Listo para Beber y Café Listo para Beber - El té listo para beber y el café listo para beber son bebidas no alcohólicas preenvasadas que se elaboran y preparan para su consumo sin dilución adicional. El té listo para beber generalmente incluye varias variedades de té, infusionadas con sabores y edulcorantes, y viene en botellas, latas o cartones. De manera similar, el café listo para beber implica formulaciones de café preelaborado, a menudo mezclado con leche, azúcar o aromatizantes, y está convenientemente envasado para su consumo sobre la marcha.
- Bebidas Energéticas - Las bebidas energéticas son bebidas no alcohólicas formuladas para proporcionar un rápido impulso de energía y estado de alerta. Mientras que las bebidas deportivas son bebidas diseñadas para hidratar y reponer electrolitos, particularmente después del esfuerzo físico, el ejercicio o la actividad intensa.
| Palabra clave | Definición |
|---|---|
| Bebidas Gaseosas | Las bebidas gaseosas son una combinación de agua carbonatada y aromatizante, endulzadas con azúcar o edulcorantes sin azúcar. |
| Cola Estándar | La Cola Estándar se define como el sabor original del refresco de cola. |
| Cola Dietética | Un refresco a base de cola que no contiene azúcar o contiene cantidades bajas de azúcar. |
| Carbonatos con Sabor a Frutas | Una bebida carbonatada preparada a partir de jugo de fruta/sabor a fruta con agua carbonatada y que contiene azúcar, dextrosa, azúcar invertido o glucosa líquida, ya sea individualmente o en combinación. Puede contener aceite de cáscara y esencias de frutas. |
| Jugo | El jugo es una bebida elaborada a partir de la extracción o prensado del líquido natural contenido en frutas y verduras. |
| Jugo 100% | Jugo de fruta/verdura elaborado a partir de fruta en forma de su jugo sin agua añadida para completar el volumen. No está permitido añadir azúcares, edulcorantes, conservantes, aromatizantes o colorantes al jugo de fruta. |
| Bebidas de Jugo (hasta el 24% de Jugo) | Bebidas de jugo de fruta/verdura con hasta el 24% de extracto de fruta/verdura. |
| Néctares (25-99% de Jugo) | Jugos que pueden tener entre el 25 y el 99% de fruta, con los límites legales mínimos definidos según el tipo de fruta. |
| Concentrados de Jugo | Los concentrados de jugo son aquellas formas de jugos cuando se elimina la mayor parte de este líquido, resultando en un producto espeso y similar al jarabe conocido como concentrado de jugo. |
| Café Listo para Beber | Bebidas de café envasadas que se venden en forma preparada y están listas para su consumo en el momento de la compra. |
| Café con Hielo | Un café con hielo es una versión fría del café, generalmente una combinación de espresso caliente y leche con hielo añadido. |
| Café de Extracción en Frío | La extracción en frío, también llamada extracción con agua fría o prensado en frío, se elabora remojando café molido en agua a temperatura ambiente durante varias horas. |
| Té Listo para Beber | El té listo para beber es un producto de té envasado listo para su consumo inmediato sin necesidad de preparación o infusión. |
| Té con Hielo | El té con hielo es una bebida elaborada a partir de té sin leche pero con azúcar y a veces aromatizantes de frutas, bebida fría. |
| Té Verde | El té verde es una bebida de té que promueve el estado de alerta mental, alivia los síntomas digestivos y promueve la pérdida de peso. |
| Té de Hierbas | Las bebidas de té de hierbas se elaboran a partir de la infusión o decocción de hierbas, especias u otro material vegetal en agua caliente. |
| Bebida Energética | Un tipo de bebida que contiene compuestos estimulantes, generalmente cafeína, que se comercializa como proveedora de estimulación mental y física. Pueden o no estar carbonatadas y también pueden contener azúcar, otros edulcorantes o extractos de hierbas, entre numerosos posibles ingredientes. |
| Bebidas Energéticas Sin Azúcar o Bajas en Calorías | Las Bebidas Energéticas Sin Azúcar o Bajas en Calorías son bebidas energéticas sin azúcar, endulzadas artificialmente, con pocas o ninguna caloría. |
| Bebida Energética Tradicional | Las Bebidas Energéticas Tradicionales son bebidas sin gas funcionales que contienen ingredientes diseñados para aumentar la energía del consumidor. |
| Bebidas Energéticas Naturales/Orgánicas | Las bebidas energéticas naturales/orgánicas son bebidas energéticas libres de edulcorantes artificiales y colorantes sintéticos. En cambio, contienen ingredientes de origen natural como té verde, yerba mate y extractos botánicos. |
| Shots Energéticos | Una bebida energética pequeña pero altamente concentrada que contiene grandes cantidades de cafeína y/u otros estimulantes. La cantidad es comparativamente menor en comparación con las bebidas energéticas. |
| Bebida Deportiva | Las bebidas deportivas son bebidas diseñadas específicamente para el suministro rápido de líquidos, carbohidratos y electrolitos antes, durante o después del ejercicio. |
| Isotónica | Las bebidas isotónicas contienen concentraciones similares de sal y azúcar que el cuerpo humano, y están diseñadas para reponer rápidamente los líquidos perdidos durante el ejercicio pero con un aumento de carbohidratos. |
| Hipertónica | Las bebidas hipertónicas tienen una mayor concentración de sal y azúcar que el cuerpo humano. Se consumen mejor después del ejercicio, ya que es importante reponer los niveles de glucógeno rápidamente después del ejercicio. |
| Hipotónica | Las bebidas hipotónicas están diseñadas para reponer rápidamente los líquidos perdidos durante el ejercicio. Tienen un contenido de carbohidratos muy bajo y una concentración de sal y azúcar menor que la del cuerpo humano. |
| Agua Enriquecida con Electrolitos | El agua con electrolitos es agua infusionada con minerales con carga eléctrica, como sodio, potasio, calcio y magnesio. |
| Bebidas Deportivas a Base de Proteínas | Las bebidas deportivas a base de proteínas son aquellas bebidas deportivas que tienen proteínas añadidas que mejorarán el rendimiento y reducirán la degradación de las proteínas musculares. |
| En el Local | El canal en el local se refiere a los lugares que venden bebidas para su consumo inmediato en el establecimiento, como bares, restaurantes y pubs. |
| Fuera del Local | Fuera del local generalmente significa lugares como licorerías, supermercados y otros lugares donde no se consume la bebida de inmediato. |
| Tienda de Conveniencia | Un negocio minorista que proporciona al público una ubicación conveniente para comprar rápidamente una amplia variedad de productos y servicios de consumo, generalmente alimentos y gasolina. |
| Tienda Especializada | Una tienda especializada es un comercio que ofrece una amplia variedad de marcas, estilos o modelos dentro de una categoría de bienes relativamente estrecha. |
| Venta Minorista en Línea | La venta minorista en línea es un tipo de comercio electrónico mediante el cual una empresa vende bienes o servicios directamente a los consumidores desde un sitio web. |
| Envase Aséptico | El envase aséptico se refiere al llenado de un producto frío y comercialmente estéril en condiciones estériles en un recipiente y cierre preesterilizados en condiciones estériles para formar un sello que excluya eficazmente los microorganismos. Estos incluyen envases tetra, cartones, bolsas, etc. |
| Botella PET | Botella PET significa una botella hecha de tereftalato de polietileno. |
| Latas de Metal | Recipientes metálicos hechos de aluminio o acero estañado o galvanizado, que se utilizan comúnmente para envasar alimentos, bebidas u otros productos. |
| Vasos Desechables | Vaso desechable significa un vaso u otro recipiente diseñado para uso único para servir bebidas, como agua, bebidas frías, bebidas calientes y bebidas alcohólicas. |
| Generación Z | Una forma de referirse al grupo de personas que nacieron a finales de la década de 1990 y principios de la de 2000. |
| Millennial | Cualquier persona nacida entre 1981 y 1996 (de 23 a 38 años en 2019) se considera un Millennial. |
| Taurina | La taurina es un aminoácido que apoya la salud inmunológica y la función del sistema nervioso. |
| Bares y Pubs | Es un establecimiento de bebidas con licencia para servir bebidas alcohólicas para su consumo en el local. |
| Cafetería | Es un establecimiento de servicio de alimentos que sirve refrigerios (principalmente café) y comidas ligeras. |
| Sobre la Marcha | Significa hacer/tratar algo mientras se está ocupado con otra cosa y sin desviar los planes para acomodarlo. |
| Penetración de Internet | La Tasa de Penetración de Internet corresponde al porcentaje de la población total de un país o región determinado que utiliza Internet. |
| Máquina Expendedora | Una máquina que dispensa artículos pequeños como alimentos, bebidas o cigarrillos cuando se inserta una moneda o ficha. |
| Tienda de Descuento | Una tienda de descuento ofrece un formato minorista en el que los productos se venden a precios que son en principio inferiores a un "precio minorista completo" real o supuesto. Las tiendas de descuento se basan en compras al por mayor y distribución eficiente para mantener bajos los costos. |
| Etiqueta Limpia | Las etiquetas limpias en el mercado de bebidas son bebidas elaboradas con pocos ingredientes de origen natural y que no están o solo están ligeramente procesadas. |
| Cafeína | Un compuesto alcaloide que es un estimulante del sistema nervioso central. Se utiliza principalmente de forma recreativa, como potenciador cognitivo leve para aumentar el estado de alerta y el rendimiento atencional. |
| Deporte Extremo | Los deportes de acción, deportes de aventura o deportes extremos son actividades percibidas como que implican un alto grado de riesgo. |
| Entrenamiento en Intervalos de Alta Intensidad | Incorpora varias rondas que alternan entre varios minutos de movimientos de alta intensidad para aumentar significativamente la frecuencia cardíaca al menos al 80% de la frecuencia cardíaca máxima, seguidos de períodos cortos de movimientos de menor intensidad. |
| Vida Útil | El período de tiempo durante el cual un artículo permanece utilizable, apto para el consumo o vendible. |
| Refresco de Crema | El refresco de crema es un refresco dulce. Generalmente aromatizado con vainilla y basado en el sabor de un flotador de helado. |
| Cerveza de Raíz | La cerveza de raíz es un refresco dulce norteamericano elaborado tradicionalmente con la corteza de la raíz del árbol de sasafrás Sassafras albidum o la vid de Smilax ornata como sabor principal. La cerveza de raíz es típicamente, aunque no exclusivamente, no alcohólica, sin cafeína, dulce y carbonatada. |
| Refresco de Vainilla | Un refresco carbonatado aromatizado con vainilla. |
| Sin Lácteos | Un producto que no contiene leche ni productos lácteos de vacas, ovejas o cabras. |
| Bebidas Energéticas Sin Cafeína | Las bebidas energéticas sin cafeína se basan en otros ingredientes para aumentar la energía. Las opciones populares incluyen aminoácidos, vitaminas del grupo B y electrolitos. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: IDENTIFICAR VARIABLES CLAVE: Con el fin de construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se prueban contra los números históricos del mercado disponibles. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Construir un Modelo de Mercado: Las estimaciones del tamaño del mercado para los años de pronóstico son en términos nominales. La inflación no forma parte de los precios, y el precio de venta promedio se mantiene constante durante todo el período de pronóstico para cada país.
- Paso 3: Validar y Finalizar: En este importante paso, todos los números del mercado, variables y evaluaciones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la Investigación: Informes sindicados, asignaciones de consultoría personalizada, bases de datos y plataformas de suscripción




