
Tamaño y Participación del Mercado de Brisket
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
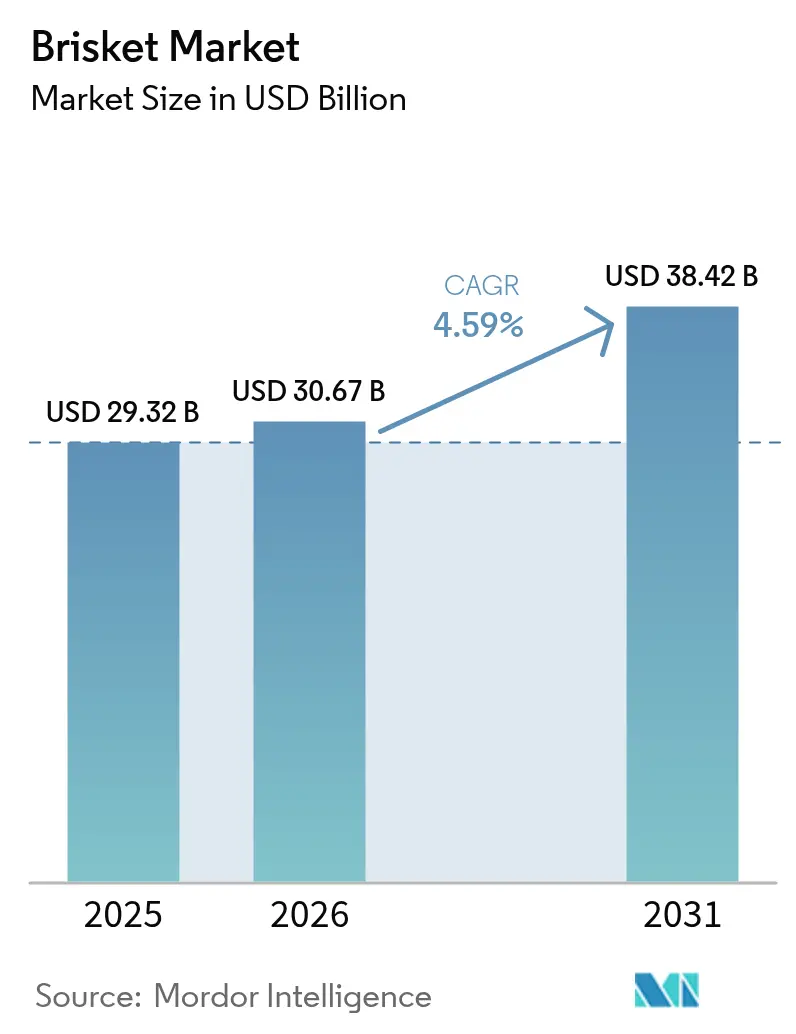
| Tamaño del Mercado (2026) | 30.67 Mil millones de dólares |
| Tamaño del Mercado (2031) | 38.42 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.59 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
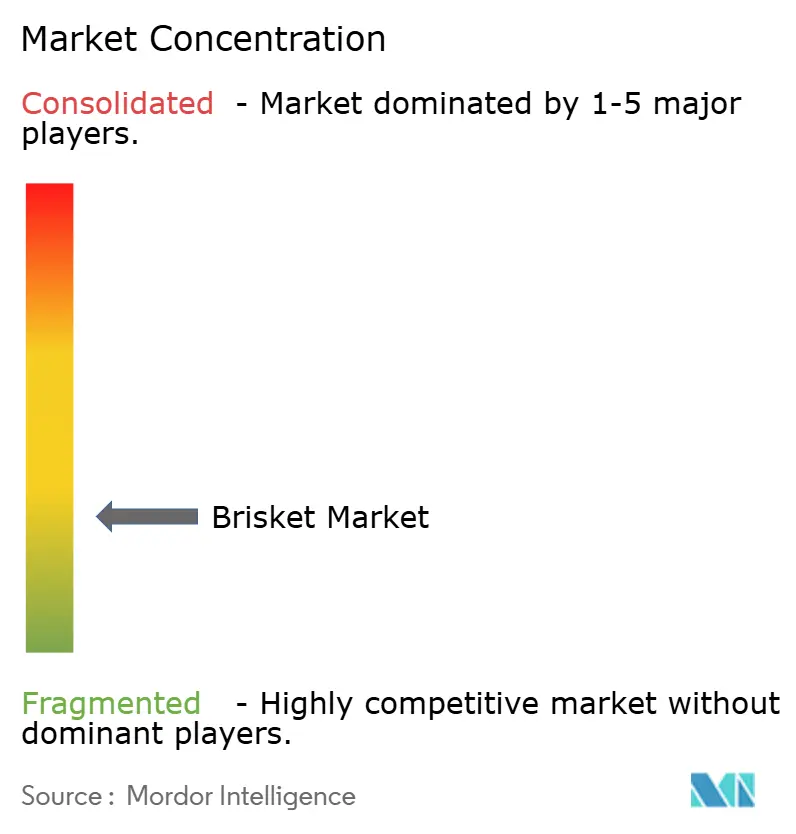
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Brisket por Mordor Intelligence
El tamaño del mercado de brisket fue valorado en USD 29,32 mil millones en 2025 y se estima que crecerá desde USD 30,67 mil millones en 2026 hasta alcanzar USD 38,42 mil millones en 2031, a una CAGR del 4,59% durante el período de pronóstico (2026-2031). La creciente demanda proviene tanto de cocineros domésticos como de restaurantes que buscan opciones de carne de res de alta calidad y cocción lenta. Si bien América del Norte domina el consumo, la región de Asia-Pacífico muestra un fuerte potencial de crecimiento debido al aumento del consumo de proteínas y la recuperación del sector de servicios de alimentación. La expansión del mercado está impulsada por innovaciones en cortes preenvasados, productos de etiqueta limpia y tecnologías de empaque avanzadas en el comercio minorista. Los restaurantes continúan presentando el brisket como un elemento clave del menú para atraer clientes y mantener márgenes de ganancia. El mercado, sin un procesador dominante, permite que las marcas regionales establezcan presencia en el mercado a través de prácticas sostenibles y perfiles de sabor distintivos.
Conclusiones Clave del Informe
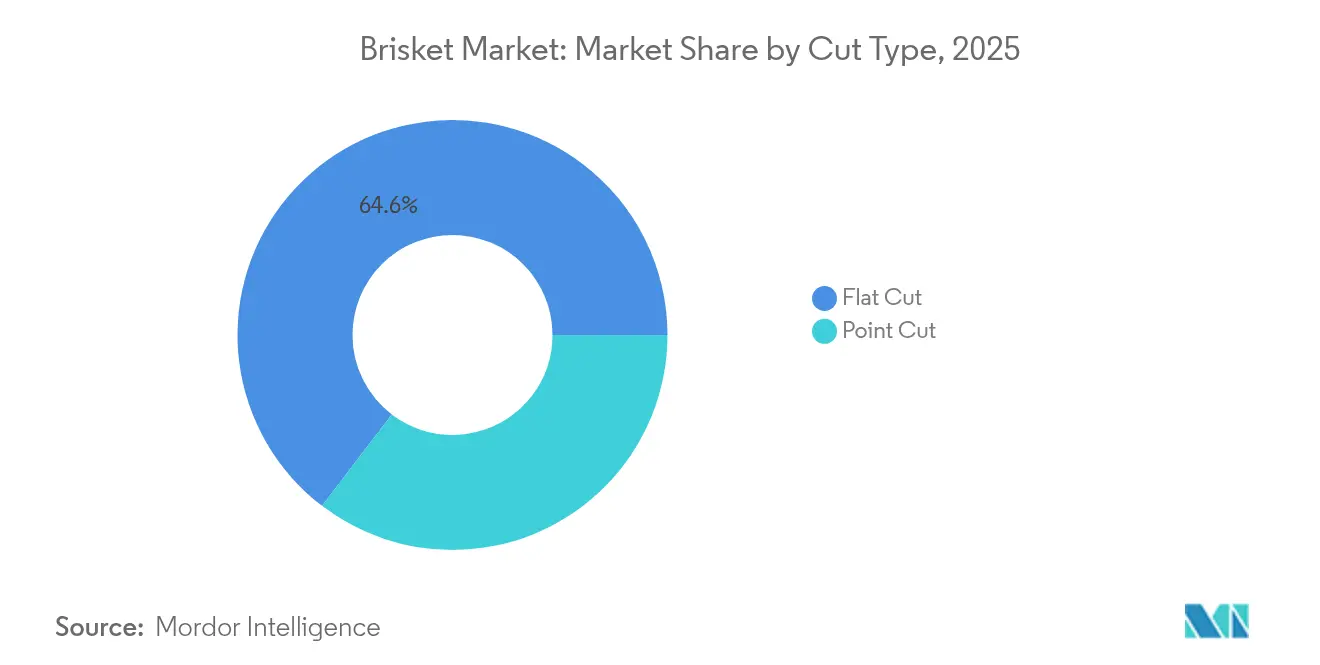
- Por tipo de corte, el corte plano capturó el 64,62% de la participación del mercado de brisket en 2025, mientras que se proyecta que el corte de punta registre la CAGR más rápida del 5,42% hasta 2031.
- Por tipo de producto, el brisket convencional mantuvo el 84,62% de los ingresos en 2025; el brisket orgánico está proyectado para expandirse a una CAGR del 6,63% hasta 2031.
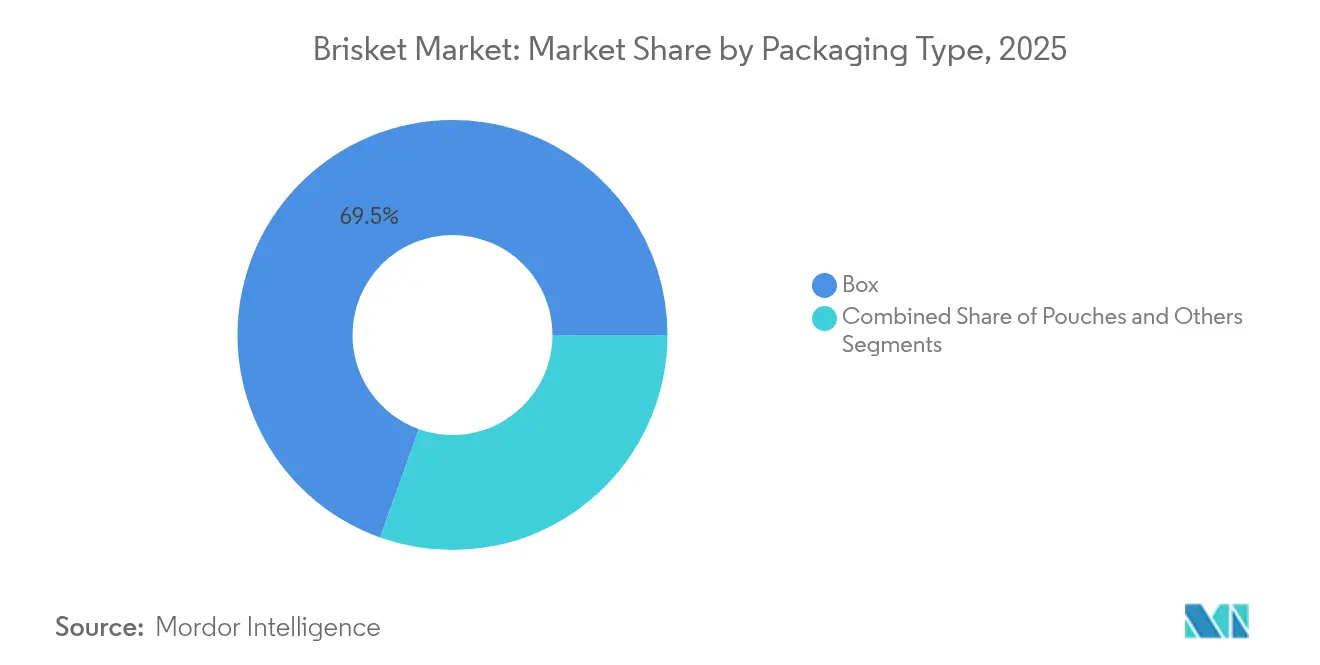
- Por empaque, los formatos de caja representaron el 69,54% de la participación del tamaño del mercado de brisket en 2025, mientras que se prevé que las bolsas crezcan a una CAGR del 5,68%.
- Por uso final, los servicios de alimentación representaron el 59,62% del tamaño del mercado de brisket en 2025, aunque los canales minoristas avanzan a una CAGR del 6,23%.
- Por geografía, América del Norte lideró con una participación de ingresos del 45,02% en 2025, pero se espera que Asia-Pacífico registre una CAGR del 7,70% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Brisket
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de carne rica en proteínas en las dietas diarias | +1.2% | Global, con mayor impacto en Asia-Pacífico y mercados emergentes | Largo plazo (≥ 4 años) |
| Creciente popularidad de la cocina a la barbacoa en los mercados globales | +0.9% | América del Norte, expandiéndose a Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de restaurantes de servicio rápido y de comida casual | +0.8% | Global, particularmente centros urbanos en mercados en desarrollo | Mediano plazo (2-4 años) |
| Aumento del consumo de carne de res en mercados regionales emergentes | +1.1% | Asia-Pacífico, Oriente Medio, América Latina | Largo plazo (≥ 4 años) |
| Disponibilidad de brisket envasado en canales minoristas y en línea | +0.6% | América del Norte y Europa, expandiéndose globalmente | Corto plazo (≤ 2 años) |
| Avances en el procesamiento de carne y la logística de cadena de frío | +0.4% | Global, con prioridad en regiones sensibles a la temperatura | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente demanda de carne rica en proteínas en las dietas diarias
La demanda de proteínas está aumentando significativamente en los mercados emergentes, donde las crecientes poblaciones de clase media están impulsando el crecimiento anual del consumo, particularmente en Indonesia y el África Subsahariana. La preferencia de los consumidores por alimentos ricos en proteínas está cambiando los patrones de consumo de carne, con el brisket ganando popularidad debido a su alto contenido de proteínas y propiedades de colágeno. Este cambio es evidente en varios segmentos demográficos, desde profesionales urbanos hasta familias conscientes de la salud. El perfil nutricional del brisket, combinado con su versatilidad en diferentes métodos de cocción, lo ha posicionado como una opción preferida tanto en el sector doméstico como en el de servicios de alimentación. Esta tendencia beneficia el consumo de brisket a medida que los consumidores consideran cada vez más la carne como un componente esencial de sus requerimientos nutricionales. La creciente conciencia sobre el papel de las proteínas en el mantenimiento muscular, la función inmunológica y la salud en general ha fortalecido aún más la posición del brisket en el mercado tanto en mercados tradicionales como emergentes.
Expansión de restaurantes de servicio rápido y de comida casual
La expansión del sector de servicios de alimentación está creando canales de demanda sustanciales para el brisket, con cadenas de restaurantes que incorporan cada vez más cortes premium para diferenciar sus ofertas y capturar márgenes más altos. Los restaurantes de varios segmentos, desde cadenas de servicio rápido como Arby's hasta establecimientos de comida casual, han incorporado con éxito el brisket en sus menús. El complejo proceso de preparación y el prolongado tiempo de cocción del brisket crea una ventaja competitiva para los restaurantes frente a la cocina doméstica. La expansión de restaurantes en mercados emergentes es particularmente significativa para la demanda de brisket, ya que los operadores buscan establecer un posicionamiento premium a través de ofertas de proteínas distintivas que justifiquen precios más altos en comparación con los cortes de uso común. La trayectoria de crecimiento del canal de servicios de alimentación se alinea con las preferencias de los consumidores por la gastronomía experiencial y los sabores complejos que son difíciles de replicar en casa, posicionando al brisket como un vehículo ideal para las estrategias de diferenciación de los restaurantes.
Aumento del consumo de carne de res en mercados regionales emergentes
Los mercados emergentes están impulsando cambios fundamentales en los patrones globales de consumo de carne de res, con un consumo per cápita de carne de res en los Estados Unidos de 59,2 libras, según los datos del Departamento de Agricultura de los Estados Unidos [1]Fuente: Departamento de Agricultura de los Estados Unidos, "Proyecciones Agrícolas del USDA hasta 2034," ers.usda.gov. Las asociaciones estratégicas de JD Super con el Instituto de Promoción de la Carne de Res de Argentina y marcas internacionales como BRF y Marfrig demuestran cómo los minoristas chinos están ampliando las importaciones de carne premium para atender a más de 600 millones de usuarios a través de sofisticadas redes logísticas. El Oriente Medio presenta oportunidades de crecimiento particularmente sólidas, con el desarrollo económico y los mayores precios del petróleo impulsando la demanda de cortes de carne premium, incluidas aplicaciones especializadas en hoteles y restaurantes que favorecen cortes distintivos como el brisket. Las exportaciones de carne de res de los Estados Unidos están aprovechando estas tendencias, con la Federación de Exportadores de Carne de los Estados Unidos implementando estrategias específicas para educar a los compradores sobre la calidad y versatilidad de la carne de res estadounidense, centrándose particularmente en cortes alternativos que ofrecen diferenciación de valor en mercados sensibles al precio. Estas dinámicas de los mercados emergentes están creando un crecimiento sostenido de la demanda de brisket a medida que los consumidores en economías en desarrollo priorizan cada vez más la calidad de las proteínas y la sofisticación culinaria.
Avances en el procesamiento de carne y la logística de cadena de frío
Las innovaciones tecnológicas en el procesamiento de carne y la gestión de la cadena de frío están permitiendo la expansión del mercado de brisket al mejorar la calidad del producto, extender la vida útil y reducir los costos de distribución. Los sistemas de almacén automatizados manejan los briskets a una temperatura más baja mientras reducen el consumo de energía y mejoran la eficiencia del movimiento de mercancías, demostrando cómo la tecnología está optimizando las operaciones de almacenamiento en frío. Las innovaciones en la gestión de la cadena de frío son particularmente críticas para la distribución del brisket, ya que las investigaciones muestran que la temperatura de transporte impacta significativamente en la estabilidad del color y la pérdida por purga, con temperaturas más bajas que producen mejores atributos de calidad que extienden la vida útil en el comercio minorista. Las tecnologías de empaque avanzadas, incluido el empaque al vacío con piel y el empaque en atmósfera modificada con monóxido de carbono, están extendiendo el potencial de ventas geográfico al tiempo que reducen el desperdicio de carne que ocurre durante el transporte, creando nuevas oportunidades de mercado para la distribución de brisket.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en los Pronósticos de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto costo del brisket en comparación con otros cortes de carne | -0.8% | Global, particularmente en mercados emergentes sensibles al precio | Corto plazo (≤ 2 años) |
| Estrictas regulaciones gubernamentales sobre estándares de procesamiento de carne | -0.6% | América del Norte y Europa, expandiéndose a Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente popularidad de alternativas alimentarias veganas y de origen vegetal | -0.4% | América del Norte y Europa, con expansión a zonas urbanas de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Restricciones religiosas y éticas sobre las prácticas de consumo de carne de res | -0.3% | Oriente Medio, India, partes de África y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto costo del brisket en comparación con otros cortes de carne
El alto precio del brisket en comparación con otros cortes de carne crea barreras significativas para la expansión del mercado, especialmente en segmentos sensibles al precio y economías emergentes donde las decisiones de compra de proteínas dependen en gran medida del costo. El precio premium afecta tanto a los mercados minoristas como mayoristas, limitando una adopción más amplia por parte de los consumidores en varios segmentos de ingresos. Los consumidores se adaptan eligiendo opciones más asequibles, con los entusiastas de la barbacoa que utilizan el asado de paleta como sustituto rentable para mantener los métodos de cocción tradicionales. Este cambio en el comportamiento del consumidor refleja dinámicas de mercado más amplias donde la sensibilidad al precio influye en los patrones de selección de carne. En los servicios de alimentación, los operadores enfrentan desafíos para equilibrar los precios del menú con las expectativas de los clientes, restringiendo a menudo el brisket a elementos premium del menú u ofertas promocionales en lugar de elementos regulares del menú. La disponibilidad limitada en los establecimientos de servicios de alimentación impacta aún más el potencial de crecimiento del mercado, ya que los restaurantes gestionan cuidadosamente sus estructuras de costos mientras mantienen los márgenes de ganancia.
Estrictas regulaciones gubernamentales sobre estándares de procesamiento de carne
Los requisitos de cumplimiento normativo crean complejidad operativa y cargas de costos que pueden restringir el crecimiento del mercado, particularmente para los procesadores más pequeños que buscan ingresar a la producción de brisket o ampliar las capacidades de distribución. El Servicio de Inspección y Seguridad Alimentaria del Departamento de Agricultura de los Estados Unidos enfrenta desafíos continuos para finalizar los estándares de patógenos, con el trabajo pausado en varios estándares críticos, incluidos los de Salmonella en carne molida cruda, creando incertidumbre para los procesadores que planifican inversiones en instalaciones. La Oficina de Responsabilidad Gubernamental ha instado al Departamento de Agricultura de los Estados Unidos a desarrollar planes de priorización para los estándares de patógenos y mejorar la coordinación entre agencias, destacando las brechas regulatorias que podrían impactar la supervisión de la seguridad alimentaria y los costos de cumplimiento [2]Fuente: Oficina de Responsabilidad Gubernamental de los Estados Unidos, "SEGURIDAD ALIMENTARIA: El USDA Debe Tomar Medidas Adicionales para Fortalecer la Supervisión de la Carne y las Aves de Corral," gao.gov. El complejo panorama regulatorio a menudo requiere inversiones de capital significativas en actualizaciones de equipos, instalaciones de prueba y sistemas de monitoreo de cumplimiento, lo que puede ser particularmente oneroso para los nuevos participantes del mercado. Dichos desafíos regulatorios actúan colectivamente como una restricción significativa del mercado, afectando particularmente a los participantes más pequeños del mercado y potencialmente limitando el crecimiento general del mercado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Corte: El Dominio del Corte Plano Impulsa el Crecimiento del Volumen
El brisket de corte plano representa el 64,62% de la participación de mercado en 2025, lo que refleja las preferencias de los consumidores y los servicios de alimentación por su perfil más magro y características de cocción más predecibles que se alinean con los requisitos de preparación comercial. El corte de punta representa el segmento de más rápido crecimiento con una CAGR del 5,42% hasta 2031, impulsado por los entusiastas de la barbacoa y los restaurantes premium que buscan el mayor contenido de grasa y los perfiles de sabor más complejos que ofrece el corte de punta. La segmentación refleja diferencias fundamentales en las aplicaciones culinarias, con el corte plano preferido para presentaciones en lonchas y el corte de punta favorecido para preparaciones deshebradas y aplicaciones especiales de barbacoa.
Las iniciativas de educación al consumidor por parte de organizaciones como el Consejo de Carne de Res de Texas están ampliando la conciencia sobre las aplicaciones específicas de cada corte a través de programas como Smoke Lab, donde los participantes aprenden técnicas de parrilla que optimizan las características de cada corte, según los datos del Consejo de Carne de Res de Texas de 2025. La segmentación por tipo de corte también está influenciada por la economía del procesamiento, ya que la forma más uniforme de los cortes planos permite un empaque más eficiente y un mejor control de porciones para las aplicaciones de servicios de alimentación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Tipo de Producto: El Segmento Orgánico Acelera el Posicionamiento Premium
El brisket convencional tiene el 84,62% de la participación de mercado en 2025, impulsado por cadenas de suministro establecidas y precios competitivos que atraen tanto a consumidores como a empresas de servicios de alimentación. La amplia disponibilidad, la calidad consistente y los menores costos de producción del brisket convencional lo convierten en la opción preferida para la mayoría de los puntos de venta minoristas, restaurantes y compradores institucionales. El segmento de brisket orgánico está creciendo a una CAGR del 6,63% hasta 2031, a medida que los consumidores demuestran disposición a pagar precios más altos por productos con métodos de producción verificados y certificaciones de sostenibilidad.
El crecimiento del brisket orgánico está respaldado por una mayor transparencia en la cadena de suministro y sistemas de trazabilidad que justifican los precios premium. Los productores orgánicos están implementando tecnologías avanzadas de seguimiento y programas de certificación para garantizar la autenticidad del producto y satisfacer las demandas de los consumidores de información detallada sobre la producción. Los actores del mercado están lanzando nuevos productos al mercado, debido a la creciente demanda de productos orgánicos. La creciente conciencia sobre el impacto ambiental y las preocupaciones sobre el bienestar animal continúa impulsando el interés de los consumidores en las opciones orgánicas, particularmente entre las poblaciones urbanas y los grupos demográficos de mayores ingresos.
Por Empaque: La Innovación Impulsa la Adopción por Conveniencia
El empaque en caja tiene el 69,54% de la participación de mercado en 2025, respaldado por los sistemas de distribución minorista y de servicios de alimentación que priorizan el empaque rígido para la protección del producto y la eficiencia de apilamiento. El dominio del empaque en caja se debe a su durabilidad, rentabilidad y capacidad para soportar diversas condiciones de transporte y almacenamiento. Las bolsas experimentan la tasa de crecimiento más alta con una CAGR del 5,68% hasta 2031, debido a los avances en el empaque al vacío y las tecnologías de atmósfera modificada que extienden la vida útil del producto mientras reducen el uso de materiales. El aumento en la adopción de bolsas es particularmente notable en las comidas listas para consumir y los productos con porciones controladas, donde la conveniencia y la eficiencia de espacio son factores cruciales.
El mercado está evolucionando a través de desarrollos de empaque sostenible, incluidas bolsas termorretráctiles reciclables y plásticos de base madera, en respuesta a las regulaciones ambientales y las preferencias de los consumidores. Los fabricantes están invirtiendo en materiales de base biológica e implementando principios de economía circular en sus diseños de empaque. La integración de características de empaque inteligente, como códigos QR e indicadores de frescura, mejora el monitoreo de la seguridad alimentaria y el acceso a la información del consumidor. Estas tecnologías permiten el seguimiento en tiempo real de la calidad del producto y proporcionan información detallada sobre el origen y el manejo. Los nuevos formatos de empaque, incluido el empaque para cocinar, abordan los requisitos de seguridad alimentaria al tiempo que reducen el contacto directo con la carne cruda, alineándose con las tendencias actuales del comercio minorista en cuanto a conveniencia y sostenibilidad. La industria también está explorando soluciones de empaque antimicrobiano e indicadores sensibles a la temperatura para mejorar la seguridad alimentaria y reducir el desperdicio en toda la cadena de suministro.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Uso Final: El Impulso del Canal Minorista Desafía el Liderazgo de los Servicios de Alimentación
Las aplicaciones de servicios de alimentación representan el 59,62% del consumo de brisket en 2025, ya que la complejidad del corte y los requisitos de cocción favorecen la preparación profesional. Los restaurantes, los servicios de catering y los proveedores institucionales de servicios de alimentación prefieren el brisket debido a su experiencia en técnicas de cocción lenta y equipos especializados. Los canales de servicios de alimentación están lanzando nuevas recetas de brisket al mercado, debido a la creciente demanda de productos entre los consumidores. Por ejemplo, en abril de 2025, Freddy's Frozen Custard and Stakeburgers lanzó una nueva hamburguesa BBQ Brisket Stakeburgers elaborada con brisket en lonchas ahumado en horno de leña durante 16 horas.
Se proyecta que los canales minoristas crezcan a una CAGR del 6,23% hasta 2031, impulsados por la creciente popularidad de la barbacoa doméstica, las ventas directas al consumidor de carne y el empaque minorista mejorado. La expansión del segmento minorista está respaldada por programas de educación al consumidor e innovaciones en empaque que simplifican la preparación doméstica. Los minoristas están introduciendo cortes de brisket pretrimados y con porciones controladas y proporcionando instrucciones de cocción detalladas para ayudar a los consumidores a obtener mejores resultados. Este crecimiento se alinea con las preferencias de los consumidores por experiencias gastronómicas premium en el hogar, ya que cada vez más personas buscan recrear comidas de calidad de restaurante en casa. La disponibilidad de dispositivos de cocina inteligentes y tutoriales de cocina en línea ha alentado aún más a los cocineros domésticos a experimentar con la preparación de brisket.
Análisis Geográfico
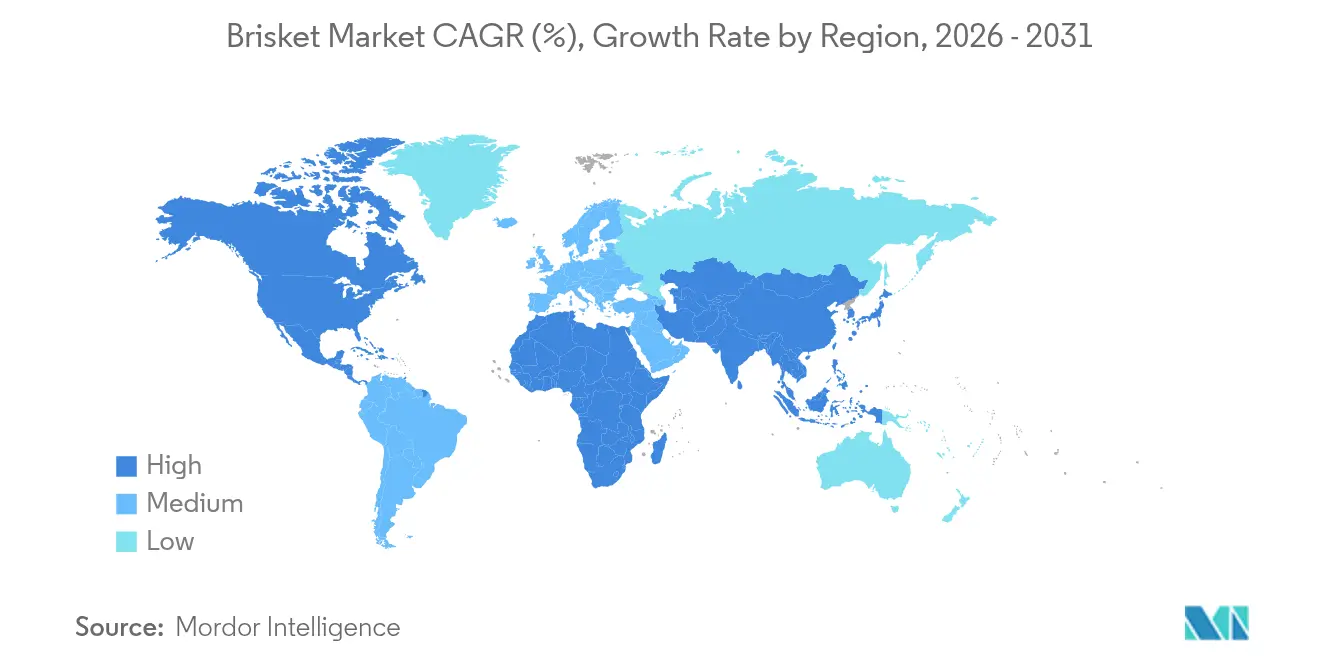
América del Norte mantiene el liderazgo del mercado con una participación del 45,02% en 2025, anclada por profundas tradiciones de barbacoa y una sofisticada infraestructura de servicios de alimentación que respalda el consumo de brisket en múltiples canales. El dominio de la región refleja la familiaridad establecida de los consumidores con la preparación del brisket, la amplia penetración de restaurantes y las redes de distribución minorista optimizadas para cortes de carne premium. La región se beneficia de cadenas de suministro integradas que van desde el rancho hasta el comercio minorista, con grandes procesadores como JBS invirtiendo USD 200 millones en instalaciones de Texas y Colorado en febrero de 2025 para mejorar la capacidad y eficiencia de producción. La madurez del mercado norteamericano crea oportunidades para el posicionamiento premium y los productos de valor agregado, con los segmentos de alimentación con pasto y orgánicos mostrando un potencial de crecimiento particular a medida que los consumidores priorizan cada vez más la sostenibilidad y la transparencia en la producción.
Se proyecta que la región de Asia-Pacífico crezca a una CAGR del 7,70% hasta 2031, convirtiéndola en el mercado regional de más rápido crecimiento. Este crecimiento proviene del rápido desarrollo económico, la urbanización y el cambio en las preferencias dietéticas hacia alimentos ricos en proteínas. Las mejoras de India en la producción de carne de res a través de mejores prácticas de cría y gestión fortalecen el suministro regional, mientras que Indonesia demuestra una creciente demanda de proteínas. La región presenta oportunidades sustanciales para los exportadores internacionales, con la carne de res de los Estados Unidos manteniendo posiciones sólidas en Japón y Corea del Sur mientras se expande hacia mercados emergentes a través de iniciativas de educación y promoción.
La Unión Europea demuestra potencial de crecimiento para las exportaciones de carne de res de los Estados Unidos, respaldado por el aumento del consumo de carne de alta calidad y los acuerdos comerciales que facilitan las importaciones de ganado no tratado con hormonas. Los mercados de Oriente Medio muestran una mayor demanda debido al crecimiento económico y los mayores precios del petróleo, particularmente en el sector de servicios de alimentación, donde los hoteles y restaurantes buscan ofertas de proteínas premium. Los mercados de América del Sur exhiben un papel dual, con países como Brasil operando como grandes exportadores mientras desarrollan el consumo doméstico de carne de res premium y las exportaciones. Según los datos de la Associação Brasileira das Indústrias Exportadoras de Carnes de 2023, Brasil exportó USD 554,44 millones de carne de res y ternera a la Unión Europea. Los variados patrones de crecimiento entre regiones reflejan diferencias en el desarrollo económico, las preferencias culturales y los marcos regulatorios que influyen en el acceso al mercado y la demanda de los consumidores de cortes de carne de res premium, incluido el brisket.

Panorama regulatorio
La falda de res, como corte de carne cruda, está regulada por regímenes de higiene alimentaria, inspección, etiquetado y certificación de exportación que varían según la jurisdicción, pero que convergen en el control de riesgos y la trazabilidad. En los Estados Unidos, la supervisión del Servicio de Inocuidad e Inspección de los Alimentos (FSIS) del USDA determina las prácticas de procesamiento y etiquetado, y la fecha de cumplimiento obligatorio de la norma final sobre las declaraciones voluntarias de origen estadounidense entró en vigor en enero de 2026, lo que endurece las expectativas de documentación para las representaciones de origen en los productos regulados por el FSIS. Los programas de inspección del FSIS también sustentan los controles de proceso a nivel de planta (incluida la verificación de letalidad y estabilización, y el uso de sustancias aprobadas mediante la Directiva 7120.1 del FSIS), que influyen en las especificaciones de producción de la falda de res y en las opciones de empaque utilizadas en el comercio minorista y el foodservice.
A nivel internacional, las normas y certificados orientados al comercio afectan el acceso de la falda de res y las convenciones de denominación entre fronteras. Las normas de carne bovina de la UNECE (ECE/CTCS/WP.7/2023/24) proporcionan una referencia común para la clasificación de canales y cortes que favorece la comunicación entre mercados, mientras que las exportaciones a mercados como la Unión Europea requieren el cumplimiento de los requisitos modelo de certificación de sanidad animal/salud pública establecidos en la legislación de la Unión. Australia regula las exportaciones bajo las Export Control (Meat and Meat Products) Rules 2021 (modificadas en 2025) y exige una producción y transporte higiénicos alineados con la norma AS 4696:2023. En mayo de 2026, ABIEC y la China Meat Association firmaron un memorando de entendimiento para armonizar la nomenclatura de los cortes de carne de res brasileños destinados a China, lo que subraya cómo la alineación en la denominación y especificación de cortes se ha convertido en un requisito práctico, adyacente a lo regulatorio, para los flujos comerciales de falda de res de gran volumen.
Análisis de la cadena de valor
La cadena de valor de la falda de res sigue la cadena más amplia de la carne bovina, desde la producción de ganado hasta el procesamiento y la distribución posterior. El suministro previo se origina en operaciones de cría de vacas y terneros, pasa por sistemas de crianza y engorde inicial, y luego llega al engorde final (a menudo en corrales de engorde) antes del sacrificio y la fabricación. La etapa de procesamiento (sacrificio, despiece primario, fabricación de la falda de res, recorte y empaque) es un punto de control crítico porque determina el rendimiento, la consistencia de las especificaciones (flat frente a point) y el cumplimiento de los programas de inspección e inocuidad alimentaria. En los Estados Unidos, la capacidad de sacrificio inspeccionada a nivel federal está estructuralmente concentrada, por lo que el acceso a espacios de fabricación, mano de obra y almacenamiento en frío son variables clave para la disponibilidad de falda de res.
Aguas abajo, la falda de res fluye a través de dos rutas principales: minorista (supermercados/hipermercados, carnicerías/especializados, y en línea/directo al consumidor) y foodservice (restaurantes, QSR/restauración informal, catering e instituciones). Los distribuidores de foodservice de línea amplia atienden a operadores pequeños y medianos, mientras que las grandes cuentas minoristas y las cadenas de barbacoa dependen cada vez más de contratos directos con procesadores para asegurar la trazabilidad de lotes, especificaciones consistentes y continuidad de suministro en medio de la volatilidad de precios y disponibilidad. La logística de cadena de frío y el empaque (formatos al vacío, en caja lista para exhibición, y bolsas) conectan a los procesadores con los usuarios finales, y los cuellos de botella suelen surgir en torno a la capacidad de procesamiento geográficamente concentrada, la sensibilidad regulatoria/sanitaria para las exportaciones, y el costo de cumplir con las crecientes expectativas de sostenibilidad y verificación en los programas de compras.
Panorama Competitivo
El mercado de brisket opera con fragmentación, creando oportunidades significativas tanto para los procesadores establecidos como para los nuevos actores para capturar participación de mercado a través de estrategias de diferenciación. Los principales procesadores de carne, incluidos Tyson Foods, JBS y Cargill, dominan a través de la integración vertical, extensas redes de distribución y escala de procesamiento que permite la eficiencia de costos y el suministro consistente.
El panorama competitivo se caracteriza por inversiones estratégicas en capacidad de procesamiento, adopción de tecnología y optimización de la cadena de suministro, con empresas que aprovechan la automatización y las innovaciones en la cadena de frío para mejorar la eficiencia operativa y la calidad del producto. Las dinámicas competitivas emergentes incluyen el auge de especialistas en ventas directas al consumidor como ButcherBox y Crowd Cow, que están capturando segmentos de mercado premium a través de modelos de suscripción y abastecimiento especializado que proporciona acceso a cortes únicos que a menudo no están disponibles en los canales minoristas tradicionales.
La adopción de tecnología se está convirtiendo en un diferenciador clave, con empresas que implementan trazabilidad mediante cadena de bloques, control de calidad impulsado por inteligencia artificial y sistemas de procesamiento automatizados para mejorar la seguridad alimentaria, reducir costos y mejorar la confianza del cliente. El entorno competitivo está además moldeado por los requisitos de cumplimiento normativo y las presiones de sostenibilidad, creando barreras de entrada para los actores más pequeños mientras recompensa a las empresas que pueden demostrar excelencia operativa y responsabilidad ambiental. Existen oportunidades de espacio en blanco en la especialización regional, el posicionamiento orgánico y de alimentación con pasto, y las soluciones de empaque innovadoras que extienden la vida útil y mejoran la conveniencia tanto para aplicaciones minoristas como de servicios de alimentación.
Líderes de la Industria del Brisket
Conagra Brands
JBS USA Holdings
Hormel Foods Corporation
Cargill Inc.
Tyson Foods
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Los formatos de falda de res con valor agregado y las soluciones empacadas crean espacios donde los procesadores y las marcas pueden reducir la complejidad de preparación para los operadores, al mismo tiempo que mejoran la consistencia para los cocineros domésticos. Las señales recientes de comercialización incluyen el lanzamiento de Smithfield Culinary de su Smoke'NFast Chopped Beef Brisket para foodservice (septiembre de 2025) y la expansión del surtido en el canal minorista a través de Rancher's Premium Smokehouse, que introdujo su embutido de puntas quemadas de falda de res en los establecimientos de Kroger a partir de abril de 2026. Juntos, estos movimientos respaldan oportunidades en ofertas de falda de res precocida, en porciones controladas y con mayor procesamiento, alineadas con las limitaciones de mano de obra en el foodservice y las compras orientadas a la conveniencia en el comercio minorista.
Las inversiones del lado de la oferta y los programas de política también están cambiando dónde se fabrica la falda de res y con qué fiabilidad se mueve a lo largo de la cadena, lo que crea oportunidades para la capacidad, la automatización y el abastecimiento basado en contratos. En febrero de 2026, JBS USA inició la construcción de una expansión de 150 millones de USD en su planta de carne de res en Cactus, Texas, que añade capacidad de fabricación y una sala de carne molida ampliada, lo que respalda un mayor rendimiento de cortes de carne y flexibilidad de fabricación. Los mecanismos de apoyo público también apuntan a un énfasis continuo en la resiliencia del procesamiento doméstico, incluido el anuncio del USDA de un programa SPUR de 500 millones de USD en junio de 2026 para apoyar a los procesadores independientes que enfrentan costos por escasez de suministro. En el ámbito comercial, los cambios regulatorios y de cuotas pueden redirigir los flujos de falda de res entre regiones, y China implementó un sistema de cuota arancelaria para la carne de res vigente a partir del 1 de enero de 2026, lo que aumenta la importancia de la preparación en materia de certificación de exportación y las estrategias de diversificación de mercado para los exportadores que apuntan a los centros de demanda de Asia-Pacífico.
Desarrollos recientes del sector
- Abril de 2026: Rancher's Premium Smokehouse se asoció con Kroger para llevar su Brisket Burnt Ends Sausage a los pasillos, con un lanzamiento que comenzó el 27 de abril en establecimientos seleccionados, incluidos Kroger, Fry's y Smith's. El lanzamiento amplía las ofertas de valor agregado relacionadas con la falda de res en el comercio minorista convencional y respalda una demanda incremental más allá de los cortes tradicionales de falda de res cruda.
- Febrero de 2026: JBS USA inició la construcción de una expansión de 150 millones de USD en su planta de producción de carne de res en Cactus, Texas, que añade un nuevo piso de fabricación y una sala de carne molida ampliada, con finalización prevista para principios de 2027. El proyecto refuerza la infraestructura de fabricación y procesamiento a gran escala que influye en la disponibilidad, las especificaciones y el costo de servicio de la falda de res tanto para clientes de foodservice como minoristas.
- Septiembre de 2024: Chipotle introdujo la falda de res ahumada en los Estados Unidos como proteína de menú por tiempo limitado, utilizando falda de res criada de manera responsable, sazonada y terminada con una salsa BBQ de chile. La promoción a escala nacional aumentó la visibilidad para el consumidor de los productos de menú a base de falda de res y reforzó la demanda de falda de res por parte de grandes cadenas de restaurantes que dependen de un suministro estable y especificaciones de corte consistentes.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado de falda de res se define como el valor generado por la venta de cortes de falda de res y productos basados en falda de res en los canales minorista y de foodservice, contabilizado en el punto en que el producto se vende al mercado en cada geografía.
Exclusiones de alcance: excluimos los ingresos provenientes de ganado vivo, cueros y despojos, y cortes de carne de res más amplios que no se comercializan y venden como falda de res.
Descripción general de la segmentación
- Por Tipo de Corte
- Corte de Punta
- Corte Plano
- Por Tipo de Producto
- Brisket Convencional
- Brisket Orgánico
- Por Empaque
- Caja
- Bolsas
- Otros
- Por Uso Final
- Minorista
- Supermercados/Hipermercados
- Carnicerías y Tiendas Especializadas
- Tiendas Minoristas en Línea
- Otros Canales de Distribución
- Servicios de Alimentación
- Minorista
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Países Bajos
- Polonia
- Bélgica
- Suecia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Indonesia
- Corea del Sur
- Tailandia
- Singapur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Perú
- Resto de América del Sur
- Oriente Medio y África
- Sudáfrica
- Arabia Saudita
- Emiratos Árabes Unidos
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental ayudó a establecer la estructura inicial para la demanda y los precios de la falda de res, antes de que los supuestos clave se pusieran a prueba mediante entrevistas. Utilizamos estadísticas públicas de ganado y carne, series de precios y flujos comerciales de fuentes como el USDA (incluido el ERS), la FAOSTAT, el UN Comtrade y los ministerios de agricultura nacionales, y luego alineamos esas cifras con las definiciones de categoría utilizadas por las autoridades aduaneras y reguladoras alimentarias.
Para mantener el modelo práctico, también revisamos informes anuales de empresas y presentaciones a inversionistas, actualizaciones de logística refrigerada en la prensa reconocida, y notas de categoría de asociaciones comerciales enfocadas en carne y alimentos minoristas. Cuando fue necesario, se utilizaron suscripciones pagas para obtener información financiera e inteligencia empresarial, lecturas a nivel de envíos de importación y exportación, y bases de datos de patentes para percibir la actividad de empaque y procesamiento. Las fuentes documentales enumeradas aquí son ilustrativas, y se utilizaron fuentes públicas y pagas adicionales para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para poner a prueba lo que las fuentes documentales no podían resolver con claridad, especialmente los supuestos de rendimiento de la falda de res, los cambios en la combinación de canales y la prima de precio entre las ofertas convencionales y orgánicas. Hablamos con procesadores, distribuidores, minoristas, compradores de foodservice y participantes vinculados al empaque, de modo que los precios, el movimiento de volumen y los patrones de sustitución pudieran verificarse a lo largo de la cadena y en las principales regiones consumidoras.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 27% | Directivos (CXO): 14% | APAC: 50% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 37% | EMEA: 31% |
| Actores más pequeños: 22% | Gerentes: 49% | América: 19% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que se utilizan la producción de carne de res, los factores de rendimiento del corte de falda de res y el comercio neto para reconstruir el conjunto de suministro de falda de res por región, que luego se traduce en valor utilizando bandas de precios observadas en el comercio minorista y el foodservice. Para evitar desviarnos de la realidad, corroboramos los resultados mediante verificaciones selectivas de abajo hacia arriba, como el precio de venta promedio (ASP) muestreado por canal multiplicado por los volúmenes de consumo estimados, junto con verificaciones de coherencia con proveedores y distribuidores recogidas en entrevistas.
Los insumos clave que impulsan la falda de res incluyen los volúmenes de sacrificio de ganado, el rendimiento de falda de res por canal, la proporción vendida a través del comercio minorista frente al foodservice, el ritmo de premiumización de la falda de res orgánica y con valor agregado, y la capacidad de cadena de frío y las condiciones de flete que influyen en la disponibilidad transfronteriza. Los pronósticos se construyeron utilizando análisis de escenarios, donde se ajustan factores como los ciclos de suministro de carne de res, los precios de menú vinculados a la inflación y la sensibilidad del gasto del consumidor, y luego se refinan con la visión de consenso recopilada de los encuestados primarios. Cuando la información de abajo hacia arriba era escasa en un país, utilizamos indicadores proxy como el consumo de carne de res per cápita y la dependencia de las importaciones para evitar sobrestimar los volúmenes locales.
Validación de datos y ciclo de actualización
Los resultados se verifican frente a señales independientes, incluidos los totales públicos de producción y comercio, los rendimientos típicos de corte y los movimientos de precios observados, y luego el modelo se revisa cuando las brechas resultan demasiado grandes para explicarse con los factores conocidos. Las verificaciones de varianza se realizan a través de regiones y canales, de modo que un salto inusual en una parte del modelo debe conciliarse con lo que compradores y vendedores reportan en términos reales.
Antes de la aprobación final, un segundo analista revisa los supuestos, los cálculos y los cambios de un año a otro, y volvemos a contactar a las fuentes cuando un factor clave cambia o cuando nuevos datos públicos contradicen la visión anterior. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos importantes, y se completa una revisión final antes de la entrega para que los clientes reciban la visión más actualizada.
Tamaño del mercado de falda de res de Mordor Intelligence frente a otras estimaciones publicadas
Las cifras publicadas del mercado de falda de res pueden parecer muy dispares porque el corte se define de manera diferente entre los estudios, y porque los precios por canal y las decisiones sobre la forma del producto no se tratan de la misma manera. Algunas cifras también utilizan años base diferentes o convierten monedas en momentos distintos, lo que puede ampliar la brecha incluso cuando el panorama de demanda subyacente es similar.
En nuestras verificaciones, los principales factores de dispersión fueron si las estimaciones incluyen cortes de carne de res adyacentes vendidos para uso en barbacoa, cómo se escala con el tiempo el precio de la falda de res orgánica y con valor agregado, y si el comercio minorista y el foodservice se valoran utilizando series de precios separadas o un precio combinado único. El momento del año base también importa, ya que los precios de la falda de res son sensibles a los ciclos de la carne de res y a la inflación, y una actualización más lenta puede dejar el valor inicial desalineado con las señales actuales de comercio y suministro doméstico.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 30,67 mil millones de USD (2026) | |
| Editor de Datos Globales A | 39,13 mil millones de USD (2025) | Utiliza un año base anterior y parece aplicar un marco de producto más amplio que puede incluir artículos de carne de res adyacentes a la falda de res, lo que eleva el valor inicial en comparación con una construcción específica del corte. |
| Grupo Analista de Mercado B | 42,67 mil millones de USD (2025) | Se apoya en un punto de partida más alto para 2025 que probablemente refleja una progresión de precios más agresiva y un mayor peso en los canales premium, con menos verificaciones visibles vinculadas a los totales de producción y comercio. |
La tabla muestra que el alcance y la mecánica de precios explican la mayor parte de la brecha, no solo el optimismo de pronóstico. Al mantener el valor vinculado al rendimiento del corte, el comercio neto y los precios específicos por canal, y al alinear el año base con la ventana declarada de 2026-2031, la estimación se mantiene trazable a insumos repetibles, una decisión de modelado aplicada por Mordor Intelligence.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de brisket?
El tamaño del mercado de brisket se sitúa en USD 30,67 mil millones en 2026 y se proyecta que alcance USD 38,42 mil millones en 2031 a una CAGR del 4,59%.
¿Qué segmento tiene la mayor participación en las ventas de brisket?
El brisket de corte plano lidera con el 64,62% de la participación del mercado de brisket, favorecido por su perfil magro y su rendimiento de corte consistente.
¿Por qué Asia-Pacífico es la región de más rápido crecimiento para el brisket?
El aumento de los ingresos disponibles, la expansión de las cadenas de servicios de alimentación y la creciente cultura de la barbacoa impulsan una CAGR del 7,70% para el brisket en Asia-Pacífico hasta 2031.
¿Cómo influye la innovación en el empaque en las ventas de brisket?
Las bolsas al vacío y las soluciones de empaque con piel extienden la vida útil y reducen el desperdicio, ayudando a que las ventas minoristas de brisket crezcan más rápido que la demanda de los servicios de alimentación.
Última actualización de la página el:



