
Tamaño y Participación del Mercado del Pan
Análisis del Mercado del Pan por Mordor Intelligence
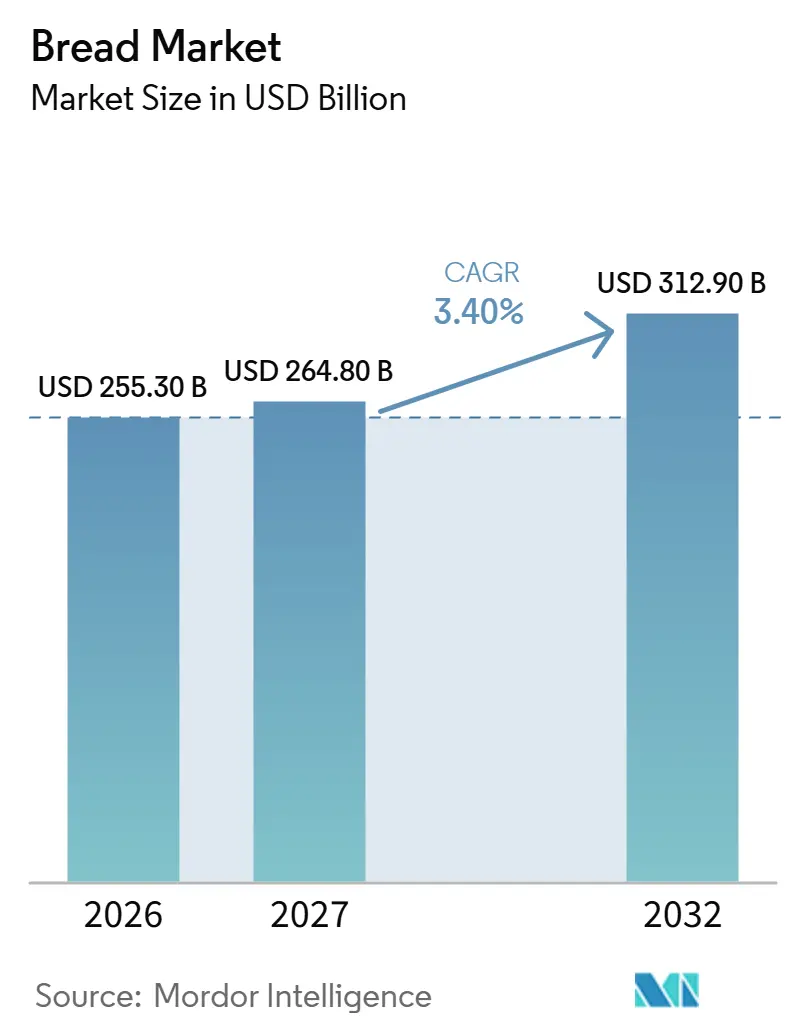
Se espera que el tamaño del mercado del pan crezca de 255,3 mil millones de USD en 2026 a 264,8 mil millones de USD en 2027 y se prevé que alcance los 312,9 mil millones de USD en 2032 a una CAGR del 3,4% durante 2027-2032. Se espera que el volumen del mercado del pan crezca de 100,2 millones de toneladas en 2026 a 101,8 millones de toneladas en 2027 y se prevé que alcance los 110,2 millones de toneladas en 2032 a una CAGR del 1,6% durante 2027-2032.
Las recetas orientadas a la nutrición y una distribución urbana más amplia crean oportunidades para los productores de pan. En India, los formatos envasados conectan la demanda con la producción regional y el alcance de los canales comerciales. La incertidumbre en los costos de ingredientes y las retiradas del mercado hacen que un suministro fiable sea tan importante como la diferenciación. Con un valor previsto para crecer aproximadamente el doble de rápido que el volumen, la inversión en capacidad para panes premium y de especialidad ofrece una vía hacia mayores ingresos por unidad a través de una distribución más amplia.
Conclusiones Clave del Informe
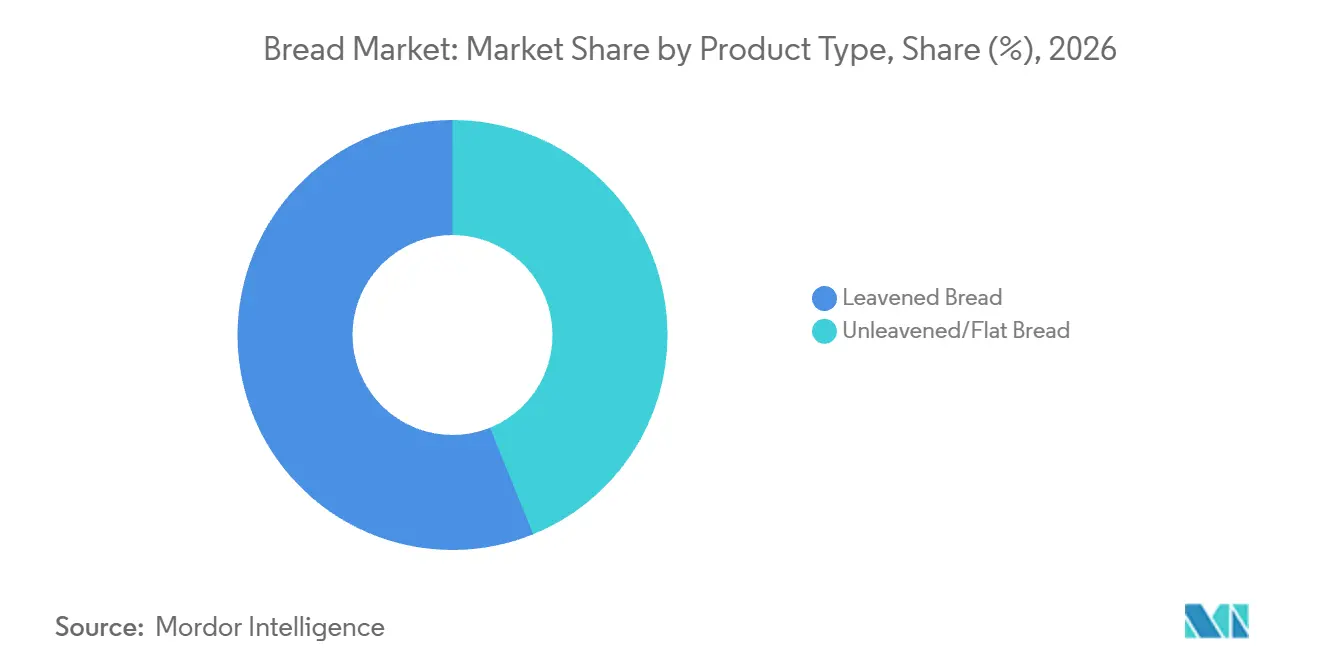
- Por tipo de producto, el pan con levadura lideró con una participación del 56,12% en el mercado del pan en 2026, mientras que se prevé que el pan sin levadura/pan plano crezca más rápido a una CAGR del 3,65% durante 2027-2032.
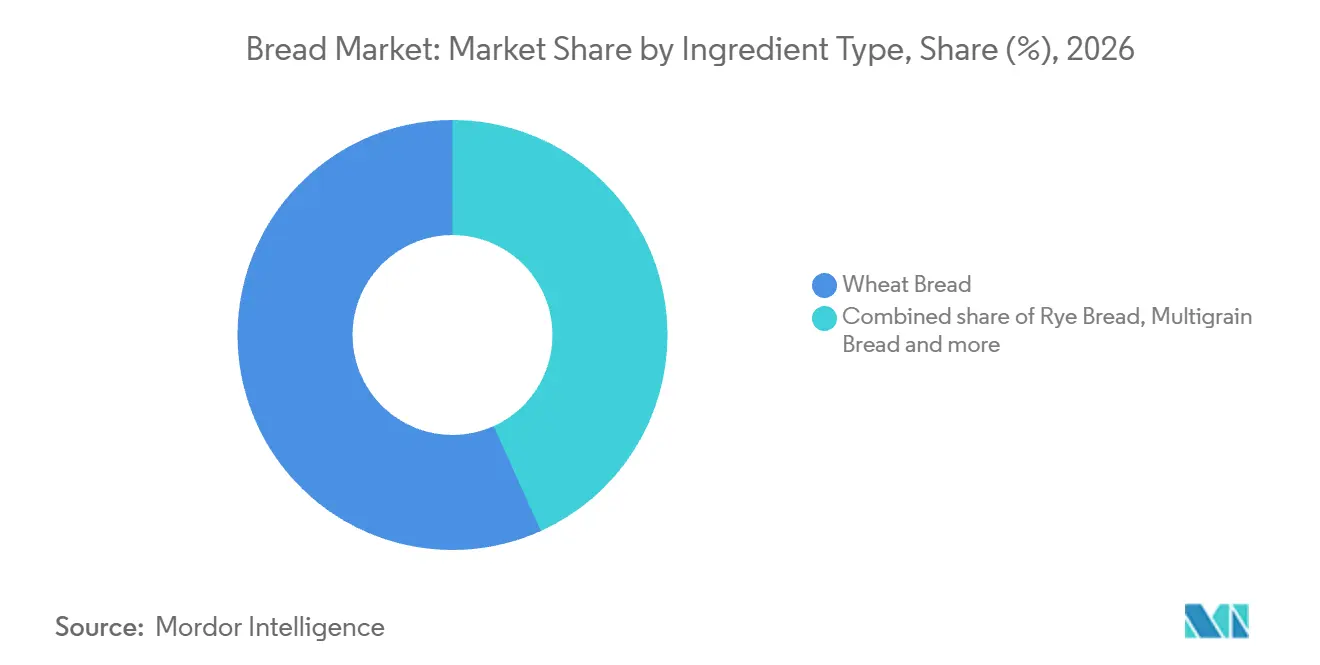
- Dentro de la combinación de ingredientes, el pan de trigo mantuvo una participación del 56,74% en el tamaño del mercado del pan en 2026, y se prevé que el pan multigrano crezca más rápido a una CAGR del 3,85% durante 2027-2032.
- Por naturaleza, el pan convencional lideró con una participación en valor del 83,99% en 2026, con el pan sin alérgenos previsto para crecer más rápido a una CAGR del 5% durante 2027-2032.
- En los canales de distribución, el canal fuera del establecimiento mantuvo una participación en valor del 63,8% en 2026, mientras que se prevé que el canal en el establecimiento crezca más rápido a una CAGR del 4,55% durante 2027-2032.
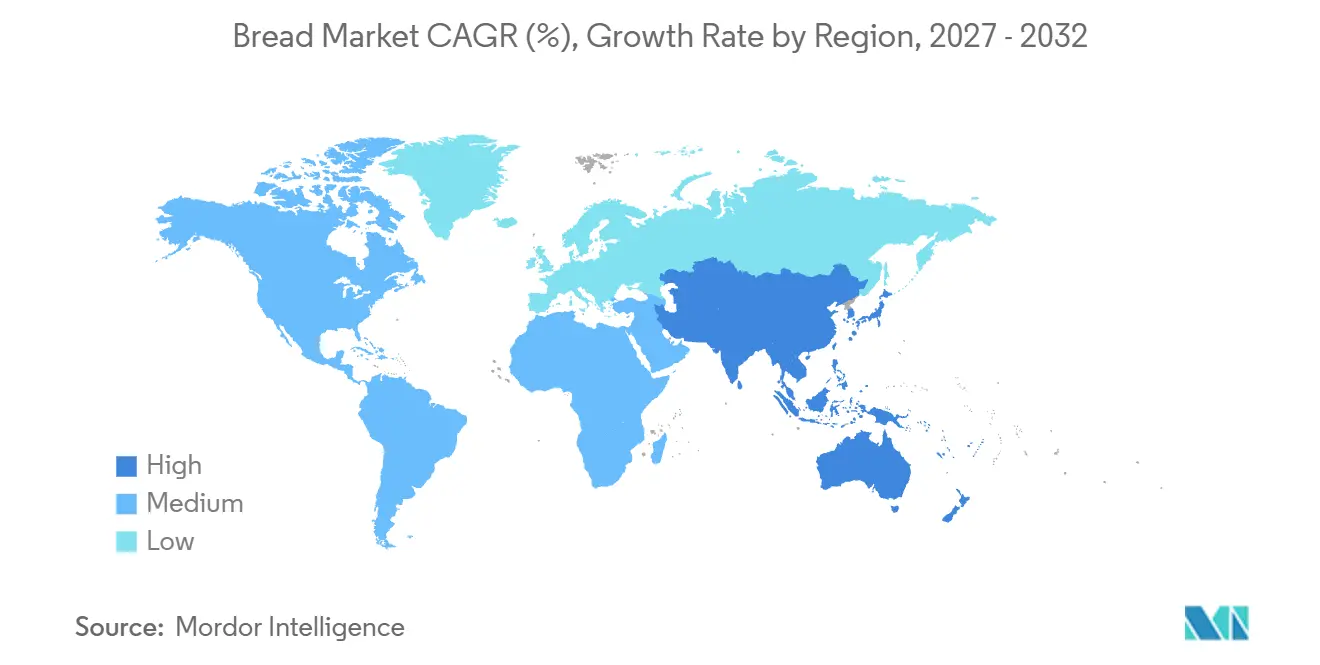
- Geográficamente, Europa lideró con una participación en valor del 29,2% en 2026, y se prevé que Asia-Pacífico crezca más rápido a una CAGR del 4,9% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Factor impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| El aumento de la demanda de panes funcionales y enriquecidos impulsa la demanda | +1.2% | Estados Unidos y Corea del Sur | Corto plazo (≤ 2 años) |
| La rápida urbanización impulsa la adopción del pan envasado | +1% | Ciudades metropolitanas y secundarias de India | Mediano plazo (2-4 años) |
| Expansión de panaderías artesanales en tienda | +0.9% | Ubicaciones de panaderías en supermercados del Reino Unido | Mediano plazo (2-4 años) |
| Los avances en tecnología de panificación mejoran la eficiencia de producción | +0.8% | Región del Ruhr en Alemania | Mediano plazo (2-4 años) |
| La penetración del comercio electrónico está incrementando las ventas directas al consumidor de pan congelado | +0.5% | En todo Estados Unidos | Mediano plazo (2-4 años) |
| Los programas gubernamentales de subsidio al trigo aumentan la asequibilidad | +0.3% | Red de distribución de pan con tarjeta de racionamiento de Egipto | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La creciente demanda de panes funcionales y enriquecidos impulsa la demanda
Las ofertas de pan orientadas a la nutrición pueden atender preferencias dietéticas específicas mientras conservan un formato de producto familiar. En una encuesta de 2025, el 37% de los consumidores estadounidenses afirmó que quería aumentar su consumo de pan integral, panecillos o bollos.[1] En Corea del Sur, GS Retail informó que las ventas relacionadas con el pan proteico en sus tiendas de conveniencia GS25 en abril de 2025 fueron 6,4 veces su nivel de agosto de 2024, cuando la línea de productos se lanzó en serio. Las ofertas de grano integral abordan una intención de cambiar el consumo, mientras que el resultado del pan proteico refleja ventas a través de una única cadena de tiendas de conveniencia. Para los proveedores que eligen recetas nutricionales, los resultados de ventas por canal ofrecen una base más sólida para comprometer la producción que las intenciones dietéticas por sí solas.
La rápida urbanización impulsa la adopción del pan envasado
Ampliar la disponibilidad de pan envasado a mercados urbanos adicionales requiere operaciones de suministro capaces de atender esas ubicaciones. Utilizando su definición estandarizada de ciudad, la División de Población de las Naciones Unidas estimó que las ciudades albergaban al 45% de la población mundial en 2025, más del doble de la proporción de 1950. La revisión del ejercicio fiscal 2025-26 de Mrs Bectors Food Specialities identificó la expansión de la panadería de marca más allá de los mercados metropolitanos, mientras que su revisión de pan del ejercicio fiscal 2024-25 había descrito el alcance hacia las regiones de Nivel 2 y más allá en India. En septiembre de 2025, la empresa señaló que las limitaciones de suministro de panadería dejaban a algunos restaurantes de servicio rápido y socios comerciales fuera de su alcance. Puso en marcha su planta de panadería en Hooghly, adyacente a Kolkata, en enero de 2026, lo que permitió el servicio regional al comercio general, el comercio moderno y los socios institucionales. Atender cuentas comerciales e institucionales adicionales requiere cobertura de producción que se ajuste a las ambiciones de distribución, porque la limitación reportada por la empresa era de suministro físico.
Expansión de panaderías artesanales en tienda
La demanda de pan de especialidad premium puede influir en cómo un supermercado organiza su oferta de panadería en tienda. En 2025, Tesco introdujo un nuevo modelo de acabado en tienda tras aumentar la demanda de sus panes de especialidad premium de la línea Finest. Su oferta en tienda incluía baguettes, pan blanco y paquetes múltiples de panecillos junto con los panes de firma Finest y dulces. Dado que el nuevo modelo también cubre el pan blanco y los paquetes múltiples de panecillos, el aumento de la demanda de los panes premium Finest cambió la forma en que Tesco termina sus líneas de pan cotidiano en tienda, no solo su gama de especialidad.
Los avances en tecnología de panificación mejoran la eficiencia de producción
Automatizar la carga de masa congelada puede proporcionar a las panaderías una etapa de preparación definida a través de la cual organizar la producción. Malzers Bakery operaba la línea de carga de masa congelada en Alemania, con el sistema de automatización diseñado e instalado por ADM Automation & Engineering. La línea procesó 9.000 piezas de masa por hora durante su prueba de aceptación frente a las 8.000 especificadas. Los empleados de Malzers cargaban anteriormente las bandejas y láminas a mano, tarea que fue asumida por 6 robots industriales. Con las bandejas alimentando la producción del sitio principal y las láminas entregadas a las sucursales para el horneado in situ, la automatización de la carga central puede apoyar la producción fresca en las sucursales mientras mantiene el horneado final cerca de los clientes.
Análisis del Impacto de los Factores Restrictivos*
| Factor restrictivo | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los precios mundiales del trigo que comprime los márgenes | -0.6% | Ubicaciones de fabricación de panadería en Canadá | Corto plazo (≤ 2 años) |
| Preocupaciones de seguridad y retiradas de productos | -0.4% | Áreas metropolitanas de Seattle y Tacoma | Corto plazo (≤ 2 años) |
| Brechas en la cadena de frío que limitan la distribución de pan congelado | -0.2% | Ubicaciones de distribución de alimentos congelados en India | Largo plazo (≥ 4 años) |
| La creciente popularidad de las dietas bajas en carbohidratos impacta negativamente el consumo de pan | -0.2% | En todo Estados Unidos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los precios mundiales del trigo que comprime los márgenes
La presión sobre el costo de la harina puede limitar a los productores de pan al reducir el margen entre el gasto en ingredientes y el precio de un pan terminado. El informe de panadería 2026 de Farm Credit Canada (FCC) describió varios años de elevada presión sobre los precios de la harina y los productos a base de harina para los fabricantes canadienses. FCC identifica la harina como el costo de ingrediente más grande y esencial de estos procesadores, con el trigo como insumo fundamental. El informe anual 2025 de Aryzta AG identificó una mayor volatilidad en los precios de la harina de trigo causada por los cambios en los rendimientos en sus principales mercados de abastecimiento. El Índice de Precios de Materias Primas del trigo cayó un 5,6% en 2025 en comparación con 2024, aunque las perspectivas de precios más bajos de FCC para el año de cosecha 2026-27 dependían de las condiciones de cultivo. Los costos de harina sensibles al rendimiento dejan los márgenes de panadería expuestos a las condiciones del mercado de abastecimiento incluso cuando un índice anual de trigo cae.
Preocupaciones de seguridad y retiradas de productos
La contaminación física puede interrumpir la disponibilidad del pan en varias rutas de venta incluso cuando el producto afectado está definido de forma estrecha. Grand Central Bakery retiró pan de masa madre de papa por posible contaminación con metal tras las ventas en las áreas metropolitanas de Seattle y Tacoma el 10 de agosto de 2026.[2] El pan afectado había llegado a supermercados, restaurantes, mayoristas y cafeterías de panadería, lo que hizo que la exposición fuera más amplia que una sola tienda. Dado que esos lotes se vendieron a través de varios canales en un solo día, las comunicaciones de retirada debían cubrir cada tipo de cliente. Incluso una línea de productos estrecha puede generar costos de notificación y gestión en múltiples rutas de venta cuando la contaminación provoca una retirada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Panes Establecidos y Panes Planos en ExpansiónEl pan con levadura representó una participación del 56,12% en el tamaño del mercado del pan en 2026, siendo el segmento más grande. En octubre de 2026, Geary's Bakeries anunció que su nuevo sitio en Glenfield, Leicester, contaba con 2 líneas de producción de masa madre. Geary's esperaba que el sitio aumentara la producción de los panes Jason's Sourdough Ciabattin y Boule y más que duplicara la capacidad de producción de la empresa. El sitio estaba destinado a combinar producción, envasado y distribución para la entrega en todo el Reino Unido. El crecimiento esperado de la producción se centra en 2 formatos de pan, Ciabattin y Boule, por lo que la expansión pone a prueba hasta qué punto una sola marca de masa madre puede escalar a través de la distribución en todo el Reino Unido.
Se prevé que el pan sin levadura/pan plano sea el segmento de más rápido crecimiento, con una CAGR del 3,65% durante 2027-2032. La categoría de pan plano registró un crecimiento en valor del 44% desde 2023, según datos de Numerator citados en enero de 2026. Signature Flatbreads señaló que más de 100 nuevos productos lanzados en el Reino Unido e internacionalmente generaron crecimiento en el año finalizado el 26 de julio de 2025. Esos lanzamientos incluyeron panes planos con alto contenido en fibra, alto contenido en proteínas y de grano integral junto con productos de desayuno. Las recetas nutricionales amplían la diferenciación del pan plano más allá de la forma, permitiendo a los fabricantes atender diferentes preferencias dietéticas dentro del mismo formato de producto.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Ingrediente:
Demanda Doméstica de Trigo e Interés en EspecialidadesEl pan de trigo representó una participación del 56,74% en el mercado del pan en 2026, siendo el segmento más grande. En 2025, el consumo de pan de trigo en el hogar en Rusia promedió 23,7 kilogramos por persona. La cifra combinada correspondiente para otros tipos de pan fue de 11,1 kilogramos por persona. El consumo total de pan en el hogar en Rusia fue de 34,8 kilogramos por persona en 2025, su nivel más bajo desde 2006. Para los proveedores rusos de pan de trigo, una posición de producto básico proporciona un volumen doméstico sustancial, pero el total históricamente bajo pone el énfasis comercial en retener ese volumen.
Se prevé que el pan multigrano sea el segmento de más rápido crecimiento, con una CAGR del 3,85% durante 2027-2032. La revisión del ejercicio fiscal 2025-26 de Mrs Bectors Food Specialities reportó un mayor interés en India por el pan integral, multigrano, nutricional, gourmet y de especialidad. Señaló que las categorías de mayor valor crecieron colectivamente más rápido que el promedio. Los productores de pan multigrano pueden posicionar sus recetas dentro de este surtido de mayor valor, donde los atributos nutricionales pueden apoyar la diferenciación respecto a los panes básicos. El pan de centeno tenía un papel dietético distintivo en Finlandia, donde el Gran Estudio del Pan 2025 de Fazer encontró que el 77% de los finlandeses lo consideraba importante para una dieta saludable.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Naturaleza:
Escala Convencional y Desarrollo de Marcas sin GlutenEl pan convencional fue el segmento más grande, con una participación del 83,99% en 2026. El pan ambiente tradicional formó una parte importante de la categoría minorista más amplia de pan y productos horneados del Reino Unido en las 52 semanas que finalizaron el 22 de febrero de 2026. Tip Top Bakeries inauguró una línea de pan fresco en Canning Vale, Australia Occidental, el 20 de febrero de 2026, duplicando la capacidad del sitio. La capacidad declarada de la nueva línea era de 8.350 panes por hora. En Canning Vale, la capacidad adicional permite a Tip Top atender una mayor demanda de pan fresco en un sitio de producción existente.
Se prevé que el pan sin alérgenos sea el segmento de más rápido crecimiento, con una CAGR del 5% durante 2027-2032. Canyon Bakehouse, una marca estadounidense de pan sin gluten, generó ventas minoristas estimadas de 174 millones de USD en el ejercicio fiscal 2025. Fue la marca de pan sin gluten más vendida en Estados Unidos en las 53 semanas que finalizaron el 4 de enero de 2026. Canyon Bakehouse es propiedad de Flowers Foods, un productor estadounidense de panadería envasada.
Por Canal de Distribución:
Alcance Minorista y Aplicaciones en el Sector de RestauraciónEl canal fuera del establecimiento fue el segmento más grande, con una participación del 63,8% en 2026. Las ventas de pan envasado y productos de desayuno en Gran Bretaña alcanzaron 3,84 mil millones de unidades en las 52 semanas que finalizaron el 22 de marzo de 2026, frente a los 3,77 mil millones del año anterior. El aumento de aproximadamente 70 millones de unidades muestra el crecimiento del volumen de panadería envasada en el canal minorista británico medido.
Se prevé que el canal en el establecimiento sea el segmento de más rápido crecimiento, con una CAGR del 4,55% durante 2027-2032. El informe 2026 de FCC describió los restaurantes de servicio rápido como un mercado descendente resistente y en expansión para panes, bollos y wraps en Canadá. Esa base de compradores conecta la demanda de pan con las aplicaciones de restauración, dando a los fabricantes una vía a través de productos adquiridos para su uso en el menú de un operador. FCC también identifica los restaurantes de servicio rápido como el mayor canal de restauración de Canadá. Para los proveedores de bollos y wraps, la exposición a este gran grupo de compradores convierte las aplicaciones en menús de restaurantes en una prioridad comercial diferenciada junto al consumo doméstico.
Análisis Geográfico
Mercado del Pan en Europa
Europa mantuvo una participación del 29,2% en el mercado del pan en 2026, siendo la geografía más grande. El segmento europeo de Aryzta AG registró 894 millones de EUR (1,01 mil millones de USD) en ingresos de 2025 procedentes de su categoría de panecillos y panes artesanales. Kara Foodservice, una marca de panadería de Finsbury Food Group, produce panecillos en Mánchester y suministra a mayoristas y clientes directos del sector de restauración en todo el Reino Unido. La distribución de Kara a más de 250 mayoristas de alimentación muestra cómo un productor europeo de pan puede llegar a los compradores del sector de restauración a través de intermediarios, además de cuentas directas.
Mercado del Pan en Asia-Pacífico
Asia-Pacífico es la geografía de más rápido crecimiento, con una CAGR prevista del 4,9% durante 2027-2032. En Japón, las ventas netas de la categoría de Pan de Yamazaki Baking Co., Ltd. aumentaron un 3,7% en el ejercicio fiscal 2025 respecto al ejercicio fiscal 2024. Convenience Retail Asia reportó un crecimiento de ventas de dos dígitos en el ejercicio fiscal 2025 en su empresa de panadería de empresa a empresa en Hong Kong y Macao, apoyada por clientes existentes y nuevas cuentas. Las áreas de fabricación de esa empresa incluían pan de masa madre junto con ofertas festivas, sándwiches y ensaladas, mientras que las nuevas cuentas incluían cadenas de café y hoteles. Para esta empresa de panadería, la expansión hacia cadenas de café y hoteles amplía la base de clientes sobre la que sus capacidades de fabricación de productos mixtos pueden generar ventas.
En América del Norte, las ventas de pan de sándwich en el centro de la tienda en Estados Unidos cayeron un 1,5% hasta 9,97 mil millones de USD en el comercio minorista multicanal durante las 52 semanas que finalizaron el 9 de agosto de 2026. Un conjunto de ventas medidas más pequeño aumenta la importancia de ganar ventas a la competencia para los proveedores estadounidenses de pan de sándwich que buscan crecer dentro de ese canal. En América del Sur, la asociación brasileña de panadería y confitería ABIP reportó 332.558 empresas activas de panadería y confitería en los 27 estados de Brasil en 2025. Dentro de Oriente Medio y África, el negocio de Panaderías Sudafricanas de Tiger Brands aumentó la penetración en el comercio general durante los 6 meses que finalizaron el 31 de marzo de 2026. Las prioridades comerciales difieren entre retener la demanda minorista estadounidense, alcanzar el amplio canal de panadería de Brasil y ampliar el acceso a través del comercio general sudafricano.
Marco Regulatorio y Perspectivas
La comparación examina jurisdicciones seleccionadas desde la perspectiva de los fabricantes de pan envasado que venden a consumidores locales. Las preguntas comerciales relevantes son cómo se pueden formular las recetas y qué información debe llevar el envase. La norma operativa GB 7718-2011 de China exige que las fechas de producción y la vida útil se muestren claramente, con caracteres de al menos 1,8 milímetros de altura.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | China | Brasil | Arabia Saudita |
|---|---|---|---|---|---|
| Autoridad principal | Administración de Alimentos y Medicamentos | Autoridades estatales y locales de control alimentario | Departamentos locales de regulación del mercado; supervisión nacional por parte de la Administración Estatal para la Regulación del Mercado a partir del 16 de marzo de 2027 | Anvisa | Autoridad Saudita de Alimentos y Medicamentos |
| Instrumentos clave o dirección | 21 CFR 136.110 para pan, panecillos y bollos estandarizados | Reglamento UE 1169/2011 y ordenanza nacional de información alimentaria | GB 7099-2015 para pastelería y pan; GB 7718-2011 etiquetado | RDC 429/2020 e IN 75/2020 etiquetado nutricional de alimentos envasados | Requisitos de producción de pan SFDA.FD 2362/2018 |
| Efecto comercial | Cumplimiento de receta, denominación y etiqueta de ingredientes para los productos estandarizados cubiertos | Información alimentaria obligatoria en alemán | Cumplimiento de seguridad del producto y etiqueta de fecha de alimentos preenvasados | Requisitos de tabla nutricional, declaraciones y etiquetado frontal aplicable | Sal del pan limitada a 1 g por 100 g de producto terminado |
| Atractivo actual de la política | Medio | Medio | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Mejora | Sin cambios | Endurecimiento | Endurecimiento | Sin cambios |
| Fuente: Mordor Intelligence | |||||
Las normas estadounidenses imponen obligaciones acotadas de receta y denominación, con el permiso de sustitutos de sal vigente desde el 14 de diciembre de 2026, lo que facilita las opciones de formulación, mientras que las establecidas obligaciones de divulgación y uso del idioma alemán en Alemania apoyan la continuidad en el cumplimiento del etiquetado. Las Medidas de Supervisión del Etiquetado de Alimentos de China elevan el umbral de 1,8 milímetros para el texto de fecha de producción y caducidad a 3,0 milímetros, o 2,0 milímetros para envases con una superficie máxima inferior a 35 centímetros cuadrados, a partir del 16 de marzo de 2027, lo que requiere ajustes en el envasado. Las obligaciones de etiquetado nutricional de Brasil y la propuesta de definición más amplia de azúcar añadido apuntan hacia trabajo adicional de clasificación tras una consulta que cerró el 9 de marzo de 2026, con el proceso de revisión en curso. El límite activo de sal de Arabia Saudita crea una restricción directa en la receta, y su continuidad en la política operativa apoya un requisito de formulación estable.
Etapas de la Cadena de Valor
La comparación sigue el suministro de harina, la producción de pan y la entrega a los puntos de venta, identificando dónde cada proveedor obtiene ingresos. Ardent Mills compra grano de granjas familiares y suministra harina e ingredientes de grano a panaderías comerciales y distribuidores en toda América del Norte. Warburtons contrata a agricultores británicos para cultivar trigo para sus productos de panadería y también abastece trigo de Canadá. Warburtons utiliza su mezcla de trigo por el sabor, la suavidad y la frescura que busca en el pan.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Abastecimiento de grano y suministro de harina | Proveedores de harina e ingredientes de grano como Ardent Mills | Ventas de harina e ingredientes de grano | Adecuar los insumos de grano a las especificaciones de horneado | Calificar fuentes alternativas de grano según los requisitos del producto |
| Producción de pan | Panaderías comerciales como Warburtons y Tiger Brands | Ventas de pan terminado | Estabilidad del equipo y daños al producto | Actualizar el equipo de panadería y verificar la calidad del pan |
| Distribución y entrega en tienda | Operadores de distribución de panadería como Flowers Foods | Ventas de productos a través de canales de entrega en tienda y almacén | Coordinación de pedidos, existencias en estantería y retirada de productos no vendidos | Alinear las entregas con los pedidos de la tienda y las tareas de retirada |
| Fuente: Mordor Intelligence | ||||
En el año finalizado el 30 de septiembre de 2025, Tiger Brands invirtió en mejoras de equipos de panadería, optimización de flota y software de ruta al mercado en Sudáfrica. El modelo de entrega directa en tienda de Flowers Foods en Estados Unidos asigna a distribuidores independientes las tareas de pedido, venta, reposición y retirada de productos no vendidos. Esta división del trabajo hace que la transferencia comercial final sea determinante para la captura de valor, ya que la producción física de pan y la venta a través de las tiendas de los clientes recaen en participantes diferentes.
Panorama Competitivo
Concentración del Mercado
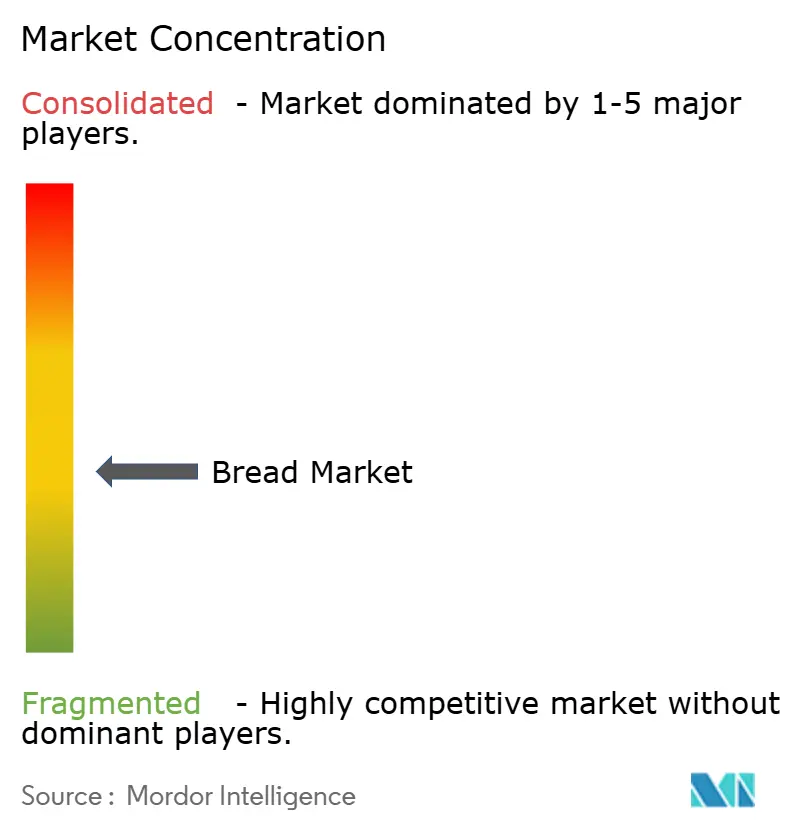
La competencia en panadería industrial incluye grandes productores de marca junto con proveedores regionales, locales y de marca propia del minorista en panes y panecillos en Estados Unidos. Grupo Bimbo S.A.B. de C.V. participa a través de Bimbo Bakeries USA, parte del grupo, mientras que Yamazaki Baking Co., Ltd. fabrica y vende pan en Japón. Los productos de marca de Flowers Foods Inc. mantuvieron una participación del 16% en la cuota total de marca de pan, bollos y panecillos en Estados Unidos en las 53 semanas que finalizaron el 3 de enero de 2026.[3] The Campbell's Company compite en panes y panecillos en Estados Unidos bajo la marca Pepperidge Farm, mientras que Associated British Foods Plc (ABF) opera el negocio de panadería Hovis Bakeries en el Reino Unido.
La ejecución operativa puede condicionar la ventaja de una gran cartera de marcas cuando la disponibilidad del pan se convierte en la preocupación inmediata del cliente. En el cuarto trimestre fiscal de 2026, The Campbell's Company reportó que el consumo de panadería fresca de Pepperidge Farm cayó un 4,4%, una mejora respecto al tercer trimestre. La dirección atribuyó la mejora al enfoque continuo en la ejecución dentro de su red y en las tiendas, al tiempo que identificó la disponibilidad en estantería como una oportunidad a corto plazo al entrar en el ejercicio fiscal 2027. Flowers Foods Inc. finalizó la producción de pan y bollos en su panadería Bailey Street en Atlanta el 16 de abril de 2025, como parte de la optimización de capacidad. El enfoque de ejecución de Campbell's moderó las caídas sin restablecer el crecimiento del consumo, mientras que el cierre de Bailey Street de Flowers abordó la capacidad de producción, vinculando ambas respuestas al rendimiento de la red más que a evidencia de una demanda más sólida.
El 8 de julio de 2026, ABF completó su adquisición del Grupo Hovis de Endless LLP y lo combinó con Allied Bakeries para operar como Hovis Bakeries. La Autoridad de Competencia y Mercados del Reino Unido había aprobado la operación el 16 de junio, concluyendo que Allied Bakeries probablemente saldría del mercado si no se llevaba a cabo. Ambos negocios de panadería eran importantes proveedores de marca propia para los principales supermercados del Reino Unido. La combinación vincula la consolidación corporativa con la continuidad de una opción de suministro industrial para los minoristas que venden pan bajo sus propias marcas.
Líderes de la Industria del Pan
-
Grupo Bimbo S.A.B. de C.V.
-
Yamazaki Baking Co., Ltd.
-
Flowers Foods Inc.
-
The Campbell's Company
-
Associated British Foods Plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado del Pan Empresas cubiertas en este informe
- Grupo Bimbo S.A.B. de C.V.
- Associated British Foods Plc
- Yamazaki Baking Co., Ltd.
- Flowers Foods Inc.
- Barilla Group
- The Campbell’s Company
- George Weston Foods
- Finsbury Food Group
- Almarai Company
- Warburtons
- Lantmännen Unibake
- Paris Baguette
- Britannia Industries
- Aryzta AG
- Rich Products Corp.
- General Mills
- Nestlé S.A.
- Panera Bread
- Kellanova
- FGF Brands
Oportunidades Clave para los Participantes del Mercado
La comparación de oportunidades se centra en el pan suministrado comercialmente para las comidas escolares y la provisión de desayunos en Inglaterra. En septiembre de 2026, el Departamento de Educación propuso un mínimo de 4 g de fibra por 100 g para el pan escolar fabricado a partir de septiembre de 2027, sujeto a aprobación parlamentaria. Su norma de desayuno propuesta requeriría un hidrato de carbono con almidón, con pan o cereales entre las opciones elegibles, en el mismo calendario y condición de aprobación. Estas propuestas crean una ventana de preparación para los proveedores que desarrollan ofertas de pan para compradores escolares.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento principal | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Pan fabricado que cumple la especificación de fibra propuesta | Especificación propuesta de pan escolar | Compradores de comidas escolares | Desarrollar panes según la especificación propuesta | Alcanzar el mínimo de fibra propuesto | Fabricantes comerciales de pan |
| Ofertas de pan para la provisión de desayunos escolares | La oferta de hidratos de carbono propuesta incluye expresamente el pan | Clubes de desayuno escolar | Ofrecer pan adecuado para el servicio de desayuno | Dificultad de cambio de menú bajo acuerdos existentes | Proveedores de pan que atienden a los servicios de catering escolar |
| Cambios de especificación a través de relaciones de suministro con proveedores actuales | Los encuestados reportaron dificultades para cambiar los menús bajo acuerdos existentes | Servicios de catering escolar vinculados a marcos de suministro | Acordar sustituciones de pan conformes dentro de los términos del contrato | Alinear los cambios de receta con los términos del contrato | Proveedores de panadería actuales capaces de adaptar recetas |
| Fuente: Mordor Intelligence | |||||
Los encuestados de la consulta reportaron que los cambios de menú podían ser difíciles cuando los colegios estaban vinculados a contratos, acuerdos marco o acuerdos con proveedores. Trabajar a través de esas relaciones puede, por tanto, conectar un producto conforme con una vía práctica hacia su adopción. La apertura central es el pan que cumple la especificación nutricional propuesta y se adapta al acuerdo de catering real del colegio.
Desarrollos recientes de la industria en Mercado del Pan
- Oct 2026: La Administración de Alimentos y Medicamentos publicó una norma final que permite el uso de sustitutos de sal en pan, panecillos y bollos estandarizados, vigente desde el 14 de diciembre de 2026.
- Sep 2026: Village Bakery reanudó la producción comercial de pan en la panadería reconstruida del Polígono Industrial de Wrexham en el Reino Unido.
- Jul 2026: Associated British Foods Plc completó su adquisición de Hovis Group Limited de Endless LLP y lo combinó con Allied Bakeries, su negocio de panadería en el Reino Unido, para operar como Hovis Bakeries.
Mercado del Pan Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado del pan abarca los productos de pan terminados vendidos comercialmente adquiridos por hogares y operadores del sector de restauración a través de canales minoristas y de restauración en todo el mundo. Mide el gasto anual en estos productos en USD.
Exclusiones del alcance: Se excluyen las mezclas para pan, los mejorantes de masa, el pan rallado, las bases de pizza preformadas y las bases sustitutivas que no son pan.
Descripción General de la Segmentación
- Por Tipo de Producto
- Pan con Levadura
- Panes de Molde
- Baguettes
- Bollos de Hamburguesa
- Rebanadas para Sándwich
- Ciabatta
- Otros Tipos de Productos
- Pan sin Levadura/Pan Plano
- Tortilla
- Pita
- Chapati/Roti/Paratha
- Otros
- Pan con Levadura
- Por Tipo de Ingrediente
- Pan de Trigo
- Pan de Centeno
- Pan Multigrano
- Otros Ingredientes
- Por Naturaleza
- Pan Convencional
- Pan Sin Alérgenos
- Por Canal de Distribución
- Fuera del Establecimiento
- Tiendas de Conveniencia/Supermercados de Barrio
- Minoristas Especializados
- Supermercados/Hipermercados
- Comercio Minorista en Línea
- Otros Canales
- En el Establecimiento
- Fuera del Establecimiento
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Rusia
- Suecia
- Bélgica
- Polonia
- Países Bajos
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Tailandia
- Singapur
- Indonesia
- Corea del Sur
- Australia
- Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Sudáfrica
- Arabia Saudita
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las Hojas de Balance de Cereales por País de la FAO y los balances de cultivos de Eurostat, por ejemplo, proporcionan contexto de producción, comercio, existencias y uso doméstico del trigo y otros cereales que ayuda a interpretar las condiciones de suministro de pan. Los datos de disponibilidad de alimentos del Servicio de Investigación Económica del USDA proporcionan un indicador de consumo en Estados Unidos construido a partir del suministro y uso de materias primas, mientras que las series de ventas minoristas y de servicios de alimentación de la Oficina del Censo de Estados Unidos ayudan a rastrear las condiciones de los canales minoristas y de restauración.
Los informes de las empresas y los materiales para inversores pueden aclarar las carteras de productos, la capacidad de panadería, los canales de venta y las ventas reportadas, mientras que la prensa especializada en alimentación de reputación puede verificar lanzamientos, cierres, retiradas y cambios de suministro con fecha. Estas fuentes son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas cubrirían a fabricantes de panadería, especialistas en ingredientes y distribución, y compradores minoristas o del sector de restauración, con encuestados capaces de hablar sobre ventas de pan terminado, cobertura de canales, combinación de productos y cambios de precios. Su evidencia se utilizaría para contrastar las interpretaciones de fuentes secundarias y aclarar cómo cada encuestado distingue el pan de las categorías más amplias de panadería. Cuando las observaciones entren en conflicto o dejen una brecha, el analista las compararía con las divulgaciones de las empresas, los indicadores oficiales de suministro y canal, y las estimaciones muestreadas de proveedores o canales antes de incorporar un supuesto al modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 20% | Asia-Pacífico: 40% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África: 32% |
| Actores menores: 20% | Gerentes: 45% | Américas: 28% |
Dimensionamiento del Mercado y Previsión
Un modelo descendente estimaría las ventas globales de pan terminado en la primera transacción dentro del límite del mercado, y luego asignaría valor y volumen a los cortes de producto, ingrediente, naturaleza, canal y región del informe. Los indicadores principales incluirían población y urbanización para la base de compradores potenciales, disponibilidad de cereales y harina para el contexto de suministro, gasto doméstico en alimentación y actividad del sector de restauración para la demanda, precios del trigo y otros ingredientes para el movimiento de costos y precios, y divulgaciones de las empresas sobre ventas o capacidad de panadería para las verificaciones de proveedores. Las participaciones de los segmentos se construirían a partir de las ventas de categorías reportadas cuando estuvieran disponibles, y luego se verificarían con las carteras de productos, la exposición a los canales, los patrones de consumo regional y la evidencia de los encuestados, de modo que cada conjunto de segmentos se reconcilie con su total de mercado relevante.
El valor y el volumen se preverían por separado: el valor refleja las unidades vendidas y los precios realizados, incluidos los cambios en la prima y la combinación de productos, mientras que el volumen rastrea el tonelaje de pan terminado. Una regresión multivariante podría relacionar el valor y el volumen históricos con la población, la actividad del sector de restauración, los precios de la harina y los indicadores de ingresos o gasto, con análisis de escenarios para cambios inusuales en los costos de insumos o en los canales. Las verificaciones ascendentes selectivas multiplicarían los precios de venta muestreados por los volúmenes observados o reportados para proveedores o canales representativos y consolidarían esas verificaciones solo donde la cobertura sea clara. Los indicadores faltantes se acotan con la serie oficial más cercana y las divulgaciones de las empresas, y los encuestados primarios contrastarían los supuestos de las variables y explicarían las desviaciones materiales antes de que esos supuestos se incorporen al modelo.
Ciclo de Validación de Datos y Actualización
Los analistas triangularían los totales del mercado y las participaciones de los segmentos a través de series oficiales de suministro y consumo, divulgaciones de las empresas, indicadores minoristas o del sector de restauración, y verificaciones selectivas de proveedores o canales. Las señales independientes de valor, tonelaje, precio y ventas de las empresas se compararían en cuanto a dirección y escala, con las anomalías rastreadas hasta el momento, la cobertura del producto, el recuento de canales, o el tratamiento de divisas y unidades antes de la aprobación. Las brechas materiales o las diferencias inexplicables desencadenarían un seguimiento de la fuente o un nuevo contacto con el encuestado, seguido de una segunda revisión analítica de los insumos del modelo y las conciliaciones. El conjunto de datos se actualizaría anualmente, se revisaría entre ciclos tras eventos materiales como cambios importantes de capacidad, adquisiciones o variaciones bruscas en los precios de los ingredientes, y se sometería a una nueva revisión previa a la entrega.
Tamaño del Mercado del Pan según Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado del pan abarca los productos de pan terminados vendidos comercialmente adquiridos por hogares y operadores del sector de restauración a través de canales minoristas y de restauración en todo el mundo.
Los principales factores de divergencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los indicadores principales incluirían población y urbanización para la base de compradores potenciales, disponibilidad de cereales y harina para el contexto de suministro, gasto doméstico en alimentación y actividad del sector de restauración para la demanda, precios del trigo y otros ingredientes para el movimiento de costos y precios, y divulgaciones de las empresas sobre ventas o capacidad de panadería para las verificaciones de proveedores.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | Valor: 264,8 mil millones de USD (2027) / Volumen: 101,8 millones de toneladas (2027) | |
| Consultora Global A | 215,76 mil millones de USD (2025) | Su trayectoria de previsión positiva declarada significa que una base anterior puede situarse por debajo de una estimación de un año posterior. |
| Consultora Regional B | 239,44 mil millones de USD (2025) | Su previsión positiva respalda la base anterior más baja, mientras que la adición de pasteles, bollería y otros productos de panadería amplía la categoría reportada. |
Los analistas de Mordor Intelligence triangularían los totales del mercado y las participaciones de los segmentos a través de series oficiales de suministro y consumo, divulgaciones de las empresas, indicadores minoristas o del sector de restauración, y verificaciones selectivas de proveedores o canales.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado del pan y sus perspectivas de crecimiento?
Se prevé que el valor crezca de 264,8 mil millones de USD en 2027 a 312,9 mil millones de USD en 2032 a una CAGR del 3,4% durante 2027-2032.
¿Qué está impulsando la demanda de pan orientado a la nutrición?
Una encuesta estadounidense de 2025 encontró que el 37% de los consumidores quería aumentar el consumo de pan integral, panecillos o bollos.
¿Qué tipo de producto de pan lidera las ventas?
El pan con levadura lideró con una participación en valor del 56,12% en 2026, mientras que se prevé que el pan sin levadura/pan plano crezca más rápido a una CAGR del 3,65% durante 2027-2032.
¿Qué empresas son los principales proveedores de pan?
Los principales participantes incluyen Grupo Bimbo S.A.B. de C.V., Yamazaki Baking Co., Ltd., Flowers Foods Inc., The Campbell's Company y Associated British Foods Plc.
¿Qué desafío de seguridad puede interrumpir el suministro de pan?
Grand Central Bakery retiró pan de masa madre de papa por posible contaminación con metal tras las ventas en las áreas metropolitanas de Seattle y Tacoma el 10 de agosto de 2026.
¿Qué región lidera las ventas de pan y cuál crece más rápido?
Europa mantuvo una participación en valor del 29,2% en 2026, mientras que se prevé que Asia-Pacífico crezca más rápido a una CAGR del 4,9% durante 2027-2032.