
Smartphones-Marktanalyse von Mordor Intelligence
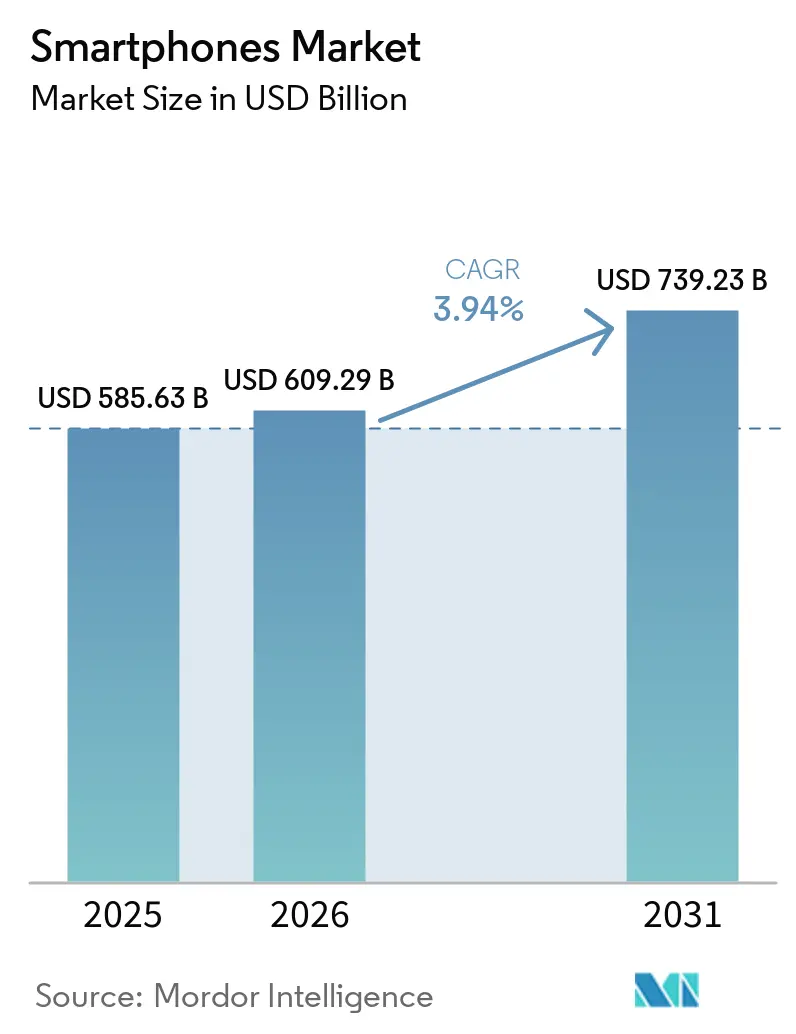
Die Smartphones-Marktgröße wurde im Jahr 2026 auf 609,3 Milliarden USD geschätzt und soll von 633,3 Milliarden USD im Jahr 2027 auf 756,5 Milliarden USD bis 2032 wachsen, bei einem CAGR von 3,62 % während des Prognosezeitraums (2027–2032). Das Smartphone-Volumen betrug 1,18 Milliarden Einheiten im Jahr 2026 und soll von 1,2 Milliarden Einheiten im Jahr 2027 auf 1,33 Milliarden Einheiten bis 2032 wachsen, bei einem CAGR von 2,1 % während des Prognosezeitraums (2027–2032).
Erschwingliche 5G-Geräte in Indien und hardwarespezifische KI geben Käufern einen stärkeren Anreiz, ein funktionierendes Gerät zu ersetzen. Inzahlungnahmen und fortlaufender Software-Support können Käufern helfen, höherwertige Geräte zu rechtfertigen. Kompaktere faltbare Designs können den Fall für ein größeres Arbeitsdisplay stärken. Speicherkosten, längere Haltedauern und aufgearbeitete Alternativen schränken die verfügbare Neugerätechance ein. Da der Wert voraussichtlich schneller wächst als das Volumen, können Lieferanten Inzahlungnahmen nutzen, um höherwertige Upgrades anzustreben, wodurch Gerätepreis und -mix zentral für das Umsatzwachstum werden.
Key Report Takeaways
- Gesamtschätzungen zeigen, dass der prognostizierte Gesamtmarktwert im Zeitraum 2027–2032 schneller wächst als das Gesamtmarktvolumen.
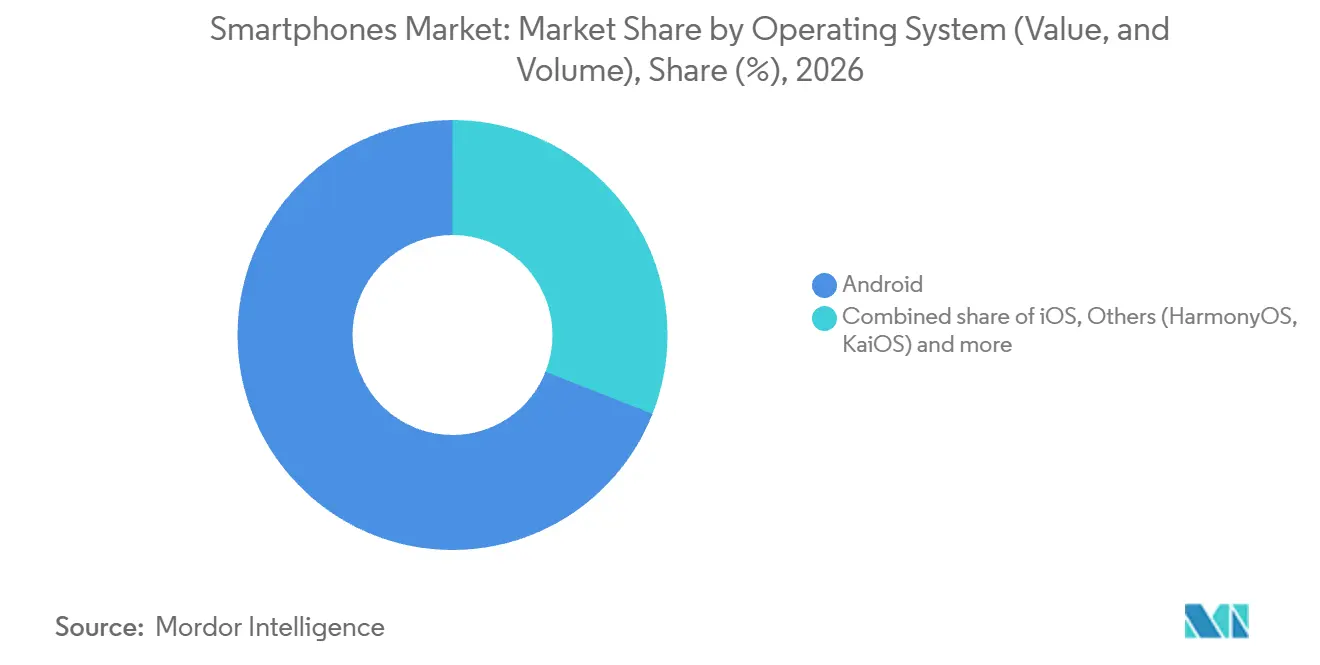
- Nach Betriebssystem hielt Android im Jahr 2026 einen Smartphones-Marktanteil von 69,02 %, während Sonstige (HarmonyOS, KaiOS) mit einem CAGR von 5 % im Zeitraum 2027–2032 das am schnellsten wachsende Segment sein soll.
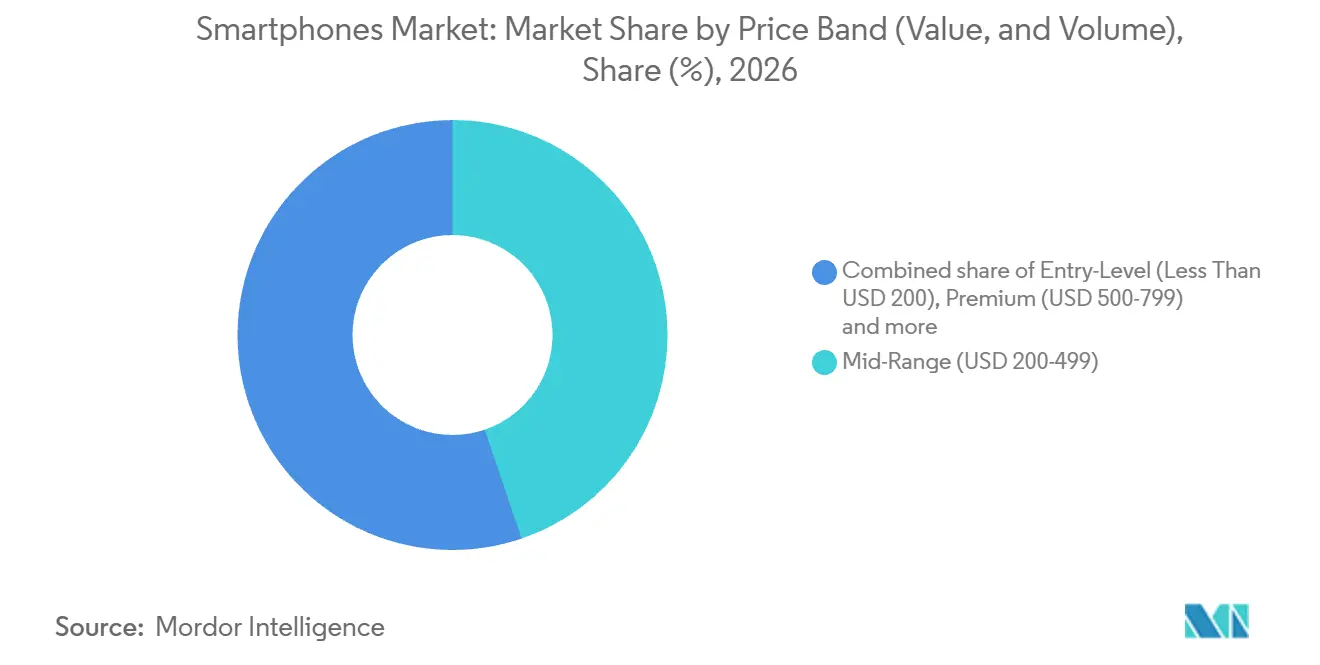
- Bei den Preisklassen hielten Mittelklasse-Smartphones im Jahr 2026 einen Anteil von 44,79 % an der Smartphones-Marktgröße, und Ultra-Premium-Smartphones sollen mit einem CAGR von 6,1 % im Zeitraum 2027–2032 am schnellsten wachsen.
- Bei der Netzwerktechnologie führte 5G mit 57,76 % des Geräteverkaufswerts im Jahr 2026, und dasselbe Segment soll mit einem CAGR von 4,2 % im Zeitraum 2027–2032 am schnellsten wachsen.
- Beim Formfaktor führten Riegel-Smartphones mit 89,98 % des Geräteverkaufswerts im Jahr 2026, während faltbare oder Klapp-Smartphones mit einem CAGR von 4,8 % im Zeitraum 2027–2032 am schnellsten wachsen sollen.
- Der Online-Direktvertrieb an Verbraucher führte den Vertrieb mit 36,91 % des Geräteverkaufswerts im Jahr 2026 an und soll mit einem CAGR von 5,3 % im Zeitraum 2027–2032 das am schnellsten wachsende Segment sein.
- Unter den Endnutzern hielten Verbraucher oder Einzelkäufer im Jahr 2026 einen Anteil von 79,79 % am Geräteverkaufswert, während Unternehmens- oder KMU-Käufer mit einem CAGR von 4,4 % im Zeitraum 2027–2032 am schnellsten wachsen sollen.
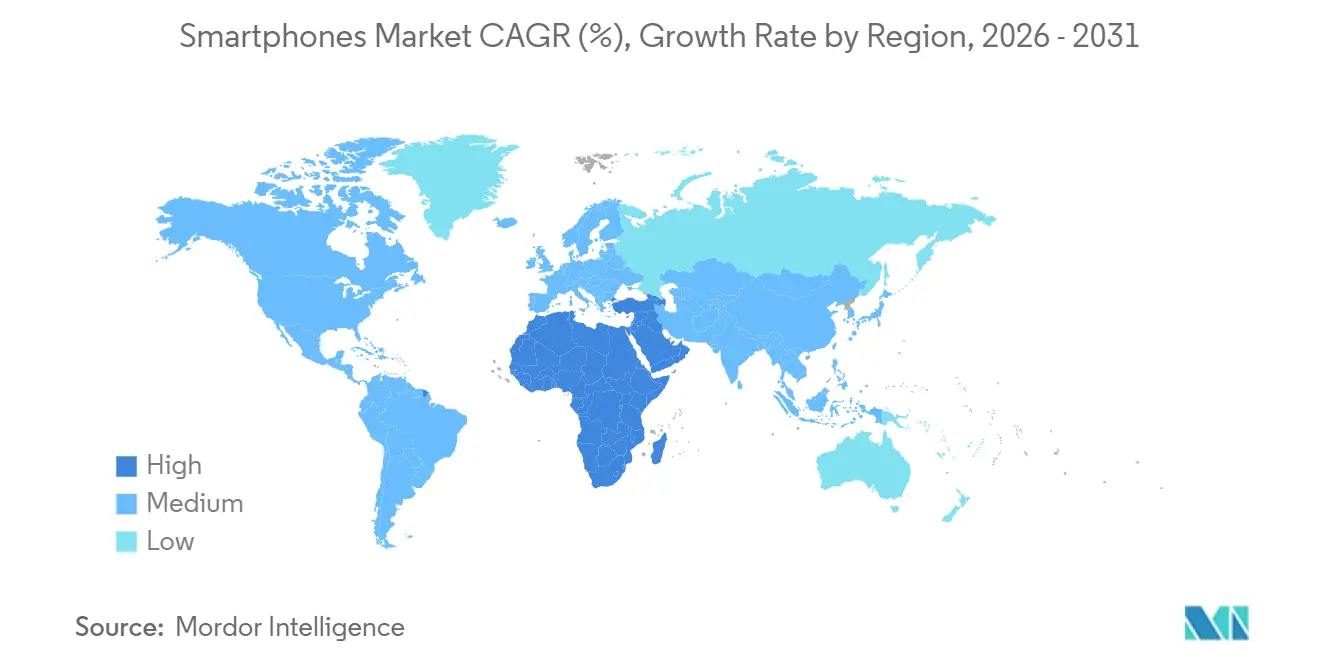
- Asien-Pazifik führte geografisch mit 43,09 % des Geräteverkaufswerts im Jahr 2026, während der Nahe Osten mit einem CAGR von 10,4 % im Zeitraum 2027–2032 am schnellsten wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI-gestützter Upgrade-Zyklus könnte Ersatzkäufe beschleunigen (On-Device GenAI, multimodale Assistenten) | +1.8% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Premiumisierung gestützt durch Finanzierung, Inzahlungnahmen und erweiterten Software-Support | +2.1% | Vereinigte Staaten, Europäische Union | Kurzfristig (≤ 2 Jahre) |
| Verbreitung von Einstiegs-5G in Schwellenmärkten | +1.4% | Indien und Sri Lanka | Mittelfristig (2–4 Jahre) |
| Reifung faltbarer Geräte erweitert hochwertige Nischen | +0.6% | Japan | Mittelfristig (2–4 Jahre) |
| Netzbetreibergeführte Aktionen und Gerätefinanzierung in reifen Märkten | +0.4% | Vereinigte Staaten | Kurzfristig (≤ 2 Jahre) |
| Anreize zur regionalen Fertigungslokalisierung (Indien, Vietnam, Naher Osten und Afrika) senken Kosten und Lieferzeiten | +0.3% | Indien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-gestützter Upgrade-Zyklus könnte Ersatzkäufe beschleunigen (On-Device GenAI, multimodale Assistenten)
On-Device-KI gibt Besitzern einen hardwarebasierten Grund zum Upgrade, wenn ein neuer Chip einem neueren Modell ermöglicht, lokal zu laufen. Google gab im August 2025 bekannt, dass Tensor G5 der erste Chip war, der das neueste Gemini-Nano-Modell ausführt und vollständig On-Device generative KI auf dem Pixel 10 beim Start ermöglicht.[1] Die globale Verbraucherbefragung 2025 von GSMA Intelligence ergab, dass KI-Fähigkeiten Kaufentscheidungen und Upgrade-Zyklen beeinflussten, mit starker Adoptionsabsicht in Nordamerika, Europa und Asien-Pazifik. Im August 2026 kündigte Google Pixel 11, Pixel 11 Pro und Pixel 11 Pro XL mit Tensor G6 an, der sein neuestes Gemini-Nano-Modell ausführt. Die Kombination wiederholte sich über 2 Generationen und gab Google ein Upgrade-Argument, das darauf basiert, was jeder neue Chip lokal ausführen kann.
Premiumisierung gestützt durch Finanzierung, Inzahlungnahmen und erweiterten Software-Support
Premiumisierung hängt davon ab, ein höherwertiges Gerät erschwinglich zu machen und nützlich zu halten. Assurant berichtete, dass US-amerikanische Mobile-Inzahlungnahmeprogramme im zweiten Quartal 2026 1,43 Milliarden USD an Verbraucher zurückgaben, um Upgrade-Kosten auszugleichen, wobei der Wert über Smartphones hinausging. Für abgedeckte EU-Smartphones müssen Hersteller, Importeure oder autorisierte Vertreter, die Sicherheits-, Korrektur- oder Funktionsbetriebssystem-Updates bereitstellen, diese für alle Modelleinheiten, die dasselbe Betriebssystem verwenden, kostenlos zur Verfügung stellen. Diese Anforderung gilt ab dem 20. Juni 2025 und dauert mindestens 5 Jahre nach dem Ende der Modellplatzierung. Smartphones für hochsichere Kommunikation, aufrollbare Geräte mit flexiblem Display und Produkte für explosionsgefährdete Atmosphären gemäß Richtlinie 2014/34/EU sind ausgenommen. Der Inzahlungnahmewert beim Upgrade und kostenlose Updates für abgedeckte Modelle, die diese erhalten, können die Nettokosten für den Wechsel zu einem höherwertigen Gerät und dessen längere Nutzung senken.
Verbreitung von Einstiegs-5G in Schwellenmärkten
Ein niedriger Gerätepreis macht ein Netzgenerationsupgrade für Käufer relevant, die einen Einstiegsersatz wählen. Samsung kündigte das 4GB+128GB Galaxy F06 5G in Indien im Februar 2025 zu einem Einführungspreis von INR 9.499 (USD 109,1) an, einschließlich INR 500 (USD 5,74) Bankcashback. Dialog führte das erschwingliche Blackview Shark 6 5G Smartphone in Sri Lanka im Januar 2026 ein, mit Verfügbarkeit in mehr als 600 Verkaufsstellen. Das Ministerium für Kommunikation Indiens berichtete, dass 398 Millionen Mobilfunkabonnenten bis zum 31. Dezember 2025 begonnen hatten, 5G-Dienste zu nutzen. Der Gerätepreis bringt kompatible Hardware in die Einstiegsklasse, während die Abonnentenzahl ein erhebliches Dienstnutzerumfeld schafft. Der Verkauf eines Netzgenerationsupgrades über ein erschwingliches neues Gerät erreicht Käufer unterhalb der höherpreisigen Segmente.
Reifung von Faltgeräten erschließt hochwertige Nischen
Die Reifung faltbarer Geräte kann die Nachfrage ausweiten, wenn ein größeres Arbeitsdisplay weniger Volumen beim Tragen zwischen den Verwendungen erfordert. Samsung Electronics Japan gab an, dass das Galaxy Z Fold7 das dünnste und leichteste horizontal faltbare Smartphone-Modell war, das in Japan zum 1. Juli 2025 veröffentlicht wurde, basierend auf Samsung-Recherchen. Das Unternehmen begann am 1. August 2025 mit dem Verkauf über Docomo-Filialen, Einzelhändler und Online-Kanäle in Japan. Für einen Käufer, der ein faltbares Gerät in Betracht zieht, kann die Tragelast neben dem Nutzen des aufgeklappten Bildschirms eine Rolle spielen. Die Reduzierung dieser Last gibt dem faltbaren Design eine Möglichkeit, im Alltag zu konkurrieren, anstatt sich allein auf die Bildschirmfläche zu stützen, um einen spezialisierten Kauf zu rechtfertigen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Engpässe bei der Speicherversorgung erhöhen die Stücklistenkosten und belasten Android im Einstiegssegment | -1.3% | Asien-Pazifik, Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Wachstum gebrauchter oder aufgearbeiteter Smartphones kannibalisiert die Nachfrage nach Neugeräten | -0.9% | Frankreich, Deutschland, Spanien, Schweden, Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Langsamere Erneuerungszyklen durch Langlebigkeit und inkrementelle Innovation | -0.5% | Vereinigte Staaten | Langfristig (≥ 4 Jahre) |
| Geopolitik und Zölle verschieben SKUs und erhöhen die Logistikkomplexität | -0.3% | Vereinigte Staaten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Engpässe bei der Speicherversorgung erhöhen die Stücklistenkosten und belasten Android im Einstiegssegment
Speicherkosten schränken erschwingliche Smartphones ein, indem sie es schwieriger machen, einen festen Verkaufspreis mit der beabsichtigten Spezifikation in Einklang zu bringen. Xiaomi Corporation berichtete von erheblichen Speicherkostensteigerungen als breitem Gegenwind für die globale Smartphone-Branche im ersten Halbjahr 2026.[2] Für Anbieter von Android-Einstiegsgeräten würde die Absorption dieses Eingangsdrucks den bei einem unveränderten Gerätepreis verfügbaren Gewinn verringern. Eine Weitergabe würde hingegen die Erschwinglichkeit schwächen, die dieses Segment definiert. Im Juli erwartete Samsung Electronics, dass die servergetriebene Nachfrage den breiteren Speichermarkt in der zweiten Hälfte 2026 trotz teilweiser Mäßigung der Mobil- und PC-Nachfrage unterversorgt lassen würde, was das Preisrisiko in die zweite Jahreshälfte verlängert.
Wachstum gebrauchter oder aufgearbeiteter Smartphones kannibalisiert die Nachfrage nach Neugeräten
Aufgearbeitete Alternativen können einen Gerätekauf von einem fabrikneuen Gerät ablenken, wenn Käufer ein zuvor genutztes Telefon akzeptieren. In der Umfrage des Vodafone-Instituts vom März 2025 in Frankreich, Deutschland, Spanien, Schweden und dem Vereinigten Königreich planten 40 % aller befragten Verbraucher definitiv oder wahrscheinlich, ein aufgearbeitetes Smartphone für ihren nächsten Kauf zu erwerben. Für Neugerätehersteller stellt dies die Herkunft des Geräts neben das Gerät selbst in die Wettbewerbsentscheidung. Ein Neugeräteangebot muss begründen, warum ein neu hergestelltes Telefon genug Mehrwert bietet, um diese Wahl zu gewinnen. Da die Umfragefrage den nächsten Kauf betrifft, betrifft die Exposition die Ersatznachfrage in diesen 5 Ländern, wo ein aufgearbeitetes Telefon die Alternative zu einem neu hergestellten ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gesamtmarktschätzungen:
Stücklieferung und Geräteerlös schaffen unterschiedliche kommerzielle AufgabenDas Stückvolumen misst die Anzahl der versandten vollständigen Smartphones und legt den physischen Umfang der Geräteproduktion fest. Xiaomi Corporation berichtete von 65 Millionen globalen Smartphone-Lieferungen im ersten Halbjahr 2026. Die Stücknachfrage soll im Zeitraum 2027–2032 langsamer wachsen als der Verkaufswert. Ein Hersteller, der die Produktion entsprechend dem Umsatz ausbaut, würde riskieren, mehr physische Kapazität zu planen, als der Stückausblick erfordert.
Der Geräteerlös hängt von den erzielten Verkaufspreisen und dem Modellmix sowie der Anzahl der verkauften Telefone ab. Apple berichtete von weltweiten iPhone-Nettoumsätzen von 54,25 Milliarden USD im Fiskalquartal Q3 2026, verglichen mit 44,58 Milliarden USD im Fiskalquartal Q3 2025. Bei diesem Umsatzmaßstab beeinflusst die Wahl der zu verkaufenden Modelle die monetäre Rendite des Produktionsprogramms. Lieferanten müssen daher Ausgaben für einen höherwertigen Modellmix von Ausgaben für zusätzliche Geräteproduktion trennen.
Nach Betriebssystem (Wert und Volumen):
Plattformwahl lässt Raum für GerätedifferenzierungAndroid hatte im Jahr 2026 einen Anteil von 69,02 % an der Smartphones-Marktgröße und war damit das größte Betriebssystemsegment. Samsung Electronics Japan berichtete von Platz eins in der Android-Smartphone-Kategorie Japans nach Stückverkäufen 2025, basierend auf BCN-POS-Daten von 2.350 Elektronik-, Computerfachgeschäften und Online-Händlern. Das gemessene Einzelhandelsnetzwerk umfasst physische Geschäfte und Online-Verkäufer und verbindet die Plattform mit mehr als einem Weg zum Gerätekauf. Innerhalb von Android kann ein Hersteller Gerätekäufe über diese Einzelhandelskanäle anstreben, ohne einen Betriebssystemwechsel zur Bedingung des Verkaufs zu machen.
Sonstige (HarmonyOS, KaiOS) soll mit einem CAGR von 5 % im Zeitraum 2027–2032 das am schnellsten wachsende Betriebssystemsegment sein. Huawei berichtete von mehr als 36 Millionen Geräten in seinem Produktökosystem, die bis Ende 2025 HarmonyOS 5 oder HarmonyOS 6 ausführen. AppGallery bot zum selben Datum mehr als 350.000 Apps und Dienste an. Für einen Smartphone-Hersteller, der HarmonyOS unterstützt, kann das Gerät Zugang zu einem breiteren Umfeld aus Software und Geräten bieten. Die Verfügbarkeit von Apps und Diensten gibt diesem Hersteller eine Grundlage, Nutzer über den nächsten Hardware-Kauf hinaus zu binden, wodurch die Software-Beteiligung Teil der Wettbewerbsattraktivität des Geräts wird.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Preisklasse (Wert und Volumen):
Mittelklasse-Skalierung und Ultra-Premium-FlaggschiffnachfrageMittelklasse-Smartphones mit einem Preis von 200–499 USD repräsentierten im Jahr 2026 einen Smartphones-Marktanteil von 44,79 % und waren damit das größte Preisklassensegment. Dieses Segment bietet einem Einstiegsbesitzer einen Weg zu einem höherpreisigen Ersatz, während der Kauf unterhalb des Startpreises von 500 USD des Premium-Segments bleibt. Ein Hersteller kann von diesem Besitzer mehr Umsatz anstreben, ohne einen Premium-Kauf zu erfordern, sofern der Ersatz einen nützlichen Gewinn bietet. Dasselbe Segment kann auch einen Premium-Käufer aufnehmen, der einen günstigeren Ersatz sucht. Die Bedienung beider Wege in die Mittelklasse schafft eine Designspannung, da Funktionen, die einen Aufstieg rechtfertigen, sich von denen unterscheiden können, auf die ein absteigender Käufer verzichten wird.
Ultra-Premium-Smartphones mit einem Preis über 800 USD sollen mit einem CAGR von 6,1 % im Zeitraum 2027–2032 das am schnellsten wachsende Preisklassensegment sein. Im März 2026 gab Samsung bekannt, dass mehr als 70 % der weltweiten Galaxy-S26-Serien-Vorbestellkunden das Galaxy S26 Ultra wählten. Samsungs US-Listing platzierte seine freigeschaltete 256-GB-Galaxy-S26-Ultra-Konfiguration über 800 USD. Die konzentrierte frühe Auswahl dieses Modells gibt dem Hersteller ein Nachfragesignal, um das Flaggschiffangebot aufzubauen. Da mehr als 70 % der Vorbestellkunden das Ultra wählten, basiert Samsungs S26-Vorbestellnachfrage weitgehend auf einem Modell mit einer US-Konfiguration im Segment über 800 USD.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Technologie (Netzwerkgeneration) (Wert):
Netzwerkadoption und Abschaltung von Altsystemen prägen die Nachfrage5G war das größte Segment mit einem Anteil von 57,76 % am Geräteverkaufswert im Jahr 2026 und soll mit einem CAGR von 4,2 % im Zeitraum 2027–2032 das am schnellsten wachsende Segment sein. Die Internationale Fernmeldeunion berichtete, dass 5G im Jahr 2025 36 % der globalen mobilen Breitbandabonnements ausmachte, eine Bevölkerung, die verbundene Geräte einschließt.[3] Diese Netzwerkbasis gibt kompatiblen Smartphones ein etabliertes Dienstumfeld, in dem 5G-Konnektivität bereitgestellt werden kann. Die Internationale Fernmeldeunion verknüpfte die Akzeptanz auch eng mit der Netzverfügbarkeit, was die Abdeckung zu einer praktischen Bedingung für die Gerätechance macht. Dies begünstigt die Ausrichtung eines 5G-Gerätestarts auf die lokale Dienstverfügbarkeit, damit Konnektivität beim Kauf einen nutzbaren Upgrade-Vorteil bietet.
Das Segment 3G und darunter soll schrumpfen, was Netzabschaltungsanforderungen zu einem Risiko für Geräte macht, die an Altsysteme gebunden sind. Die Kommunikationsregulierungsbehörde Katars ordnete im August 2024 an, dass Ooredoo Qatar und Vodafone Qatar bis zum 31. Dezember 2025 die 3G-Dienste einstellen. Diese datierte Anforderung zeigt, wie eine Netzentscheidung die Nützlichkeit eines Geräts beenden kann, das von dieser Generation abhängt. Für Käufer, die einen Ersatz in Betracht ziehen, wird die Netzwerkkontinuität daher zu einer separaten Überlegung, unabhängig davon, ob ein älteres Telefon noch funktioniert. Ein Lieferant, der einen solchen Übergang bedient, kann den fortgesetzten Netzzugang als Grund für den Ersatz eines ansonsten funktionierenden Geräts anführen.
Nach Formfaktor (Wert):
Riegel-Format-Skalierung koexistiert mit spezialisierten GeräteentscheidungenRiegel-Smartphones waren das größte Formfaktorsegment und machten im Jahr 2026 89,98 % des Geräteverkaufswerts aus. Im Februar 2025 berichtete Samsung von mehr als 430.000 Galaxy-S25-Serien-Vorbestellungen in Indien, 20 % mehr als bei der Galaxy-S24-Serie. Diese Vorbestellungen stellten die Erfüllung einer benannten Gerätegeneration in den Mittelpunkt der Startchance. Diese Nachfrage bot Samsungs Riegel-Format-Linie einen Weg zu Ersatzverkäufen, ohne ein faltbares Design zur Bedingung des Upgrades zu machen.
Faltbare oder Klapp-Smartphones sollen mit einem CAGR von 4,8 % im Zeitraum 2027–2032 das am schnellsten wachsende Formfaktorsegment sein. Einen Monat nach dem Start im August 2026 berichtete Samsung Electronics America, dass die kombinierten US-Käufe von Galaxy Z Fold8 Ultra und Galaxy Z Fold8 30 % über dem Galaxy Z Fold7 lagen. Robuste oder industrielle Smartphones umfassen Kyoceras DuraForce PRO 3, das im Dezember 2025 den Verizon-Frontline-Verified-Status erlangte, nachdem es gegen Sicherheitsstandards für Ersthelfer und Behörden getestet wurde, die Verizons Netzwerk nutzen. Für Samsung liegt die kommerzielle Chance im kombinierten Fold-Angebot, sodass die Zuweisung zusätzlicher Produktion zu einem der Modelle ein modellspezifisches Nachfragesignal erfordert.
Nach Vertriebskanal (Wert):
Direkte digitale Reichweite ergänzt den physischen MarkeneinzelhandelDer Online-Direktvertrieb an Verbraucher war das größte Vertriebssegment mit einem Wertanteil von 36,91 % im Jahr 2026 und soll mit einem CAGR von 5,3 % im Zeitraum 2027–2032 das am schnellsten wachsende Segment sein. Google eröffnete am 29. Mai 2025 direkte Pixel-Telefonkäufe in Indien über den offiziellen Online-Google-Store und ergänzte damit seine bestehenden Online- und Offline-Partnerkanäle. Für einen Gerätehersteller schafft ein direkter Storefront einen eigenen Ort, um das Geräteangebot zu präsentieren und den Verkauf abzuschließen. Da der Google Store Partnerkanäle ergänzt, erhalten Pixel-Käufer einen direkten Kaufweg, während Wiederverkäufer einen Platz in Googles Vertrieb behalten.
Der markeneigene Einzelhandel bietet ein physisches Gegenstück zum direkten Online-Verkauf. Apple eröffnete seinen Ginza-Store in Tokio am 26. September 2025 in einem neu gestalteten 4-stöckigen Design wieder, in dem Kunden das iPhone-17-Sortiment kaufen konnten. Der Store wurde ursprünglich 2003 eröffnet. Die Wiedereröffnung verband ein verändertes Store-Design mit einer neuen Geräteserie am selben Standort. Die Erneuerung eines etablierten Standorts kann einen Produktstart unterstützen, ohne einen weiteren Store hinzuzufügen, und trennt Investitionen in das Verkaufsumfeld von der Erweiterung der physischen Reichweite.
Nach Endnutzer (Wert):
Verbraucherbesitz und institutionelle Bereitstellung schaffen unterschiedliche BedürfnisseVerbraucher oder Einzelnutzer waren das größte Endnutzersegment mit einem Anteil von 79,79 % am Geräteverkaufswert im Jahr 2026. In Ländern mit niedrigem und mittlerem Einkommen betrug die Smartphone-Besitz-Geschlechterlücke im Jahr 2025 13 %, was etwa 210 Millionen weniger Frauen als Männer mit Smartphones entspricht. Für Anbieter persönlicher Geräte bedeutet das Schließen einer Besitzlücke, einen Käufer zu erreichen, der kein Gerät hat – eine andere Aufgabe als einen Besitzer zum Upgrade zu überreden. Ein Angebot, das ein vorhandenes Smartphone als Inzahlungnahme erfordert, würde diese Erstkäufer außerhalb seiner Reichweite lassen.
Unternehmens- oder KMU-Nutzer sollen mit einem CAGR von 4,4 % im Zeitraum 2027–2032 das am schnellsten wachsende Endnutzersegment sein. NOK Corporation nutzte eine Gesundheitsmanagement-App auf Mitarbeiter-Smartphones, um täglich Gesundheitsinformationen zu verbreiten. Ein solcher Arbeitsablauf macht das Gerät zu einem Endpunkt für die Arbeitgeberkommunikation und verbindet den Gerätenutzen mit einer organisatorischen Aufgabe. Die öffentliche Beschaffung umfasste Brasiliens Ministerium für Justiz und öffentliche Sicherheit, das über sein Nationales Sekretariat für öffentliche Sicherheit 5G-Smartphones vom 30. Dezember 2025 bis zum 30. Dezember 2026 beschaffte. Da der brasilianische Vertrag für eine feste Laufzeit bis zum 30. Dezember 2026 gilt, ist dieser öffentliche Gerätekauf an einen Beschaffungszeitraum gebunden und nicht an einen fortlaufenden Verbraucher-Upgrade-Zyklus.
Geografische Analyse
Smartphones-Markt Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 einen Smartphones-Marktanteil von 43,09 % und war damit die größte geografische Region. China lieferte von Januar bis Juni 2026 126 Millionen Smartphones aus, ein Rückgang von 3 % im Jahresvergleich. Lieferanten, die in China verkaufen, sehen sich einem schrumpfenden Lieferpool gegenüber. Die Ausweitung der Lieferungen dort erfordert die Gewinnung von Lieferanteilen, anstatt sich auf das Gesamtvolumenwachstum zu verlassen.
Smartphones-Markt Naher Osten
Der Nahe Osten soll mit einem CAGR von 10,4 % im Zeitraum 2027–2032 die am schnellsten wachsende geografische Region sein. Zain KSA startete am 23. Juli 2026 kommerziell 5G-Advanced (5G+) für Einzelkunden in Riad und Dschidda, Saudi-Arabien, mit Leistungsvorteilen für kompatible Geräte. In den Vereinigten Arabischen Emiraten erreichte du's Mobilfunkbasis im zweiten Quartal 2026 9,3 Millionen Prepaid- und Postpaid-Abonnenten, ein Anstieg von 1,6 % gegenüber dem zweiten Quartal 2025. Zain KSAs 5G-Advanced-Dienst bietet kompatiblen Geräten verbesserte Leistung in Riad und Dschidda, sodass die Netzwerkfähigkeit nur dort ein Verkaufsargument wird, wo der Rollout bereits stattgefunden hat. Da Zain KSA in 2 Städten begann und seine Vorteile nur für kompatible Geräte gelten, können Lieferanten 5G-Advanced-fähige Modelle auf Käufer in diesen Versorgungsgebieten ausrichten.
In Nordamerika kündigte der US-amerikanische Prepaid-Anbieter Total Wireless im Dezember 2025 Edge-Gerätefinanzierung über Glow Services Corp an, mit Anträgen in Filialen für qualifizierte Kunden seines Verizon-Netzwerkdienstes. In Südamerika macht Brasiliens Telekommunikationsproduktvorschrift von 2025 Marktplätze und andere beteiligte digitale Plattformen, einschließlich reiner Werbeteilnehmer, gemeinsam mit Verkäufern für die Offenlegung und Überprüfung von Genehmigungscodes verantwortlich. In Europa stellte Bitkom fest, dass der Zugang zu vom Arbeitgeber bereitgestellten Diensttelefonen unter deutschen Mitarbeitern, die mobile Kommunikation benötigen, im Jahr 2026 56 % erreichte, gegenüber 46 % im Jahr 2023. In Afrika berichtete die GSMA von einer Smartphone-Adoptionsrate von 33 % und einer einzigartigen mobilen Internetdurchdringung von 12,5 % in Malawi im Jahr 2025. In den Vereinigten Staaten, Brasilien und Deutschland erreicht der Lieferant den Käufer über einen Kreditgeber, einen Marktplatz oder einen Arbeitgeber, während Malawis geringe Smartphone-Adoption den Erstkauf als entscheidenden Schritt macht.
Regionale Ausgaben
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtsordnungen werden aus der Perspektive eines internationalen Herstellers verglichen, der technischen Marktzugang für neue Smartphones anstrebt. Der Vergleich trennt operative Produktpflichten von geplanten oder vorgeschlagenen technischen Änderungen. Der 85%-Herstellerrichtwert der FCC galt für den Berichtszeitraum Juli 2025 bis Juni 2026, während der 100%-Richtwert für zukünftige drahtlose Handset-Modelle am 15. Dezember 2026 in Kraft tritt. Solche Übergänge können das Compliance-Programm eines Modells neben den Genehmigungen beeinflussen, die erforderlich sind, bevor das Gerät angeboten werden kann.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Brasilien | Deutschland | China | Saudi-Arabien | Südafrika |
|---|---|---|---|---|---|---|
| Zuständige Behörde | Federal Communications Commission | Anatel | Bundesnetzagentur für Funkgeräte; nationale Behörden für Ökodesign | Ministerium für Industrie und Informationstechnologie | Kommission für Kommunikation, Weltraum und Technologie | Unabhängige Kommunikationsbehörde Südafrikas |
| Wesentliche Instrumente oder Ausrichtung | Übergang der Hersteller zur Hörgerätkompatibilität | Resolutionen 715/2019 und 777/2025; vorgeschlagenes Genehmigungsidentifikationsverfahren 2026 | EU 2023/1670 und 2023/1669 für abgedeckte Modelle; Ausnahmen für aufrollbare und hochsichere Geräte; Überprüfung bis September 2027 | Netzwerkzugangslizenzierung; GB/Z 177—2026-Rahmen mit geplanter telefonspezifischer Arbeit | Artikel-89-Gerätegenehmigung; Satellitenkonsultation Oktober 2025 mit Kommentarfrist bis 27. November 2025 | Abschnitt 35(1) des Gesetzes über elektronische Kommunikation, vorbehaltlich Ausnahmen; finalisierter Frequenzplan 2026 |
| Kommerzielle Auswirkung | Zugänglichkeits-Compliance für zukünftige Modelle beim Herstellerübergang | Abgedeckte SIM/Chip-Geräte benötigen vor Nutzung oder Verkauf eine Zertifizierung; Anbieter können die Aktivierung ablehnen oder den Dienst aussetzen | Pflichten zur Gestaltung und Energiekennzeichnung abgedeckter Modelle ab 20. Juni 2025 | Abgedeckte Geräte benötigen vor der Nutzung im öffentlichen Netz oder dem Inlandsverkauf eine Genehmigung | Antragsteller finanzieren Tests über zugelassene Labore oder Einrichtungen im In- oder Ausland | Zertifikate nur für in Südafrika registrierte Unternehmen; akkreditierte Prüfberichte für Mobiltelefon-Anträge erforderlich |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel | Mittel | Niedrig |
| Zukünftige Richtung der politischen Attraktivität | Verschärfung | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||||||
Deutschlands mittlere Bewertung spiegelt Pflichten zur Gestaltung und Kennzeichnung abgedeckter Modelle wider, mit einer Überprüfungsfrist, die keine vorher festgelegte neue Anforderung setzt, während der US-Herstellerübergang eine Verschärfung rechtfertigt. Chinas Netzwerkzugangslizenzierung und Saudi-Arabiens antragstellerfinanzierte CST-Tests unterstützen mittlere Bewertungen und keine Änderung, da die chinesischen telefonspezifischen Standards unter GB/Z 177—2026 geplante Arbeit waren, während die saudische Konsultation mit einer Frist bis zum 27. November 2025 die Satellitenkonnektivität und nicht die allgemeine Gerätegenehmigung betraf. Brasiliens mittlere Bewertung spiegelt die obligatorische Zertifizierung und das Ermessen der Anbieter über nicht zertifizierte Geräte wider, ohne Änderung, da das vorgeschlagene Identifikationsverfahren erst nach einem weiteren technischen Akt in Kraft treten würde. Südafrikas niedrige Bewertung spiegelt seine Anforderung an lokale Unternehmen als Zertifikatsinhaber und akkreditierte Tests wider, ohne Änderung, da der am 24. Juli veröffentlichte Nationale Funkfrequenzplan 2026 die Spektrumszuweisung betrifft und den ICASA-Genehmigungsweg separat lässt.
Wertschöpfungskettenstufen
Komponentenlieferanten, Fertigungsdienstleister und integrierte Gerätemarken erfassen Wert durch verschiedene Teile der Smartphone-Produktion und des Verkaufs. MediaTek liefert Dimensity-Smartphone-Chipsätze, während Samsung Semiconductor LPDDR5X-Mobilspeicher liefert. Hon Hai bietet Elektronikfertigungsdienstleistungen für Marken innerhalb eines breiteren Unterhaltungselektronikgeschäfts an, das Smartphones umfasst. Auftragsfertigungen und markeneigene Produktion bieten unterschiedliche Wege zur Herstellung von Geräten, mit unterschiedlichen Beziehungen zwischen Fertigungsdienstleistungserlösen und dem endgültigen Geräteverkauf.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Werterfassung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Smartphone-Komponentenversorgung | Chipsatzlieferanten wie MediaTek; Speicherlieferanten wie Samsung Semiconductor | Chip- und Speicherversorgungserlös | Koordinierung von Chipsatz- und Speicherspezifikationen | Komponentenkombinationen vor der Geräteintegration qualifizieren |
| Geräteherstellungsdienstleistungen | Elektronikfertigungsdienstleister wie Hon Hai (Foxconn) | Fertigungsdienstleistungserlös | Übersetzung von Gerätedesigns in wiederholbare Builds | Fertigungsprozess vor der Skalierung der Produktion validieren |
| Markeneigene Geräteverkäufe | Integrierte Smartphone-Hersteller wie Samsung Electronics | Geräteverkaufserlös | Aufrechterhaltung der Geräteökonomie bei sich ändernden Spezifikationen und Kosten | Komponentenauswahl vor der Festlegung der Modellpreise überprüfen |
| Quelle: Mordor Intelligence | ||||
Samsungs Mobiltelefonfabriken in Bac Ninh und Thai Nguyen produzierten bis Juni 2025 kumulativ 2 Milliarden Geräte, nach Aufnahme des Betriebs im April 2009. Das Galaxy Z Fold7 wurde in Vietnam produziert und im Juli 2025 auf den Markt gebracht. Der Betrieb eigener Werke setzt Samsungs Gerätegeschäft der Fabrikauslastung aus, während Hon Hais Fertigungsdienstleistungsgeschäft davon abhängt, Produktionsaufträge von Markenkunden zu sichern.
Wettbewerbslandschaft
Marktkonzentration
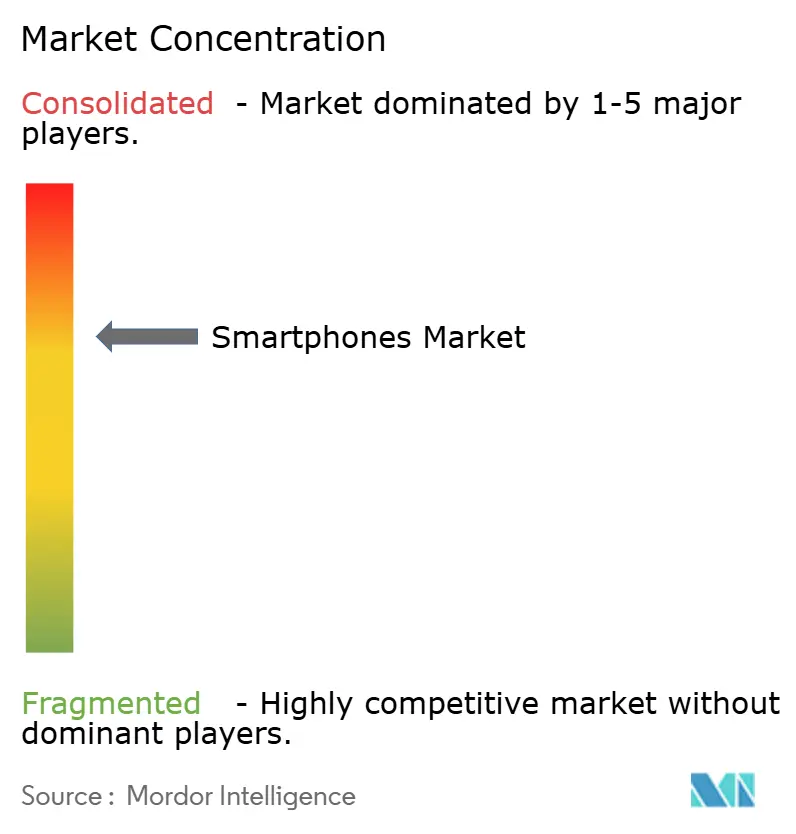
Das Feld umfasst Smartphone-Hersteller Samsung Electronics Co. Ltd, Apple Inc., Xiaomi Corporation, OPPO (einschließlich OnePlus) und Vivo Communication Technology Co., Ltd. Das Wettbewerbsfeld umfasst Großproduzenten, veranschaulicht durch Xiaomis 165,2 Millionen globale Smartphone-Lieferungen im Jahr 2025, ein Rückgang von 2 % im Jahresvergleich. Samsung berichtete von soliden Galaxy-S26-Verkäufen und starker Galaxy-A-Serien-Dynamik im zweiten Quartal 2026, obwohl seine kombinierten Mobile-eXperience- und Networks-Geschäfte bei erhöhten Komponentenkosten einen Betriebsverlust verzeichneten. Samsungs Ergebnis weist Herausforderer, die beim Gerätepreis konkurrieren, auf eine Hürde hin, die über die Gewinnung von Kunden hinausgeht, nämlich die Aufrechterhaltung der Erträge, wenn die Branchenkomponentenkosten steigen.
Technologiepartnerschaften können die Software-Fähigkeiten eines Geräts nach seinem ersten Verkauf verändern. Samsung begann am 7. April 2025 damit, Googles Gemini-Live-Kamera- und Bildschirmfreigabefähigkeiten für Galaxy-S25-Nutzer ohne zusätzliche Kosten auszurollen. Die Funktion erforderte eine Internetverbindung und war in ausgewählten Ländern für Nutzer ab 18 Jahren verfügbar. Für einen Käufer mit Zugang kann ein solcher Rollout eine neue Nutzungsmöglichkeit für das bereits besessene Smartphone hinzufügen. Ein Konkurrent, der diese Nutzererfahrung nachahmen möchte, würde Software-Lieferung und Partnerintegration benötigen, was den Wettbewerb über die beim Start eines Telefons festgelegten Spezifikationen hinaus ausdehnt.
Die regulatorische Positionierung prägt, wie Apples Plattform EU-Entwickler und -Nutzer verbindet. Seit 2024 hat Apple iOS, iPadOS, Safari und den App Store in der EU für die Einhaltung des Gesetzes über digitale Märkte aktualisiert, einschließlich der Verteilung notarisierter iOS- und iPadOS-Apps über alternative Marktplätze. Für die Website-Verteilung notarisierter iOS- und iPadOS-Apps verlangt Apple eine Entwicklerautorisierung, das Eigentum des Entwicklers an der Website und die Domain-Registrierung in App Store Connect. Diese Anforderungen machen einen direkten Vertriebsweg von einem von Apple kontrollierten Autorisierungsprozess abhängig, selbst wenn der Entwickler die kundenseitige Website betreibt. Ein EU-iPhone-Käufer kann eine alternative App-Quelle wählen, ohne das Geräte-Ökosystem zu wechseln, obwohl der verfügbare Weg davon abhängt, dass der Entwickler Apples Bedingungen erfüllt.
Marktführer in der Smartphones-Branche
-
Samsung Electronics Co. Ltd
-
Apple Inc.
-
Xiaomi Corporation
-
OPPO (inkl. OnePlus)
-
Vivo Communication Technology Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Smartphones-Markt Unternehmen in diesem Bericht
- Apple Inc.
- Samsung Electronics Co. Ltd
- Xiaomi Corporation
- OPPO (incl. OnePlus)
- Vivo Communication Technology Co., Ltd.
- Transsion Holdings Co., Ltd. (TECNO, Infinix, itel)
- Huawei Technologies Co., Ltd
- Honor Device Co., Ltd.
- Google LLC
- Motorola Mobility LLC (Lenovo Group Ltd)
- Realme Chongqing Mobile Telecommunications Corp., Ltd.
- HMD Global Oy (Nokia)
- Sony Corp.
- ASUSTeK Computer Inc.
- ZTE Corp.
- TCL Communication Technology Holdings Limited (Alcatel)
- Nothing Technology Ltd
- Kyocera Corporation
- Sharp Corporation
- Fairphone B.V.
Wichtige Chancen für Marktteilnehmer
Die Chancen vergleichen neue Geräteangebote für Reisekonnektivität, förderfähige indische Produktion und reparierbare Geräte für EU-Käufer. Im März 2026 kündigten KDDI und Okinawa Cellular US-Satelliten-Roaming für au Starlink Direct an, zunächst für aktualisierte Google Pixel 9 und 10 Serien-Telefone mit aktiviertem Roaming in T-Mobiles angegebenen Starlink-Abdeckungsgebieten. Indiens Genehmigung im Juli 2026 eines 5-Jahres-Mobiltelefon-Herstellungsprogramms für die Geschäftsjahre 2026–27 bis 2030–31 schuf eine förderfähigkeitsabhängige Öffnung für lokale Produktion, inländische Beschaffung sowie indisches Markendesign und F&E. Diese Öffnungen verbinden Änderungen in der Konnektivität oder Politik mit Geräteverkäufen, wenn das Geräteangebot die relevanten technischen oder Produktionsbedingungen erfüllt.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Satellitenkompatible neue Geräte | Angekündigtes grenzüberschreitendes Satelliten-Roaming | au-Abonnenten, die neue Telefone für US-Reisen wählen | Verifizierte Kompatibilität mit klaren Einrichtungsanweisungen verkaufen | Gerätekompatibilität und Abdeckungsgrenzen | Kompatible Gerätehersteller wie Google |
| In Indien hergestellte Smartphone-Programme | Neue Genehmigung von Fertigungsanreizen | Förderfähige Smartphone-Hersteller und indische Marken | Geräteproduktion mit qualifizierender lokaler Beschaffung und Design verknüpfen | Koordinierung lokaler Komponentenbeschaffung mit Gerätemontage | Förderfähige Hersteller und indische Markendesigner |
| Reparierbare neue Smartphone-Angebote | In Kraft getretene Smartphone-Ersatzteilpflichten | EU-Käufer, die abgedeckte neue Modelle wählen | Teileverfügbarkeit in Gerätedesign und Support integrieren | Lange Supportverpflichtung nach der letzten Modellplatzierung | Hersteller, die modellspezifischen Teile-Support aufrechterhalten können |
| Quelle: Mordor Intelligence | |||||
EU-Vorschriften verpflichten Hersteller, Importeure oder autorisierte Vertreter, bestimmte Teile, sofern vorhanden, für abgedeckte Smartphones professionellen Reparateuren zur Verfügung zu stellen. Die Verfügbarkeit beginnt am 20. Juni 2025 oder einen Monat nach der Marktplatzierung, je nachdem, was später eintritt, und dauert mindestens 7 Jahre nach der letzten EU-Marktplatzierung des Modells. Die kommerzielle Verpflichtung erstreckt sich daher über den Zeitraum hinaus, in dem zusätzliche Einheiten dieses Modells auf den Markt kommen. Für EU-fokussierte Lieferanten ist die Chance ein neues Gerät, das durch ein Reparatursystem gestützt wird, das darauf ausgelegt ist, die letzte Marktplatzierung des Modells zu überdauern.
Neueste Industrielle Entwicklungen in Smartphones-Markt
- Sep 2026: Samsung Electronics America berichtete, dass die kombinierten US-Käufe des Galaxy Z Fold8 Ultra und Galaxy Z Fold8 einen Monat nach dem Start im August 2026 30 % über dem Galaxy Z Fold7 lagen.
- Aug 2026: Google stellte Pixel 11, Pixel 11 Pro und Pixel 11 Pro XL vor und plante die Verfügbarkeit über den Google Store und Einzelhandelspartner für den 20. August.
- Jul 2026: Indiens Unionskabinett genehmigte das Mobiltelefon-Herstellungsprogramm für die Geschäftsjahre 2026–27 bis 2030–31 mit Anreizen auf förderfähige Verkäufe von in Indien hergestellten Telefonen.
Smartphones-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Smartphones-Markt misst die jährlichen Ausgaben und verkauften Einheiten für fabrikneue, werksassemblierte Mobilfunkgeräte mit Sprache, fortschrittlichen mobilen Betriebssystemen, internetfähigen Multimedia-Funktionen, integrierten App-Stores und Over-the-Air-Software-Updates. Er umfasst Geräteverkäufe weltweit über Preisklassen, Netzwerkgenerationen, Formfaktoren, Vertriebskanäle und Endnutzergruppen hinweg.
Ausschlüsse des Umfangs: Gebrauchte oder aufgearbeitete Smartphones, Feature-Phones, Tablets und andere verbundene Computergeräte, separat verkaufte Smartphone-Zubehörteile und Ersatzteile sowie separat abgerechnete mobile Konnektivität und andere Dienste sind ausgeschlossen.
Segmentierungsübersicht
- Gesamtmarktschätzungen
- Gesamtmarktwert (USD)
- Gesamtmarktvolumen (Einheiten)
- Nach Betriebssystem (Wert und Volumen)
- Android
- iOS
- Sonstige (HarmonyOS, KaiOS)
- Nach Preisklasse (Wert und Volumen)
- Einstiegsklasse (unter 200 USD)
- Mittelklasse (200–499 USD)
- Premium (500–799 USD)
- Ultra-Premium (über 800 USD)
- Nach Technologie (Netzwerkgeneration) (Wert)
- 5G
- 4G oder LTE
- 3G und darunter
- Nach Formfaktor (Wert)
- Balken
- Faltbar oder Klapp
- Robust oder Industriell
- Nach Vertriebskanal (Wert)
- Mobilfunkanbieter- oder Carrier-Stores
- Markeneigener Einzelhandel
- Multi-Marken-Einzelhandel (stationär)
- Direkter Online-Vertrieb an Verbraucher
- Nach Endnutzer (Wert)
- Verbraucher oder Privatperson
- Unternehmen oder KMU
- Öffentlicher Sektor oder Regierung
- Nach Geografie (Wert)
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Kolumbien
- Übriges Südamerika
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Südostasien (Singapur, Thailand, Indonesien, Vietnam, Philippinen, Malaysia)
- Australien
- Übriges Asien-Pazifik
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research stützt sich auf öffentliche Quellen wie Indikatoren der Internationalen Fernmeldeunion, Weltbank-Arbeiten zu erschwinglichen vernetzten Geräten, nationale Kommunikationsbehörden und Zollbehörden, um Konnektivität, Geräteerschwinglichkeit und Ländermarktbedingungen zu rahmen. Öffentliche Zollklassifikationen und Handelsdaten, Patentunterlagen und begutachtete Studien können Belege für Geräteströme, Technologieänderungen und Adoptionsfaktoren liefern, wobei jede Quelle nur für das Maß verwendet wird, das sie abdeckt.
Jahresberichte von Unternehmen, regulatorische Einreichungen, Investorenmaterialien und seriöse Wirtschaftspresse bieten Querprüfungen zu Geräteerlösen, Lieferungen, Preisgestaltung, Produktmix und Fertigungsaktivitäten. Unternehmensergebnisse werden nicht als direktes Markttotal behandelt. Diese Quellen sind nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Der Primärforschungsansatz umfasst Smartphone-Hersteller, Komponenten- und Montagespezialisten, Netzbetreiber, Distributoren, Einzelhändler sowie Unternehmens- oder Behördenkäufer in der Region Asien-Pazifik, EMEA und Amerika. Interview- und Umfragefragen überprüfen Sekundärquellendefinitionen, Verkaufszeitpunkte, Gerätepreisbehandlung, Unterschiede zwischen Lieferung und Verkauf, Preisklassen- und Kanalaufteilungen sowie regionale Nachfrageindikatoren. Wenn Lieferungsbelege mit Unternehmensverkaufsangaben in Konflikt stehen, prüfen Analysten, ob Timing, Lagerbestand oder Produktabdeckung den Unterschied erklärt, zeichnen ungelöste Annahmen auf, suchen einen weiteren unabhängigen Indikator und triangulieren, bevor sie den Input verwenden.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 25 % | CXOs: 20 % | Asien-Pazifik: 42 % |
| Mittlere Ebene: 55 % | Funktions-/Einheitsleiter: 35 % | EMEA: 28 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 30 % |
Marktgrößenbestimmung und Prognose
Das Modell verwendet eine Top-down-Schätzung des globalen Erstverkaufs-Geräteerlöses und der Neugeräteeinheiten und überprüft dann ausgewählte Gesamtwerte mit Hersteller- oder Lieferanten-Rollups, Kanalbelegen und stichprobenartigen durchschnittlichen Verkaufspreisen multipliziert mit dem Volumen. Wenn Gerätepreise und Einheitenwachstum divergieren, bewahren separate Wert- und Volumenreihen diesen Unterschied. Einheiten reagieren auf Ersatzzeitpunkte, Netzwerkgenerationsverfügbarkeit, Erschwinglichkeit sowie Bevölkerungs- oder Abonnententrends, während der Erlös auch den Preisklassenmix und die durchschnittlichen Verkaufspreise widerspiegelt. Segmentanteile werden aus berichteten Betriebssystem-, Preisklassen-, Technologie-, Formfaktor-, Kanal-, Endnutzer- und regionalen Belegen aufgebaut und dann gegen das entsprechende Gesamtergebnis geprüft. Lieferungsindikatoren unterstützen die Einheitenbewegung, während Erstverkaufserlösschätzungen auf Gerätetransaktionswerten basieren. Eine multivariate Regression kann historische Erlös- oder Einheitenbewegungen mit Indikatoren wie 5G-Adoption, Geräteerschwinglichkeit, Erneuerungszyklen und Premium-Mix in Beziehung setzen, wobei Szenarioanalysen verwendet werden, wenn die Richtung oder das Timing eines Treibers unsicher ist. Analysten vergleichen Prognosen auf Variablenebene mit Hersteller-, Netzbetreiber-, Einzelhändler- und Käuferbelegen. Fehlende Beobachtungen werden mit den nächstgelegenen vergleichbaren öffentlichen Daten und expliziten Annahmen begrenzt, während selektive Bottom-up-Prüfungen als Bereiche beibehalten und mit dem Gesamttotal abgeglichen werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Markttotale und Segmentschätzungen über öffentliche Statistiken, Einreichungen, Liefer- und Kanalindikatoren sowie Befragtennachweise und untersuchen dann wesentliche Abweichungen und Ausreißer gegenüber früheren Perioden und verwandten Segmenten. Eine zweite Überprüfung prüft Definitionen, Einheiten, Geografie, Arithmetik und Quelldaten, und Analysten nehmen erneut Kontakt zu relevanten Quellentypen auf, wenn ein Konflikt, eine unerklärte Änderung oder eine wesentliche Eingabelücke die Schätzung verändern könnte. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Marktereignissen überprüft und vor der Lieferung erneut auf Quellenaktualisierungen und Konsistenz geprüft.
Mordor Intelligence's Smartphones-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der globale Smartphones-Markt misst die jährlichen Ausgaben und verkauften Einheiten für fabrikneue, werksassemblierte Mobilfunkgeräte mit Sprache, fortschrittlichen mobilen Betriebssystemen, internetfähigen Multimedia-Funktionen, integrierten App-Stores und Over-the-Air-Software-Updates.
Wesentliche Lücken-Treiber umfassen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Eine multivariate Regression kann historische Erlös- oder Einheitenbewegungen mit Indikatoren wie 5G-Adoption, Geräteerschwinglichkeit, Erneuerungszyklen und Premium-Mix in Beziehung setzen, wobei Szenarioanalysen verwendet werden, wenn die Richtung oder das Timing eines Treibers unsicher ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | Wert: 633,3 Milliarden USD (2027) / Volumen: 1,2 Milliarden Einheiten (2027) | |
| Globales Beratungsunternehmen A | 556,4 Milliarden USD (2026) | Die Schätzung misst den Erlös für 2026, ein Jahr vor dem Vergleichsjahr, und ihre veröffentlichte Prognose projiziert weiteres Wachstum bis 2033. |
| Branchendatenanbieter B | 485,3 Milliarden USD (2025) | Die Quelle misst den Erlös für 2025 und berichtet positives Wachstum für dieses Jahr, wobei spätere Marktbewegungen außerhalb ihrer angegebenen Schätzung liegen. |
Mordor Intelligence's Analysten triangulieren Markttotale und Segmentschätzungen über öffentliche Statistiken, Einreichungen, Liefer- und Kanalindikatoren sowie Befragtennachweise und untersuchen dann wesentliche Abweichungen und Ausreißer gegenüber früheren Perioden und verwandten Segmenten.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Smartphones-Markt und wie ist der Wachstumsausblick?
Der Markt wird im Jahr 2027 auf 633,3 Milliarden USD geschätzt und soll bis 2032 756,5 Milliarden USD erreichen, bei einem CAGR von 3,62 % im Zeitraum 2027–2032.
Was treibt die Nachfrage nach neuen Smartphones an?
Erschwingliche 5G-Geräte und On-Device-KI geben Besitzern Gründe zum Upgrade. Dialog führte das Blackview Shark 6 5G in Sri Lanka im Januar 2026 ein, während Google Pixel 10 im Jahr 2025 mit Tensor G5 kombinierte.
Welches Betriebssystem führt den Smartphone-Verkaufswert an?
Android hielt im Jahr 2026 den größten Segmentanteil mit 69,02 % des Smartphone-Verkaufswerts.
Welche Unternehmen sind wichtige Smartphone-Wettbewerber?
Zu den wichtigsten Wettbewerbern gehören Samsung Electronics Co. Ltd, Apple Inc., Xiaomi Corporation, OPPO einschließlich OnePlus und Vivo Communication Technology Co., Ltd.
Welche Kostenherausforderung betrifft Smartphone-Lieferanten?
Xiaomi berichtete von erheblichen Speicherkostensteigerungen als globalem Branchengegenwind im ersten Halbjahr 2026. Dieser Druck kann die Preis- und Spezifikationskombination einschränken, die von Anbietern erschwinglicher Geräte angeboten wird.
Welche Regionen führen den Smartphone-Verkaufswert und das Wachstum an?
Asien-Pazifik hielt im Jahr 2026 43,09 % des Smartphone-Verkaufswerts. Der Nahe Osten soll mit einem CAGR von 10,4 % im Zeitraum 2027–2032 am schnellsten wachsen.