
Markt für intelligente Spielzeuge – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 24.01 Milliarden US-Dollar |
| Marktgröße (2031) | 42.61 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.18 % |
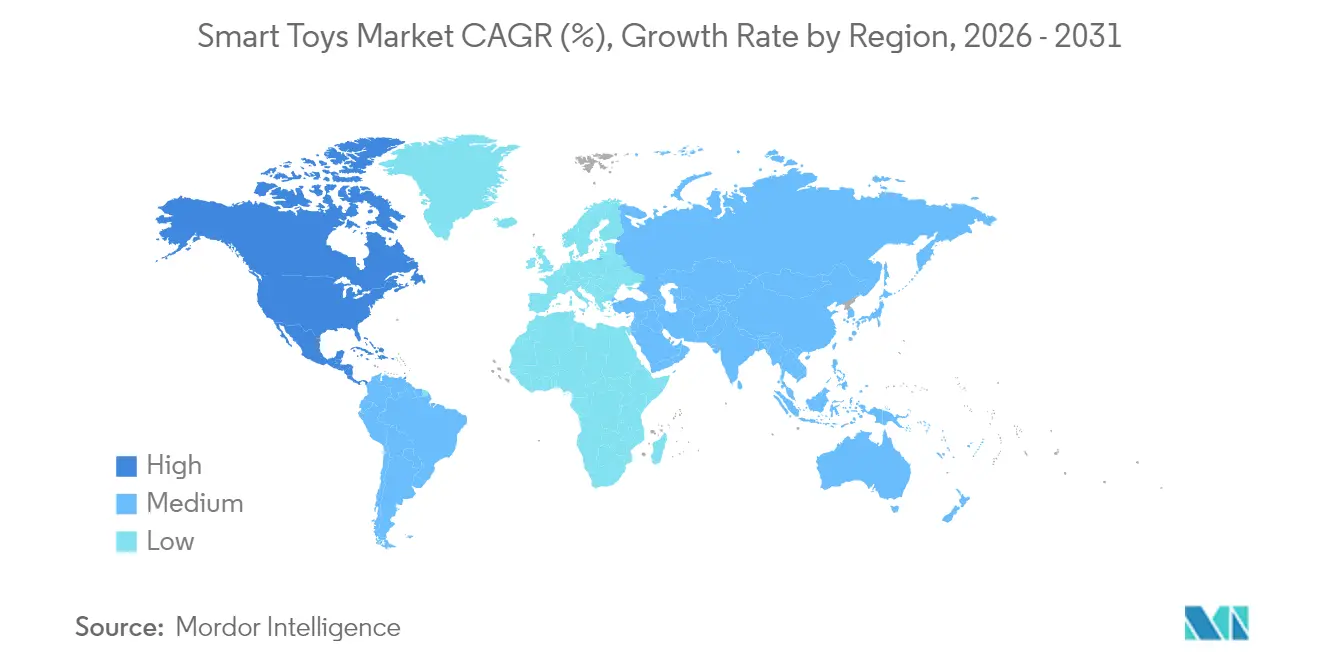
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
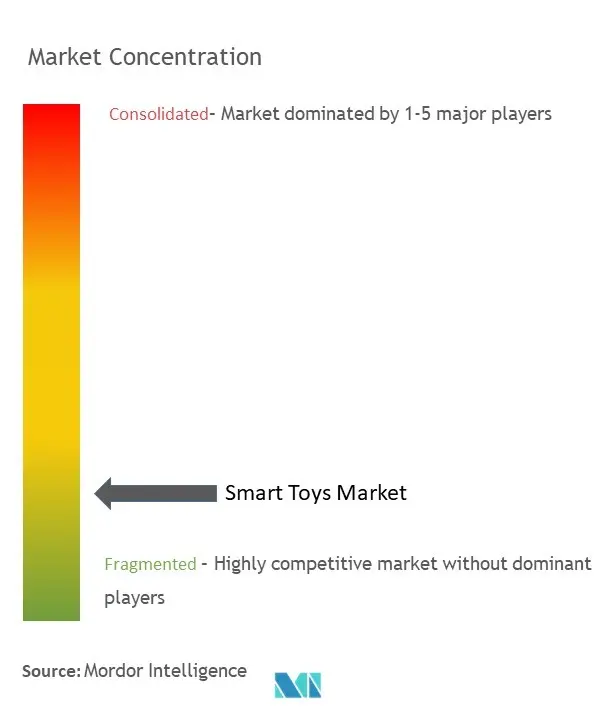
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für intelligente Spielzeuge von Mordor Intelligence
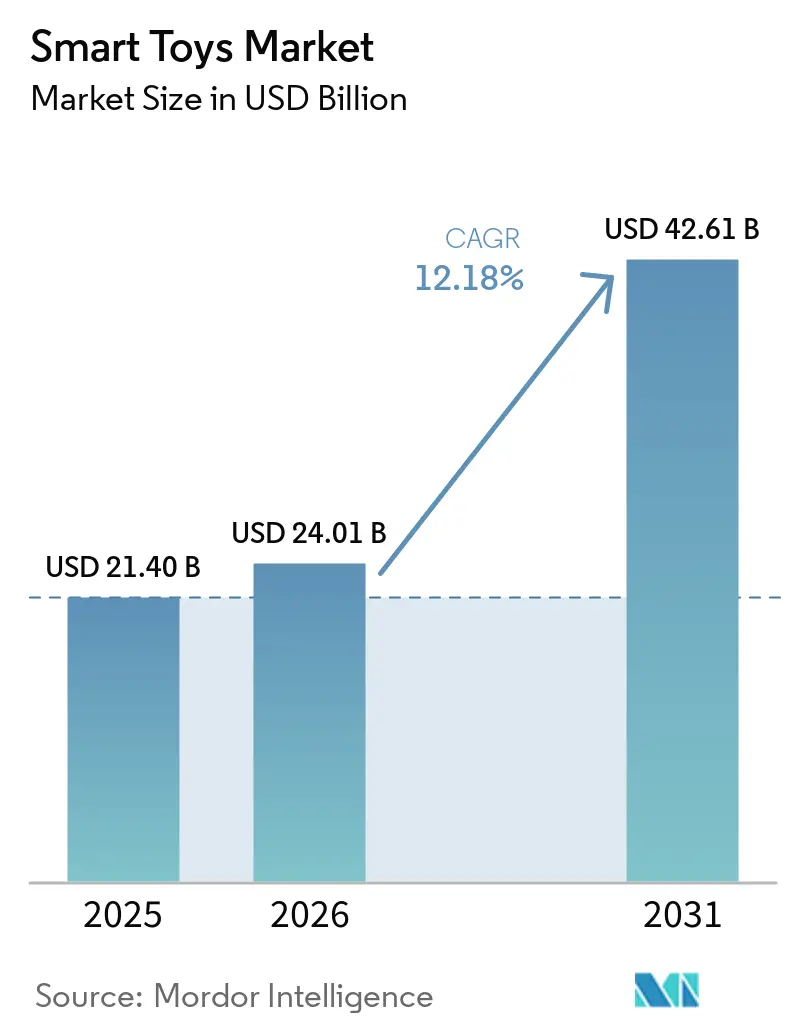
Die Marktgröße für intelligente Spielzeuge wurde im Jahr 2025 auf USD 21,40 Milliarden geschätzt und soll von USD 24,01 Milliarden im Jahr 2026 auf USD 42,61 Milliarden bis 2031 wachsen, bei einer CAGR von 12,18 % während des Prognosezeitraums (2026–2031).
Dieses Wachstum wird durch rasante Fortschritte bei kindersicheren großen Sprachmodellen, die steigende elterliche Nachfrage nach bildschirmfreiem Lernen und regulatorische Klarheit gestützt, die Kinderdaten schützt, ohne Innovationen zu hemmen. Premium-vernetzte Erlebnisse, die durch Edge-KI und 5G angetrieben werden, erhöhen die durchschnittlichen Verkaufspreise, während abonnementbasierte Inhaltsaktualisierungen die Produktlebenszyklen verlängern und Einnahmequellen verstetigen. Strategische Technologiepartnerschaften zwischen etablierten Spielzeugherstellern und Cloud- oder KI-Anbietern verkürzen Innovationszeiträume, und Eigenmarken-Initiativen des Einzelhandels gestalten die Verhandlungsmacht in der Lieferkette neu. Geografisch gesehen behält Nordamerika die Führungsposition aufgrund hoher verfügbarer Einkommen und einer etablierten Akzeptanz von Bildungstechnologie, während der asiatisch-pazifische Raum am schnellsten wächst, da Regierungen praktische Robotik in MINT-Lehrpläne integrieren.
Wichtigste Erkenntnisse des Berichts
- Nach Schnittstellengerät führten Smartphone-verbundene Spielzeuge im Jahr 2025 mit einem Umsatzanteil von 44,35 %; Konsolen-verbundene Spielzeuge werden voraussichtlich bis 2031 mit einer CAGR von 21,73 % wachsen.
- Nach Technologie hielten Wi-Fi-Lösungen im Jahr 2025 einen Marktanteil von 51,25 % am Markt für intelligente Spielzeuge, während die NFC/RFID-Konnektivität bis 2031 mit einer CAGR von 19,52 % wächst.
- Nach Vertriebskanal entfielen im Jahr 2025 61,10 % des Marktvolumens für intelligente Spielzeuge auf Online-Shops, die im Zeitraum 2026–2031 mit einer CAGR von 18,23 % wachsen.
- Nach Geografie entfielen auf Nordamerika 33,55 % des globalen Umsatzes im Jahr 2025; für den asiatisch-pazifischen Raum wird die höchste regionale CAGR von 14,58 % bis 2031 prognostiziert.
- Mattel, LEGO, Hasbro, Spin Master und WhalesBot kontrollierten gemeinsam 54 % des globalen Umsatzes im Jahr 2024, was auf ein mäßig konzentriertes Wettbewerbsfeld hindeutet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberauswirkungsanalyse des Smart-Toys-Markts*
| Treiber | (≈) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnelle Einführung kindersicherer KI/LLM-Sprachmaschinen | +3.20% | Global, mit früher Einführung in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Elterliche Verlagerung hin zu bildschirmfreier interaktiver Bildungstechnologie | +2.80% | Nordamerika und EU als Kernmärkte, Ausweitung auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Eigenmarken-Linien für intelligente Spielzeuge im Einzelhandel erweitern die Regalfläche | +1.90% | Globale Einzelhandelsketten, am stärksten in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Mainstream-MINT-Lehrpläne schreiben praktische Robotik-Bausätze vor | +2.10% | Asiatisch-pazifischer Raum als Kernmarkt, mit politischer Übernahme in der EU und Nordamerika | Langfristig (≥ 4 Jahre) |
| 5G/Edge-Cloud senkt die Latenz für Echtzeit-Mehrspielerspiele | +1.40% | Städtische Zentren weltweit, angeführt vom asiatisch-pazifischen Raum und Nordamerika | Mittelfristig (2–4 Jahre) |
| Abonnementmodelle für Spielzeug als Dienstleistung gewinnen an Bedeutung | +1.10% | Nordamerika und EU als frühe Anwender, globale Ausweitung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Einführung kindersicherer KI/LLM-Sprachmaschinen
Kindgerechte Sprachmodelle ermöglichen nun konversationelles Spielen, das sich in Echtzeit anpasst, und wandeln Spielzeuge von vordefinierten Skripten zu echten interaktiven Begleitern. Edge-basierte Architekturen wie die DAVID-Plattform für intelligente Spielzeuge verarbeiten Sprache lokal, schützen die Privatsphäre und liefern gleichzeitig reichhaltige Dialoge. Kommerzielle Produkte wie Curio Interactives Grok, zum Preis von USD 99, verbinden Wi-Fi-Konnektivität mit sicherer generativer KI für Kinder ab drei Jahren. Das in Shanghai ansässige Unternehmen FoloToy erweitert diesen Ansatz mit dem Alilo Honey Bunny durch Mehrsprachenunterstützung und unterstreicht damit, wie natürliche Sprachinteraktion zu einem zentralen Differenzierungsmerkmal im Premiumsegment geworden ist.
Elterliche Verlagerung hin zu bildschirmfreier interaktiver Bildungstechnologie
Querschnittsstudien in Guangzhou und Shenzhen zeigen, dass multisensorische Lernspielzeuge die Engagementindizes und kognitiven Ergebnisse im Vergleich zu reinen Tablet-Alternativen deutlich verbessern. Parallele japanische Umfragen zeigen eine wachsende Akzeptanz von emotionaler KI im frühen Lernen, was auf eine breite kulturelle Bereitschaft für physisch-digitale Hybride hindeutet. Der Robotikanbieter WhalesBot hat bereits Partnerschaften mit 11.000 Schulen in 31 Ländern geschlossen und veranstaltet Wettbewerbe mit jährlich 100.000 Teilnehmern, was den institutionellen Bedarf an greifbaren Programmierlernplattformen bestätigt.
Eigenmarken-Linien für intelligente Spielzeuge im Einzelhandel erweitern die Regalfläche
Großflächige und Facheinzelhändler schaffen exklusive Sortimente vernetzter Spielzeuge, um Margen zu steigern und die Kundenbindung zu festigen. Learning Express Toys berichtet von einem Umsatzanstieg von 5 % seit Jahresbeginn, nachdem Verkaufsflächen für preisgünstige MINT-Bausätze unter Eigenmarke eingerichtet und Live-Verkäufe in sozialen Medien gestartet wurden, wodurch der durchschnittliche Warenkorbwert auf USD 42,20 gestiegen ist. Die Bruttomargen dieser Hausmarken erreichen 40–50 %, was eine aggressive Erweiterung der Artikelnummern motiviert.
Mainstream-MINT-Lehrpläne schreiben praktische Robotik-Bausätze vor
Chinas nationaler Bildungsplan für intelligente Bildung priorisiert digitale Kompetenz und schreibt erfahrungsbasierte Robotikübungen in Klassenzimmern vor. Ergänzende Vorschulgesetzgebung legt Qualitätsstandards für technologiegestützte Lernumgebungen fest und sichert die Nachfrage nach programmierbaren Bausätzen. WhalesBot und ähnliche Anbieter passen blockbasierte Programmierkurse nun direkt an offizielle Lehrpläne an und gewährleisten so eine stetige institutionelle Beschaffung, selbst wenn das diskretionäre Ausgabeverhalten nachlässt.
Hemmfaktorenauswirkungsanalyse des Smart-Toys-Markts*
| Hemmnis | (≈) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Compliance-Kosten aufgrund globaler Kinderdatenschutzgesetze | -2.30% | Global, strengste Durchsetzung in der EU und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Rückrufe aufgrund von Batteriesicherheit untergraben das Verbrauchervertrauen | -1.70% | Global, regulatorischer Fokus in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Klonen von Open-Source-Firmware trifft Premiummarken | -1.40% | Global; Risiko konzentriert sich auf ODM-Zentren und Online-Marktplätze | Kurz- bis mittelfristig (≤ 3 Jahre) |
| Volatilität in der Halbleiterversorgung erhöht die Stücklistenkosten | -2.20% | Global; empfindlich gegenüber der Fertigungskapazität in Ostasien und den US-amerikanisch-chinesischen Exportkontrollen | Kurzfristige Schocks mit mittelfristiger Zyklizität (1–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Compliance-Kosten aufgrund globaler Kinderdatenschutzgesetze
Die EU-Entwurfsverordnung zur Spielzeugsicherheit führt digitale Produktpässe und Schutzmaßnahmen für die psychische Gesundheit bei vernetztem Spielzeug ein, mit einer Übergangsfrist von 30 Monaten, jedoch umfangreichen Dokumentationsanforderungen. In den USA fügt die Consumer Product Safety Commission im Rahmen von Reese's Law Haltbarkeitstests für Knopfzellenbatterien hinzu, was die Zertifizierungskosten für kleinere Marken erhöht.[1] Diese doppelten Verpflichtungen erhöhen die Entwicklungskosten und verlängern die Markteinführungszyklen, was etablierten Unternehmen mit eigenen Regulierungsteams zugutekommt.
Rückrufe aufgrund von Batteriesicherheit untergraben das Verbrauchervertrauen
Forschungen der Verbraucherschutzbehörde für Produktsicherheit verknüpfen mehr als 70.000 Notaufnahmebesuche mit Vorfällen durch Verschlucken von Batterien im Zeitraum 2010–2019, was strengere Standards für die Integrität von Batteriefächern ausgelöst hat. Hersteller müssen Verschlüsse neu gestalten und Torsionsprüfungen innerhalb von sechs Monaten nach Veröffentlichung der endgültigen Vorschrift bestehen, was Werkzeugkosten erhöht, während Eltern gegenüber batteriebetriebenen Spielzeugen zunehmend vorsichtig werden. Reputationsschäden halten an und veranlassen viele Haushalte, etablierten Marken mit nachgewiesenen Sicherheitsstandards den Vorzug zu geben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Smart-Toys-Markts
Nach Schnittstellengerät:
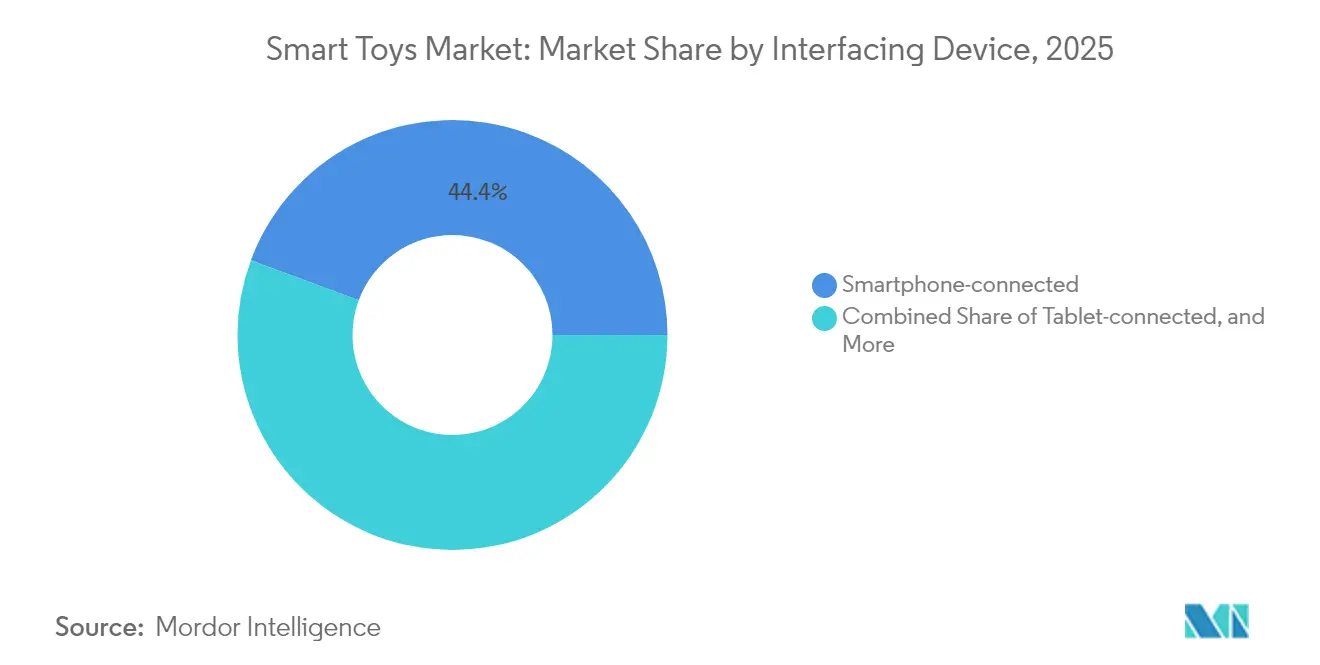
Smartphone-Dominanz treibt die Ökosystemintegration voranSmartphone-verbundene Spielzeuge erzielten im Jahr 2025 einen Marktanteil von 44,35 % am Markt für intelligente Spielzeuge und unterstreichen damit, wie Haushalte vorhandene mobile Hardware für Steuerung, Anzeige und Audio nutzen. Konsolen-verbundene Produkte werden voraussichtlich zwischen 2026 und 2031 eine CAGR von 21,73 % erzielen, was die Synergien mit AAA-Gaming-Ökosystemen und dedizierten Grafikpipelines widerspiegelt.
Das Smartphone-Segment profitiert von keinen zusätzlichen Bildschirmen und allgegenwärtigen mobilen Daten, sodass sich Unternehmen auf sensorische Aktoren und KI-Funktionen statt auf Prozessoren konzentrieren können. TCLs modularer KI-Begleitroboter „Ai Me” veranschaulicht dies: Das Spielzeug nutzt die Smartphones der Nutzer für rechenintensive Aufgaben und liefert gleichzeitig animierte Gesichtsausdrücke über bordeigene Servos. Das Wachstum bei Konsolen-verbundenen Produkten resultiert aus der Rechenleistung der Hardware, die Echtzeit-Mehrbenutzer-MINT-Simulationen unterstützt, die auf mittelklassigen Smartphones nicht erreichbar sind, und damit Familien anspricht, die bereits in Heimspiele investiert haben.

Nach Technologie:
Wi-Fi-Infrastruktur ermöglicht erweiterte FunktionenWi-Fi-Module bildeten im Jahr 2025 die Grundlage für 51,25 % des Gesamtumsatzes und bestätigen, dass bandbreitenhungrige Cloud-Inferenz und Mehrspielermodi weiterhin zentrale Kaufauslöser sind. NFC/RFID-Tags werden bis 2031 mit einer CAGR von 19,52 % wachsen, da Vorschullinien die Tap-and-Play-Kopplung einführen, die Passwörter und Router überflüssig macht.
Der Wi-Fi-Schwung wird durch Geräte wie EBO X getragen, das 4K-Sicherheitsvideostreaming bietet und gleichzeitig GPT-4o mini für Sprachinteraktion hostet – eine Arbeitslast, die nur mit stabilem Breitband möglich ist. Die NFC/RFID-Durchdringung vertieft sich bei Frühlernspielen, bei denen sofortige Erkennung ein „magisches” Ursache-Wirkungs-Feedback erzeugt; niedrigere Siliziumkosten und minimaler Benutzeraufwand erweitern die Attraktivität zusätzlich.
Nach Vertriebskanal:
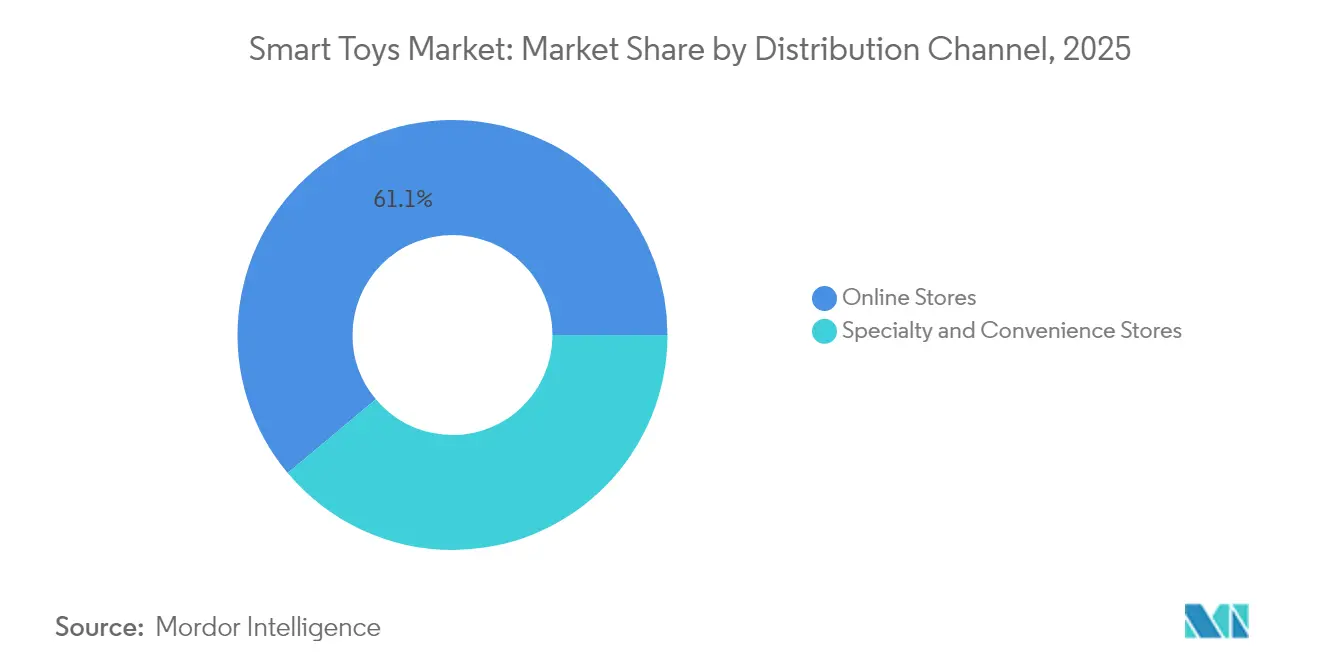
Konsolidierung des Online-Einzelhandels beschleunigt sichOnline-Shops erzielten im Jahr 2025 61,10 % des globalen Umsatzes und werden voraussichtlich bis 2031 mit einer CAGR von 18,23 % wachsen, was auf eine anhaltende Kanalverlagerung hindeutet. Fachgeschäfte behalten eine Rolle bei der Entdeckung und Vorführung, liegen jedoch beim Wachstumstempo zurück.
E-Commerce-Marktführer nutzen Erstanbieter-Verhaltensdaten, um Empfehlungen zu personalisieren und Abonnementinhalte zu verkaufen, was eine reibungslose Konversion ermöglicht, die stationäre Formate nicht erreichen können. Stationäre Händler reagieren mit der Einrichtung immersiver Vorführzonen und der Durchführung von Livestream-Commerce, um digitale Reichweite mit haptischer Bewertung zu verbinden, doch Sortimentsbreite und dynamische Preisgestaltung begünstigen weiterhin das Online-Modell.
Geografische Analyse
Smart-Toys-Markt in Nordamerika
Nordamerika führte mit einem Anteil von 33,55 % am globalen Umsatz im Jahr 2025, unterstützt durch strenge, aber transparente Sicherheitsvorschriften, die das Verbrauchervertrauen stärken. Das verfügbare Einkommen bleibt auf hohem Niveau, und die elterlichen Ausgaben fr Förderprodukte sind trotz eines Anstiegs der Spielzeugpreise um 2,2 % infolge von Zollanpassungen Anfang 2025 stabil. Große Anbieter hedgen ihr Risiko durch die Diversifizierung ihrer Produktionsstandorte außerhalb Chinas; Mattel plant, den chinesischen Produktionsanteil bis 2026 auf unter 15 % zu senken, was die Versorgungsresilienz stärkt.
Smart-Toys-Markt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich eine CAGR von 14,58 % verzeichnen, angetrieben durch staatliche Vorgaben, die Robotik in MINT-Lehrpläne integrieren. Chinas Richtlinien für humanoide Roboter und Indiens inländisches Spielzeugprogramm im Wert von 3 Milliarden USD senken die Produktionskosten und verkürzen die Vorlaufzeiten, was regionale Lieferökosysteme katalysiert. Japans kulturelle Affinität für emotionale Robotik steigert die Nachfrage nach hochwertigen Begleitern, die Unterhaltung mit therapeutischem Nutzen verbinden.
Smart-Toys-Markt in EMEA und Südamerika
Europa verzeichnet ein moderates einstelliges Wachstum auf der Grundlage strenger Compliance-Regelungen, die Markteintrittsbarrieren schaffen und Preisaufschläge rechtfertigen. Die Initiative der EU für digitale Produktpässe belohnt Unternehmen mit umfassender Rückverfolgbarkeit und entspricht dem Verbraucherwunsch nach sicheren und nachhaltigen Käufen. Südamerika sowie der Nahe Osten und Afrika zeigen unterdessen erste Wachstumsimpulse, da die Ausgaben der Mittelschicht steigen, jedoch bremsen Währungsvolatilität und lückenhafter Breitbandausbau die Durchdringung im Premiumsegment.
Regulatorisches Umfeld
Die Regulierung von smarten und vernetzten Spielzeugen verdichtet sich um drei Säulen: grundlegende physische Spielzeugsicherheit, Produktrückverfolgbarkeit im digitalen Zeitalter und kinderspezifische Datenschutzvorschriften. In den Vereinigten Staaten wurde ASTM F963-23 im Januar 2024 im Rahmen der Consumer Product Safety Commission (CPSC) zum verbindlichen bundesstaatlichen Spielzeugsicherheitsstandard und hob die Compliance-Untergrenze für mechanische, elektrische und materialbezogene Sicherheitsprüfungen an, die zunehmend auch für technologiegestützte Spielzeuge gilt.
In Europa wurde die Verordnung (EU) 2025/2509 im November 2025 angenommen; sie hebt die Richtlinie 2009/48/EG auf, tritt am 1. Januar 2026 in Kraft und gilt ab dem 1. August 2030. Die Verordnung führt einen verpflichtenden digitalen Produktpass für in der EU verkaufte Spielzeuge ein und verlagert Rückverfolgbarkeit, cybersicherheitsbezogene Dokumentation und die Risikobewertung vernetzter Spielzeuge früher in die Produktgestaltung und Lieferantenqualifizierung. Getrennt davon hat die geänderte US-Regel COPPA eine Compliance-Frist im April 2026 und erweitert die Definition personenbezogener Daten um biometrische Daten, was sich direkt auf Sprach-, Bild- und Verhaltensfunktionen auswirkt, die in KI-fähigen Spielzeugen üblich sind. Im Februar 2026 betonte die CPSC-Führung außerdem die Nutzung bestehender Befugnisse bei Gefahren durch smarte und KI-fähige Spielzeuge und investierte gleichzeitig in KI-gestützte Werkzeuge zur Verletzungsüberwachung. Im Vereinigten Königreich startete das Department for Science, Innovation and Technology im Juli 2026 einen Aufruf zur Stellungnahme zur Sicherheit KI-fähiger Spielzeuge, was auf eine politische Prüfung hindeutet, noch bevor neue gesetzliche Verpflichtungen endgültig festgelegt sind.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für smarte Spielzeuge umfasst Konzept- und Charakterlizenzierung, Industriedesign und Sicherheitstechnik, Elektronik- und Firmwareentwicklung, Herstellung und Montage sowie anschließend Omnichannel-Distribution mit laufender digitaler Serviceerbringung. Vorgelagerte Inputs umfassen Kunststoffe und Werkzeuge für herkömmliche Spielzeugteile sowie Leiterplatten, Sensoren, Mikrofone/Lautsprecher, Batterien und Konnektivitätsmodule (Wi-Fi, Bluetooth, NFC/RFID), die mit Begleit-Apps oder Cloud-Diensten integriert werden. Da sich smarte Spielzeuge zunehmend wie vernetzte Unterhaltungselektronik verhalten, gehören Softwarewartung, Cybersicherheits-Patches und Content-Betrieb (einschließlich Abonnement-Inhaltsaktualisierungen) zur nachgelagerten Serviceebene und nicht zu optionalen Zusatzleistungen.
Die Fertigung teilt sich üblicherweise auf in Spielzeugformung/-montage und Elektronikintegration/-prüfung, wobei ODM-/EMS-Partner eine größere Rolle spielen als bei herkömmlichem Spielzeug. Die Lieferkettenplanung wurde durch Komponentenvolatilität und Logistikstörungen sowie zolltarifbedingten Kostendruck geprägt. Große Hersteller wie Mattel und Hasbro beschleunigten 2025 die Verlagerung der Produktion von China nach Indien, Vietnam und Indonesien und verfolgten außerdem kostenoptimierte Designmaßnahmen (etwa vereinfachte Verpackungen oder den Verzicht auf nicht wesentliches elektronisches Zubehör), um die Inflation der Anlandekosten zu bewältigen. Die Compliance wird zunehmend digital geprägt, insbesondere in Europa, wo die Verordnung (EU) 2025/2509 einen digitalen Produktpass für Spielzeuge vorschreibt und Marken und Lieferanten dazu drängt, Rückverfolgbarkeit und Dokumentation in Beschaffung, Fertigungsqualitätssicherung und Produktlebenszyklusmanagement zu integrieren, statt die Zertifizierung als abschließenden Schritt zu behandeln.
Wettbewerbslandschaft
Etablierte Großunternehmen bewahren Skalenvorteile bei Markenführung, Lizenzierung und Einzelhandelsreichweite, sehen sich jedoch durch KI-native Neueinsteiger mit Disruption konfrontiert. Mattels Kooperationen mit OpenAI und Google Cloud beschleunigen die Einführung neuer Funktionen und verkürzen Datenverarbeitungszyklen von einem Monat auf eine Minute. LEGO erzielte im Jahr 2024 einen Rekordumsatz von DKK 74,3 Milliarden (USD 10,8 Milliarden) und investiert stark in nachhaltige Materialien, die bei umweltbewussten Käufern Anklang finden.
Kreuzlizenzierungen signalisieren Zusammenarbeit statt Konfrontation: Mattel und Hasbro produzieren nun gemeinsam Titel wie Monopoly Barbie Edition und bündeln Markenwert, um die Regalwirkung zu verstärken. Spin Masters Übernahme von Melissa & Doug vertieft die pädagogische Kompetenz und konsolidiert die Vertriebsstärke, was einen Trend zu ergänzenden Übernahmen widerspiegelt, die MINT-Glaubwürdigkeit hinzufügen.
Disruptoren wie Curio Interactive und Casio konzentrieren sich auf abonnementgestützte oder auf Erwachsene ausgerichtete intelligente Begleiter und erschließen Nischen, die etablierte Unternehmen möglicherweise als geringes Volumen, aber hohes Engagement betrachten. Die Markteintrittsbarrieren bleiben moderat, da Open-Source-KI-Stacks die Softwarekosten senken; Zertifizierung und Einzelhandelszugang begünstigen jedoch weiterhin etablierte Unternehmen und halten das Wettbewerbsfeld mäßig konzentriert.
Marktführer im Bereich intelligente Spielzeuge
-
Lego Group
-
Mattel
-
Playmobil (Brandstätter)
-
VTech Holdings
-
Hasbro
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Smart-Toys-Markt Unternehmen in diesem Bericht
- Mattel
- LEGO Group
- Hasbro
- Spin Master
- VTech Holdings
- Playmobil (Brandstatter)
- LeapFrog Enterprises
- Sphero
- UBTECH Robotics
- WowWee Group
- Pillar Learning
- Seebo Interactive
- Curio Interactive
- TOSY Robotics
- TCL
- Fisher-Price (Mattel)
- Xiaomi (Smart Bunny line)
- Silverlit Electronics
- Miko.ai
- Casio
Marktchancen und Zukunftsaussichten
Eine kurzfristige Chance liegt in datenschutzfreundlichem, kindersicherem Konversationsspiel, das mit geringerer Cloud-Abhängigkeit auskommt und die Produktdifferenzierung unterstützt, da die Erwartungen an den Umgang mit Kinderdaten strenger werden. Die Compliance-Frist im April 2026 für die geänderte COPPA-Regel, einschließlich erweiterter Definitionen personenbezogener Daten wie biometrischer Daten, erhöht den Wert von Architekturen, die die Datenerfassung minimieren und klare elterliche Kontrollen unterstützen, während sie dennoch interaktive Sprachfunktionen ermöglichen, die inzwischen ein zentraler Premiumauslöser sind. Gleichzeitig trat die EU-Spielzeugsicherheitsverordnung (EU) 2025/2509 am 1. Januar 2026 in Kraft und schreibt digitale Produktpässe vor, die ab dem 1. August 2030 anwendbar sind. Dies schafft Freiraum für Plattformen und Dienstleister, die Rückverfolgbarkeit, Dokumentationsworkflows und Risikobewertungen für vernetzte Spielzeuge in skalierbare Toolchains für Marken und OEM-/ODM-Partner verpacken.
Eine weitere Chance liegt in der Lokalisierung der Lieferkette und dem Aufbau neuer Fertigungszentren für Elektronik vernetzter Spielzeuge, da Zölle, Risiken bei den Lieferzeiten und Druck bei der Komponentenbeschaffung eine Diversifizierung über China-zentrierte Standorte hinaus vorantreiben. Unternehmensmaßnahmen im Jahr 2026 verdeutlichen diesen Wandel: Pop Mart eröffnete einen Fertigungsstandort in Mexiko und baute die Produktion in Kambodscha und Indonesien aus, um die Nachfrage in Nordamerika zu bedienen, während Indien weiterhin Fertigungs- und F&E-Kapital für smarte Spielzeuge anzieht. Dazu gehört, dass Mirana Toys im April 2026 eine Series-A-Finanzierungsrunde über 57,5 Crore Rupien einsammelte und Veva Toys Global einen 5-Jahres-Investitionsplan über 1.000 Crore INR für F&E und Fertigung skizzierte. Auf der Nachfrageseite unterstützt die Beschaffung von schulbezogenem STEM- und Robotik-Material, insbesondere im asiatisch-pazifischen Raum, Produktroadmaps, die lehrplankonforme Robotik-Kits und modulare Aufrüstpfade integrieren. Diese Nachfrage ergänzt Toy-as-a-Service-Modelle, bei denen physische Produkte über kostenpflichtige Inhalte und Software-Updates aktualisiert werden.
Aktuelle Branchenentwicklungen im Smart-Toys-Markt
- Juni 2026: The LEGO Group stellte LEGO Pokémon SMART Play-Sets in Partnerschaft mit The Pokémon Company International vor, mit einem kommerziellen Marktstart am 1. August 2026. Die Ankündigung erweitert LEGOs Ansatz vernetzten Spielens auf eine weitere global lizenzierte Franchise und vergrößert die adressierbare Zielgruppe für hybride physisch-digitale Spielökosysteme.
- Juni 2025: Mattel ging eine Partnerschaft mit OpenAI ein, um KI-gestützte Spielzeuge für Nutzer ab 13 Jahren zu entwickeln, und formulierte Sicherheits- und Verantwortungsverpflichtungen für die Zusammenarbeit. Dies beschleunigt die Produktisierung generativer KI-Funktionen in Spielzeugen und hebt die Wettbewerbslatte für konversationelle Interaktion, Content-Aktualisierung und Governance über vernetzte Spielzeugportfolios hinweg an.
- Januar 2024: Die US Consumer Product Safety Commission machte ASTM F963-23 zum verbindlichen bundesstaatlichen Sicherheitsstandard für Spielzeuge. Damit wurde eine klarere Compliance-Grundlage für physische und elektrische Sicherheitsprüfungen geschaffen, die Hersteller smarter Spielzeuge neben Datenschutz- und Cybersicherheitsaspekten erfüllen müssen.
Smart-Toys-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Smart-Toys-Markt Spielzeuge, die integrierte Elektronik und Konnektivität nutzen, um auf ein Kind oder die Umgebung zu reagieren und so interaktives Spielen und Lernen zu ermöglichen. Die Marktgröße wird wertmäßig über den Verbraucherkauf dieser vernetzten und technologisch ausgestatteten Spielzeuge erfasst.
Ausschlüsse aus dem Umfang: Nicht-elektronisches traditionelles Spielzeug und einfaches batteriebetriebenes Spielzeug, das nicht in sinnvoller Weise sensorisch erfasst, vernetzt oder anpassungsfähig ist, wird nicht berücksichtigt.
Segmentierungsübersicht
- Nach Schnittstellengerät
- Smartphone-verbunden
- Tablet-verbunden
- Konsole/Sonstige-verbunden
- Nach Technologie
- Wi-Fi
- Bluetooth
- NFC/RFID und Sonstige
- Nach Vertriebskanal
- Online-Shops
- Fachgeschäfte und Convenience-Stores
- Nach Geografie (Wert)
- Nordamerika
- Vereinigte Staaten
- Kanada
- Südamerika
- Brasilien
- Argentinien
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Russland
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Nordamerika
Datenquellen, Marktgröße und Validierung
Desk Research
Die Desk-Research-Phase begann mit der Erstellung einer klaren Marktdefinition und deren Zuordnung zu messbaren öffentlichen Indikatoren. Für die Nachfrageentwicklung und regionale Gewichtungen wurden Quellen wie die US-Census-Einzelhandelstabellen, USITC DataWeb für Handelsströme, Eurostat-Verbraucher- und Handelsstatistiken, UN-Comtrade-Zolldaten und OECD-Haushaltskonsumausgaben herangezogen.
Zur Untermauerung der Annahmen wurden außerdem Jahresberichte und Investorenpräsentationen von Unternehmen auf Umsatzmixsignale hin ausgewertet sowie seriöse Presseberichte und Produktankündigungen zur Validierung des Zeitpunkts der Technologieeinführung (WLAN, Bluetooth und ähnliche Standards) geprüft. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken genutzt, um Unternehmensaktivitäten zu verifizieren und Doppelzählungen in angrenzenden Spielzeugelektronikkategorien zu vermeiden. Diese Desk-Quellen sind nicht abschließend; für die Datenerhebung, Validierung und Klärung wurden viele weitere öffentliche und Referenzmaterialien herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf, zu bestätigen, was in den einzelnen Regionen tatsächlich als Smart Toy verkauft wird und wie sich die Preise im Prognosezeitraum entwickeln. Es wurden Gespräche mit einer Mischung aus Spielzeugmarken, Teilnehmer des Komponenten- und Modul-Ökosystems, Distributoren und Einzelhändlern sowie Fachexperten aus dem asiatisch-pazifischen Raum, EMEA und Amerika geführt, um Annahmen zu Kanalmix, Funktionseinführung und durchschnittlichen Verkaufspreisen zu bestätigen und anzupassen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 27 % | CXOs: 16 % | Asiatisch-pazifischer Raum: 39 % |
| Mittlere Ebene: 54 % | Funktions-/Bereichsleiter: 36 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 48 % | Amerika: 27 % |
Marktgröße und Prognose
Die Marktgröße wurde mithilfe eines Top-down-Nachfragepoolansatzes ermittelt, bei dem Verbrauchermuster bei Spielzeugausgaben, Import- und Exportsignale sowie die Einführung von vernetztem Spielzeug zu einem Gesamtwert für Smart Toys zusammengeführt werden. Um das Modell realistisch zu halten, wurden die Ergebnisse anschließend anhand selektiver Bottom-up-Näherungen überprüft, wie z. B. Stichproben von Produktpreisen über verschiedene Kanäle, Versand- und Verfügbarkeitsprüfungen nach Region sowie Rückmeldungen von Lieferanten und Einzelhändlern zur Volumenentwicklung.
Zu den im Modell verwendeten Eingaben gehörten der Konnektivitätsfunktionsmix (WLAN gegenüber Bluetooth und ähnlichem), der Online- gegenüber dem Offline-Kanalanteil, typische Verkaufspreisbänder für interaktives Spielzeug, das Tempo neuer Produkteinführungen sowie die regionale Saisonalität rund um wichtige Schenkungsperioden. Wenn für ein kleineres Land eine Datenlücke bestand, wurden Proxy-Verhältnisse aus ähnlichen Märkten (Einkommensniveau, Spielzeugausgaben pro Kind und Kanalreife) verwendet und das Ergebnis anschließend mit Interview-Rückmeldungen abgeglichen.
Für die Prognose wurde eine Szenarioanalyse mit einem Basisszenario und Sensitivitätsbereichen verwendet, da sich Preise und Funktionseinführung mit Technologiezyklen schnell verschieben können. Der endgültige Wachstumspfad wurde auf den Expertenkonsens zu Einführungsraten, Kanalausbau und realistischer Preisentwicklung ausgerichtet, anstatt eine einzige lineare Annahme zu verwenden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden validiert, indem die Modelltotale mit unabhängigen Signalen wie Handelsbewegungsmustern, Wachstumsindikatoren für Einzelhandelskanäle und beobachteten Preisspannen aus Ladenprüfungen verglichen wurden. Abweichungen, die zu hoch oder zu niedrig erschienen, wurden markiert, überarbeitet und dann in einem zweiten Analysedurchgang geprüft, bevor die Freigabe erfolgte, damit grundlegende Berechnungen, Währungsumrechnungen und Annahmen konsistent blieben.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie z. B. größere regulatorische Änderungen bei vernetztem Spielzeug, ein Sprung bei Konnektivitätsstandards oder plötzliche Nachfrageschocks. Vor der Auslieferung wird eine abschließende Analystenprüfung durchgeführt, damit die veröffentlichten Zahlen die neuesten verfügbaren Informationen widerspiegeln.
Marktgröße des Smart-Toys-Markts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für Smart Toys können stark voneinander abweichen, selbst wenn dieselben Jahre referenziert werden, da jeder Herausgeber die Grenze unterschiedlich zieht, was als Smart Toy gilt und wie Preise und Kanalmix projiziert werden. Unterschiede entstehen auch durch das gewählte Basisjahr, den Währungszeitpunkt und die Aggressivität der angenommenen Einführungsbeschleunigung.
Einige externe Schätzungen scheinen eine breitere Gruppe interaktiver oder pädagogischer elektronischer Spielzeuge einzubeziehen, was den Ausgangswert je nach Bündelung nach oben oder unten verschieben kann. Bei Mordor Intelligence wird ein Produkt nur dann gezählt, wenn integrierte Elektronik und vernetzte oder sensorische Funktionen eine adaptive Interaktion ermöglichen, und der Gesamtwert wird anschließend anhand von Preisen auf Kanalebene und regionalen Einführungssignalen überprüft, damit nicht-intelligentes Spielzeug den Wert nicht aufbläht.
Vergleichsreferenz
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 24,01 Milliarden USD (2026) | |
| Globaler Forschungsherausgeber A | 14,39 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und scheint eine engere Auswahl an Smart Toys anzuwenden, was einige vernetzte Kategorien ausschließen kann, die durch Geräte- und Technologiezuordnung erfasst werden. Die Lücke kann sich auch vergrößern, wenn die Preise in den frühen Jahren über alle Kanäle hinweg konservativ gehalten werden. |
| Branchenforschungsherausgeber B | 19,30 Milliarden USD (2024) | Beginnt mit einem früheren Jahr und kann eine breitere Gruppe interaktiver Elektronik einschließen, bei der Konnektivität und adaptives Verhalten nicht immer sauber getrennt werden. Währungszeitpunkt und schneller angenommene Einführungsraten können den Wert bereits vor Beginn des Prognosezeitraums verschieben. |
Die Streuung zwischen den drei Zahlen erklärt sich hauptsächlich durch das, was als Smart Toy klassifiziert wird, das für die Umrechnung verwendete Ausgangsjahr und die Art und Weise, wie die durchschnittlichen Verkaufspreise fortgeschrieben werden. Indem die Schätzung an beobachtbare Kanalpreise, den Konnektivitätsfunktionsmix und regionale Einführungsprüfungen geknüpft wird, bleibt unser Modell reproduzierbar und lässt sich leichter mit realen Marktsignalen abgleichen.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für intelligente Spielzeuge?
Der Markt für intelligente Spielzeuge beläuft sich im Jahr 2026 auf USD 24,01 Milliarden und wird voraussichtlich bis 2031 auf USD 42,61 Milliarden ansteigen.
Welche Region wächst bis 2031 am schnellsten?
Der asiatisch-pazifische Raum führt das Wachstum mit einer CAGR von 14,58 % an, angetrieben durch staatlich vorgeschriebene MINT-Lehrpläne und eine wachsende inländische Fertigungskapazität.
Welche Konnektivitätstechnologie dominiert bei intelligenten Spielzeugen?
Wi-Fi hält einen Umsatzanteil von 51,25 %, da es Cloud-basierte KI, Video- und Mehrspielerfunktionen unterstützen kann.
Warum steigen die Compliance-Kosten für Hersteller?
Neue digitale Sicherheitsvorschriften der EU und US-amerikanische Batteriesicherheitsstandards erfordern umfangreiche Dokumentation und Designänderungen, was die Entwicklungskosten erhöht.
Wie beeinflussen Einzelhändler die Wettbewerbslandschaft?
Große Handelsketten führen Eigenmarken-Linien für intelligente Spielzeuge ein, die höhere Margen und eine engere Kontrolle über Funktionen bieten und damit die Verhandlungsmacht von den Herstellern wegverlagern.
Welche Geschäftsmodellinnovationen entstehen?
Abonnements für Spielzeug als Dienstleistung verbinden physische Produkte mit laufenden Inhaltsaktualisierungen und schaffen so wiederkehrende Einnahmen und verlängern das Engagement.