
Drohnenmarktgröße und -anteil
Drohnenmarktanalyse von Mordor Intelligence
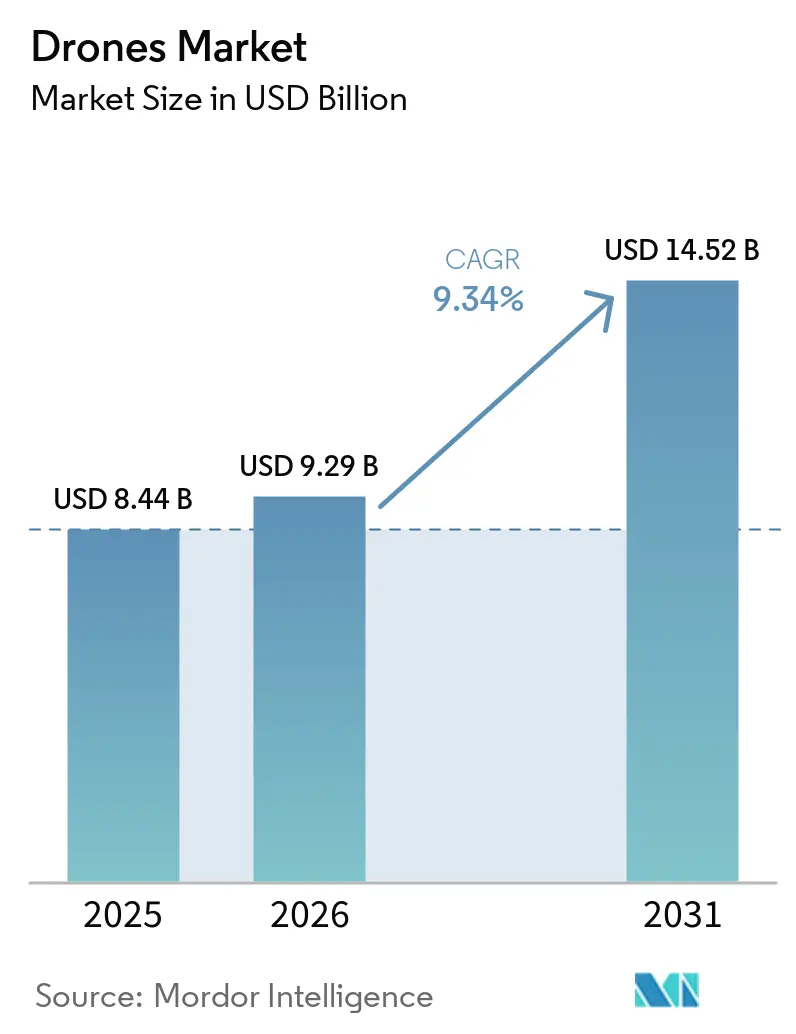
Die Drohnenmarktgröße wird im Jahr 2026 auf 9,29 Milliarden USD geschätzt und soll im Jahr 2027 einen Wert von 10,16 Milliarden USD erreichen, bis 2032 auf 15,68 Milliarden USD anwachsen, mit einer CAGR von 9,06 % von 2027 bis 2032.
Die Erweiterung der Betreiberbasis für landwirtschaftliche Sprühdrohnen in den Vereinigten Staaten vergrößert den Pool potenzieller Fluggerätekäufer. Dock-basierte Betriebe und digitale Zwillinge im Bauwesen übertragen diese Betriebslogik auf den öffentlichen Dienst und Unternehmensumgebungen, einschließlich des Wohnungsbaus in Südkorea. Lieferanten können mit Servicevereinbarungen und Produktionsinvestitionen reagieren und ihr Angebot an eine nachhaltige operative Leistungserbringung knüpfen. Luftraumgenehmigungen und die konzentrierte Verarbeitung von Batteriematerialien schränken ein, wie schnell technische Fähigkeiten zu nutzbarer Kapazität werden. Lieferanten, deren Fluggeräte in bestehende Ausnahme- und Zertifizierungsrouten passen, können landwirtschaftliche und öffentliche Sicherheitsnachfrage schneller in Aufträge umwandeln als jene, die auf noch in Ausarbeitung befindliche Luftraumregeln angewiesen sind.
Wichtigste Erkenntnisse des Berichts
- Nach Anwendung führten sonstige Anwendungen mit einem Drohnenmarktanteil von 33,09 % im Jahr 2026, während die Landwirtschaft das am schnellsten wachsende Segment ist, mit einer CAGR von 10,06 % von 2027 bis 2032.
- Drehflügler-Drohnen führten die Typaufschlüsselung mit einem Anteil von 70,66 % an der Drohnenmarktgröße im Jahr 2026 an und sind ebenfalls das am schnellsten wachsende Segment, mit einer CAGR von 9,7 % von 2027 bis 2032.
- Bei den Gewichtsklassen hielten Nano/Mikro-Drohnen mit einem Gewicht von weniger als 2 kg im Jahr 2026 einen Anteil von 48,87 % am Marktwert und sind das am schnellsten wachsende Segment, mit einer CAGR von 9,88 % von 2027 bis 2032.
- Nach Betriebsart führten ferngesteuerte Drohnen mit 72,23 % des Marktwerts im Jahr 2026, während vollautonome Drohnen das am schnellsten wachsende Segment sind, mit einer CAGR von 11,05 % von 2027 bis 2032.
- Gewerbliche und private Nutzer führten die Endnutzeraufschlüsselung mit 65,95 % des Marktwerts im Jahr 2026 an und sind ebenfalls das am schnellsten wachsende Segment, mit einer CAGR von 10,15 % von 2027 bis 2032.
- Geografisch führte Nordamerika mit 37,78 % des Marktwerts im Jahr 2026, während der asiatisch-pazifische Raum die am schnellsten wachsende Region ist, mit einer CAGR von 9,65 % von 2027 bis 2032.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Zunehmende Investitionen und Risikokapitalfinanzierung in Drohnen-Startups | +2.3% | Vereinigte Staaten von Amerika | Mittelfristig (2–4 Jahre) |
| Ausweitung von DIAB und vollautonomen Betriebsmodellen | +3% | Vereinigte Staaten und Japan | Kurzfristig (≤ 2 Jahre) |
| Schrittweise BVLOS- und U-Space/UTM-Regulierungsfortschritte | +2.8% | Mitgliedstaaten der Europäischen Union | Mittelfristig (2–4 Jahre) |
| Skalierung von Präzisionslandwirtschaft und ländlichen Drohnendienstnetzwerken | +3% | Vereinigte Staaten von Amerika | Kurzfristig (≤ 2 Jahre) |
| Integration von Drohnen in digitale Zwillings- und KI-Ökosysteme von Unternehmen | +0.8% | Republik Korea | Mittelfristig (2–4 Jahre) |
| Schnelle Reifung von Batterie-, Hybrid- und Schnellladetechnologien | +0.7% | Vereinigte Staaten von Amerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Investitionen und Risikokapitalfinanzierungen in Drohnen-Startups
Startup-Finanzierungen können eine Produktions- und Serviceproposition für Käufer im Bereich Notfallreaktion unterstützen. BRINC sammelte am 8. April 2025 75 Millionen USD ein, wobei Index Ventures die Runde anführte und Motorola Solutions teilnahm.[1] Der Hersteller erklärte, das Kapital werde die Entwicklung und Produktion seiner Drohnentechnologie für die Notfallreaktion beschleunigen. Separat davon setzte Victorville am 23. April 2026 ein Programm „Drohne als Ersthelfer” in Kraft, im Rahmen einer 3-jährigen BRINC-Servicevereinbarung, die im Oktober 2025 genehmigt wurde. Diese Servicestruktur gibt einem Speziallieferanten eine mehrjährige Betriebsbeziehung, durch die er seine Technologie an einen öffentlichen Käufer liefern kann. Investitionsgestützte Herausforderer können daher nur dann um nachhaltige Reaktionsfähigkeit konkurrieren, wenn sie sowohl bei der Produktion als auch beim Service liefern.
Ausweitung von DIAB- und vollautonomen Betriebsmodellen
Drohne-in-einer-Box-Betriebe (DIAB) erweitern die Nachfrage rund um ein installiertes Flugsystem und dessen wiederholte Nutzung. Skydio meldete am 6. Juli 2026 1.070 in Behörden für öffentliche Sicherheit, Betreibern kritischer Infrastruktur und Verteidigungsprogrammen in 3 Ländern eingesetzte Docks. Dock-basierte Flüge machten zudem fast 50 % des X10-Kundenflugvolumens aus und verdoppelten sich im Quartal von April bis Juni 2026. Einsatz und Auslastung liefern daher ergänzende Gründe für Lieferanten, in dieses Betriebsmodell zu investieren. Ein höheres Flugvolumen macht die Kapazität jedes angedockten Fluggeräts für die Missionen, die Betreiber abschließen können, wichtiger. Fluggeräte, die wiederholte dock-basierte Missionen aufrechterhalten, können diesem wachsenden Bedarf gerecht werden, ohne dass Betreiber für jede Mission einen neuen Startort hinzufügen müssen.
Schrittweise Fortschritte bei BVLOS- und U-Space/UTM-Regulierung
Die Luftraumkoordination schafft eine kommerzielle Dienstleistungsschicht rund um Drohnenbetriebe, während sich regulatorische Rahmenbedingungen in die Umsetzungsphase bewegen. Am 14. Mai 2025 erteilte die Europäische Agentur für Flugsicherheit ANRA Technologies das erste U-Space-Dienstleistungsanbieterzertifikat.[2] Es autorisierte Netzwerkidentifikation, Geobewusstsein, Flugautorisierung und Verkehrsinformationsdienste in U-Space-Lufträumen, die von Mitgliedstaaten ausgewiesen wurden. Betriebe in diesen Zonen erfordern die Unterstützung durch U-Space-Dienste, wodurch Koordination Teil des Zugangs zu diesem Luftraum wird. Zertifizierte Dienste können daher ausgewiesene Zonen für qualifizierte Betreiber zugänglich machen und eine Fluggerätverkaufschance schaffen, bei der Flotten die Bedingungen für die Nutzung dieses Luftraums erfüllen können.
Skalierung von Präzisionslandwirtschaft und ländlichen Drohnendienstleistungsnetzwerken
Die Nachfrage nach landwirtschaftlichen Dienstleistungen kann durch mehr Behandlungsaktivitäten wachsen, bevor jeder Betrieb ein eigenes Fluggerät besitzen muss. Die American Spray Drone Coalition schätzte über 16,4 Millionen behandelte Acres bei US-Betreibern, die von der Federal Aviation Administration gemäß Part 137 im Jahr 2025 zugelassen wurden, ein Anstieg von 58,7 % gegenüber 2024. Zugelassene Betreiber stiegen 2025 um 58,3 % auf 1.710, während die durchschnittlich behandelten Acres pro Betreiber statistisch konstant bei 9.584 blieben. Das Wachstum kam daher von mehr Betreibern und nicht von schwereren Arbeitslasten pro Betreiber. Die Koalition berichtete auch, dass der Verkauf neuer Sprühdrohnen im Jahr 2025 aufgrund von Beschränkungen des US-Zolls und Grenzschutzes für DJI im Rahmen des Uyghur Forced Labor Prevention Act um etwa 60 % gegenüber dem Vorjahr zurückging. Neue Dienstleister stellen potenzielle Fluggerätekäufer dar, deren Expansion durch eingeschränkten Zugang zu neuen Sprühdrohnen begrenzt werden kann.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Engpass bei der Lieferkette für Li-Ionen-Zellen, der die Stücklistenkosten für kleine Drohnen erhöht | -0.9% | Volksrepublik China | Kurzfristig (≤ 2 Jahre) |
| Staatliche Richtlinien und Luftraumvorschriften, die die Nutzung von Drohnen behindern | -1.7% | Vereinigte Staaten von Amerika | Mittelfristig (2–4 Jahre) |
| Datenschutz-by-Design-Regeln in der EU, die die städtische Akzeptanz verlangsamen | -0.4% | Mitgliedstaaten der Europäischen Union | Mittelfristig (2–4 Jahre) |
| Komplexität der betrieblichen Integration und unklarer ROI in einigen Anwendungsfällen | -0.5% | Vereinigte Staaten von Amerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Engpass bei der Lieferkette für Li-Ionen-Zellen, der die Stücklistenkosten für kleine Drohnen erhöht
Die Abhängigkeit von der Batterieversorgung kann die Wirtschaftlichkeit kleiner Drohnen einschränken, bevor sie die Spezifikation eines Fluggeräts verändert. Das Center for Strategic and International Studies identifizierte die Raffination von Batteriematerialien im Dezember 2025 als Engpass in der Drohnen-Lieferkette. Es warnte, dass selbst eine moderate Exportkontrolle die Drohnenmontage innerhalb von Wochen stören könnte. Für einen exponierten Hersteller kann der Schutz der Kontinuität daher mit dem Ziel konkurrieren, die Kosten der Zellen in jedem Fluggerät zu minimieren. Ein niedriger Komponentenpreis bietet begrenzten kommerziellen Schutz, wenn die Komponente nicht rechtzeitig für die Montage eintreffen kann. Hersteller müssen daher die Kosten der Sicherung der Zellenversorgung gegen das Risiko einer gestörten Montage abwägen.
Staatliche Richtlinien und Luftraumvorschriften, die die Nutzung von Drohnen behindern
Luftraumgenehmigungen können die Arbeit einschränken, die eine kommerzielle Drohnenflotte verkaufen kann, selbst wenn ihre Fluggeräte technisch leistungsfähig sind. In der Umfrage der Associated Builders and Contractors unter US-Auftragnehmer-Mitgliedern vom Mai 2026 nannten 53,5 % regulatorische und Compliance-Fragen als Adoptionsherausforderung.[3] Befragte konnten mehrere Herausforderungen auswählen. Gemäß Part 107 müssen abgedeckte US-Kleindrohnenbetreiber die ungestützte Sichtlinie aufrechterhalten, es sei denn, sie erhalten eine Ausnahmegenehmigung, indem sie eine mindestens gleichwertige Sicherheit gegenüber der Einschränkung nachweisen. Für Auftragnehmer, die Arbeiten jenseits der Sichtweite in Betracht ziehen, kann diese Anforderung den adressierbaren Auftrag einschränken, bevor ein weiteres Fluggerät einen Mehrwert bietet. Für Auftragnehmer ohne geeignete Ausnahmegenehmigung trägt vorgeschlagene Arbeit jenseits der Sichtweite daher Autorisierungskosten und potenzielle Verzögerungen, bevor das Fluggerät eingesetzt werden kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
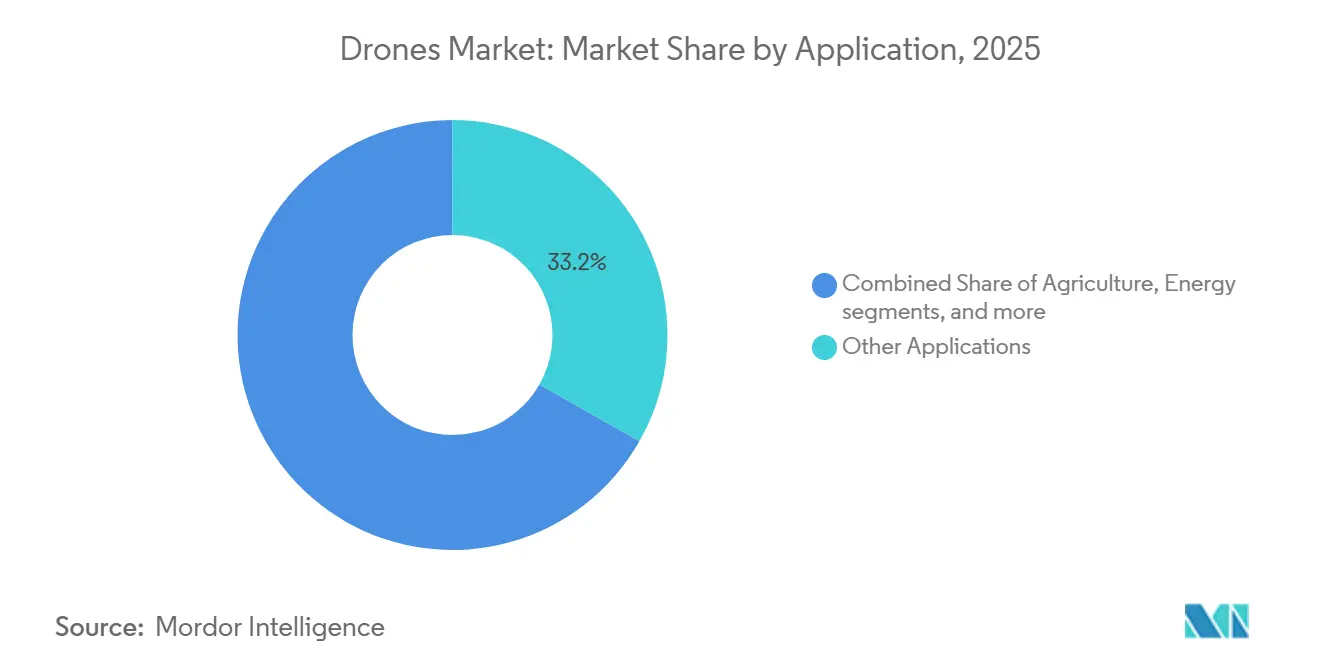
Beschaffungsprogramme und landwirtschaftliche Flotten prägen die NachfrageSonstige Anwendungen machten 2026 einen Anteil von 33,09 % an der Drohnenmarktgröße aus und sind damit das größte Segment. Frankreichs Verteidigungsbeschaffungsagentur, die DGA, lieferte im Januar 2026 die ersten 1.000 von Harmattan AI produzierten Delco-Kampfdrohnen für die Übung Orion 2026 an die Armee. Diese abgeschlossene Charge veranschaulicht, wie ein einzelnes öffentliches Programm innerhalb dieser breiten Anwendungskategorie eine erhebliche Fluggerätenachfrage erzeugen kann. Für Lieferanten, die solche Programme bedienen, muss die Produktionsbereitschaft der Liefersequenz des Käufers entsprechen und nicht einem kontinuierlichen Strom einzelner Käufe. Nachfrage im Programmmaßstab kann daher Chargenlieferfähigkeit belohnen, während sie das Risiko rund um den Zeitpunkt öffentlicher Beschaffung konzentriert.
Die Landwirtschaft ist das am schnellsten wachsende Segment, mit einer prognostizierten CAGR von 10,06 % von 2027 bis 2032. Chinas Ministerium für Landwirtschaft und ländliche Angelegenheiten meldete mehr als 300.000 landwirtschaftliche Drohnen im Einsatz im Jahr 2025. Ihre jährliche Betriebsfläche überstieg in diesem Jahr 460 Millionen Mu (etwa 30,67 Millionen Hektar), was eine erhebliche Anwendungsaktivität neben der installierten Flotte demonstriert. Lieferanten konkurrieren daher um Flotten, die bereits über eine sehr große jährliche Betriebsfläche im Einsatz sind.

Nach Typ:
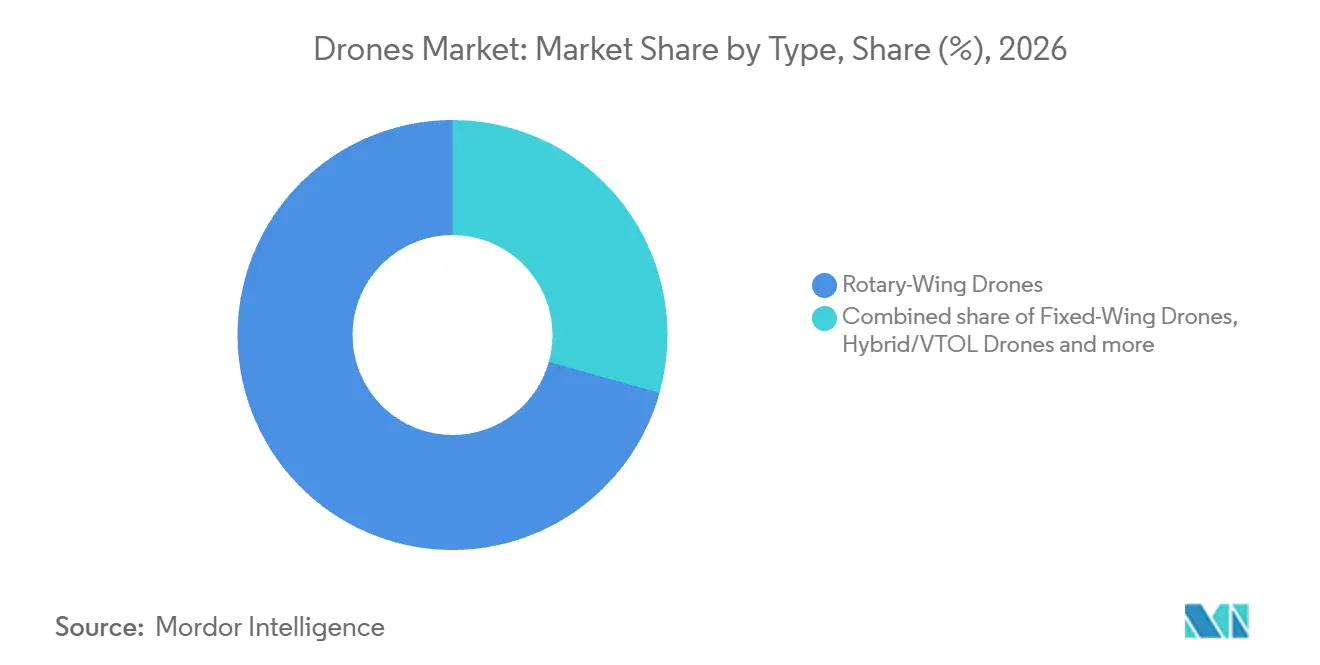
Drehflügler bedienen etablierte BeschaffungsbedarfeDrehflügler-Drohnen repräsentierten 2026 mit einem Drohnenmarktanteil von 70,66 % das größte Segment und werden voraussichtlich das am schnellsten wachsende Segment sein, mit einer CAGR von 9,7 % von 2027 bis 2032. Am 2. September 2025 vergab das Büro der Vereinten Nationen für Projektdienstleistungen einen Auftrag in Brasilien, der ein ferngesteuertes Drehflügler-Luftfahrzeug umfasste. Der Auftrag im Wert von 42.191 USD umfasste das Fluggerät als ein Los, was zeigt, dass ein öffentlicher Käufer eine ferngesteuerte Drehflügler-Konfiguration spezifiziert. Ein einzelner Mehrlos-Auftrag dieser Größe ist ein Beispiel für institutionelle Nachfrage und kein Maß für das Drehflügler-Volumen.
Der Auftrag von UK Research & Innovation vom 24. September 2025 mit Korec spezifizierte ein Starrflügler-UAV mit Senkrechtstart- und Landefähigkeit (VTOL). Die spezifizierte Mission war die Vermessung und Kartierung von Eisfronten in gefährlichen Gebieten. Diese Anforderung verknüpft den Verkauf mit einer definierten Vermessungskonfiguration und gibt einem Speziallieferanten eine durch den Auftrag geprägte Chance, anstatt durch generisches Fluggerätvolumen. Solche Aufträge können ein differenziertes Angebot neben der Drehflügler-Nachfrage aufrechterhalten, weil der Käufer ein für eine bestimmte Datenerhebungsaufgabe geeignetes Fluggerät benötigt. Der kommerzielle Wert liegt in der Erfüllung der Missionsspezifikation, ohne eine breite Verbraucherkunden-Basis zu erfordern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Gewichtsklasse:
Kompakte Fluggeräte bedienen VolumenbeschaffungNano/Mikro-Drohnen (weniger als 2 kg) waren das größte Segment mit 48,87 % des Marktwerts im Jahr 2026 und werden voraussichtlich das am schnellsten wachsende Segment sein, mit einer CAGR von 9,88 % von 2027 bis 2032. Frankreichs DGA bestellte am 28. Mai 2026 zusätzliche 5.000 Delco-Kampfdrohnen bei Harmattan AI, mit geplanter Armeelieferung bis Anfang 2027. Harmattan AI liefert das System als Sonora und listet es mit unter 1,8 kg einschließlich Batterien. Der Armeeauftrag demonstriert einen institutionellen Weg zu Volumenverkäufen für Fluggeräte, deren Unter-2-kg-Spezifikation die Batterie einschließt, und verknüpft die Nachfrage nach kompakten Systemen mit einem Kampfbedarf.
Mittlere Drohnen mit einem Gewicht von 25 bis 150 kg und große Drohnen mit einem Gewicht von mehr als 150 kg stoßen in Japan auf eine Versicherungsbedingung, wenn sie abgedeckte Flugerlaubnisse beantragen. Für neue Anträge ab dem 1. Oktober 2025 benötigen Fluggeräte mit einem Bruttogewicht von mindestens 25 kg eine Haftpflichtversicherung gegenüber Dritten. Der Versicherungsschutz muss für unvorhergesehene Ereignisse wie Verletzungen Dritter oder Verkehrsbehinderungen ausreichend sein. Für Betreiber, die diese Genehmigungen anstreben, muss die kommerzielle Bewertung daher das versicherbare Betriebsrisiko neben der technischen Eignung des Fluggeräts einschließen. Die Gewichtsschwelle macht den Zugang zu abgedeckten Aufträgen teilweise von der Fähigkeit abhängig, dieses Risiko zu tragen, und nicht nur von der Verfügbarkeit des Fluggeräts.
Nach Betriebsart:
Menschliche Kontrolle führt, während autonome Sicherheit zunimmtFerngesteuerte Drohnen waren das größte Segment mit 72,23 % des Marktwerts im Jahr 2026. Das Portland Police Bureau hielt Ende 2025 36 Drohnen in seinem Bestand. Es setzte unbemannte Luftfahrzeugsysteme (UAS) in diesem Jahr 774 Mal ein, seinem ersten vollen Jahr der reviergestützten operativen Integration. Die ausgebildeten Fernpiloten des Büros verbinden diese installierte Flotte mit dem Einsatz in seinen Revieren und verknüpfen die Geräteverfügbarkeit mit der Betreiberbereitschaft. Für eine reviergestützte Flotte bieten zusätzliche Fluggeräte nur dann mehr nutzbare Reaktionskapazität, wenn die Pilotenabdeckung verfügbares Inventar in Einsätze umwandeln kann.
Vollautonome Drohnen sind das am schnellsten wachsende Segment, mit einer prognostizierten CAGR von 11,05 % von 2027 bis 2032. Im April 2026 gab Skydio einen Auftrag von über 9 Millionen USD von US Air Forces Central für Dock- und X10-Systeme zur Sicherung von US-Luftwaffenstützpunkten im Nahen Osten bekannt. Der Auftrag umfasste sowohl Dock-Infrastruktur als auch Fluggeräte und behandelte sie als kombinierten Sicherheitssystemkauf. Ein benannter Stützpunktsicherheitskäufer gibt Autonomielieferanten eine definierte Mission, um die herum Einsatz und Integration organisiert werden können. Die Replikation dieser Konfiguration über Luftwaffenstützpunkte hinweg kann die Implementierungsfähigkeit kommerziell ebenso bedeutsam machen wie die Autonomieleistung, und schafft eine Proposition, die auf einem wiederholbaren Sicherheitsbetrieb aufbaut.
Nach Endnutzer:
Geschäftliche Arbeitsabläufe unterstützen eine breite AkzeptanzGewerbliche und private Nutzer waren das größte Segment mit 65,95 % des Marktwerts im Jahr 2026 und werden voraussichtlich das am schnellsten wachsende Segment sein, mit einer CAGR von 10,15 % von 2027 bis 2032. Im Mai 2026 gaben 36,1 % der befragten Auftragnehmer-Mitglieder der Associated Builders and Contractors an, dass ihre Unternehmen Drohnen fliegen. Unter den Drohnen nutzenden Befragten war die Überwachung des Baufortschritts die am häufigsten genannte Anwendung, mit 80,8 %. Diese Kombination verknüpft eine etablierte Geschäftskäuferbasis mit einer spezifischen wiederkehrenden Projektaufgabe. Hersteller, die Auftragnehmer bedienen, können ihre Fluggeräte durch die Ermöglichung konsistenter Beobachtung während des Projektfortschritts differenzieren und die Produktnützlichkeit an eine etablierte Geschäftsaufgabe knüpfen.
Auch die Geräteausgaben trennen die kommerzielle Käuferproposition in verschiedene Verpflichtungsstufen. In derselben Auftragnehmer-Mitgliederumfrage vom Mai 2026 berichteten 61,9 % der Befragten von Unternehmensinvestitionen zwischen 1.000 USD und 10.000 USD in Drohnenhardware und zugehörige Ausrüstung. Weitere 16,9 % berichteten von Investitionen von 50.000 USD oder mehr. Die Ausgabenstreuung deutet auf Raum für unterschiedliche Geräteangebote hin, die jeweils das Fluggerät und die zugehörige Hardware als Paket adressieren. Für Lieferanten, die diese Befragten bedienen, bietet das Mehrheitsinvestitionsband einen nützlicheren Einstiegspaket-Richtwert als die kleinere Hochinvestitionsgruppe.
Geografische Analyse
Drohnenmarkt Nordamerika
Nordamerika hielt 2026 mit einem Drohnenmarktanteil von 37,78 % die führende Position als größte Region. Die Federal Aviation Administration verzeichnete Ende 2025 424.516 aktive nichtrekreative kleine unbemannte Luftfahrzeuge im US-Part-107-Register, ein Anstieg von 24.000 Fluggeräten gegenüber 2024. Da jede Registrierung einem Fluggerät entspricht, zählt der Anstieg von 24.000 zusätzliche Fluggeräte und nicht nur zusätzliche Betreiber, sodass die nichtrekreative Flotte 2025 Hardware hinzufügte. Die daraus resultierende Chance für Hersteller besteht darin, die Flottenexpansion innerhalb einer großen, etablierten US-nichtrekreativen Fluggerätebasis zu bedienen.
Drohnenmarkt im asiatisch-pazifischen Raum
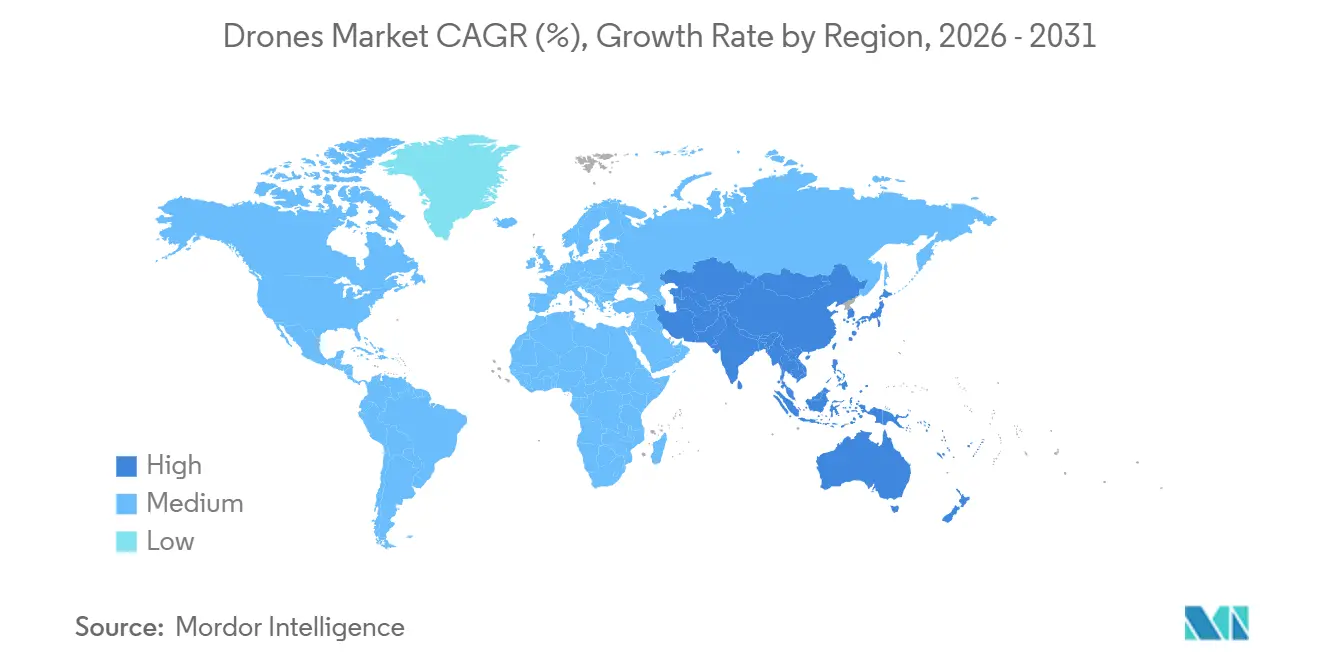
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region, mit einer prognostizierten CAGR von 9,65 % von 2027 bis 2032. Chinas unter Klarnamen registrierte Drohnenflotte überstieg im ersten Halbjahr 2026 4,78 Millionen. Die Drohnen protokollierten in diesem Zeitraum 26,41 Millionen kumulierte Flugstunden, ein Anstieg von 8 % gegenüber dem ersten Halbjahr 2025. Da der Anstieg von 8 % die gesamten Flugstunden betrifft, folgt die Nachfrage nach geeigneten Fluggeräten in China der Nutzung sowie den Registrierungszahlen.
In Europa überstieg Manna bis Mai 2026 80.000 Lieferungen über 2 Dubliner Standorte, stellte jedoch bis zum 26. Juni die irischen Lieferungen nach Ablehnung des Hubs ein. Brasilien beendete 2025 mit 10.357 bei ANAC registrierten landwirtschaftlichen Drohnen, gemäß vorläufigen Daten von Sindag, die die Flotte möglicherweise unterschätzen. In Chile nutzte Codelcos El Teniente im März 2026 einen Elios 3 mit dem Auftragnehmer Xtreme Mining für eine eingeschränkte, GPS-verweigerte unterirdische Inspektion. Saudi-Arabiens Gesundheitsministerium nutzte Drohnen, um dringende medizinische Versorgungsgüter von NUPCO-Zentren während des Hajj 2025 zu transportieren, während Ruandas Regierung im Februar 2026 mit Zipline eine geplante landesweite und städtische Logistik im Rahmen einer leistungsbasierten Vergabe vereinbarte. Diese lokalen Bedingungen begünstigen Fluggeräte, die auf Farmarbeit, eingeschränkte Inspektion oder medizinische Logistik abgestimmt sind, während die Ausweitung der Lieferung auch vom Standortzugang abhängt.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive kommerzieller Kleindrohnenbetreiber und kontrastiert Betriebszugang, Gerätekonformität und Übergangskosten. Die kommerzielle Wirkung hängt sowohl von der erlaubten Operation als auch von der Konfiguration des zur Durchführung verwendeten Fluggeräts ab. Identifikationsanforderungen im Vereinigten Königreich und in China machen die Gerätebereitschaft zu einem Teil der Einhaltung abgedeckter Betriebsregeln.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Vereinigtes Königreich | China | Brasilien |
|---|---|---|---|---|
| Primäre Behörde | Federal Aviation Administration | Civil Aviation Authority | Zivile Luftfahrtbehörde Chinas und regionale Zivilluftfahrtbehörden | Agência Nacional de Aviação Civil (ANAC) |
| Wichtige Instrumente oder Richtung | 14 CFR Part 107 für kleine UAS unter 55 Pfund | Direkte Fernidentifikation für UK1, UK2, UK3, UK5 und UK6 ab dem 1. Januar 2026 | Betriebszertifikate für organisatorische Nicht-Mikro-UAS mit definierten landwirtschaftlichen Ausnahmen; Betriebsidentifikationsstandard | Risikobasiertes RBAC 100 und Resolution 805 |
| Kommerzielle Wirkung | Betriebsgrenzen für kleine UAS innerhalb eines etablierten Rahmens | Identifikationsausrüstung für abgedeckte Klassen erforderlich | Sicherheitsbewertung für abgedeckte Betreiber; Hersteller müssen bestehende Fluggeräte, die bereits Broadcast- oder Netzwerkidentifikation übertragen, aber bestimmte Klauseln nicht erfüllen, aufrüsten und beide Übertragungsmodi bereitstellen | Kategoriespezifische Betriebsbedingungen; 2-jähriger Autorisierungsübergang ab dem 16. Juni 2026 für Betriebe, die bis zum 15. Juni 2026 außerhalb der offenen Kategorie oder in der spezifischen Kategorie ohne Standardszenario autorisiert wurden |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Lockerung | Verschärfung | Verschärfung | Keine Änderung |
| Quelle: Mordor Intelligence | ||||
Die Vereinigten Staaten erhalten die Bewertung Mittel für ihren definierten Betriebsrahmen, während Lockerung den vorgeschlagenen BVLOS-Pfad der FAA widerspiegelt, der sich im Oktober 2026 im Stadium der endgültigen Regel mit ausstehender Überprüfung befand. Die britischen Identifikationspflichten verdienen Mittel, während Verschärfung die Ausweitung der direkten Fernidentifikation widerspiegelt, die für den 1. Januar 2028 auf kameraausgestattete UK0, privat gebaute und ältere Drohnen mit einem Gewicht von mindestens 100 Gramm sowie auf nicht ausgenommene UK4-Modellflugzeuge geplant ist. Chinas Mittelbewertung erkennt seinen Sicherheitsbewertungsweg an, während Verschärfung den am 1. November 2026 endenden Übergang widerspiegelt, der die Zulassung für bestimmte Fluggeräte mit unvollständigen Identifikationsfunktionen beendet. Brasiliens Mittel- und Keine-Änderung-Bewertungen spiegeln seinen operativen risikobasierten Rahmen, die fortgesetzte Gültigkeit früherer RBAC-E 94-Verwaltungsakte bis zur Aufhebung durch ANAC und den definierten Autorisierungsübergang für abgedeckte zuvor autorisierte Betriebe wider.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Komponentenversorgung, Flugzeugproduktion und Wartung durch ihre Ertragsmechanismen und Betriebsbeschränkungen. Ein stärkeres Auftragsbuch macht Lieferungen nicht von sich aus einfacher, wenn wichtige Komponenten länger zum Eintreffen brauchen. Im ersten Quartal 2026 meldete Parrot längere Vorlaufzeiten für bestimmte Komponenten, während es sich auf Produktionskapazität und die Sicherung kritischer Versorgung konzentrierte. Die Beschaffungsbereitschaft wird daher zu einem Teil davon, wie Hersteller wachsende Aufträge in lieferbare Fluggeräte umwandeln.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Batteriezellversorgung | Batteriezelllieferanten wie Amprius | Zellverkäufe | Flugzeugprogramme sind auf qualifizierte Zelldesigns angewiesen | Alternative Zellen qualifizieren, bevor eine Versorgungsunterbrechung Flugzeugänderungen erzwingt |
| Flugzeugherstellung und -integration | Drohnenhersteller wie Parrot und DRONE VOLT | Flugzeugverkäufe | Längere Komponentenvorlaufzeiten bei Parrot während des Hochlaufs im ersten Quartal 2026 | Kritische Versorgung sichern und Produktionsausweitung mit Komponentenverfügbarkeit koordinieren |
| Flugzeugwartung | Unternehmens-Wartungsanbieter wie DJI | Wartungs-, Kalibrierungs- und Ersatzteilservicegebühren | Serviceumfang variiert je nach Region | Servicevereinbarungen an das Betriebsgebiet des Fluggeräts anpassen |
| Quelle: Mordor Intelligence | ||||
Hersteller können den Flugzeugverkauf realisieren, während Speziallieferanten und Wartungsanbieter verschiedene Teile seines Betriebslebens abdecken. DJIs Wartungsprogramm umfasst Inspektion, Reinigung, Firmware-Updates, Kalibrierung und den Austausch verschlissener Teile, wobei die Dienste je nach Region angepasst werden. Diese regionale Qualifikation macht die After-Sales-Fähigkeit zu einem standortspezifischen Teil der Flottenresilienz. Für intensiv genutzte Flotten kann die kommerzielle Beziehung über die Lieferung hinaus in die Aufrechterhaltung der Betriebsfähigkeit installierter Fluggeräte reichen.
Wettbewerbslandschaft
Der Wettbewerb ist mäßig fragmentiert, wobei Unternehmens-, Verbraucher- und Verteidigungslieferanten verschiedene Beschaffungskanäle bedienen. SZ DJI Technology Co., Ltd. verkauft Unternehmensdrohnen, während AeroVironment, Inc. autonome Systeme innerhalb eines breiteren Verteidigungstechnologieportfolios entwickelt. Autel Robotics Co., Ltd. produzierte die EVO Nano- und EVO Lite-Serie, Yuneec (ATL Drone) bietet Drohnen und zugehörige Nutzlasten, Steuergeräte und Unternehmenssoftware an, und Parrot Drones SAS liefert professionelle Mikro-UAVs. Parrots professioneller Mikro-UAV-Umsatz stieg im ersten Halbjahr 2026 im Vergleich zum ersten Halbjahr 2025 um 134 % zu aktuellen Wechselkursen, was zeigt, wie schnell ein Speziallieferant wachsen kann.
Autel Robotics gab im Juli 2025 bekannt, dass es die EVO Nano- und EVO Lite-Serie eingestellt und deren offizielle Kanalverkäufe beendet hat. Die Dienste für diese Serien sollten am 18. Juli 2030 enden, vorbehaltlich Ausnahmen für schwerwiegende Sicherheitsprobleme oder verbindliche regulatorische Anforderungen. Die Trennung zwischen Verkaufsrückzug und einem Serviceendpunkt zeigt, wie ein etablierter Anbieter sein Angebot einengen kann, während er eine Beziehung rund um installierte Geräte aufrechthält. Wettbewerber, die Ersatznachfrage anstreben, können diese Unterscheidung adressieren und eine Neufluggerät-Proposition mit einem glaubwürdigen Servicehorizont verbinden, anstatt anzunehmen, dass ein eingestelltes Modell sofort seinen Betriebswert verliert.
Im Dezember 2025 erhielt AeroVironment einen 5-jährigen Auftrag über 874,3 Millionen USD mit unbegrenzter Lieferung und unbegrenzter Menge, der unbemannte Luftfahrzeuge der Gruppen 1 bis 3 und separat Drohnenabwehrsysteme abdeckt. Der Auftrag des US Army Contracting Command unterstützt zukünftige Auslandsrüstungsverkäufe an verbündete und Partnerkräfte, wodurch nachfolgende Beschaffung der Weg zu Aufträgen wird. Für Fluggerätekäufer kann dieser Kanal die Systeme des Lieferanten zugänglicher machen, wenn ein Bedarf finanziert wird. Parrots ANAFI UKR ist Blue UAS-zertifiziert und entspricht dem US National Defense Authorization Act, was dieses Fluggerät für Käufer positioniert, die diese Beschaffungsbedingungen anwenden. Ein etablierter Vertriebskanal kann daher einem etablierten Anbieter helfen, verbündete Käufer zu erreichen, während dokumentierte Fluggerätekonformität Spezialisten eine weitere Grundlage für die Anfechtung von Verteidigungsbeschaffungen bietet.
Führende Unternehmen der Drohnenindustrie
-
SZ DJI Technology Co., Ltd.
-
AeroVironment, Inc.
-
Autel Robotics Co., Ltd.
-
Yuneec (ATL Drone)
-
Parrot Drones SAS
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Drohnen-Markt Unternehmen in diesem Bericht
- SZ DJI Technology Co., Ltd.
- Parrot Drones SAS
- AeroVironment, Inc.
- Skydio, Inc.
- Wisk Aero LLC (The Boeing Company)
- Yuneec (ATL Drone)
- Terra Drone Corporation
- Delair SAS
- Autel Robotics Co., Ltd.
- EHang Holdings Limited
- EagleNXT
- Garuda Aerospace Limited
- Guangzhou XAG Co., Ltd.
- ideaForge Technology Limited
- Aerosense Inc.
Wichtige Chancen für Marktteilnehmer
Die Chancen vergleichen einen offenen militärischen Einreichungskanal mit gezielter Produktions- und Integrationskapazität für Drohnenlieferanten. Die Ausschreibung des Ukraine-Unterstützungsinstruments der Europäischen Kommission wurde am 17. Juni 2026 eröffnet, mit Einreichungen bis zum 16. Februar 2027, vorbehaltlich der endgültigen Annahme des EU-Haushalts 2027. Ihr Umfang umfasst First-Person-View-Varianten (FPV) und Produktionsermöglichung. Antragsteller müssen die Bedingungen für förderfähige Länder und Geschäftsführung erfüllen und die Kontrolle durch nicht assoziierte Drittländer vermeiden, es sei denn, eine anwendbare Ausnahme oder genehmigte Minderungsmaßnahme gilt.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / führendes Segment | Empfohlene Vorgehensweise | Haupthürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Kommerzielle Drohnensysteme über einen offenen militärischen Beschaffungskanal präsentieren | Eröffnung des Army Drone Marketplace am 8. September 2026 angekündigt; offen bis zur Stornierung, mit separaten Antwortzeiten für einzelne Ausschreibungen | US Army Project Management Office für unbemannte Luftfahrzeugsysteme | Ein lieferbares Fluggerätangebot auf eine spezifische Ausschreibung und ihr Antwortfenster abstimmen | Wettbewerbliche Auswahl und unsichere Anschlussfinanzierung | Professionelle Drohnenproduzenten wie Parrot Drones SAS |
| Vollständige FPV-Drohnenproduktionskapazität für ukrainabezogene Versorgung stärken | FPV-Produktionskapazität liegt innerhalb des offenen EU-Finanzierungsfensters | Verteidigungsdrohnen-Produktionsprogramme in der EU und der Ukraine | Eine begrenzte Flugzeugproduktionslinienerweiterung mit einem definierten Ausgabeplan vorschlagen | EU-Haushaltsannahme und Antragstellerkontrollbeschränkungen | Verteidigungsdrohnenproduzenten, mit Delair SAS als Beispiel der Lieferantenkategorie |
| Drohnenmontage-, Integrations- und Validierungskapazität aufbauen | Dasselbe Finanzierungsfenster deckt gemeinsame Linien, Integration, Tests und dedizierte Montagekapazität ab | Drohnenhersteller und Produktionsermöglichungspartner | Komponentenintegrations- und Testkapazität an ein spezifisches Flugzeugproduktionsprogramm knüpfen | Koordinierung von Komponentenbereitschaft, Validierung und Montageplänen | Drohnenhersteller wie Parrot Drones SAS und förderfähige Integrationsanbieter |
| Quelle: Mordor Intelligence | |||||
Produktionsbereitschaft ist die zentrale Öffnung, da der unterstützte Finanzierungsumfang sich auf die Integrations- und Validierungskapazität erstreckt, die zur Aufrechterhaltung der Produktion erforderlich ist. Die stärksten Vorschläge verbinden ein Flugzeugprogramm mit den Einrichtungen und Partnerverantwortlichkeiten, die es lieferbar machen können. Für Lieferanten liegt der kommerzielle Wert in einem glaubwürdigen Weg von qualifiziertem Design zu Serienproduktion, wobei Finanzierungs- und Auswahlentscheidungen das Expansionstempo bestimmen.
Neueste Industrielle Entwicklungen in Drohnen-Markt
- Sep 2026: Das US Army Project Management Office für unbemannte Luftfahrzeugsysteme kündigte am 8. September eine kommerzielle Lösungseröffnung für einen Drohnen-Marktplatz an, die offen bleiben soll, bis sie storniert wird. Einzelne Ausschreibungen für Lösungen geben ihre eigenen Antwortzeiten an, und Einreichungen garantieren keine Vergabe.
- Jul 2026: Red Cat Holdings' Tochtergesellschaft Teal Drones erhielt einen US-Luftwaffen-Festpreisvertrag über 2,49 Millionen USD für Black Widow-Systeme, Schulungen und Support. Die Systeme waren für technische und operative Bewertung als potenzieller Teal 2-Nachfolger vorgesehen, mit Lieferung bis zum 24. August 2026.
- Mai 2026: Frankreichs DGA bestellte am 28. Mai zusätzliche 5.000 Delco-Kampfdrohnen bei Harmattan AI für die französische Armee, mit Lieferung bis Anfang 2027.
Drohnen-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Drohnenmarkt misst den jährlichen Umsatz aus dem weltweiten Verkauf von Hardware-Plattformen für unbemannte Luftfahrzeuge. Verkäufe werden nach Flugzeugkonfiguration, Gewicht, Betriebsart, Anwendung, Endnutzergruppe und Region klassifiziert.
Ausschlüsse aus dem Umfang: Zusatzdienstleistungen, separat verkaufte Software, nach dem Verkauf montierte Nutzlasten, Passagier-eVTOL-Flugzeuge, Drohnenabwehrsysteme und ballistische Loitering-Munition sind ausgeschlossen.
Segmentierungsübersicht
- Nach Anwendung
- Bauwesen
- Landwirtschaft
- Energie
- Unterhaltung
- Strafverfolgung
- Sonstige Anwendungen
- Nach Typ
- Starrflügler-Drohnen
- Drehflügler-Drohnen
- Hybrid/VTOL-Drohnen
- Nach Gewichtsklasse
- Nano/Mikro (weniger als 2 kg)
- Klein (2 bis 25 kg)
- Mittel (25 bis 150 kg)
- Groß (mehr als 150 kg)
- Nach Betriebsmodus
- Ferngesteuert
- Optional Pilotiert
- Vollautomatisch
- Nach Endnutzer
- Kommerziell und Verbraucher
- Regierung und Zivilgesellschaft
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Frankreich
- Deutschland
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Übriges Südamerika
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Quellen wie die Luftfahrtprognosen und Registrierungsinformationen der Federal Aviation Administration liefern Flotten- und Betreibersignale, während das U-Space-Material der Europäischen Agentur für Flugsicherheit Luftraumanforderungen beschreibt, die den Betriebszugang prägen. Chinas Ministerium für Landwirtschaft und ländliche Angelegenheiten berichtet über Maßnahmen zur landwirtschaftlichen Drohnenflotte und Betriebsfläche, und die UAS-Betreiberbefragung der FAA liefert Aktivitäts- und Flugzeugnutzungskontext. Wenn Flottenaktivität ohne Kaufwerte gemeldet wird, verwenden Analysten sie zur Überprüfung der Nachfrage und nicht als Plattformumsatz.
Jahresberichte von Unternehmen, Investorenmaterialien, Beschaffungsbekanntmachungen und seriöse Presseberichterstattung können Lieferungen, Produktionskapazität, Produktmix und Vertragszeitpunkt klären. Diese genannten Quellen sind nicht erschöpfend, und weitere Quellen informieren Sammlung, Validierung und Klärung.
Primärinterviews und Umfragen
Die Primärforschung sollte Interviews und strukturierte Umfrageantworten von Drohnenherstellern, Distributoren, kommerziellen Flottenbetreibern, staatlichen und zivilen Käufern sowie Lieferanten suchen, die mit Plattformpreisen und Lieferung vertraut sind. Funktionsleiter in Produkt, Vertrieb, Beschaffung und Betrieb können Sekundärschätzungen für Lieferzeitpunkt, durchschnittliche Verkaufspreise, Flugzeugmix, Missionsnutzung und regionale Nachfrage überprüfen, während leitende Führungskräfte Marktstruktur und Investitionspläne klären können. Analysten sollten ungelöste Lücken aufzeichnen, unabhängige Befragtenbeweise mit öffentlichen Indikatoren vergleichen und eine Lieferanten-Zusammenfassung oder eine Stichproben-Preis-mal-Volumen-Prüfung nur dann verwenden, wenn die Unternehmens- und Kanalabdeckung ausreichend ist.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 34 % | Führungskräfte (CXOs): 20 % | Asiatisch-pazifischer Raum: 38 % |
| Mittlere Ebene: 42 % | Funktions-/Bereichsleiter: 35 % | EMEA: 29 % |
| Kleinere Akteure: 24 % | Manager: 45 % | Amerika: 33 % |
Marktgrößenbestimmung & Prognose
Eine Top-down-Schätzung beginnt mit dem globalen Herstellerumsatz aus dem Verkauf von Drohnenplattformen und überprüft dann die Gesamtsumme anhand von Lieferantenangaben, Beschaffungsaufträgen und Stichproben-Flugzeugpreisen multipliziert mit Liefervolumen. Flottenregistrierungen und Prognosen für aktive Flotten zeigen die installierte Nachfrage an, Herstellerlieferungen und Vertragsaufträge zeigen Angebot und Kaufzeitpunkt an, landwirtschaftliche Betriebsfläche und andere dokumentierte Missionsaktivitäten zeigen die Auslastung an, während Plattformmix und beobachtete Preise helfen, Einheitenaktivität in Wert zu übersetzen. Segmentanteile werden aus gemeldeten Produkt- und Käufermix, Flottenzusammensetzung und Anwendungsnachweisen aufgebaut, wobei dieselbe globale Gesamtsumme über Konfiguration, Gewicht, Betriebsart, Anwendung, Endnutzer und Region verteilt wird. Die Szenarioanalyse trägt diese Indikatoren unter verschiedenen Annahmen für Flottenadoption, Lieferkapazität, Betriebsgenehmigungen und Missionsnutzung vorwärts, während Primärbefragte die Relevanz und Richtung jeder Variablen überprüfen. Wenn Liefer- oder Preisabdeckung fehlt, helfen Lieferantenangaben und Kanalprüfungen Analysten, die betroffene Schätzung zu begrenzen, bevor sie in die Gesamtsumme einfließt.
Datenvalidierung & Aktualisierungszyklus
Analysten triangulieren Umsatzschätzungen anhand unabhängiger Flotten-, Liefer-, Beschaffungs- und Missionsaktivitätssignale und untersuchen dann Ausreißer, inkonsistente Einheiten und wesentliche Abweichungen von früheren Perioden oder Quelltotalen. Eine zweite Überprüfung prüft Quelldefinitionen, Periodenausrichtung, Wechselkurse, Segmentanteile und ob die Nachweise Flugzeugverkäufe und nicht Betriebsaktivitäten darstellen, während ungelöste Anomalien eine Quellennachverfolgung oder erneute Befragtenkontaktaufnahme vor der Freigabe auslösen. Das Modell wird jährlich aktualisiert, zwischen den Zyklen aktualisiert, wenn wesentliche regulatorische, Beschaffungs- oder Versorgungsereignisse den Ausblick ändern, und vor der Lieferung einer neuen Evidenz- und Berechnungsüberprüfung unterzogen.
Vergleich der Drohnenmarktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der globale Drohnenmarkt misst den jährlichen Umsatz aus dem weltweiten Verkauf von Hardware-Plattformen für unbemannte Luftfahrzeuge.
Zu den wichtigsten Treibern von Unterschieden gehören der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Die Szenarioanalyse trägt diese Indikatoren unter verschiedenen Annahmen für Flottenadoption, Lieferkapazität, Betriebsgenehmigungen und Missionsnutzung vorwärts, während Primärbefragte die Relevanz und Richtung jeder Variablen überprüfen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 10,16 Mrd. USD (2027) | |
| Globales Beratungsunternehmen A | 33,9 Mrd. USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 233,7 % über dem Wert dieses Berichts von 10,16 Mrd. USD für 2027, 2 Jahre später. Die Komponentenabdeckung umfasst Software und Zubehör neben Hardware, was den gemessenen Umsatzpool erweitert. |
| Globales Beratungsunternehmen B | 42,72 Mrd. USD (2026) | Auf Basis seines Basiswerts von 2026 liegt diese Schätzung 320,5 % über dem Wert dieses Berichts von 10,16 Mrd. USD für 2027, 1 Jahr später. Seine UAV-Systemkategorien umfassen Avionik, Antrieb und Nutzlasten, und seine Gewichtsklassen erstrecken sich über 600 kg hinaus. |
Die Analysten von Mordor Intelligence triangulieren Umsatzschätzungen anhand unabhängiger Flotten-, Liefer-, Beschaffungs- und Missionsaktivitätssignale und untersuchen dann Ausreißer, inkonsistente Einheiten und wesentliche Abweichungen von früheren Perioden oder Quelltotalen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Drohnenmarkt und wie ist der Wachstumsausblick?
Der Markt wird für 2027 auf 10,16 Milliarden USD und bis 2032 auf 15,68 Milliarden USD prognostiziert, mit einer CAGR von 9,06 % von 2027 bis 2032.
Welche Kräfte treiben die Nachfrage nach Drohnen an?
Landwirtschaftliche Dienstleistungsaktivitäten, dock-basierte Betriebe und Startup-Finanzierungen unterstützen die Nachfrage. BRINC sammelte im April 2025 75 Millionen USD ein, um Drohnen für die Notfallreaktion zu entwickeln und zu produzieren.
Welcher Drohnentyp hat den größten Marktanteil?
Drehflügler-Drohnen führten 2026 mit 70,66 % des Marktwerts und werden voraussichtlich mit einer CAGR von 9,7 % von 2027 bis 2032 wachsen.
Welche Unternehmen sind bedeutende Drohnenlieferanten?
Zu den bedeutenden Lieferanten gehören SZ DJI Technology Co., Ltd., AeroVironment, Inc., Autel Robotics Co., Ltd., Yuneec (ATL Drone) und Parrot Drones SAS.
Was schränkt die Expansion professioneller Drohnenbetriebe ein?
Gemäß Part 107 in den Vereinigten Staaten müssen abgedeckte Kleindrohnenbetreiber die ungestützte Sichtlinie aufrechterhalten, es sei denn, ihnen wird eine Ausnahmegenehmigung für gleichwertige Sicherheit erteilt.
Welche Regionen führen die Drohnennachfrage an und welche Wachstumsprognosen gibt es?
Nordamerika führte 2026 mit 37,78 % des Marktwerts, während der asiatisch-pazifische Raum voraussichtlich am schnellsten mit einer CAGR von 9,65 % von 2027 bis 2032 wachsen wird.