
Laos Fracht- und Logistikmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 822.74 Millionen US-Dollar |
| Marktgröße (2026) | 845.79 Millionen US-Dollar |
| Marktgröße (2031) | 967.10 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 2.72 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Laos Fracht- und Logistikmarkt Analyse von Mordor Intelligence
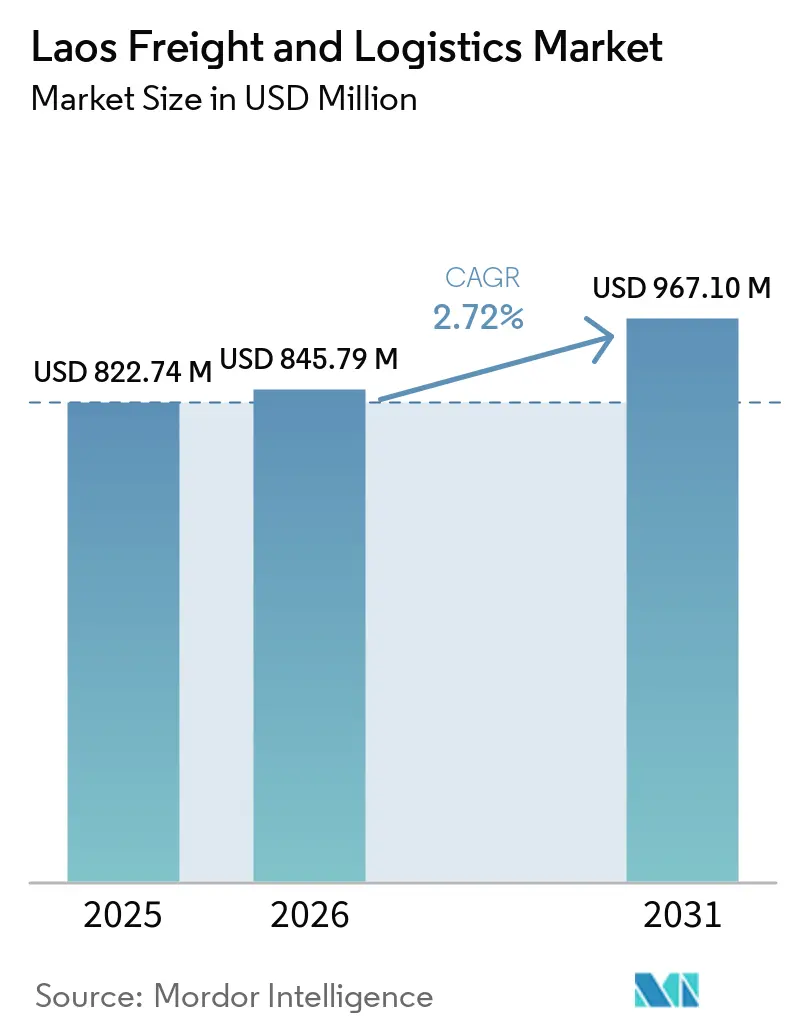
Die Größe des Laos Fracht- und Logistikmarkts wird voraussichtlich von 822,74 Millionen USD im Jahr 2025 auf 845,79 Millionen USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 2,72 % über 2026–2031 voraussichtlich 967,10 Millionen USD erreichen.
Die stetige Entwicklung des Laos Fracht- und Logistikmarkts spiegelt steigende grenzüberschreitende Handelsvolumina, den durch die China-Laos-Eisenbahn ausgelösten Modalwechsel sowie politische Maßnahmen zur Vereinfachung der Zollabwicklung wider. Infrastrukturausbaumaßnahmen, die im Rahmen der Chinesischen Belt-and-Road-Initiative finanziert werden, digitalisierte Zollanmeldungen, die bereits 15.000 Einreichungen in H1 2025 bearbeitet haben, sowie die Paketisierung des E-Commerce verkürzen die Transitzeiten und vergrößern die adressierbare Nachfrage. Das wachsende Interesse von Drittlandherstellern, die eine Thailand-plus-eins-Diversifizierung verfolgen, stimuliert die Premium-Luftfrachtanfrage und beschleunigt die Lagerkapazitäten in Sonderwirtschaftszonen. Die Wettbewerbsdynamik bleibt fragmentiert, da globale Integratoren Skaleneffekte erzielen, während inländische Betreiber ihre regulatorische Vertrautheit und Reichweite auf der letzten Meile nutzen, um Nischenpositionen zu verteidigen.
Wichtigste Erkenntnisse des Berichts
- Nach Logistikfunktion erfasste der Frachttransport im Jahr 2025 einen Marktanteil von 70,20 % am Laos Fracht- und Logistikmarkt; Kurier-, Express- und Paketdienste (KEP) werden voraussichtlich mit der schnellsten CAGR von 4,06 % zwischen 2026 und 2031 wachsen.
- Nach Frachttransport hielt der Straßengüterverkehr im Jahr 2025 einen Umsatzanteil von 79,10 %, während der Luftfrachtverkehr voraussichtlich mit einer CAGR von 4,02 % zwischen 2026 und 2031 expandieren wird.
- Nach Endverbraucherbranche dominierte der Groß- und Einzelhandel im Jahr 2025 mit 34,10 % der Marktgröße des Laos Fracht- und Logistikmarkts; das verarbeitende Gewerbe wird voraussichtlich mit einer CAGR von 2,83 % zwischen 2026 und 2031 wachsen.
- Nach KEP-Typ repräsentierten Inlandspakete im Jahr 2025 einen Umsatzanteil von 66,70 %, während internationale Pakete voraussichtlich mit einer CAGR von 4,01 % zwischen 2026 und 2031 wachsen werden.
- Im Bereich Lagerung und Lagerhaltung entfielen im Jahr 2025 91,40 % des Umsatzanteils auf nicht temperaturgeführte Einrichtungen, und die temperaturgeführte Kapazität wird voraussichtlich mit einer CAGR von 2,78 % zwischen 2026 und 2031 steigen.
- Im Bereich Frachtspedition entfiel im Jahr 2025 ein Umsatzanteil von 36,50 % auf die Luftfrachtspedition, die voraussichtlich das Wachstum mit einer CAGR von 3,88 % zwischen 2026 und 2031 anführen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Laos Fracht- und Logistikmarkt Trends und Erkenntnisse
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Die Belt-and-Road-Eisenbahnfracht treibt Wachstumsübertragungseffekte nach Laos | +0.8% | National, mit konzentrierten Gewinnen in Vientiane, Luang Prabang, Boten | Mittelfristig (2–4 Jahre) |
| Das schnelle Wachstum des E-Commerce steigert die grenzüberschreitenden Paketvolumina | +0.6% | National, frühe Akzeptanz in städtischen Zentren und Grenzzonen | Kurzfristig (≤ 2 Jahre) |
| Kühlkettenanreize in der Savan-Seno-Sonderwirtschaftszone ziehen neue Logistikinvestitionen an | +0.3% | Südliche Provinzen, Übertragungseffekte auf den Vietnam-Korridor | Langfristig (≥ 4 Jahre) |
| Digitale Frachtplattformen expandieren entlang der China-Laos-Eisenbahn | +0.5% | Nationales Schienennetz, mit Erweiterung zu Thailand-Verbindungen | Mittelfristig (2–4 Jahre) |
| Die ASEAN-weite Kabotagelockerung stärkt den Bargehandel auf dem Mekong | +0.2% | Provinzen im Mekong-Becken, grenzüberschreitende Wasserstraßenrouten | Langfristig (≥ 4 Jahre) |
| Der Laos-Vietnam-Expressway fördert die Entwicklung eines bedeutenden Petrochemiekorridors | +0.4% | Östliche Provinzen, von Vientiane bis zur vietnamesischen Grenze | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Übertragungseffekte der Belt-and-Road-Eisenbahnfracht auf Laos
Die Schienengüterverkehrsvolumina auf der 422 km langen China-Laos-Eisenbahn stiegen im Jahr 2024 um 326 % gegenüber den Ausgangswerten vor der Eröffnung, was den Containerdurchsatz auf 1,29 Millionen Tonnen anhob und die Transitzeiten zwischen Kunming und Vientiane von 2–3 Tagen auf 10–12 Stunden verkürzte. Schnellere Verbindungen ermöglichen es Laos, einen Teil des 975 Milliarden USD umfassenden China-ASEAN-Warenhandels zu vermitteln und neue Umschlageinnahmen zu generieren[1]. Die automatisierte Grenzabfertigung in Boten und Vientiane hat die Bearbeitungszyklen für Papierkram von 4–6 Stunden auf unter 90 Minuten reduziert. Anschließende Zubringerstraßenverbesserungen und Binnentrockenhafen-Projekte erweitern die Reichweite des Netzes in landwirtschaftliche Einzugsgebiete und städtische Einzelhandelszentren und stärken die Tür-zu-Tür-Zuverlässigkeit. Diese Dynamiken tragen gemeinsam zur prognostizierten CAGR bei, indem sie den Modalwechsel von der Straße zur Schiene vorantreiben.
Schnelle Paketisierung des grenzüberschreitenden Handels durch E-Commerce
Grenzüberschreitende Plattformen verarbeiteten im Jahr 2025 einen Bruttowarenwert von 904,61 Millionen USD, was mehr als einer Verdoppelung der zwei Jahre zuvor abgewickelten Volumina entspricht, da Käufer schnellere Lieferfenster und engere Sendungsverfolgung verlangen. Inländische KEP-Dienste halten bereits 67,15 % der Paketströme, doch das internationale Segment wird voraussichtlich mit einer CAGR von 4,28 % wachsen, da die Zolldigitalisierung die Abfertigung von Kleinsendungen erleichtert. Akteure in der Lieferkette investieren in automatisierte Sortierzentren und Blockchain-gestützte Herkunftsnachweistools, die Premium-Käufer von Speziallebensmitteln zufriedenstellen. Digitale Frachtmarktplätze wie 360TRUCK füllen Rückfrachten und reduzieren Leerfahrtenquoten um bis zu 18 %. Mit steigender Paketdichte gewinnen Akteure der letzten Meile in Vientiane und Savannakhet an Preissetzungsmacht und erweitern ihre Serviceportfolios um Retourenmanagement und Same-Day-Delivery.
Kühlkettenanreize in der Savan-Seno-Sonderwirtschaftszone
Steuerbefreiungen, Zollbefreiungen und subventionierte Landpachtverträge innerhalb von Savan-Seno haben die Installation von Mehrtemperaturlagern und Cross-Docking-Plattformen katalysiert, eine Voraussetzung für die Skalierung der Agroverarbeitung und der pharmazeutischen Montage. Der Durchsatz von Kühllagern wird voraussichtlich bis 2028 jährlich um 17 % steigen und zur nationalen CAGR beitragen[2]. Der Zugang zum Ost-West-Wirtschaftskorridor stellt sicher, dass zeitkritische Exporte vietnamesische Seehäfen innerhalb von 10 Stunden erreichen, was die Kostennachteile der Binnenlage abmildert. Die Anreize schreiben die Einhaltung der Hazard Analysis and Critical Control Point (HACCP)-Protokolle vor, was die Lebensmittelsicherheitsstandards erhöht und den Marktzugang zu japanischen und europäischen Käufern erweitert. Das Programm zieht auch Drittanbieter-Logistikspezialisten an, die Zolllagerung, Mehrwert-Etikettierung und Schnellgefrierdienstleistungen in integrierte Verträge bündeln.
Digitale Frachtplattformen der China-Laos-Eisenbahn
Der durchgängige digitale Technologiestapel der Eisenbahn kombiniert IoT-Sensoren, GPS-Geräte und elektronischen Datenaustausch mit Seehäfen in Laem Chabang und Vung Ang. Echtzeittransparenz unterstützt dynamische Slot-Preisgestaltung, die die Auslastungsgrade im ersten vollen Betriebsjahr gesteigert hat. Algorithmen zur vorausschauenden Wartung reduzierten ungeplante Waggon-Ausfallzeiten um 23 %, was eine pünktliche Abfertigung von 99,2 % ermöglicht und Just-in-time-Fertigungsabläufe verankert. Exporteure profitieren von automatisierter Konnossement-Ausstellung und Vorankunftszollanmeldungen, wodurch die Dokumentenvorlaufzeiten von zwei Tagen auf unter vier Stunden verkürzt werden. Diese Produktivitätsbeschleuniger erweitern gemeinsam die nationale Frachtumschlagskapazität ohne entsprechenden Kapitalaufwand und liefern einen Beitrag zu den CAGR-Prognosen.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe inoffizielle Grenzgebühren bleiben eine erhebliche Barriere für Unternehmen | -0.4% | Alle Grenzübergänge, insbesondere Thailand- und Vietnam-Korridore | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Zolllagerkapazität schränkt effiziente Lieferkettenoperationen ein | -0.3% | National, konzentriert in Vientiane und Savannakhet | Mittelfristig (2–4 Jahre) |
| Extreme saisonale Schwankungen des Mekong-Wasserpegels beeinträchtigen den zuverlässigen Wasserstraßentransport | -0.2% | Provinzen im Mekong-Becken | Langfristig (≥ 4 Jahre) |
| Ein Mangel an Lkw-Fahrern, teilweise aufgrund von Abwanderung, belastet die Flottenkapazität | -0.3% | National, am stärksten auf ländlichen und Grenzrouten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe inoffizielle Grenzgebühren
Informelle Zahlungen zwischen 50 und 200 USD pro Lkw erhöhen die Logistikkosten um 8–12 % gegenüber offiziellen Tarifen und untergraben die Routenwettbewerbsfähigkeit von Laos[3]. KMU haben keine Verhandlungsmacht gegenüber lokalen Agenten und sind überproportional betroffen, was eine inklusive Handelsbeteiligung hemmt. Ein nationales Single-Window und ein E-Payment-Portal zielen darauf ab, Bartransaktionen einzuschränken, doch die Akzeptanz bleibt an abgelegenen Grenzübergängen uneinheitlich. Anhaltende Intransparenz birgt das Risiko einer Umleitung regionaler Warenströme über Thailand oder Vietnam trotz längerer physischer Distanzen, was die prognostizierte CAGR nach unten drückt, bis systemische Korrekturen greifen.
Begrenzte Zolllagerkapazität
Mit nur 50.000 m² Zolllagerraum, überwiegend ohne Temperaturkontrolle, müssen Importeure Waren oft sofort abfertigen, was Betriebskapital bindet und Just-in-time-Modelle einschränkt[4]. Pharmazeutische und chemische Sendungen stoßen auf zusätzliche Hürden, da konforme Kühlräume knapp sind und eine Umleitung über Bangkok oder Ho-Chi-Minh-Stadt erzwingen. Komplexitäten bei der Landakquisition und mehrbehördliche Genehmigungen verlangsamen die Expansion, unterdrücken Mehrwertlogistikerlöse und mindern das potenzielle CAGR-Wachstum.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Endverbraucherbranche: Fertigung treibt zukünftiges Wachstum
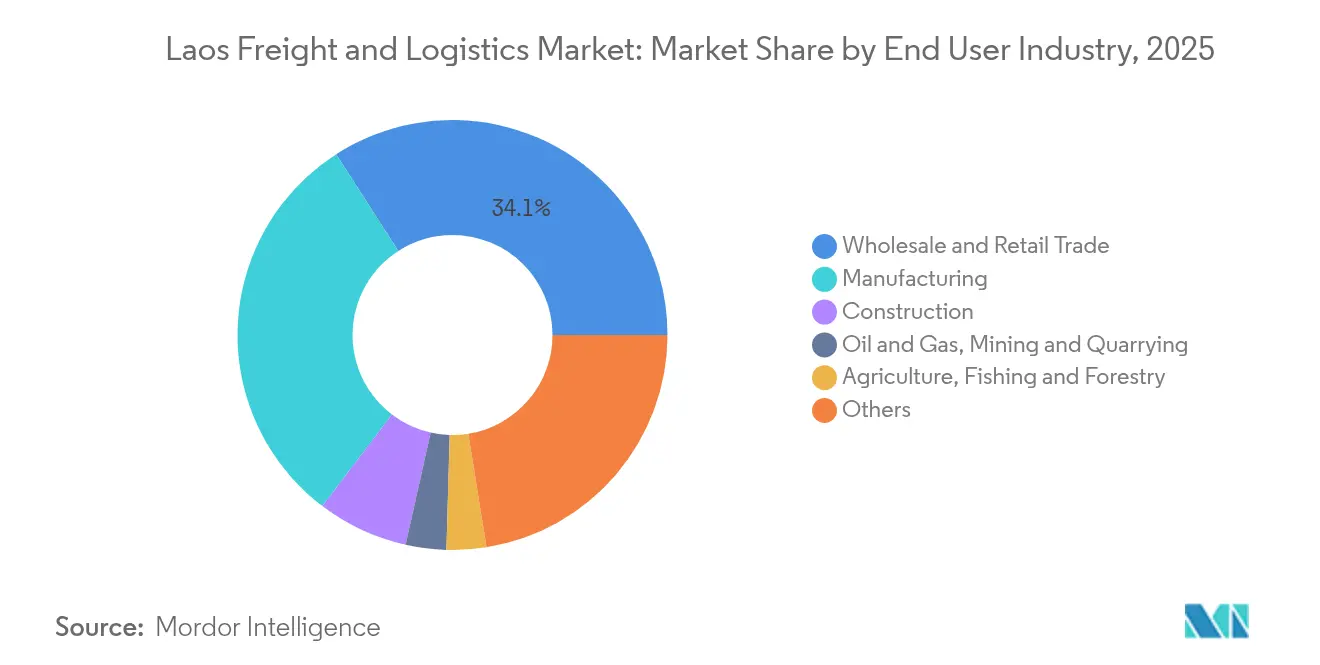
Die CAGR der Fertigung von 2,83 % (2026–2031) festigt ihren Status als am schnellsten wachsende Kundengruppe innerhalb des Fracht- und Logistikmarkts in Laos, obwohl der Groß- und Einzelhandel mit 34,10 % den größten Anteil am Umsatz 2025 behält. Zollbefreite Rohstoffimporte in Verbindung mit bevorzugter grenzüberschreitender Abfertigung auf Eisenbahnkorridoren machen Laos zu einem attraktiven Thailand-plus-eins-Standort. Lebensmittelverarbeitungsbetriebe und Leichtelektronik-Montagebetriebe sind stark auf temperaturgeführte Eingangsströme und ausgehende Premium-Luftfrachtdienste angewiesen. Das Segmentwachstum wird auch durch agroindustrielle Cluster in Savannakhet gestützt, die die Nähe zu vietnamesischen Häfen nutzen. Die dem fertigungsgebundenen Frachtaufkommen zuzurechnende Marktgröße des Fracht- und Logistikmarkts in Laos vertieft die modale Diversifizierung, da Unternehmen Zolllagerung und Mehrwertverpackung hinzufügen.
Unterdessen liefern Landwirtschaft, Fischerei und Forstwirtschaft stabile Basisvolumina, die von der Zuverlässigkeit der Mekong-Bargen und der Kühlkettenpflege abhängen. Das Bauwesen bleibt zyklisch und folgt den Ausgaben für Autobahnen und Petrochemiekorridore. Öl, Gas, Bergbau und Steinbruch tragen Nischen-, aber hochmargige Ströme bei, unterstützt durch Pipeline-Anschlüsse und spezialisierte Eisenbahnwaggons. Die Dienstleistungssektor-Logistik, unter „Sonstige” zusammengefasst, wächst moderat, stellt aber höhere Anforderungen an die Handhabung von Medizin- und Hightech-Geräten. Mit zunehmender Skalierung der Fertigung entstehen integrierte Serviceverträge, die Fracht, Zollabfertigung und Teilmontage bündeln, was die Durchdringung von Drittanbieter-Logistik im Fracht- und Logistikmarkt in Laos erhöht.

Nach Logistikfunktion: KEP beschleunigt sich inmitten der Transportdominanz
Der Frachttransport generierte im Jahr 2025 einen Marktanteil von 70,20 % des Fracht- und Logistikmarkts in Laos, was verdeutlicht, dass die Frachtbewegung die zentrale Säule des Fracht- und Logistikmarkts in Laos bleibt. Straßengüterverkehrsflotten ermöglichen flexible Tür-zu-Tür-Lieferungen, während die Schiene schwerere Lasten und grenzüberschreitende Container übernimmt. Die CAGR von 4,06 % der KEP-Dienste (2026–2031) resultiert aus dem Verbraucher-E-Commerce und KMU-Online-Exporten, was Investitionen in automatisierte Sortierer und Adressverifizierungssoftware anregt. Lagerung und Aufbewahrung, obwohl kleiner, unterstützt die steigende Akzeptanz von Vertragslogistik, wobei nicht temperaturgeführter Raum 91,40 % der Kapazität ausmacht. Die Frachtspedition koordiniert multimodale Reisen und sichert Kapazitäten auf stark ausgelasteten internationalen Flügen, und ihr Teilsegment der Luftfrachtspedition wird voraussichtlich eine CAGR von 3,88 % (2026–2031) verzeichnen. Insgesamt fördern diese komplementären Funktionen die Servicebündelung, die die Kundenbindung und den durchschnittlichen Umsatz pro Sendung erhöht.
KEP-Betreiber sind Vorreiter bei datengesteuerter Routenoptimierung, die eine 2-Tage-Lieferung zwischen Vientiane und Bangkok sowie einen Same-Day-Service für innerstädtische Sendungen ermöglicht. Digitale Frachtplattformen bündeln Spotbedarf, reduzieren Leerfahrten und verringern den CO₂-Fußabdruck. Mit zunehmender Verantwortung als Shipper of Record erweitern Spediteure ihre Zollkonformitätspakete, während Lagerverwalter Kommissionierung, Leichtmontage und Reverse-Logistik-Dienste hinzufügen. Diese funktionale Diversifizierung positioniert den Fracht- und Logistikmarkt in Laos, um Wert über den reinen Transport hinaus zu erfassen und Vertragslaufzeiten sowie Margenoptionen zu erweitern.
Nach Kurier-, Express- und Paketdiensten: Internationales Wachstum übertrifft inländische Basis
Inländische Pakete dominierten im Jahr 2025 mit einem Umsatzanteil von 66,70 %, begünstigt durch den städtischen Konsum und die steigende Smartphone-Durchdringung, die den Online-Einkauf ankurbelt. Die CAGR von 4,01 % der internationalen KEP-Dienste (2026–2031) spiegelt vereinfachte Zoll-APIs und den durch die Eisenbahn ermöglichten 48-Stunden-Transit nach Kunming wider. Grenzüberschreitende Verkäufer nutzen Fulfillment-Center in Savannakhet, um Bestände für Thailand, Vietnam und Kambodscha zu bündeln. Versand-APIs generieren automatisch regionsspezifische Zollrechnungen und erhöhen die Transparenz für Käufer. Die Marktgröße des Fracht- und Logistikmarkts in Laos für internationale KEP-Dienste wächst und verringert die Lücke zwischen inländischen und internationalen Diensten.
Die Zustellung in ländliche Gebiete bleibt aufgrund verstreuter Siedlungen und Straßenqualität kostspielig, was Versuche mit Drohnen-Abgabepunkten und gemeinschaftlichen Paketschließfächern anregt. Internationale Expressanbieter kooperieren mit lokalen Unternehmen für die Zustellung auf der letzten Meile, während sie sich auf die grenzüberschreitende Hauptstrecken-Zuverlässigkeit konzentrieren. Verbesserte Transparenz, unterstützt durch QR-Code-Scanning und zweisprachige Statusaktualisierungen, steigert die Kundenzufriedenheit. Die Verbindung zwischen inländischer Dichte und internationalem Volumen hilft Betreibern, Netzwerklasten auszugleichen und Investitionen in Routenplanungstechnologien aufrechtzuerhalten.
Nach Lagerung und Aufbewahrung: Expansion der Temperaturkontrolle beschleunigt sich
Nicht temperaturgeführte Flächen machten 91,40 % des Umsatzes im Jahr 2025 aus, doch temperaturgeführte Lagerhaltung verzeichnet eine CAGR von 2,78 % (2026–2031), da die Volumina bei Pharmazeutika, Milchprodukten und gefrorenem Meeresfrüchten steigen. SEZ-Anreize senken die Einfuhrzölle auf Kühlanlagen, während Notstromversorgungsvorschriften eine Verfügbarkeit von 99,5 % gewährleisten. Die Marktgröße des Laos Fracht- und Logistikmarkts für Kühllagerung wird bis 2031 voraussichtlich wachsen und das Infrastrukturdefizit verringern. IoT-Sensoren liefern Echtzeit-Temperatur- und Feuchtigkeitsdaten an Dashboards und ermöglichen proaktive Wartung und Einhaltung gesetzlicher Vorschriften.
Investoren bevorzugen zunehmend modulare, erweiterbare Kühllagerdesigns, um die Nachfrage zu decken, ohne die Kapazität zu überschreiten. Schulungen konzentrieren sich auf Gefahrenvermeidung, Ammoniakhandhabung und Best Practices zur Energieeffizienz. Die Bündelung von Kühllagerung mit spezialisiertem Lkw-Transport und Zollabfertigung schafft integrierte Kühlkettenkorridore, die die Haltbarkeit verbessern und Produktverluste reduzieren. Mit steigender Servicequalität erhalten Exporteure Zugang zu Märkten mit höheren Margen und strengen Kühlkettenanforderungen.
Nach Frachttransport: Dominanz des Straßengüterverkehrs steht vor modalem Wettbewerb
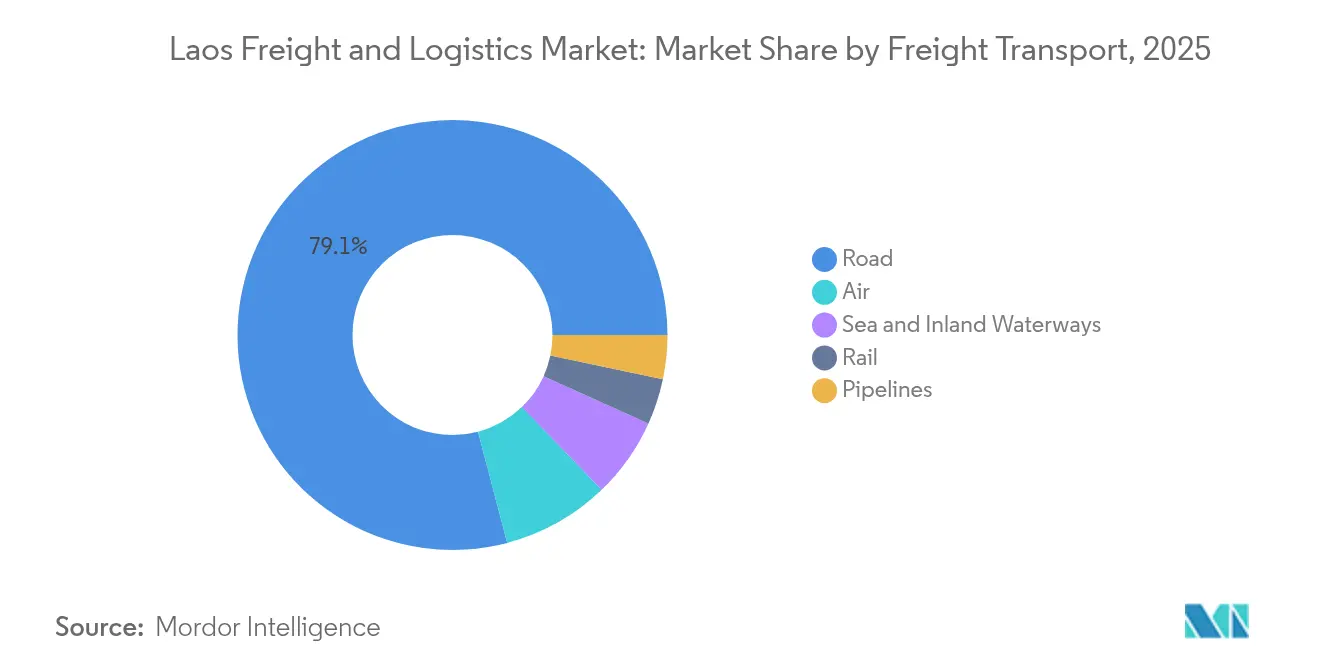
Der Straßengüterverkehr hielt im Jahr 2025 einen Anteil von 79,10 %, sieht sich jedoch einer schwindenden Dominanz gegenüber, da Schiene und Luft Nischenüberlegenheit bei Kosten- oder Geschwindigkeitskennzahlen erlangen. Die CAGR von 4,02 % des Luftfrachtverkehrs (2026–2031) resultiert aus der Nachfrage der Hersteller nach Just-in-time-Teilen, und der Modalwechsel steigert die Effizienz des Fracht- und Logistikmarkts in Laos. Der Aufschwung der Schiene basiert auf vorhersehbaren Fahrplänen und integriertem Zoll, während Binnenwasserstraßen trotz saisonaler Einschränkungen für kostensensible Schwergüter wichtig bleiben. Pipelines transportieren Erdölprodukte und entlasten die Straßenkapazität während der Spitzenbohrphasen.
Spediteure rüsten auf Euro-IV-Motoren auf und installieren Telematik zur Kraftstoffoptimierung. Straßen-Schienen-Umschlagbahnhöfe in Boten und Thanaleng verkürzen die Langstrecken-Lkw-Distanzen auf Nord-Süd-Korridoren um 220 km. Elektronische Mauterhebung und Wiegesensoren in Bewegung reduzieren Staus an Kontrollpunkten und begrenzen Überladung. Obwohl der relative Anteil der Straße abnimmt, wird die insgesamt transportierte Tonnage aufgrund des allgemeinen Marktwachstums weiter steigen und dabei Anlagenauslastungs- und Fahrernachfrageprofile aufrechterhalten.
Nach Frachtspedition: Luftfrachtspedition führt Wachstum und Marktanteil an
Die Luftfrachtspedition kontrollierte im Jahr 2025 einen Umsatzanteil von 36,50 %, gestützt durch Erweiterungen des Wattay International Airport, die die Kapazität des Frachtabfertigungsgebäudes verdoppelten. Zeitkritische Elektronik, Modellmuster und verderbliche Waren unterstützen die erwartete CAGR von 3,88 % (2026–2031), während die See- und Binnenwasserstraßenspedition Massengüter zu niedrigeren Preisen bedient. Sonstige Bereiche, einschließlich Projektfracht und multimodaler Koordination, bieten hochqualifizierte Einnahmequellen mit geringerem Volumen, aber höherem Ertrag. Die Fracht- und Logistikbranche in Laos ist zunehmend auf Spediteure angewiesen, um Kleinsendungsexporte in Ladeeinheiten zu bündeln und Slot-Zuteilungen in Spitzenzeiten auszuhandeln.
Digitale Buchungsportale integrieren Fahrplan-, Tarif- und Dokumentenmanagement und verkürzen die Angebotszyklen von 24 Stunden auf unter 30 Minuten. Spediteure diversifizieren in die Lieferkettenfinanzierung, indem sie Frachtkosten gegen bestätigte Akkreditive vorschießen und so den Cashflow für KMU erleichtern. Schulungsprogramme, die auf die IATA-Gefahrgutvorschriften abgestimmt sind, erweitern den Talentpool und verbessern die Servicekonformität. Luftseitige Kühlkettenkorridore verbinden temperaturgeführte Lager direkt mit Vorfeldhaltepositionen, verkürzen die Exposition auf dem Rollfeld und unterstützen das Wachstum des pharmazeutischen Volumens.
Geografische Analyse
Die nördlichen Provinzen nutzen die China-Laos-Eisenbahn, um auf die Fertigungslieferketten Kunmings zuzugreifen und chinesische Konsumgüter innerhalb von 24 Stunden südwärts zu verteilen, wodurch die historischen Überlandvorlaufzeiten um fast drei Viertel verkürzt werden. Vientiane verankert die nationale Logistik mit seiner Konzentration von Lagerhäusern, KEP-Sortierzentren und Regulierungsbehörden und ermöglicht nahtlose multimodale Übergaben. Die dem zentralen Korridor zugeordnete Marktgröße des Fracht- und Logistikmarkts in Laos wird voraussichtlich mit einer CAGR von 3,04 % steigen, da sich die Verteilungsnetze verdichten.
Südliche Knotenpunkte wie Savannakhet und Champasak nutzen den Ost-West-Wirtschaftskorridor, um thailändische und vietnamesische Häfen zu verbinden und Exporteuren zwei Seegateways innerhalb eines Tages Lkw-Fahrt zu bieten. Die Savan-Seno-Sonderwirtschaftszone vergrößert ihren Kühlketten-Fußabdruck und zieht Meeresfrüchteverarbeiter an, die die Tür-zu-Kai-Intervalle für hochwertige gefrorene Garnelen verkürzen. Die östlichen Provinzen erwarten eine Expressway-Anbindung an den Hafen Vung Ang, die die Transitzeiten für Container auf Routen nach Nordamerika und Europa durch Umgehung überlasteter regionaler Knotenpunkte erheblich verkürzen wird.
Provinzen am Mekong nutzen die gelockerte Kabotage, um Reis, Zement und Holz auf kostengünstigen Bargen zu transportieren, wenn der Wasserstand es erlaubt, wobei multimodale Umschlagplätze Straßentransfers während der Trockenzeit erleichtern. Grenzübergänge mit Thailand und Vietnam reagieren empfindlich auf inoffizielle Gebühren, doch digitalisierte Frachtmanifeste reduzieren persönliche Interaktionen und harmonisieren Zollbewertungen. Insgesamt mindern die geografische Diversifizierung Risiken durch Unterbrechungen einzelner Routen, erweitern die modale Auswahl und unterstützen eine ausgewogene Entwicklung in den Teilregionen des Fracht- und Logistikmarkts in Laos.
Regulatorisches Umfeld
Die Aufsicht über Fracht und Logistik in Laos liegt hauptsächlich beim Ministerium für öffentliche Arbeiten und Verkehr (MPWT), das mit dem Ministerium für Industrie und Handel für Handelsverfahren und dem Finanzministerium für Zoll und Abgaben zusammenarbeitet. Ein zentraler Ankerpunkt im Jahr 2024 ist das Dekret über Trockenhäfen Nr. 298/GOL (5. Juni 2024), das Grundsätze für die Verwaltung, Überwachung und Inspektion des Betriebs von Trockenhäfen festlegt und diese für die Integration in regionale Verkehrsnetze positioniert.
Die grenzüberschreitende Abwicklung wird durch Digitalisierung und Compliance-Kontrollen verschärft. Eine im April 2024 erlassene MPWT-Anweisung machte das Cross-Border Transport Management (CBTM)-System für die Verfolgung von Frachten, Containern und Dokumenten verbindlich, einschließlich Garantieanforderungen für ausländische Transportfahrzeuge. Die Einhaltung der Lkw-Ladungsvorschriften stützt sich auf den MPWT-Beschluss Nr. 9393/MPWT (13. April 2023), der die maximalen Lkw-Gewichte regelt und eine Inspektion an Wiegestationen vorschreibt. Im Jahr 2026 setzte das Nationale Komitee für Handels- und Verkehrserleichterung (NTTFC) die operative Umsetzung seiner Roadmap zur Handels- und Verkehrserleichterung 2025-2030 durch die mit dem Beschluss Nr. 001/NTTFC (9. Januar 2026) verbundene Verbreitung fort und verstärkte damit die Bemühungen zur Standardisierung von Verfahren entlang der Korridore und Grenzübergänge.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Fracht und Logistik in Laos wird geprägt durch die Nachfrage der Versender (Groß- und Einzelhandel, Fertigung und Landwirtschaft), die Konsolidierung am Ursprungsort und den First-Mile-Lkw-Transport, den multimodalen Streckentransport (Straße, Schiene, Luft und Binnenwasserstraßen) sowie die Distribution und KEP-Dienste am Zielort. Die Korridorinfrastruktur und die Leistung der Knotenpunkte bestimmen die Serviceergebnisse: Die China-Laos-Eisenbahn und Knotenpunkte wie der Thanaleng-Trockenhafen dienen als Rückgrat für containerisierte und grenzüberschreitende Frachten, während Straßennetze weiterhin der dominierende Verbindungsweg für Tür-zu-Tür-Transporte und Zulieferstrecken zu Bahnterminals und Grenzkontrollpunkten sind.
Die Wertschöpfung konzentriert sich auf grenzüberschreitende Spedition, Zollabwicklung und Dokumentation sowie knotenbasierte Abwicklung (Trockenhäfen, Frachtstationen und Lagerhäuser), wobei Engpässe häufig an Übergabeschnittstellen auftreten. Der Bericht hebt Problembereiche hervor, darunter Umladeanforderungen zwischen dem Thanaleng-Trockenhafen und der Vientiane South Freight Station, begrenzten Wettbewerb bei einigen Stationsdiensten und uneinheitliche Dokumentationsprozesse, die die Verweilzeit erhöhen. Bei der Netzentwicklung erweitern große Konnektivitätsprojekte die Kette vor- und nachgelagert, darunter die im März 2026 abgeschlossene Konzessionsvereinbarung für den Abschnitt Thakhek-Mu Gia der Laos-Vietnam-Eisenbahn sowie die im April 2026 unterzeichnete Absichtserklärung für Machbarkeitsstudien zu den Abschnitten 2 und 3 der Autobahn Vientiane-Boten, zusammen mit der laufenden Sanierung der Nationalstraße 2 zur Stärkung der Korridore zwischen Thailand, Laos und Vietnam. Partnerschaften auf Knotenebene im Zusammenhang mit dem Thanaleng-Trockenhafen werden ebenfalls genutzt, um Lücken bei Hafenschnittstellen, Systemen und Servicegestaltung zu schließen.
Wettbewerbslandschaft
Das Wettbewerbsfeld ist mäßig fragmentiert. Globale Integratoren wie DSV, DHL und CMA CGM nutzen Skalenvorteile in der Luft-See-Spedition, Vertragslogistik und digitaler Transparenz, während lokale Unternehmen wie Geotrans Logistics und Sayfon Logistics ihre Widerstandsfähigkeit auf der letzten Meile und ihre Expertise bei Grenzverfahren bewahren. Nach der Übernahme von DB Schenker durch DSV für 15,8 Milliarden USD im April 2025 verfügt das kombinierte Unternehmen über eine unvergleichliche Einkaufsmacht bei Kapazitäten und vereinheitlichte digitale Frachtplattformen, was die Wettbewerbsintensität erhöht. Die KI-gestützte Optimierungssuite von DHL verkürzt die Transitzeiten im Laos-Regionalverkehr um 15–20 % und setzt neue Maßstäbe bei der Express-Zuverlässigkeit.
Der Einstieg von DP World über die Übernahme von Savan Logistics signalisiert einen Vorstoß in das Management von Binnentrockenhafen, der eine durchgängige Transparenz von chinesischen Fabriken bis zu Seehafenkais ermöglicht. Die Partnerschaft von CMA CGM mit Google integriert prädiktive Analysen in die Fahrplangestaltung und unterstreicht ein technologiegetriebenes Wettrüsten. Lokale Betreiber reagieren, indem sie mit Fintechs kooperieren, um Nachnahme-Abwicklung und Mikroversicherungen für KMU anzubieten. Strategische Maßnahmen konzentrieren sich auf Lagerautomatisierung, Kühlkettenausbau und multimodale Konnektivität, um Marktanteile im wachsenden Fracht- und Logistikmarkt in Laos zu verteidigen.
Marktneueinsteiger sehen sich Barrieren bei kapitalintensiver Kühllagerung und bei der Navigation durch mehrsprachige regulatorische Rahmenbedingungen gegenüber. Es bestehen jedoch Nischen in der Handhabung gefährlicher Materialien, Reverse-Logistik und ausgelagerter Handelskonformitätsberatung. Grenzüberschreitender E-Commerce und durch die Eisenbahn ermöglichte regionale Konsolidierungsrouten sind bereit, neue Servicekonzepte hervorzubringen und so ein sich entwickelndes Wettbewerbsgefüge zu gewährleisten.
Laos Fracht- und Logistik Branchenführer
-
China Merchants Group - cmhk (Including Sinotrans, Ltd.)
-
DHL Group
-
CMA CGM Group (Including CEVA Logistics)
-
DSV A/S (Including DB Schenker)
-
Linfox Pty, Ltd. (Owned by Fox Group)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Ein Chancenpotenzial bildet sich rund um die Umsetzung der Handelserleichterung und korridorgebundene, multimodale Dienste, die Grenzreibungen verringern und die Sendungssichtbarkeit verbessern. Die vom NTTFC im Februar 2026 verbreitete Roadmap zur Handels- und Verkehrserleichterung 2025-2030 unterstützt Programme zur Integration multimodaler Transportsysteme und zur Digitalisierung von Handelsinformationen über das Lao PDR Trade Portal, wodurch Freiraum für Spediteure, 3PL-Anbieter und Technologieanbieter entsteht, um E-Dokumentation, Sendungsverfolgung und konforme grenzüberschreitende Prozesse umzusetzen. Da die Zolldigitalisierung im ersten Halbjahr 2025 bereits 15.000 Anmeldungen abwickelte (wie im Berichtskontext angegeben), haben Betreiber, die Brokerage, Zahlungsabwicklung und Datenaustausch in einem einzigen Arbeitsablauf kombinieren, Spielraum, um KMU- und E-Commerce-Volumina zu gewinnen.
Infrastrukturgebundene Kapazitätserweiterungen und neue Knotenpunkte erweitern die adressierbare Nachfrage über den reinen Lkw-Transport hinaus. Im Juni 2026 begann das MPWT mit dem Ausbau- und Renovierungsprojekt des Bahnhofs Boten im laotischen Abschnitt der China-Laos-Eisenbahn, im Einklang mit dem beobachteten Anstieg des schienengestützten grenzüberschreitenden Frachtverkehrs und zur Unterstützung höherfrequenter Bahnlogistikprodukte. Die im März 2026 vergebene Konzession für die Bahnverbindung Thakhek-Mu Gia nach Vietnam und die laufende Sanierung der Nationalstraße 2 im Rahmen des Projekts Südostasiatischer Regionaler Wirtschaftskorridor und Konnektivität erweitern die Landbrückenoptionen zu vietnamesischen Seehäfen und thailändischen Toren. Dies unterstützt Chancen bei Binnencontainerdepots, Zolllagern (die laut Berichtskontext derzeit mit rund 50.000 m2 Kapazität eingeschränkt sind) und kühlkettenkonformer Lagerung in Anreizzonen wie Savan-Seno. Dienstleister, die Bahn-Straße-Übergänge, temperaturkontrollierte Handhabung und korridorspezifische Compliance einschließlich CBTM-Einführung bündeln können, haben einen praktikablen Weg, um höherwertige Verträge im Zusammenhang mit Fertigung und zeitkritischem Handel zu gewinnen.
Aktuelle Branchenentwicklungen
- Juni 2026: Das Ministerium für öffentliche Arbeiten und Verkehr (MPWT) hat offiziell das Ausbau- und Renovierungsprojekt am Bahnhof Boten im laotischen Abschnitt der China-Laos-Eisenbahn gestartet. Die zusätzliche Knotenkapazität an einem wichtigen Grenzbahnhof unterstützt einen höheren Durchsatz und stärkt schienengebundene multimodale Angebote entlang der Nord-Süd-Korridore.
- April 2025: DSV schloss die Übernahme von DB Schenker für 15,8 Milliarden USD ab und schuf damit eine größere globale Plattform für Spedition und Kontraktlogistik mit stärkerer Präsenz auf Südostasien-Strecken, die Laos bedienen. Der Deal erhöhte den Wettbewerbsdruck auf lokale Spediteure und hob den Maßstab für integrierte digitale Sichtbarkeit und Kapazitätsbeschaffung an.
- August 2024: Die DHL Group führte eine KI-gestützte Plattform zur Optimierung der Lieferkette in ganz Südostasien ein, einschließlich der mit Laos verbundenen Express- und Speditionsgeschäfte. Schnellere Planung und Netzwerkoptimierung verbesserten die Servicezuverlässigkeit auf grenzüberschreitenden Strecken und stärkten die KEP-Differenzierung angesichts steigender E-Commerce-Paketvolumina.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik wird der Laos Fracht- und Logistikmarkt als der Wert der Dienstleistungen definiert, die zum Transport, zur Lagerung und zur Handhabung von Waren innerhalb von Laos und über seine Grenzen hinaus verwendet werden. Dies umfasst Transport, Spedition, Lagerhaltung und Paketlogistik.
Ausschlüsse aus dem Umfang: Personentransport, reine Tourismusmobilität und der eigenständige Bau von Verkehrsinfrastruktur sind von dieser Marktgröße ausgeschlossen.
Segmentierungsübersicht
- Endverbraucherbranche
- Landwirtschaft, Fischerei und Forstwirtschaft
- Bauwesen
- Fertigung
- Öl und Gas, Bergbau und Steinbruch
- Groß- und Einzelhandel
- Sonstige
- Logistikfunktion
- Kurier-, Express- und Paketdienste (KEP)
- Nach Zieltyp
- Inland
- International
- Nach Zieltyp
- Frachtspedition
- Nach Transportmodus
- Luft
- See- und Binnenwasserstraßen
- Sonstige
- Nach Transportmodus
- Frachttransport
- Nach Transportmodus
- Luft
- Pipelines
- Schiene
- Straße
- See- und Binnenwasserstraßen
- Nach Transportmodus
- Lagerung und Aufbewahrung
- Nach Temperaturkontrolle
- Nicht temperaturgeführt
- Temperaturgeführt
- Nach Temperaturkontrolle
- Sonstige Dienstleistungen
- Kurier-, Express- und Paketdienste (KEP)
Datenquellen, Marktgröße und Validierung
Desk-Research
Die Desk-Arbeit beginnt mit dem Aufbau eines klaren Nachfragebilds für Laos, da die Logistikaktivität an Handel, Produktion und Konsum gebunden ist. Wir stützen uns auf öffentliche Statistiken und offizielle Referenzen wie laotische Zoll- und Handelspublikationen, ASEAN-Handels- und Transportveröffentlichungen, die Logistik- und Handelsindikatoren der Weltbank, IWF-Makroreihen für BIP und Inflation sowie UN-Comtrade-ähnliche Handelsfluss-Datensätze, sofern diese nach Produkt und Partnerland verfügbar sind.
Wir prüfen auch unterstützende Quellen wie Hinweise des Verkehrsministeriums und Korridoraktualisierungen, Ankündigungen zu Grenzübergängen und Trockenhäfen sowie Flughafen- und Eisenbahnmitteilungen, wenn diese frachtrelevante Details enthalten. Unternehmensunterlagen, Investorenpräsentationen und seriöse Presseberichte werden verwendet, um Verschiebungen im Dienstleistungsmix, Preisentwicklungen und betriebliche Einschränkungen zu verstehen. Für zusätzliche Struktur werden kostenpflichtige Abonnements nur für Elemente wie Unternehmensfinanzdaten und -informationen, Import- und Exportdatensätze auf Sendungsebene sowie Frachtratendatenbanken und Lieferkettendatenbanken verwendet, die dabei helfen, Annahmen zu präzisieren, die in öffentlichen Reihen nicht vollständig beobachtbar sind. Die hier genannten Quellen sind nur illustrativ, und wir haben viele weitere öffentliche und kostenpflichtige Referenzen zur Datenerhebung, Validierung und Klärung geprüft.
Primärinterviews und Umfragen
Interviews und Umfragen mit Frachtführern, Spediteuren, Lagerbetreibern, Verladern, Zollspezialisten und Transportbehörden in Laos helfen dabei, Streckenpreise, Lager- und Flottenauslastung, zollbedingte Verzögerungen sowie die praktischen Auswirkungen der Eisenbahn- und Straßennutzung zu klären. Das Feedback der Befragten wird auch verwendet, um Sekundärdaten und die im endgültigen Marktmodell angewandten Annahmen zu überprüfen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 28 % | Vorstandsvorsitzende und Geschäftsführer: 15 % |
| Mittlere Ebene: 52 % | Funktions-/Bereichsleiter: 35 % |
| Kleinere Akteure: 20 % | Manager: 50 % |
Marktgröße & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, der den Dienstleistungsnachfragepool aus den Handels- und Produktionssignalen von Laos rekonstruiert und ihn dann auf der Grundlage validierter Anteile auf Logistikfunktionen und -modi aufteilt. Um die Gesamtwerte realistisch zu halten, werden Bottom-up-Näherungen als Überprüfungen verwendet, wie z. B. der Stichprobenpreis pro Tonnen-km multipliziert mit den geschätzten Volumina auf wichtigen Strecken, die Lagerflächenauslastung multipliziert mit den durchschnittlichen Lagerraten sowie ausgewählte Umsatz-Benchmarks von Betreibern, sofern Offenlegungen verfügbar sind.
Das Modell verwendet praktische Inputs, die überprüft und wiederholt werden können, darunter Import- und Exportwerte und -mix, Korridor- und Grenzumschlagsindikatoren, Straßen- und Schienengüterverkehrsaktivitätssignale (einschließlich des Eisenbahnkorridoreffekts), Kraftstoff- und Arbeitskosteninflatation sowie beobachtete Preisänderungen bei Speditions- und Lagerverträgen. Wo Daten fehlen, werden Lücken mit Proxy-Indikatoren wie dem Handelswert nach Partner, bekannter Saisonalität aus Agrarsendungen und konservativen Auslastungsbereichen geschlossen, die dann durch Interviews hinterfragt werden.
Für die Prognose verwenden wir eine Szenarioanalyse mit einer leichten multivariaten Regressionsschicht auf den wichtigsten Nachfragetreibern und stimmen die Annahmen mit den Erwartungen der Experten für Handelswachstum, Infrastrukturnutzung und Kostenüberwälzung ab. Wenn ein Prognosejahr nicht mit den Aktivitätsindikatoren übereinstimmt, überarbeiten wir den Aufbau und passen die Anteile und Preispfade an, bevor wir die Reihe abschließen.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation über mehrere Signale, sodass die endgültige Zahl nicht von einem einzigen Datensatz abhängt. Wir vergleichen die Ergebnisse mit unabhängigen Überprüfungen wie der Handelswachstumsrichtung, den modalen Kapazitätserweiterungen und den beobachteten Preisbewegungen und untersuchen dann alle großen Sprünge, die nicht mit diesen Signalen übereinstimmen.
Vor der Freigabe durchlaufen das Modell und die Annahmen eine mehrstufige Analystenprüfung, und Folgegespräche werden ausgelöst, wenn eine Schätzung außerhalb des von den Befragten geteilten erwarteten Bereichs liegt. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wichtige Ereignisse eintreten, wie z. B. politische Änderungen an Grenzen, große Infrastruktureröffnungen oder starke Kostenschocks. Kurz vor der Lieferung wird ein frischer Datendurchlauf abgeschlossen, damit die Kunden die neueste aktualisierte Ansicht erhalten.
Vergleich der Laos Fracht- und Logistikmarktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für den Laos Fracht- und Logistikmarkt stimmen nicht immer überein, was in der Regel daran liegt, dass jeder Herausgeber den Dienstleistungsumfang unterschiedlich definiert und unterschiedliche Aktivitätsindikatoren und Preislogiken verwendet. Selbst wenn das Land dasselbe ist, können das Basisjahr und die Behandlung grenzüberschreitender Dienstleistungen den Gesamtwert erheblich verschieben.
Einige veröffentlichte Zahlen bündeln ein breiteres Transport- und Logistikuniversum und verlängern das Prognosefenster mit schnelleren Preis- und Volumenannahmen, was den Ausgangswert anheben kann. Im Mordor Intelligence-Modell sind die Gesamtwerte auf die definierten Logistikfunktionen und -modi in Laos beschränkt und werden für das Basisjahr 2025 an handelsbezogene Nachfragesignale zurückgebunden, bevor die Prognose für 2026 bis 2031 angewendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,82 Milliarden USD (2025) | |
| Globaler Herausgeber A | 1,89 Milliarden USD (2026) | Verwendet ein späteres Basisreferenzjahr und eine breitere Ökosystemdefinition, die explizit Elemente wie Zollabfertigung und 3PL als Kernumfang einschließt, und wendet dann eine längere Hochwachstumsphase bis 2035 an, was dazu neigt, das implizierte Ausgangsniveau anzuheben. |
| Branchenportal B | 17,96 Milliarden USD (2025) | Scheint einen viel breiteren nationalen Logistikbranchenwert darzustellen, der wahrscheinlich angrenzende Transport- und Dienstleistungsausgaben über die Frachtlogistik hinaus einmischt, und die Größenlogik ist nicht transparent darüber, wie grenzüberschreitende Abrechnung, Inflation und Währungszeitpunkt behandelt werden. |
Die Streuung in der Tabelle wird hauptsächlich durch die Umfangsbreite und die Basisjahrauswahl erklärt, gefolgt davon, wie Preiswachstum und grenzüberschreitende Dienstleistungen im Aufbau behandelt werden. Indem die Dienstleistungsdefinition explizit gehalten und die Gesamtwerte mit Handels- und Korridoraktivitäten abgeglichen werden, bleibt die endgültige Schätzung auf klare Variablen zurückverfolgbar und kann mit denselben Schritten reproduziert werden.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Fracht- und Logistikmarkt in Laos im Jahr 2026?
Die Größe des Laos Fracht- und Logistikmarkts wird voraussichtlich von 822,74 Millionen USD im Jahr 2025 auf 845,79 Millionen USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 2,72 % über 2026–2031 voraussichtlich 967,10 Millionen USD erreichen.
Welche Logistikfunktion generiert den höchsten Umsatz?
Der Frachttransport führt mit einem Anteil von 70,20 % am Umsatz 2025.
Welches Segment wächst am schnellsten?
Kurier-, Express- und Paketdienste verzeichnen eine erwartete CAGR von 4,06 % im Zeitraum 2026–2031.
Wie wichtig ist die China-Laos-Eisenbahn?
Sie hat die Frachtzeit zwischen Kunming und Vientiane auf 10–12 Stunden verkürzt und die Schienenvolumina im Jahr 2024 um 326 % gesteigert, was den Modalwechsel unterstützt.
Wo konzentrieren sich die Kühlketteninvestitionen?
Die Savan-Seno-Sonderwirtschaftszone beherbergt den Großteil der neuen temperaturgeführten Kapazitäten.
Sind inoffizielle Grenzgebühren noch ein Problem?
Ja, informelle Gebühren erhöhen die grenzüberschreitenden Straßenkosten um 8–12 %, obwohl digitale Zollreformen darauf abzielen, diese einzudämmen.