
Marktgröße und Marktanteil für vernetzte Logistik
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
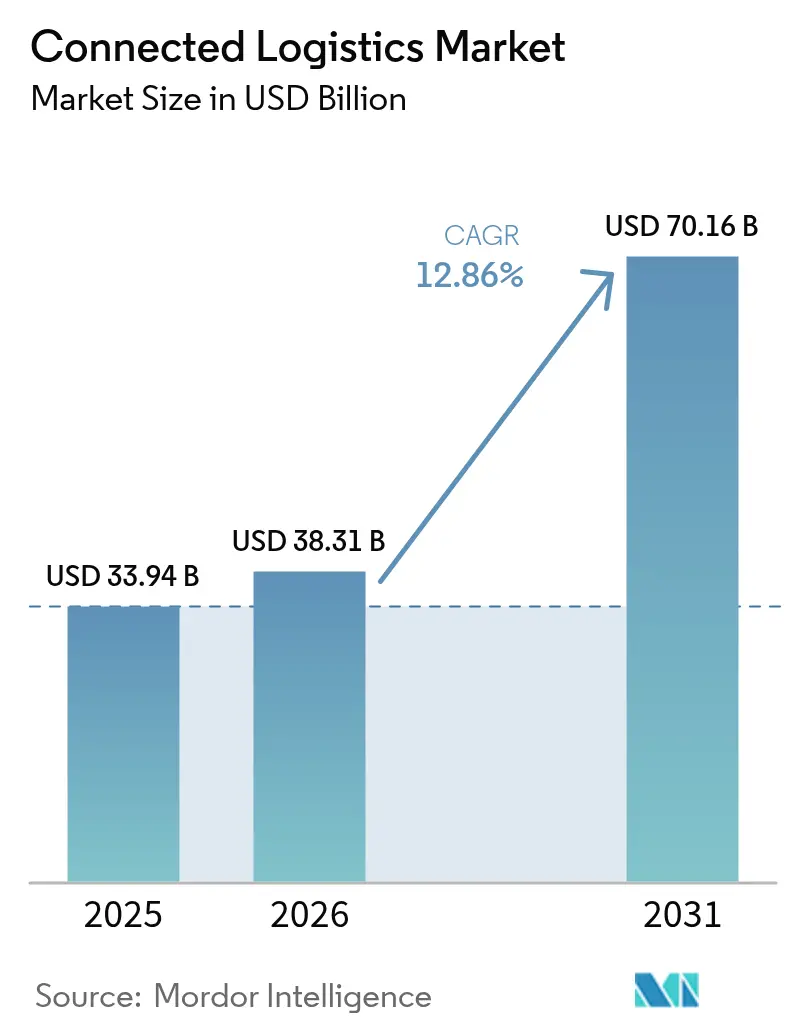
| Marktgröße (2026) | 38.31 Milliarden US-Dollar |
| Marktgröße (2031) | 70.16 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 12.86 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für vernetzte Logistik von Mordor Intelligence
Die Marktgröße für vernetzte Logistik wurde im Jahr 2025 auf USD 33,94 Milliarden geschätzt und soll von USD 38,31 Milliarden im Jahr 2026 auf USD 70,16 Milliarden bis 2031 wachsen, bei einer CAGR von 12,86 % während des Prognosezeitraums (2026–2031). Das Bestehen der Verlader auf lückenloser Frachttransparenz, der rasche Ausbau von IoT-Sensoren sowie der Aufstieg privater 5G-Netzwerke in Häfen und Umschlagplätzen bilden die Grundlage dieser Expansion. Plattformanbieter führen Asset-Tracking, Echtzeittransparenz und prädiktive Analysen in einheitlichen Lösungen zusammen, die die Gesamtbetriebskosten für Spediteure und Verlader gleichermaßen senken. Cyber-Resilienz und die Einhaltung von Datensouveränitätsvorschriften bleiben zentrale Designkriterien und drängen Anbieter zu Zero-Trust-Architekturen und regionalen Datenverarbeitungsknoten. Der Wettlauf um die Risikoreduzierung in Lieferketten durch digitale Zwillinge beschleunigt Pilotinvestitionen in KI-gestützte Störungsprognosen, insbesondere in Fertigungszentren und exportorientierten Volkswirtschaften.
Wichtigste Erkenntnisse des Berichts
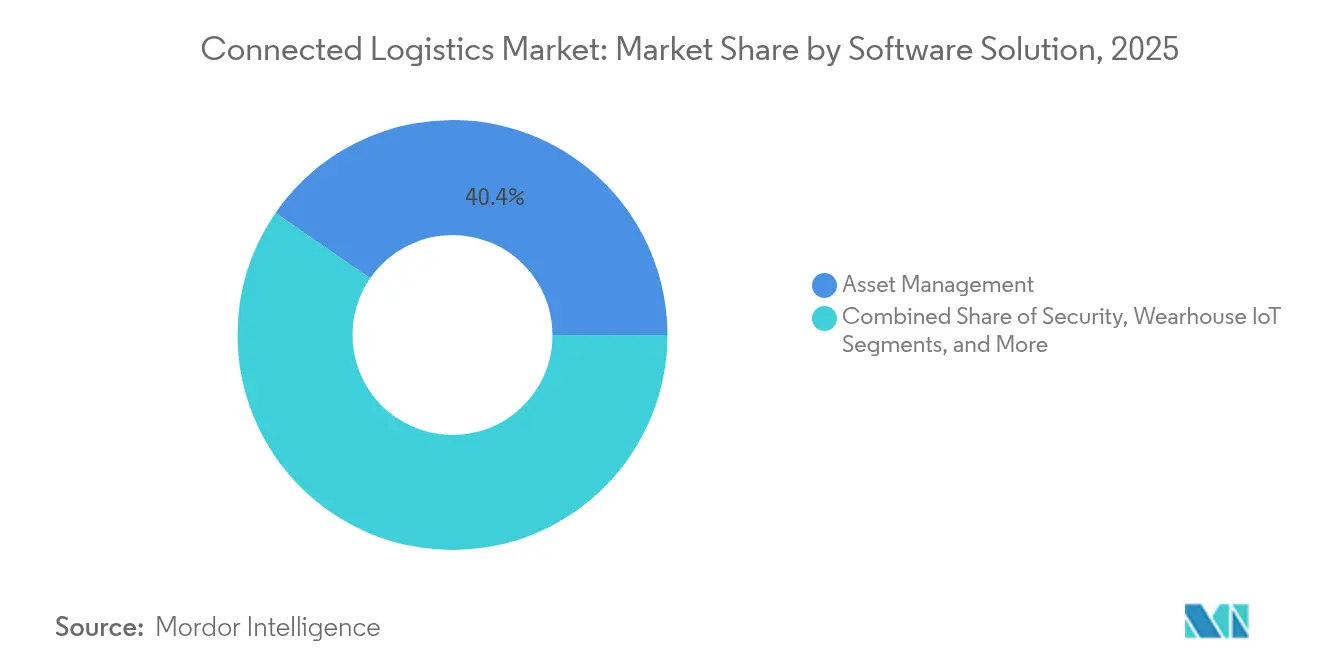
- Nach Softwarelösung führte Asset-Management im Jahr 2025 mit einem Umsatzanteil von 40,40 %, während Streaming-Analysen bis 2031 voraussichtlich mit einer CAGR von 16,07 % wachsen werden.
- Nach Produkttyp hielt die Geräteverwaltung im Jahr 2025 einen Anteil von 43,30 % am Markt für vernetzte Logistik; das Konnektivitätsmanagement ist auf dem Weg zu einer CAGR von 15,25 % bis 2031.
- Nach Transportmodus dominierte der Straßenverkehr im Jahr 2025 mit 38,10 % der Marktgröße für vernetzte Logistik; der Seeverkehr ist für eine CAGR von 14,72 % im Zeitraum 2026–2031 positioniert.
- Nach Endverbraucherbranche erfasste die Fertigung im Jahr 2025 einen Anteil von 26,70 %, während das Gesundheitswesen voraussichtlich mit einer CAGR von 16,45 % bis 2031 wachsen wird.
- Nach Servicetyp entfielen im Jahr 2025 53,40 % der Marktgröße für vernetzte Logistik auf Managed Services; Beratungs- und Integrationsdienstleistungen wachsen mit einer CAGR von 15,55 %.
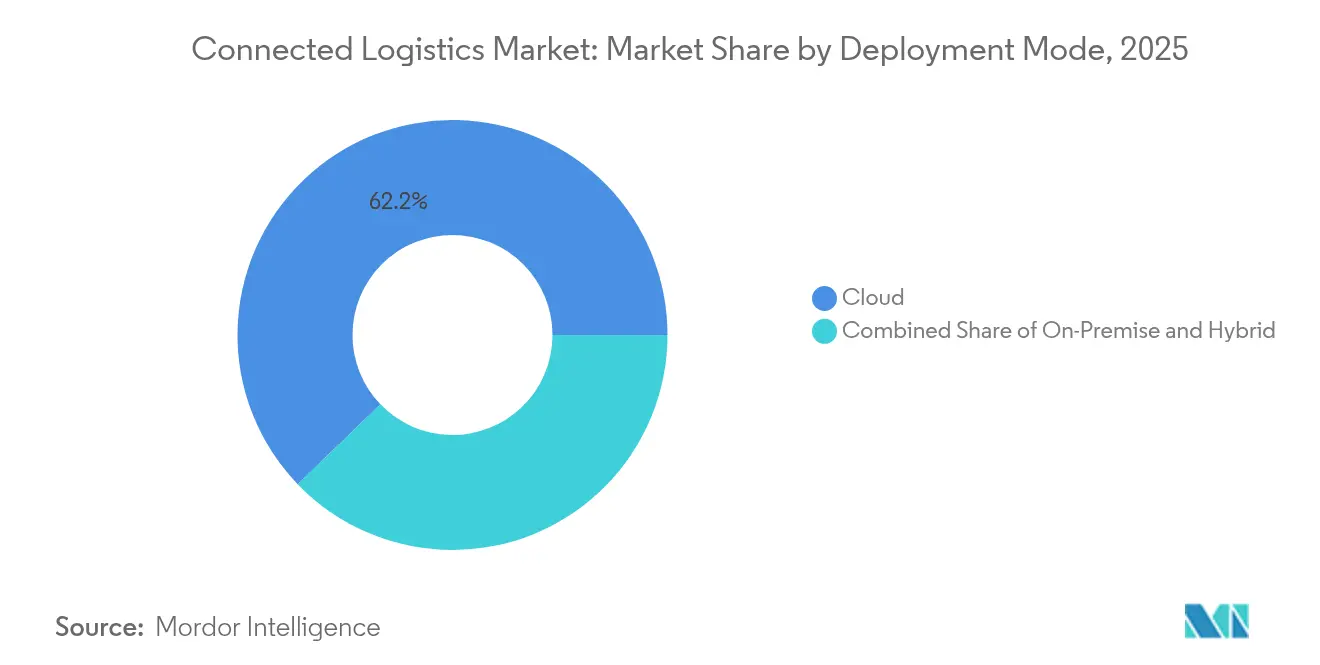
- Nach Bereitstellungsmodus machten Cloud-Bereitstellungen im Jahr 2025 einen Anteil von 62,20 % aus, wobei Hybrid-Modelle mit einer CAGR von 14,55 % wachsen.
- Nach Unternehmensgröße repräsentierten Großunternehmen im Jahr 2025 einen Anteil von 66,10 %, während kleine und mittlere Unternehmen (KMU) mit einer CAGR von 13,58 % wachsen.
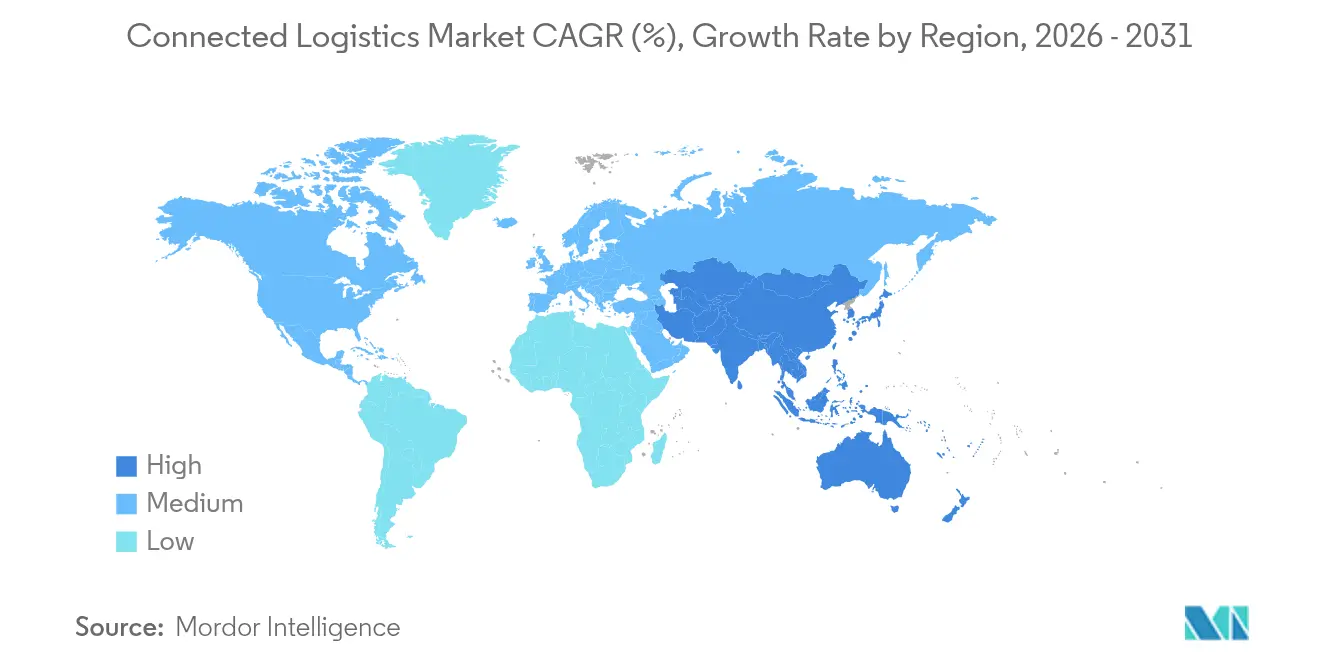
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 34,90 %; der asiatisch-pazifische Raum verzeichnet mit einer CAGR von 13,12 % bis 2031 das schnellste Wachstum.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg des IoT-gestützten Asset-Trackings | +3.2% | Global; Asien-Pazifik und Nordamerika führend | Mittelfristig (2–4 Jahre) |
| Anforderungen der Verlader an Echtzeittransparenz im Frachtverkehr | +2.8% | Nordamerika und EU mit Ausweitung auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Plattformkonsolidierung durch Fusionen und Übernahmen | +2.1% | Global; am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Private 5G-Netzwerke in Umschlagplätzen und Häfen | +1.9% | Asien-Pazifik als Kern; Ausweitung auf Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Risikoreduzierung in Lieferketten durch digitale Zwillinge | +1.4% | Global; frühe Einführung in Fertigungszentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg des IoT-gestützten Asset-Trackings
Energiesparende Sensoren und globale LPWAN-Abdeckung ermöglichen es Unternehmen, Standort, Temperatur und Erschütterungen in Echtzeit zu überwachen, wobei die Batterielaufzeit bei einigen LoRaWAN-Implementierungen auf ein Jahrzehnt verlängert wird.[1]Semtech Corp., „Semtech und Traxmate ermöglichen globales Asset-Tracking”, semtech.com Der Einsatz von Bluetooth-Beacons durch BMW zur Verfolgung von Fahrzeugen in Lagerhallen hat die Suchzeiten erheblich verkürzt.[2]Inpixon, „BMW implementiert INTRANAV Inventory Manager”, inpixon.com Die Pilotprojekte von Cardinal Health mit intelligenten Sensoren verbessern das Ablaufmanagement in Krankenhausversorgungsräumen. Konvergierende KI-Analysen wandeln historische Daten in prädiktive Wartungshinweise um und verlagern Flotten von reaktiver zu proaktiver Koordination.
Anforderungen der Verlader an Echtzeittransparenz im Frachtverkehr
Der Kauf von TrackX Yard Solutions durch FourKites verbindet Yard-Management-Daten mit der Transparenz auf der Straße und liefert Verladern stündliche Aktualisierungen zu Anhängerstandorten. RFID-Implementierungen in Automobilendbearbeitungszentren übertragen Live-Status an OEM-ERP-Systeme und erfüllen strenge Just-in-time-Kennzahlen. Versender aus den Biowissenschaften setzen Multi-Sensor-Tags ein, um die Anforderungen an die kontinuierliche Temperaturprotokollierung gemäß der Guten Vertriebspraxis zu erfüllen. Transparenz-Feeds speisen generative KI-Routenoptimierungsportale, die bis 2028 voraussichtlich ein Viertel der Logistik-KPI-Berichte verarbeiten werden.
Plattformkonsolidierung durch Fusionen und Übernahmen
Die Übernahme von DB Schenker durch DSV für EUR 14,3 Milliarden schafft den größten Frachtführer und optimiert die Orchestrierung vernetzter Logistik in 90 Ländern. RXO übernahm Coyote Logistics für USD 1,025 Milliarden, um technologiezentrierte Maklerdienste auszubauen. Körbers Übernahme von MercuryGate erweitert die TMS-Tiefe und bringt Asset-Transparenz und -Ausführung in eine einzige Oberfläche. Die Übernahmewelle unterstreicht die Prämie, die Investoren auf einheitliche Datenmodelle legen, die historisch isolierte Funktionen zusammenführen.
Private 5G-Netzwerke in Umschlagplätzen und Häfen
Associated British Ports hat privates 5G über mehrere Terminals hinweg aktiviert und unterstützt damit autonome Fahrzeuge mit Latenzen im Submillisekundenbereich (abports.co.uk). Der Hafen von Oakland berichtet von 15 % kürzeren Containerumschlagszeiten nach ähnlichen Einführungen. Die Edge-fähigen Netzwerke von EUROGATE ermöglichen prädiktive Wartung an Geräten und reduzieren ungeplante Kranausfallzeiten. Geplante automatisierte Fernlogistikkorridore, wie das japanische 500-Kilometer-Förderkonzept, sind auf eine landesweite 5G-Abdeckung angewiesen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Cybersicherheitsrisiken in mandantenfähigen Flotten | -2.4% | Global, akut in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte globale Datensouveränitätsgesetze | -1.8% | Global, insbesondere bei grenzüberschreitenden Operationen | Mittelfristig (2–4 Jahre) |
| Mangel an interoperablen APIs für Bestandsanlagen | -1.3% | Global, am deutlichsten in reifen Märkten | Mittelfristig (2–4 Jahre) |
| Margendruck durch „kostenlose Versand”-E-Commerce-Modelle | -1.1% | Global, angeführt von Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Cybersicherheitsrisiken in mandantenfähigen Flotten
Gemeldete Sicherheitsverletzungen im Transportbereich stiegen 2024 um 181 %, wobei Ransomware auf Flottentelematik und elektronische Protokollierungsgeräte abzielte. Frachtdiebstahl erreichte USD 455 Millionen, häufig durch Maklerbetrug, der ganze Lkw-Ladungen umleitet. Logistik-CISOs planen nun ein zweistelliges Wachstum der Sicherheitsausgaben, was der Prognose von Maersk von USD 36,6 Milliarden bis 2037 entspricht. Mandantenfähige SaaS-Plattformen erschweren die Mandantenisolierung und erhöhen das Risiko lateraler Bewegungen.
Fragmentierte globale Datensouveränitätsgesetze
Die DSGVO und regionsspezifische Anforderungen an den Datensitz zwingen Anbieter dazu, gespiegelte Datenbanken in mehreren Rechtsgebieten zu hosten, was den Compliance-Aufwand erhöht. Spediteure jonglieren mit den Rollen von Verantwortlichen und Auftragsverarbeitern unter sich überschneidenden Gesetzen und belasten damit Rechts- und IT-Ressourcen. Divergierende asiatische Rahmenbedingungen fragmentieren die Architekturen weiter und drängen Anbieter zu hybriden Edge-Cloud-Modellen, die die Verarbeitung lokalisieren und gleichzeitig anonymisierte Daten global synchronisieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Softwarelösung:
Asset-Management dominiert, während Analysen beschleunigenAsset-Management repräsentierte im Jahr 2025 40,40 % der Marktgröße für vernetzte Logistik, dank des unmittelbaren ROI, den Unternehmen durch die Reduzierung von Leerlaufzeiten und die Verbesserung der Containerumläufe erzielen. Unternehmen verknüpfen RFID-, GNSS- und Umgebungssensoren in einheitlichen Dashboards, die untergenutzte Anhänger und Temperaturabweichungen in Echtzeit kennzeichnen. Streaming-Analysen wachsen mit einer CAGR von 16,07 %, da Unternehmen Einblicke in Sekundenbruchteilen in Lkw-ETA-Abweichungen und Verweilzeit-Hotspots benötigen, was prädiktive Umleitungsmaschinen antreibt. Sich weiterentwickelnde Lager-IoT-Überlagerungen erweitern die Anwendungsfälle von der Kommissionierführung bis zur Klimaoptimierung und senken die Verderbraten für Kühlketten-SKUs. Sicherheitsanalyse-Suiten analysieren atypische Datenpaketstöme, um frühe Anzeichen einer Gerätekompromittierung zu erkennen. Da Microsoft Edge-KI-Toolkits in Logistik-Gateways integriert, verknüpfen Anbieter Asset-Zustand und Verkehrsprognosen in einzelnen Empfehlungsmaschinen.


Nach Produkttyp:
Geräteverwaltung führt die Konnektivitätsrevolution anDie Geräteverwaltung erfasste im Jahr 2025 einen Anteil von 43,30 %, was die Komplexität des Patchens von Firmware und der Zertifizierung von Tausenden von Lkw-, Paletten- und Yard-Sensoren widerspiegelt. Zero-Touch-Onboarding-Tools reduzieren die Aktivierungszeiten an Lkw-Docks und unterstützen groß angelegte Erneuerungszyklen. Das Konnektivitätsmanagement wächst mit einer CAGR von 15,25 %, da private 5G- und Satellitenleitungen Abonnementprofile multiplizieren, die pro Asset orchestriert werden müssen. Anwendungsverwaltungsplattformen verlagern Workloads zwischen Cloud-Regionen und Edge-Gateways, um Latenzbudgets und Datensouveränitätsbeschränkungen einzuhalten. Patentanmeldungen von Tencent und Samsung veranschaulichen neue Verkehrspriorisierungsalgorithmen, die Funkparameter nach Fahrzeuggeschwindigkeit anpassen. Blockchain-fähige Geräte betten nun kryptografische Module ein und erhöhen die Anforderungen an die Gerätelebenszyklusorchestierung.
Nach Transportmodus:
Straßenverkehr dominiert, Seeverkehr wächst starkDer Straßenverkehr hielt im Jahr 2025 38,10 % des Marktanteils für vernetzte Logistik aufgrund dichter Netzwerke für die letzte Meile und ausgereifter Telematik-Nachrüstungen. Kamerabasierte Fahrerassistenzsysteme und ELD-Vorschriften fördern Datenflüsse, die die Fahrersicherheit und die Einhaltung gesetzlicher Vorschriften verbessern. Der Seeverkehr soll eine CAGR von 14,72 % verzeichnen, angetrieben durch intelligente Container-Telemetrie und automatisierte Terminaloperationen. Die Eisenbahn modernisiert sich mit streckenbegleitenden Sensorarrays, die Radflachstellen vorhersagen und Streckenunterbrechungen reduzieren. Der Luftverkehr integriert ULD-Tracker und KI-gestützte Slot-Management-Tools an Frachtdrehkreuzen. Die Tankcontainer-Telemetrie von Eurotainer senkte die Lieferkettenkosten um 40 % durch die Verkürzung von Heizzyklen. Der fahrerlose Frachtkorridors von Aurora Innovation zwischen Dallas und Houston legte 1.200 Meilen ohne menschlichen Bediener zurück.
Nach Endverbraucherbranche:
Fertigung führt, Gesundheitswesen beschleunigtDie Fertigung machte im Jahr 2025 26,70 % der Marktgröße für vernetzte Logistik aus, verankert durch Just-in-time-Workflows, die selbst geringfügige Teilverzögerungen bestrafen. Digitale Zwillinge verbinden Produktionspläne mit eingehenden Logistikereignissen und ermöglichen es Planern, gemischte Montagelinien spontan neu zu ordnen. Das Gesundheitswesen soll mit einer CAGR von 16,45 % wachsen, da Biologika und Zelltherapieprodukte GPS-gestempelte Temperaturketten erfordern. Automobilwerke setzen die Asset-Tracking-Suite von Bosch ein, um sequenzierte Teillieferungen zu koordinieren und Linienstopps zu vermeiden. Einzelhandels- und E-Commerce-Marken erproben Direktlieferungssysteme ab Werk, die regionale Verteilzentren umgehen und auf Sendungsverfolgung auf Sendungsebene setzen, um Verbraucher zu beruhigen.
Nach Servicetyp:
Managed Services dominieren, Integration beschleunigtManaged Services hielten im Jahr 2025 einen Anteil von 53,40 %, da Spediteure Abonnementmodelle bevorzugen, die Geräteleasing, Konnektivität und Analysen in SLA-gebundene Angebote bündeln. Anbieter garantieren Betriebszeiten und ermöglichen es Logistikteams, sich auf das Kerngeschäft zu konzentrieren. Beratungs- und Integrationsdienstleistungen wachsen mit einer CAGR von 15,55 %, da Nachrüstungen von Bestandsanlagen maßgeschneiderte API-Brücken erfordern. Die Zusammenarbeit von CartonCloud mit Rose Rocket führt WMS- und TMS-Daten zusammen und reduziert manuelle Doppeleingaben erheblich. Integrationsplattform-als-Service-Tools von SnapLogic ordnen EDI-Feeds automatisch RESTful-Endpunkten zu und verkürzen Projektzeitpläne für KMU.
Nach Bereitstellungsmodus:
Cloud führt, Hybrid wächstCloud-Optionen behielten im Jahr 2025 einen Anteil von 62,20 % durch globale Skalierbarkeit, elastisches Computing und schnelle Feature-Releases. Große Logistikunternehmen replizieren einzelne Codebasen über Regionen hinweg und vereinfachen so die Governance. Hybrid-Bereitstellungen wachsen mit einer CAGR von 14,55 %, da latenzempfindliche Yard-Anwendungen vor Ort verbleiben, während Analysen in Hyperscale-Clouds residieren. Edge-Knoten in Häfen nutzen Kubernetes-basierte Micro-Clouds, um Krantelemetrie lokal zu halten und zusammengefasste Ereignisströme zur historischen Trendanalyse in die Cloud zu übertragen. Digitale Zwillingsmaschinen verlassen sich auf hybride Muster, um Echtzeit-OT-Daten mit Cloud-Simulationsclustern zu synchronisieren.
Nach Unternehmensgröße:
Großunternehmen führen, KMU-Einführung weitet sich ausGroßunternehmen kontrollierten im Jahr 2025 einen Anteil von 66,10 % und nutzten ihre Kapitalstärke, um autonome Lkw und KI-Netzwerkoptimierung zu erproben. KMU, unterstützt durch SaaS-Preisgestaltung und nutzungsbasierte Gerätemieten, wachsen mit einer CAGR von 13,58 %. Low-Code-Dashboards ermöglichen es KMU-Disponenten, Mehrstopprouten ohne spezialisierte IT-Kenntnisse zu konfigurieren. Unternehmenspiloten beeinflussen häufig die Anbieter-Roadmaps, und sobald diese stabilisiert sind, werden diese Funktionen in KMU-orientierte Editionen übernommen, was die breitere Einführung im Markt für vernetzte Logistik fördert.
Geografische Analyse
Markt für vernetzte Logistik in Europa, Nordamerika und dem asiatisch-pazifischen Raum
Nordamerika behielt im Jahr 2025 einen Anteil von 34,90 %, gestützt durch robuste Autobahnnetze und unterstützende Innovationssandboxen für Pilotprojekte mit autonomen Fahrzeugen. Amazon investiert USD 4 Milliarden, um die Lieferung am nächsten Tag auf 4.000 ländliche Gemeinden auszuweiten, was den Umfang der Infrastrukturausgaben unterstreicht. Der Kauf der Andlauer Healthcare Group durch UPS vertieft die Spezialisierung auf Kühlkettenlogistik in der Region. Cyberrisiken bleiben akut, doch Risikokapital und öffentlich-private Testbeds beschleunigen die Technologieverbreitung. Der asiatisch-pazifische Raum soll das Wachstum mit einer CAGR von 13,12 % bis 2031 anführen. Das japanische Verkehrsministerium prüft eine 500 Kilometer lange automatisierte Frachtverbindung zwischen Tokio und Osaka. Australiens Ausgaben für Logistikautomatisierung übersteigen USD 4 Milliarden und umfassen Lagerroboter und Yard-Automatisierung. GEODIS erweitert GPS-verfolgte Straßenkorridore von Singapur nach China in Erwartung eines regionalen Logistiksektors im Wert von USD 4,5 Billionen. Vietnam positioniert sich als ASEAN-Logistikdrehscheibe durch die Ausrichtung des FIATA-Weltkongresses 2025. Europa balanciert strenge Datenschutzvorschriften mit Dekarbonisierungsmandaten, die Flotten in Richtung Elektrofahrzeuge und nachhaltige Flugkraftstoffe drängen. CEVA fügte 23 Elektro-Lkw hinzu und erhöhte seine emissionsarme Flotte auf über 1.100 Fahrzeuge (cevalogistics.com). DHL arbeitet mit Neste an Modellen für die Versorgung mit nachhaltigem Flugkraftstoff und unterstützt das Netto-Null-Transportziel der EU. Die Europäische Kommission schätzt die regionale Logistikwirtschaft auf EUR 878 Milliarden und harmonisiert weiterhin Vorschriften, um den grenzüberschreitenden Papierkram zu reduzieren.

Regulatorisches Umfeld
Vernetzte Logistiklösungen werden zunehmend durch Anforderungen an standardisierten, elektronischen Datenaustausch sowie durch strengere Vorschriften zum Zugang zu gerätegenerierten Daten geprägt. In der Europäischen Union verlangt die eFTI-Verordnung (EU) 2020/1056 den elektronischen Austausch von Informationen zum Güterverkehr zwischen Behörden und Betreibern, wobei die funktionalen Spezifikationen durch die Verordnung (EU) 2025/2243 festgelegt werden. Parallel dazu gilt der EU-Datengesetz (Verordnung 2023/2854) seit dem 12. September 2025, was Auswirkungen darauf hat, wie Anbieter von Telematik, Sensoren und Plattformen den Datenzugang, die Portabilität und die Schnittstellen für Verlader und Ökosystempartner gestalten.
Auch die Interoperabilität und modalspezifische Telematikstandards entwickeln sich weiter, was den Bedarf an gemeinsamer Semantik über Flotten und Korridore hinweg erhöht. Die Durchführungsverordnung (EU) 2026/253 der Kommission (veröffentlicht 2026) führt eine neue technische Spezifikation für die Interoperabilität von Telematikanwendungen im Schienenverkehr ein, die frühere Anforderungen zusammenführt und die Angebote von Anbietern prägt, die multimodale Sichtbarkeit unterstützen. Auf der Dokumentationsebene standardisiert ISO 5909:2026 Geschäftsprozesse und Datenaustausch für elektronische Frachtbriefe unter Verwendung von Distributed-Ledger-Technologie, während in den Vereinigten Staaten das USDOT im Juni 2026 die American Supply Chain Sovereignty Initiative ankündigte, um gesetzliche Befugnisse zur Erweiterung von FLOW hin zu einer zentralisierten nationalen Frachtsichtbarkeitsplattform zu erlangen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der vernetzten Logistik beginnt mit den Geräte- und Konnektivitätsebenen (Telematikeinheiten, robuste Sensoren, Gateways, LPWAN/Mobilfunk/private 5G-Netze und Satellitenverbindungen), geht dann in das Gerätemanagement und die Datenerfassung über, gefolgt von Integration und Orchestrierung über Cloud- und Hybridumgebungen hinweg. Die Anwendungsebenen umfassen Asset-Management, IoT für Hof und Lager, Netzwerkmanagement und Streaming-Analysen, die rohe Telemetriedaten in ETA, Verweildauer, Zustandsüberwachung und Ausnahmeworkflows umwandeln, die von Verladern, Frachtführern, Häfen und 3PLs genutzt werden. Managed Services und Systemintegratoren stehen zwischen Technologieanbietern und Endnutzern und bündeln Geräte, Konnektivität und Analysen zu SLA-gebundenen Angeboten und unterstützen Nachrüstungen bei Bestandsflotten und -anlagen.
Die Wertschöpfung konzentriert sich auf Datennormalisierung, Identität und Sicherheit sowie unternehmensübergreifende Interoperabilität, da die Ergebnisse vernetzter Logistik davon abhängen, IoT-Telemetriedaten mit TMS/WMS/ERP, Port-Community-Systemen und Partnerdatenströmen zu verknüpfen. Branchen- und Beratungspublikationen weisen zudem auf Integrationsrückstände und veraltete Datensilos als zentrale Engpässe bei der Skalierung vernetzter Abläufe über Unternehmensgrenzen hinweg hin, was die Bedeutung von Integrationsplattformen, API-Governance und gemeinsamer Datensemantik erhöht. Da die Entscheidungsorchestrierung einen größeren Teil der Betriebsabläufe einnimmt, erfassen Anbieter mit Data-Fabric-Fähigkeiten, Edge-to-Cloud-Beobachtbarkeit und etablierten Partnernetzwerken einen größeren Anteil des Stacks, indem sie Empfehlungen in Ausführungssysteme einbetten, statt den Wert auf eigenständige Sichtbarkeit zu beschränken.
Wettbewerbslandschaft
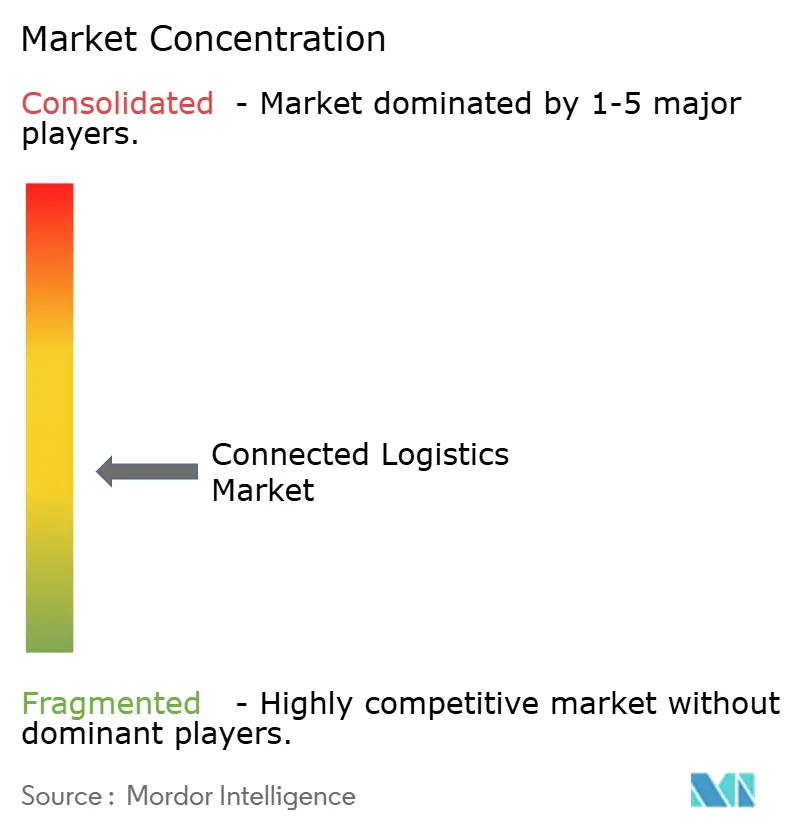
Der Markt für vernetzte Logistik zeigt eine moderate Fragmentierung mit einer Tendenz zur Konsolidierung. Große Frachtintegratoren wie DHL, UPS und FedEx nutzen Skalenvorteile, während technologieorientierte Akteure wie Trimble, Descartes und Project44 Aufträge durch Agilität bei der Datenintegration gewinnen. DSVs Übernahme von DB Schenker stärkt seine multimodale Reichweite auf 160.000 Mitarbeiter in 90 Ländern und signalisiert den Appetit der Investoren auf anlagenreiche Modelle.
Die technologische Differenzierung hängt nun von KI-Orchestrierung, Edge-Analysen und offenen API-Ökosystemen ab, die modale Silos aufbrechen. FourKites und Project44 betten prädiktive Verweilzeit-Scores direkt in TMS-Workflows ein und verbessern so die Effizienz der Dock-Planung. Hardware-Software-Synergien verstärken sich: EUROGATE bündelt sensorisierte Kräne mit Analyse-SLAs, und Aurora kombiniert IP für autonome Fahrzeuge mit Flottenmanagementportalen.
Patentdaten deuten auf anhaltende Innovationen bei der Ultrabreitband-Erkennung, der 5G-Verkehrsformung und blockchain-basierten Identitätsdiensten hin. Neueinsteiger, die sich auf robuste Sensorformfaktoren und die Optimierung von Satellitenleitungen konzentrieren, können weiterhin Nischen erschließen, insbesondere in den Bereichen Ölfeld, Bergbau und Fernlandwirtschaft, wo die Mobilfunkabdeckung gering ist.
Marktführer für vernetzte Logistik
IBM Corporation
Intel Corporation
Robert Bosch GmbH
Cisco Systems, Inc.
AT&T Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für vernetzte Logistik
- Bosch Service Solutions GmbH
- Cisco Systems Inc.
- AT&T Inc.
- IBM Corporation
- Intel Corporation
- SAP SE
- Oracle Corporation
- Freightgate Inc.
- ORBCOMM Inc.
- HCL Technologies Ltd.
- Honeywell International Inc.
- Microsoft Corporation
- Siemens AG
- Zebra Technologies Corp.
- Trimble Inc.
- Descartes Systems Group
- Sensitech Inc.
- Project44 Inc.
- FourKites Inc.
- Huawei Technologies Co. Ltd.
- JD Logistics
- DHL Supply Chain
- FedEx Corp.
- UPS Inc.

Recent Industry Developments in Markt für vernetzte Logistik
- Juli 2026: IBM wählte fünf Organisationen für die 2025er-Kohorte des IBM Impact Accelerator aus und stellte KI- und Datenplattformtechnologie (einschließlich watsonx.ai) zur Modernisierung von Lieferketten bereit. Der programmweite Bereitstellungsfokus treibt angewandte KI in operative Workflows und stärkt die Anbieterdifferenzierung bei durchgängiger Sichtbarkeit, Datenintegration und Entscheidungsautomatisierung.
- Juni 2025: Amazon kündigte eine Investition von 4 Milliarden USD an, um Prime-Lieferungen auf 4.000 ländliche US-Gemeinden auszuweiten und seinen Fußabdruck an Lieferstationen zu vergrößern. Der Ausbau erhöht den Bedarf an vernetzten Last-Mile-Abläufen, einschließlich Echtzeit-Routenausführung, Asset-Sichtbarkeit und Kapazitätsorchestrierung über verteilte Knoten.
- April 2024: RXO schloss die Übernahme von Coyote Logistics für 1,025 Milliarden USD ab, um seinen technologiegestützten Brokerage-Maßstab zu erweitern. Die Konsolidierung auf der Ebene von Brokerage und Spedition erhöht den Bedarf an einheitlichen Datenmodellen und integrierter Sichtbarkeit über die Ökosysteme von Verladern, Frachtführern und Höfen hinweg.


Markt für vernetzte Logistik Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für vernetzte Logistik digitale Lösungen und damit verbundene Dienstleistungen, die Sendungsbewegungen, Assets, Flotten und Lager über Sensoren, Netzwerke und Software verbinden, sodass logistische Entscheidungen nahezu in Echtzeit getroffen werden können.
Ausschlüsse des Anwendungsbereichs: Wir zählen allgemeine IT-Ausgaben nicht mit, die nicht direkt für die Logistikausführung, Sichtbarkeit, Verfolgung oder das Logistiknetzwerkmanagement verwendet werden.
Übersicht der Segmentierung
- Nach Softwarelösung
- Asset-Management
- Lager-IoT
- Sicherheit
- Datenverwaltung
- Netzwerkverwaltung
- Streaming-Analysen
- Nach Produkttyp
- Geräteverwaltung
- Anwendungsverwaltung
- Konnektivitätsmanagement
- Nach Transportmodus
- Straßenverkehr
- Schienenverkehr
- Luftverkehr
- Seeverkehr
- Nach Endverbraucherbranche
- Automobilindustrie
- Fertigung
- Öl und Gas
- IT und Telekommunikation
- Gesundheitswesen
- Einzelhandel und E-Commerce
- Lebensmittel und Getränke
- Sonstige Branchen
- Nach Servicetyp
- Beratung und Integration
- Managed Services
- Support und Wartung
- Nach Bereitstellungsmodus
- Cloud
- On-Premise
- Hybrid
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittlere Unternehmen (KMU)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Rest Südamerikas
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Niederlande
- Russland
- Rest Europas
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN
- Rest des asiatisch-pazifischen Raums
- Naher Osten und Afrika
- Naher Osten
- GCC (Saudi-Arabien, Vereinigte Arabische Emirate, Katar usw.)
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Rest Afrikas
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Marktgrenzen festzulegen, die erste Bedarfskarte zu erstellen und realistische Eingabebereiche zu wählen, bevor wir zu den Interviews übergingen. Öffentliche Quellen wurden im Hinblick auf Adoptionssignale und den Kontext der Frachtaktivität überprüft, einschließlich Veröffentlichungen des US-Verkehrsministeriums und des Bureau of Transportation Statistics, Eurostat-Verkehrsdatensätze, UN-Comtrade-Handelsströme, Logistikindikatoren der Weltbank und OECD-Statistiken zur digitalen Wirtschaft.
Wir haben zudem Geschäftsberichte von Unternehmen, Ergebnispräsentationen, Produktliteratur und glaubwürdige Presseberichte überprüft, um zu verstehen, wie vernetzte Logistik über Sichtbarkeit, Asset-Tracking, Lagerkonnektivität und Netzwerkmanagement hinweg gebündelt wird. Patentdatenbanken wurden selektiv überprüft, um zu erkennen, wo die Aktivität in den Bereichen Tracking, Sensorfusion und Logistikanalyse zunimmt, und ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten wurde genutzt, um den Umsatzmix und Änderungen in der Unternehmensberichterstattung abzugleichen. Die hier aufgeführten Quellen sind beispielhaft, und viele weitere Referenzen wurden während der Studie zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärforschung wurde durch Experteninterviews und strukturierte Fragebögen mit Logistikdienstleistern, Verladern, Technologieintegratoren und Fachspezialisten durchgeführt, die Flotten-, Lager- und Frachtsichtbarkeitsprogramme verfolgen. Diese Gespräche halfen zu bestätigen, was tatsächlich gekauft wird, wie typisches Preisverhalten aussieht und ob die Akzeptanz in APAC, EMEA und Amerika zunimmt oder abnimmt.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 32% | CXOs: 13% | APAC: 52% |
| Mittleres Segment: 54% | Funktions-/Bereichsleiter: 31% | EMEA: 30% |
| Kleinere Akteure: 14% | Manager: 56% | Amerika: 18% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem die Ausgaben für Logistikdigitalisierung nach Region rekonstruiert und dann auf Anwendungsfälle der vernetzten Logistik über Transportarten und Schlüsselindustrien hinweg gefiltert werden, gefolgt von einer Aufteilung in Software und Dienstleistungen. Sobald der Umfang festgelegt ist, wenden wir Eingaben an, die das Modell auf eine für Kunden nachvollziehbare Weise verändern, einschließlich der Durchdringung vernetzter Flotten, des Anteils der Sendungen, die Echtzeitsichtbarkeit benötigen, der installierten Basis nachverfolgbarer Assets, der Akzeptanz von Lager-IoT und des typischen Abonnement- und Dienstleistungsmixes.
Um die Gesamtsummen realistisch zu halten, bestätigen wir sie durch selektive Bottom-up-Näherungen, wie beispielsweise stichprobenartige Umsatzmuster von Anbietern, Kanalprüfungen mit Integratoren und eine einfache ASP-mal-Volumen-Logik für Tracking- und Sichtbarkeitsbereitstellungen, bei denen Volumina angemessen abgeleitet werden können. Wenn die Datenlage in kleineren Ländern oder Nischensegmenten dünn ist, verwenden wir Proxy-Indikatoren wie Frachtvolumina, Handelsintensität sowie Smartphone- und Netzwerkbereitschaft und normalisieren dann anhand des Interview-Feedbacks zurück.
Prognosen werden mittels multivariater Regression erstellt, wobei das Nachfragewachstum durch Frachtaktivität, E-Commerce-Intensität, Ausbau der Konnektivität und sicherheitsgetriebene Upgrades erklärt und anschließend durch Szenarioanalysen für makroökonomische Schwankungen und Störungszyklen in der Lieferkette angepasst wird. Die Eingaben werden mit Experten überprüft, damit der zukünftige Verlauf mit der tatsächlichen Budgetplanung übereinstimmt und nicht mit dem, was eine einzelne Kurve projizieren würde.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale überprüft, wie beispielsweise Fracht- und Handelsreihen, gemeldeter Richtung der Logistik-IT-Investitionen und beobachtetem Tempo der Einführung vernetzter Tracking- und Sichtbarkeitsprogramme. Zeigt sich eine Abweichung, werden die Annahmen erneut überprüft, und bei Verschiebungen in Preisgestaltung, Bündelung oder Dienstleistungsmix werden Folgegespräche ausgelöst.
Vor der Freigabe durchlaufen das Modell und die wichtigsten Annahmen mehrstufige Analystenprüfungen, die nach Ausreißern über Regionen, Verkehrsträger und Endnutzerbranchen hinweg suchen. Der Bericht wird jährlich aktualisiert, und zwischenzeitliche Aktualisierungen erfolgen bei wesentlichen Ereignissen wie regulatorischen Änderungen mit Auswirkungen auf den Datentransfer, größeren technologischen Verschiebungen oder starken Bewegungen im Frachtmarkt. Kurz vor der Auslieferung erfolgt eine abschließende Überprüfung, damit Kunden die aktuellste verfügbare Sichtweise erhalten.
Vergleich der Marktgrößenbestimmung für vernetzte Logistik von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für vernetzte Logistik können weit auseinanderliegen, selbst wenn das Thema gleich klingt, da jeder Herausgeber die Grenzen um unterschiedliche Lösungsbereiche zieht und Preisgestaltung und Adoptionszeitpunkte unterschiedlich behandelt. Wir stellen auch Unterschiede fest, wenn eine Studie auf ein anderes Basisjahr verweist oder wenn die regionale Abdeckung über APAC, EMEA und Amerika hinweg uneinheitlich ist.
Durch die separate Verfolgung von Anwendungsfällen für Sendungssichtbarkeit und Asset-Tracking sowie die Aktualisierung der Annahmen zu Preisgestaltung und Dienstleistungsmix in jedem Zyklus hält Mordor Intelligence das Modell auf Ausgaben für vernetzte Logistik fokussiert, die mit Ausführung und Echtzeit-Logistikentscheidungen verknüpft sind, statt auf breitere Budgets für die digitale Transformation. Abweichungen können auch daraus entstehen, wie der Zeitpunkt der Währungsumrechnung gehandhabt wird, ob professionelle Dienstleistungen vollständig oder nur teilweise berücksichtigt werden und ob die Prognose einen aggressiven Anstieg der Durchdringung oder einen stetigeren Anstieg basierend auf Indikatoren der Frachtaktivität annimmt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 33,94 Mrd. USD (2025) | |
| Globale Beratungsgesellschaft A | 43,28 Mrd. USD (2025) | Verwendet eine breitere Definition, die eine umfassendere Digitalisierung von End-to-End-Logistikprozessen einbezieht, wodurch angrenzende Ausgaben über Tracking, Sichtbarkeit und Netzwerkmanagement hinaus einbezogen werden können. Die Basisjahr-Konfiguration unterscheidet sich, und der Wachstumsverlauf ist mit einer schnelleren Durchdringungskurve bis 2030 verknüpft. |
| Branchenverlag B | 44,21 Mrd. USD (2025) | Umfasst wahrscheinlich ein breiteres Bündel integrierter digitaler Lieferketteninitiativen und Optimierungsplattformen, was sich mit allgemeinen Budgets für Lieferkettensoftware überschneiden kann. Der Prognosezeitraum und die CAGR-Annahmen sind aggressiver, und der Dienstleistungsanteil kann mit einem höheren Verhältnis angesetzt werden. |
Der Vergleich zeigt, dass der Großteil der Streubreite durch Umfangsgrenzen und die angenommene Geschwindigkeit von Durchdringung und Preisentwicklung erklärt wird, nicht durch einen einzelnen Datenpunkt. Unser Ansatz bleibt nachvollziehbar mit Bezug auf Frachtaktivität und Adoptionssignale, sodass Nutzer erkennen können, was enthalten ist, was ausgeschlossen ist und welche Eingaben die Gesamtsumme bestimmen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für vernetzte Logistik?
Die Marktgröße für vernetzte Logistik soll im Jahr 2026 USD 38,31 Milliarden erreichen und mit einer CAGR von 12,86 % auf USD 70,16 Milliarden bis 2031 wachsen.
Wie groß ist der aktuelle Markt für vernetzte Logistik und wie ist der Wachstumsausblick?
Der Markt für vernetzte Logistik beläuft sich im Jahr 2026 auf USD 38,31 Milliarden und soll bis 2031 USD 70,16 Milliarden erreichen, was einer CAGR von 12,86 % entspricht.
Welche Region trägt den größten Anteil zum Markt für vernetzte Logistik bei?
Nordamerika führt mit einem Anteil von 34,90 %, unterstützt durch fortschrittliche Infrastruktur und frühe Technologieeinführung.
Welche Softwarelösung hat den höchsten Anteil im Markt für vernetzte Logistik?
Asset-Management führt mit einem Anteil von 40,40 %, da Unternehmen der Echtzeit-Verfolgung und Auslastung von Lkw, Containern und Ausrüstung Priorität einräumen.
Warum sind private 5G-Netzwerke für vernetzte Logistik wichtig?
Privates 5G liefert ultra-niedrige Latenz und dedizierte Bandbreite und ermöglicht autonome Fahrzeuge, Echtzeit-Kransteuerung und hochdichte Sensoreinsätze in Häfen und Umschlagplätzen.
Was ist das wichtigste Cybersicherheitsproblem für Anbieter vernetzter Logistik?
Mandantenfähige Flottenplattformen sind zunehmenden Ransomware- und Frachtdiebstahlangriffen ausgesetzt, wobei gemeldete Sicherheitsverletzungen im Transportbereich im Jahr 2024 um 181 % gestiegen sind.
Wie nehmen KMU Lösungen für vernetzte Logistik an?
Cloud-basierte SaaS-Plattformen und Managed Services senken die Vorabkosten und ermöglichen es KMU, GPS-Tracking, Lieferoptimierung und Kundenbenachrichtigungstools ohne große IT-Teams hinzuzufügen.
Seite zuletzt aktualisiert am:



