
Drohnenlogistik und -transport Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 0.97 Milliarden US-Dollar |
| Marktgröße (2031) | 6.78 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 47.55 % |
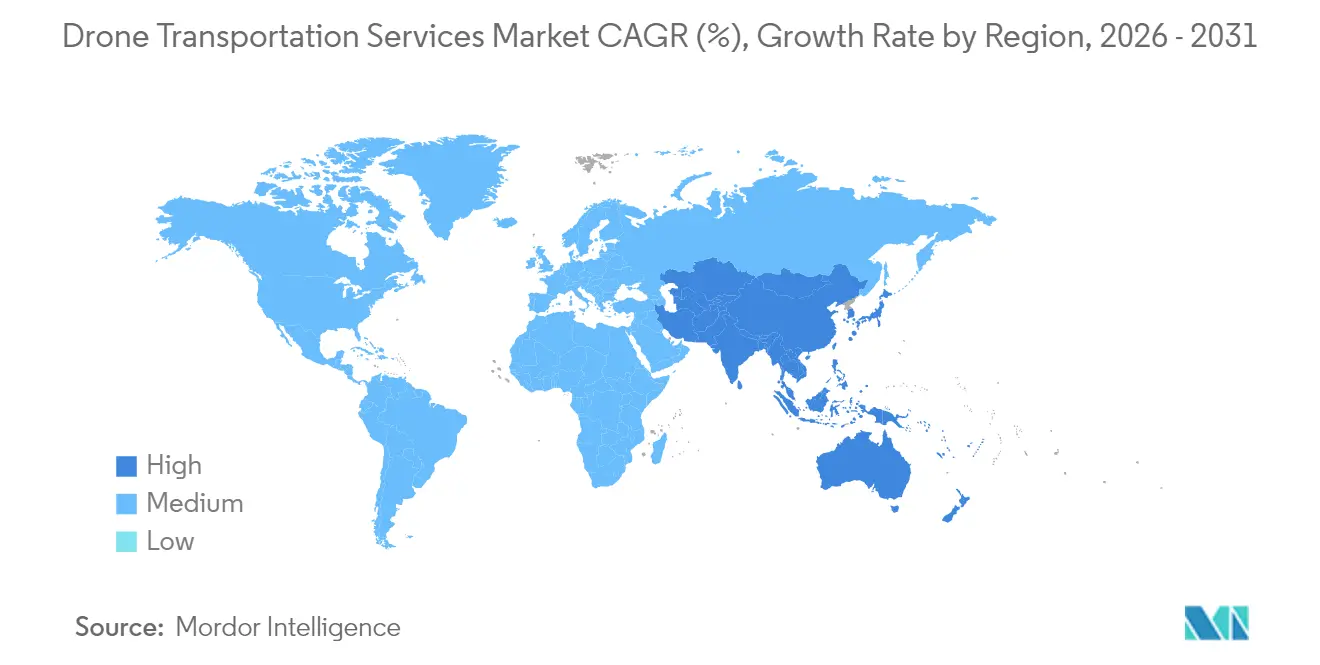
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
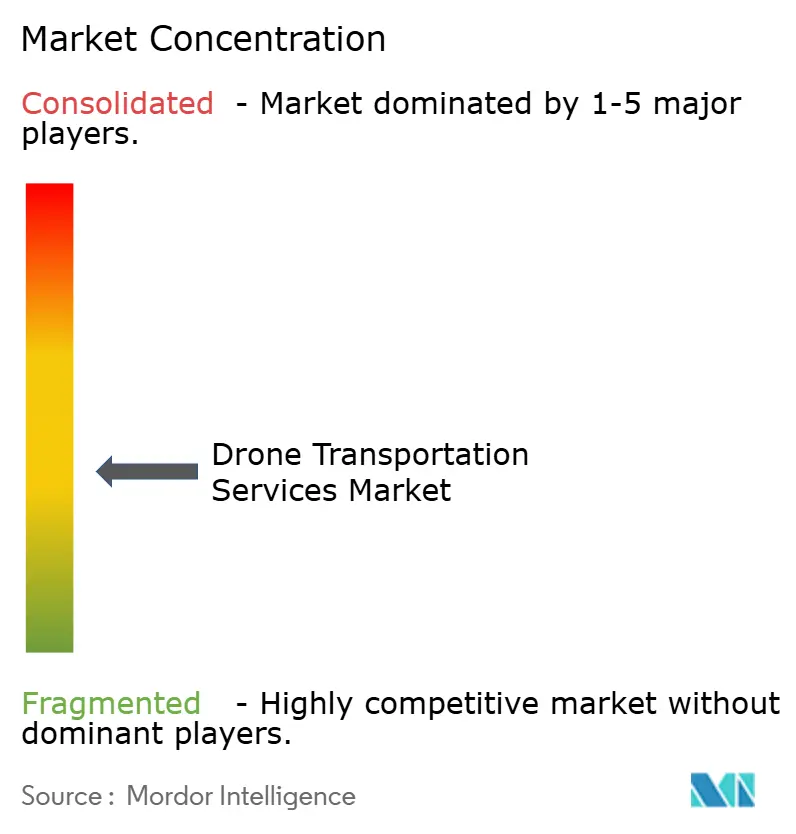
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
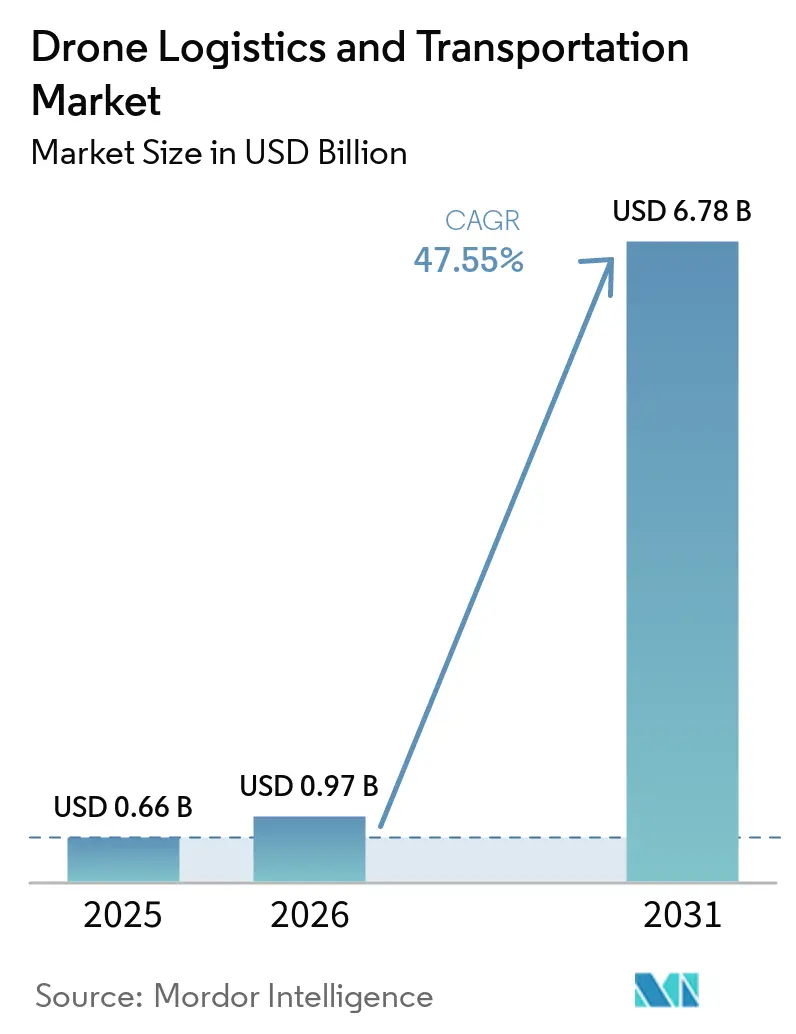
Drohnenlogistik und -transport Marktanalyse von Mordor Intelligence
Die Marktgröße für Drohnenlogistik und -transport wird im Jahr 2026 auf USD 0,97 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 0,66 Milliarden, mit Projektionen für 2031 von USD 6,78 Milliarden, was einem Wachstum von 47,55 % CAGR über den Zeitraum 2026–2031 entspricht. Diese rasante Beschleunigung spiegelt den kommerziellen Wandel von Machbarkeitspilotstudien hin zu routendichten Netzwerken wider, die in der Lage sind, jenseits der Sichtlinie zu operieren. Die zunehmende Durchdringung des E-Commerce, regulatorische Rückenwinde in den Vereinigten Staaten, Europa und dem asiatisch-pazifischen Raum sowie stetige Fortschritte bei der Energiedichte von Lithium-Schwefel-Batterien bilden eine sich gegenseitig verstärkende Schleife, die den Markt für Drohnentransportdienste in Richtung Skalierung zieht. Technologieorientierte Marktführer wie Wing und Zipline haben die Marke von einer Million Lieferungen überschritten und damit operative Belastbarkeit sowie Kostenparität mit dem Straßentransport in ausgewählten Korridoren demonstriert. Etablierte Paketdienstleister sichern sich gegen Disruption durch Partnerschaften und Minderheitsbeteiligungen ab, was eine gemischte Wettbewerbslandschaft schafft, in der Plattformfähigkeiten häufig die Flottengröße überwiegen. Die zentrale Chance liegt nun in der Erweiterung der Flugumhüllungen – sowohl hinsichtlich Reichweite als auch Nutzlast – ohne die Batterielaufzeit zu beeinträchtigen, eine Herausforderung, an der Materialwissenschaftler und Antriebsstartups in rasantem Tempo arbeiten.
Wichtigste Erkenntnisse des Berichts
- Nach Servicetyp erfasste Drohne als Service (DaaS) im Jahr 2025 einen Marktanteil von 42,15 % am Markt für Drohnentransportdienste. On-Demand-Lieferdienste entwickeln sich bis 2031 mit einer CAGR von 50,10 %.
- Nach Anwendung hielt Einzel- und Logistikhandel im Jahr 2025 einen Anteil von 45,60 % an der Marktgröße für Drohnentransportdienste. Die Lieferung medizinischer Versorgungsgüter expandiert bis 2031 mit einer CAGR von 51,35 %.
- Nach Nutzlastgewicht beherrschten Sendungen unter 5 kg im Jahr 2025 einen Anteil von 47,05 % an der Marktgröße für Drohnentransportdienste. Nutzlastklassen über 5 kg werden voraussichtlich bis 2031 mit einer CAGR von 48,60 % expandieren.
- Nach Reichweite entfielen im Jahr 2025 55,10 % des Marktanteils für Drohnentransportdienste auf Kurzstreckenflüge, während Langstreckenmissionen voraussichtlich mit einer CAGR von 49,15 % wachsen werden.
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 37,85 %; der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 51,90 % expandieren.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach E-Commerce und Lösungen für die Luftlieferung auf der letzten Meile | +12.5% | Global; am stärksten in Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Fortschritte bei Regulierungen für den Betrieb jenseits der Sichtlinie und Genehmigungen für autonome Flüge | +10.8% | Nordamerika und Europa als Vorreiter | Kurzfristig (≤ 2 Jahre) |
| Beschleunigte Verbesserungen der Energiedichte von Drohnenbatterien | +8.2% | Globale Forschungs- und Entwicklungscluster | Mittelfristig (2–4 Jahre) |
| Globale Nachhaltigkeitsmandate zur Förderung kohlenstoffarmer Logistik | +6.9% | Europa und Nordamerika als Kern; Ausbreitung in den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Ausbau drohnenbasierter medizinischer Lieferkorridore in unterversorgten Regionen | +5.4% | Subsahara-Afrika, ländliches Nordamerika, abgelegener asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Integration von KI-gestützten Drohnen mit autonomen Lagersystemen | +4.7% | Nordamerika und Europa, mit China als schnell skalierendem Akteur | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende E-Commerce-Nachfrage und Lösungen für die Luftlieferung auf der letzten Meile
Die Volumina im Online-Einzelhandel setzen weiterhin neue Rekorde, und dichter städtischer Verkehr macht die Erfüllung von Bestellungen in weniger als einer Stunde mit Lieferwagen und Fahrrädern allein immer schwieriger. Drohnen umgehen Staus, indem sie direkte Linien vom Hub bis zur Haustür fliegen und die Lieferfenster in Versuchen von Wing und Walmart auf unter 20 Minuten für eine 16-km-Rundreise komprimieren. Batteriebetriebene Multikopter ermöglichen es Händlern zudem, Dieselzuschläge zu vermeiden, was besonders in Märkten mit verschärften Emissionsobergrenzen attraktiv ist. Da sich Käufer an schnelle Zyklen vom Checkout bis zur Ankunft gewöhnen, betrachten Händlerplattformen die Luftlogistik zunehmend als Kerndienst und nicht als experimentellen Zusatz. Die frühe Kommerzialisierung in Dallas-Fort Worth, Shenzhen und Canberra zeigt, dass die Bestelldichte steigt, sobald die Drohnenlieferung eingeschaltet wird, was darauf hindeutet, dass die Zahlungsbereitschaft der Kunden authentisch und wiederholbar ist. Zusammen deuten diese Dynamiken auf eine positive Rückkopplungsschleife hin, bei der Netzwerkeffekte die Kosten pro Lieferung senken und die weitere Akzeptanz von Lösungen im Markt für Drohnentransportdienste fördern.
Fortschritte bei Regulierungen für den Betrieb jenseits der Sichtlinie und Genehmigungen für autonome Flüge
Die Regulierungsbehörden sind von vorsichtigen Sandbox-Pilotprojekten zu kodifizierten nationalen Regeln übergegangen, die unbemannte Luftfahrzeuge als Teil des alltäglichen Luftraums behandeln. Der vorgeschlagene Teil 108 der FAA wendet ein Modell der unternehmerischen Aufsicht an, das die Compliance-Verantwortung vom einzelnen Piloten auf die betreibende Einheit verlagert, was Skalierung ermöglicht und das Arbeitsverhältnis senkt. Kanadas Zertifikat für komplexe Operationen der Stufe 1, das ab November 2025 gilt, bietet Betreibern in alliierten Jurisdiktionen gegenseitige Anerkennung und reduziert den bürokratischen Aufwand für grenzüberschreitende Missionen. Das Standardszenario-Rahmenwerk der EASA in Europa ermöglicht risikobasierte Genehmigungen ohne vollständige Einzelfallausnahmen und signalisiert einen Wandel von außergewöhnlichen Genehmigungen zu routinemäßigen Zulassungen. Diese Änderungen schließen die politische Lücke, die Betreiber einst zwang, einen Beobachter pro Luftfahrzeug einzusetzen und den Betrieb auf Tagesstunden zu beschränken. Die Beschleunigung der Genehmigungen unterstützt direkt die globale Expansion des Marktes für Drohnentransportdienste.
Beschleunigte Verbesserungen der Energiedichte von Drohnenbatterien
Lithium-Schwefel- und Siliziumanoden-Chemien überschreiten in kommerziellen Akkupacks nun 285 Wh/kg und verdoppeln damit in etwa die Energiespeicherung herkömmlicher Lithium-Ionen-Zellen.[1]Commercial UAV News, "Hochenergetische Akkupacks kommen in kommerziellen Flotten zum Einsatz," commercialuavnews.com Eine höhere spezifische Energie verlängert die Reichweite, erhöht die Nutzlastobergrenzen und stabilisiert die Flugzeit bei windigen Bedingungen. Inländische Fertigungsinitiativen wie Lytens US-Produktionslinie zielen auch darauf ab, Sicherheitsbedenken in der Lieferkette im Zusammenhang mit importierten kritischen Mineralien zu lindern. Forschungseinrichtungen ergänzen die Industrie mit Festkörperelektrolyten, die thermisches Durchgehen mindern – ein wesentlicher Schritt für Regulierungsbehörden, die nachweisbare Sicherheitsgewinne verlangen, bevor sie schwerere Fracht genehmigen. Da chemische Fortschritte in Massenzellen einfließen, können Betreiber Batterie-Nutzlast-Kombinationen auf der Grundlage der Missionsökonomie und nicht technologischer Obergrenzen auswählen, was den gesamten adressierbaren Markt für Drohnentransportdienste vergrößert.
Globale Nachhaltigkeitsmandate zur Förderung kohlenstoffarmer Logistik
Europäische Stadträte verschärfen die Regeln für Niedrigemissionszonen und drängen Flotten auf der letzten Meile dazu, von Diesellieferwagen abzurücken. Elektrische Drohnen, die Netzstrom beziehen – dessen Kohlenstoffintensität in den meisten Regionen im Durchschnitt niedriger ist als bei Verbrennungsmotoren – passen gut zu den ESG-Zielen von Unternehmen und vorgeschriebenen Kohlenstoffbudgets. Fallstudien von Unternehmen zeigen, dass der Ersatz von Drohnen für einen Teil der Lieferwagenrouten die lieferbezogenen CO₂-Emissionen um mehr als 90 % senken kann, wenn die Energie aus Netzen mit überwiegend erneuerbaren Energien stammt. Über die Klimaregulierung hinaus erheben viele Ballungsräume Staugebühren, die Straßenfahrzeuge belasten, leichte unbemannte Luftfahrzeuge jedoch ausnehmen. Diese regulatorische Asymmetrie verstärkt den Kostenvorteil der Luftlieferung und veranlasst Händler, das Volumen schnell zu verlagern, was die Nachfrage im Markt für Drohnentransportdienste weiter stärkt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische und Luftraumintegrationsprobleme, die die kommerzielle Skalierung einschränken | -8.9% | Global; am stärksten dort, wo Regeln noch vorläufig sind | Kurzfristig (≤ 2 Jahre) |
| Öffentliche Bedenken hinsichtlich Sicherheit, Lärm und Verletzung der Luftprivatsphäre | -4.3% | Hocheinkommensmärkte mit dichten Bevölkerungen | Mittelfristig (2–4 Jahre) |
| Wirtschaftliche Einschränkungen aufgrund begrenzter Nutzlastkapazität und Betriebsreichweite | -6.7% | Global, mit größeren Auswirkungen in kostensensiblen Märkten | Mittelfristig (2–4 Jahre) |
| Volatile Lieferketten für Lithium und andere batteriekritische Mineralien | -3.8% | Global, mit besonderem Einfluss auf batterieabhängige Regionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische und Luftraumintegrationsprobleme, die die kommerzielle Skalierung einschränken
Selbst in den Vereinigten Staaten benötigen Betreiber noch Ausnahmegenehmigungen für mehrere gleichzeitige Flüge, und Hardware zur Erkennung und Vermeidung erhöht Kosten und Gewicht. Luftverkehrsbehörden stehen vor Kapazitätsengpässen, da sie versuchen, Tausende autonomer Fahrzeuge in Systeme zur Verwaltung des unbemannten Luftverkehrs zu integrieren, die nie für eine solche Dichte ausgelegt waren. Fragmentierte Spektrumszuweisungen erschweren grenzüberschreitende Telemetrieverbindungen und erhöhen die Kosten für den globalen Flottenaufbau. Wo vorläufige Regeln bestehen, können Compliance-Zeitpläne über die Finanzierungszyklen von Startups hinausgehen und frühe Unternehmen zwingen, Einstellungen und Routenerweiterungen zu verlangsamen. Kleinere Volkswirtschaften, die Regeln großer Märkte kopieren, riskieren die Schaffung von Compliance-Hürden ohne die Verkehrsvolumina, die zur Amortisierung der Zertifizierungskosten erforderlich sind. Diese Realitäten schmälern die Wachstumskurve des Marktes für Drohnentransportdienste um mehrere Punkte, bis harmonisierte Politik und Infrastruktur zur Verwaltung des unbemannten Luftverkehrs vollständig in Betrieb sind.
Öffentliche Bedenken hinsichtlich Sicherheit, Lärm und Verletzung der Luftprivatsphäre
Die Akzeptanz in der Nachbarschaft bestimmt, ob Start- und Landeplätze nah genug an den Kunden platziert werden können, um den Zeitvorteil von Drohnen zu erhalten. Akustische Studien zeigen, dass die hochfrequente Rotorsignatur bei ähnlichen Dezibelpegeln als störender empfunden wird als der Straßenverkehr, was das Risiko lokalen Widerstands erhöht. Datenschutzbefürworter fordern ebenfalls Geofencing, um zu verhindern, dass Kameras private Hinterhöfe aufzeichnen, was das Routendesign in dichten Wohngebieten potenziell erschwert. Das Wetter ist ein weiterer erschwerender Faktor: Die globale Flugfähigkeit beträgt für Standard-Multikopter im Durchschnitt nur 5,7 Stunden pro Tag, wobei Wind und Niederschlag Serviceausfälle auslösen.[2]Nature Scientific Reports, "Wetterbeschränkungen für die globale Drohnenflugfähigkeit," nature.com Infolgedessen müssen Betreiber in Gemeinschaftsarbeit, lärmoptimierte Flugzeugzellen und Allwettertoleranz investieren, was dem Markt für Drohnentransportdienste kurzfristig zusätzlichen Kapitalaufwand hinzufügt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
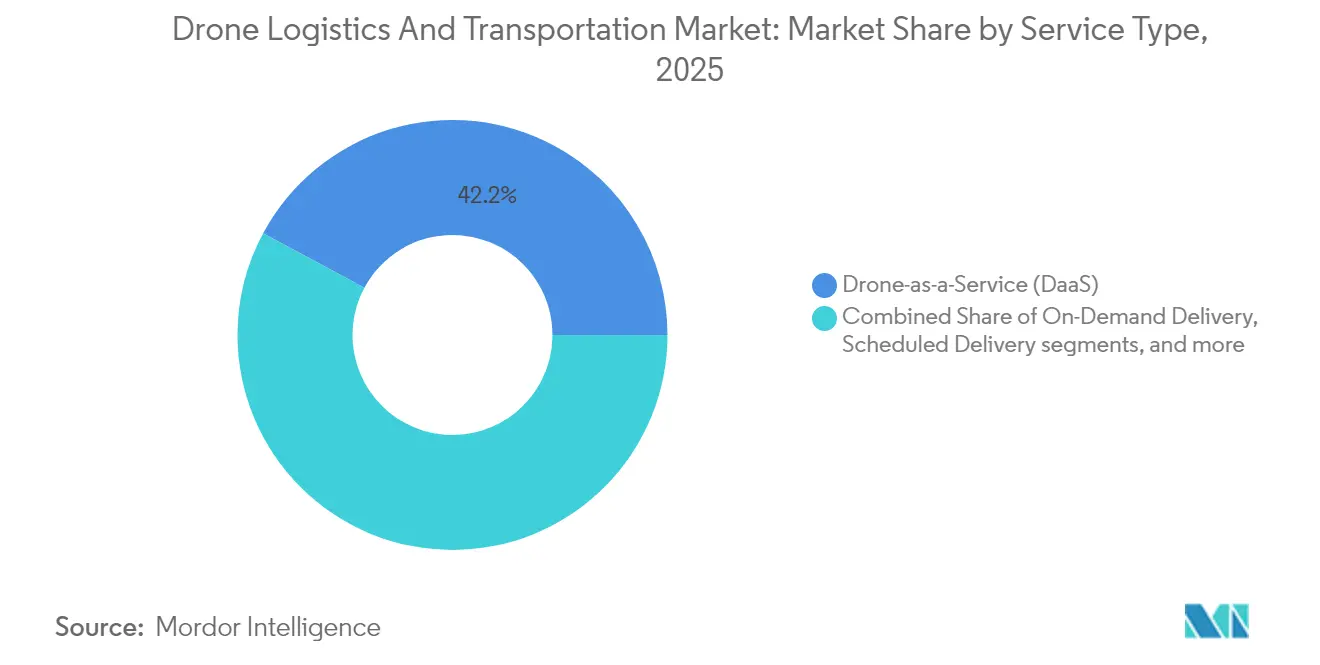
Drohne als Service verankert die frühe AkzeptanzDrohne als Service (DaaS) macht derzeit 42,15 % des Marktanteils für Drohnentransportdienste aus und unterstreicht die kapitalleichte Präferenz von Einzelhändlern und Kliniken, die Flugoperationen lieber auslagern, als Flotten zu kaufen und zu zertifizieren. Anlagenbasierte Anbieter übernehmen das Compliance-Risiko und nutzen amortisierte Hardware für mehrere Kunden, wodurch sie bessere Flugzeugauslastungsraten erzielen als jeder einzelne Versender. Die Attraktivität des Modells wird in regulierten Umgebungen verstärkt, in denen der Zertifikatsinhaber kontinuierliche Lufttüchtigkeit nachweisen muss; die Verteilung der Kosten auf Dutzende von Versendern senkt die Kosten pro Lieferung. Gleichzeitig verzeichnet die On-Demand-Lieferung – die Ad-hoc-Pakete abdeckt, die innerhalb von Minuten nach der Bestellung versandt werden – mit einer CAGR von 50,10 % die schnellste Entwicklung, da E-Commerce-Giganten Versprechen von Lieferungen in weniger als einer Stunde auf Vorstadtpostleitzahlen ausweiten. Dieser Geschwindigkeitsimperativ verändert die Standortwahl von Fulfillment-Centern zugunsten kleinerer, verteilter Knotenpunkte, die die Flugstrecke verkürzen.
Planmäßige Dienste bleiben für vorhersehbare Routen wie Campus-Postläufe, klinische Probenabholungen und Bestandstransporte zwischen Mikrolagern relevant. Diese sich wiederholenden Strecken bieten stabile Einnahmen, die Betreiber gegen die Volatilität von Nachfrageschwankungen bei Verbrauchern abpuffern. Medizinische und Rettungsflottenangebote erzielen zwar in Bezug auf das Volumen eine Nischenstellung, erzielen aber Premiumpreise, da die Betriebszeit ein lebenskritisches Merkmal ist. Ihre spezialisierten Flugzeugzellen tragen häufig redundante Strom- und Avioniksysteme, was die Investitionskosten pro Luftfahrzeug weit über die auf den Einzelhandel ausgerichteten Drohnen hinausschiebt. Dennoch sind Gesundheitsministerien und NGOs bereit, die Kosten zu tragen, um abgelegene Gemeinschaften zu versorgen, und stellen sicher, dass dieses Teilsegment einen dauerhaften Platz im Markt für Drohnentransportdienste behält.


Nach Anwendung:
Medizinische Lieferung überholt die Dominanz des EinzelhandelsEinzelhandels- und Logistiklieferungen halten einen Umsatzanteil von 45,60 % am Markt für Drohnentransportdienstleistungen im Jahr 2025, angetrieben durch dichte Auftragscluster und bereits bestehende Click-to-Door-Pipelines. Blut- und Impfstofflieferungen machten 46,23 % der Marktgröße für medizinische Drohnen im Jahr 2024 aus und behalten ihre Dominanz aufgrund bewährter Kühlkettenprotokolle und unmittelbarer humanitärer Wirkung. Die Wachstumsvektoren verlagern sich jedoch in Richtung medizinischer Einsätze, die mit einer CAGR von 51,35 % steigen, begünstigt durch regulatorische Schnellverfahren, die lebensrettende Transporte priorisieren. Staatliche Gesundheitsbehörden gewähren häufig pauschale BVLOS-Korridore für Blut, Impfstoffe und Laborproben, was Betreibern wie Zipline ermöglicht, Kliniken im ländlichen Afrika und im städtischen Umland von Salt Lake City in Minutenschnelle zu versorgen. Krankenhäuser schätzen die temperaturkontrollierten Behälter, die Drohnen transportieren können, da diese Verderb reduzieren und Fehlbestandsraten senken, was höhere Servicegebühren rechtfertigt.
Lebensmittellieferungs-Apps experimentieren ebenfalls intensiv und nutzen dieselben städtischen Dachflächen, die für E-Commerce-Lieferungen verwendet werden. Das MIT Technology Review verfolgte im Jahr 2022 über 100.000 autonome Takeaway-Lieferungen in Shenzhen und zeigte damit, dass der Verbraucherappetit auf Luftlieferungen über bloße Impulsgadgets hinausgeht. Die Abwägung zwischen Nutzlastgewicht und Wärmedämmung für warme Mahlzeiten ist eine konstruktive Herausforderung, die für Betreiber noch nicht abschließend gelöst ist. Dennoch erweitern diese Anwendungsfälle gemeinsam die adressierbare Basis und stärken die Mehrmarktsegment-Attraktivität des Marktes für Drohnentransportdienstleistungen.
Nach Nutzlastgewicht:
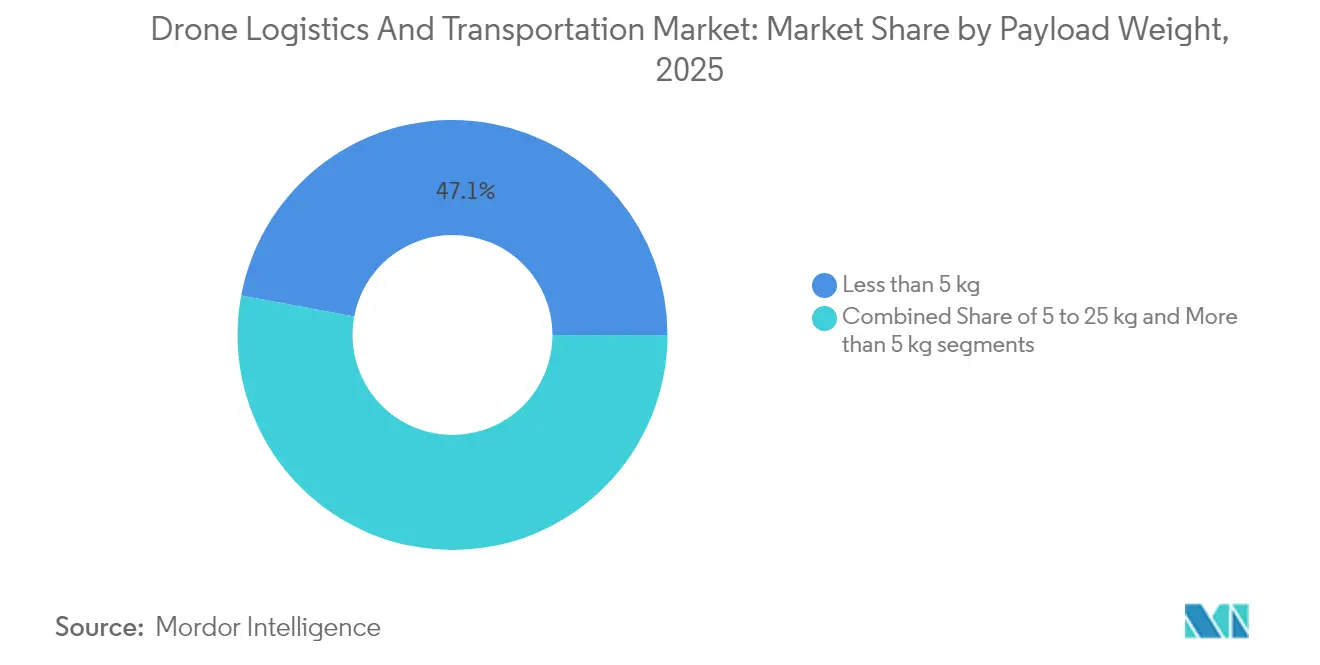
Unter 5 kg führt, aber schwerere Lasten gewinnen an DynamikPakete unter 5 kg repräsentieren 47,05 % des aktuellen Umsatzes und spiegeln eng das Gewicht von Pharmazeutika, kleiner Elektronik und Außer-Haus-Essen wider – die ersten Branchen, die Drohnen in großem Maßstab einsetzen. Hubgrenzen, die von Regulierungsbehörden und strukturellen Einschränkungen von Quadrotor-Rahmen festgelegt werden, machen diese Klasse derzeit zum wirtschaftlichen Optimum. Die Kohorte von 5 bis 25 kg wächst jedoch mit einer CAGR von 48,60 %, da Kipprotor-Konfigurationen und hybride Starrflügler in Betrieb gehen. Diese Plattformen stützen sich auf Forschung, die Fracht über dem Schwerpunkt der Drohne platziert und Roll- und Nickabweichungen in turbulenter Luft auf nahezu null reduziert. Für Industrieversender bedeutet das Heben einer 20-kg-Nutzlast, dass ein einziger Einsatz eine gesamte Lieferwagenfahrt ersetzen kann – ein überzeugender Kostentausch, der die Akzeptanz nach oben treibt.
Jenseits von 25 kg hängt die Wirtschaftlichkeit von der Energiedichte der Batterien und regulatorischen Genehmigungen ab. Prototypen für schwere Nutzlasten wie Chinas Kipprotor R6000, der zu mehrstündigen Flügen fähig ist, befinden sich noch in begrenztem Einsatz, kündigen aber eine Welle von Frachtdrohnen an, die für innerstädtische Frachtkorridore bestimmt sind. Wenn Festkörperelektrolyte kommerzielle Reife erreichen, wird die Marktgröße für Drohnentransportdienste für schwerere Lasten expandieren und neue Serviceklassen von der Lebensmittelaufstockung bis zur Ersatzteillogistik ermöglichen.
Nach Reichweite:
Kurzstrecken dominieren, während Korridorflüge sich beschleunigenKurzstreckeneinsätze unter 19 km machen 55,10 % des Umsatzes im Markt für Drohnentransportdienste im Jahr 2025 aus und spiegeln städtische Testzonen und vorsichtige Regulierungsbehörden wider. Betreiber neigen dazu, Mikro-Fulfillment-Hubs innerhalb der Stadtgrenzen zu stationieren, um Flugstrecken kurz zu halten und bestehende Sichtlinienregeln einzuhalten. Fortschritte bei energiedichteren Zellen in Kombination mit automatisierten Batteriewechselstationen ermöglichen Mittelstreckenmissionen von 40 bis 65 km ohne menschliches Eingreifen. Diese Flüge erschließen Vorstadtgürtel, in denen Lieferwagenrouten einst aufgrund von Skaleneffekten als günstiger galten.
Langstreckenmissionen über 65 km, die eine CAGR von 49,15 % verzeichnen, stützen sich auf Starrflügler-Assets, die auf Ausdauer optimiert sind. Ein Beispiel: Riverside Health Systems 27-km-Machbarkeitsnachweis zur Tangier Island verkürzte die Transitzeit für medizinische Versorgungsgüter von Stunden per Boot auf Minuten per Luft. Staatliche Zuschüsse für die ländliche Konnektivität finanzieren viele solcher Korridore und beweisen die Machbarkeit, bevor private Betreiber Kapital einsetzen. Da die Segregation des Hochaltitudenluftverkehrs durch Netzwerke zur Verwaltung des unbemannten Luftverkehrs praktikabel wird, kann der Markt für Drohnentransportdienste innerstädtische Strecken erschließen, die einst kleinen Flugzeugen vorbehalten waren.
Geografische Analyse
Markt für Drohnenlogistik und -transport in Nordamerika
Nordamerika bleibt mit einem Anteil von 37,85 % im Jahr 2025 der umsatzstärkste Markt, gestützt durch ausgereifte Vertriebsnetzwerke und eine FAA, die BVLOS-Genehmigungen schrittweise kodifiziert. Die Einführung durch den Einzelhandel gibt das Tempo vor; Walmart betreibt Drohnenlieferungen aus 100 Filialen in fünf Bundesstaaten und versorgt Millionen von Haushalten in einem Umkreis von knapp zehn Kilometern. Gesundheitskorridore tragen zusätzliches Volumen bei, wobei UPS Rezepte von CVS mit zertifizierten Flight Forward-Flugzeugen ausliefert. Die Vereinigten Staaten profitieren zudem von verteidigungsgetriebenem Dual-Use-F&E, das den Technologietransfer in kommerzielle Plattformen beschleunigt. Kanadas Regelwerk vom November 2025 wird Zertifizierungen für mittelschwere Lasten von bis zu 150 kg hinzufügen und damit die Grundlage für interprovenzielle Frachtkorridore schaffen, die die Marktgröße für Drohnentransportdienstleistungen in Nordamerika weiter vergrößern.
Markt für Drohnenlogistik und -transport im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum, der mit einer CAGR von 51,90 % wächst, weist bereits die höchsten urbanen Bestelldichten auf und ist damit ein erstklassiger Kandidat für Luftalternativen. Chinas Politik zur Förderung der Niedrigflugwirtschaft stimuliert die Nachfrage, indem bis 2030 ein BIP-Beitrag im Wert von 2 Billionen CNY (278 Milliarden USD) angestrebt wird. Die kommunalen Genehmigungen in Shenzhen erlauben es Drohnen, Wolkenkratzercluster zu durchqueren – eine regulatorische Nachsicht, die anderswo ihresgleichen sucht. Japans schrittweise Lockerung von Nachtflügen und Indiens Pilotprojekte zur Impfstofflieferung in den hügeligen nordöstlichen Bundesstaaten veranschaulichen die Vielfalt der Anwendungsfälle. Hardwareproduktionscluster in Guangdong und Nagoya verkürzen die Lieferketten und ermöglichen eine schnelle Iteration, die den Markt für Drohnentransportdienstleistungen weiter beschleunigt.
Markt für Drohnenlogistik und -transport in Europa und Afrika
Europa verfolgt einen gemesseneren Ansatz und priorisiert Sicherheit und Lärmschutz. Das harmonisierte Regelwerk der EASA erleichtert grenzüberschreitende Operationen innerhalb der EU, doch lokale Kommunen verhängen nach wie vor strenge Höhenbeschränkungen, die die Flottenauslastung einschränken können. Dennoch beherbergt der Kontinent über 1,6 Millionen registrierte Betreiber, was auf eine robuste Talentpipeline hindeutet. Nachhaltigkeitsagenden fördern die Akzeptanz ebenfalls: Viele Städte erlassen Straßenstaugebühren für Unternehmen, die sich zu Zielen für Luftlieferungen verpflichten, was die Gesamtbetriebskostenmodelle zugunsten von Drohnen verschiebt. Aufstrebende Regionen wie Subsahara-Afrika nutzen das Leapfrog-Potenzial der Technologie, wie Ruandas nationales Blutliefernetzwerk von Zipline zeigt. Die Kombination aus spärlicher Straßeninfrastruktur und hoher medizinischer Dringlichkeit schafft eine verteidigungsfähige Nische und erweitert den globalen Marktfußabdruck für Drohnentransportdienstleistungen über industrialisierte Volkswirtschaften hinaus.

Regulatorisches Umfeld
Die Regulierung entwickelt sich von ausnahmeorientierten Genehmigungen hin zu leistungsbasierten Zulassungen, die eine Skalierung von BVLOS-Logistik ermöglichen können. In den Vereinigten Staaten hat die FAA einen BVLOS-Regelsetzungspfad über den vorgeschlagenen Part 108-Rahmen vorangetrieben, der die Compliance von Ausnahmen pro Einsatz hin zu einer Aufsicht auf Betreiberebene verlagert. Dies steht im Einklang mit dem Berichtskontext zu unternehmensweiten Aufsichtsmodellen, die den Bedarf an einem Beobachter pro Fluggerät reduzieren, und unterstützt Mehr-Drohnen-Betrieb, wenn dies mit Detect-and-Avoid- und Sicherheitsmanagementanforderungen kombiniert wird.
In Europa hat die EASA im Juni 2026 ihre Easy Access Rules for Unmanned Aircraft Systems aktualisiert und dabei SORA 2.5 sowie aktualisierte Leitlinien zur Umsetzung von U-Space integriert. Dies stärkt risikobasierte Genehmigungen in den Mitgliedstaaten. Auf internationaler Ebene hat die ICAO 2024 die Standards von Anhang 6, Teil IV (Remotely Piloted Aircraft Systems) verabschiedet, die gemeinsame Erwartungen an Betreiberzeugnisse, Lufttüchtigkeit und Lizenzierung festlegen. Dies reduziert Reibungsverluste für grenzüberschreitende Drohnenlogistikprogramme, da nationale Regulierungsbehörden sich an diesen Grundlagen ausrichten.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Drohnenlogistik und -transportbranche reicht von (1) Zellen- und Subsystemlieferanten (Strukturen, Antrieb, Avionik, Nutzlastmodule, Batterien) über (2) Softwareebenen für Autonomie, Flottenmanagement und Schnittstellen für unbemanntes Verkehrsmanagement bis hin zu (3) ermöglichender Infrastruktur wie Start- und Bergungsstandorten, automatisierten Docking-Stationen, Lade- oder Tauschsystemen und Kommunikationsverbindungen. Die Dienstleistungen werden letztlich von Betreibern an Einzelhändler, Logistikdienstleister und Kunden im Gesundheitswesen erbracht. Mit der Ausweitung von Drone-as-a-Service-Modellen bündeln Betreiber zunehmend Fluggerät, Software, Compliance und Bodenabfertigung zu vertraglich vereinbarten Servicelevels, was Kaufentscheidungen von reiner Hardware hin zu Verfügbarkeit, Abdeckungsdichte und Integration in Fulfillment-Workflows verlagert.
Aktuelle Partnerschaften zeigen, wohin sich die Wertschöpfung verlagert. Aeronext und SoftBank gingen im Juli 2025 eine Partnerschaft ein, um eine Drohnenlogistikplattform zu entwickeln, die an intelligente Logistikinfrastruktur gekoppelt ist, während Volatus Aerospace und DroneUp im Januar 2025 eine Kooperationsvereinbarung ankündigten, um Betriebsgenehmigungen und Liefertechnologie in ganz Nordamerika zu vereinheitlichen. Auch die Validierung im Middle-Mile-Bereich zieht Akteure der Luftfracht an: Etihad Cargo und Emirates SkyCargo gingen im November 2025 eine Partnerschaft mit LODD Autonomous ein, um hybride VTOL-Frachtkonzepte zu testen oder zu demonstrieren. Engpässe bleiben vor allem bei der Verfügbarkeit zertifizierter Bodeninfrastruktur, der länderübergreifenden regulatorischen Compliance für die Korridorerweiterung sowie beim Zugang zu Batteriematerialien und Hochenergiezellen bestehen, die die Wirtschaftlichkeit von Nutzlast und Reichweite bestimmen.
Wettbewerbslandschaft
Die Wettbewerbsintensität im Markt für Drohnentransportdienste ist moderat, wobei klassische Paketriesen und risikokapitalfinanzierte Disruptoren um regulatorischen Einfluss und Kundenbewusstsein kämpfen. United Parcel Service und FedEx nutzen bestehende Fulfillment-Center und Abrechnungsbeziehungen, um Drohnenkorridore nahtlos in Omnichannel-Angebote zu integrieren. Der Flight Forward-Arm von UPS sicherte sich frühzeitig die Teil-135-Zertifizierung und ermöglicht Umsatzflüge, die ihn in Bezug auf die Compliance-Bereitschaft vielen Neueinsteigern voraus stellen. FedEx hingegen investiert USD 2 Milliarden in Emissionsreduzierungsprojekte, einschließlich autonomer eVTOL-Frachtssysteme, die mit seinem Hub-and-Spoke-Konzept verschmelzen könnten.
Auf der Disruptorenseite differenzieren sich Zipline International Inc. und Wing Aviation LLC durch den Besitz von Hardware- und Software-Stacks. Ziplines Plattform 1 zeichnet sich durch Langstrecken-Fallschirmabwurfpräzision aus, während Plattform 2 verankerte Mikrowinden für städtische Haustüren verwendet. Wing betreibt ein Doppelantriebsdesign, das 105 km/h Reisegeschwindigkeit erreicht und gut für Lebensmittelnutzlasten positioniert ist. Obwohl Amazon Prime Air langsamer aus den Startlöchern kommt, verfügt es über unübertroffene Daten zur Kaufabsicht, was ihm einen klaren Weg bietet, die Bestandsplatzierung zu optimieren und kürzere Strecken zu fliegen. Industrielle Nischenfinder wie Volansi sind auf pharmazeutische Kühlketten spezialisiert. Corvus Robotics bietet autonome Lagerdrohnen an, die Bestandsscanning direkt mit Flugplanungsmodulen verknüpfen und die Nischenstratifizierung des Sektors demonstrieren.
Drohnenlogistik und -transport Branchenführer
Zipline International Inc.
Matternet, Inc.
Drone Delivery Canada Corp.
Wing Aviation LLC (Alphabet Inc.)
United Parcel Service of America, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Drohnenlogistik und -transport Markt
- Zipline International Inc.
- Wing Aviation LLC (Alphabet Inc.)
- Amazon.com, Inc.
- United Parcel Service of America, Inc.
- Drone Delivery Canada Corp.
- Matternet Inc.
- Flytrex Inc.
- Dronamics Global Limited
- Airbus SE
- FedEx Corporation
- Skyports Drone Services
- Manna Drone Delivery
- JDLogistics, Inc.
Lesen Sie die Analyse der drohnenlogistik und -transport-Unternehmen

Marktchancen und Zukunftsaussichten
Eine zentrale Marktlücke besteht im Aufbau wiederholbarer Korridore für Gesundheits- und öffentliche Dienstleistungen, die dedizierte Infrastruktur und höhere Zuverlässigkeitsstandards unterstützen können. In den Vereinigten Staaten erhielt die Choctaw Nation ein USDOT-Fördermittel (gemeldet im Januar 2026), um ein Netzwerk automatisierter Drohnen-Hubs aufzubauen, das ländliche Kliniken über eine Fläche von 11.000 Quadratmeilen verbindet – ein Hinweis auf einen käuferfinanzierten Weg zu dauerhafter medizinischer Logistik statt kurzer Pilotprojekte. Gleichzeitig verankern große Anbieterpartnerschaften weiterhin die Nachfrage: Zipline erweitert die Gesundheitsversorgung mit der Cleveland Clinic (gemeldet im Juli 2026) und untermauert damit den Trend, dass Krankenhaussysteme Drohnenlieferungen als Teil der Versorgungslogistik für Medikamente und Laborproben betrachten.
Chancen erstrecken sich auch über die letzte Meile hinaus auf Middle-Mile-Frachtrouten, bei denen VTOL- und Hybriddesigns die Abhängigkeit von Straßenverbindungen und Start-/Landebahninfrastruktur verringern. Staatlich unterstützte Integrationsprogramme schaffen strukturierte Korridore für die Kommerzialisierung, darunter das USDOT eVTOL Integration Pilot Program (eIPP), das Elroy Air (gemeldet im März 2026) für den autonomen Luftfrachteinsatz im Zusammenhang mit der Golfküstenlogistik ausgewählt hat. Außerhalb der Vereinigten Staaten unterstützen nationale und kommunale Initiativen die Netzdichte, darunter die Auswahl der Korea Airports Corporation für ein K-Drone-Delivery-Kommerzialisierungsprojekt (gemeldet im März 2026), das die Implementierung eines proprietären UTM-Systems umfasst, sowie medizinische Drohnenversuche von ANA Holdings in Okinawa (gemeldet im März 2026). Zusammengenommen halten diese Beispiele korridorbasierte Betriebsformen als Brücke von Demonstrationen zu routinierten Dienstleistungen aufrecht.
Recent Industry Developments in Drohnenlogistik und -transport Markt
- Juli 2026: Zipline erweiterte seine US-Geschäftstätigkeit durch die Einführung von Gesundheits-Drohnenlieferungen mit der Cleveland Clinic in Beachwood, Ohio, sowie durch die Einführung von Einzelhandels-Lieferdiensten in Austin, Texas. Die Expansion fügt neue, hochsichtbare Betriebsumgebungen hinzu und stärkt die Routendichte und den Partnerfußabdruck des Unternehmens über mehrere Anwendungsfälle hinweg.
- April 2026: Matternet gab eine strategische Partnerschaft mit SoftBank Robotics America bekannt, um Drohnenlieferinfrastruktur zu kommerzialisieren und einzusetzen, wobei SoftBank für Fertigung, Installation und Wartung zuständig ist. Durch die Kombination zertifizierter Flugbetriebe mit skalierten Bereitstellungsfähigkeiten für Bodensysteme zielt die Partnerschaft auf eine schnellere Replikation von Lieferstationen über Standorte und Kunden hinweg ab.
- Juni 2025: Wing Aviation und Walmart kündigten Pläne an, Drohnenlieferdienste auf 100 Filialen in fünf Metropolregionen der Vereinigten Staaten auszuweiten. Die Expansion vertieft die in den Einzelhandel integrierte Kapazität für die letzte Meile und verbessert die Auftragsdichte, wodurch Drohnenlieferungen als Fulfillment-Option innerhalb bestehender Filialnetze normalisiert werden.


Drohnenlogistik und -transport Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als Umsatz, der durch den Einsatz von Drohnen zum Transport von Gütern im Rahmen eines Logistikflusses generiert wird, einschließlich geplanter oder bedarfsgesteuerter Lieferungen und damit verbundener Lieferdienstleistungen, bei denen Drohnen das Transportmittel sind.
Ausschlüsse aus dem Umfang: Wir schließen allgemeine Drohnenherstellungsumsätze aus, die nicht direkt mit Logistiktransportdienstleistungen verbunden sind, sowie nicht-transportbezogene Drohnenanwendungen wie reine Bildgebungseinsätze.
Segmentierungsübersicht
- Nach Servicetyp
- Drohne als Service (DaaS)
- On-Demand-Lieferung
- Planmäßige Lieferung
- Medizinische/Rettungsflottendienste
- Nach Anwendung
- Einzel- und Logistikhandel
- Lebensmittellieferung
- Medizinische Versorgung
- Nach Nutzlastgewicht
- Weniger als 5 kg
- 5 bis 25 kg
- Mehr als 25 kg
- Nach Reichweite
- Kurzstrecke
- Mittelstrecke
- Langstrecke
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Europa
- Vereinigtes Königreich
- Frankreich
- Deutschland
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Übriges Südamerika
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde eingesetzt, um zu erfassen, wie Drohnenlieferbetriebe genehmigt werden, wie schnell Flotten expandieren und wo Anwendungsfälle kommerziell werden. Wir haben öffentliche Luftfahrt- und Sicherheitsvorschriften sowie Aktualisierungen von Behörden wie der FAA, EASA und ICAO geprüft, zusammen mit staatlichen Transportstatistiken und Zoll- oder Handelsveröffentlichungen, die zur Erklärung von Logistikaktivitätstrends beitragen.
Zur Untermauerung von Annahmen haben wir auch Quellen wie Unternehmensberichte, Investorenpräsentationen, Veröffentlichungen von Flughafen- und Postbetreibern sowie renommierte Presseberichte über Routenstarts und Pilotprojekte herangezogen. Wo es hilfreich war, haben wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten, Patentdatenbanken sowie globale Verträge und Ausschreibungen genutzt, um Aktivitätsniveaus und Preisentwicklungen zu überprüfen. Die hier aufgeführten Quellen sind illustrativ, und viele weitere öffentliche Dokumente und Datensätze wurden für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung dessen, was tatsächlich per Drohne geliefert wird und wie Programme in der Praxis skalieren. Wir haben mit einer Mischung aus Drohnenlogistikbetreibern, Logistikabnehmern, Plattform- und Softwareteilnehmern sowie Regulierungs- und Ökosystemexperten in den wichtigsten Regionen gesprochen. Diese Gespräche klärten den Adoptionszeitplan, Servicepreisbereiche sowie typische Nutzlast- und Reichweitennutzung auf realen Routen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 37 % | Führungskräfte (CXOs): 17 % | APAC: 43 % |
| Mittlere Ebene: 43 % | Funktions-/Bereichsleiter: 39 % | EMEA: 32 % |
| Kleinere Akteure: 20 % | Manager: 44 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Unsere Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem die adressierbare Liefernachfrage anhand von Logistikaktivitätssignalen rekonstruiert und dann nach Drohneneignung und Durchdringung nach Routentyp, Nutzlastgrenzen und genehmigten Betriebsregeln gefiltert wird. Die Gesamtwerte werden anschließend durch selektive Bottom-up-Näherungen bestätigt, wie z. B. stichprobenartige durchschnittliche Verkaufspreise (ASP) pro Lieferung oder Route, kombiniert mit beobachteten Volumina und einer Zusammenfassung der sichtbaren Servicekapazität in wichtigen Korridoren.
Zu den im Modell erfassten Eingaben gehören der regulatorische Status nach Land für Betriebe jenseits der Sichtlinie (BVLOS) und über Personen hinweg, aktive Lieferkorridore und Servicestarts, durchschnittliche Nutzlastbänder in kommerziellen Einsätzen, typische Routendistanzprofile sowie das Adoptionsniveau nach Endanwendungsfällen wie Einzelhandelspaketen, Lebensmitteln und medizinischen Versorgungsläufen. Wenn Daten spärlich waren, haben wir Proxy-Indikatoren wie angekündigte Servicegebiete und operative Kadenz verwendet und diese dann mit Interview-Feedback angepasst, um eine Überschätzung des Frühphasenniveaus zu vermeiden.
Für die Prognose haben wir eine Szenarioanalyse durchgeführt und uns auf einen Basisfall geeinigt, der durch Experteneingaben abgestimmt wurde. Da politische Änderungen und die Bereitschaft der Infrastruktur das Timing verschieben können, wurden die Basisfall-Adoptionskurven durch erwartete Genehmigungen, Verbesserungen der Kosten pro Lieferung und Flottenauslastungsmuster geprägt. Sensitivitätsprüfungen wurden auf Preisentwicklung und Auslastung angewendet, um die Ergebnisse realistisch zu halten.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale wie gemeldeter Routenerweiterungen, Programmaussetzungen und regulatorischer Genehmigungen, die machbare Betriebe verändern, überprüft, und Abweichungen werden vor der endgültigen Freigabe untersucht. Wenn eine Region einen ungewöhnlich hohen Sprung zeigt, überprüfen wir die Annahmen zu Durchdringung, Preisgestaltung und Auslastung und leiten Folgegespräche mit relevanten Experten ein, um zu bestätigen, was sich geändert hat.
Jeder Bericht wird in mehreren Schritten von Analysten geprüft, mit einem abschließenden Durchgang, der wichtige Eingaben erneut überprüft und Werte einheitlich in USD umrechnet, unter Verwendung des definierten Zeitrahmens. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. größere Regelnderungen, groß angelegte Netzwerkstarts oder plötzliche Unterbrechungen des kommerziellen Betriebs.
Vergleich der Marktgröße für Drohnenlogistik und -transport von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Drohnenlogistik und -transport variieren häufig, da der zugrunde liegende Umfang nicht einheitlich ist und da der Adoptionszeitplan in verschiedenen Prognosen unterschiedlich behandelt wird. Unterschiede entstehen auch dadurch, wie Serviceumsätze gezählt werden, wie die Preisentwicklung angenommen wird und wie schnell Regulierungen eine skalierte Betriebsweise ermöglichen sollen.
Einige externe Schätzungen kombinieren Passagierdrohnenmobilität oder breitere Drohnenplattformumsätze in denselben Gesamtwert. Im Mordor Intelligence-Modell werden nur Logistik- und Transportdienstleistungen, die von Drohnen erbracht werden, gezählt, und die Gesamtwerte werden auf Nutzlast-Reichweiten-Eignung und genehmigte Betriebsbedingungen zurückgeführt, die nach Land validiert werden können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,97 Milliarden USD (2026) | |
| Branchenpublisher A | 1,90 Milliarden USD (2025) | Verwendet einen breiteren Plattformumfang, der Passagier- und Luftrettungsdrohnenkategorien einschliet, was den Gesamtwert im Vergleich zu einer reinen Logistikdienstleistungs-Umsatzbetrachtung aufblähen kann und zudem das Basisjahr auf 2025 verschiebt. |
| Branchenpublisher B | 3,65 Milliarden USD (2025) | Vermischt mehrere Drohnentypen und Endanwendungsbereiche in einer einzigen Zahl und kann eine schnellere frühe Kommerzialisierung in allen Regionen annehmen, was den kurzfristigen Wert erhöht, wenn Auslastung und Preisgestaltung nicht durch Betriebsgenehmigungen eingeschränkt werden. |
Insgesamt erklärt sich die Streuung hauptsächlich dadurch, was im Marktgesamtwert enthalten ist und wie schnell groß angelegte Betriebe angenommen werden zu realisieren. Indem die Eingaben auf Serviceaktivität, regulatorische Bereitschaft sowie praktische Nutzlast- und Reichweitennutzung zurückführbar bleiben, ist die Schätzung leichter zu replizieren und anzupassen, wenn sich die Bedingungen ändern.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die aktuelle Bewertung des Marktes für Drohnenlogistik und -transport?
Die Marktgröße für Drohnenlogistik und -transport beträgt im Jahr 2026 USD 0,97 Milliarden und wird voraussichtlich bis 2031 bei einer CAGR von 47,55 % USD 6,78 Milliarden erreichen.
Wie schnell wächst die Nachfrage nach Drohnenlieferungen im asiatisch-pazifischen Raum?
Der asiatisch-pazifische Raum wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 51,90 % expandieren und damit alle anderen Regionen übertreffen.
Welches Servicemodell dominiert heute den Markt für Drohnenlogistik und -transport?
Drohne als Service hält mit 42,15 % den größten Anteil im Jahr 2025, dank seiner kapitalleichten Attraktivität für Einzelhändler und Kliniken.
Was ist der wichtigste regulatorische Durchbruch, der Skalierung ermöglicht?
Der Wandel zu Rahmenbedingungen der unternehmerischen Aufsicht wie FAA Teil 108 und EASA-Standardszenarien macht Multi-Drohnen-Flotten für den Betrieb jenseits der Sichtlinie kommerziell rentabel.
Warum gewinnen medizinische Lieferungen so schnell an Bedeutung?
Pauschalgenehmigungen für lebenskritischen Transport und nachgewiesene Reduzierungen von Fehlbestandsraten und Verderb treiben medizinische Missionen bis 2031 auf eine CAGR von 51,35 %.
Welche Nutzlastklasse wächst am schnellsten?
Die Klasse von 5 bis 25 kg steigt mit einer CAGR von 48,60 %, angetrieben durch Kipprotor- und hybride Starrflügler-Innovationen, die kommerzielle Anwendungsfälle erweitern.
Seite zuletzt aktualisiert am:



