
Blockchain im Energiemarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 3.46 Milliarden US-Dollar |
| Marktgröße (2031) | 9.92 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 23.48 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
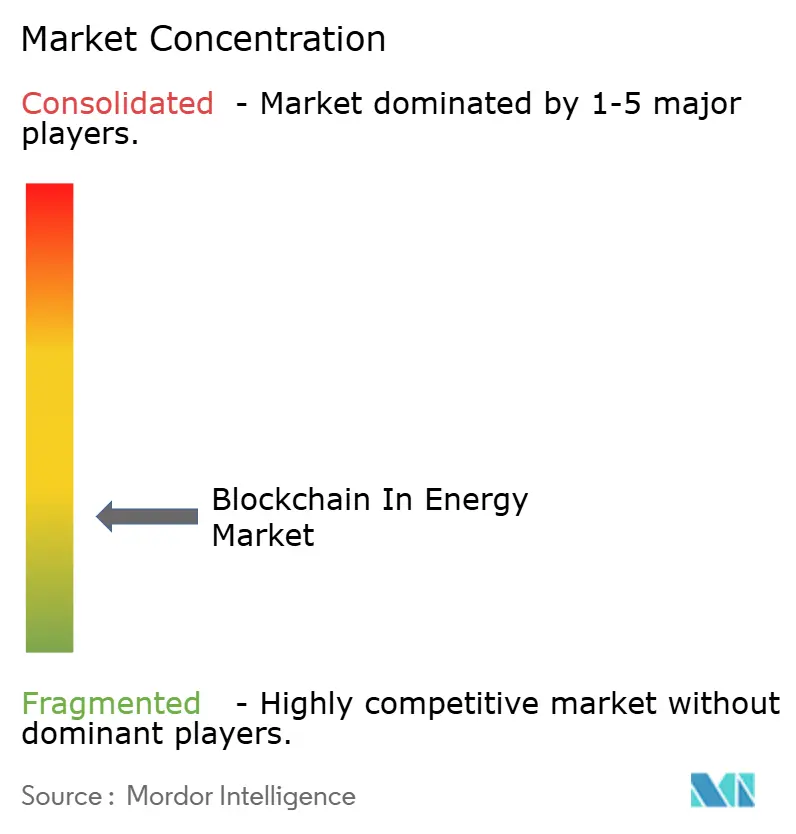
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Blockchain im Energiemarkt Analyse von Mordor Intelligence
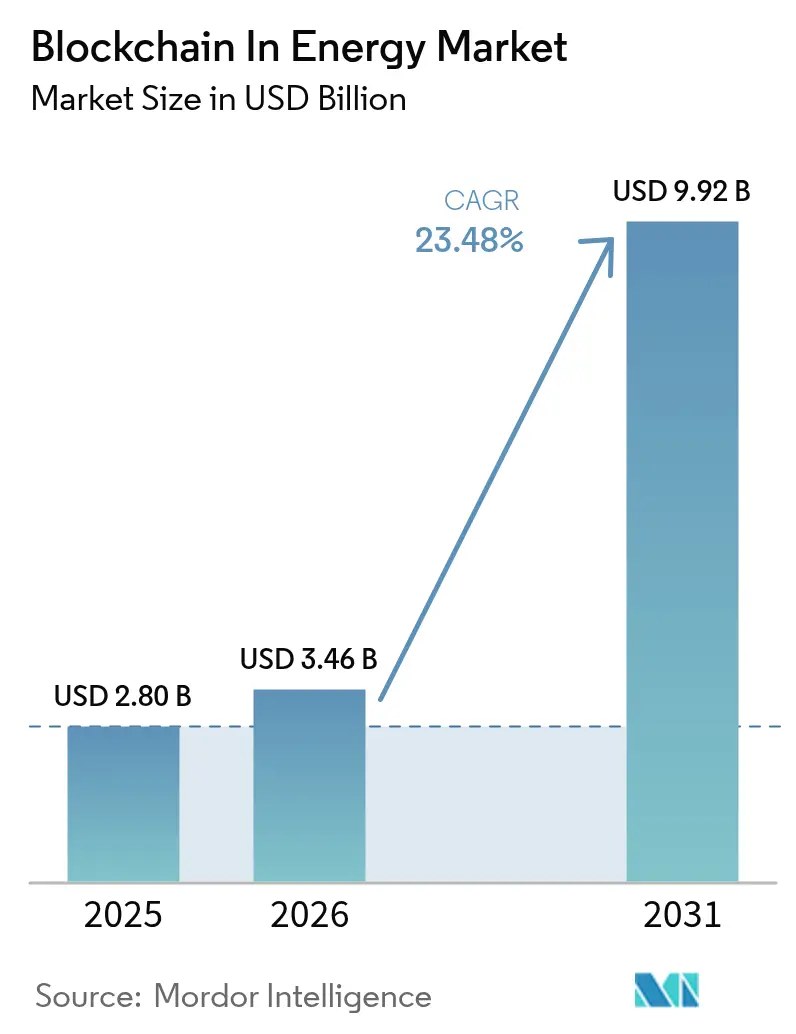
Die Marktgröße des Blockchain im Energiemarkts wird im Jahr 2026 auf USD 3,46 Milliarden geschätzt, ausgehend vom Wert 2025 von USD 2,80 Milliarden, mit Prognosen für 2031 von USD 9,92 Milliarden, wachsend mit einer CAGR von 23,48 % über 2026–2031.
Die rasche Expansion wird durch Europas starke regulatorische Rahmenbedingungen, den Risikokapitalimpuls im asiatisch-pazifischen Raum und die steigende Unternehmensnachfrage nach rund um die Uhr verfügbaren kohlenstofffreien Energiezertifikaten unterstützt. Von Versorgungsunternehmen unterstützte Pilotprojekte entwickeln sich zu kommerziellen Plattformen, die den Peer-to-Peer (P2P)-Handel automatisieren, die Flexibilität verteilter Energieressourcen (DER) monetarisieren und variable Tarife integrieren, die die Echtzeit-Netzbedingungen widerspiegeln. Das Aufkommen energieeffizienter Proof-of-Stake-Protokolle, exemplarisch verdeutlicht durch Solanas 69-prozentige Reduzierung des Energieverbrauchs, senkt die Transaktionskosten und beseitigt eine wesentliche Skalierungsbarriere. Risikokapitalfinanzierungen in tokenbasierte DER-Rollouts bestätigen das Vertrauen der Investoren, während Smart Contracts es Elektrofahrzeug (EV)-Flotten und stationären Batterien ermöglichen, Einnahmen aus Netzdienstleistungen zu erzielen. Zusammen positionieren diese Dynamiken den Blockchain-Markt im Energiesektor für ein anhaltendes zweistelliges Wachstum bis 2030.
Wichtigste Erkenntnisse des Berichts
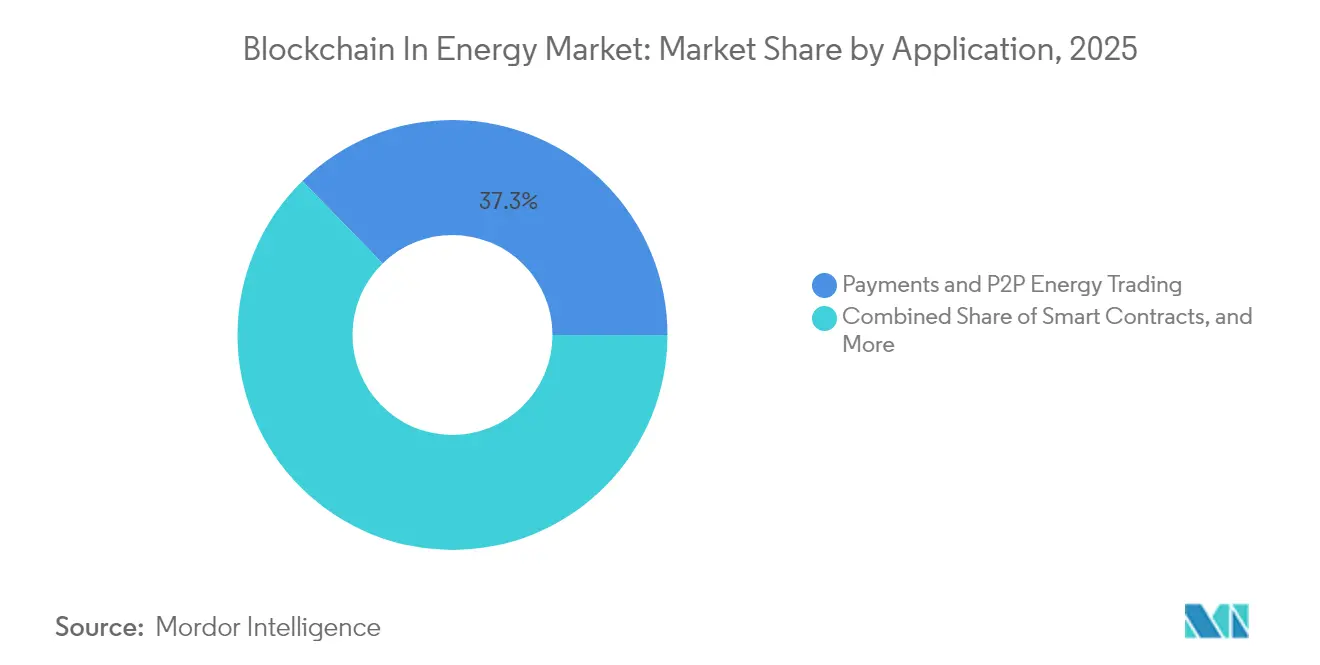
- Nach Anwendung führten Zahlungen und P2P-Energiehandel mit einem Anteil von 37,30 % am Blockchain-Markt im Energiesektor im Jahr 2025; Smart Contracts für DER-Flexibilität werden voraussichtlich bis 2031 mit einer CAGR von 28,74 % wachsen
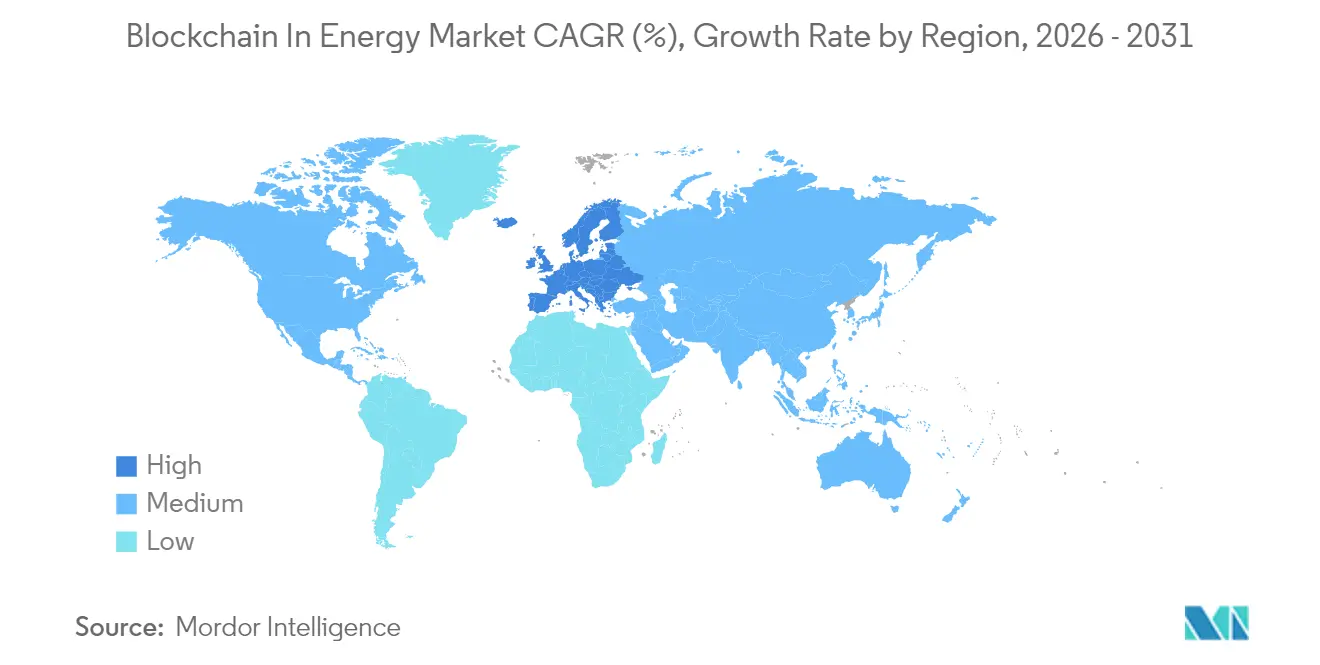
- Nach Region dominierte Europa mit einem Umsatzanteil von 31,60 % im Jahr 2025; der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 27,10 % wachsen
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Aufkommen variabler Tarife und P2P-Handel | +6.20% | Global, frühe Einführung in Europa und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Von Versorgungsunternehmen unterstützte Blockchain-Zertifikatsprogramme | +5.80% | Nordamerika und Europa, Ausweitung auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Anstieg der Risikokapitalfinanzierung in Energie-Token-Start-ups | +4.10% | Global, konzentriert in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Tokenbasierte Finanzierung für DER-Rollouts | +3.70% | Asiatisch-pazifischer Raum als Kern, Ausweitung auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Aufkommen variabler Tarife und P2P-Handel
Variable Tarife ersetzen Pauschaltarife durch Echtzeit-Preisgestaltung, die Angebots-Nachfrage-Ungleichgewichte widerspiegelt und Arbitragemöglichkeiten für Prosumenten schafft. Österreichs smartCOMMUNITY-Plattform ermöglicht es Haushalten, Stromkaufverträge individuell zu gestalten und überschüssige Solarenergie zu wettbewerbsfähigen Preisen zu handeln, was mit dem nationalen Ziel von 100 % erneuerbarer Energie bis 2030 übereinstimmt.[1]Power Ledger Pty Ltd, "Österreichischer smartCOMMUNITY-Rollout," powerledger.io Japans KEPCO-Pilotprojekt prognostizierte Einsparungen von USD 18,5 Milliarden durch die Abkehr von festen Einspeisevergütungen und zeigt, wie marktgetriebene Preisgestaltung die nationale Energiewirtschaft umgestalten kann. In ländlichen Mikronetzen eingesetzte Konsortium-Blockchains liefern überlegene Amortisationszeiten im Vergleich zur herkömmlichen Nettomessung und unterstreichen die kommerzielle Tragfähigkeit verteilter Marktplätze. Mit steigender Beteiligung vertiefen Netzwerkeffekte die Liquidität und beschleunigen die Einführung im Blockchain-Markt im Energiesektor.
Von Versorgungsunternehmen unterstützte Blockchain-Zertifikatsprogramme
Versorgungsunternehmen lancieren Blockchain-Zertifikatssysteme, um Erneuerbare-Energie-Mandate zu erfüllen und gleichzeitig ihren Markteinfluss zu behalten. Die Partnerschaft Südkoreas mit KEPCO baut einen nationalen Standard für Erneuerbare-Energie-Zertifikate (REC) auf der Blockchain auf und gewährleistet eine transparente Ausstellung und einen transparenten Handel unter regulatorischer Aufsicht. In Kanada zeigt Alectras GridExchange, wie ein von einem Versorgungsunternehmen betriebener Marktplatz DER-Eigentümern für Netzunterstützung vergütet, ohne die Kontrolle abzugeben. Das ERCOT-REC-Programm in Texas bietet einen bewährten Handelsmechanismus, den die Blockchain verbessern kann, anstatt ihn zu ersetzen, was signalisiert, dass die skalierbarsten Implementierungen mit bestehenden Betreibern zusammenarbeiten werden, anstatt sie zu verdrängen.
Anstieg der Risikokapitalfinanzierung in Energie-Token-Start-ups
Institutionelle Investoren unterstützen Plattformen, die Energieanlagen tokenisieren und Blockchain mit KI für prädiktive Einsatzplanung kombinieren. Renewabls mehrere Millionen umfassende Seed-Runde, angeführt von Helen Ventures, finanziert ein Ledger, das stündliche Emissionen verfolgt und Käufe sauberer Energie empfiehlt, die die Scope-2- und Scope-3-Emissionen von Unternehmen um bis zu 20 % senken könnten. Japans gesetzliche Änderung, die es Risikokapitalfonds erlaubt, Krypto-Assets zu halten, erschließt inländisches Kapital für Web3-Energieunternehmen und beschleunigt den Innovationszyklus im asiatisch-pazifischen Raum. Der Kapitalzufluss positioniert tokenisierte Energie als neue globale Rohstoffklasse und unterstützt Liquidität und Wachstum im Blockchain-Markt im Energiesektor.
Tokenbasierte Finanzierung für DER-Rollouts
Tokenisierte Wertpapiere ermöglichen Bruchteilsinvestitionen in Solaranlagen und Batteriespeicher und senken die Einstiegshürden für Privatanleger in Regionen, in denen die traditionelle Projektfinanzierung eingeschränkt ist. Gemeinschaftsprojekte nutzen Blockchain, um den Anteil jedes Investors zu erfassen und Dividendenzahlungen zu automatisieren, was die Kapitalbildung für erneuerbare Energien fördert. Deutschlands 1,9-GWh-Markt für Heimspeicher profitiert von Netzentgeltbefreiungen, was Token-Modelle für Speicherprojekte besonders attraktiv macht. Die bevorstehende EU-Batterieverordnung, die ab 2027 blockchain-gestützte Batteriepässe vorschreibt, steigert die Attraktivität von rückverfolgbarkeitsfähigen Finanzierungsstrukturen weiter.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Skalierbarkeits- und Transaktionskostenbeschränkungen | -4.80% | Global, ausgeprägt in Märkten mit hohem Volumen | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Energiedatenstandards | -3.20% | Global, je nach Region unterschiedlich | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Skalierbarkeits- und Transaktionskostenbeschränkungen
Veraltete Proof-of-Work-Ketten können die Mikrotransaktionen, die für den Echtzeit-Netzausgleich erforderlich sind, nicht verarbeiten. Forschungen zur SNARK-basierten parallelen Ausführung zeigen einen 10.000-fachen Durchsatzgewinn und deuten auf einen gangbaren Weg zur Versorgungsunternehmensskala hin.[2]Cryptology ePrint Archive, "SNARK-basierte parallele Ausführung," eprint.ia Solanas Proof-of-Stake-Netzwerk verbraucht nur 0,00412 Wh pro Transaktion, wobei der Gesamtverbrauch 2024 dem von 833 US-Haushalten entspricht, was beweist, dass energieeffizienter Konsens sowohl Emissionen als auch Gebühren senken kann. Hybride Blockchains, die für den EV-Energiehandel getestet wurden, verbinden die Sicherheit von Proof-of-Work mit der Effizienz von Proof-of-Stake und demonstrieren praktische Lösungen für den Blockchain-Markt im Energiesektor.
Fragmentierte Energiedatenstandards
Divergierende technische und rechtliche Rahmenbedingungen behindern grenzüberschreitende Energie-Token-Flüsse. Die Europäische Blockchain-Dienstleistungsinfrastruktur fördert die Interoperabilität, doch die Mitgliedstaaten implementieren weiterhin unterschiedliche Datenschemata, die die Skalierung erschweren. Chinas Grünes Zertifikatshandelssystem, das mittels Q-Learning-Algorithmen optimiert wurde, veranschaulicht nationalen Erfolg, der jedoch vom globalen Markt abgeschottet bleibt. Branchenkonsortien wie die Energy Web Foundation erarbeiten gemeinsame Protokolle, doch bis die Regulierungsbehörden konvergieren, wird die Fragmentierung das Wachstum im Blockchain-Energiemarkt dämpfen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Smart Contracts treiben die Modernisierung des Stromnetzes voranSmart Contracts für DER-Flexibilität machten im Jahr 2025 USD 0,65 Milliarden aus und werden voraussichtlich bis 2031 mit einer CAGR von 28,74 % wachsen. Dieses Teilsegment automatisiert den Einsatz von EV-Flotten und Heimspeichern, minimiert menschliche Eingriffe und unterstützt die Netzstabilität bei Spitzenlast. Zahlungen und P2P-Energiehandel hielten im Jahr 2025 den größten Anteil von 37,30 % an der Marktgröße des Blockchain-Markts im Energiesektor und bewiesen die unmittelbare kommerzielle Tragfähigkeit für automatisierte Abrechnung und Abwicklung. Governance-, Risiko- und Compliance-Lösungen gewinnen an Dynamik, da die stündliche Abstimmung erneuerbarer Energien zum Standard in der Unternehmensbeschaffung wird, was die Breite der Anwendungsfälle unterstreicht, die nun vom Blockchain-Markt im Energiesektor erfasst werden.
Die Integration von KI mit Blockchain-Smart-Contracts steigert die betriebliche Effizienz. Microsofts und Flexidaos stündliche Abstimmung der Offshore-Windleistung mit dem Rechenzentrumsverbrauch zeigt, wie unveränderliche Ledger Doppelzählungen verhindern, während fortschrittliche Algorithmen die Synchronizitätswerte maximieren. Digitale Identitätsrahmen, die auf Zero-Knowledge-Beweisen basieren, schützen die Privatsphäre der Nutzer, wenn Elektrofahrzeuge mit intelligenten Stromnetzen interagieren, und Energieeffizienz-Anreizprogramme liefern Token-Belohnungen für die Teilnahme an der Nachfragesteuerung. Zusammen erweitern diese sich entwickelnden Anwendungen das Instrumentarium des Blockchain-Markts im Energiesektor und verankern eine langfristige Wertschöpfung im gesamten Stromnetz.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Geografische Analyse
Europäischer Blockchain im Energiemarkt
Europa trug 2025 mit 31,60 % zum Umsatz bei und festigte seine Führungsposition durch kohärente politische Instrumente und erhebliche öffentliche Ausgaben. Die Hamburger Wärmewende der Europäischen Kommission in Höhe von 22,5 Millionen EUR nutzt Blockchain, um die Herkunft von Wärmequellen zu verifizieren, und unterstreicht das staatliche Engagement für transparente Energiesysteme. Regulatorische Sandboxes, wie die European Blockchain Sandbox, die Enodas ENSEMBLE-Plattform geprüft hat, senken die Compliance-Kosten für Innovatoren und beschleunigen die Kommerzialisierung. Österreichs Einführung des P2P-Handels bestätigt, dass konsequente politische Unterstützung zu einer kommerziellen Akzeptanz führt und den Markt für Blockchain im Energiesektor stärkt.
APAC Blockchain im Energiemarkt
Asien-Pazifik ist die am schnellsten wachsende Region mit einem prognostizierten CAGR von 27,10 %. Japans überarbeitete Fondsvorschriften erlauben es Kommanditgesellschaften, Kryptowährungen zu halten, wodurch inländisches Kapital in Web3-Energieprojekte gelenkt wird. Das südkoreanische Versorgungsunternehmen-Konsortium etabliert unter ministerieller Aufsicht Blockchain-basierte REC-Märkte und verleiht diesen eine Legitimität, die zusätzliche Investitionen anzieht, tokenpost.kr. Australiens Forschung zu Fahrzeug-zu-Netz-Tarifen zeigt, wie ein adaptives Tarifdesign sowohl Kundeneinsparungen als auch die Netzunterstützung maximiert und einen übertragbaren Entwurf für künftige Blockchain-Plattformen bietet.
Nordamerikanischer Blockchain im Energiemarkt
Der nordamerikanische Markt entwickelt sich durch groß angelegte Integration weiter. Der 10-Jahres-Fahrplan des US-Energieministeriums für Fahrzeug-zu-Netz-Technologie priorisiert Cybersicherheit und intelligentes Laden – die grundlegenden Schichten für die Blockchain-Interoperabilität. Kaliforniens Schnellladepiloten demonstrieren Kostensenkungen, wenn die Integration erneuerbarer Energien und Netzdienstleistungen durch verteilte Ledger optimiert werden. Kanadas Alectra GridExchange liefert einen Nachweis für von Versorgungsunternehmen betriebene Marktplätze, der bestehende Rollen bewahrt und gleichzeitig neue Transaktionsarchitekturen einbezieht.

Regulatorisches Umfeld
Die Regulierung verdichtet sich um technische Standards und Compliance-Vorgaben, die darüber entscheiden, ob Blockchain-Plattformen marktrelevante Energieprozesse wie Zählerdaten, Zertifikate und Handel unterstützen können. IEEE 2418.5-2025, im Juni 2025 vom Board genehmigt und im Dezember 2025 veröffentlicht, liefert eine Referenzarchitektur für Blockchain in Strom- und Energiesystemen und schafft damit eine gemeinsame Grundlage für Versorgungsunternehmen und Anbieter für Diskussionen zu Interoperabilität und Sicherheit. Gleichzeitig treibt die Europäische Kommission die Blockchain-Standardisierung im Rahmen ihrer Blockchain- und Web3-Strategie sowie damit verbundener Initiativen zur Digitalisierung der Energiewirtschaft weiter voran und verstärkt die Anforderungen an Daten-Governance und Energieeffizienzmerkmale digitaler Infrastruktur.
In den Vereinigten Staaten unterstützt das Department of Energy über das Grid Modernization Laboratory Consortium, einschließlich der BLOSEM-Testplattform, Validierungswege für Blockchain-gestützte cyber-physische Sicherheit. Im Februar 2026 veröffentlichte das Idaho National Laboratory eine Risikokartierung zu Normen und Vorschriften für digitale Energiesysteme, die den Compliance-Aufwand rund um Cybersicherheitsanforderungen des Netzes, Verbraucherschutz und Datenschutz hervorhebt. Über die Rechtsräume hinweg bestehen weiterhin offene Fragen, etwa zur rechtlichen Durchsetzbarkeit von Smart Contracts für die Abwicklung, zu Lizenzierung und Aufsicht für Prosumer-Marktplätze sowie zur Abstimmung zwischen Regeln des Strommarkts und Rahmenwerken für digitale Vermögenswerte, wenn Token für Zertifikate oder Finanzierungsstrukturen verwendet werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt bei Anbietern von Distributed-Ledger-Technologie und Protokollen, einschließlich Konsens-, Identitäts- und Datenschutzebenen, und führt dann über Cloud- und Integrationsstacks, die Blockchain mit Betriebstechnik und Unternehmens-IT verbinden. Normungsgremien wie IEEE und ITU-T beeinflussen zunehmend vorgelagerte Designentscheidungen: IEEE 2418.5-2025 bietet ein interoperables Rahmenwerk für Blockchain in Stromsystemen, und ITU-T F.751.14 (Juni 2024) definiert eine Referenzarchitektur für die Rückverfolgbarkeit von Informationen zum Verbrauch erneuerbarer Energien. Diese Standards fließen in Plattformanbieter und Systemintegratoren ein, die Anwendungen für Zahlungen und P2P-Handel, Register für Zertifikate erneuerbarer Energien und Smart-Contract-Automatisierung für DER-Flexibilität entwickeln.
Zu den Teilnehmern im Midstream-Bereich zählen Versorgungsunternehmen, Verteilnetzbetreiber, Aggregatoren und Energiegemeinschaftsplattformen, die Zugang zu Zählerdaten, Netzrestriktionen und Marktschnittstellen bereitstellen. Smart Meter, EV-Ladestationen, Batterien, IoT-Gateways und digitale Zwillinge liefern überprüfbare Messwerte, doch die Integration bleibt ein Engpass, da veraltete Systeme der Versorgungsunternehmen, chainübergreifende Interoperabilität und fragmentierte Datenschemata die Skalierung einschränken. Nachgelagert nutzen Unternehmen und Prosumer blockchain-basierte Zertifikate und stundengenaue Abgleichstools, um Beschaffung und Emissionsberichterstattung zu belegen, während Tokenisierungsmodelle Finanziers und Kleinanleger mit DER- und Speicherprojekten verbinden, wenn Rückverfolgbarkeit und automatisierte Auszahlungslogik für die Governance erforderlich sind.
Wettbewerbslandschaft
Die Wettbewerbsintensität bleibt hoch, da Versorgungsunternehmen, Unternehmenssoftwareanbieter und blockchain-native Start-ups um Marktanteile konkurrieren. IBM und SAP integrieren Ledger-Module in bestehende Energiemanagementsysteme und nutzen dabei etablierte Kundenstämme. Spezialisten wie Power Ledger und LO3 Energy konzentrieren sich auf P2P-Angebote, die die konventionelle Abrechnung umgehen und gleichzeitig die regulatorische Compliance gewährleisten. Versorgungsunternehmen wie KEPCO und Alectra begegnen der Disruption durch den Start eigener Plattformen und verankern so Kundenbeziehungen im wachsenden Blockchain-Markt im Energiesektor.
Zu den Chancen in unbesetzten Marktsegmenten gehört der grenzüberschreitende Energiehandel, bei dem derzeit nur wenige Plattformen unterschiedliche REC-Standards und Tarifstrukturen in Einklang bringen. KI-gestützte Blockchain-Systeme – exemplarisch verdeutlicht durch Renewabls Emissionsverfolgungsledger – versprechen proaktive Asset-Einsatzplanung und Echtzeit-Ausgleichsempfehlungen und heben ein aufstrebendes Schlachtfeld für geistiges Eigentum hervor. Solanas energieeffizientes Proof-of-Stake-Netzwerk zeigt, dass Konsens-Innovation sowohl Kosten- als auch Nachhaltigkeitsvorteile bringen kann, was darauf hindeutet, dass die Protokollauswahl die Wettbewerbsergebnisse beeinflussen wird. Die Patentaktivität tendiert zu datenschutzwahrenden Analysen, wobei Zero-Knowledge-Beweise Bedenken hinsichtlich der Datenweitergabe adressieren und potenziell den Wettbewerbsvorteil im Blockchain-Markt im Energiesektor neu definieren.
Marktführer im Blockchain-Bereich der Energiebranche
SAP SE (SAP)
Accenture PLC
IBM Corporation
LO3 Energy Inc.
Accenture
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Blockchain im Energiemarkt
- SAP SE
- Electron
- Accenture
- IBM
- LO3 Energy
- GREENEUM
- Drift Marketplace
- IOTA Foundation
- BTL Group
- Power Ledger
- ImpactPPA
Lesen Sie die Analyse der Blockchain im Energiebereich-Unternehmen

Marktchancen und Zukunftsaussichten
Die Operationalisierung von P2P-Handel über die Grenzen einzelner Versorgungsgebiete hinaus bleibt ein wichtiger Freiraum, insbesondere für die zwischenstaatliche oder grenzüberschreitende Abwicklung, bei der Kommissionen und Marktbetreiber prüfbare Datenweitergabe und klare Aufsicht verlangen. Im Februar 2026 dokumentierte das India Smart Grid Forum eine zwischenstaatliche P2P-Handelsdemonstration in der National Capital Region unter Beteiligung von PVVNL, TPDDL und BRPL, unterstützt durch vorläufige, sechsmonatige Genehmigungen der Delhi Electricity Regulatory Commission und der Uttar Pradesh Electricity Regulatory Commission. Mehrbetreiber-Konstellationen wie diese erhöhen die Nachfrage nach standardisierter Identität, Herkunftsnachweisen bei der Messung und Logik zur Streitbeilegung – all dies können Blockchain-Plattformen in wiederholbare Marktprozesse einbetten.
Eine weitere Chance liegt an der Schnittstelle zwischen compliance-tauglicher Rückverfolgbarkeit und Flexibilitätsmärkten. Plattformen müssen nicht nur die Transaktionen, sondern auch die zugrunde liegenden Attribute nachweisen, etwa Zeitpunkt, Quelle und die Vermeidung von Doppelzählungen. Siemens und die Allgäuer Überlandwerk starteten im Dezember 2024 das Pebbles-Pilotprojekt in Wildpoldsried, Deutschland, bei dem Blockchain als prüfbares Register für den lokalen Stromhandel und die Stabilität des Verteilnetzes eingesetzt wird, wodurch Ledger als Systemkomponenten im lokalen Marktdesign gestärkt werden. Auf der Compliance-Seite schloss Energy Web im Juli 2026 das EU-LIFE-Projekt „Clean Energy Transition InEExS“ ab, das paketierte, überprüfbare Servicemodelle im Einklang mit Programmen zur Energieeffizienzverpflichtung wie Artikel 7 der EED demonstriert und einen Weg für blockchain-gestützte Messung, Berichterstattung und Verifizierung neben Zertifikatsregistern schafft, die durch neue IEEE- und ITU-T-Spezifikationen geregelt werden.
Recent Industry Developments in Blockchain im Energiemarkt
- Juni 2026: Accenture ging eine Partnerschaft mit TEPCO Solution Advance ein, um KI- und digitale Fähigkeiten in das Betriebsmodell von TEPCO zu integrieren, und positionierte damit ein auf Versorgungsunternehmen ausgerichtetes Transformationsprogramm, das auf vertrauenswürdigen Datenaustausch und prüfbare Arbeitsabläufe in Flexibilitäts- und Zertifikatsprogrammen ausgeweitet werden kann. Die Initiative signalisiert eine fortschreitende Konvergenz von Unternehmensplattformen (Cloud, Daten, KI) mit ledgerbasierter Absicherung, wo Versorgungsunternehmen überprüfbare Abwicklung und Berichterstattung benötigen.
- April 2026: Accenture trat dem Hedera Council bei und erweiterte damit seine Rolle bei der Steuerung eines unternehmensorientierten öffentlichen Distributed Ledgers sowie bei der Gestaltung der Umsetzung regulierter Anwendungsfälle. Die Council-Mitgliedschaft stärkt Tooling- und Governance-Optionen für Tokenisierung und compliance-taugliche Arbeitsabläufe, die Marktteilnehmer im Energiesektor für Zertifikate, CO2-Bilanzierung und Automatisierung der Abwicklung nutzen.
- März 2026: SAP führte SAP Distributed Energy Resources auf der SAP Business Technology Platform ein, um ein Daten-Rückgrat für Flexibilitätsmärkte bereitzustellen, einschließlich Energy Sharing und virtueller Kraftwerke. Dieser Produktschritt bringt blockchain-nahe Anforderungen an Vertrauen und Prüfbarkeit in gängige Software-Stacks für Versorgungsunternehmen und Unternehmen, indem er interoperable Datenorchestrierung für dezentrale Anlagen betont.


Blockchain im Energiemarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus dem Einsatz von Blockchain-Technologie innerhalb von Arbeitsabläufen im Energiesektor. Die Blockchain-Ebene unterstützt Transaktionen, Aufzeichnungen, Automatisierung, Identität und Compliance-Aktivitäten entlang der Energiewertschöpfungsketten.
Ausgeschlossen aus dem Umfang: generische IT-Dienstleistungen und breit angelegte Unternehmenssoftware ohne klaren blockchain-basierten Energieanwendungsfall.
Übersicht der Segmentierung
- Nach Anwendung
- Zahlungen
- Smart Contracts
- Digitale Identitäten
- Governance, Risiko und Compliance (GRC)
- Sonstige Anwendungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Europa
- Vereinigtes Königreich
- Deutschland
- Niederlande
- Übriges Europa
- Asiatisch-pazifischer Raum
- Japan
- Australien
- Neuseeland
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Mexiko
- Übriges Südamerika
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Israel
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche begann mit öffentlichen Basisdaten, die überprüft und aktualisiert werden können, etwa Reihen zu Energieangebot und -nachfrage der International Energy Agency und der US Energy Information Administration. Wir prüften außerdem Statistiken zu Strom und erneuerbaren Energien der International Renewable Energy Agency sowie Normungs- und politische Signale von Organisationen wie der International Organization for Standardization und der Europäischen Kommission.
Um die Technologieadoption mit den Bedürfnissen des Energiesektors zu verknüpfen, prüften wir begutachtete Fachartikel und Konferenzveröffentlichungen zum Einsatz von Blockchain in Strommärkten, Rückverfolgbarkeit und Abwicklung. Anschließend glichen wir dies mit Verbandswebsites und seriöser Presseberichterstattung über Pilotprojekte ab. Unternehmensmeldungen, Geschäftsberichte und Investorenpräsentationen wurden herangezogen, um zu bestätigen, welche Energieanwendungsfälle kommerzialisiert werden und wie Angebote gepackt sind. Zusätzlich wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten- und Finanzdaten-Feeds, Patentdatenbanken sowie globale Vertrags- und Ausschreibungsdaten selektiv genutzt, um Timing, Produktfokus und Dealaktivität gegenzuprüfen. Diese Schreibtischquellen sind beispielhaft, und wir verwendeten auch andere öffentliche Referenzen, um bestimmte Datenpunkte zu klären und Annahmen zu validieren.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und Umfragen mit Energieversorgern, Öl- und Gasbetreibern, Entwicklern erneuerbarer Energien, Netz- und Marktbetreibern sowie Lösungsteams, die an Blockchain-Programmen beteiligt sind, um die praktischen Treiber und Hindernisse der Adoption zu verstehen. Da der Umfang global ist, wurden die Gespräche ausgewogen über APAC, EMEA und Amerika verteilt, um regionale Unterschiede bei Regulierung, Marktstruktur und Digitalisierungsreife zu prüfen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 39% | CXOs: 21% | APAC: 37% |
| Mid-Tier: 40% | Funktions-/Bereichsleiter: 30% | EMEA: 37% |
| Kleinere Anbieter: 21% | Manager: 49% | Amerika: 26% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung begann mit einem Top-down-Ansatz, bei dem der adressierbare Nachfragepool aus Signalen zu Ausgaben für die Digitalisierung der Energiewirtschaft rekonstruiert und dann nach blockchain-relevanten Anwendungsfällen in den Bereichen Zahlungen, Smart Contracts, digitale Identitäten, Governance sowie Risiko und Compliance gefiltert wurde. Die Summen wurden anschließend durch selektive Bottom-up-Prüfungen bestätigt, darunter Stichproben von Bereitstellungspreisen, in Ausschreibungen und Ankündigungen genannte aktive Projektvolumina sowie Rückmeldungen von Anbietern und Vertriebskanälen, um Überzählungen zu vermeiden.
Die wichtigsten Eingaben stammten aus dem Tempo der digitalen Transformationsprogramme von Versorgungsunternehmen, der Anzahl und Reife von Initiativen für P2P-Energiehandel und -abwicklung, Trends bei der Digitalisierung von EV-Ladenetzen, dem Bedarf an Zertifikaten für erneuerbare Energien und Rückverfolgbarkeit sowie regulatorischen oder marktbezogenen Regeländerungen, die die Einführung genehmigter Ledger beeinflussen. Wo die Bottom-up-Sicht für bestimmte Regionen oder Anwendungsfälle dünn war, nutzte das Modell Proxy-Indikatoren, etwa Adoptionsraten benachbarter Software, und bestätigte Anpassungsfaktoren in Primärgesprächen.
Für die Prognose wurde eine Szenarioanalyse angewendet, sodass Hoch- und Niedrigfälle rund um Adoptionsgeschwindigkeit, politische Unterstützung und Projektumsetzungsraten erstellt und anschließend zu einem Basisszenario konsolidiert werden konnten. Die Wachstumsraten wurden regional mit Experteneinschätzungen abgeglichen, und die endgültige Kurve wurde an realistische Einführungszyklen in den Energiemärkten angepasst, anstatt eine sofortige Skalierung anzunehmen.
Datenvalidierung & Aktualisierungszyklus
Die Schätzungen wurden durch Gegenprüfungen zwischen Modellergebnissen und unabhängigen Signalen validiert, etwa Dealaktivität, Patentierungsrichtung und der Pipeline von Pilotprojekten, die in die Produktion überführt werden. Ausreißer wurden untersucht, und bei großer Varianz wurde Nachfassrecherche genutzt, um Definitionen, Preisannahmen und das, was tatsächlich als blockchain-bezogener Umsatz gezählt wurde, erneut zu überprüfen.
Vor der Freigabe durchliefen Modell und Annahmen mehrstufige interne Prüfungen, um Rechen- und Logikfehler zu beseitigen und sicherzustellen, dass die Erzählung mit den Daten übereinstimmt. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, etwa regulatorischen Änderungen oder wichtigen Adoptionsankündigungen. Kurz vor der Lieferung wird ein finaler Durchgang durchgeführt, damit die neuesten öffentlichen Informationen in den Zahlen berücksichtigt sind.
Vergleich der Marktschätzung von Mordor Intelligence für den globalen Blockchain-Markt im Energiesektor mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Blockchain im Energiesektor können weit auseinanderliegen, da Autoren nicht immer dieselben Umsatzarten zählen und häufig unterschiedliche Basisjahre verwenden. Unterschiede ergeben sich auch daraus, wie schnell angenommen wird, dass die Adoption von Pilotprojekten zu skalierten Bereitstellungen übergeht, was den kurzfristigen Basiswert verschiebt.
Die Vergleichstabelle zeigt eine deutliche Streuung, die hauptsächlich auf Umfangsgrenzen, Anwendungsabdeckung und den Prognosezeitraum zurückzuführen ist. Im Modell von Mordor Intelligence wird der Markt über spezifische Energieanwendungsfälle wie Zahlungen, Smart Contracts, digitale Identitäten sowie Governance und Compliance erfasst, wobei der Wert als kommerziell realisierte Umsätze nach Geografie erfasst wird, anstatt breite Blockchain-Ausgaben.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,46 Mrd. USD (2026) | |
| Branchenverlag A | 4,40 Mrd. USD (2025) | Verwendet ein früheres Basisjahr und einen längeren Zeithorizont von 2026 bis 2036, und der Umfang scheint eine breitere Reihe von Anwendungen zu bündeln (einschließlich Öl und Gas, Betrieb und Sicherheit), was benachbarte Software- und Dienstleistungsausgaben einbeziehen kann. |
| Forschungsportal B | 2,36 Mrd. USD (2024) | Geht von einer kleineren Basis für 2024 aus und strukturiert den Markt nach Komponenten und Endnutzern, was plattform- und transaktionsbezogene Umsätze unterzählen kann, wenn Pilotprojekte und Anwendungsfälle außerhalb von Versorgungsunternehmen als außerhalb des Kernmarkts betrachtet werden. |
Insgesamt legt der Vergleich nahe, dass der wichtigste Schritt darin besteht, sich darauf zu einigen, welcher Umsatz tatsächlich an blockchain-gestützte Energie-Arbeitsabläufe gebunden ist und wann er erfasst wird. Indem der Umfang an definierte Anwendungsfälle gebunden bleibt und das Tempo der Adoption anhand wiederholbarer Indikatoren geprüft wird, bleibt die Größenbestimmung leichter zu prüfen und zu aktualisieren, wenn neue Bereitstellungen von Pilotprojekten zu tatsächlichen Ausgaben übergehen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Blockchain-Markt im Energiesektor derzeit?
Der Markt wird im Jahr 2026 auf USD 3,46 Milliarden geschätzt und soll bis 2031 auf USD 9,92 Milliarden wachsen.
Welches Anwendungssegment hat den größten Marktanteil?
Zahlungen und Peer-to-Peer-Energiehandel machen 37,30 % des Umsatzes 2025 aus.
Welche Region wächst am schnellsten?
Für den asiatisch-pazifischen Raum wird zwischen 2026 und 2031 eine CAGR von 27,10 % prognostiziert.
Was ist der größte Treiber der Einführung?
Variable Tarife in Verbindung mit blockchain-gesteuertem P2P-Handel tragen mit +6,2 % der CAGR den höchsten positiven Einfluss auf das prognostizierte Wachstum bei.
Wie werden Skalierbarkeitsprobleme angegangen?
Energieeffiziente Proof-of-Stake-Netzwerke und Architekturen zur parallelen Ausführung steigern den Durchsatz und senken gleichzeitig den Energieverbrauch für Transaktionen drastisch.
Wer sind die führenden Akteure in der Wettbewerbslandschaft?
Zu den wichtigsten Teilnehmern gehören IBM, SAP, Power Ledger, LO3 Energy, KEPCO und Alectra sowie Protokollentwickler wie Solana
Seite zuletzt aktualisiert am:



