
Marktgröße und Marktanteil für thermische Energiespeicherung
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 8.04 Milliarden US-Dollar |
| Marktgröße (2031) | 11.87 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.10 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
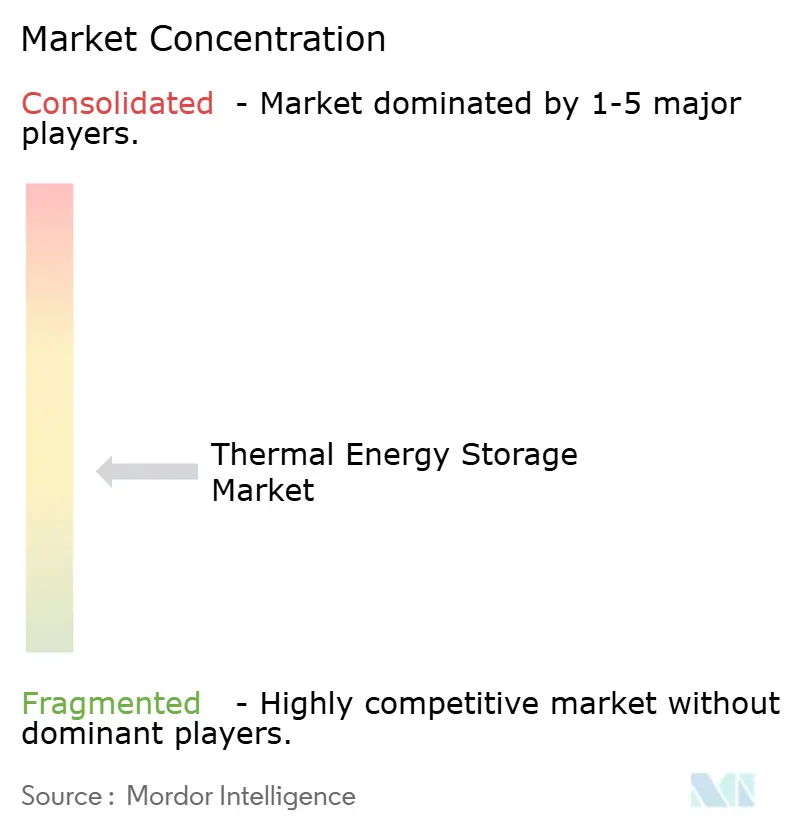
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für thermische Energiespeicherung von Mordor Intelligence
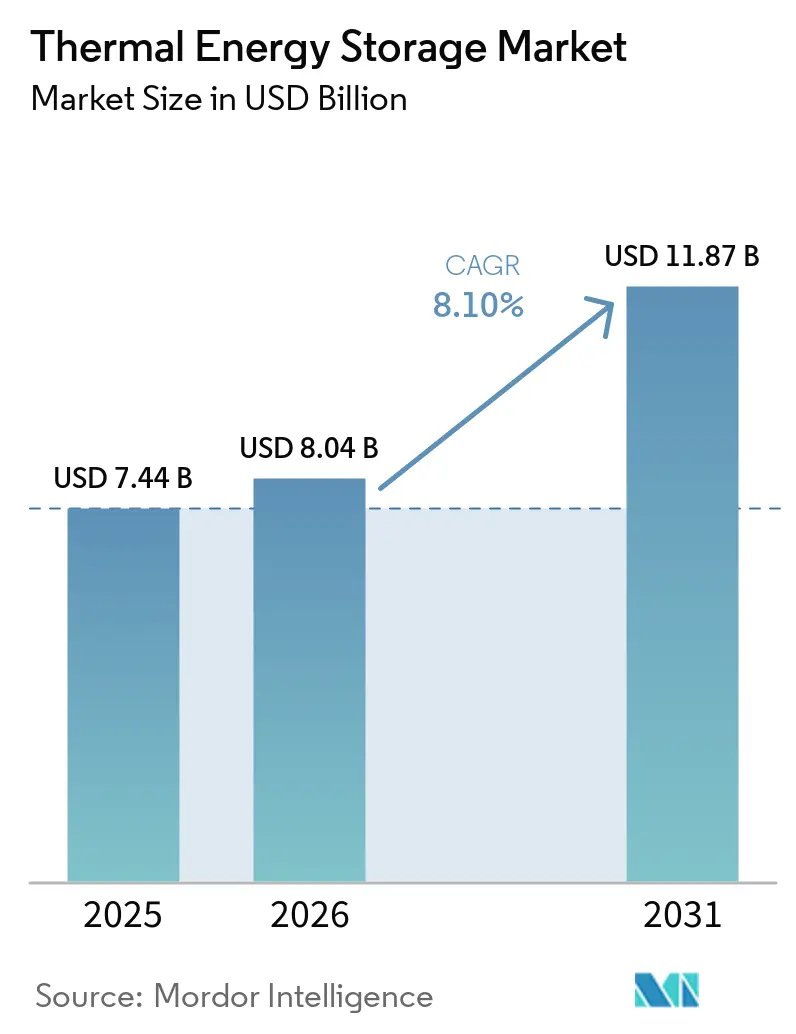
Die Marktgröße für thermische Energiespeicherung wird im Jahr 2026 auf USD 8,04 Milliarden geschätzt, ausgehend vom Wert von USD 7,44 Milliarden im Jahr 2025, mit Prognosen für 2031, die USD 11,87 Milliarden zeigen, und wächst mit einer CAGR von 8,1 % über den Zeitraum 2026–2031.
Die wachsende Nachfrage nach erneuerbaren Energiesystemen, die mehr als 8 Stunden Speicherkapazität erfordern, strengere Dekarbonisierungsvorschriften für die Industrie sowie der rasche Ausbau von Concentrated-Solar-Power-Anlagen (CSP) prägen die Wachstumskurve. Versorgungsunternehmen setzen weiterhin Flüssigsalzsysteme ein, um die Solarstromproduktion zu stabilisieren, während Gewerbe- und Industriestandorte modulare Phasenwechsel- oder sandbasierte Einheiten einsetzen, um Spitzenlastgebühren zu senken und Abwärme zu nutzen. Risikokapital fließt in Lösungen, die Lithium-Ionen-Batterien bei Kosten für Entladedauern von mehr als 8 Stunden übertreffen, insbesondere da Rohstoffengpässe die Batterielieferketten belasten. Europas Ausbau der Fernwärmenetze der vierten Generation, die CSP-Pipeline im Asien-Pazifik-Raum und die Investitionssteuererstattungen in Nordamerika schaffen eine diversifizierte Nachfragebasis, die regionale Risiken abfedert und skalengetriebene Kostensenkungen im Markt für thermische Energiespeicherung beschleunigt.
Wichtigste Erkenntnisse des Berichts
- Nach Speichermaterial führte Flüssigsalz im Jahr 2025 mit einem Marktanteil von 45,40 % am Markt für thermische Energiespeicherung, während Phasenwechselmaterialien bis 2031 voraussichtlich mit einer CAGR von 15,6 % wachsen werden.
- Nach Technologie entfielen sensible Wärmespeichersysteme im Jahr 2025 auf 73,20 % der Marktgröße für thermische Energiespeicherung, und thermochemische Lösungen entwickeln sich bis 2031 mit einer CAGR von 17,1 % weiter.
- Nach Anwendung trug die Stromerzeugung im Jahr 2025 mit einem Anteil von 41,30 % zur Marktgröße für thermische Energiespeicherung bei, während industrielle Prozesswärme bis 2031 mit einer CAGR von 14,9 % zunimmt.
- Nach Endverbraucher hielten Versorgungsunternehmen im Jahr 2025 einen Umsatzanteil von 58,20 %, doch Gewerbe- und Industriekunden wachsen bis 2031 mit einer CAGR von 14,1 %.
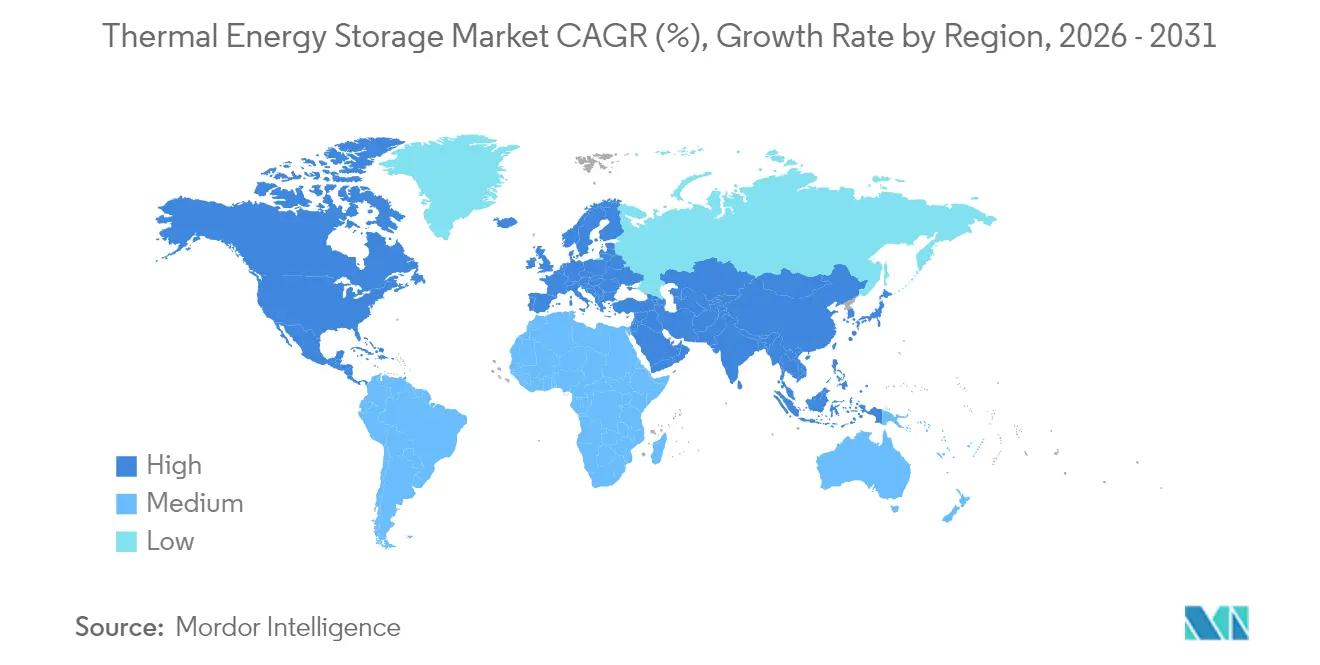
- Nach Geografie kontrollierte Europa im Jahr 2025 einen Umsatzanteil von 34,60 %; der Asien-Pazifik-Raum verzeichnet mit einer CAGR von 13,4 % zwischen 2026 und 2031 das schnellste regionale Wachstum.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberauswirkungsanalyse des Marktes für thermische Energiespeicherung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rascher Ausbau von CSP-Anlagen mit Integration von ≥8-stündiger Flüssigsalz-TES | +2.2% | Global, konzentriert in MENA, China, Indien | Mittelfristig (2–4 Jahre) |
| Obligatorische Auktionen für erneuerbare Kapazitäten mit TES-Zuschlägen | +1.8% | Europa, Kalifornien, Australien | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Fernwärme- und Fernkältenetze der vierten Generation | +1.5% | Nordeuropa, Skandinavien | Langfristig (≥ 4 Jahre) |
| Mandate zur industriellen Abwärmenutzung | +1.2% | EU, Japan, Südkorea | Mittelfristig (2–4 Jahre) |
| Superheiße Sand-„Thermobatterien” mit einem Ziel von < USD 10/kWh LCoS | +0.8% | Global, Frühadoption in den USA und Finnland | Langfristig (≥ 4 Jahre) |
| Kopplung von Langzeit-TES mit Elektrolyseuren für grünen Wasserstoff | +0.5% | Global, Frühadoption in Deutschland und Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rascher Ausbau von CSP-Anlagen mit Integration von ≥8-stündiger Flüssigsalz-TES
Obligatorische Acht-Stunden-Speichervorschriften im chinesischen 4,8-GW-CSP-Programm und der 5-GW-Pipeline Indiens haben Flüssigsalztanks zu Standardausrüstung für dispatchable Solarstrom gemacht.[1] Kreditgeber betrachten den Speicherblock inzwischen als Erlössteigerer, da er Kapazitätsmarkterträge ermöglicht und das Curtailment-Risiko reduziert. Die Erzielung von Gestehungskosten, die mit gasbefeuerten Spitzenlastkraftwerken konkurrieren, hat neue staatlich unterstützte Auktionen in der gesamten MENA-Region erschlossen. EPC-Unternehmen standardisieren Doppeltank-Designs und senken die Balance-of-Plant-Kosten seit 2024 um 12 %, was die Finanzierbarkeit großskaliger Projekte im Markt für thermische Energiespeicherung weiter stärkt. Die Pipelinetransparenz über 2027 hinaus fördert inländische Salz- und Legierungslieferketten in China und Indien und verringert das Rohstoffversorgungsrisiko.
Obligatorische Auktionen für erneuerbare Kapazitäten mit TES-Zuschlägen
Kaliforniens Clean-Power-2030-Rahmen und die EU-Gebäudeleistungsrichtlinie 2024/1275 verlangen von neuen erneuerbaren Anlagen, einschließlich Langzeitspeicherung, wobei Gebote mit TES-Ausstattung höhere Auktionspunkte erhalten.[2] Diese Regelungen beseitigen die bisherige Trennung zwischen Erzeugungs- und Speicherbeschaffung und ermöglichen eine einheitliche Projektfinanzierung, die thermische Lösungen bevorzugt, sobald die Entladefenster 6 Stunden überschreiten. In Australien gewähren Erneuerbare-Energie-Zonen Projekten mit thermischer Speicherung, die Trägheit und Spannungsunterstützung bereitstellen, Vorrang bei der Netzanbindung, was die Wartezeiten in der Netzanbindungsschlange im Durchschnitt um ein Jahr verkürzt. Die politische Verlagerung erhöht das adressierbare Kapazitätsvolumen des Marktes für thermische Energiespeicherung in Versorgungsunternehmen-Ausschreibungen, die für 2026 und danach angekündigt wurden, spürbar.
Ausbau der Fernwärme- und Fernkältenetze der vierten Generation
Nordeuropas Vorstoß in Richtung 50–70 °C-Fernwärmekreisläufe verbessert den Rundlaufwirkungsgrad von TES und erschließt saisonale Anwendungen. Dänemark strebt bis 2030 eine Fernwärmeabdeckung von 50 % an, wobei Erdbeckenwärmespeicher die winterlichen Wärmespitzenlasten um bis zu 40 % reduzieren. Finnlands saisonaler 90-GWh-Sandspeicher demonstriert eine Wirtschaftlichkeit von unter USD 10 je kWh, während Deutschland EUR 3 Milliarden (USD 3,3 Milliarden) für Netzaufrüstungen bereitstellt, die einen inländischen TES-Anteil erfordern. Diese Installationen validieren Multi-Gigawattstunden-Systeme und verankern Lieferketten sowie Genehmigungsrahmen, von denen andere europäische Regionen profitieren, die ähnliche Modernisierungen planen. Investoren klassifizieren den Markt für thermische Energiespeicherung zunehmend als Fernwärme-Asset-Klasse statt als experimentelle Technologie.
Mandate zur industriellen Abwärmenutzung
Die EU-Industrieemissionsrichtlinie verpflichtet große Fabriken bis 2027 zur Erfassung von Niedertemperaturabwärme, und Japans Top-Runner-Programm erstreckt ähnliche Verpflichtungen auf die Schwerindustrie. Thermische Speichermodule ermöglichen die zeitliche Verschiebung von Abwärme aus Chargenprozessen, passen diese an kontinuierliche Bedarfe an und erzielen Kraftstoffeinsparungen von 15–25 % mit einer Amortisationszeit von unter fünf Jahren. Zement- und Stahlwerke setzen Feuerziegelstein- oder Sandbatterien ein, die über 1.000 °C betrieben werden, vermeiden damit Batteriesicherheitsgrenzen und senken CO₂-Emissionen erheblich. Staatliche Zuschüsse, die in Deutschland und Südkorea bis zu 40 % der Investitionskosten abdecken, senken die Finanzierungshürden und verbreitern die Kundenbasis im Markt für thermische Energiespeicherung.
Hemmfaktorauswirkungsanalyse des Marktes für thermische Energiespeicherung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten für großskalige Flüssigsalztanks | -1.3% | Global, insbesondere bei Projekten im Versorgungsmaßstab | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch kostengünstige Li-Ionen- und Durchflussbatterien | -0.9% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Fehlen bankfähiger Erlösstapel für hinter dem Zähler installierte TES | -0.7% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Engpässe in der Lieferkette für hochreine Phasenwechselmaterialien | -0.6% | Global, konzentriert in Fertigungszentren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten für großskalige Flüssigsalztanks
Flüssigsalzfelder im Versorgungsmaßstab kosten USD 15–25 je kWh, was hauptsächlich auf Edelstahlbehälter und korrosionsbeständige Salzmischungen zurückzuführen ist. Die begrenzte Betriebshistorie hält Fremdkapitalgeber zur Vorsicht an und drängt Projekte zu höher bepreistem Eigenkapital, das die Mindestrenditen erhöht. Die USD 305 Millionen umfassende Kreditbürgschaft des US-Energieministeriums für eine Inbetriebnahme im Jahr 2025 signalisiert zunehmendes öffentliches Vertrauen, hat aber die Finanzierungsspreads noch nicht wesentlich komprimiert. OEMs untersuchen vorgefertigte Tankmodule und chromarme Legierungen, die die Investitionskosten bis 2027 um 20 % senken könnten, doch die kurzfristige Wirtschaftlichkeit bleibt für einige Angebote im Markt für thermische Energiespeicherung ein Gegenwind.
Wettbewerb durch kostengünstige Li-Ionen- und Durchflussbatterien
Die Preise für Lithium-Ionen-Packs fielen von 2010 bis 2024 um 85 % und sinken weiterhin um 10–15 % pro Jahr, wodurch Batterien Netz-Dienstleistungen mit einer Dauer von unter 8 Stunden dominieren.[3] Durchflussbatterien ergänzen dies durch unbegrenzte Zyklen und ziehen Frequenzregelungsverträge an, die TES selten verfolgt. Bei Entladedauern von mehr als 10 Stunden steigen die Lithium-Ionen-Kosten jedoch stark an und die Lieferkettenexposition gegenüber Nickel- und Lithiumpreisen wächst, was die Wettbewerbsfähigkeit von TES im Markt für thermische Energiespeicherung stärkt. Eine technologiespezifische Beschaffung – Batterien für schnelle Reaktion, TES für Hochtemperatur- oder Mehrtage-Speicherung – wird immer häufiger, was die direkte Substitution begrenzt, aber die TES-Durchdringung in Kurzzeitdauer-Nischen weiterhin deckelt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für thermische Energiespeicherung
Nach Speichermaterial:
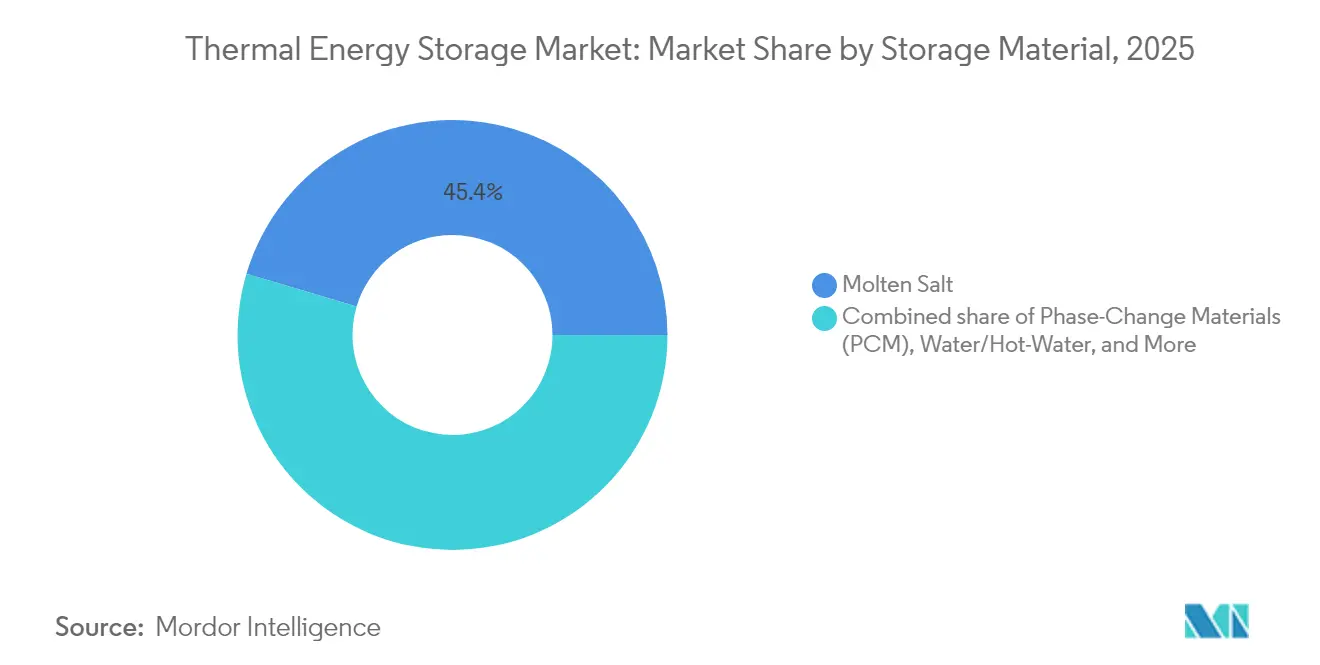
Phasenwechsel- und Feststoffmedien beschleunigen die AdoptionMarktführer bevorzugten weiterhin Flüssigsalz, das im Jahr 2025 einen Umsatzanteil von 45,40 % behielt, doch Phasenwechselmaterialien (PCM) sollen bis 2031 mit einer CAGR von 15,6 % einen überproportionalen Anteil an Neuinstallationen gewinnen. Kompakte PCMs reduzieren den Installationsplatzbedarf um bis zu 40 %, was die Standortwahl in Gewerbeeinrichtungen erleichtert und die schrittweise Durchdringung im Markt für thermische Energiespeicherung vorantreibt. Feststoffmedien wie Sand oder Beton schreiten schnell voran: Finnlands 1-MW/100-MWh-Sandbatterie demonstrierte einen Stromumwandlungswirkungsgrad von 44 % und validierte mehrtägige Speicherung bei unter USD 10 je kWh. PCMs bewältigen Kühllasten effektiv, insbesondere in eisbasierten Systemen für Gewerbegebäude. Gleichzeitig ermöglicht die Fähigkeit von Feststoffmedien, mehr als 1.000 °C aufrechtzuerhalten, die direkte industrielle Prozesswärmelieferung ohne kostspielige Wärmetauscher. Da Modullieferanten die Produktion hochskalieren, wird erwartet, dass die Stückkosten bis 2027 mit Flüssigsalz konvergieren, was die Wettbewerbsparität zwischen den Speichermaterialien im Markt für thermische Energiespeicherung stärkt.
Flüssigsalzrezepturen der zweiten Generation tolerieren nun 565 °C, sodass hybride Salz-plus-Partikel-Systeme näher an thermochemische Energiedichten heranrücken. Lieferanten bündeln Salzlieferverträge mit recycelten Nitrateinsatzstoffen und mindern damit die Preisvolatilität, die Abnehmer bisher abschreckte. Die regulatorische Präferenz für schadstoffarme Materialien, insbesondere in Europa, hält wasserbasierte PCMs für die HVAC-Spitzenlastreduzierung relevant, obwohl ihre Energiedichte hinter anderen Chemien zurückbleibt. Insgesamt wird die Kundenauswahl zunehmend anwendungsgetrieben: PCMs für Raumkühlungsspitzen, Flüssigsalz für CSP-Grundlast und Sand für Hochtemperatur-Industrieöfen, was die Auswahlmöglichkeiten im Markt für thermische Energiespeicherung erweitert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Technologie:
Thermochemische Speicherung geht über die Demonstrationsphase hinausSensible-Wärme-Technologien – Wassergruben, Flüssigsalztanks, feuerfeste Ziegel – behielten im Jahr 2025 einen Umsatzanteil von 73,20 % aufgrund bewährter Leistung und unkomplizierter Betriebs- und Wartungsprozesse. Dennoch wird für thermochemische Systeme bis 2031 eine CAGR von 17,1 % prognostiziert, die schnellste innerhalb des Marktes für thermische Energiespeicherung, da sie eine dreifach höhere volumetrische Dichte und vernachlässigbare Selbstentladung bieten. Piloteinheiten auf Basis von Salzhydratzyklen überschreiten nun 1 MWh, und Metalloxid-Redox-Schleifen nähern sich 100-Stunden-Entladetests. Im Gegensatz dazu überbrücken Latentwärme-Lösungen mit biobasierten PCMs die Komplexitätslücke, indem sie Energiedichten bieten, die doppelt so hoch sind wie bei sensibler Wärme, ohne aktive chemische Reaktoren.
Forschungen an der Technischen Universität Kaunas zeigten bodeneingebettete thermochemische Kapseln, die unter bestehenden Gebäuden nachgerüstet werden können, separate Tankinfrastruktur eliminieren und die Installationskosten senken. Die Integration von KI-basierter Steuerungssoftware optimiert das Laden bei steigender erneuerbarer Curtailment, verbessert die Erlösstapelung aus Energiearbitrage plus Wärmeabnahmeverträgen. Da thermochemische Anbieter in gezielten Temperaturbändern einen Rundlaufwirkungsgrad von ≥95 % erreichen, beginnen EPC-Unternehmen, Schlüsselfertigpreise für 5-10-MWh-Blöcke anzubieten, was die Kommerzialisierungsaussichten stärkt und den Fußabdruck der thermischen Energiespeicherungsbranche erweitert.
Nach Anwendung:
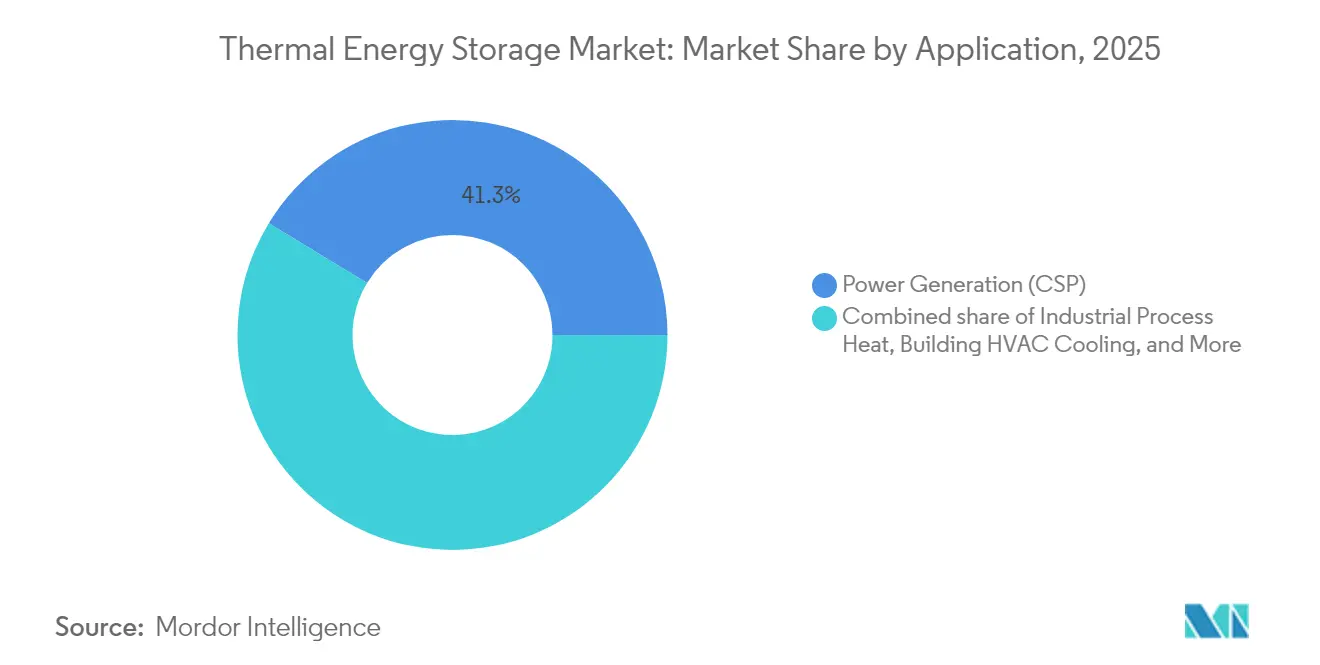
Industrielle Prozesswärme überholt das Wachstum der StromerzeugungDie Stromerzeugung behielt im Jahr 2025 einen Umsatzanteil von 41,30 %, hauptsächlich weil CSP-Projekte nach wie vor das Rückgrat von Installationen im Bereich mehrerer Hundert Megawatt bilden. Dennoch entwickelt sich industrielle Prozesswärme mit einer CAGR von 14,9 % als klare Wachstumslokomotive des Marktes für thermische Energiespeicherung. Stahl-, Zement- und Chemieanlagen setzen Feuerziegelstein-Widerstandsheizungen oder Sandbatterien ein, um den Ofenbetrieb von Strompreisen zu entkoppeln, und senken die Scope-1-Emissionen durch den Ersatz von Erdgas erheblich. Abwärmenutzungsvorschriften in der EU und Südkorea treiben Nachrüstungen an, die Niederdruckdampf oder heiße Luft direkt aus gespeicherter Wärme liefern.
Fernwärmebetreiber fügen saisonale TES-Teiche hinzu, um den Solar- und Biomasseanteil in gemischten Brennstoffnetzen zu erhöhen, während Gewerbeimmobilieneigentümer Eistanks für die Vermeidung von HVAC-Bedarfsgebühren installieren. Gebäude machen kleinere absolute Megawattstunden aus, liefern aber hochmargige Nachrüstungen, was sie für Start-ups attraktiv macht, die modulare Einheiten vermarkten. Militärische Vorausposten und abgelegene Inseln setzen containerisierte thermische Systeme in Kombination mit PV ein, um die Abhängigkeit von Diesel zu reduzieren, und verleihen dem Markt für thermische Energiespeicherung nischenhafte, aber strategische Sichtbarkeit.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucher:
Gewerbe- und Industriestandorte erweitern das Hinter-dem-Zähler-PortfolioVersorgungsunternehmen blieben mit einem Umsatzanteil von 58,20 % im Jahr 2025 die größten Käufer, da ihre CSP-Anlagen im Netzmaßstab und Fernwärmeanlagen kapitalintensiv sind. Allerdings wird für Gewerbe- und Industriekunden (C&I) eine CAGR von 14,1 % prognostiziert, was den Anteil der Versorgungsunternehmen am Markt für thermische Energiespeicherung stetig erodiert. Hohe Bedarfsgebühren in städtischen Netzen veranlassen C&I-Einrichtungen, günstige Stunden außerhalb der Spitzenlastzeiten als thermische Energie zu speichern und den Verbrauch in Spitzenlastzeiten zu verdrängen. Lebensmittelverarbeitungswerke nutzen PCM-Kältespeicher, um die Produktintegrität bei Netzausfällen zu wahren. Halbleiterfabriken integrieren Sandbatterien zur Stabilisierung der Prozesswärme, sichern die Produktausbeute und erhalten Resilienzgutschriften im Rahmen ISO-konformer Audits.
Industrieakteure bevorzugen TES, weil Systeme Hochtemperaturwärme und Notstrom liefern können, wenn sie mit Turbinen oder Festoxid-Brennstoffzellen gekoppelt werden. Finanzierungsmodelle verlagern sich von Investitionskosten zu Wärme-als-Dienstleistung-Verträgen, die Speicherung, Wärmelieferung und Leistungsgarantien bündeln und so die Adoptionshürden für mittelgroße Unternehmen senken. Infolgedessen ist die thermische Energiespeicherungsbranche für eine tiefere Durchdringung bei Hinter-dem-Zähler-Installationen gerüstet, bei denen Multi-Value-Erlösstapel eine rasche Amortisation schaffen.
Geografische Analyse
Europäischer Markt für thermische Energiespeicherung
Europa kontrollierte im Jahr 2025 34,60 % des globalen Umsatzes, indem es ausgereifte Fernwärmesysteme, strenge CO₂-Richtlinien und großzügige Wärmenetzförderungen nutzte. Deutschlands Modernisierungsfonds in Höhe von 3 Milliarden EUR (3,3 Milliarden USD) beschleunigt die Einführung von Gruben-Wärmespeichern, während Dänemarks Ziel einer 50-prozentigen Fernwärmeversorgung bis 2030 saisonale Speicher im Multi-Gigawattstunden-Bereich erfordert. Die saisonale Diskrepanz Skandinaviens zwischen reichlich vorhandener Solarenergie im Sommer und dem Wärmebedarf im Winter macht thermische Energiespeicherung unverzichtbar und veranlasst Netzbetreiber zur Beschaffung modularer Sand- oder Wassergrubensysteme. Gebäudeleistungsvorschriften stufen Langzeit-Wärmespeicher nun als kritische Infrastruktur ein, was Beschaffungsprozesse vereinheitlicht und den Markt für thermische Energiespeicherung bei kommunalen Versorgungsunternehmen ausweitet.
Asiatisch-pazifischer Markt für thermische Energiespeicherung
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 13,4 % bis 2031, gestützt durch Chinas 30-GW-Speicherziel und Indiens CSP-Vorgaben, die eine achtstündige thermische Energiespeicherung (TES) vorschreiben. Inländische Lieferketten in China senken die Tankkosten für thermische Energiespeicherung mit Salzschmelze um 18 % im Vergleich zu importierten Systemen und schärfen die Wettbewerbsfähigkeit im Markt für thermische Energiespeicherung. Australiens Zonen für erneuerbare Energien vergeben beschleunigte Netzanschlüsse an Projekte, die TES bündeln, und Pilotgenehmigungen für Feuerziegelakkumulatoren in Industrieminen liefern weitere Belege. Japan und Südkorea konzentrieren sich auf die Hochtemperatur-Abwärmenutzung in Stahl- und Petrochemiekomplexen und nutzen günstige Abschreibungsregelungen, um importiertes LNG durch gespeicherte Solar- oder Netzenergie zu ersetzen.
Nordamerikanischer Markt für thermische Energiespeicherung
Nordamerika profitiert vom Inflation Reduction Act, der eine 30-prozentige Investitionssteuergutschrift für qualifizierte thermische Speicher gewährt. Kaliforniens Clean-Power-2030-Plan schreibt thermische Energiespeicherung in neuen Solarausschreibungen für Versorgungsunternehmen vor, und New Yorks Gebäudedekarbonisierungsvorschriften fördern Hochdichtespeicher für die Nachrüstung von Raumheizungen. Die Darlehensbürgschaft des US-Energieministeriums in Höhe von 305 Millionen USD für ein Großprojekt signalisierte staatliche Unterstützung, die das Risikoempfinden der Kreditgeber mindert. Industrielle Abnehmer wie Rechenzentrumsbetreiber erproben Sandbatterien, um Server-Abwärme in Gebäudeheizung umzuwandeln, was einen nachfrageseitigen Treiber veranschaulicht, der Versorgungsbeschaffungen ergänzt und die adressierbare Basis des Marktes für thermische Energiespeicherung erweitert.
Regulatorisches Umfeld
Die Einführung von thermischen Energiespeichern (TES) ist zunehmend an die Dekarbonisierungspolitik für Wärme und Strom gebunden, durch eine Mischung aus verbindlichen Richtlinien, landesweiter Gesetzgebung und technischen Normen. In Europa legt die Richtlinie (EU) 2023/2413 (RED III) Anforderungen für erneuerbare Wärme und Systemflexibilität im Zeitraum 2026-2030 fest, was die Aufrüstung von Fernwärme- und Fernkältesystemen unterstützt, bei denen Grubenwärme- und Tankspeicher die Netzeffizienz verbessern und die Integration erneuerbarer Energien erleichtern. In den Vereinigten Staaten bleibt die Regulierung der Fernenergie fragmentiert, doch der Bundesstaat New York hat politische Arbeiten zu thermischen Energienetzen (TENs) für Versorgungsunternehmen vorangetrieben. Die Gesetzgebung von Rhode Island (Utility Thermal Energy Network and Jobs Act, in Kraft seit 2026) weist die Public Utilities Commission an, Rahmenwerke für Marktzugang und Kostenerstattung für versorgungseigene thermische Netzwerke zu schaffen, während Colorado SB26-142 ähnlich eine gesetzliche Richtung signalisiert, um rechtliche und finanzielle Nebenkosten für Projekte thermischer Netzwerke zu senken.
Auf der Compliance- und Engineering-Seite hängt die Finanzierbarkeit von Projekten zunehmend von anerkannten Design- und Leistungsspezifikationen ab. ASME TES-1-2023 bietet ein amerikanisches nationales Normenwerk für die Auslegung, den Bau und den Betrieb von TES-Systemen mit Salzschmelze, und IEC TS 62862-2-1:2021 bietet technische Spezifikationen zur Charakterisierung von TES in solarthermischen Kraftwerken, die beide die technische Absicherung und die Sorgfaltsprüfung von Kreditgebern für Anwendungen im Versorgungsmaßstab unterstützen. Gleichzeitig weisen EU-Politikpapiere im Zusammenhang mit der Modernisierung der Fernwärme darauf hin, dass einige großmaßstäbliche TES-Klassen in Teilen des Regulierungsrahmens nicht ausdrücklich anerkannt sind, was einschränken kann, wie der Speicherwert durch Flexibilitäts- und Marktmechanismen erfasst wird, selbst wenn umfassendere Dekarbonisierungsvorgaben bestehen.
Wettbewerbslandschaft
Der Markt für thermische Energiespeicherung bleibt mäßig fragmentiert, wobei Technologiespezialist-Start-ups mit diversifizierten Energiemajors konkurrieren. Rondo Energy sammelte USD 107 Millionen ein und unterzeichnete einen Gigawatt-Maßstab-Einsatzvertrag mit Saudi Aramco, was den Vorrang kommerzieller Demonstration gegenüber Laborinnovation unterstreicht. Sulzers Partnerschaft mit Hyme Energy im Jahr 2025 zeigt, dass Branchengrößen EPC-Expertise mit TES-Modulen der nächsten Generation kombinieren, um schlüsselfertige Prozesswärmeverträge anzubieten. Siemens Energy schwenkt von turbinenlastigen Portfolios auf die Sandbatterieintegration um und erwartet Erstinstallationen in europäischen Chemiewerken ab 2026.
Anbieter differenzieren sich primär über Gestehungskosten, Betriebstemperatur und Modularität. Durch den Einsatz allgegenwärtiger Rohstoffe und automatisierter Ziegelpressen zielen Feuerziegelstein- und sandbasierte Systeme auf unter USD 10 je kWh. Flüssigsalz-Incumbents verteidigen ihre Position mit bewährten Multi-100-MW-Referenzen und integrierten Solarreceivern. Thermochemische Start-ups wie Antora Energy nutzen die dreifache Energiedichte, um platzbeschränkte Industriestandorte zu gewinnen. Strategische Akquisitionen nehmen zu; so erwarb ein Öl-und-Gas-Major Anfang 2025 einen PCM-Anbieter, um geistiges Eigentum zu sichern und Clean-Energy-Assets zu diversifizieren.
Im Jahr 2025 entfielen auf die fünf größten Lieferanten etwa 35 % der installierten Kapazität; der Rest verteilt sich auf Dutzende regionaler Spezialisten. OEM-Partnerschaften mit Bauunternehmen sind zentral, da Installationskosten häufig den Komponentenkosten entsprechen oder diese übersteigen. Folglich begünstigt das Wettbewerbsfeld Unternehmen, die Technologie plus Bankfähigkeitsnachweise liefern können, was die Kreditgeber-Due-Diligence beschleunigt und die Spätphasenfinanzierung für große Projekte im Markt für thermische Energiespeicherung stärkt.
Marktführer für thermische Energiespeicherung
-
Siemens Energy AG
-
Abengoa SA
-
Aalborg CSP A/S
-
BrightSource Energy Inc.
-
CALMAC Corp.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für thermische Energiespeicherung Unternehmen in diesem Bericht
- Aalborg CSP A/S
- Abengoa SA (ENGIE CSP)
- BrightSource Energy Inc.
- Siemens Energy AG
- CALMAC Corp.
- EVAPCO Inc.
- SaltX Technology Holding AB
- Trane Technologies plc
- Rondo Energy
- Antora Energy
- Brenmiller Energy
- Hyme Energy
- Energy Nest (Aker Solutions)
- Malta Inc.
- Terrafore Technologies LLC
- Vantaa Energy Ltd.
- SR Energy
- Baltimore Aircoil Company (BAC)
- Burns & McDonnell
- Ice Energy
- Additional validated firms
Lesen Sie die Analyse der thermische Energiespeicherung-Unternehmen
Marktchancen und Zukunftsaussichten
Die Elektrifizierung von industrieller Prozesswärme und die Modernisierung von Wärmenetzen schaffen den umsetzbarsten Freiraum für thermische Energiespeicher jenseits der traditionellen, an CSP gebundenen Salzschmelze-Anwendungen. Industriestandorte mit kontinuierlichem Wärmebedarf gehen von Pilotprojekten zu Systemen im kommerziellen Maßstab über, wie die Ankündigung von Antora Energy und POET zeigt, die im Mai 2026 die Inbetriebnahme eines 5-GWh-Wärmespeichersystems an POETs Bioverarbeitungsanlage in Big Stone City, South Dakota, bekanntgaben, wobei das Projekt in weniger als 12 Monaten abgeschlossen wurde. In Europa begannen Rondo Energy und Covestro im Januar 2026 mit dem Bau eines 100-MWh-Wärmespeichersystems am Chemiestandort Brunsbüttel von Covestro, was den Trend hin zu Hinter-dem-Zähler- und Vor-Ort-Wärmelieferverträgen verstärkt, die die Dauer- und Temperaturbeschränkungen elektrochemischer Speicher vermeiden.
Ein zweiter Chancenbereich sind politisch und programmgestützte Demonstrationen, die technische und kommerzielle Risiken für neu entstehende Speichermedien und Systemarchitekturen verringern. Das US-Energieministerium und die California Energy Commission finanzieren weiterhin Pilotprojekte im Bereich partikelbasierter, druckwassergestützter und schwefelbasierter thermischer Speicheransätze und unterstützen damit die Replikation validierter Designs sowie Integrationserkenntnisse in Industrieanlagen. Im Fernwärmebereich halten die durch RED III getriebene Zunahme erneuerbarer Wärme und nationale Programme zur Netzmodernisierung (einschließlich der im Berichtskontext erwähnten deutschen Förderung zur Aufrüstung der Fernwärme) saisonale und mehrtägige TES in der kommunalen Beschaffung sichtbar, auch dort, wo die explizite Marktanerkennung einiger großmaßstäblicher TES-Typen weiterhin uneinheitlich ist. Diese Nachweispunkte und Programmstrukturen deuten auf eine praktische Nachfrage nach standardisierter modularer Installation, Tarif- und Preisgestaltung von Versorgungsunternehmen für die Ladung thermischer Speicher sowie industriellen Nachrüstungen hin, die auf das in aktueller Literatur für Europa hervorgehobene Band von 100-300 °C für mittleren Temperaturwärmebedarf ausgerichtet sind.
Jüngste Branchenentwicklungen im Markt für thermische Energiespeicherung
- Mai 2026: Antora Energy und POET gaben die Inbetriebnahme eines 5-GWh-Wärmespeichersystems an POETs Bioverarbeitungsanlage in Big Stone City, South Dakota, bekannt, wobei der Bau in weniger als 12 Monaten abgeschlossen wurde. Das Projekt kombiniert Speicherung mit einer ermöglichenden Stromtarifstruktur und liefert damit eine replizierbare Vorlage für Industriestandorte, die verlässliche, kohlenstoffarme Wärme benötigen, ohne auf langandauernde elektrochemische Speicherung angewiesen zu sein.
- Februar 2026: Brenmiller Energy berichtete über den Abschluss der elektrischen Arbeiten am Wärmespeicherprojekt von Tempo Beverages in Israel, was die vollständige Elektrifizierung ermöglicht und den Standort in Richtung Inbetriebnahmemaßnahmen bewegt. Dieser Meilenstein unterstreicht die wachsende Betonung des Marktes auf schlüsselfertige Integrationsschritte (Elektrik, Steuerungen und Nebenanlagen), die TES von der Gerätelieferung in die Bereitstellung von Betriebsanlagen für industrielle Wärmeabnehmer überführen.
- November 2025: Nostromo Energy und Olivine gaben die Teilnahme thermischer Energiespeicher an Großhandelsenergiemärkten mit dem IceBrick-System von Nostromo bekannt und positionierten es als eigenständige Ressource anstatt lediglich als Hinter-dem-Zähler-HVAC-Anlage. Die Teilnahme am Großhandelsmarkt erweitert die Monetarisierungswege für gebäudebezogene TES, indem thermische Speicherung mit Netzdienstleistungen und Einsatzsignalen verbunden wird.
Markt für thermische Energiespeicherung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie ist der Markt für thermische Energiespeicherung definiert als Umsatz, der aus Systemen generiert wird, die Wärme oder Kälte zur späteren Nutzung speichern, einschließlich sensibler, latenter und thermochemischer Speicherung, die in der Stromerzeugung sowie in Heizungs- und Kühlanwendungen eingesetzt wird.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung umfasst keine allgemeine elektrische Batteriespeicherung, eigenständige HLK-Geräte ohne Speicherfunktion oder Nebenanlagekomponenten, die nicht Teil des Speichersystemverkaufs sind.
Segmentierungsübersicht
-
Nach Speichermaterial
- Flüssigsalz
- Wasser/Warmwasser
- Eis/Kaltwasser
- Phasenwechselmaterialien (PCM)
- Feststoffmedien (Beton, Sand, Ziegel)
- Sonstige
-
Nach Technologie
- Sensible Wärmespeicherung
- Latente Wärmespeicherung
- Thermochemische Wärmespeicherung
-
Nach Anwendung
- Stromerzeugung (CSP, netzintegriert)
- Fernwärme
- Industrielle Prozesswärme
- HVAC-Kühlung für Gebäude
- Sonstige Nischen (Spitzenlastreduzierung, Militär usw.)
-
Nach Endverbraucher
- Versorgungsunternehmen
- Gewerbe und Industrie
- Privathaushalte
-
Nach Geografie
-
Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
-
Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Russland
- Übriges Europa
-
Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriger Asien-Pazifik-Raum
-
Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
-
Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Ägypten
- Übriger Naher Osten und Afrika
-
Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Wir beginnen mit öffentlich zugänglichen Informationen, die dabei helfen, die Marktgrenzen festzulegen und Referenzpunkte zur Energiespeicherbereitstellung, zum Wärmebedarf und zur Integration erneuerbarer Energien zu liefern. Zu den typischerweise ausgewerteten Quellen gehören die Internationale Energieagentur (IEA), die US-Energieinformationsbehörde (EIA), Eurostat, die Internationale Agentur für Erneuerbare Energien (IRENA) sowie die UN-Comtrade-Handelsstatistiken für relevante Geräteströme.
Parallel dazu nutzen wir allgemein verfügbare Geschäftsberichte von Unternehmen, Investorenpräsentationen, Projektankündigungen und seriöse Pressemitteilungen, um zu verfolgen, wie Anwendungen wie Fernkühlung, industrielle Wärmerückgewinnung und konzentrierte Solarenergie finanziert und realisiert werden. Ausgewählte kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie eine Import-Export-Datenbank auf Sendungsebene werden verwendet, um Projektzeitpläne, Produktpositionierung und Preisentwicklung gegenzuprüfen. Die hier aufgeführten Quellen sind illustrativ; es wurden auch viele weitere öffentliche Referenzen genutzt, um Daten zu erheben, Annahmen zu validieren und offene Punkte zu klären.
Primärinterviews und Umfragen
Erkenntnisse aus Experteninterviews und strukturierten Umfragen werden genutzt, um das Modell zu überprüfen, insbesondere dort, wo sich Projektökonomie und Adoptionsraten regionenübergreifend schnell verändern. Wir sprechen mit einer Mischung aus Projektentwicklern, EPC-seitigen Stakeholdern, Lieferanten thermischer Speichersysteme und großen Endnutzern und gleichen anschließend Unterschiede zwischen APAC, EMEA und Amerika ab, um Standortverzerrungen bei den Annahmen zu reduzieren.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 39 % | CXOs: 17 % | APAC: 45 % |
| Mittlere Ebene: 43 % | Funktions-/Bereichsleiter: 30 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 53 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Das Kernmodell wird mithilfe eines Top-down-Ansatzes erstellt, bei dem Energie- und Wärmebedarfsindikatoren, Zubau erneuerbarer Kapazitäten und politisch verknüpfte Bereitstellungssignale genutzt werden, um den adressierbaren Nachfragepool für thermische Verlagerung und Spitzenlastreduzierung zu rekonstruieren. Sobald dieser Nachfragepool gebildet ist, werden die Ergebnisse durch selektive Bottom-up-Näherungen wie Stichproben von Projektzahlen nach Anwendung, typische Speicherdauerbereiche und ASP-x-Volumen-Prüfungen aus Lieferanten- und Kanalgesprächen plausibilisiert; anschließend werden die Gesamtwerte angepasst, wenn die beiden Perspektiven nicht übereinstimmen.
Zu den in diesem Markt häufig relevanten Eingangsgrößen gehören neue CSP-Projektaktivitäten, bei denen Salzschmelzespeicher mit der Stromerzeugung kombiniert werden, Fernkühlungsausbau in Städten mit hoher Kühllast, Programme zur Dekarbonisierung industrieller Prozesswärme, gemeldete Speicherdauerbereiche nach Anwendung sowie beobachtete Preisbewegungen für Speichermedien und Systemintegration. Für die Prognose wird eine Szenarioanalyse eingesetzt, damit die Adoption unter verschiedenen politischen Unterstützungs- und Kraftstoffpreisbedingungen flexibel angepasst werden kann; die Szenariogewichtungen werden auf Basis der in Interviews gesammelten Expertenerwartungen verfeinert. Wenn die Bottom-up-Sichtbarkeit in kleineren Ländern begrenzt ist, werden Proxy-Indikatoren wie Ausbauraten und Installationsintensität verwendet; anschließend wird die implizierte Durchdringung mit Experten gegengeprüft, bevor die Ergebnisse finalisiert werden.
Datenvalidierung und Aktualisierungszyklus
Modelloutputs werden anhand unabhängiger Signale wie Projektpipelines, regionalem Ausbautempo und der implizierten Verschiebung des Mixes zwischen Stromerzeugung und Heizung und Kühlung überprüft. Taucht ein Ausreißer auf, werden die Annahmen hinter Preisen, Bereitstellungszeitplänen und regionalen Anteilen überprüft, und bei Abweichungen, die sich nicht mit öffentlichen Belegen erklären lassen, werden Folgegespräche ausgelöst.
Vor der Freigabe durchläuft die Arbeit eine mehrstufige Analystenprüfung, damit Berechnungslogik, Einheiten und Umrechnungen über Regionen und Jahre hinweg konsistent sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse den Ausblick verändern, etwa bedeutende politische Maßnahmen oder große Projektvergaben. Unmittelbar vor der Lieferung führen wir einen abschließenden Durchlauf durch, damit die Kunden die aktuellste Sichtweise erhalten, die durch dieselben wiederholbaren Schritte gestützt wird.
Vergleich der globalen Marktgrößenbestimmung für thermische Energiespeicherung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für thermische Energiespeicherung können erheblich voneinander abweichen, selbst wenn der Themenname identisch erscheint, da jeder Herausgeber die Abgrenzung des Umfangs etwas anders zieht und anschließend unterschiedliche Preis- und Adoptionsannahmen anwendet. Unterschiede entstehen auch durch das gewählte Basisjahr, den Zeitpunkt der Wechselkurse und die Häufigkeit, mit der Projektpipelines und durchschnittliche Verkaufspreise aktualisiert werden.
Einige Schätzungen beziehen breitere angrenzende Werte ein, etwa Nicht-Speicher-HLK-Geräte oder weitere Energiespeicherkategorien, was die Gesamtsumme je nach Einschluss nach oben oder unten verschieben kann. Im Mordor-Intelligence-Modell wird der Umsatz ausschließlich für thermische Speichersysteme und -lösungen erfasst, die mit sensibler, latenter und thermochemischer Speicherung in der Stromerzeugung sowie in Heizungs- und Kühlanwendungen verbunden sind; allgemeine elektrische Speicherung und Nicht-Speicher-HLK werden ausgeschlossen, damit der Nachfragepool auf thermische Verlagerungsbedarfe zurückführbar bleibt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,04 Milliarden USD (2026) | |
| Branchenherausgeber A | 7,09 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und einen anderen Prognosezeitraum und bietet in der öffentlichen Zusammenfassung nur begrenzte Klarheit darüber, wie installierte Projektpipelines und Preisaktualisierungen von Jahr zu Jahr validiert werden, was den Ausgangspunkt verschieben kann. |
| Branchenherausgeber B | 2,51 Milliarden USD (2025) | Die veröffentlichte Zahl scheint in der Praxis einen engeren erfassten Umsatzpool widerzuspiegeln, der wahrscheinlich Teile von Bereitstellungen im Versorgungsmaßstab und bestimmte Systemkonfigurationen ausschließt; die öffentliche Übersicht legt die vollständige Einschlusslogik nicht dar. |
Die Streuung in der Tabelle ergibt sich größtenteils daraus, was als Speicherumsatz gezählt wird und wie Basisjahrespreise und Projektzeitpläne behandelt werden. Indem die Größe an klare anwendungsbezogene Nachfragesignale geknüpft und diese Gesamtwerte anschließend mit lieferantenseitigen Preis- und Volumenrealitätsprüfungen abgeglichen werden, bleibt die endgültige Zahl für die Entscheidungsfindung nachvollziehbar und reproduzierbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für thermische Energiespeicherung?
Die Marktgröße für thermische Energiespeicherung erreichte im Jahr 2026 USD 8,04 Milliarden und soll bis 2031 auf USD 11,87 Milliarden wachsen.
Welches Segment wächst innerhalb des Marktes am schnellsten?
Für Phasenwechselmaterialien wird eine CAGR von 15,6 % prognostiziert, die höchste unter den Speichermaterial-Segmenten.
Warum ist industrielle Prozesswärme ein wichtiger Wachstumstreiber?
Regulatorische Vorschriften zur Abwärmenutzung und der Bedarf an Hochtemperatur-Dekarbonisierungslösungen treiben Prozesswärmeanwendungen bis 2031 auf eine CAGR von 14,9 %.
Wie schneiden Flüssigsalzsysteme im Vergleich zu Lithium-Ionen-Batterien kostenmäßig ab?
Obwohl Flüssigsalztanks höhere Anfangsinvestitionen erfordern, können ihre Kosten je gespeicherter Kilowattstunde bei Entladedauern von mehr als 8 Stunden unter die von Lithium-Ionen fallen.
Welche Region führt den Markt heute an, und welche wächst am schnellsten?
Europa führt mit einem Umsatzanteil von 34,60 %, während der Asien-Pazifik-Raum mit einer CAGR von 13,4 % am schnellsten wächst.
Welche Innovationen könnten die zukünftige Preisgestaltung disruptieren?
Sandbasierte Thermobatterien mit einem Ziel von unter USD 10 je kWh versprechen, Kostenstrukturen neu zu gestalten und Lithium-Lieferkettenrestriktionen zu beseitigen.