
Bitcoin-Technologie-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 18.28 Milliarden US-Dollar |
| Marktgröße (2031) | 31.13 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 11.24 % |
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Bitcoin-Technologie-Marktanalyse von Mordor Intelligence
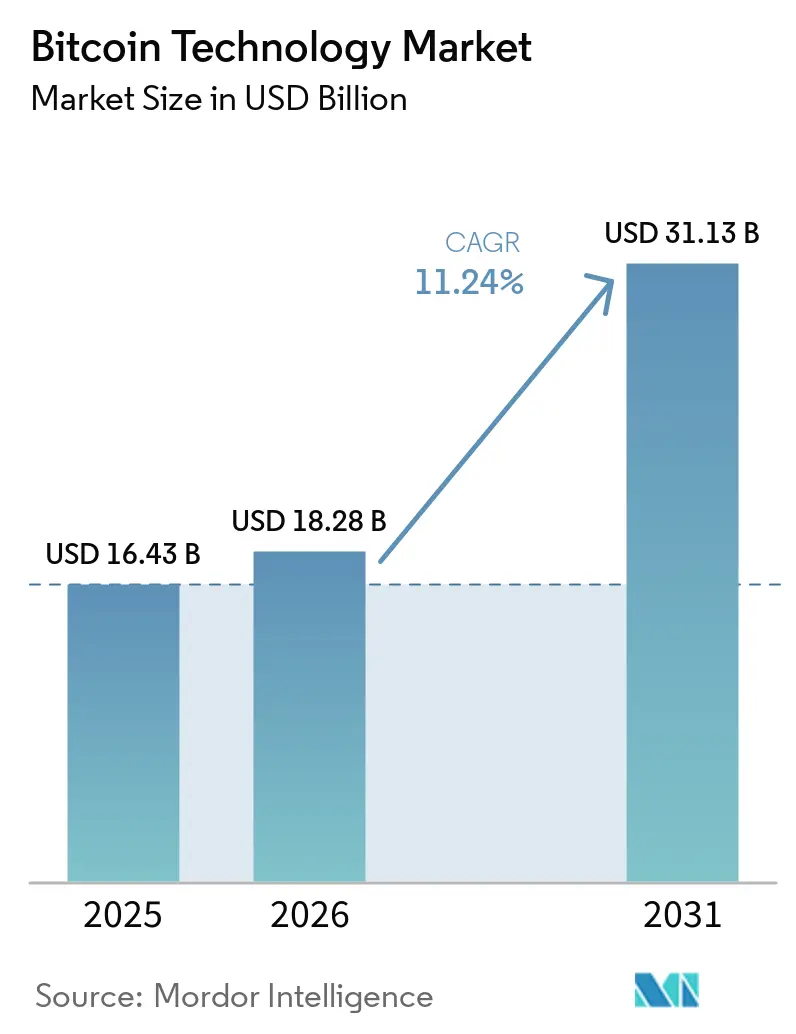
Die Größe des Bitcoin-Technologie-Markts soll von 16,43 Milliarden USD im Jahr 2025 auf 18,28 Milliarden USD im Jahr 2026 wachsen und wird bis 2031 voraussichtlich 31,13 Milliarden USD erreichen, bei einer CAGR von 11,24 % über den Zeitraum 2026–2031. Die Aufnahme in institutionelle Bilanzen, die Halbierung der Block-Subvention im April 2024 und die Genehmigung von Spot-ETFs in den Vereinigten Staaten wandeln den Bitcoin-Technologie-Markt von einem durch den Einzelhandelshandel geprägten zu einem durch Unternehmensinfrastruktur getriebenen Markt um. Die Hardware-Nachfrage stagniert, da die Lieferungen anwendungsspezifischer integrierter Schaltkreise (ASIC) nach der Halbierung mit einem Überangebot konfrontiert sind, während Dienstleistungen wie Verwahrung, Compliance und Lightning-Network-Verarbeitung als Reaktion auf neue Vorschriften für qualifizierte Verwahrstellen rasch skalieren. Die Bergbaubasis im asiatisch-pazifischen Raum verlagert sich in Richtung erneuerbarer Energiequellen, und der Nahe Osten entwickelt sich zum am schnellsten wachsenden Ziel für Treasury-Aktivitäten und Hosting. Die Wettbewerbsdynamik verlagert sich von der Anhäufung von Hash-Raten hin zur Bereitstellung von Full-Stack-Diensten und der Nutzung von Arbitragemöglichkeiten bei erneuerbaren Energien, was Chancen für Layer-2-Anbieter und Tokenisierungsplattformen eröffnet.
Wichtigste Erkenntnisse des Berichts
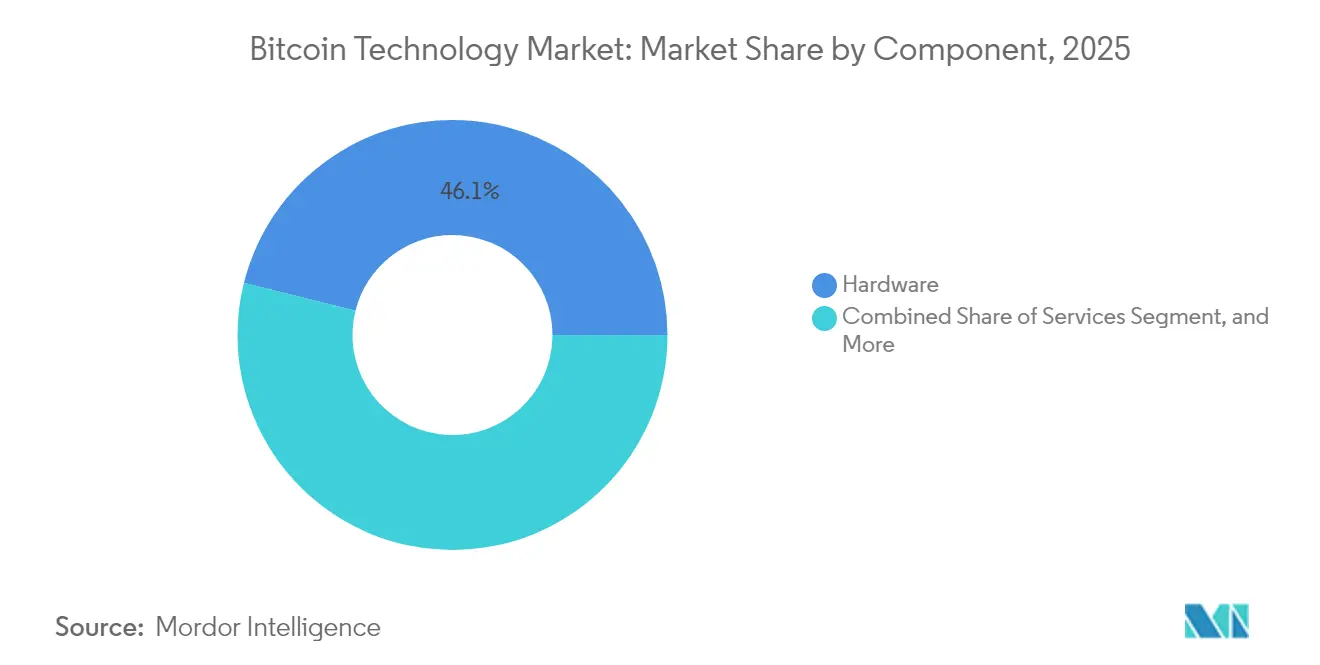
- Nach Komponente führte Hardware im Jahr 2025 mit einem Anteil von 46,10 % am Bitcoin-Technologie-Markt; Dienstleistungen werden voraussichtlich bis 2031 mit einer CAGR von 11,74 % wachsen.
- Nach Anwendung entfielen im Jahr 2025 38,70 % der Bitcoin-Technologie-Marktgröße auf Zahlungen, während Smart Contracts bis 2031 voraussichtlich mit einer CAGR von 12,34 % wachsen werden.
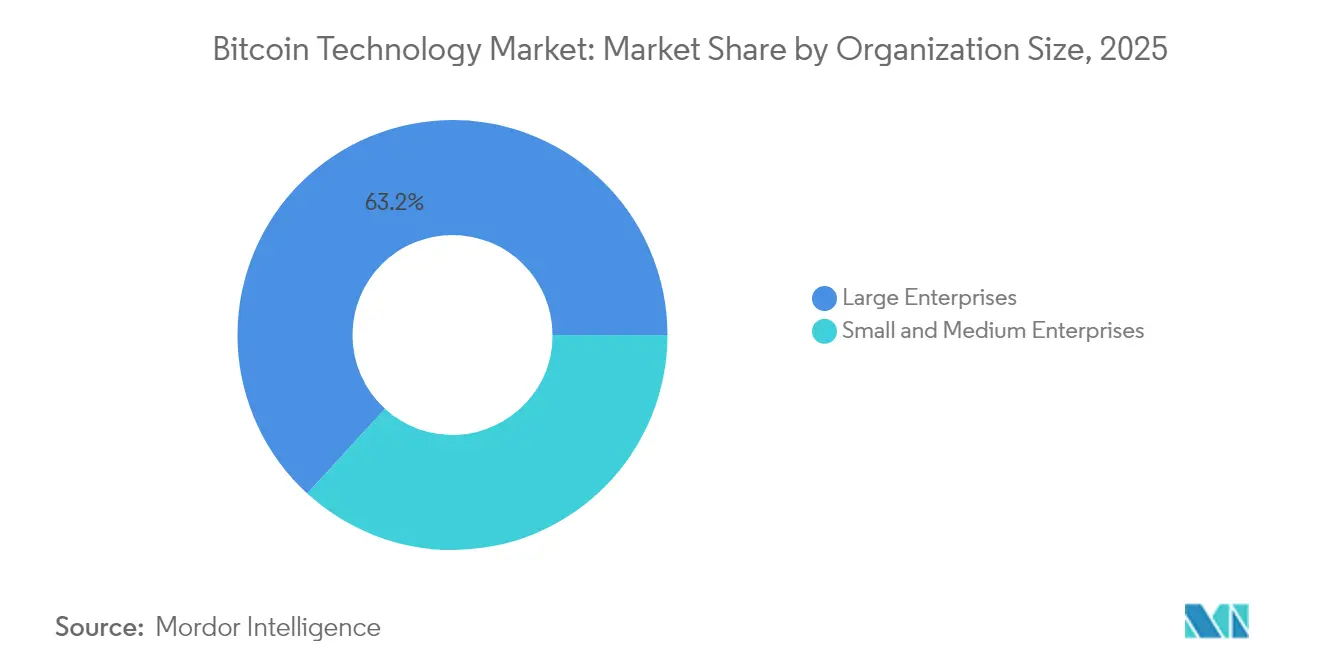
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Anteil von 63,20 % am Bitcoin-Technologie-Markt, während kleine und mittlere Unternehmen bis 2031 voraussichtlich mit einer CAGR von 11,55 % wachsen werden.
- Nach Endnutzerbranche dominierten Finanzdienstleistungen im Jahr 2025 mit einem Anteil von 41,75 % am Bitcoin-Technologie-Markt; das Gesundheitswesen wird zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 12,29 % wachsen.
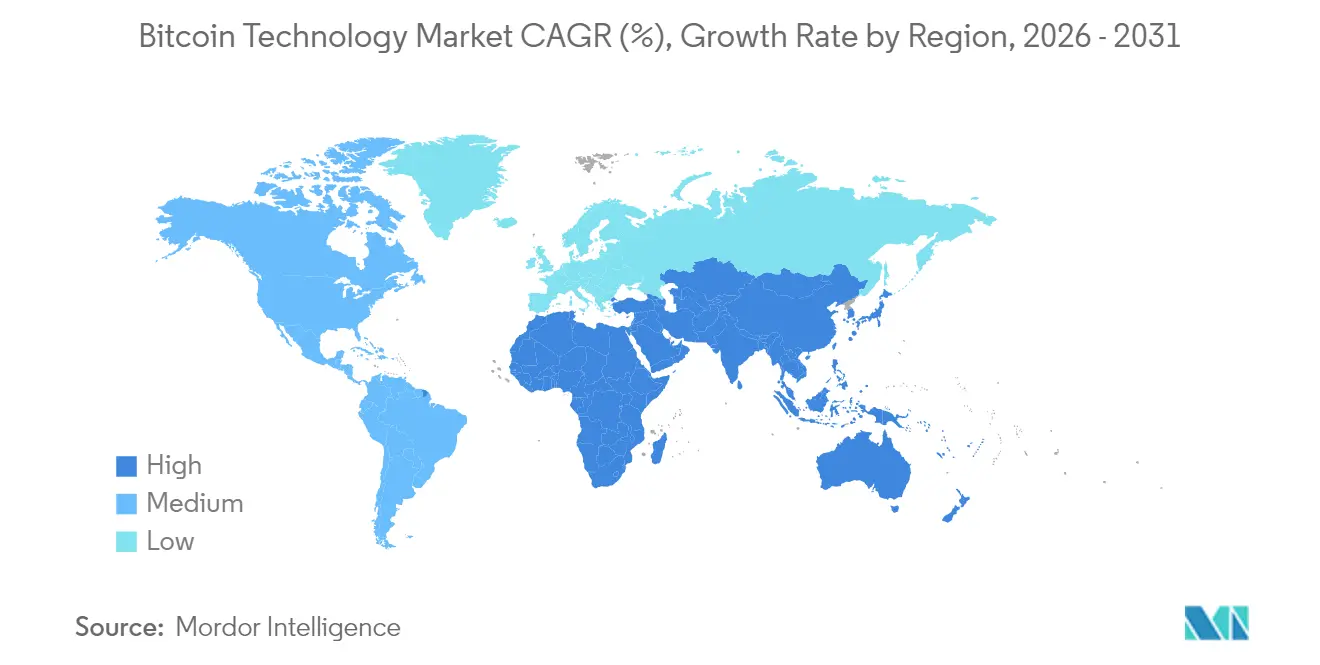
- Nach Geografie entfielen im Jahr 2025 37,40 % des Bitcoin-Technologie-Marktanteils auf den asiatisch-pazifischen Raum, und der Nahe Osten wird bis 2031 voraussichtlich eine CAGR von 12,18 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont |
|---|---|---|---|
| Institutionelle Übernahme durch Fortune-500-Unternehmen im Treasury-Bereich | +2.8% | Nordamerika und Europa, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Regulatorische Klarheit in wichtigen Volkswirtschaften | +2.3% | Global, konzentriert in Nordamerika, Europa und dem Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| Integration erneuerbarer Energien für die Mining-Wirtschaftlichkeit | +1.7% | Nordamerika, Naher Osten und Nordeuropa | Langfristig (≥ 4 Jahre) |
| Angebotsverknappungseffekte durch die Halbierung | +1.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Reifegrad von Layer-2-Skalierungslösungen | +1.4% | Global, frühe Übernahme in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Tokenisierung von Sachwerten auf Bitcoin | +1.2% | Nordamerika, Europa und Finanzzentren des asiatisch-pazifischen Raums | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Institutionelle Übernahme durch Fortune-500-Unternehmen im Treasury-Bereich
Bilanzallokationen durch börsennotierte Unternehmen rahmen Bitcoin zunehmend als makroökonomische Treasury-Absicherung statt als Spekulationsgeschäft. MicroStrategy überschritt im Dezember 2024 eine Bitcoin-Haltung von 402.000 BTC und katalysierte die Übernahme durch Technologie- und Finanzunternehmen.[1] Tesla wies 184 Millionen USD in digitalen Vermögenswerten aus und signalisierte damit die Bestätigung durch etablierte Unternehmen. CFOs mittelgroßer Unternehmen folgen diesem Beispiel, da Bitcoin Liquidität und Nicht-Korrelation zusammen mit anleiheähnlicher Fungibilität bietet. Die rein auf Wertminderung ausgerichtete Rechnungslegung bleibt ein Hemmnis, doch der Vorschlag des Financial Accounting Standards Board aus dem Jahr 2023, die Bewertung zum beizulegenden Zeitwert zuzulassen, könnte die Asymmetrie bis 2026 beseitigen. Mit zunehmender Klarheit integrieren Treasury-Abteilungen Multi-Signatur-Verwahrung und automatisierte Steuer-Workflows, um das Risiko in großem Maßstab zu managen.
Regulatorische Klarheit in wichtigen Volkswirtschaften
Die Zulassung von Spot-Bitcoin-ETFs in den Vereinigten Staaten im Januar 2024 beendete ein Jahrzehnt der Unsicherheit über den Wertpapierstatus und erschloss Allokationen registrierter Anlageberater.[2] Die Verordnung über Märkte für Kryptowerte (MiCA) in Europa schuf eine passportierbare Lizenzierung in 27 Mitgliedstaaten und reduzierte Compliance-Duplikationen. Japan schaffte die Verbrauchsteuer auf Bitcoin-Zahlungen im Einzelhandel im März 2024 ab und beseitigte damit eine Kostenhürde von 10 %. Diese Meilensteine reduzieren die regulatorische Risikoprämie und ermöglichen Banken, Versicherern und Pensionsfonds die Allokation ohne Angst vor rückwirkenden Maßnahmen. In Indien und Nigeria besteht weiterhin Fragmentierung, doch die globale Liquidität vertieft sich, da die größten Kapitalmärkte harmonisierte Regeln übernehmen.
Integration erneuerbarer Energien für die Mining-Wirtschaftlichkeit
Die Subventionskürzungen nach der Halbierung verstärken den Bedarf an kostengünstiger Energie. Miner sind dabei, sich mit brach liegenden Wind- und Solaranlagen zusammenzuschließen, um Strom nahe am marginalen Nullkostenpreis einzukaufen. Marathon Digitals 250-MW-Windpark in Texas veranschaulicht dieses Modell. Die Internationale Energieagentur schätzte den Anteil erneuerbarer Energien am Bitcoin-Mining für das Jahr 2024 auf 52 %, was höher ist als in den meisten energieintensiven Industrien.[3] Netzbetreiber klassifizieren Miner nun als flexible Lastressourcen und vergüten Nachfragesteuerungsleistungen, die zur Frequenzstabilisierung beitragen. Diese nicht subventionsgebundene Erlösabsicherung ist entscheidend, da die Blockbelohnungen weiterhin halbiert werden.
Angebotsverknappungseffekte durch die Halbierung
Die Halbierung im April 2024 reduzierte die neue Ausgabe auf 3,125 BTC pro Block und verknappt das tägliche Angebot genau zu dem Zeitpunkt, als institutionelle Zuflüsse über ETFs beschleunigten. Historisch gesehen geht eine reduzierte Verkaufsdruck der Preisentwicklung über mehrere Jahre voraus, da Knappheitsnarrative an Zugkraft gewinnen. Miner sind mit komprimierten Erlösen konfrontiert, was zu Konsolidierungen und Hardware-Effizienzwettläufen führt, während Halter von einem Angebots-Nachfrage-Ungleichgewicht profitieren. Die Futures-Basis hat sich verengt, was darauf hindeutet, dass Arbitrageure mit einer anhaltenden Spot-Nachfrage im Bitcoin-Technologie-Markt rechnen. Der nächste Halbierungszyklus ist bereits in Treasury-Modellen eingepreist.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont |
|---|---|---|---|
| Kritik am hohen Energieverbrauch | -1.6% | Global, konzentriert in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Cybersicherheitsbedrohungen für Börsen | -1.3% | Global, ausgeprägt im asiatisch-pazifischen Raum und in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Fragmentierung in Schwellenmärkten | -0.9% | Afrika, Südasien und Lateinamerika | Langfristig (≥ 4 Jahre) |
| Risiko der Hashrate-Zentralisierung | -0.7% | Global, konzentriert in Nordamerika und Zentralasien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kritik am hohen Energieverbrauch
Umwelt-NGOs üben Druck auf politische Entscheidungsträger aus, das Proof-of-Work-Mining einzuschränken. Der Bundesstaat New York verlängerte ein Moratorium für Anlagen, die mit fossilen Brennstoffen betrieben werden, bis 2024 und erzwang damit Verlagerungen. MiCA verpflichtet nun zur öffentlichen Offenlegung des Energieverbrauchs, was den Compliance-Aufwand für kleine Miner erhöht. Asset Manager sind mit Aktionärsresolutionen konfrontiert, die das Bitcoin-Engagement mit ESG-Zielen verknüpfen und Kapitalzuflüsse einschränken. Die öffentliche Wahrnehmung hinkt den tatsächlichen Quoten erneuerbarer Energien hinterher und hält das Narrativrisiko bis 2027 aufrecht.
Cybersicherheitsbedrohungen für Börsen
Börsen-Hacks untergraben weiterhin das Vertrauen der Privatanleger. Der Verlust von DMM Bitcoin in Höhe von 305 Millionen USD im Mai 2024 löste strengere japanische Verwahrungsregeln aus. Die US-amerikanischen Verwahrungsänderungen verpflichten Berater zur Nutzung qualifizierter Verwahrstellen, was Vermögenswerte zentralisiert und einzelne Fehlerquellen schafft. Versicherungen und Multi-Signatur-Wallets mindern Risiken, doch menschliche Fehler und Social Engineering bestehen fort. Regulatorische Strafen für Verstöße steigen und erhöhen die Compliance-Kosten für kleinere Handelsplätze.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Dienstleistungen überholen Hardware, während die Infrastruktur reiftDienstleistungen werden bis 2031 voraussichtlich mit einer CAGR von 11,74 % wachsen, da Unternehmen Verwahrung, Compliance und Lightning-Abwicklung gegenüber kapitalintensiven Mining-Geräten bevorzugen. Die Bitcoin-Technologie-Marktgröße für Dienstleistungen profitiert vom SEC-Mandat für qualifizierte Verwahrstellen, das institutionelle Vermögenswerte zu regulierten Anbietern gelenkt hat, die Proof-of-Reserve-Prüfungen anbieten können. Hardware behielt im Jahr 2025 einen Bitcoin-Technologie-Marktanteil von 46,10 %, steht jedoch aufgrund des ASIC-Überangebots und des Energieeffizienzwettlaufs unter Margendruk.
Verwahrungsunternehmen differenzieren sich durch Versicherungen und geografisches Key-Sharding, während Zahlungsabwickler die sofortige Lightning-Abwicklung integrieren, um Kartennetzwerkgebühren zu umgehen. Steuerautomatisierungsplattformen betten Compliance-Regeln für über 50 Jurisdiktionen ein und beschleunigen die Einführung bei CFOs, die prüffähige Berichte benötigen. Hardware-Anbieter vermarkten nun Joule pro Terahash statt absoluter Hashrate und erkennen damit an, dass Stromkosten, nicht die Chip-Anzahl, über die Rentabilität der Miner entscheiden. Der Schwenk zu Dienstleistungen signalisiert, dass der Bitcoin-Technologie-Markt in eine Plattform-Ära eintritt, in der der Wert auf Benutzerfreundlichkeit und Compliance entfällt, nicht auf rohe Rechenleistung.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Smart Contracts fordern die Dominanz von Zahlungen herausZahlungen entfielen im Jahr 2025 auf 38,70 % der Bitcoin-Technologie-Marktgröße, da Überweisungen und E-Commerce die sofortige Abwicklung übernahmen. Smart Contracts werden jedoch bis 2031 voraussichtlich mit einer CAGR von 12,34 % expandieren und den Abstand verringern. Taproot Assets und RGB ermöglichen die Tokenisierung, ohne den Sicherheitsrahmen von Bitcoin zu verlassen, und senken das Gas-Gebührenrisiko für Sponsoren von Sachwerten.
Private-Equity-Fonds pilotieren nun Immobilientoken, und Supply-Chain-Betreiber betten automatisierte Zahlungs-gegen-Lieferung-Klauseln ein. Überweisungsanbieter senken Korridor-Gebühren über Lightning-Kanäle auf unter 1 % und setzen traditionelle Geldüberweisungsanbieter unter Druck. Regulatorische Überprüfungen schränken zentralisierte Handelsanwendungen ein und lenken Liquidität in Richtung Dezentralisierung, wo die Eigenverwahrung das Gegenparteirisiko reduziert. Die Diversifizierung der Anwendungsfälle unterstreicht die Entwicklung des Bitcoin-Technologie-Marktes von der einfachen Wertübertragung hin zur programmierbaren Abwicklung.
Nach Unternehmensgröße:
KMU beschleunigen die Einführung durch Treasury-SoftwareGroßunternehmen sicherten sich im Jahr 2025 einen Bitcoin-Technologie-Marktanteil von 63,20 % dank Skalenvorteilen bei Verwahrungsgebühren und außerbörslicher Liquidität. Dennoch werden kleine und mittlere Unternehmen mit einer CAGR von 11,55 % wachsen, da schlüsselfertige Multi-Signatur-Plattformen technische Hürden beseitigen. Buchhaltungspakete importieren Bitcoin-Transaktionen nun automatisch in Hauptbücher und beseitigen so manuelle Eingabeengpässe.
KMU in Lateinamerika und Afrika übernehmen Lightning-basierte Lohnabrechnung, um volatile lokale Währungen zu vermeiden, während nordamerikanische Technologie-Start-ups Bitcoin als Absicherung gegen inflationäre Fiat-Expansion halten. Große Unternehmen konzentrieren sich auf Diversifizierungsstrategien, bewegen sich jedoch aufgrund von Governance-Strukturen langsamer. Die Demokratisierung von Verwahrung und Steuer-Tools ebnet die Einführungskurve über Unternehmensgrößen hinweg und erweitert die gesamte adressierbare Nachfrage im Bitcoin-Technologie-Markt.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Endnutzerbranche:
Gesundheitswesen entwickelt sich zum am schnellsten wachsenden BereichFinanzdienstleistungen dominierten im Jahr 2025 mit einem Umsatzanteil von 41,75 %, gestützt durch Banken, die Abwicklungsschienen integrieren, und Asset Manager, die ETFs auflegen. Das Gesundheitswesen wird voraussichtlich mit einer CAGR von 12,29 % wachsen, da Sponsoren klinischer Studien Bitcoin-basierte Meilensteinverträge einsetzen, die Zahlungen bei Datenübermittlung auslösen. Unveränderliche Prüfpfade erfüllen strenge Compliance-Anforderungen, während die Rückverfolgung in der Lieferkette den Anforderungen der Medizinprodukteverordnung entspricht.
Einzelhändler und E-Commerce-Händler übernehmen Lightning-Checkout, um Rückbuchungsbetrug zu eliminieren und die Nettomarge um bis zu 300 Basispunkte zu steigern. Logistikunternehmen versehen Verwahrungstransfers für hochwertige Güter mit Zeitstempeln und reduzieren so Streitigkeiten. Der vertikale Mix veranschaulicht, dass der Bitcoin-Technologie-Markt nicht mehr nur auf Finanzen beschränkt ist; betriebliche Effizienz in stark regulierten Branchen treibt die inkrementelle Nachfrage voran.
Geografieanalyse
APAC Bitcoin-Technologie-Markt
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Anteil von 37,40 % am Bitcoin-Technologie-Markt, gestützt durch Kasachstans Mining-Infrastruktur und die Genehmigung von ETFs in Hongkong im April 2024. Japans Steuerbefreiung förderte Innovationen im Bereich der Einzelhandelszahlungen, während Südkorea die Einhaltung der Travel-Rule einführte, was den Aufwand für Börsen erhöhte. Indien hält an einer strafenden Kapitalertragssteuer von 30 % fest, was Handelsvolumina auf Peer-to-Peer-Plattformen verlagert. Australiens Iris Energy erweitert Anlagen mit erneuerbarer Energie und entspricht damit lokalen ESG-Anforderungen.
Naher Osten und Südasien Bitcoin-Technologie-Markt
Der Nahe Osten ist die am schnellsten wachsende Region mit einer CAGR von 12,18 % bis 2031. Die Virtual Assets Regulatory Authority in Dubai schafft Lizenzierungsklarheit und zieht Verwahrungs- und Liquiditätsdesks an. Die Zentralbank der VAE eröffnete eine Konsultation zur Diversifizierung der Bitcoin-Reserven, und der Public Investment Fund Saudi-Arabiens erkundet Mining mit erneuerbarer Energie, was mit den Nachhaltigkeitszielen der Vision 2030 übereinstimmt. Überweisungskorridore von Golfstaaten nach Südasien beschleunigen die Lightning-Nutzung und senken die Gebühren für Wanderarbeiter.
Amerika und Europa Bitcoin-Technologie-Markt
Nordamerika beherbergt nach dem Ausstieg Chinas im Jahr 2021 rund 38 % der globalen Hashrate, wobei günstiger texanischer Windstrom und deregulierte Strommärkte die Wirtschaftlichkeit steigern. Die ETF-Genehmigung in den Vereinigten Staaten katalysiert institutionelle Kapitalflüsse, während Kanadas Rohstoffbehandlung von Bitcoin Börsen anzieht, die Rechtssicherheit suchen. Europa hinkt beim Mining aufgrund hoher Energiepreise hinterher, führt jedoch bei der Einführung von Lightning-Händlern und Tokenisierungspiloten, da MiCA einheitliche Regeln schafft. Die Akzeptanz in Südamerika ist volatil, vertieft sich jedoch in Argentinien und Brasilien, wo die Inflation nicht-souveräne Wertaufbewahrungsmittel attraktiv macht.
Regulatorisches Umfeld
Das regulatorische Umfeld für Bitcoin-Technologie verschiebt sich in den wichtigsten Volkswirtschaften hin zu formalen Lizenzierungen, Berichtspflichten und klareren Marktstrukturgrenzen, was die Nachfrage nach Verwahrungs-, Audit- und Überwachungstools erhöht, die Compliance-Prüfungen standhalten können. In den Vereinigten Staaten legte eine Executive Order vom März 2025 (Federal Register 2025-03992) einen Rahmen für eine Strategic Bitcoin Reserve zur Verwaltung eingezogener BTC durch das Finanzministerium fest, was die Standards für staatliche Handhabung stärkt und institutionelle Verwahrungs- und Chain-of-Title-Praktiken beeinflusst. Im März 2026 veröffentlichten US-Behörden aktualisierte Leitlinien zur Anwendung von Bundeswertpapiergesetzen auf Krypto-Assets und Vermittler digitaler Vermögenswerte, wodurch die Compliance-Anforderungen für Börsen, Broker und Dienstleister, die Handel, Verwahrung und Zahlungsströme unterstützen, steigen.
In Europa standardisiert die Markets in Crypto-Assets Regulation (MiCA) weiterhin die Anforderungen in der gesamten EU, und das Ende der MiCA-Übergangsfrist im Juni 2026 für bestehende Crypto-Asset Service Provider (CASPs), eine Zulassung zu erhalten, erhöht die Bedeutung der Zulassungsbereitschaft, der Ausrichtung an technischen Standards und der operativen Widerstandsfähigkeit. Im Vereinigten Königreich setzen die Reporting Cryptoasset Service Providers (Due Diligence and Reporting Requirements) Regulations 2025, die im Januar 2026 in Kraft treten, Verpflichtungen im Stil des OECD Crypto-Asset Reporting Framework um und drängen Wallets, Börsen und Vermittler dazu, KYC, Transaktionsberichte und Prüfpfade auszubauen. Zusammen erhöhen diese Meilensteine die Compliance-Ausgaben und lenken die Unternehmensbeschaffung hin zu Lösungen qualifizierter Verwahrer, Proof-of-Reserves-Workflows und Überwachungsfähigkeiten über globale Abläufe hinweg.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Bitcoin-Technologie umfasst Chipdesign und Wafer-Versorgung bis hin zur ASIC-Fertigung und -Montage, gefolgt von Vertrieb und Logistik zu Minern und Hosting-Anbietern, dann Einsatz und Betrieb (Stromeinkauf, Anlagen, Kühlung, Firmware und Pool-Konnektivität) und schließlich nachgelagerte Software und Dienste wie Verwahrung, Compliance, Zahlungen und Lightning-Routing oder -Liquidität. Die Hardwareproduktion konzentriert sich auf eine kleine Gruppe von Anbietern (insbesondere Bitmain, MicroBT und Canaan), während öffentliche Miner und Hosting-Unternehmen (darunter MARA, Riot Platforms, Core Scientific und CleanSpark) als wichtige Käufer auftreten, die Ausrüstungslieferungen in installierte Exahash- und Servicekapazität umsetzen. Mining-Pools und Entwickler auf Protokollebene sitzen ebenfalls auf dem kritischen Pfad, da Pool-Richtlinien und Client-Software-Releases die Transaktionsauswahl, die Gebühreneinnahme und die Node-Performance beeinflussen, was sich wiederum auf den Hardware-ROI und die Service-SLAs auswirkt.
Zentrale Engpässe und Risikopunkte konzentrieren sich auf grenzüberschreitenden Handel, Zölle und Lieferantenprüfungen, die den Liefertermin stören, die Anlandungskosten erhöhen und eine teilweise Lokalisierung der Montage begünstigen können. Reuters berichtete, dass chinesische Hersteller von Mining-Maschinen eine Produktion in den USA aufbauen, um die Zollbelastung zu managen, und Lieferkettenumgehungen umfassten die Verschiebung von Sendungen hin zu elektronischen Komponenten für die lokale Montage anstelle vollständig zusammengebauter Geräte. Auf der Software- und Dienstleistungsseite beeinflussen Upgrades von Lightning-Implementierungen (zum Beispiel Blockstream Core Lightning-Releases) und neue Protokollvorschläge (BIPs) den Rhythmus der Einführung von Wallet- und Zahlungsanbieter-Funktionen. Gleichzeitig treiben Sicherheitsanforderungen bei Börsen und Verwahrern (hervorgehoben durch größere Diebstahlvorfälle im Jahr 2024) weiterhin die Nachfrage nach Multi-Signatur-Orchestrierung, Versicherungsintegration und operativen Kontrollen auf der Dienstleistungsebene an.
Wettbewerbslandschaft
Marktkonzentration
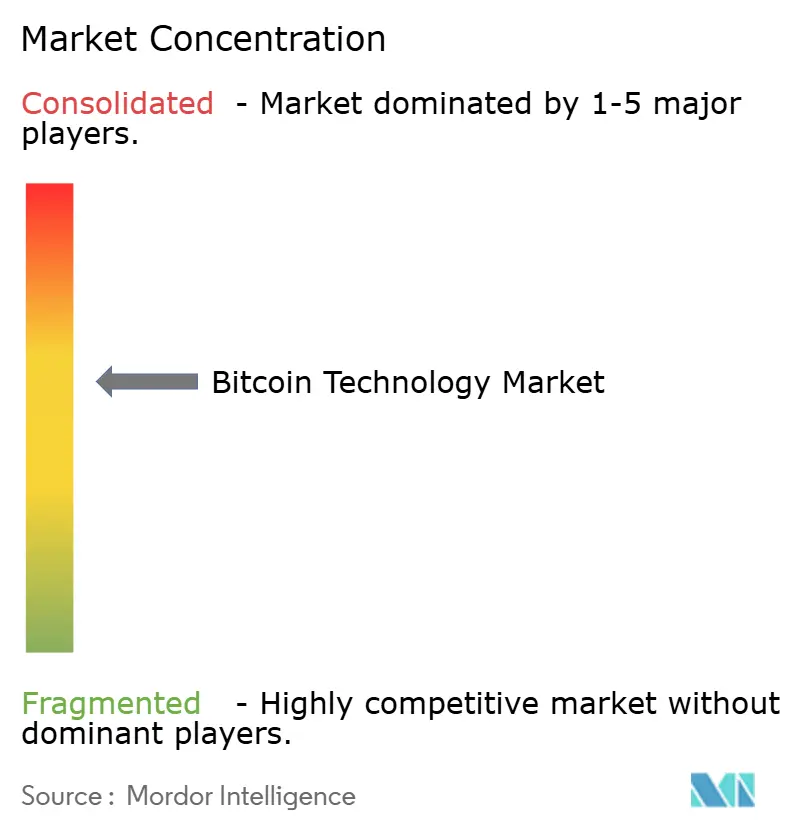
Der Bitcoin-Technologie-Markt weist eine moderate Konzentration auf, da die führenden Miner und Hardware-Anbieter einen überproportionalen Anteil an Hashrate und Chip-Versorgung kontrollieren; die Dienstleistungsbereiche fragmentieren sich jedoch rasch. Marathon Digital und Riot Platforms führten 2024 Übernahmen notleidender Vermögenswerte durch und skalieren Vorteile bei der Beschaffung erneuerbarer Energie. Bitmain und MicroBT bekämpfen Margendruk, indem sie die Energieeffizienz unter 20 J/TH drücken. Verwahrungsanbieter wie Coinbase und BitGo betonen Versicherungsdeckung und regulatorische Prüfungen, um institutionelle Mandate zu sichern.
Layer-2-Infrastrukturspezialisten Lightning Labs und Blockstream erschließen die Nachfrage nach sofortiger Abwicklung und Taproot-basierter Tokenisierung. Patent-Anmeldungen für Multi-Signatur-Orchestrierung und Kanal-Routing-Algorithmen wuchsen 2024 um 23 %, was signalisiert, dass geistige Eigentumsvorteile den künftigen Wettbewerbsvorteil prägen werden. Dezentralisierte Mining-Pools reduzieren das Koordinatorrisiko, obwohl die Hashrate-Zentralisierung eine Governance-Frage bleibt. Die Wettbewerbsstrategie verlagert sich hin zur Integration erneuerbarer Energien und Compliance-Bereitschaft, da Miner zu Netzstabilisierungspartnern werden und Dienstleistungsunternehmen zu Risikomanagement-Anbietern werden.
Zu den aufkommenden Disruptoren zählen algorithmische Liquiditätsanbieter, die Lightning-Kanäle autonom neu ausbalancieren, sowie Verwahrungs-Start-ups, die jurisdiktionelles Key-Sharding für geopolitische Resilienz anbieten. Da Blocksubventionen sinken, werden Transaktionsgebühren und ergänzende Netzdienstleistungserlöse die Rentabilität bestimmen und Betreiber mit diversifizierten Einkommensströmen bevorzugen. Die Bitcoin-Technologie-Branche belohnt daher die strategische Ausrichtung auf Energiemärkte und regulatorische Weitsicht.
Marktführer der Bitcoin-Technologie-Branche
-
Bitmain Technologies Ltd.
-
Canaan Inc.
-
Ebang International Holdings Inc.
-
Blockstream Corporation Inc.
-
Lightning Labs Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Bitcoin-Technologie-Markt Unternehmen in diesem Bericht
- Bitmain Technologies Ltd.
- Zhejiang Hash Computing Co., Ltd.
- Canaan Inc.
- Ebang International Holdings Inc.
- Blockstream Corporation Inc.
- Lightning Labs Inc.
- BitFury Holding BV
- Hut 8 Corp.
- Marathon Digital Holdings, Inc.
- Riot Platforms, Inc.
- Core Scientific, Inc.
- CleanSpark, Inc.
- Northern Data AG
- Hive Digital Technologies Ltd.
- Argo Blockchain plc
- Genesis Digital Assets Ltd.
- GRIID Infrastructure Inc.
- Coinplug, Inc.
- Chaincode Labs LLC
- Casa Mutual, Inc.
Marktchancen und Zukunftsaussichten
Unternehmenstaugliche Layer-2-Zahlungs- und Vermögensinfrastruktur bleibt ein zentrales Freifeld, da sich die Bitcoin-Akzeptanz vom Privatanlegerhandel hin zu regulierten, prüfbaren Abläufen verschiebt. Die Nutzung des Lightning Network hat sich in größere Bahnen bewegt, wobei das gemeldete monatliche Transaktionsvolumen bis November 2025 1 Milliarde USD überstieg und die Teilnahme von Börsen, einschließlich Coinbase, als Treiber der Akzeptanz genannt wird. Dies unterstützt Anwendungsfälle im Liquiditätsmanagement, in der Routing-Optimierung und bei Zuverlässigkeitsdiensten für Händler. Die Veröffentlichung von Taproot Assets v0.8 durch Lightning Labs im Juni 2026, zusammen mit einem öffentlichen Taproot Assets SDK, verdeutlicht den Produktweg für die Ausgabe mehrerer Vermögenswerte und das Stablecoin-Management auf Lightning, was wiederum die Nachfrage nach Emittenten-Tools, Compliance-Workflows, Wallet-UX und Risikokontrollen schafft, die zu regulierten Institutionen und grenzüberschreitenden Zahlungsdienstleistern passen.
Sicherheitshärtung und kryptografische Agilität stellen ebenfalls einen praktischen Chancenbereich dar, da Fähigkeiten von der Forschung in eingesetzte Funktionen übergehen. Blockstream führte im März 2026 post-quanten-signierte Transaktionen auf dem Liquid Network Mainnet unter Verwendung des SHRINCS-Signaturschemas durch und veröffentlichte zudem Core Lightning v26.06 mit experimenteller Unterstützung für quantenresistente Kanäle. Parallel dazu deutet die Aktivität bei Bitcoin Improvement Proposals, einschließlich der Zuweisung von BIP 446 im Februar 2026 und der Zusammenführung von BIP 448 im März 2026, auf eine Pipeline von Taproot-nativen Verbesserungen bei Transaktionen und Programmierbarkeit hin, die Anbieter durch Node-Software, Entwickler-Tools und verwaltete Infrastruktur produktisieren können. Diese Entwicklungen unterstützen neue Dienstleistungskategorien rund um Bewertungen der Post-Quanten-Bereitschaft, Aktualisierungen des Schlüsselmanagements und Migrationstools für Verwahrer, Börsen und große Treasury-Inhaber, die langlebige Sicherheitsgarantien benötigen.
Neueste Industrielle Entwicklungen in Bitcoin-Technologie-Markt
- Juli 2026: Bitmain stellte Computing-Power-Technologiedienste für den Start des Bitcoin Hashrate Fund von HashKey Capital bereit und veröffentlichte zudem den Antminer S21 Pro mit 234 TH/s Leistung und 15 J/T Effizienz. Diese Kombination verbindet einen führenden ASIC-Anbieter direkter mit regulierter, fondsgebundener Mining-Exposition und treibt zugleich die Grenze der Hardwareeffizienz für Betreiber voran, die nach dem Halving von 2024 um die Kosten pro Terahash konkurrieren.
- Juni 2026: Ebang International gab bekannt, dass ihre Tochtergesellschaft Industrieland im Kreis Xinghe, Innere Mongolei, erworben hat, um Produktionsanlagen für amorphe und nanokristalline neue Materialien zu bauen, die zur Verbesserung der Transformatoreffizienz verwendet werden. Der Schritt erweitert Ebangs industrielle Präsenz über reine Krypto-Hardware hinaus und steht im Einklang mit Themen der Energieeffizienz, die die Mining-Ökonomie und den Rechenzentrumsbetrieb prägen.
- Mai 2024: DMM Bitcoin gab einen Diebstahl von rund 305 Millionen USD bekannt, was den Fokus auf Verwahrungskontrollen in Japan verschärfte. Der Vorfall erhöhte die Dringlichkeit für Investitionen von Börsen und Verwahrern in Multi-Signatur-Architektur, Versicherung und operative Überwachung und verstärkte den Marktwandel hin zu Sicherheits- und Compliance-Diensten auf institutionellem Niveau.
Bitcoin-Technologie-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Bitcoin-Technologie-Markt als die Umsätze definiert, die aus bitcoin-fokussierter Hardware, Software und Dienstleistungen erzielt werden, die das Halten, Durchführen von Transaktionen, Sichern, Integrieren oder Betreiben von Bitcoin-Netzwerken für Nutzer und Organisationen in verschiedenen Regionen ermöglichen.
Ausschlüsse aus dem Umfang: Handelsgewinne, Kursbewegungen von Coins und Nicht-Bitcoin-Krypto-Netzwerke werden ausgeschlossen, sofern sie nicht direkt mit Bitcoin-Technologieausgaben verbunden sind.
Segmentierungsübersicht
- Nach Komponente
- Hardware
- Software
- Dienstleistungen
- Nach Anwendung
- Zahlungen
- Handel und Börsen
- Überweisungen
- Smart Contracts
- Sonstige Anwendungen
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittlere Unternehmen
- Nach Endnutzerbranche
- Finanzdienstleistungen
- Einzelhandel und E-Commerce
- Gesundheitswesen
- Lieferkette und Logistik
- Sonstige Endnutzerbranchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Naher Osten
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde eingesetzt, um die Marktsprache abzustimmen und Nachfragesignale zu bestätigen, bevor Annahmen entwickelt wurden. Wir stützten uns auf öffentliche und reproduzierbare Quellen wie Veröffentlichungen der Federal Reserve, BIS-Papiere, Datensätze des IWF und der Weltbank, OECD-Indikatoren zur digitalen Wirtschaft sowie offizielle Regulierungsmitteilungen wie SEC-Kommunikationen und ESMA-Aktualisierungen. Diese Quellen wurden genutzt, um Adoptionsmuster, Zahlungsverhalten und politische Ausrichtungen zu verstehen.
Um Aktivitäten in Ausgaben umzurechnen, haben wir außerdem Unternehmenseinreichungen, Jahresberichte, Investorenpräsentationen, Produktdokumentation, offene technische Dokumentation und seriöse Pressemitteilungen auf Hinweise zu Umsatzmix und Preisspannen geprüft. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken genutzt, um Lücken bei Eigentümerschaft und Produktpräsenz zu schließen, und diese Punkte wurden anschließend mit öffentlichen Angaben abgeglichen. Die hier aufgeführten Desk-Quellen sind lediglich illustrativ; für die Datenerhebung, Validierung und Klärung wurden weitere Referenzen herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu bestätigen, welcher Anteil der Ausgaben für Wallets, Börsen, Zahlungsabwicklung, Sicherheit und Infrastruktur tatsächlich bitcoin-getrieben ist und welcher Anteil auf breitere Krypto-Stacks entfällt. Wir erörterten die Allokationslogik mit Lösungsanbietern, Integratoren, Großabnehmern und Branchenspezialisten in der Region Asien-Pazifik, EMEA und Amerika. Diese Erkenntnisse wurden genutzt, um Modelleingaben zu korrigieren, wenn Desk-Signale verzögert oder zu allgemein waren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 28 % | CXOs: 18 % | Asien-Pazifik: 45 % |
| Mittlere Ebene: 52 % | Funktions-/Bereichsleiter: 33 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 49 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einer Top-down-Rekonstruktion des Ausgabenpools, indem Bitcoin-Technologie-Anwendungsfälle beobachtbaren Aktivitäten und Adoptionssignalen zugeordnet und anschließend mithilfe von Preis- und Monetarisierungsmustern in Werte umgerechnet werden. In der Praxis wurden Eingaben wie Trends bei der aktiven Wallet-Nutzung, die Durchdringung der Zahlungsakzeptanz, die Richtung der Unternehmensausgaben für Sicherheit und Compliance, Infrastrukturinvestitionszyklen, die den Bitcoin-Betrieb beeinflussen, sowie Transaktionsdurchsatzmuster als Prüfgrößen verwendet, damit die Gesamtwerte realistisch blieben.
Anschließend wurden die Ergebnisse durch selektive Bottom-up-Näherungen bestätigt, beispielsweise durch Stichprobenpreise für Verwahrungs- und Wallet-Dienste, typische Gebührensätze für börsenbezogene Dienste und Hardware-Umsatzproxys, sofern öffentliche Angaben vorlagen. Die Gesamtwerte wurden dann angepasst, wenn Lücken auftraten. Wenn Unternehmensberichte Bitcoin mit einem breiteren Krypto-Bereich vermischten, wurden Umsatzaufteilungen anhand von Produkthinweisen geschätzt und durch Interviews validiert, was eine Doppelzählung über Anwendungen hinweg verhinderte. Für die Prognose wurde eine Szenarioanalyse verwendet, da sich Regulierung und Adoption schnell verändern können. Die Szenarien wurden an vereinbarten Treibern aus den Primärgesprächen verankert, gefolgt von einer jahresweisen Glättung, um plötzliche Sprünge zu vermeiden.
Datenvalidierung und Aktualisierungszyklus
Die Modellausgaben wurden anhand unabhängiger Signale überprüft, darunter regionale Adoptionsnarrative, politisches Timing und Ausgabenintensitätsindikatoren aus öffentlichen Datensätzen, und Abweichungen wurden vor der Freigabe geprüft. Wenn sich ein Wert stark veränderte, wurden die Annahmen hinter Preisgestaltung, Adoption oder Umsatzaufteilungen erneut getestet, und Befragte wurden erneut kontaktiert, wenn die Änderung nicht durch ein eindeutiges Marktereignis erklärt werden konnte.
Jede Studie durchläuft eine mehrstufige Analystenprüfung, damit Arithmetik, Einheitenlogik und Umfangsabstimmung über Regionen und Jahre hinweg konsistent sind. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und eine abschließende Prüfung vor der Auslieferung stellt sicher, dass die Kunden die aktuellste Ansicht erhalten.
Vergleich der globalen Bitcoin-Technologie-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Bitcoin-Technologie stimmen selten überein, da die Grenze zwischen reinen Bitcoin-Ausgaben und einer breiteren Krypto-Infrastruktur nicht einheitlich gezogen wird und der Zeitpunkt der Preis- und Adoptionseingaben zwischen den Studien nicht konsistent ist. Verschiedene Studien unterscheiden sich auch darin, ob sie nur Technologieumsätze zählen oder die Definition auf durch die Technologie ermöglichte Finanzaktivitäten ausweiten.
Mining-Hardware und Mining-Pool-Umsätze liegen außerhalb des Umfangs von Mordor Intelligence, weshalb einige breitere Gesamtwerte höher erscheinen, selbst wenn sie ein ähnliches Prognosefenster verwenden. Weitere Abweichungen entstehen in der Regel durch die Vermischung von Krypto-Nutzung durch Verbraucher mit Unternehmensausgaben für den Einsatz, durch die Verwendung aggressiver Adoptionskurven ohne erneute Überprüfung anhand der Zahlungsakzeptanz oder Wallet-Nutzung sowie durch die Anwendung unterschiedlicher Währungszeitpunkte bei der Umrechnung von Umsätzen aus mehreren Regionen in USD.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 16,43 Mrd. USD (2025) | |
| Global Consultancy A | 20,00 Mrd. USD (2025) | Schließt Mining-Infrastruktur und zugehörige Hardware in die Marktgesamtsumme ein und wendet eine Betrachtungsweise auf Basis des Herstellerpreises an, die den gezählten Wert im Vergleich zu einer Käuferausgabenperspektive für Technologiedienstleistungen erhöhen kann. |
| Industry Publisher B | 95,16 Mrd. USD (2025) | Verwendet eine breitere Definition, die digitale Währungsaktivitäten und angrenzende krypto-gestützte Anwendungsfälle zusammenführt, was Werte einbeziehen kann, die nicht direkt für Bitcoin-Technologieprodukte und -dienstleistungen gezahlt werden. |
Betrachtet man die drei Zahlen, erklärt sich die Spanne hauptsächlich dadurch, was als Technologieumsatz gezählt wird und was als nachgelagerte Finanzaktivität oder bergbaubezogener Wert behandelt wird. Indem das Modell an beobachtbaren Adoptionssignalen und validierten Umsatzaufteilungen ausgerichtet bleibt, ist die resultierende Zahl auf klare Eingaben zurückführbar und kann von Jahr zu Jahr mit denselben Schritten wiederholt werden.
Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Bitcoin-Technologie-Markt bis 2031 sein?
Prognosen beziffern die Größe des Bitcoin-Technologie-Markts bis 2031 auf 31,13 Milliarden USD, was einer CAGR von 11,24 % über den Zeitraum 2026–2031 entspricht.
Welches Segment wächst innerhalb der Bitcoin-Technologie am schnellsten?
Dienstleistungen, zu denen Verwahrung, Compliance und Lightning-Abwicklung gehören, werden bis 2031 voraussichtlich mit einer CAGR von 11,74 % wachsen.
In welcher Region wird Bitcoin-Technologie am schnellsten eingeführt?
Der Nahe Osten expandiert mit einer CAGR von 12,18 %, da Dubai klare Lizenzen vergibt und staatliche Fonds der Golfstaaten Bitcoin-Reserven erkunden.
Warum übernehmen Unternehmen des Gesundheitswesens Bitcoin-Technologie?
Unternehmen des Gesundheitswesens setzen Bitcoin-basierte Smart Contracts ein, um Meilensteinzahlungen zu automatisieren und unveränderliche Daten klinischer Studien sicherzustellen.
Wie beeinflusst erneuerbare Energie die Wirtschaftlichkeit des Bitcoin-Minings?
Die Mitnutzung von abgeregelten Wind- und Solaranlagen senkt die Energiekosten und erzielt Netzstabilisierungsgebühren, was die Margen der Miner nach der Halbierung verbessert.
Welche Risiken bedrohen Nutzer von Bitcoin-Börsen?
Cybersicherheitsverstöße bleiben das primäre Risiko, wobei jüngste Hacks Regulatoren veranlasst haben, strengere Verwahrungs- und Versicherungsstandards durchzusetzen.