
Marktgröße und Marktanteil Windenergie in Europa
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 304.01 gigawatts |
| Marktvolumen (2026) | 328.08 gigawatts |
| Marktvolumen (2031) | 490.78 gigawatts |
| Wachstumsrate (2026 - 2031) | 8.39 % |
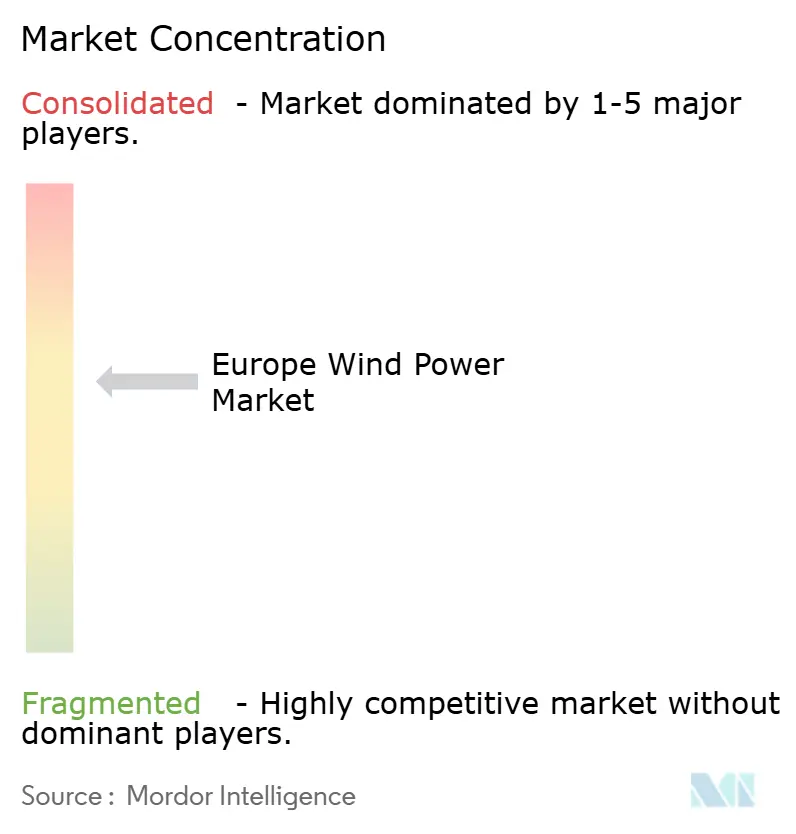
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Windenergie in Europa durch Mordor Intelligence
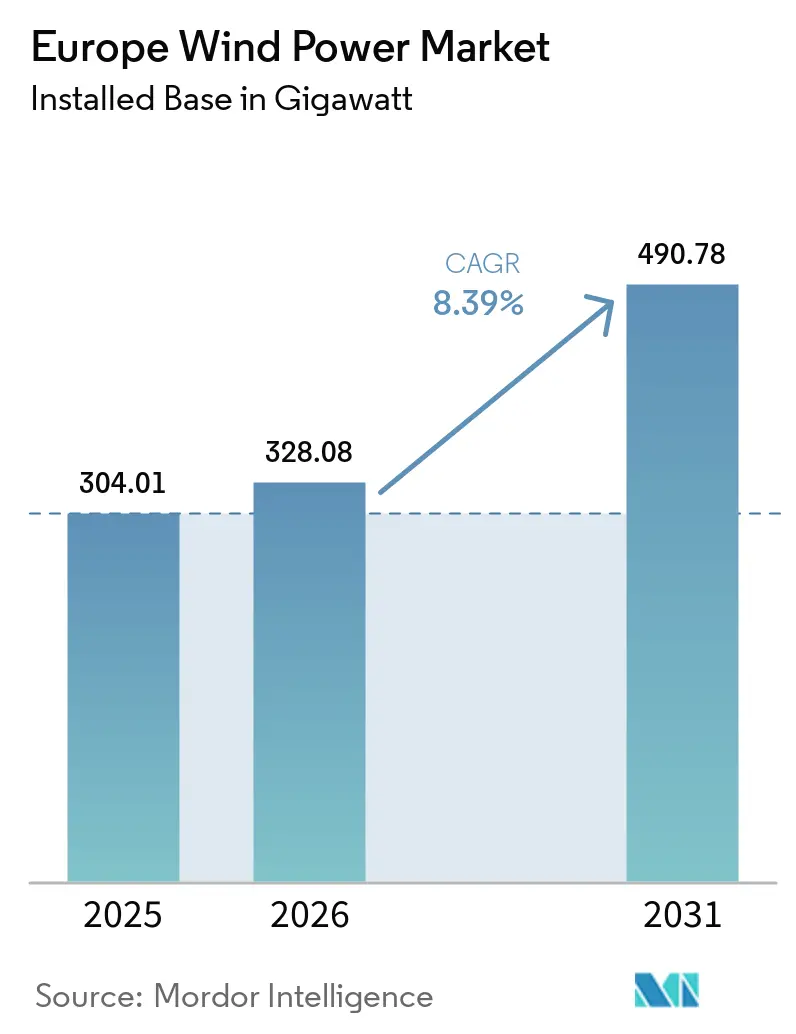
Die Größe des europäischen Windenergiemarkts gemessen an der installierten Basis soll von 304,01 Gigawatt im Jahr 2025 auf 328,08 Gigawatt im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 8,39 % über den Zeitraum 2026–2031 voraussichtlich 490,78 Gigawatt erreichen. Energiesicherheit, erneuerbare-Energien-Politik und industrielle Nachfrage unterstützen den Ausbau in der gesamten Region. REPowerEU hat die Windenergiebeschaffung stärker in den Mittelpunkt der nationalen Energieplanung gerückt, während Unternehmenskunden zunehmend langfristige Verträge nutzen, um ihre Stromversorgung zu sichern. Netzkapazitätsgrenzen, Projektfinanzierung und Ausschreibungsbedingungen beeinflussen nach wie vor das Tempo, mit dem genehmigte Projekte in die Bauphase übergehen. Die größten Chancen erstrecken sich über neue Standorte hinaus auf das Repowering älterer Anlagenparks, den Aufbau von Offshore-Übertragungsverbindungen sowie die Entwicklung von Floating-Wind-Anlagen in tieferen Gewässern.
Wesentliche Erkenntnisse des Berichts
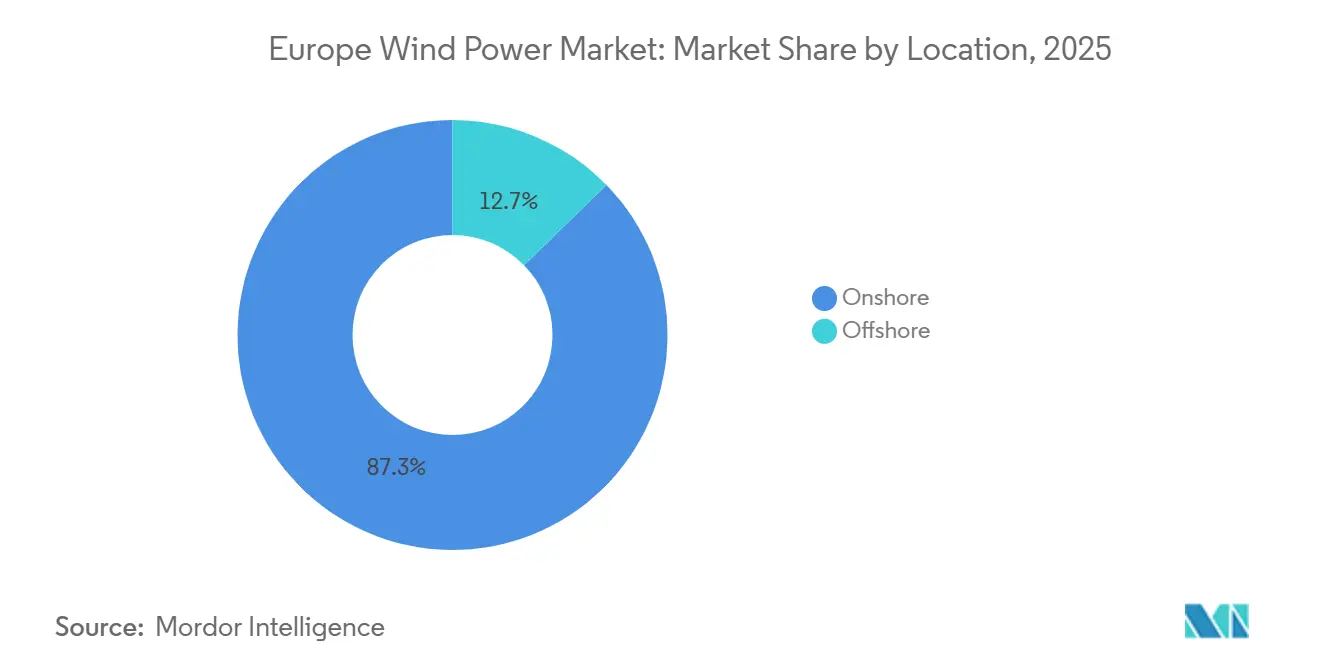
- Nach Standort hielt Onshore-Wind im Jahr 2025 einen Marktanteil von 87,3 % am europäischen Windenergiemarkt, während Offshore-Wind bis 2031 mit einem CAGR von 12,8 % wachsen soll.
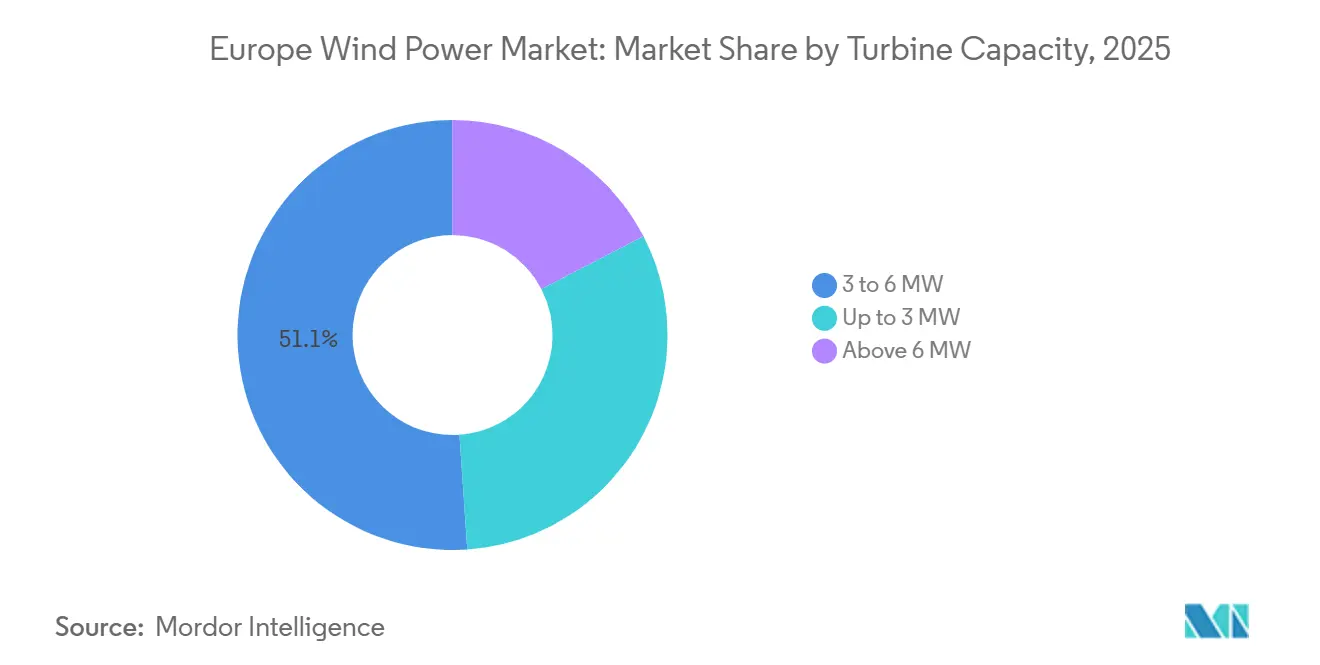
- Nach Turbinenleistung entfiel im Jahr 2025 ein Anteil von 51,1 % der Marktgröße des europäischen Windenergiemarkts auf die Kategorie 3 bis 6 MW, während Turbinen über 6 MW bis 2031 voraussichtlich mit einem CAGR von 15,8 % expandieren werden.
- Nach Anwendung hielten Versorgungsmaßstab-Projekte im Jahr 2025 einen Marktanteil von 87,7 % am europäischen Windenergiemarkt, während Gewerbe- und Industrieanlagen bis 2031 voraussichtlich mit einem CAGR von 15,4 % wachsen werden.
- Nach Geografie entfielen im Jahr 2025 24,9 % der installierten Kapazität auf Deutschland, während Polen mit einem CAGR von 17,5 % bis 2031 das stärkste Wachstum verzeichnen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| EU-Ziele für erneuerbare Energien und Beschaffung zur Energiesicherheit | +2.10% | EU-weit; kurzfristige Gewinne konzentriert in Deutschland, Polen, Frankreich und Spanien | Kurzfristig (≤ 2 Jahre) |
| Schnellere Genehmigungsverfahren und Beschleunigungsgebiete für erneuerbare Energien | +1.60% | EU-weit; frühe Umsetzungsgewinne in Deutschland und den nordischen Ländern | Kurzfristig (≤ 2 Jahre) |
| Unternehmens-PPAs und industrielle Dekarbonisierungsnachfrage | +1.30% | Kernregion Nordwesteuropa, Ausstrahlungseffekte auf Polen und Spanien | Mittelfristig (2–4 Jahre) |
| Repowerierung alternder Onshore-Anlagenbestände | +1.10% | Deutschland, Frankreich, Spanien, Schweden – Länder mit Anlagenbeständen aus den frühen 2000er-Jahren | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitender Offshore-Netzausbau und Hybrid-Verbindungsleitungen | +0.90% | Nordsee- und Ostseeanrainerstaaten; Ausstrahlungseffekte auf die baltischen Staaten | Langfristig (≥ 4 Jahre) |
| Standardisierte Schwimmwindplattformen und Zugang zu Tiefwasserstandorten | +0.70% | Frankreich (Atlantik, Mittelmeer), Spanien, Vereinigtes Königreich (westlich der Shetlandinseln) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
EU-Ziele für erneuerbare Energien und Beschaffung zur Energiesicherheit treiben den Kapazitätsausbau voran
Die Erneuerbare-Energien-Richtlinie III legt ein EU-weites Ziel für erneuerbare Energien von 42,5 % bis 2030 fest, mit einem Ambitionsniveau von 45 %[1]. REPowerEU hat den Windenergieeinsatz mit der Energiesicherheit sowie der Klimapolitik verknüpft. Die Europäische Kommission berichtete, dass erneuerbare Quellen bis Mai 2025 fast die Hälfte des EU-Stroms erzeugten. Sie berichtete auch, dass die Wind- und Solarkapazität zwischen 2021 und 2024 um 58 % gestiegen ist, was die Gasnachfrage um geschätzte 38 Milliarden Kubikmeter reduziert hat. Die Europäische Investitionsbank hat ein Paket von 5 Milliarden EUR für die Windenergiefertigung und -installation genehmigt, mit dem Potenzial, 80 Milliarden EUR an weiteren Investitionen zu unterstützen. Diese Maßnahmen bilden eine dauerhafte politische Grundlage für den europäischen Windenergiemarkt, auch wenn einzelne nationale Projekte Verzögerungen erfahren.
Schnellere Genehmigungsverfahren und Beschleunigungsgebiete für erneuerbare Energien verkürzen Vorlaufzeiten
Die Erneuerbare-Energien-Richtlinie III verpflichtet die Mitgliedstaaten, Beschleunigungsgebiete für erneuerbare Energien auszuweisen und Genehmigungsverfahren für Projekte im Bereich erneuerbare Energien zu vereinfachen. Die Richtlinie sieht auch einen digitalen einheitlichen Ansprechpartner für Genehmigungen vor. Diese Maßnahmen sind besonders wichtig in Deutschland und Spanien, wo neue Windprojekte historisch gesehen lange Entwicklungszeiträume hatten. Bestehende Standorte profitieren am meisten, da ihre Netzanschlüsse und Betriebshistorie bereits etabliert sind. Die VSB Group hat das 105,6-MW-Repoweringprojekt Elster in Deutschland im August 2025 ans Netz angeschlossen und dabei 16 Siemens Gamesa SG 6.6-155-Turbinen eingesetzt, um 50 ältere Turbinen zu ersetzen[2]. Der repowerte Standort soll jährlich 235 GWh erzeugen, etwa das 6-fache der bisherigen Leistung, was das Potenzial moderner Turbinentechnologie zur deutlichen Steigerung der Stromerzeugung an etablierten Windstandorten verdeutlicht.
Unternehmens-PPAs und industrielle Dekarbonisierungsnachfrage stärken die Finanzierbarkeit
Unternehmens-Stromabnahmeverträge werden zu einer immer wichtigeren Einnahmequelle für Projekte im europäischen Windenergiemarkt. Im Februar 2026 unterzeichnete TotalEnergies 2 Verträge für saubere gesicherte Leistung mit Airbus zur Lieferung von 3,3 TWh Strom an dessen wichtigste Standorte in Deutschland und dem Vereinigten Königreich, wobei die Versorgung aus neuen erneuerbaren Anlagen ab 2027 beginnt[3]. Vattenfall eröffnete im Mai 2026 den 139-MW-Windpark Bruzaholm in Schweden, wobei AB Volvo einen Teil der Erzeugung vertraglich gesichert hat. Die Vereinbarung unterstützt die Stromversorgung für Volvos geplante Batterieanlage in Mariestad. Langfristige Verträge von Industriekäufern können die Abhängigkeit von staatlich gestützter Auktionsunterstützung verringern und Finanzierungsargumente stärken. Dieses Modell eröffnet dem europäischen Windenergiemarkt einen weiteren Weg zur Realisierung, wenn Auktionspläne oder Angebotsbedingungen nicht zu den Projektkosten passen.
Repowerierung alternder Onshore-Anlagenbestände verdoppelt die Leistung an bestehenden Standorten
Europa verfügt über einen erheblichen Bestand an Onshore-Windprojekten, die sich dem Ende ihrer ursprünglichen Betriebslebensdauer nähern. WindEurope erwartet, dass bis 2030 49 GW an Projekten ein Alter von 20 Jahren oder mehr erreichen werden, während insgesamt 75 GW mindestens 20 Jahre alt werden und Entscheidungen über Repowerierung, Lebensdauerverlängerung oder Rückbau erfordern. Repowerierung kann bestehende Standorte, Anschlüsse und lokale Betriebsaufzeichnungen nutzen, was mehrere Entwicklungshürden senkt. Statkraft schloss im April 2026 die erste Phase seiner Repowerierung von Montes de Cierzo in Spanien ab, indem 44 Turbinen durch 10 neuere Einheiten ersetzt wurden. Das Projekt erzielte eine Abfallverwertungsquote von 98 % für stillgelegte Komponenten. ACCIONA Energía ersetzte 98 Turbinen durch 13 Einheiten in Tahivilla in Spanien und steigerte die jährliche Erzeugung um 72 %[4].
Analyse der Auswirkungen der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Netzüberlastung und Abregelung | -0.80% | Vereinigtes Königreich (Schottland), Deutschland, Spanien, Frankreich; zunehmend auch Polen und die nordischen Länder betroffen | Kurzfristig (≤ 2 Jahre) |
| Inflation, Zinssätze und Auktionsdesignrisiko | -0.70% | EU-weit; am stärksten ausgeprägt in Deutschland, Dänemark und den Niederlanden, wo Auktionen hinter den Erwartungen zurückblieben | Mittelfristig (2–4 Jahre) |
| Langwierige Genehmigungsverfahren und lokaler Widerstand | -0.50% | Deutschland, Frankreich, Italien – administrative und gerichtliche Verzögerungen bestehen bei Greenfield-Standorten fort | Mittelfristig (2–4 Jahre) |
| Diskrepanz zwischen Offshore-Komponenten und Hafenkapazität | -0.40% | Lieferkette für Schwerlasthebung und Monopfähle in der Nordsee; konzentriert an deutschen und britischen Häfen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzüberlastung und Abregelung beeinträchtigen die Erlössicherheit
Netzüberlastung schränkt das Volumen erneuerbarer Elektrizität, einschließlich Windenergie, ein, das an Verbraucher geliefert werden kann. Aurora Energy Research schätzt, dass europäische Netzüberlastungsmanagementmaßnahmen im Jahr 2024 72 TWh Erzeugung betrafen und 8,9 Milliarden EUR kosteten, wobei der Großteil der betroffenen Erzeugung aus erneuerbaren Quellen stammte. EU-Analysen zeigen auch, dass Verzögerungen und Defizite bei Netzinvestitionen zu Übertragungsengpässen beitragen und die Integration erneuerbarer Energien in mehreren Märkten einschränken. In Schottland wurden laut Montel-Daten, die von Energy Voice berichtet wurden, im Jahr 2025 mehr als 10 TWh erneuerbarer Strom abgeregelt. In Deutschland betrugen die Entschädigungszahlungen an erneuerbare Erzeuger für abgeregelten Strom im Jahr 2025 laut Regierungsangaben 435 Millionen EUR. Abregelung kann die Projekterzeugung und -erlöse verringern, obwohl die finanzielle Auswirkung von Entschädigungsmechanismen und Projektvertragsgestaltungen abhängt. Anhaltende Netzengpässe können auch die Unsicherheit bei Projekterzeugungs- und Erlösprognosen erhöhen.
Inflation, Zinssätze und Auktionsdesignrisiko führen zu Gebotsausfällen
Deutschlands Offshore-Windauktion im August 2025 erhielt keine Gebote, was die Auswirkungen von Kosten- und Finanzierungsdruck auf die Projektökonomie verdeutlicht. Das Bundeskabinett genehmigte im September 2026 eine Änderung des WindSeeG, die es Offshore-Projekten erlaubt, Netzanschlüsse um 20 % zu überlasten, und die Standard-Betriebslebensdauer von 25 auf 35 Jahre verlängert. Die überarbeiteten Regeln sollen die Nutzung knapper Netzkapazität verbessern. Die britische Ausschreibungsrunde 7 wurde im Januar 2026 zu 91,2 GBP/MWh abgerechnet, wobei RWE Verträge für 6,9 GW über 5 Projekte sicherte. Diese gegensätzlichen Ergebnisse zeigen, dass Projektpipelines sowohl von praktikablen Auktionsbedingungen als auch von der Nachfrage nach erneuerbarer Energie abhängen. Entwickler im europäischen Windenergiemarkt legen daher größeres Gewicht auf Erlösgestaltung, Indexierung und Annahmen zur Betriebslebensdauer.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Standort:
Offshore-Zubau beschleunigt sich, während Onshore konsolidiertOnshore-Wind hielt im Jahr 2025 87,3 % der Marktgröße des europäischen Windenergiemarkts. Die installierte Basis spiegelt jahrzehntelange Entwicklung in Deutschland, Spanien, Frankreich und den nordischen Ländern wider. Viele Anlagen befinden sich in der Mitte ihrer Lebensdauer und bilden einen praktischen Pool für Repowerierung. Polen, Italien und die baltischen Länder haben noch Raum für neue Projekte, da die Flächennutzungssättigung geringer ist. Diese Faktoren halten die Onshore-Kapazität trotz schnellerem Offshore-Wachstum zentral.
Offshore-Wind soll bis 2031 mit einem CAGR von 12,8 % wachsen. Europa verfügte Ende Juni 2026 über 40,9 GW installierte Offshore-Windkapazität, nachdem im ersten Halbjahr 2,3 GW hinzugekommen waren. Sechs Projekte mit einer kombinierten Kapazität von 5,6 GW erreichten im Jahr 2025 endgültige Investitionsentscheidungen. Die Offshore-Entwicklung hängt stark von rechtzeitigen Netzanschlüssen und praktikablen Auktionsbedingungen ab. Die EU-Strategie für Offshore-Erneuerbare Energien gibt eine langfristige regionale Richtung für diesen Ausbau vor.

Nach Turbinenleistung:
Plattformen über 6 MW gestalten die Projektökonomie neuDie Klasse 3 bis 6 MW entfiel im Jahr 2025 auf 51,1 % des Marktanteils des europäischen Windenergiemarkts. Sie wurde in Projekten in Deutschland, Spanien, Italien und dem Vereinigten Königreich weit verbreitet eingesetzt. Kleinere Turbinen verlieren an Bedeutung, da ältere Windparks das Ende ihrer Lebensdauer erreichen. Größere Modelle erzeugen mehr Strom pro Standort und reduzieren die Anzahl der Einheiten, die Fundamente und Wartung benötigen. Dies unterstützt eine produktivere Repowerierung an etablierten Windstandorten.
Turbinen über 6 MW sollen bis 2031 mit einem CAGR von 15,8 % wachsen. Offshore-Entwickler setzen 15-MW-Klasse-Maschinen ein, um die Leistung pro Schiffsbesuch zu erhöhen. RWE wählte 72 Siemens Gamesa SG 14-236 DD-Turbinen mit einer Betriebskapazität von jeweils bis zu 15 MW für sein 1,1-GW-Thor-Projekt in Dänemark aus. Größere Onshore-Modelle finden auch in Deutschland kommerziellen Einsatz. Der Wandel erhöht die Anforderungen an Fertigung und Transport, verbessert aber die Wirtschaftlichkeit dort, wo die Gleichgewichtskosten der Anlage hoch sind.
Nach Anwendung:
Versorgungsmaßstab-Durchsatz unterstützt die Marktbildung im Gewerbe- und IndustriebereichVersorgungsmaßstab-Projekte hielten im Jahr 2025 87,7 % der Marktgröße des europäischen Windenergiemarkts. Ihre Position spiegelt die Effizienz gemeinsamer Umspannwerke, dedizierter Netzanschlüsse und etablierter Erlösverträge wider. Offshore-Projekte sind in der Regel im Versorgungsmaßstab, da Exportinfrastruktur und Bauschiffe große Kapazitäten erfordern. Versorgungsmaßstab-Projekte bleiben die Hauptquelle neuer installierter Kapazität in nationalen Programmen. Ihre Realisierung bleibt der Netzverfügbarkeit und Auktionsplänen ausgesetzt.
Gewerbe- und Industrieanlagen sollen bis 2031 mit einem CAGR von 15,4 % wachsen, da Industriekäufer Stromabnahmeverträge nutzen, um Stromkosten zu steuern und Emissionsverpflichtungen zu unterstützen. Prologis und ENGIE einigten sich auf einen Windstromabnahmevertrag für polnische Logistikbetriebe, der im Januar 2026 begann und 335 GWh über 5 Jahre abdeckt, was 67 % des Strombedarfs der Standorte entspricht. Gemeinschaftlich geführte Projekte sind in der Regel kleiner als Versorgungsmaßstab-Entwicklungen. Im September 2026 hob Dänemark seine Obergrenze für Onshore-Windturbinen auf und beseitigte damit eine regulatorische Einschränkung für die Onshore-Windentwicklung. Das Land unterhält auch Programme zur Unterstützung lokaler Beteiligung und Gemeinschaftsvorteile.
Nach Komponente (qualitative Analyse):
Lieferkettenbelastung entlang der gesamten WertschöpfungsketteDas Turbinen- und Gondelsegment ist ein kritischer Lieferengpass, da große Offshore-Aufträge lange Fertigungsvorlaufzeiten erfordern. Vorlaufzeiten können sich 3 bis 4 Jahre vor geplanten Installationsfenstern erstrecken. Vestas, Siemens Gamesa, Nordex, GE Vernova und ENERCON sind zentrale Lieferanten. Rotorblattmaterialien ändern sich, da Entwickler Designs anfordern, die Recycling unterstützen. Im April 2026 installierte RWE die weltweit erste Offshore-Windturbine mit einem CO₂-reduzierten Stahlturm und recycelbaren Rotorblättern an seinem 1,1-GW-Offshore-Windpark Thor in Dänemark.
Türme für größere Nabenhöhen erfordern Schwerstahl-Kapazität und speziellen Transport. Die Verfügbarkeit von Generatoren, Getrieben und Hochspannungskomponenten kann Fertigstellungspläne beeinflussen. Offshore-Gleichgewichtskosten bleiben hoch für Fundamente, Infield-Kabel und Kabelverlegung. Hafenkapazität ist wichtig, da große Komponenten Schwerlasthebung und Lagerfläche erfordern. Diese Anforderungen geben Ausrüstungs- und Dienstleistungslieferanten eine stärkere Rolle in der europäischen Windenergiebranche.
Geografische Analyse
Deutscher Windenergiemarkt
Deutschland hatte im Jahr 2025 einen Anteil von 24,9 % am europäischen Windenergiemarkt. Im ersten Halbjahr 2026 wurden 1.077 MW Offshore-Kapazität zugeschaltet, wodurch der in Betrieb befindliche Offshore-Bestand auf 10,8 GW anstieg. Das 976,5 MW Offshore-Windprojekt Gennaker in der deutschen Ostsee liegt im Plan, bis Ende 2028 den kommerziellen Betrieb aufzunehmen. Deutschlands Ziel von mindestens 70 GW Offshore-Windkapazität bis 2045 bleibt im Änderungsvorschlag des WindSeeG vom September 2026 unverändert.
Westeuropäischer Windenergiemarkt
Das Vereinigte Königreich ist während des Prognosezeitraums ein führender Offshore-Vertragsmarkt. RWE sicherte sich im Januar 2026 im Rahmen der Vergaberunde 7 (Allocation Round 7) Verträge über 6,9 GW zu einem Preis von GBP 91,2/MWh. Die anhaltende Herausforderung durch Abregelung in Schottland beeinträchtigt weiterhin die Projekterträge und stärkt die Argumente für eine Netzreform. Frankreich veröffentlichte im Juni 2026 die Ausschreibungsunterlagen für die AO10-Offshore-Windausschreibung, die 11 Projekte mit einer kombinierten Kapazität von 10 GW umfasst, bestehend aus 5 GW Festgründungs- und 5 GW Schwimmend-Offshore-Wind. Spanien unterstützte die Schwimmwindtechnologie von X1 Wind auch im Jahr 2025, während der Standort PLEMCAT in Katalonien im Jahr 2026 die Umweltgenehmigung für die Installation der vorkommerziellen Plattform von X1 Wind im Rahmen des NextFloat-Projekts erhielt.
Nordeuropäischer Windenergiemarkt
Für Polen wird ein CAGR von 17,5 % bis 2031 prognostiziert. Bei der Auktion im Dezember 2025 wurden Offshore-Verträge über 3,4 GW an Baltic East, Baltica 9 und Bałtyk 1 vergeben. Die erste Stromerzeugung ist für Dezember 2032 geplant. Beim dänischen Thor-Projekt waren bis Juli 2026 bereits 36 von 72 Turbinen installiert. Litauen, Lettland und Deutschland unterzeichneten im Februar 2026 eine Absichtserklärung zur Förderung des 2-GW-Projekts Baltic-German PowerLink, einem geplanten hybriden Offshore-Interkonnektors, der Stromexporte ermöglichen und die Integration von bis zu 2 GW Offshore-Windkapazität in Litauen und Lettland unterstützen soll.
Wettbewerbslandschaft
Der europäische Windenergiemarkt ist mäßig konzentriert unter großen Entwicklern und Turbinenlieferanten. RWE, Iberdrola, Ørsted, Vattenfall und Equinor halten wichtige Offshore-Pipelines. Vestas, Siemens Gamesa, Nordex, GE Vernova und ENERCON liefern einen Großteil der Ausrüstungsbasis. Entwickler balancieren durch Differenzverträge gestützte Anlagen mit Projekten, die durch Unternehmens-Stromabnahmeverträge unterstützt werden.
Hersteller konkurrieren durch größere Turbinenplattformen, Serviceverträge und Lieferkapazität. RWE installierte im April 2026 die erste Thor-Turbine mit einem CO₂-reduzierten Stahlturm und recycelbaren Rotorblättern. RWE sicherte sich im Januar 2026 in der Ausschreibungsrunde 7 Differenzverträge für 6,9 GW britische Offshore-Windenergie und vereinbarte eine langfristige Partnerschaft mit KKR zur gemeinsamen Entwicklung, Errichtung und dem Betrieb der 3,1-GW-Projekte Norfolk Vanguard East und Norfolk Vanguard West. GE Vernova hat seine Rolle durch deutsche Turbinenaufträge und Offshore-Netztechnologie ausgebaut. Diese Maßnahmen kombinieren Ausrüstungs-, Finanzierungs- und Infrastrukturkapazitäten.
Schwimmplattformen, Lebensdauerverlängerungsdienstleistungen und Gemeinschaftseigentum bieten Raum für neue Lieferanten. Der alternde Anlagenbestand unterstützt die Nachfrage nach Wartungs- und Repowerierungsspezialisten. Große Entwickler nutzen Beschaffungsvolumen, während regionale Unternehmen durch lokales Entwicklungswissen und Servicekapazität konkurrieren können. Der Wettbewerb bleibt aktiv in den Bereichen Ausrüstungslieferung, Projektentwicklung und langfristiger Betrieb. Die Wettbewerbsposition jedes Unternehmens hängt vom Zugang zu Projekten, Netzkapazität, Verträgen und Fertigungskapazitäten ab.
Marktführer in der europäischen Windenergiebranche
-
Vestas Wind Systems A/S
-
Nordex SE
-
Siemens Gamesa Renewable Energy, S.A.U.
-
ENERCON GmbH
-
GE Vernova Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Windenergiemarkt Unternehmen in diesem Bericht
- ACCIONA Energía, S.A.
- E.ON SE
- EDF Renewables
- EnBW Energie Baden-Württemberg AG
- ENERCON GmbH
- ENGIE SA
- Equinor ASA
- GE Vernova Inc.
- Iberdrola, S.A.
- Nordex SE
- Ørsted A/S
- RWE AG
- Siemens Gamesa Renewable Energy, S.A.U.
- Statkraft AS
- TotalEnergies SE
- Vattenfall AB
- VENSYS Energy AG
- Vestas Wind Systems A/S
Lesen Sie die Analyse der Europäischer Windenergiemarkt-Unternehmen
Neueste Industrielle Entwicklungen in Europäischer Windenergiemarkt
- September 2026: RWE installierte den ersten Monopfahl für den 795-MW-Offshore-Windpark OranjeWind in der niederländischen Nordsee, einem 50-50-Gemeinschaftsunternehmen mit TotalEnergies, mit erwarteter vollständiger Inbetriebnahme im Jahr 2028.
- Juli 2026: RWE bestätigte, dass 36 der 72 Siemens Gamesa 15-MW-Turbinen am 1,1-GW-Offshore-Windpark Thor vor der Westküste Dänemarks installiert wurden, mit erwarteter vollständiger Installation bis Ende 2026 und Inbetriebnahme im Frühjahr 2027.
- Juni 2026: Frankreich veröffentlichte die AO10-Ausschreibungsspezifikationen für 10 GW Offshore-Wind über 11 Projekte, darunter 5 GW Festgründung und 5 GW Schwimmkapazität, mit angestrebten Vergabeentscheidungen für Februar 2027.
- Mai 2026: Vattenfall eröffnete den 139-MW-Onshore-Windpark Bruzaholm in Schweden, bestehend aus 21 Siemens Gamesa-Turbinen und einem 38-MW-Fluence-Batteriespeichersystem, wobei AB Volvo einen Teil der Erzeugung vertraglich gesichert hat.
Europäischer Windenergiemarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als der installierte Windenergie-Bestand in Europa, gemessen in Gigawatt (GW) installierter Betriebskapazität. Er umfasst die in Betrieb befindliche Kapazität aus Onshore- und Offshore-Windprojekten in den abgedeckten europäischen Ländern.
Ausschlüsse aus dem Geltungsbereich: Nicht-Wind-Erneuerbare-Energien-Kapazitäten, Übertragungs- und Verteilungsanlagen für Strom sowie die breiteren Umsatzpools der Windanlagenherstellung oder von Betriebs- und Wartungsdienstleistungen werden ausgeschlossen, sofern sie die installierte Windkapazität nicht direkt verändern.
Segmentierungsübersicht
- Nach Standort
- Onshore
- Offshore
- Nach Turbinenkapazität
- Bis zu 3 MW
- 3 bis 6 MW
- Über 6 MW
- Nach Anwendung
- Versorgungsmaßstab
- Gewerbe und Industrie
- Gemeinschaftsprojekte
- Nach Komponente (Qualitative Analyse)
- Gondel/Turbine
- Rotorblatt
- Turm
- Generator und Getriebe
- Systemintegration
- Nach Geografie
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Spanien
- Italien
- Polen
- Schweden
- Dänemark
- Übriges Europa
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit dem Aufbau einer klaren Übersicht über die Windenergiezubauten in Europa, die kumulierte installierte Kapazität und die politische Pipeline, die die Inbetriebnahme beeinflusst. Für diese Eingaben stützen wir uns auf öffentliche und offizielle Quellen wie Eurostat-Energiestatistiken, ENTSO-E-Netzdaten, Aktualisierungen der Europäischen Kommission zur Umsetzung erneuerbarer Energien und Genehmigungsverfahren sowie Veröffentlichungen nationaler Energiebehörden, in denen Ländertotale präzisiert werden.
Wir prüfen außerdem Veröffentlichungen und Datensätze von Branchenverbänden wie WindEurope-Statistiken sowie Regulierungs- und Ausschreibungsunterlagen, die Vergabemengen und erwartete Inbetriebnahmefenster angeben. Um den Projekt- und Unternehmenskontext fundiert zu halten, verwenden wir Geschäftsberichte, Investorenpräsentationen und seriöse Presseberichterstattung über Inbetriebnahme-, Repowering- und Netzanschlussmeilensteine. In einigen Fällen werden kostenpflichtige Abonnements ausschließlich für Unternehmensfinanzdaten und Nachrichtenscreening sowie für Patentdatenbanken genutzt, wenn technologische Veränderungen überprüft werden müssen. Die hier aufgeführten Sekundärquellen sind illustrativ; weitere Referenzen werden bei der Datenerhebung, Querprüfung und Bereinigung von Annahmen herangezogen.
Primärinterviews und Umfragen
Primärinterviews werden genutzt, um zu validieren, wie schnell Kapazitäten von vergebenen Ausschreibungen zu netzangeschlossenen Anlagen werden, und wo Verzögerungen am häufigsten auftreten (Genehmigung, Netz, Lieferengpässe). Wir haben mit Projektentwicklern, EPC- und Serviceexperten, Komponentenführern und Beratern in den wichtigsten europäischen Windenergiemärkten gesprochen, damit die Annahmen zum Inbetriebnahmeplan und die Repowering-Raten mit dem übereinstimmen, was tatsächlich umgesetzt wird.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 33 % | Führungskräfte der obersten Ebene: 16 % |
| Mittlere Ebene: 51 % | Bereichs-/Einheitsleiter: 33 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 51 % |
Marktgrößenbestimmung und Prognose
Das Kernmodell basiert auf einem Top-down-Kapazitätsstapel, bei dem die installierten Bestände der einzelnen Länder aus historischen Zubauten, Stilllegungen und erwarteten Inbetriebnahmen aus vergebenen Pipelines rekonstruiert werden. Diese Ländertotale werden dann zu einem Europawert zusammengefasst und anhand des Inbetriebnahme- und Netzanschlusszeitplans auf Onshore und Offshore aufgeteilt.
Um die Zahlen praxisnah zu halten, werden die Ergebnisse durch selektive Bottom-up-Näherungen plausibilisiert, beispielsweise durch projektweise Hochrechnungen für große Offshore-Parks und Kanalprüfungen der jährlichen Zubauten im Verhältnis zum Turbinenklassenmix (bis 3 MW, 3 bis 6 MW und über 6 MW). Zu den wichtigsten Modelleingaben zählen jährliche Neuinstallationen (GW), Stilllegungs- und Repowering-Volumina, Ausschreibungsvergabemengen und erwartete Lieferjahre, Offshore-Netzanschlussmeilensteine sowie länderspezifische Genehmigungs- und Netzvorlaufzeiten. Wo Bottom-up-Details für kleinere Projekte unvollständig sind, werden Lücken mithilfe historischer Länderanteile und validierter Ausbauraten aus Interviews geschlossen.
Für die Prognose wird eine Szenarioanalyse zu Inbetriebnahmeverzögerungen und Repowering-Beschleunigung eingesetzt; der endgültige Pfad wird auf Basis des am häufigsten genannten Expertenkonsenses je Land gewählt. Dieser Ansatz stellt sicher, dass die Prognose an dem orientiert ist, was realistischerweise ans Netz angeschlossen werden kann, und nicht nur an angekündigten Kapazitäten.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfschritte, bevor die Zahlen finalisiert werden. Die Ergebnisse werden mit unabhängigen Signalen verglichen, wie europaweiten Gesamtkapazitäten, jährlichen Installationsraten und öffentlich kommunizierten nationalen Zielen; anschließend werden große Abweichungen länderspezifisch überprüft.
Tritt eine Anomalie auf, werden die Annahmen überarbeitet und Quellen erneut kontaktiert, wenn der Auslöser eine wesentliche Änderung darstellt, etwa eine politische Kursänderung, eine Netzengpasssituation oder eine erhebliche Verzögerung bei der Offshore-Inbetriebnahme. Ein mehrstufiger Analysten-Review-Prozess wird eingehalten, damit Definitionen, Berechnungen und Einheitenkonsistenz (GW gegenüber Zubauten) sauber bleiben. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse die erwartete Inbetriebnahmekurve verändern; ein abschließender Aktualitätsdurchlauf wird unmittelbar vor der Auslieferung durchgeführt.
Marktgröße des europäischen Windenergiemarkts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für den europäischen Windenergiemarkt stimmen nicht immer überein, da die Maßeinheit nicht einheitlich ist und die Grenze zwischen Kapazität und Umsatz häufig vermischt wird. Auch der Zeitpunkt spielt eine Rolle, da einige Quellen die netzangeschlossene Kapazität verwenden, während andere vergebene Pipelines oder Ausrüstungsausgaben verfolgen, was die Gesamtwerte je nach Jahr verschieben kann.
Durch die Verfolgung der netzangeschlossenen installierten Bestände nach Land und des Aktualisierungszeitpunkts über Ausschreibungs- und Inbetriebnahmekalender hinweg bleibt Mordor Intelligence auf die in Betrieb befindliche GW-Kapazität ausgerichtet, was sich von umsatzbasierten Betrachtungen und von Ausblicken unterscheidet, die ausschließlich neue jährliche Zubauten betonen.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 328,08 GW (2026) | |
| Branchenverband B | 285,00 Milliarden USD (2024) | Verwendet die Berichterstattung zur gesamten installierten Kapazität und zu jährlichen Zubauten, mit Europa- und EU-27-Definitionen, die voneinander abweichen können; es wird keine Marktwertentwicklung präsentiert, die sich sauber in das Prognosefenster 2026 bis 2031 einfügt. |
| Regionales Beratungsunternehmen A | 30,36 Milliarden USD (2025) | Als Umsatzmarkt für das Windenergie-Ökosystem (Installation, Integration, Betrieb und Wartung) dimensioniert, sodass der Wert Ausgabenströme widerspiegelt und nicht den installierten Kapazitätsbestand, der jährlich wächst. |
Die Streuung in der Tabelle erklärt sich hauptsächlich dadurch, was gezählt wird und in welchem Jahr es gezählt wird. Wenn der Geltungsbereich auf installierte Kapazität gegenüber Ausgaben beschränkt wird und der Netzanschlusszeitpunkt länderübergreifend einheitlich behandelt wird, lässt sich die Schätzung leichter mit öffentlichen Kapazitätsstatistiken und der tatsächlichen Inbetriebnahmepipeline in Einklang bringen.
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für die europäische Windenergieleistung?
Die Kapazität soll von 328,08 GW im Jahr 2026 auf 490,78 GW bis 2031 steigen, bei einem CAGR von 8,39 %.
Welcher Standort wächst am schnellsten in der europäischen Windenergie?
Offshore-Wind soll bis 2031 mit einem CAGR von 12,8 % wachsen, obwohl Onshore im Jahr 2025 87,3 % der installierten Kapazität hielt.
Warum ist Offshore-Wind in Europa wichtig?
Offshore-Projekte können in großem Maßstab gebaut werden und werden durch nationale Ausschreibungen, Unternehmensverträge und regionale Netzpläne unterstützt.
Welches Land soll bis 2031 am schnellsten wachsen?
Polen soll einen CAGR von 17,5 % verzeichnen, unterstützt durch seine 3,4-GW-Offshore-Auktion im Dezember 2025.
Was sind die wichtigsten Einschränkungen bei der Realisierung von Windprojekten?
Netzüberlastung, Abregelung, Finanzierungskosten, Auktionsbedingungen, Genehmigungsverzögerungen und Lieferkettenkapazität können die Realisierung verlangsamen.
Wie verändert Repowerierung die europäische Windenergieerwicklung?
Repowerierung ersetzt ältere Turbinen durch weniger, größere Einheiten und ermöglicht eine höhere Leistung an Standorten mit bestehenden Netzanschlüssen und Betriebshistorie.