
Europa-Chemielogistik-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
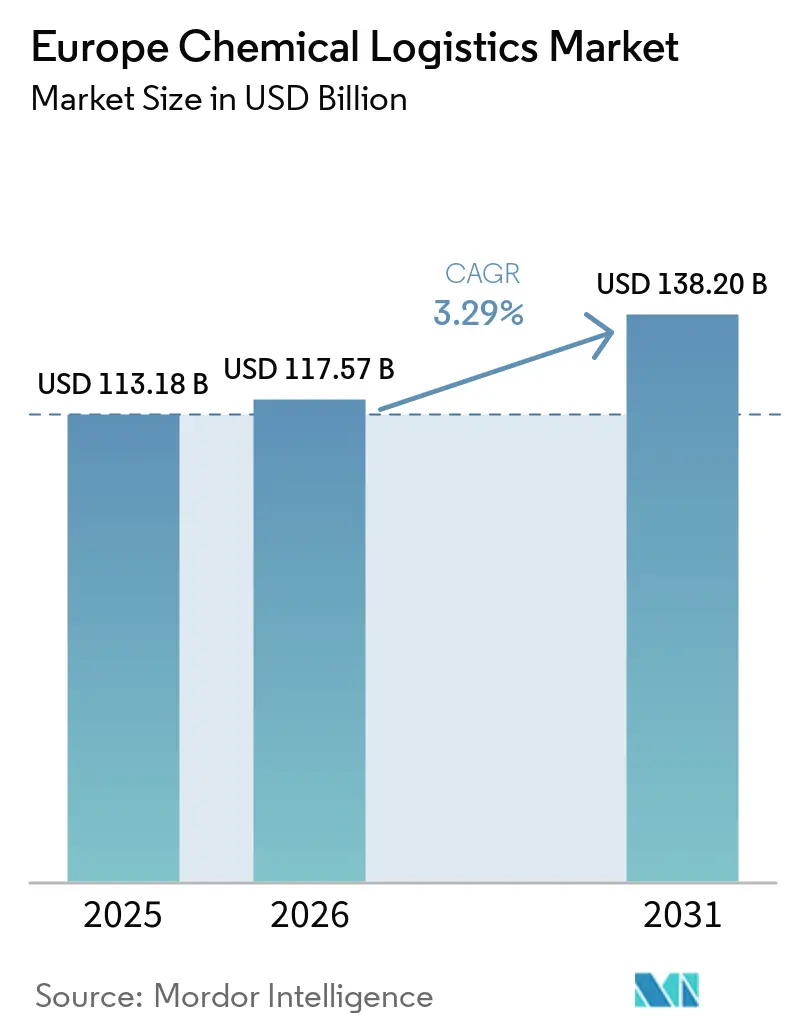
| Marktgröße im Basisjahr (2025) | 113.18 Milliarden US-Dollar |
| Marktgröße (2026) | 117.57 Milliarden US-Dollar |
| Marktgröße (2031) | 138.20 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.29 % |
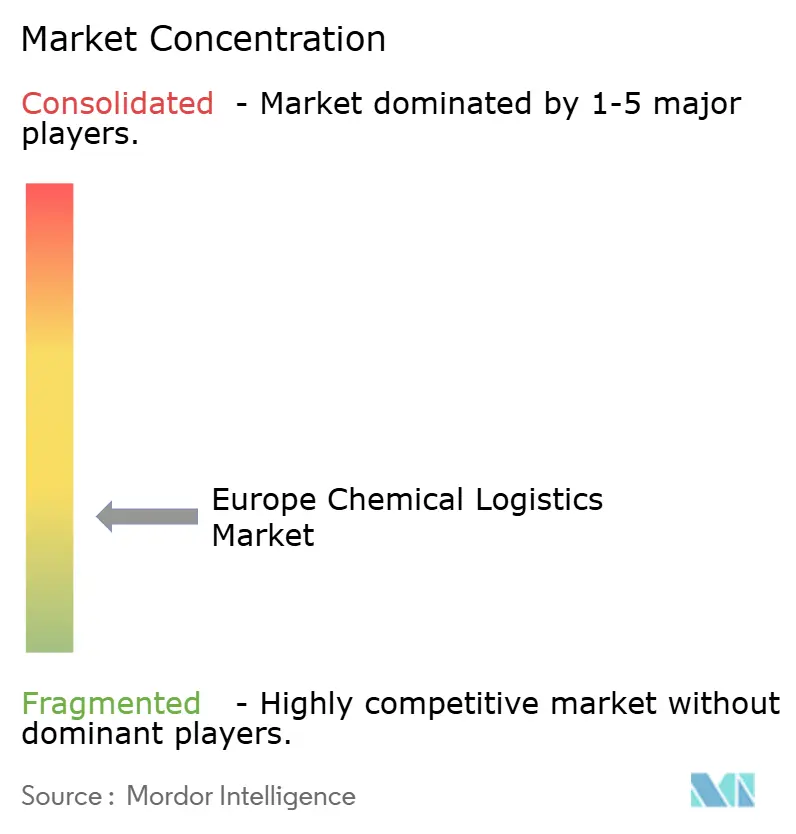
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Europa-Chemielogistik-Marktanalyse von Mordor Intelligence
Die Größe des Europa Chemielogistik-Markts soll von 113,18 Milliarden USD im Jahr 2025 auf 117,57 Milliarden USD im Jahr 2026 wachsen und wird voraussichtlich bis 2031 einen Wert von 138,20 Milliarden USD bei einer CAGR von 3,29 % über den Zeitraum 2026–2031 erreichen.
Das stetige Wachstum ist auf widerstandsfähige chemische Produktionscluster, anhaltende staatliche Schienenfrachtanreize und eine wachsende Nachfrage nach temperaturkontrollierten Dienstleistungen zurückzuführen, die die Produktion von Grüner Chemie und Biologika unterstützen. Unternehmen optimieren grenzüberschreitende Routen, um sie an die REPowerEU-Mandate zur Energiediversifizierung anzupassen, und stärken gleichzeitig Hub-and-Spoke-Netzwerke rund um Spezialfertigungszentren. Digitale Frachtabgleichplattformen verbessern die Anlagenauslastung für Gefahrgut, und Fusionen unter führenden Drittlogistikanbietern (3PL) beschleunigen die Netzwerkdichte. Kostensteigerungen durch CO₂-indexierte Mautgebühren und ein Mangel an ADR-zertifizierten Fahrern schränken jedoch die Kapazitäten ein, wodurch die Einhaltung gesetzlicher Vorschriften und die Einführung von Technologien für eine wettbewerbsfähige Positionierung im Europa Chemielogistik-Markt entscheidend werden.
Wichtigste Erkenntnisse des Berichts
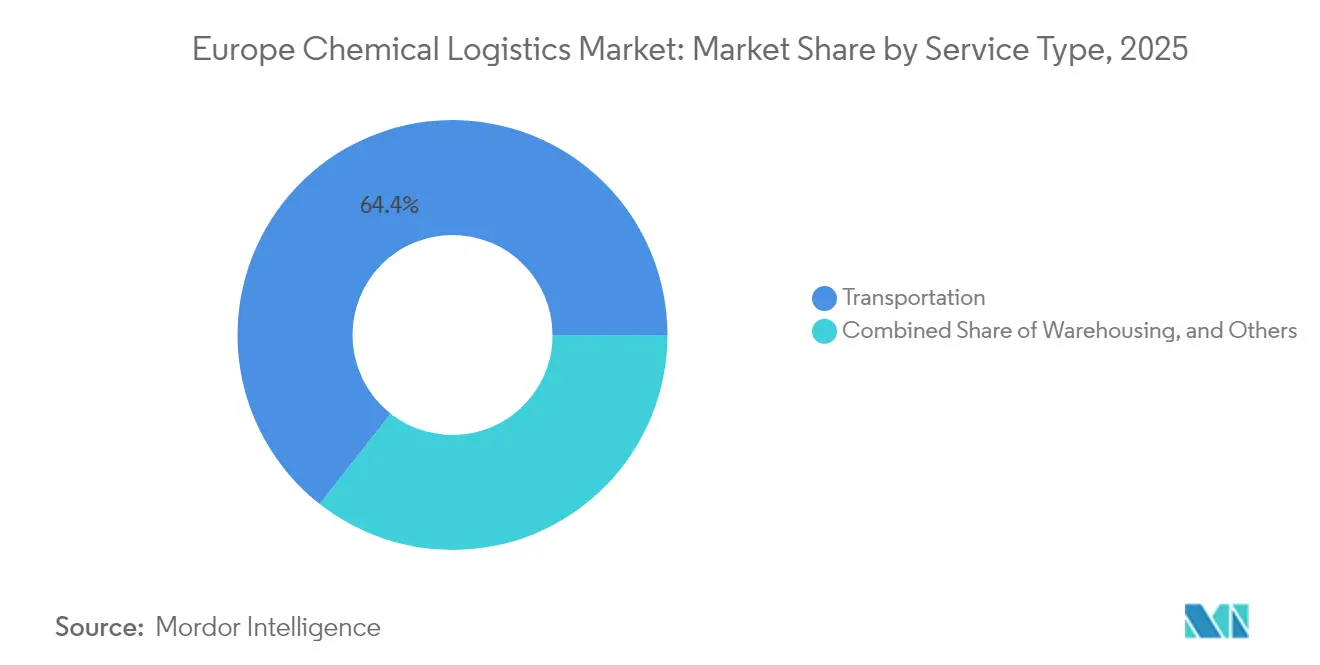
- Nach Dienstleistung entfiel im Jahr 2025 ein Marktanteil von 64,40 % am Europa-Chemielogistik-Markt auf Transport, während wertschöpfende Dienstleistungen bis 2031 voraussichtlich die schnellste CAGR von 3,56 % verzeichnen werden.
- Nach Endverbraucherbranche hielt Öl & Gas im Jahr 2025 einen Marktanteil von 25,60 % am Europa-Chemielogistik-Markt; Spezialchemikalien sollen mit der schnellsten CAGR von 3,73 % bis 2031 wachsen.
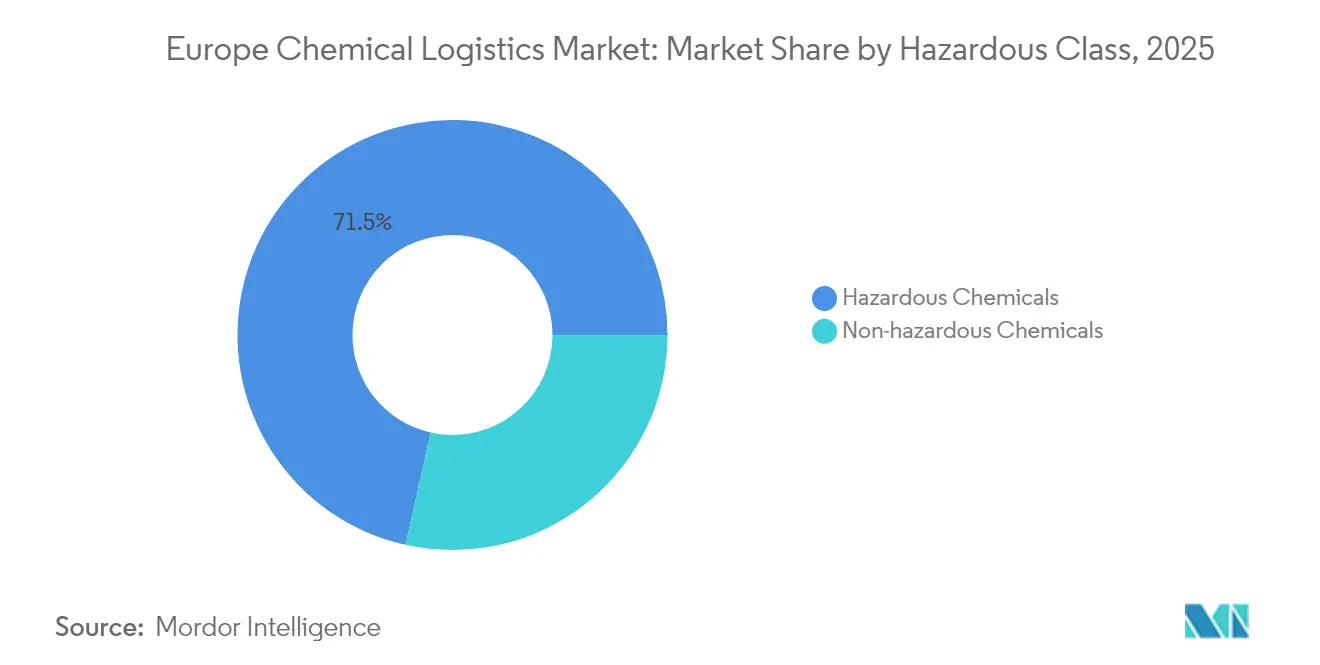
- Nach Gefahrenklasse entfielen im Jahr 2025 auf Gefahrchemikalien ein dominanter Marktanteil von 71,50 % am Europa-Chemielogistik-Markt, mit einer erwarteten CAGR von 4,05 % bis 2031.
- Nach Temperaturkontrolle wird die temperaturgeführte Logistik voraussichtlich die höchste CAGR von 4,32 % zwischen 2026 und 2031 verzeichnen, obwohl nicht-temperaturgeführte Dienstleistungen im Jahr 2025 einen Umsatzanteil von 59,40 % behielten.
- Nach Geografie führte Deutschland im Jahr 2025 mit einem Umsatzanteil von 16,80 %, während Polen im Prognosezeitraum die schnellste CAGR von 4,08 % verzeichnen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Clustering der Nachfrage nach grünen Chemikalien | +0.8% | Deutschland, Niederlande, Frankreich | Mittelfristig (2–4 Jahre) |
| REPowerEU-Umleitung von Massenchemikalien | +0.9% | Paneuropäisch, am stärksten in Deutschland & Niederlanden | Kurzfristig (≤ 2 Jahre) |
| Subventionen für werkseigene Gleisanschlüsse | +0.5% | Deutschland, Niederlande | Langfristig (≥ 4 Jahre) |
| Ausbau ADR-konformer ISO-Tank-Pools | +0.6% | Industriecluster in ganz Europa | Mittelfristig (2–4 Jahre) |
| Fusionsgetriebene 3PL-Netzwerkverdichtung | +0.7% | DACH-Region und weiteres Europa | Mittelfristig (2–4 Jahre) |
| Digitale Frachtabgleichsplattformen für Gefahrgut | +0.4% | Frühe Einführung in Deutschland & Niederlanden | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach grünen Chemikalien konzentriert Ladungen näher an Spezialitäten-Hubs
Hersteller, die nachhaltiger Chemie verpflichtet sind, verlagern die Produktion in die Nähe etablierter Cluster, verkürzen Lieferdistanzen und erhöhen gleichzeitig die Anforderungen an temperaturgeführte und ADR-konforme Infrastruktur. Die Integration der Valtris Advanced Organics-Standorte durch ICIG in seine Vynova-Plattform veranschaulicht, wie die vertikale Integration innerhalb von Chemieparks die Ladungsdichte steigert und spezialisierte Lagerhäuser mit kontinuierlicher Umgebungsüberwachung erforderlich macht. Logistikdienstleister, die über validierte Kühlkettenkompetenz und leckdichte ISO-Tank-Flotten verfügen, erzielen Premiumpreise, da pharmazeutische und kosmetische Zwischenprodukte strenge Handhabungsprotokolle erfordern.
REPowerEU beschleunigt die innereuropäische Umleitung von Massenchemikalien
Die EU-Politik zur Verringerung der Abhängigkeit von russischen Ausgangsstoffen hat Bulk-Chemikalienströme in Richtung westlicher Häfen und inländischer multimodaler Hubs umgeleitet. Deutschlands Verlängerung der Trassenpreissubventionen in Höhe von EUR 229 Millionen (USD 252,73 Millionen) bis 2028 stärkt die Wirtschaftlichkeit des Schienenverkehrs und senkt die End-to-End-Kosten um bis zu 20 % im Vergleich zum Fernlastverkehr. Agile 3PLs, die in der Lage sind, Zoll-, Sicherheits- und Nachhaltigkeits-Compliance über mehrere Mitgliedstaaten hinweg zu harmonisieren, sichern neue Verträge, während Hersteller ihre Lieferketten neu verhandeln[1].
Werkseigene Gleisanschlusssubventionen in Deutschland und den Niederlanden
Fördermittel für werkseigene Gleisanschlüsse senken Umschlagskosten und reduzieren CO₂-Emissionen. Chemiebasierte Industrieparks, die in Privatgleise investieren, berichten von einer Verkürzung der Bestell-zu-Lieferzyklen um 2–3 Tage, während Massengutvolumen von überfüllten Autobahnen weggeleitet wird. Der daraus resultierende Verkehrsträgerwechsel verstärkt den Wettbewerbsvorteil von Anbietern, die Blockzugdienste und zertifizierte Tankwaggon-Reinigungsstationen betreiben, und stärkt das Schienensegment des Europa-Chemielogistik-Marktes[2].
Ausbau ADR-konformer ISO-Tank-Leasingpools
Leasingspezialisten wie Trifleet und Eurotainer erweitern ihre europäischen Flotten und befreien Verlader von hohen Anschaffungsinvestitionen. Standardisierte Designs vereinfachen Reinigung, Zertifizierung und Sensoraufrüstungen, steigern die Flottenauslastung und gewährleisten die Einhaltung gesetzlicher Vorschriften. Eine breitere Verfügbarkeit von Wechselbrücken-ISO-Tanks bietet Flexibilität für saisonale Nachfragespitzen und neue biobasierte Formulierungen, was die Lieferkettenreaktionsfähigkeit in der Europa-Chemielogistik-Branche beschleunigt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an ADR-zertifizierten Lkw-Fahrern | -0.7% | Deutschland & Vereinigtes Königreich | Kurzfristig (≤ 2 Jahre) |
| Strengere CO₂-Korridormautgebühren auf der deutschen Autobahn | -0.5% | Deutschland, Ausstrahlungseffekte auf Niederlande & Österreich | Mittelfristig (2–4 Jahre) |
| Begrenzte Schienenwegekapazität | -0.4% | Deutschland, Niederlande, Frankreich | Langfristig (≥ 4 Jahre) |
| Inflationsbedingter Anstieg der Kosten für Spezialverpackungen | -0.6% | Paneuropäisch, akut in der pharmazeutischen Kühlkette | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an ADR-zertifizierten Lkw-Fahrern
Ausbildungsgebühren zwischen GBP 600 und 1.700 stellen eine Eintrittsbarriere dar, während Renteneintritten die Neuausstellung von Führerscheinen übersteigt. Der Europa-Chemielogistik-Markt erlebt daher Streckenungleichgewichte und kurzfristige Spotpreisanstiege. Anbieter wirken mit eigenen Akademien, Lohnprämien und engerer Routenplanung entgegen, doch Kapazitätsengpässe bestehen fort, insbesondere bei Gefahrgütern mit hohen Konsequenzen[3].
Strengere CO₂-Korridormautgebühren auf der deutschen Autobahn
Deutschland hat CO₂-indexierte Gebühren eingeführt, die die Kilometerkosten für Euro-VI-Dieselfahrzeuge um bis zu 15 % erhöhen und dabei Gefahrgutflotten unmittelbar belasten, deren Antriebsumstellung nur begrenzte Optionen bietet. Die Diversifizierung von Routen hin zu Schiene, Binnenwasserstraßen und intermodalen Lösungen mildert die Belastung, erfordert jedoch kapitalintensives Netzwerk-Re-Engineering.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung:
Transportdominanz treibt Konsolidierung voranTransport erzielte im Jahr 2025 einen Umsatzanteil von 64,40 %, da spezialisierte Tanklastzug-, Schienentankwagen- und ISO-Container-Transporte das Rückgrat des Europa-Chemielogistik-Marktes bilden. Das Segment sichert Skaleneffekte durch Netzwerkverdichtungsprojekte wie die geplante Übernahme von DB Schenker durch DSV. Unterdessen soll die Marktgröße des Europa-Chemielogistik-Marktes für wertschöpfende Dienstleistungen mit einer CAGR von 3,56 % wachsen, was einen Anstieg bei Etikettierungs-, Umverpackungs- und Qualitätsprüfungsaufgaben in Multi-Client-Chemiedistributionszentren widerspiegelt.
Im Bereich Transport befördert die Straße zeitkritische oder gefährliche Güter, während die Schiene auf langen Korridoren durch staatliche Anreize an Marktanteilen gewinnt. Digitale Plattformen, die ADR-konforme Kapazität mit Rücklasten abgleichen, reduzieren Leerfahrten und verbessern die Margen, auch wenn die Mautzuschläge steigen. Luftfracht- und Kurzseelösungen bedienen Nischenanwendungen mit hochwertigen Ladungen, bei denen Transitzeit oder Mengenrabatte die Kostenaufschläge überwiegen.
Wertschöpfende Angebote umfassen zunehmend regulatorische Dokumentation, Sicherheitsdatenmanagement und Nachhaltigkeitsberichterstattung, sodass Verlader die Compliance-Komplexität auslagern können. Da die Berichterstattung zu Umwelt, Soziales und Unternehmensführung (ESG) verpflichtend wird, integrieren 3PLs CO₂-Dashboards in Portale und übersetzen Logistikleistung in verwertbare Emissionsdaten. Die wachsende Nachfrage nach Standortlogistik, Mischung und Probenprüfung verwischt zunehmend die Grenzen zwischen Auftragsfertigung und Drittlogistik und erhöht die Dienstleistungssophistikation in der Europa-Chemielogistik-Branche.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Endverbraucherbranche:
Öl- und Gasführerschaft trifft auf Wachstum im SpezialchemiespezialbereichÖl & Gas machte im Jahr 2025 25,60 % des Umsatzes aus, gestützt durch etablierte petrochemische Rohstoffströme. Allerdings wird die Nachfrage nach Spezialchemikalien aus Pharma und Kosmetik voraussichtlich mit einer CAGR von 3,73 % wachsen und damit Massensegmente übertreffen. Die Marktgröße des Europa-Chemielogistik-Marktes für die pharmazeutische Distribution profitiert von neuen Biologika-Standorten, die GDP-zertifizierte Kühlkettenlösungen vorschreiben, wie der erweiterte Dubliner Campus von UPS Healthcare.
Die Kosmetiklogistik spiegelt nun arzneimittelgütige Bedingungen wider, mit Schwerpunkt auf Temperaturkonstanz, Allergensegregation und Chargenrückverfolgbarkeit. Initiativen zur grünen Chemie intensivieren den Bedarf an kontrollierten Umgebungen. Petrochemische Verlader hingegen sehen sich mit Preisvolatilität und dem Gegenwind der Energiewende konfrontiert, was Effizienzprojekte wie Gleisanschlussaufrüstungen und Binnenschiffanbindungen an Raffineriekomplexen antreibt. Agrochemikalien und Industriegase bleiben stabile Beitragszahler, erfordern jedoch vielfältige Verpackungsformen von IBCs bis hin zu Flaschenbündeln, was die Fähigkeiten von 3PLs im Europa-Chemielogistik-Markt beansprucht.
Nach Gefahrenklasse:
Gefahrchemikalien treiben Premiumdienstleistungen anGefahrgut machte im Jahr 2025 71,50 % des Umsatzes aus und erzielte Premiumfrachtpreise sowie einen spezialisierten Geräteeinsatz. Der Marktanteil des Europa-Chemielogistik-Marktes für Gefahrstoffe profitiert von regulatorischen Hürden, die den Wettbewerb auf zertifizierte Betreiber beschränken. Anbieter verwalten laufende Fahrerausbildungen, regelmäßige Fahrzeuginspektionen und Versicherungserweiterungen, was Markteintrittsbarrieren verstärkt.
Die Europa-Chemielogistik-Branche nutzt fortschrittliche Telematik, Drucksensoren und Geofencing, um ADR- und Seveso-Richtlinien einzuhalten. Nicht-gefährliche Ströme erfahren, obwohl volumenstark, eine Commoditisierung, da allgemeine Frachtführer eindringen; daher bleiben die Margen niedriger. Die prognostizierte CAGR von 4,05 % des Gefahrgutsegments bis 2031 wird durch das Wachstum bei Lithium-Ionen-Akkupräkursoren, Biolösungsmitteln und hochreinen Reagenzien gestützt, die jeweils eine sorgfältige Segregation und Dokumentation erfordern.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Temperaturkontrolle:
Kühlkettenausbau treibt Wachstum anTemperaturgeführte Fracht soll mit einer CAGR von 4,32 % wachsen, schneller als der breitere Europa-Chemielogistik-Markt, angetrieben durch Biologika, Impfstoffe und wärmeempfindliche Zusatzstoffe. Betreiber rüsten Auflieger mit elektrischen Kühlaggregaten und Fernüberwachung aus, um sich an das EU-Grüntransportrecht anzupassen. Demoprojekte wie Frigo Logistics' batterieelektrische Kühllastkraftwagen in Polen verdeutlichen die frühe Realisierbarkeit.
Nicht-temperaturgeführte Transporte stellen aufgrund von Standardkunststoffen und anorganischen Mineralien nach wie vor den Großteil der Volumen dar. Dennoch fordern Verlader zunehmend validiertes Temperatur-Mapping auch für Umgebungsgüter, um die Produktintegrität in unvorhersehbaren Klimata zu gewährleisten, was Bestandsfrachtführer zu Technologie-Upgrades drängt.
Geografische Analyse
Deutscher Markt für Chemielogistik
Deutschland erfasste 16,80 % des Umsatzes im Jahr 2025 aufgrund seiner chemischen Produktion im Wert von 200 Milliarden EUR (220,72 Milliarden USD) und seines Netzwerks ADR-konformer Lager. Bundessubventionen für Schienengebühren und öffentlich-private Investitionen stärken die Korridorkapazitäten und stützen den europäischen Markt für Chemielogistik. Dennoch erhöhen CO₂-indizierte Mautgebühren die Lkw-Ausgaben und treiben die modale Diversifizierung voran. Ausgereifte Cluster in Ludwigshafen, Leverkusen und dem Rhein-Ruhr-Gebiet stützen sich auf synchronisierte Binnenschiff-Schienen-Straßen-Synergien und fördern die Nachfrage nach 4PL-Orchestrierungsdienstleistungen.
Polnischer Markt für Chemielogistik
Polen entwickelt sich mit einem CAGR von 4,08 % zur am schnellsten wachsenden Region, unterstützt durch Lagerbestände von über 35 Millionen m² und das Investoreninteresse an modernen Klasse-A-Objekten, die den Normen für chemische Lagerung entsprechen. Frachtkorridore, die Schlesien mit Ostseehäfen verbinden, ermöglichen den Ost-West-Transit, während niedrigere Arbeitskosten die Wettbewerbsfähigkeit steigern. Internationale 3PL-Anbieter bauen ihre Präsenz aus – so wuchs DB Schenkers Standort in Rawicz im Mai 2025 auf 27.000 m², um Kunden aus der Optik- und Spezialchemiebranche zu bedienen.
Weitere europäische Märkte
Die Niederlande, Frankreich und das Vereinigte Königreich verfügen über leistungsfähige multimodale Drehkreuze. Die Flüssiggutterminals und das Pipelinenetz Rotterdams bilden das Rückgrat des transatlantischen Rohstofftransports. Die Kanalüberquerungen bei Calais ermöglichen den zeitkritischen Transport von Chemikalien nach Großbritannien; allerdings erfordern die Zollabwicklungen nach dem Brexit Investitionen in digitale Zollanmeldungen. Südeuropa (Italien, Spanien) nutzt Mittelmeerrouten für den Handel mit Agrochemikalien und Harzen, begünstigt durch wachsende Initiativen im Bereich nachwachsender Chemikalien. Die nordischen Länder konzentrieren sich auf grüne Wasserstoffderivate und fortschrittliche Werkstoffe und erzielen aufgrund ihrer abgelegenen Lage und strenger Sicherheitsanforderungen überdurchschnittliche Frachtpreise.
Regulatorisches Umfeld
Der Markt operiert im Rahmen der EU-Chemikalien- und Gefahrgutbeförderungsvorschriften, die Verpackung, Kennzeichnung, Dokumentation und Frachtführerqualifikation für gefährliche und temperaturgeführte Transporte bestimmen. ADR 2025 trat am 1. Januar 2025 in Kraft, während die Delegierte Richtlinie (EU) 2025/149 der Kommission die Mitgliedstaaten verpflichtete, die nationalen Vorschriften bis zum 30. Juni 2025 an den technischen Fortschritt für ADR/RID/ADN anzupassen, was laufende Aktualisierungen der Betriebsverfahren für Straße, Schiene und Binnenwasserstraßen weiter verstärkt.
Die Compliance-Pflichten erstrecken sich auch auf die vorgelagerte Chemikalieneinstufung und nachgelagerte Abfall- und Artikelmeldeprozesse, die Lager- und Vertriebsanforderungen beeinflussen. Die Verordnung (EU) 2024/2865 änderte die CLP-Verordnung, unter anderem mit Bestimmungen, die die Verantwortlichkeiten für den Online-Verkauf von Chemikalien in die EU durch Nicht-EU-Betreiber über einen in der EU ansässigen Lieferanten verschärfen, mit Übergangsregelungen für Kennzeichnung und Verpackung bis zum 31. Dezember 2026. Zur Durchsetzung und Flexibilität genehmigte der Durchführungsbeschluss (EU) 2026/1041 der Kommission (5. Mai 2026) spezifische nationale Ausnahmen nach der Richtlinie 2008/68/EG, und die Delegierte Richtlinie (EU) 2025/1801 der Kommission setzte eine Frist bis zum 23. Juni 2026, innerhalb der die Mitgliedstaaten Maßnahmen zu Kontrollen der Gefahrguttransporte umsetzen müssen, was den Stellenwert von prüfbaren SOPs, Schulungen und Inspektionsbereitschaft entlang grenzüberschreitender Korridore erhöht.
Wertschöpfungskettenanalyse
Die Wertschöpfung in der europäischen Chemielogistik beginnt an integrierten Produktionsclustern und Chemieparks, verläuft dann über Massengut- und verpackte Transporte (Tanklastwagen, Kesselwagen, ISO-Tank, Binnenschiff/Kurzstreckenseeverkehr) und führt weiter zu spezialisierten Terminals und Multi-Client-Distributionszentren für Lagerung, Probenahme, Kennzeichnung und regulatorische Dokumentation. Knotenpunkte wie der Hafen Rotterdam und der Chemiecluster Antwerpen konzentrieren die Handhabung von Flüssigmassengütern und die Lagerung von Gefahrgut, während Binnenlandknotenpunkte in Deutschland, den BENELUX-Staaten und Polen Werke über intermodale Terminals und zertifizierte Reinigungs- und Wartungsstellen für Tanks und Wechselbehälter mit multimodalen Korridoren verbinden.
Kritische Engpässe konzentrieren sich häufig auf Korridorkapazitätsbeschränkungen, Risiken von Modalstörungen und die von der Compliance abhängige Verfügbarkeit von Arbeitskräften und Ausrüstung. Die Widerstandsfähigkeit von Schiene und Binnenwasserstraßen bleibt zentral, da der Rheinkorridor einen Großteil der Chemiemassengutströme trägt, und größere Sanierungsarbeiten an der rechten Rheinuferstrecke zwischen Troisdorf und Wiesbaden, die im Juli 2026 beginnen und bis Mitte Dezember 2026 andauern, zeigen, wie geplante Kapazitätsausfälle zu Straßensubstitution und Terminalüberlastung führen können. Die Investitionen konzentrieren sich daher auf trimodale Infrastruktur und hochwertige Lagerkapazitäten: Noord Natie Odfjell Antwerp Terminal gab einen mehrjährigen Plan von über 200 Millionen EUR (November 2025) bekannt, während Betreiber wie Bertschi die intermodalen Terminalkapazitäten in Rotterdam ausbauten (fertiggestellt im Juni 2025) und die trimodale Gefahrgutanlage Antwerp Zomerweg in Betrieb nahmen (Betriebsbeginn November 2024).
Wettbewerbslandschaft
Der Wettbewerb im Europa-Chemielogistik-Markt ist moderat. Die geplante Übernahme von DB Schenker durch DSV wird voraussichtlich die Rankings neu gestalten, indem umfangreiche europäische Landverkehrsnetze und tiefes Chemie-Know-how kombiniert werden. Logwins Kauf der Hanse Service Group im Juli 2025 fügte GDP-zertifizierte Kühlkettenkapazität hinzu und signalisiert eine gezielte Konsolidierung hin zu margenstarken Nischen.
Technologieinvestitionen differenzieren Marktführer: XPO Logistics integriert KI-Routenplanung und CO₂-Dashboards, um Verlader-Nachhaltigkeitsziele zu erfüllen. Kleinere regionale Spezialisten überleben durch einzigartiges Fachwissen, etwa im Bereich Bulk-Gleisanschlussmanagement oder integrierter Standortlogistik in Chemieparks.
Integrierte Plattformen, die End-to-End-Transparenz, regulatorische Dokumentation und Emissionsberichterstattung bieten, erzielen Premiumverträge. Die Flottenmodernisierung in Richtung alternativer Kraftstoffe schreitet aufgrund technischer Einschränkungen beim Transport von Gefahrgütern schrittweise voran; dennoch sichern sich frühe Akteure Ausschreibungen für grüne Verträge von nachhaltigkeitsfokussierten Produzenten.
Marktführer in der Europa-Chemielogistik-Branche
-
DHL
-
DSV A/S
-
CEVA Logistics
-
XPO Logistics
-
Kuehne + Nagel
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europa Chemielogistik-Markt Unternehmen in diesem Bericht
- DHL
- DSV A/S
- CEVA Logistics
- XPO Logistics
- Kuehne + Nagel
- BDP International
- Bertschi AG
- Suttons International
- Den Hartogh Logistics
- Broekman Logistics
- Rhenus Logistics
- H. Essers
- Log4Chem
- Chemical Express
- JCL Logistics
- MOL Logistics
- DACHSER
- De Rijke Group
- Noatum Logistics
- Pfenning Logistics GmbH
Marktchancen und Zukunftsaussichten
Chancen konzentrieren sich auf spezialisierte Kapazitäten an großen Chemie-Umschlagplätzen und deren Binnenlandknotenpunkten, insbesondere für Polymer-, Flüssigmassengut- und Gefahrgutlagerung, die flexibel zwischen Straße, Schiene und Binnenschiff wechseln kann. Im Juni 2026 eröffnete Van Moer Logistics einen Polymer-Hub mit 63 neuen Silos im Hafen von Antwerpen im Rahmen eines Investitionsprogramms von 185 Millionen EUR, und im Juni 2026 genehmigte LBC Tank Terminals Phase A von Project Rainbow 5 in Rotterdam, um bis 2028 41.000 Kubikmeter Kapazität hinzuzufügen. Diese Projekte zeigen, wo Verlader Durchsatz- und Bestandspuffer aufbauen, wodurch angrenzend Bedarf an ISO-Tank-Positionierung, Reinigungs- und Reparaturdiensten sowie wertschöpfenden Aufgaben (Probenahme, Kennzeichnung, Qualitätssicherung und Compliance-Dokumentation) an denselben Knotenpunkten entsteht.
Digitale Zusammenarbeit und Compliance-Tools sind ebenfalls kurzfristige Schwerpunktbereiche, da gefährliche Chemikalien den Markt dominieren und Transportkontrollen sowie CLP-Verantwortlichkeiten verschärft werden. Die Digitalisierungsumfrage von ECTA, Cefic und ECLIC vom Mai 2026 hob Standardisierung und Sicherheit als zentrale Hindernisse für die API-basierte Zusammenarbeit hervor, was Raum für interoperable Datenebenen lässt, die SDB-, UFI- und Kennzeichnungsprozesse, Transportdokumente und Emissionsberichterstattung über Netzwerke mit mehreren Frachtführern verbinden. Auf der Nachfrageseite deutet die frühphasige Finanzierungsaktivität im Softwarebereich auf KMU-Bedarf hin, etwa Kyrok, das im Juni 2026 3,1 Millionen EUR sicherte, um KI auf Pharma- und Chemielieferketten anzuwenden, während große Verlader mit sensiblen Produkten weiterhin in Automatisierung investieren, darunter Symrise, das im Mai 2026 mit dem Spatenstich für eine 25-Millionen-EUR-Erweiterung seines Logistikzentrums in Holzminden mit einem automatisierten Hochregallager begann.
Neueste Industrielle Entwicklungen in Europa Chemielogistik-Markt
- Juli 2026: CEVA Logistics verlängerte eine Fünfjahresvereinbarung zur weiteren Verwaltung des 9.830 m² großen Pharmadistributionszentrums von GSK in Robakowo, Polen. Die Verlängerung verstärkt die Nachfrage nach GDP-konformen, temperaturgeführten Distributionsfähigkeiten innerhalb mitteleuropäischer Korridore, wo sich Anforderungen an gefährliche und gesundheitsversorgungskonforme Handhabung bei Personal, Prozesskontrolle und Standortsicherheit überschneiden.
- Juni 2026: DHL Group kündigte eine Wachstumsstrategie für New-Energy-Logistik an, die Batteriespeicher, Wasserstoff, Solar- und Windenergie umfasst. Die Initiative erhöht den Bedarf an spezialisierter Handhabung und Projektlogistik (einschließlich gefährlicher Komponenten und sensibler Materialien), was Anbieter dazu veranlasst, zertifizierte Kapazitäten, Sichtbarkeitswerkzeuge und multimodale Ausführung in ganz Europa auszubauen.
- Juli 2025: Logwin AG übernahm die Hanse Service Internationale Fachspedition GmbH und die Pharmalogisticspartner Internationale Fachspedition GmbH und fügte damit 7.600 m² temperaturgeführte Fläche mit GDP-, Großhändler- und IFS-Zertifizierungen hinzu. Die Übernahme erweitert die Tiefe der Kühlketten- und regulierten Distribution und entspricht der schneller wachsenden Nachfrage nach temperaturgeführten und wertschöpfenden Dienstleistungen in der Chemie- und Life-Sciences-Logistik.
Europa Chemielogistik-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der europäische Chemielogistik-Markt kostenpflichtige Logistikdienstleistungen, die für den sicheren Transport und die Lagerung von Chemieprodukten genutzt werden, einschließlich Transport, Lagerhaltung, Distribution und unterstützender Umschlagsdienstleistungen auf europäischen Routen.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung schließt interne Eigenlogistik, die vollständig von Chemieherstellern durchgeführt wird, sowie den Wert der Chemieproduktion aus.
Segmentierungsübersicht
- Nach Dienstleistung (Wert, USD Millionen)
- Transport
- Straße
- Schiene
- Luft
- See
- Lagerung, Verteilung und Bestandsmanagement
- Sonstige Dienstleistungen
- Transport
- Nach Endverbraucherbranche (Wert, USD Millionen)
- Pharma
- Kosmetik
- Öl und Gas
- Spezialchemikalien
- Sonstige Endverbraucher
- Nach Gefahrenklasse (Wert, USD Millionen)
- Gefahrchemikalien
- Nicht-gefahrchemikalien
- Nach Temperaturkontrolle (Wert, USD Millionen)
- Temperaturgeführt (Gekühlt/Beheizt)
- Nicht-Temperaturgeführt
- Nach Geografie (Wert, USD Millionen)
- Deutschland
- Vereinigtes Königreich
- Niederlande
- Frankreich
- Italien
- Spanien
- Polen
- BENELUX (Belgien, Niederlande und Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden)
- Rest Europas
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit begann mit einem klaren Verständnis dessen, was „Chemielogistik” in Europa bedeutet, und wurde dann messbaren Aktivitäten wie Frachtbewegungen, Lagerbedarf und compliance-intensiver Abwicklung zugeordnet. Wir nutzten öffentliche Quellen, um das Makrobild zu verankern und die Abhängigkeit von Annahmen zu reduzieren.
Wir haben nicht kostenpflichtige Quellen wie Eurostat-Transport- und Handelsreihen, die Europäische Chemikalienagentur (ECHA) für den regulatorischen Kontext, UNECE-ADR-Leitlinien für den Gefahrguttransport, Statistiken der Europäischen Kommission zu Transport und Energie sowie Veröffentlichungen von Branchenverbänden wie Cefic für regionale Chemieproduktionssignale herangezogen. Wir haben auch Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen gesichtet, um Dienstleistungsmix, Kundenbedürfnisse und Kapazitätserweiterungen zu verstehen. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken genutzt, und eine Import-Export-Datenbank auf Sendungsebene wurde selektiv eingesetzt, um Handelsrouten und Flussrichtungen zu plausibilisieren. Die hier aufgeführten Quellen sind illustrativ, und viele weitere öffentliche und kostenpflichtige Referenzen wurden für die Datenerhebung, Querprüfungen und Klärungen verwendet.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung, wie chemische Mengen in ausgelagerte Logistikausgaben umgewandelt werden und wie hoch der Aufpreis für Gefahrgutabwicklung, Temperaturkontrolle und konforme Dokumentation ist. Wir sprachen mit Logistikbetreibern, Lageranbietern und Chemieversandern in wichtigen europäischen Märkten und nutzten deren Beiträge, um Annahmen zu Modalsplit, Auslastung, Preisentwicklung und Dienstleistungsbündelung zu bestätigen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 36 % | Führungskräfte (CXOs): 14 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 29 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 57 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung wurde mithilfe eines Top-down-Ansatzes erstellt, bei dem die europäische Chemieproduktion und Handelssignale in adressierbare Logistiknachfrage umgerechnet und dann um den Anteil angepasst wurden, der ausgelagert wird im Vergleich zu intern abgewickelten Leistungen. Nach der Bildung dieses Nachfragepools wurde er durch Anwendung von Dienstleistungsmix- und Preislogik, die den compliance-intensiven Charakter von Chemikalien widerspiegelt, in einen Marktwert umgewandelt.
Wesentliche Kenngrößen umfassten den Modalsplit auf Straße, Schiene, See und Pipeline, den Anteil der Gefahrgut- gegenüber der Nicht-Gefahrgutabwicklung, temperaturkontrollierte Aktivitäten, die Lagerumschlagsintensität sowie die Bandbreite der Mehrwertdienstleistungen wie Etikettierung, Abfüllung und Dokumentationsunterstützung. Diese Variablen wurden nicht als fest betrachtet, da sich Preise und Mix mit Kraftstoff- und Energiekosten, CO2-bezogenen Straßengebühren und Veränderungen der chemischen Produktion nach Ländern verschieben. Wir haben die Ergebnisse durch selektive Bottom-up-Prüfungen wie Stichproben von Anbieterumsatz-Benchmarks, streckenbasierte Stichproben für Transportraten und Diskussionen zur Lagerkapazitätsauslastung untermauert. Wo Datenlücken bestanden, verwendeten wir konservative Spannen und validierten diese anschließend durch Folgegespräche.
Für die Prognose führten wir Szenarioanalysen zu chemischer Produktion und Handelserholung, Energie- und Kraftstoffkostenpfaden sowie den Auswirkungen einer regulatorischen Verschärfung auf konforme Kapazitäten durch. Die endgültige Jahres-für-Jahr-Kurve wurde geglättet, um unrealistische Sprünge zu vermeiden, unter Verwendung von Konsensspannen, die von den Primärbefragten zur erwarteten Preisentwicklung und Auslastung mitgeteilt wurden.
Datenvalidierung & Aktualisierungszyklus
Modellergebnisse wurden anhand unabhängiger Signale wie der Richtung der Chemieproduktion, Import-Export-Bewegungen und Veränderungen der Transportaktivität überprüft und dann auf Wertsprünge untersucht, die nicht auf einen realen Treiber zurückgeführt werden konnten. Wenn Abweichungen festgestellt wurden, wurden Annahmen erneut getestet und gezielte Rückkontakte genutzt, um zu bestätigen, ob die Änderung auf Mix, Preisgestaltung oder eine Umfangsgrenze zurückzuführen war.
Vor der Freigabe durchläuft die Arbeit eine mehrstufige Analystenprüfung, bei der Berechnungen erneut durchgeführt, die Einheitenkonsistenz überprüft und Länder-Rollups mit dem Europa-Gesamtwert abgeglichen werden. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen wie Regulierungsänderungen oder starken Kostenverschiebungen. Unmittelbar vor der Lieferung führen wir einen abschließenden Durchgang durch, damit die Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgröße des Europa Chemielogistik-Markts von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für die Europa Chemielogistik stimmen nicht immer überein, hauptsächlich weil die Dienstleistungsgrenze und die Preisbasis nicht in allen Studien gleich sind. Einige Schätzungen konzentrieren sich nur auf Transportabschnitte, während andere Lagerhaltung und Mehrwertabwicklung hinzufügen, was den Gesamtwert erheblich verändern kann.
Durch die Verfolgung von Dienstleistungsmix-Gewichtungen und die Aktualisierung ADR-verknüpfter Kostenzuschläge im Modell hält Mordor Intelligence den Europa Chemielogistik-Gesamtwert an beobachtbare Transportaktivitäten und Lagerbedarf gebunden, anstatt an breite Chemikaliendienste-Umsätze. Unterschiede entstehen auch dadurch, wie Schiene und Pipeline behandelt werden, ob Gefahrgutaufschläge einheitlich angewendet werden und ob der Zeitpunkt der Währungsumrechnung mit dem angegebenen Basisjahr übereinstimmt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 113,18 Milliarden USD (2025) | |
| Fachzeitschrift A | 101,91 Milliarden USD (2024) | Wird als chemische Distribution ausgewiesen und tendiert zu transportzentrierten Aktivitäten, mit begrenzter Transparenz hinsichtlich spezialisierter Lagerhaltung und Mehrwertabwicklung im ausgewiesenen Gesamtwert. |
| Regionale Unternehmensberatung B | 14,52 Milliarden USD (2025) | Scheint nur einen engen Ausschnitt der Logistikausgaben zu erfassen (häufig nur Spezial- oder Gefahrgutdienstleistungen), was große nicht-gefährliche Mengen sowie routinemäßige Lager- und Distributionsarbeiten außer Acht lässt. |
Die Streuung in der Tabelle lässt sich am besten dadurch erklären, was als „Logistik” gezählt wird und wie weit Chemikalienbewegungen interpretiert werden. Wenn die Grenze Transport plus chemische Lagerhaltung, Distribution und konforme Zusatzdienstleistungen umfasst, liegt der Wert naturgemäß deutlich höher und lässt sich auf klare Aktivitätstreiber zurückführen. Unser Ansatz hält diese Treiber explizit, was den Gesamtwert leichter reproduzierbar und belastbarer macht, wenn sich die Bedingungen ändern.
Im Bericht beantwortete Schlüsselfragen
Welche Größe werden die Chemielogistik-Umsätze in Europa bis 2031 erreichen?
Die Größe des europäischen Chemielogistik-Markts wurde im Jahr 2025 auf 113,18 Milliarden USD geschätzt und soll von 117,57 Milliarden USD im Jahr 2026 auf 138,20 Milliarden USD bis 2031 wachsen, bei einer CAGR von 3,29 % während des Prognosezeitraums (2026–2031).
Welche Dienstleistungskategorie dominiert die Chemielogistikausgaben in Europa?
Transportdienstleistungen dominieren mit einem Anteil von 64,40 % aufgrund spezialisierter Tanklastzug-, Schienentank- und ISO-Container-Transporte.
Warum ist Polen das am schnellsten wachsende Logistikzentrum für Chemikalien?
Seine moderne Lagerbasis von 35 Millionen m², die strategische Ost-West-Handelslage und niedrigere Betriebskosten treiben eine CAGR von 4,08 % an.
Was treibt die Nachfrage nach temperaturgeführtem Chemikalienstransport an?
Der Ausbau der Biologika- und Kosmetikproduktion erfordert validierte Kühlkettennetzwerke und hebt das Segment mit einer CAGR von 4,32 % an.
Wie wirken sich CO₂-basierte Mautgebühren auf den Chemiegüterverkehr in Deutschland aus?
Die CO₂-indexierten Gebühren erhöhen die Lkw-Kosten um bis zu 15 % und drängen Verlader zur Schiene und zu intermodalen Optionen, um Ausgaben zu kontrollieren.
Welche Wettbewerbsstrategien verfolgen die Marktführer?
Führende 3PLs konsolidieren Netzwerke durch Akquisitionen und setzen digitale Plattformen ein, die die Gefahrgutroutenoptimierung und Emissionsberichterstattung optimieren.