
Größe und Marktanteil des Europäischen Metalldosenmarktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
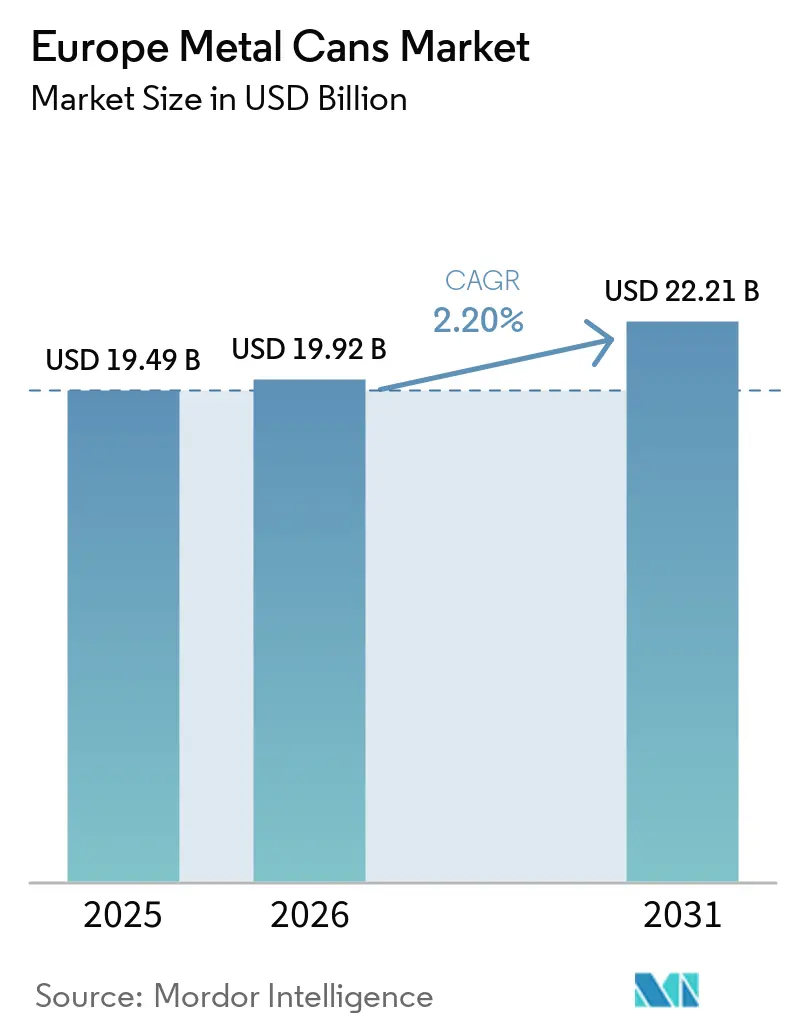
| Marktgröße im Basisjahr (2025) | 19.49 Milliarden US-Dollar |
| Marktgröße (2026) | 19.92 Milliarden US-Dollar |
| Marktgröße (2031) | 22.21 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 2.20 % |
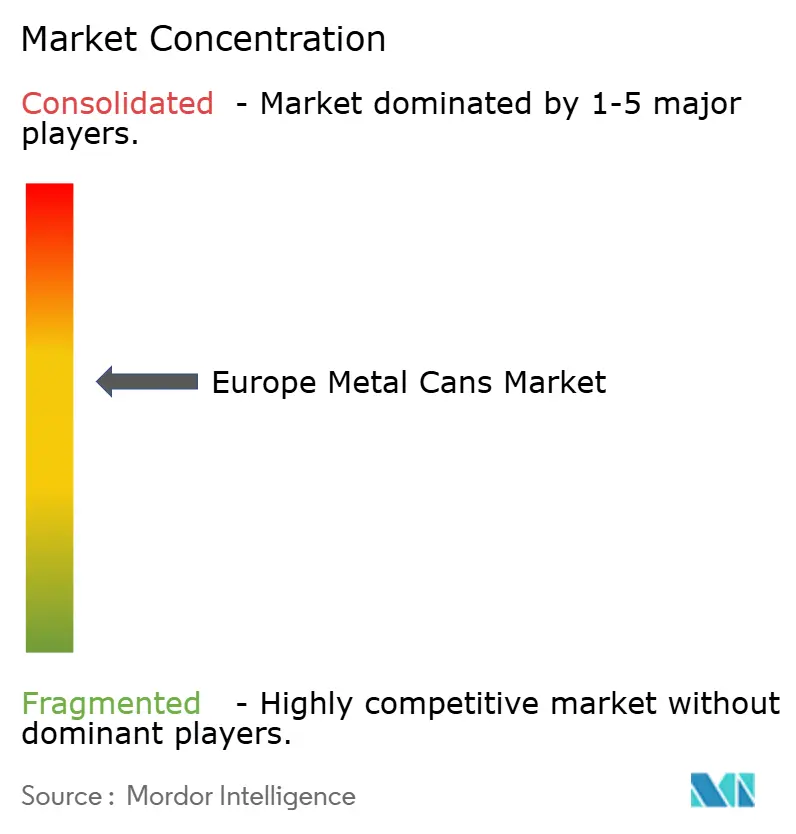
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Europäischen Metalldosenmarktes von Mordor Intelligence
Die Größe des Europäischen Metalldosenmarktes wurde im Jahr 2025 auf 19,49 Milliarden USD geschätzt und wird voraussichtlich von 19,92 Milliarden USD im Jahr 2026 auf 22,21 Milliarden USD bis 2031 wachsen, mit einer CAGR von 2,20 % während des Prognosezeitraums (2026–2031). Dieser stetige Anstieg spiegelt eine reife, aber widerstandsfähige Marktlandschaft wider, in der strenge Kreislaufwirtschaftsvorschriften, hohe Recyclingquoten für Aluminium und Stahl sowie Dekarbonisierungsziele der Markeninhaber gemeinsam die Nachfrage nach unendlich recycelbaren Verpackungen stärken. Pfandrückgabesysteme, die regelmäßig Sammelquoten von über 90 % erzielen – darunter Deutschlands bevorstehendes Ziel von 98 % –, stützen einen zuverlässigen Sekundärrohstoffkreislauf, der die Versorgung stabilisiert. Die laufende Umstellung von PET auf Dosen durch Craft-Brauer und Premium-Ready-to-Drink-Cocktailmarken sowie die durch den E-Commerce getriebene Nachfrage nach Aerosoldosen verbreitern die adressierbare Mengenbasis und steigern den Wert pro Einheit. Gleichzeitig reduzieren der Einsatz von Grünstahl und die Gewichtsreduzierung von Aluminium den CO₂-Fußabdruck und ermöglichen die Einhaltung der Anforderung der Europäischen Kommission, dass alle Verpackungen bis 2030 recycelbar sein müssen.[1] Zusammengenommen halten diese Kräfte den Europäischen Metalldosenmarkt trotz Rohstoffkostenvolatilität und Substitutionsrisiken auf einem gemessenen Wachstumskurs.
Wichtige Erkenntnisse des Berichts
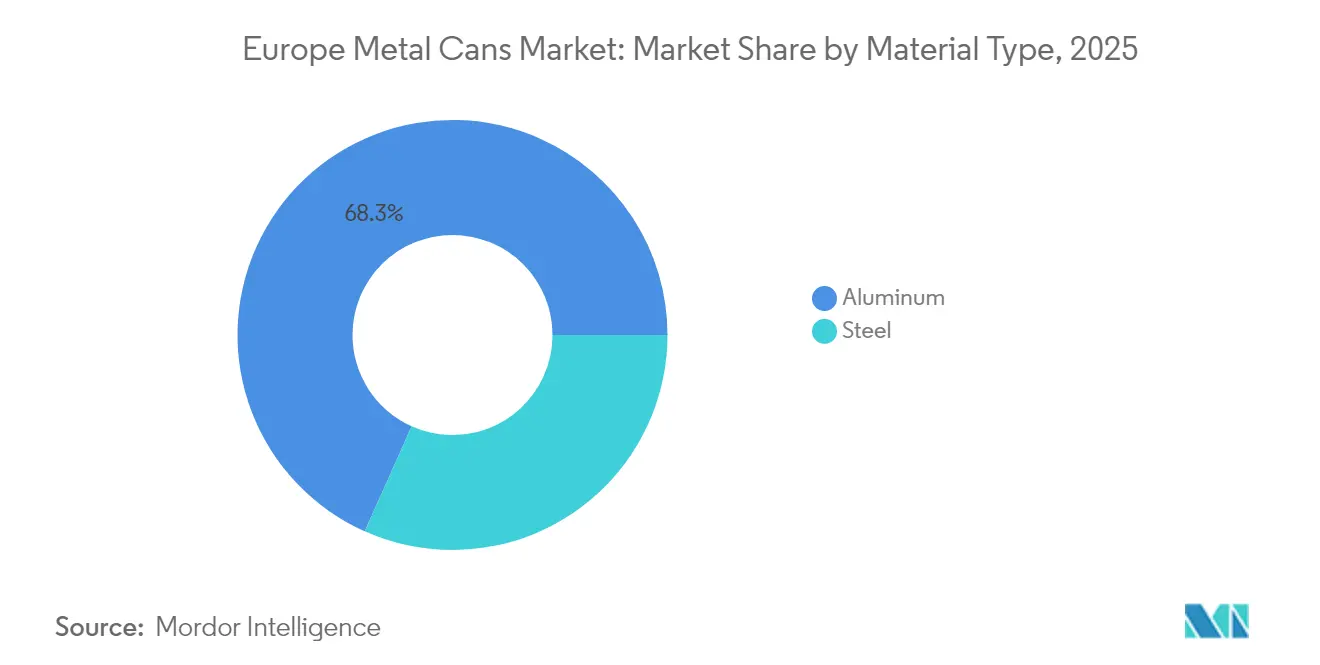
- Nach Materialtyp entfiel im Jahr 2025 ein Anteil von 68,31 % am Europäischen Metalldosenmarkt auf Aluminium.
- Nach Endverbraucher wird die Größe des Europäischen Metalldosenmarktes im Segment Lebensmittel zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 3,68 % wachsen.
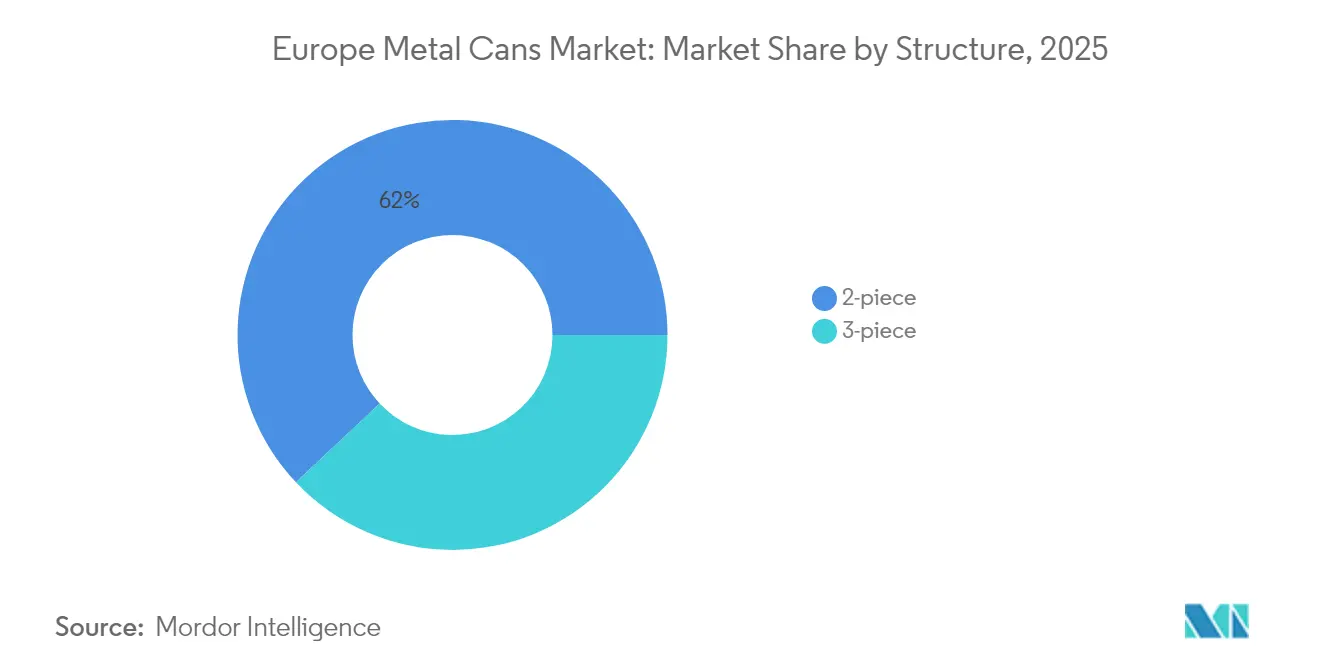
- Nach Struktur entfiel im Jahr 2025 ein Anteil von 62,02 % an der Größe des Europäischen Metalldosenmarktes auf 2-teilige Dosen.
- Nach Kapazität wird die Größe des Europäischen Metalldosenmarktes im Segment bis zu 250 ml zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 3,44 % wachsen.
- Nach Land entfiel im Jahr 2025 ein Anteil von 21,91 % am Europäischen Metalldosenmarkt auf Deutschland.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Hohe Recyclingquoten von Metallverpackungen | +0.4% | EU-27, Vereinigtes Königreich, Schweiz, Norwegen | Mittelfristig (2–4 Jahre) |
| Verschärfung der EU-Kreislaufwirtschaftsvorschriften im Zeitraum 2025–30 | +0.3% | EU-27-Kern, Spillover-Effekte auf das Vereinigte Königreich | Langfristig (≥ 4 Jahre) |
| Umstellung von PET auf Dosen durch Craft-Brauer und RTD-Cocktails | +0.2% | Deutschland, Vereinigtes Königreich, Frankreich, Niederlande | Kurzfristig (≤ 2 Jahre) |
| Markteinführung kohlenstoffarmer Legierungen durch Stahlhersteller senkt Scope-3-Emissionen | +0.2% | Deutschland, Frankreich, Italien, Spanien | Mittelfristig (2–4 Jahre) |
| Harmonisierung der Pfandrückgabesysteme in der EU-27 | +0.3% | EU-27, frühe Erfolge in Frankreich, Österreich | Mittelfristig (2–4 Jahre) |
| Wachstum bei Aerosoldosen im E-Commerce-Bereich für Haushaltspflegenachfüllprodukte | +0.1% | Deutschland, Vereinigtes Königreich, Frankreich, Niederlande | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Recyclingquoten von Metallverpackungen
Europas Recyclingquote von 76 % bei Aluminium-Getränkedosen und 80,5 % bei Stahlverpackungen unterstreichen einen unübertroffenen Kreislaufvorteil, der bei kohlenstoffbewussten Verbrauchern und Regulierungsbehörden gleichermaßen Anklang findet. Das Bestreben der European Aluminium Packaging Group, 100 % Recyclingmaterial für Dosendeckel zu erreichen, senkt die Lebenszyklus-Emissionen um bis zu 95 % und schafft ein starkes Wertversprechen für Markeninhaber, die schnelle CO₂-Einsparungen anstreben. Robuste Pfandrückgabesysteme – Deutschland sammelt bereits 98 % der Dosen ein – sichern einen stetigen Rohstoffzufluss, der Schwankungen bei den Primärmetallpreisen abpuffert. Da die Europäische Kommission bis 2030 eine Kreislaufmaterialnutzungsrate von 23,2 % anstrebt, positioniert der unendliche Recyclingkreislauf von Metall den Europäischen Metalldosenmarkt vor Kunststoff- und Glasalternativen.[2] Herstellerverantwortungsabgaben, die an den Recyclingmaterialgehalt geknüpft sind, kippen die Kostenstrukturen weiter zugunsten von Metall und stärken die langfristige Nachfrage.
Verschärfung der EU-Kreislaufwirtschaftsvorschriften im Zeitraum 2025–30
Die im Februar 2025 in Kraft getretene Verpackungs- und Verpackungsabfallverordnung verpflichtet dazu, dass jede Verpackung bis 2030 „recycelbar durch Design” ist, und legt Mindestquoten für Recyclingmaterialien fest. Metalldosen, die einmaterialig und bereits konform sind, verschaffen sich einen klaren Wettbewerbsvorteil, während mehrschichtige Kunststoffe mit Redesignkosten und technischen Hürden konfrontiert sind. Zusätzliche Anforderungen, den Verpackungsabfall bis 2040 um 15 % pro Kopf zu reduzieren, schaffen Anreize für gewichtsreduzierte Aluminium- und dünnwandige Stahlformate und verbinden Materialeffizienz mit Compliance-Einsparungen. Die Abgaben der erweiterten Herstellerverantwortung werden harmonisiert, womit das heutige Flickwerk an Gebühren beendet und die grenzüberschreitende Logistik erleichtert wird. Standardisierte Kennzeichnungsregeln begünstigen die einfache Zusammensetzung von Dosen, die Verbraucher leicht sortieren können, was die Sammelquoten weiter verbessert und den Europäischen Metalldosenmarkt stärkt.
Umstellung von PET auf Dosen durch Craft-Brauer und RTD-Cocktails
Premium-RTD-Cocktails werden bis 2030 voraussichtlich einen Wert von 2,43 Milliarden USD erreichen und treiben eine Verlagerung hin zu Aluminiumdosen voran, die überlegenen Lichtschutz und eine große Markenfläche bieten. Craft-Brauereien setzen auf Dosen wegen des geringeren Transportgewichts und der Oxidationsbeständigkeit, was jährliche Dosmenvolumenzuwächse von 4–6 % in europäischen Getränkekanälen antreibt. Die Recyclingquote von 82 % bei Aluminium passt zu den Authentizitätsnarrativen von Craft-Marken und zieht umweltbewusste Verbraucher an. Mit Stickstoff versetzte Cocktails und alkoholarme Varianten nutzen die Dosengeometrie, um cremige Texturen zu erzeugen, die Flaschen nicht replizieren können, was funktionale Differenzierung schafft. Die Bequemlichkeit von Einzelportionen spricht jüngere Zielgruppen an und unterstützt das Wachstum kleinerer 200–250-ml-Formate im Europäischen Metalldosenmarkt.
Markteinführung kohlenstoffarmer Legierungen durch Stahlhersteller senkt Scope-3-Emissionen
Wasserstoffbasiertes direkt reduziertes Eisen und Elektrolichtbogenöfen könnten bis 2030 in Europa eine Grünstahlkapazität von bis zu 172 Mio. t liefern und damit den im Stahl gebundenen Kohlenstoff drastisch reduzieren. Obwohl die aktuelle Produktion einen Kostenaufschlag von 20–60 % trägt, verengt sich die Lücke durch steigende EU-Kohlenstoffpreise und Grünbeschaffungsregeln. Die Bereitschaft der Automobilindustrie, 57 EUR pro Fahrzeug für sauberen Stahl zu zahlen, signalisiert die Markenakzeptanz für moderate Aufpreise – eine Denkweise, die sich auf die Verpackungsbranche überträgt. Geschlossene Recyclingprogramme, die gebrauchte Stahlblechdosen innerhalb von 60 Tagen an die Hütten zurückführen, verbessern die Versorgungssicherheit und stärken Kreislaufziele. Mit zunehmender Verbreitung dieser Legierungen gewinnt Stahl in den Nischen Lebensmittel und Aerosol an Relevanz und steigert die Attraktivität des Gesamtsegments im Europäischen Metalldosenmarkt.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Verbreitung von Aluminiumflaschen mit angebundenen Verschlüssen | -0.3% | EU-27, frühe Einführung in Deutschland, Niederlande | Kurzfristig (≤ 2 Jahre) |
| Volatilität der europäischen Walzaluminium-Prämien | -0.2% | Deutschland, Frankreich, Italien, Spanien | Mittelfristig (2–4 Jahre) |
| Gewichtsreduzierung durch Markeninhaber beeinträchtigt die Auslastungsraten der Walzwerke | -0.1% | Deutschland, Vereinigtes Königreich, Frankreich, Niederlande | Mittelfristig (2–4 Jahre) |
| Kosten der PFAS-Ausstiegsphase für Epoxid-Dosenbeschichtungen | -0.1% | EU-27, Vereinigtes Königreich, Schweiz, Norwegen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung von Aluminiumflaschen mit angebundenen Verschlüssen
Die EU-Einwegkunststoffrichtlinie schreibt nun vor, dass Getränkeverschlüsse befestigt bleiben müssen, was den Reiz wiederverschließbarer Aluminiumflaschen beschleunigt, die von Natur aus konform sind und sich von herkömmlichen Dosen abheben. Coca-Cola und PepsiCo haben bis Mitte 2025 mehr als 400 Millionen angebundene Verschlüsse in Europa eingeführt und Verbraucher an die neue Ergonomie gewöhnt. Da Flaschen das Wiederverschließen unterwegs ermöglichen, ziehen sie Volumen von Einzelportionsdosen in den Nischen aromatisiertes Wasser und Energydrinks ab. Die Premium-Wahrnehmung schlanker Flaschensilhouetten verstärkt diese Entwicklung und stellt Dosenfülllinien, die auf traditionelle Formate ausgerichtet sind, vor Herausforderungen. Obwohl beide Verpackungen gut recycelt werden können, mindert der funktionale Vorteil von Flaschen kurzfristig das inkrementelle Wachstum des Europäischen Metalldosenmarktes.
Volatilität der europäischen Walzaluminium-Prämien
Die durchschnittlichen europäischen Walzaluminium-Prämien nähern sich im Jahr 2025 2.575 USD pro Tonne, inflationiert durch US-Zölle und Sanktionen gegen russische Lieferungen, was die Margen der Verarbeiter unter Druck setzt. Europäische Schmelzwerke decken nur 11 % der regionalen Nachfrage und setzen Dosenhersteller Preisschwankungen bei importierten Barren aus. Die deutsche Produktion schrumpfte im ersten Quartal 2024 um 7 %, und die Produktion von Recyclingaluminium fiel um 6 %, was die Versorgungslücke vergrößerte. Energiepreisturbulenzen und Währungsschwankungen verstärken die Volatilität und erschweren langfristige Vertragsverhandlungen mit Abfüllern. Während Absicherungsmaßnahmen einige Risiken mindern, dämpft anhaltende Unberechenbarkeit den Investitionsappetit und zieht die CAGR des Europäischen Metalldosenmarktes geringfügig nach unten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
Aluminiumführerschaft bleibt bestehen, während Grünstahl an Dynamik gewinntAluminium erfasste im Jahr 2025 68,31 % des Umsatzes dank seines geringen Gewichts, seiner Korrosionsbeständigkeit und seiner tief verwurzelten Getränkebeziehungen, während Stahl bis 2031 eine CAGR von 3,11 % verzeichnet, da wasserstoffbasierte Legierungen seine Nachhaltigkeitsqualifikationen verbessern. Ball Corporation lieferte im Jahr 2024 36 Milliarden Aluminiumbehälter in der EMEA-Region, was einem Anteil von 39 % der regionalen Dosenvolumina entspricht, und unterstreicht damit die Skalenvorteile von Aluminium. Wertmäßig bleibt Aluminium das Kernstück des Europäischen Metalldosenmarktes; dennoch weitet die Renaissance des Stahls, angetrieben durch die erwartete Grünstahlkapazität von 172 Mio. t, die Materialauswahl für Lebensmittel- und Aerosolab fülller aus, die Scope-3-Emissionen senken wollen.
Die engere Kopplung von Stahl an Elektrolichtbogenöfen senkt den Energieverbrauch um 30 % und ermöglicht durch magnetische Trennung vollständige Kreislauffähigkeit, was „Dose-zu-Dose in 60 Tagen” zu einem realistischen Ziel macht. Gleichzeitig strebt die European Aluminium Packaging Group 100 % Recyclingmaterialgehalt an und stärkt damit das Narrativ der unendlichen Recycelbarkeit von Metall. Der materialübergreifende Wettbewerb fördert Innovationen: Gewichtsreduzierung bei Aluminium und Aufreißdeckel treffen auf verbesserte Formbarkeit und Lackverträglichkeit von Stahl. Beide Substrate festigen damit den Europäischen Metalldosenmarkt, indem sie unterschiedliche Leistungsprofile bieten, die divergierenden Endverwendungsanforderungen gerecht werden.



Nach Endverbraucher:
Getränkeanteil noch dominant; Lebensmittel holen durch Innovation aufGetränke hielten 46,85 % des Umsatzes im Jahr 2025 und wurden durch die Dynamik bei Craft-Bier, Energydrinks und RTD-Cocktails angetrieben, während Lebensmitteldosen bis 2031 eine CAGR von 3,68 % verzeichnen sollen. Europa konsumiert jährlich knapp 93 Milliarden Dosenportionen, was die Nachfrage nach Hochgeschwindigkeits-Zweiteiligen Aluminiumlinien verankert, die die Marktgröße des europäischen Marktes für Metalldosen untermauern. Crown Holdings verzeichnete 2024 einen Anstieg der Einnahmen aus Getränkedosen um 62 % aufgrund besserer Vertragsbedingungen und wertschöpfender Deckel, was eine nachhaltige Rentabilität bestätigt.
Lebensmitteldosen, die lange wegen veralteter Ästhetik kritisiert wurden, erleben durch Hochglanz-Lithografie, Peelfolienmembranen und Wiederverschlussfunktionen eine Erneuerung, die die Regalattraktivität steigert. Ihre Haltbarkeit von fünf Jahren bekämpft Lebensmittelverschwendung – eine Priorität, da die EU bis 2030 eine Reduzierung um 50 % anstrebt. Der Wechsel von Tiernahrung zu Metall zur Nährstofferhaltung und Premium-Getreidefreie Linien steigern das Volumen. Zusammen treiben diese Kräfte das Wachstum in einem traditionell langsameren Segment voran und gleichen die Portfolioabhängigkeit aus, die historisch gesehen auf Getränke im europäischen Markt für Metalldosen ausgerichtet war.
Nach Struktur:
Effizienz 2-teiliger versus Anpassungsfähigkeit 3-teiliger Dosen2-teilige Dosen hielten 2025 einen Anteil von 62,02 % der Produktion dank der Fertigungsgeschwindigkeit des Tiefzieh-Wandstreckverfahrens, während 3-teilige Varianten bis 2031 eine CAGR von 3,49 % erzielen, bedingt durch ihre Attraktivität für Aerosol- und Speziallebensmittelanwendungen. Eine Anlage kann 2.000 2-teilige Dosenrümpfe pro Minute produzieren, ideal für die Wirtschaftlichkeit von Erfrischungsgetränken. Demgegenüber nehmen 3-teilige Rümpfe geschweißte Seitennahtverbindungen und gewölbte Deckel auf, die für viskose Lebensmittel oder unter Druck stehende Inhalte geeignet sind. Balls Übernahme von Alucan für 82 Mio. EUR erweitert seinen Fußabdruck in der extrudierten Aluminium-Aerosoltechnologie – ein Signal, dass 3-teilige Nischen mehr strategische Aufmerksamkeit erhalten werden.
Ressourcenschonung treibt Fortschritte in beiden Formaten voran. Die neu in Betrieb genommene Lebensmitteldosenlinie von Tata Steel Nederland maximiert die Materialausnutzung bei gleichzeitig erhöhter Produktionsflexibilität. Die Gewichtsreduzierung begünstigt überwiegend 2-teilige Dosen, bei denen die Wandstärkengleichmäßigkeit ohne Nahtprobleme reduziert werden kann, aber Verbesserungen bei Innenlacken kommen 3-teiligen Formaten zugute, die anfällig für Schweißspannungen sind. Diese technischen Feinheiten ermöglichen es Abfüllern, den Produktanforderungen präzise zu entsprechen, sodass beide Strukturen Stützen des Europäischen Metalldosenmarktes bleiben.
Nach Kapazität:
Mittelgroße Formate dominieren; kleine Portionsgrößen gewinnen an BedeutungDas Mainstream-Segment 251–500 ml lieferte 2025 einen Anteil von 46,05 %, was europäische Präferenzen für 330-ml-Bier- und 500-ml-Erfrischungsgetränkegrößen widerspiegelt, während Dosen unter 250 ml bis 2031 die schnellste CAGR von 3,44 % erzielen sollen. Einzelportionsindulgenz passt zu Premium-Cocktails und funktionalen Getränken und ermöglicht Marken, einen höheren Preis pro Unze zu verlangen und gleichzeitig die Kalorienanzahl zu reduzieren. Die Pfandrückgabe-Wirtschaftlichkeit begünstigt ebenfalls kleine Größen: Ein festes Pfand von 0,25 EUR macht einen größeren relativen Anteil des Produktpreises aus, was Verbraucher zur Rückgabe motiviert und die Recyclingquoten verbessert.
Größere Familiencontainer über 500 ml verlieren gegenüber PET-Multipacks und Glas-Growlern an Boden, die bei häuslichen Gemeinschaftsritualen beliebt sind. Anlageninnovationen, schnellwechselnde Füllventile und modulare Dekoratoren ermöglichen es Verarbeitern nun, zwischen 150-ml-Schlankdosen und 473-ml-Standarddosen ohne längere Ausfallzeiten zu wechseln, was die Stückwirtschaftlichkeitsbarrieren senkt. Die kapazitätsgerechte Bemessung erweitert damit die SKU-Repertoires und nährt den Volumenrhythmus des Europäischen Metalldosenmarktes.
Geografische Analyse
Deutscher Markt für Metalldosen
Deutschlands beherrschender Umsatzanteil von 21,91 % im Jahr 2025 resultierte aus einer hochvolumigen Getränkeproduktion und einer beispiellosen Rückgabequote im Pfandsystem von 98 %, die einen geschlossenen Materialkreislauf sicherstellt. Die Post-Akquisitions-Integration der Helvetia Packaging durch Crown erschloss zusätzliche Kapazitäten und festigte die Führungsposition des Landes. Selbst als die Primäraluminiumproduktion im ersten Quartal 2024 um 7 % zurückging, sorgten reichliche Schrottmengen für eine ununterbrochene Versorgung mit Dosenblech und unterstrichen damit den strategischen Schutz, den die Kreislaufwirtschaft bietet.
Französischer Markt für Metalldosen
Frankreich gewinnt als am schnellsten wachsender Markt im europäischen Markt für Metalldosen an Dynamik. Die rasche Harmonisierung der Pfandsysteme hob die Sammelquote für Aluminium-Getränkedosen auf über 90 %, während Öko-Steuern auf Mehrschichtkunststoffe die Abfüller dazu veranlassten, auf Metallalternativen umzusteigen. Das Wärmerückgewinnungs-Upgrade von Crown im Werk Custines verbesserte die Linienökonomie, und Craft-Brauer setzten auf schlanke 250-ml-Dosen, um Premiumpreispunkte zu erschließen und die adressierbare Nachfrage zu erweitern.
Weitere europäische Märkte
Darüber hinaus verleihen das Vereinigte Königreich, Spanien, Italien und Polen dem Markt zusätzliche Tiefe. Die Erweiterung des Novelis-Werks in Latchford sichert die inländische Umschmelzkapazität nach dem Brexit. Crown skalierte neue Getränkedosenlinien in Spanien und Italien und nutzte dabei den wachsenden Konsum von Erfrischungsgetränken. Polen, gestützt durch steigende verfügbare Einkommen, nimmt zusätzliche Dosenvolumina auf, während die niederländische Kreislaufmaterialnutzungsrate von 27,5 % einen Maßstab für die nördlichen Nachbarländer setzt. Diese geografische Vielfalt schützt den europäischen Markt für Metalldosen vor lokalen Schocks und fördert eine panregionale Wachstumsplattform.
Regulatorisches Umfeld
Die Europäische Union verlagert die Verpackungskonformität von einer richtlinienbasierten Umsetzung zu einem direkt anwendbaren Regime durch die Verpackungs- und Verpackungsabfallverordnung (PPWR), Verordnung (EU) 2025/40. Die PPWR trat am 11. Februar 2025 in Kraft und gilt ab dem 12. August 2026; sie ersetzt die Richtlinie 94/62/EG und verschärft harmonisierte Anforderungen an Verpackungsdesign, Kennzeichnung und Kreislauffähigkeit, mit Sammelquotenzielen, die ein 90%-Sammelziel für Metallgetränkedosen auf Mitgliedstaatenebene umfassen.
Für Metalldosen im Lebensmittelbereich bleibt die EU-Konformität für Lebensmittelkontaktmaterialien weiterhin durch die Verordnung (EG) Nr. 1935/2004 (Rahmenanforderungen für Inertheit und Verbrauchersicherheit) verankert, zusammen mit den anwendbaren GMP-Anforderungen für die Herstellung. Im März 2026 veröffentlichte die Europäische Kommission Umsetzungsleitlinien (C(2026) 2151 final) zur Unterstützung der PPWR-Auslegung, während detaillierte, formatspezifische Verpflichtungen weiterhin von künftigen delegierten Rechtsakten und Durchführungsmaßnahmen im Zeitraum 2026-2028 abhängen, einschließlich Zeitplänen, die Compliance-Fenster für recyclinggerechtes Design nach Annahme der delegierten Rechtsakte auslösen.
Wettbewerbslandschaft
Drei globale Anbieter – Ball, Crown und die neu erweiterte Sonoco-Eviosys-Plattform – kontrollieren gemeinsam rund 60 % des europäischen Volumens und markieren damit ein moderat konsolidiertes Feld. Sonocos Übernahme von Eviosys für 3,615 Milliarden EUR im Dezember 2024 lieferte 44 Werke in 17 Ländern und verspricht eine Synergieerfassung von 100 Millionen USD innerhalb von zwei Jahren.
Balls 39%iger EMEA-Getränkeanteil wird durch jährliche Lieferungen von 36 Milliarden Stück gestützt und durch die Alucan-Akquisition gestärkt, die die Aerosol- und Flaschenkompetenz in Spanien und Belgien ausbaut. Crown veräußerte seine europäische Weißblechsparte, verzeichnete jedoch im Jahr 2024 einen Einkommensanstieg von 62 %, da ein günstiger Preis-/Mix-Effekt das geringere Tonnagevolumen ausglich. Der Technologiewettbewerb konzentriert sich auf die Gewichtsreduzierung; Neuman Aluminiums Neucan 3,1 reduziert die Dicke um 17,2 %, während 25 % Post-Consumer-Schrott in die Spule eingebunden werden, was den CO₂-Ausstoß um 40 % senkt.
Die Beschichtungsinnovatoren AkzoNobel und PPG beschleunigen PFAS-freie Markteinführungen; mehr als 20 % der europäischen Getränkevolumina nutzen mittlerweile BPA-freie Systeme. Aufstrebende Nischenanbieter nutzen Lücken bei Nachfüll-Aerosolen und dekorativen Spezialdosen, aber Kapitalintensität und strenge ISO-14855-Prüfungen begrenzen einen raschen Kapazitätsaufbau und verschaffen etablierten Marktteilnehmern im Europäischen Metalldosenmarkt einen Vorteil.
Marktführer der Europäischen Metalldosenindustrie
-
Ball Corporation
-
Ardagh Group S.A.
-
Crown Holdings, Inc.
-
Silgan Holdings Inc
-
Can-Pack S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für Metalldosen
- Ball Corporation
- Ardagh Group S.A.
- Crown Holdings, Inc.
- Silgan Holdings Inc.
- CANPACK Spółka Akcyjna
- Massilly Holding SAS
- Tgp Tecnocap Group Partecipazioni S.r.l.
- Tata Steel Europe Limited
- ASA Group
- Eurobox Metal Packaging
- Nampak Plastics Europe Limited
- Impress Metal Packaging Ltd.
- Trivium Packaging B.V.
- Envases Europe A/S
- Colep Packaging Portugal, S.A.
- Greif, Inc.
- Pano Verschluss GmbH
- DS Containers, Inc.
- CPMC Ltd
- Toyo Seikan Co., Ltd.

Marktchancen und Zukunftsaussichten
Eine kurzfristige Chance besteht in der compliance-getriebenen Modernisierung von Dosenherstellungslinien, um sich an die verschärften EU-Verpackungsvorschriften anzupassen, die ab dem 12. August 2026 im Rahmen der Verordnung (EU) 2025/40 (PPWR) gelten, insbesondere dort, wo Markeninhaber und Abfüller klarere Nachweise für recyclinggerechtes Design, harmonisierte Kennzeichnung und prüfbare Kreislaufkennzahlen benötigen. Branchenverbände haben aktiv an der Ausgestaltung der Kostenweitergabemechanismen mitgewirkt: Metal Packaging Europe veröffentlichte im Mai 2026 Positionen, die harmonisierte Mindestanforderungen und Materialneutralität in Ansätzen der erweiterten Herstellerverantwortung im Kontext des Circular Economy Act fordern, was auf kommerziellen Spielraum für Dosenhersteller und Zulieferer hindeutet, die Dokumentation, standardisierte Spezifikationen und Rezyklatanteil-Pfade anbieten können, die die grenzüberschreitende Komplexität reduzieren.
Investitionen in Kapazität und Fähigkeiten bieten zusätzlichen Spielraum in Ländern, die zusätzliche Nachfrage nach Getränkedosen und Exportvolumina aufnehmen. CANPACK nimmt seine erweiterte Getränkedosenanlage in Bydgoszcz, Polen (ein Projekt mit einem Wert von 440 Millionen PLN, dessen Betriebsstart für das zweite Quartal 2026 geplant ist), in Betrieb und stärkt damit Mitteleuropa als Fertigungs- und Logistikknoten. Parallel dazu kombinieren Hersteller die Expansion mit Nachrüstungen zur Emissionskontrolle, etwa die im April 2026 von Ardagh Metal Packaging installierte fortschrittliche VOC-Abscheidungstechnologie (regenerative thermische Oxidation) im Getränkedosenwerk Valdemorillo, Spanien, die eine höhere Auslastung ermöglicht und gleichzeitig mit den Umweltauflagen und den Nachhaltigkeitsprüfungen der Kunden Schritt hält.
Recent Industry Developments in Europäischer Markt für Metalldosen
- Mai 2026: Ardagh Metal Packaging wählte Durr CTS aus, um ein schlüsselfertiges Emissionsbehandlungssystem in seinem Werk in der Nähe von Madrid, Spanien, zu liefern und die Umweltkontrollen mit einem Produktionserweiterungsprogramm in Einklang zu bringen. Dieser Schritt verankert das VOC-Management in Kapazitätserweiterungen, verringert die Compliance-Reibung bei höherer Ausbringung und unterstützt die Nachhaltigkeitsanforderungen der Kunden in der Getränkeverpackungsversorgung.
- Februar 2026: Crown Holdings gab einen Investitionsplan von 550 Millionen USD für 2026 bekannt, der Kapazitätserweiterungen und Anlagenmodernisierungen in Griechenland und Spanien umfasst. Die Mittelvergabe stärkt eine Strategie der Engpassbeseitigung und Modernisierung bestehender europäischer Standorte und verbessert die regionale Reaktionsfähigkeit auf die Nachfrage nach Getränkedosen, ohne auf Neubauten auf der grünen Wiese zurückzugreifen.
- Dezember 2024: Sonoco schloss die Übernahme von Eviosys im Wert von 3,615 Milliarden EUR ab und schuf damit eine erweiterte Plattform mit 44 Werken in 17 Ländern. Der Zusammenschluss veränderte die Wettbewerbsdynamik im europäischen Metallverpackungsmarkt durch den Ausbau von Fertigungsfläche und Skalierung und erhöhte die Anforderungen an Netzwerkeffizienz und Einkaufsmacht.


Europäischer Markt für Metalldosen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Markt erfassen wir den Wert der in Europa verkauften Aluminium- und Stahlverpackungsdosen für Endverwendungen wie Lebensmittel, Getränke, Aerosole und andere verpackte Produkte, gemessen in USD für einen einheitlichen Vergleich.
Ausschlüsse aus dem Umfang: Verschlüsse, Deckel und Metallverpackungsformate, die keine Dosen sind (wie Fässer, Eimer und Schalen), sind ausgeschlossen, sofern sie nicht als Teil einer vollständigen Doseneinheit verkauft werden.
Segmentierungsübersicht
- Nach Materialtyp
- Aluminium
- Stahl
- Nach Endverbraucher
- Lebensmittel
- Gemüse
- Obst
- Tiernahrung
- Suppen und Würzmittel
- Sonstige Lebensmitteldosen
- Getränke
- Alkoholisch
- Nicht-alkoholisch
- Aerosoldosen
- Sonstige Endverbraucher
- Lebensmittel
- Nach Struktur
- 2-teilig
- 3-teilig
- Nach Kapazität
- Bis zu 250 ml
- 251–500 ml
- Mehr als 500 ml
- Nach Land
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- Polen
- Übriges Europa
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde eingesetzt, um die äußeren Leitplanken für Angebot und Nachfrage festzulegen und anschließend Muster auf Länderebene zu überprüfen, bevor das Marktmodell finalisiert wurde. Für den europäischen Markt für Metalldosen stützten wir uns auf öffentliche Datensätze wie Eurostat-Produktions- und Handelsreihen, UN-Comtrade-Zolldaten, OECD-Branchenindikatoren sowie Veröffentlichungen der Europäischen Kommission zur Kreislaufwirtschaft und zu Verpackungsabfällen.
Um diese Signale in Markteingaben umzuwandeln, haben wir auch Jahresberichte und Investorenpräsentationen von Unternehmen, Aktualisierungen von Branchenverbänden für Verpackungs- und Getränkekategorien sowie seriöse Fachpresse zu Kapazitätserweiterungen und Linienumstellungen ausgewertet. Wo öffentliche Finanzdetails begrenzt waren, nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie Patentdatenbanken und eine Import- und Export-Sendungsdatenbank auf Sendungsebene, um Produktmix und grenzüberschreitende Warenströme zu validieren. Diese Beispiele sind nicht erschöpfend, und viele weitere öffentliche Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um Annahmen zu testen, die die Sekundärforschung nicht eindeutig bestätigen kann, insbesondere Verschiebungen im Aluminium-Stahl-Mix sowie die Preisentwicklung nach Dosentyp und Endverwendung. Wir sprachen mit Herstellern, Händlern und Großabnehmern in den wichtigsten europäischen Märkten und im übrigen Europa, um Lücken in der öffentlichen Statistik zu schließen und diese dann mit den Modellannahmen abzugleichen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 36 % | Führungskräfte (CXOs): 14 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 40 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 46 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Ansatz, bei dem die Nachfrage auf Länderebene aus Signalen zum Verpackungsverbrauch, der Produktion und den Handelsbewegungen rekonstruiert und dann zu einem Gesamtwert für Europa aggregiert wurde. Die Gesamtwerte wurden anschließend mithilfe selektiver Bottom-up-Näherungen überprüft, beispielsweise durch Lieferanten-Rollups in ausgewählten Ländern und Plausibilitätsprüfungen des Durchschnittsverkaufspreises multipliziert mit dem Volumen nach Dosentyp. Dies half bei der Anpassung, wenn die Abdeckung in öffentlichen Daten uneinheitlich war.
Zu den im Modell verwendeten Eingaben gehörten Indikatoren wie die Nachfrage nach Getränkedosen in Verbindung mit Bier- und Erfrischungsgetränkevolumina, Trends beim Konsum von Lebensmitteldosen, die Verwendung von Aerosoldosen in Haushalts- und Körperpflegekategorien, Verschiebungen im Aluminium-Stahl-Mix sowie Veränderungen der Kapazitätsauslastung, die von der Branche gemeldet wurden. Die Preisgestaltung folgte einer praktischen Logik der Durchschnittsverkaufspreisprogression, die die Richtung der Metallrohstoffkosten, Veränderungen der Umwandlungskosten und den Mix widerspiegelt. Diese Preisansicht wurde dann mit den von den Befragten gemeldeten typischen Vertragspreisentwicklungen abgeglichen.
Für die Prognose wurde eine Szenarioanalyse eingesetzt, damit der Ausblick verschiedene Pfade für Inflation, Recycling- und Verpackungspolitikdruck sowie Verschiebungen der Verbraucherpräferenzen in den einzelnen Ländern widerspiegeln kann. Wenn das Interview-Feedback auf eine kurzfristige Störung hindeutete, wurden die Annahmen in der Prognose schrittweise eingeführt statt geglättet und dann durch Folgegespräche erneut überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch mehrere Prüfungen, damit ein fehlerhafter Eingabewert nicht das Ergebnis bestimmt. Wir verglichen die Modellergebnisse mit unabhängigen Signalen wie Handelsbilanzen, Kapazitätsankündigungen und Pro-Kopf-Verpackungsverbrauch und überprüften dann große Abweichungen auf Länder- und Dosentyp-Ebene vor der Freigabe.
Eine zweite Analystenprüfung wurde eingesetzt, um Annahmen zu hinterfragen, gefolgt von einer abschließenden Konsistenzprüfung über die historischen Jahre hinweg, damit das Wachstum nicht ohne einen klaren Grund sprunghaft anstieg. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie bedeutende Kapazitätsveränderungen, politische Änderungen oder starke Rohstoffpreisschwankungen. Vor der Auslieferung führen wir einen abschließenden Durchgang durch aktuelle Nachrichten und Datenveröffentlichungen durch, damit der Kunde die aktuellste Ansicht erhält.
Schätzung des europäischen Marktes für Metalldosen von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für den europäischen Markt für Metalldosen können variieren, selbst wenn das Thema identisch klingt, da verschiedene Studien möglicherweise Dosenformate vermischen, unterschiedliche Preislogiken anwenden oder versehentlich einen breiteren Verpackungskorb einbeziehen. Die Vergleichstabelle zeigt eine sichtbare Spanne, die hauptsächlich aus den Umfangsgrenzen, dem als Referenzpunkt gewählten Jahr und der Art und Weise resultiert, wie Ländersummen in USD umgerechnet werden.
Die Tabelle deutet auch auf einen wesentlichen Modellierungsunterschied hin, nämlich was als Dosenmarkt im Vergleich zu einem breiteren Metallverpackungswert gezählt wird. Im Modell von Mordor Intelligence wird der Gesamtwert auf der Ebene des Dosenformats (Lebensmittel-, Getränke-, Aerosol- und sonstige Dosen) aufgebaut und dann über Europa aggregiert, was die Wahrscheinlichkeit verringert, dass angrenzende Metallverpackungsformate den Wert aufblähen.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 19,92 Mrd. USD (2026) | |
| Regionale Unternehmensberatung A | 18,40 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und wendet eine höhere Wachstumskurve über das Prognosefenster an, was das aktuelle Jahresniveau unterschätzen kann, wenn Inflation und Mixverschiebungen später aktualisiert werden. |
| Branchenpublikation B | 21,30 Mrd. USD (2025) | Kann einen breiteren Metallverpackungsumfang einschließen oder bestimmte dosenbezogene Komponenten doppelt zählen und stützt sich möglicherweise auf eine breitere durchschnittliche Preisannahme anstelle einer Durchschnittsverkaufspreisprogression auf Dosentyp-Ebene. |
Zusammengenommen sind die Unterschiede erklärbar, sobald man dasselbe Jahr, dieselbe Produktgrenze und dieselbe Preisbehandlung zugrunde legt. Indem die Schritte auf Nachfragesignale auf Länderebene und den Dosentyp-Mix zurückführbar bleiben, bleibt die Größenbestimmung wiederholbar und leichter zu validieren, wenn neue Daten oder Interview-Feedback eintreffen.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Europäischen Metalldosenmarktes?
Der Markt wird im Jahr 2026 auf 19,92 Milliarden USD geschätzt und soll bis 2031 einen Wert von 22,21 Milliarden USD erreichen.
Welches Material dominiert die Dosenproduktion in Europa?
Aluminium führt mit einem Umsatzanteil von 68,31 % im Jahr 2025 dank seiner leichten und unendlich recycelbaren Eigenschaften.
Welches Endverbrauchssegment wächst am schnellsten?
Lebensmittelanwendungen sollen bis 2031 mit einer CAGR von 3,68 % wachsen, da Marken von PET und Glas auf Metalldosen umsteigen.
Warum sind Pfandrückgabesysteme für diesen Markt wichtig?
DRS-Programme sichern mehr als 90 % der Sammlung gebrauchter Dosen und speisen einen geschlossenen Recyclingkreislauf, der die Rohstoffversorgung stabilisiert.
Wie werden EU-Vorschriften die Verpackungsentscheidungen beeinflussen?
Die Verpackungs- und Verpackungsabfallverordnung schreibt vor, dass alle Verpackungen bis 2030 recycelbar sein müssen, was einmaterialige Metalldosen gegenüber Verbundalternativen begünstigt.
Welcher technologische Wandel prägt die Zukunft von Stahldosen?
Wasserstoffbasierter Grünstahl und Elektrolichtbogenöfen senken den Energie- und Kohlenstoffverbrauch und machen Stahldosen für emissionsarme Lieferketten attraktiver.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
