
GCC-Chemielogistik-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 9.10 Milliarden US-Dollar |
| Marktgröße (2026) | 9.51 Milliarden US-Dollar |
| Marktgröße (2031) | 11.86 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.52 % |
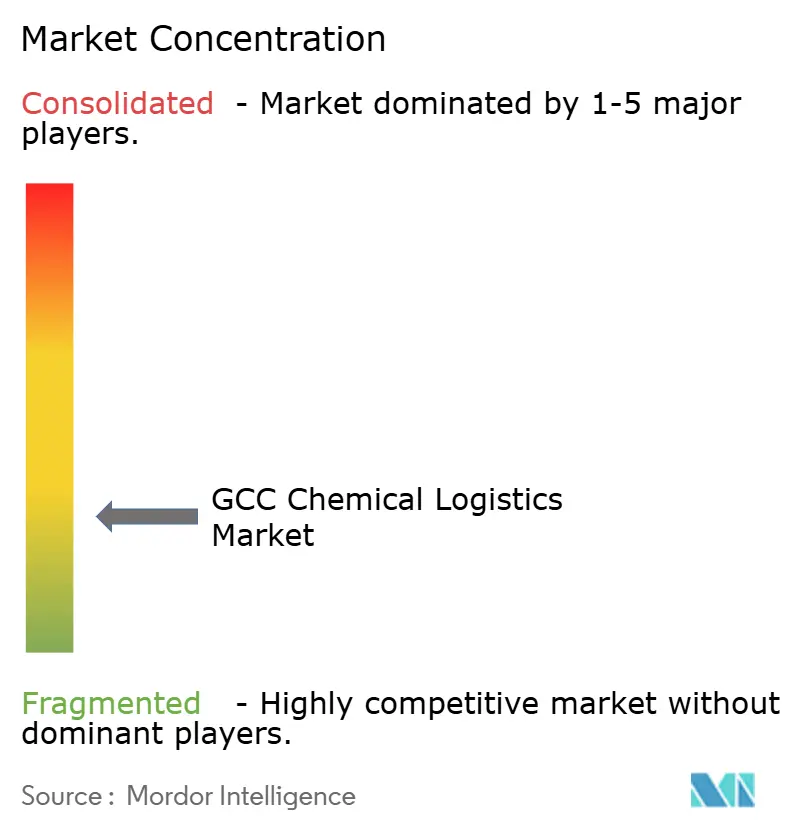
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
GCC-Chemielogistik-Marktanalyse von Mordor Intelligence
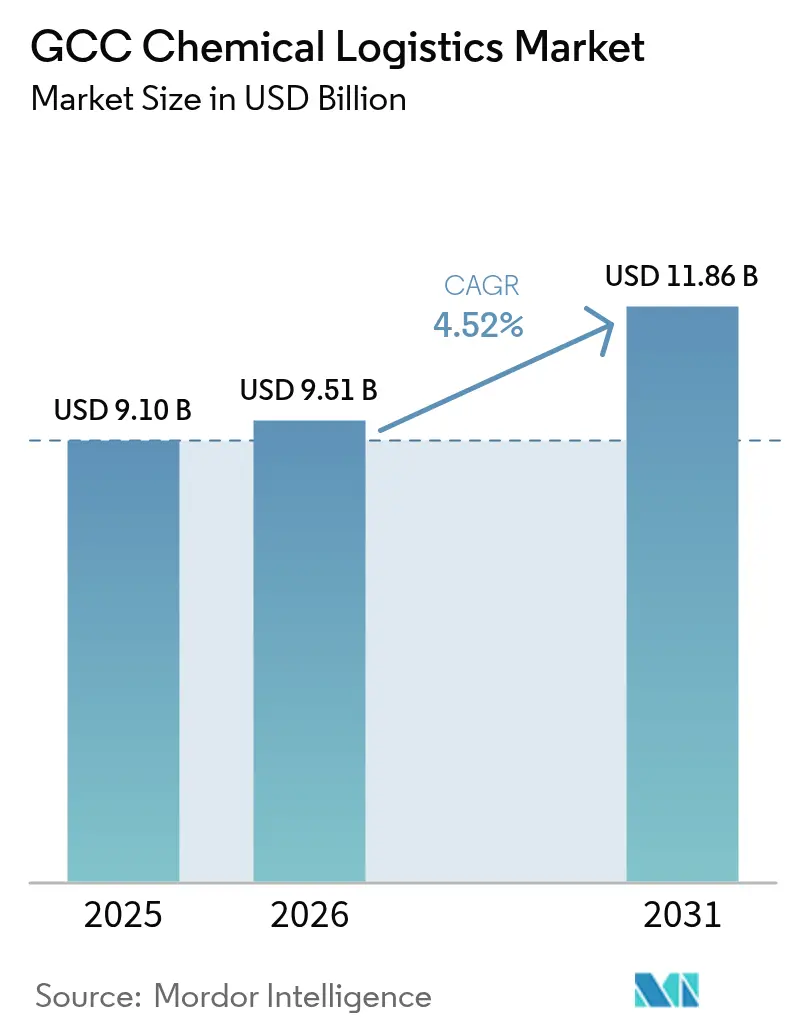
Die GCC-Chemielogistik-Marktgröße soll von 9,10 Milliarden USD im Jahr 2025 auf 9,51 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 4,52 % im Zeitraum 2026–2031 einen Wert von 11,86 Milliarden USD erreichen.
Die Positionierung der Region als globales Petrochemie-Zentrum, kombiniert mit umfangreichen Kapazitätserweiterungen und integrierten Industriezonen, stimuliert die langfristige Nachfrage nach multimodalen Logistikdienstleistungen. Kontinuierliche Investitionen in Häfen, Schienenwege und terminalnahe Cluster verbessern die Konnektivität, während verschärfte Gesundheits-, Sicherheits- und Umweltvorschriften (HSE) die Hersteller zur Beauftragung spezialisierter Drittanbieter veranlassen. Die Nachfrage nach GDP-konformem Kühlkettentransport nimmt zu, da pharmazeutische Importe steigen, und digitale Plattformen gewinnen an Bedeutung, da Betreiber Echtzeit-Transparenz und prädiktive Steuerung von Gefahrgutströmen anstreben. Geopolitische Transitrisiken durch die Straße von Hormus und das Rote Meer treiben gleichzeitig Investitionen in alternative Korridore und fortschrittliche Notfall-Routing-Lösungen voran.
Wichtigste Berichtsergebnisse
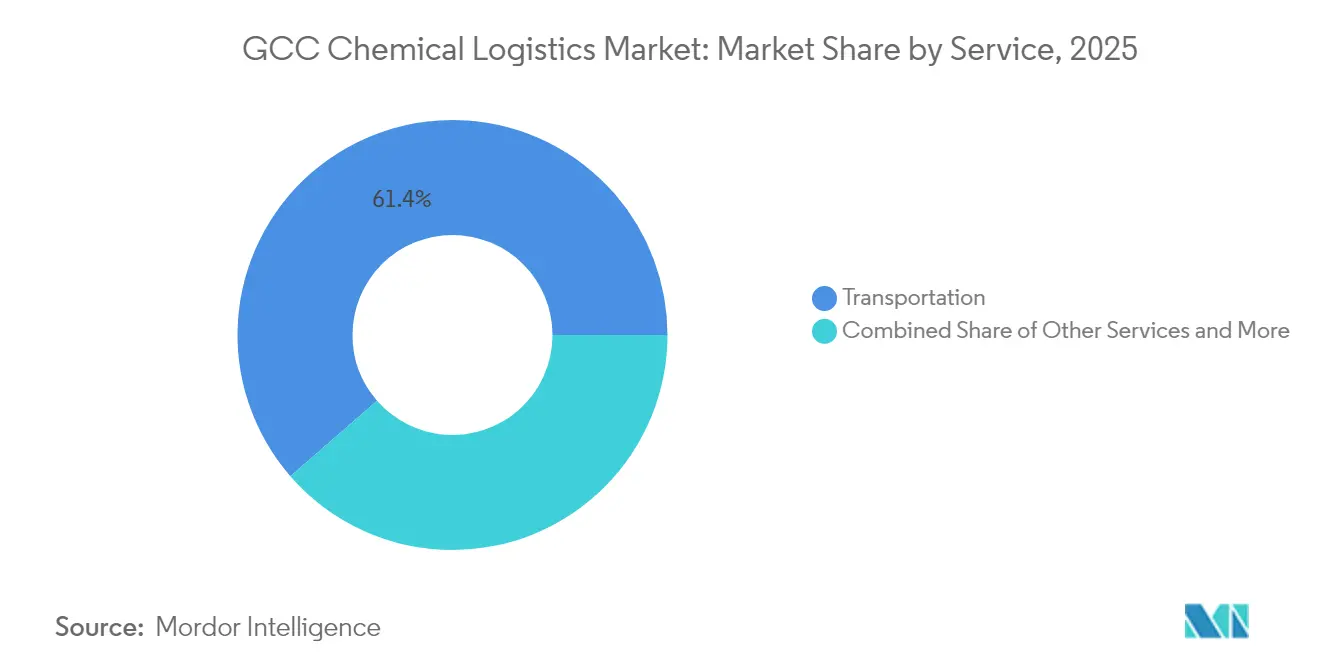
- Nach Dienstleistung entfielen im Jahr 2025 61,40 % des GCC-Chemielogistik-Marktanteils auf den Transport, während Lagerung, Distribution und Bestandsmanagement bis 2031 mit einer CAGR von 4,05 % wachsen.
- Nach Endverbraucherbranche hielt Öl & Gas im Jahr 2025 einen Anteil von 35,60 % an der GCC-Chemielogistik-Marktgröße, während Pharmazeutika mit einer CAGR von 4,70 % bis 2031 das am schnellsten wachsende Segment darstellt.
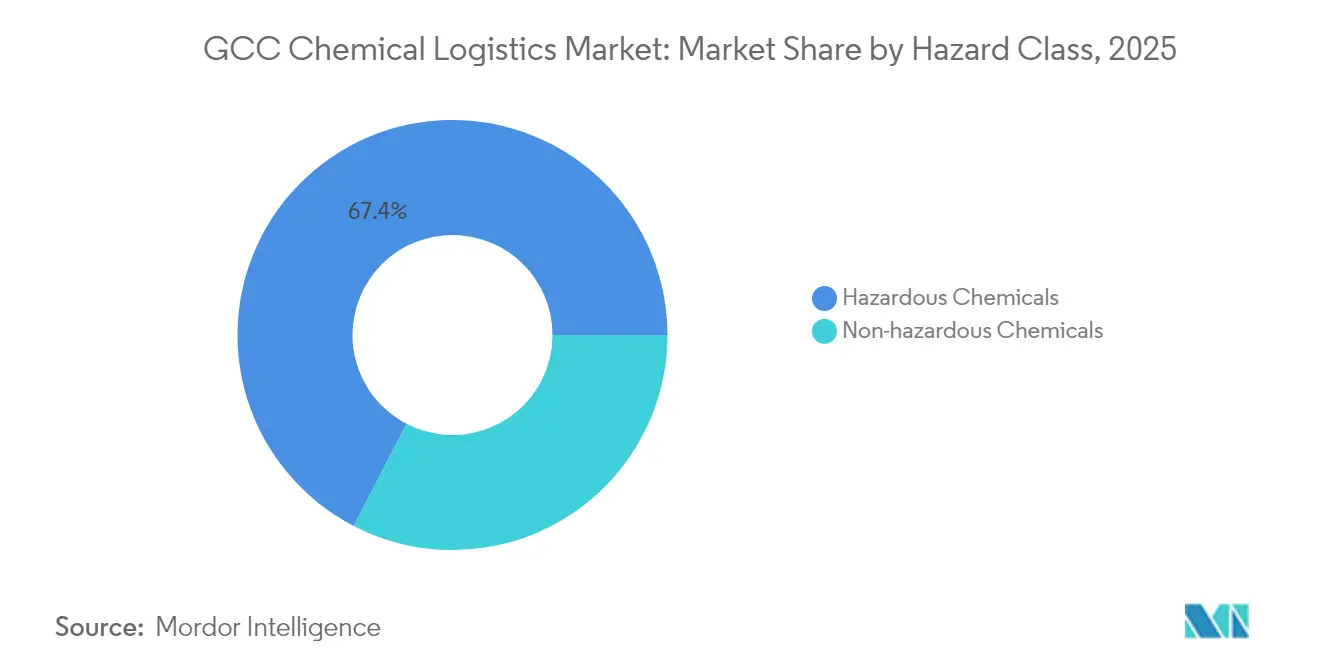
- Nach Gefahrenklasse entfielen im Jahr 2025 67,40 % des GCC-Chemielogistik-Marktanteils auf Gefahrstoffe; das Nicht-Gefahrstoffsegment soll zwischen 2026 und 2031 mit einer CAGR von 3,62 % wachsen.
- Nach Temperaturkontrolle dominierte nicht-temperaturgeführte Fracht im Jahr 2025 mit einem Anteil von 80,70 % und soll mit einer CAGR von 4,18 % wachsen.
- Nach Land entfielen im Jahr 2025 40,70 % der GCC-Chemielogistik-Marktgröße auf Saudi-Arabien; die Vereinigten Arabischen Emirate sollen bis 2031 mit einer CAGR von 3,95 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
GCC-Chemielogistik-Markttrends und -erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Wirkungszeitraum |
|---|---|---|---|
| Anstieg der Kapazitätserweiterungen in der Petrochemieproduktion | +1.8% | Saudi-Arabien, Katar, VAE mit Ausstrahlungseffekten auf Kuwait und Oman | Mittelfristig (2–4 Jahre) |
| Massive Investitionen in multimodale Infrastruktur (Häfen, Schiene & Landbrücke) | +1.2% | Gesamter GCC, konzentriert in Saudi-Arabien und den VAE | Langfristig (≥ 4 Jahre) |
| Verschärfung der HSE-Vorschriften als Treiber für 3PL-Outsourcing | +0.9% | Gesamter GCC mit früher Einführung in den VAE und Saudi-Arabien | Kurzfristig (≤ 2 Jahre) |
| Boomende Pharma- und Spezialchemikalienimporte mit Bedarf an GDP-konformem Transport | +0.7% | Regional, mit Premiumnachfrage in den VAE, Saudi-Arabien und Katar | Mittelfristig (2–4 Jahre) |
| SEZ-verknüpfte terminalnahe Chemikaliencluster als Treiber der Vor-Ort-Logistiknachfrage | +0.5% | Saudi-Arabien (Jubail, Yanbu), VAE (JAFZA), Katar (Ras Laffan) | Langfristig (≥ 4 Jahre) |
| Einführung von Forward-Hubbing & digitalen Zwillings-Kontrolltürmen zur Umgehung von Routenunterbrechungen | +0.4% | Gesamter GCC mit Technologieführern in den VAE und Saudi-Arabien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Kapazitätserweiterungen in der Petrochemieproduktion
Großprojekte wie die Erweiterung der Fadhili-Gasanlage von Saudi Aramco im Wert von 7,7 Milliarden USD werden die Rohstoffproduktion steigern und neue Ströme für Ethan, Naphtha und gemischte Crackerderivate erzeugen[1]Standardisierungsorganisation des Golfkooperationsrats, „Entwurf einer technischen Verordnung zur GHS-Harmonisierung,” gso.org.sa. Die wachsende Produktionsvielfalt verpflichtet Logistikdienstleister dazu, mehrere Gefahrenklassen und Temperaturbereiche innerhalb desselben Netzwerks zu verwalten. Integrierte Komplexe in Jubail, Yanbu und Ras Laffan erfordern eine synchronisierte Eingangsrohstoff- und Ausgangsproduktplanung, was Investitionen in spezialisierte Tankflotten, Dampfrückgewinnungsterminals und Hafenumschlagsysteme fördert. Der daraus resultierende Anstieg des Durchsatzvolumens unterstützt ein stetiges Wachstum im GCC-Chemielogistik-Markt, da Produzenten gesicherte Kapazitäten und regulatorische Konformität anstreben.
Massive Investitionen in multimodale Infrastruktur
Die Logisti-2-Plattform Saudi-Arabiens und das regionale Programm von DP World im Wert von 2,5 Milliarden USD verbessern die Modalverlagerungen auf Straße, Schiene und See. Neue Community-Systeme verkürzen die Abfertigungszeiten, während Binnengüterverkehrszentren die Lagerung näher an Chemikaliencluster bringen. Etihad Rail verbessert die interemiratliche Konnektivität, und das Gulf-Railway-Konzept verspricht grenzüberschreitende Blockzugdienste für Schüttflüssigkeiten. Infrastrukturverbesserungen erweitern die Korridoroptionen, senken die Umschlagskosten und unterstützen die Skalierbarkeit, die der GCC-Chemielogistik-Markt erfordert.
Verschärfung der HSE-Vorschriften als Treiber für 3PL-Outsourcing
Die Angleichung des Golfkooperationsrats an UN-GHS Rev. 5 verpflichtet zur zweisprachigen Kennzeichnung, standardisierten Piktogrammen und harmonisierten Notfallregelungen. Die Einhaltung der Vorschriften erfordert zertifizierte Fahrer, ADR-ausgestattete Flotten und segregierte Lagerung. Viele Produzenten verfügen nicht über die Zeit oder den Umfang, diese Anforderungen intern zu erfüllen, und lagern zunehmend an spezialisierte Anbieter aus, die mit digitalen Dokumentationssystemen und 24/7-Kontrolltürmen ausgestattet sind. Outsourcing unterstützt die Wachstumstrajektorie des GCC-Chemielogistik-Marktes und hebt die Dienstleistungsqualitätsmaßstäbe an.
Boomende Pharma- und Spezialchemikalienimporte mit Bedarf an GDP-konformem Transport
Die Leitlinien der Gemeinde Dubai aus dem Jahr 2024 schreiben eine kontinuierliche Temperaturüberwachung von 2–8 °C und 15–25 °C für Gesundheitsprodukte vor[2]Gesundheits- und Sicherheitsabteilung der Gemeinde Dubai, „Technische Leitlinien für Lageranforderungen von Verbraucherprodukten,” dm.gov.ae. Die WHO-Leitlinien stärken das durchgängige Risikomanagement. Diese Standards vergrößern den Anteil GDP-gerechter Lagerhäuser und dedizierter Kühltransportflotten, fördern die Premiumnachfrage und treiben ein eigenständiges Kühlketten-Teilsegment innerhalb des GCC-Chemielogistik-Marktes voran.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Wirkungszeitraum |
|---|---|---|---|
| Hohe Kapitalausgaben für ADR-konforme Flotten & Lagerhäuser | -1.1% | Gesamter GCC mit gravierenden Auswirkungen in Saudi-Arabien und den VAE | Mittelfristig (2–4 Jahre) |
| Geopolitische Engpässe mit erhöhtem Transitzeit-Risiko | -0.8% | Gesamter GCC mit starker Betroffenheit über die Straße von Hormus und Rotemeer-Routen | Kurzfristig (≤ 2 Jahre) |
| Mangel an ADR/IMO-zertifizierten Arbeitskräften | -0.6% | Regional, am gravierendsten in Saudi-Arabien und Katar | Langfristig (≥ 4 Jahre) |
| Volatilität der Energiewende bei Massengut-Chemikalienströmen | -0.4% | Gesamter GCC, am stärksten betroffen sind die VAE und Saudi-Arabien als Transitionsvorreiter | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalausgaben für ADR-konforme Flotten & Lagerhäuser
Explosionsgeschützte Verkabelung, Dampfkontrollsysteme und spezialisierte Brandbekämpfungsanlagen erhöhen die Flotten- und Anlagenkosten weit über die Richtwerte für allgemeine Fracht hinaus. Kontinuierliche Rezertifizierungs- und Besatzungsschulungspflichten erhöhen die Betriebsausgaben und schrecken kleinere Marktteilnehmer ab. Kapitalhürden verlangsamen die Netzwerkexpansion und dämpfen die Wettbewerbsintensität im GCC-Chemielogistik-Markt.
Geopolitische Engpässe mit erhöhtem Transitzeit-Risiko
Mehr als 20 % des globalen Seetransports von Erdöl passiert die Straße von Hormus, doch die Bypass-Pipeline-Kapazität beträgt lediglich 2,6 Millionen Barrel pro Tag[3]US-Energieinformationsbehörde, „Weltweite Öltransit-Engpässe,” eia.gov. Umleitungen im Roten Meer um das Kap der Guten Hoffnung verlängern Seereisen um 10–14 Tage. Längere Reisezeiten lassen Charter-Raten und Produktlagerkosten steigen und zwingen Betreiber dazu, Pufferbestände vorzuhalten und alternative Schienen- oder Pipeline-Optionen zu erkunden. Dieses Risiko belastet die Wachstumsaussichten im GCC-Chemielogistik-Markt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung: Transportdominanz inmitten des digitalen Wandels
Der Transport behielt im Jahr 2025 einen Anteil von 61,40 % am GCC-Chemielogistik-Markt, gestützt durch umfangreiche Autobahnverbindungen von Petrochemie-Clustern zu Exportterminals. Straßentanker bleiben das Arbeitstier für regionale Transporte, doch Investitionen in Etihad Rail und geplante Gulf-Railway-Korridore werden schwere Massentransporte schrittweise auf die Schiene verlagern. Der Seetransport dominiert bei den Exporterlösen, und die Verfügbarkeit von Chemikalientankern ist ein entscheidender Kapazitätshebel. Der Luftfrachtbereich bedient Spezial- und Pharmafrachtgut, bei dem die Transitzeit entscheidend ist.
Lagerung, Distribution und Bestandsmanagement ist mit einer CAGR von 4,05 % bis 2031 die am schnellsten wachsende Dienstleistung, begünstigt durch die Nachfrage nach digitalen Zwillings-Lagerhäusern und Pick-to-Light-Systemen, die die Produktivität steigern. Kontinuierliche Mehrwertdienste wie Etikettierung und Umverpackung nehmen ebenfalls zu und stärken integrierte Lösungen im GCC-Chemielogistik-Markt.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Endverbraucherbranche: Führungsrolle von Öl & Gas mit Beschleunigung der Pharmazeutik
Öl & Gas trug im Jahr 2025 mit 35,60 % zur GCC-Chemielogistik-Marktgröße bei, was die Rohstoffströme innerhalb vertikal integrierter Komplexe widerspiegelt. Die Abhängigkeit von langfristigen Verträgen dämpft die Volatilität und bietet stabile Basisvolumina für den Flotteneinsatz.
Pharmazeutisches Frachtgut ist zwar kleiner, wächst jedoch mit einer CAGR von 4,70 %, angetrieben durch regionale Gesundheitsausgaben und obligatorische GDP-Konformität. Spezialchemikalien bedienen nachgelagerte Umwandlungsbranchen, und Kosmetik behält einen Nischenanteil, profitiert jedoch von steigenden verfügbaren Einkommen. Diversifizierungstrends erhalten die Nachfragevielfalt aufrecht und stärken die Widerstandsfähigkeit im GCC-Chemielogistik-Markt.
Nach Gefahrenklasse: Herausforderungen durch Gefahrgut dominieren
Gefahrstoffe kontrollierten im Jahr 2025 67,40 % des GCC-Chemielogistik-Marktanteils, einschließlich entzündlicher Flüssigkeiten, Ätzsubstanzen und toxischer Stoffe gemäß ADR- und IMO-Vorschriften. Die hohe Gefahrgutkonzentration erfordert spezialisierte Anlagen, Vorfallreaktionsprotokolle und wiederkehrende Sicherheitsprüfungen.
Nicht-Gefahrstoffvolumina, obwohl mit 32,60 % niedriger, umfassen temperaturempfindliche pharmazeutische Wirkstoffe und bieten damit Prämienertragsmöglichkeiten. Ausgewogenes Wachstum in beiden Klassen unterstützt die Netzwerkoptimierung und Kapazitätsauslastung im GCC-Chemielogistik-Markt.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Temperaturkontrolle: Umgebungsfracht führend, Kühlkette wächst
Nicht-temperaturgeführte Ströme machten im Jahr 2025 80,70 % des GCC-Chemielogistik-Marktes aus und spiegeln die Dominanz petrochemischer Güter wider, die unter Umgebungsbedingungen transportiert werden.
Temperaturgeführte Fracht hält 19,30 %, wächst jedoch aufgrund von Pharmazeutika- und Spezialchemikalien-Zuflüssen, die eine Konformität von 2–8 °C und 15–25 °C erfordern. Kühlketteninvestitionen generieren höhere Renditen, erfordern jedoch robuste Überwachung und validierte Prozesse, was Eintrittsbarrieren stärkt und die Servicedifferenzierung in der GCC-Chemielogistikbranche fördert.
Geografische Analyse
Saudi-Arabien hielt im Jahr 2025 einen Anteil von 40,70 % am GCC-Chemielogistik-Markt, verankert durch integrierte Knotenpunkte in Jubail und Yanbu, die dichte ein- und ausgehende Ströme erzeugen. Der Jeddah-Logistikpark im Wert von 240 Millionen USD und mehrere Sonderwirtschaftszonen erweitern multimodale Korridore und ziehen ausländische Logistikbetreiber an. Die enorme Inlandsnachfrage, kombiniert mit bevorstehenden Grüner-Wasserstoff- und Ammoniak-Projekten, wird den Servicebedarf ausweiten und die Investitionsdynamik im GCC-Chemielogistik-Markt aufrechterhalten.
Die Vereinigten Arabischen Emirate sind die am schnellsten wachsende Geographie und wachsen bis 2031 mit einer CAGR von 3,95 %. Die Jebel-Ali-Freihandelszone und der Khalifa-Hafen bieten modernste Tankfarmen, ADR-Lagerhäuser und automatisierte Abfertigungssysteme, die die Liegezeit reduzieren und Reexportgeschäfte anziehen. Der Kauf eines Shell-Chemicals-Terminals durch die Tristar Group erweiterte die Kapazität um 5.505 Kubikmeter und illustriert das anhaltende Engagement des Privatsektors. Die Position der VAE als Luftfracht- und Umschlaghub verstärkt ihre Bedeutung im GCC-Chemielogistik-Markt.
Regulatorisches Umfeld
Die Compliance in der Chemielogistik im GCC wird durch eine regionweite Angleichung der Klassifizierung und Kennzeichnung von Gefahrgütern sowie eine strengere Transportregulierung geprägt. Der GSO 2654:2026, genehmigt am 30. April 2026, schafft einen harmonisierten Rahmen im Einklang mit UN GHS Revision 10, der einheitlichere zweisprachige Etiketten und Sicherheitsdatenblatt-Anforderungen in den Mitgliedstaaten unterstützt, während die Umsetzungsfristen auf nationaler Ebene den jeweiligen Behörden vorbehalten bleiben.
Verkehrsträgerspezifische Vorschriften bringen zusätzliche Anforderungen für Betreiber mit sich. In den VAE verlangt die General Civil Aviation Authority die Einhaltung der Gefahrgutvorschriften gemäß CAR Part VI im Einklang mit ICAO Annex 18 und IATA DGR für alle Abfertiger und Frachtführer im Luftverkehr; in Saudi-Arabien erhöhen Luftimportgenehmigungen und Anforderungen an Chemikalienimportgenehmigungen den Dokumentations- und Vorabfreigabeaufwand. In der gesamten Region wird das Gulf-SQAS-Programm der GPCA als standardisiertes Bewertungsinstrument für Sicherheit, Gefahrenabwehr und Umweltmanagement in der Chemielogistik genutzt, was Verladern und 3PL-Dienstleistern hilft, Prüfungsanforderungen in Netzwerken mit mehreren Standorten und Ländern zu vereinheitlichen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Chemielogistik im GCC beginnt bei Herstellern und Importeuren (Petrochemikalien, Industriechemikalien und Pharmazeutika) und führt die Fracht dann durch Hafen- und Freizonen-Schnittstellen, wo sie empfangen, inspiziert und abgefertigt wird, bevor sie in spezialisierte Lagerung und Distribution übergeht. Hubs in Terminalnähe wie die Jebel Ali Free Zone (Jafza) und Ruwais verbinden Tanklager, ADR-taugliche Lagerhäuser und wertschöpfende Handhabung (Containerbe- und -entladung, Umetikettierung, Umverpackung und Probennahme) mit weiterführenden Straßen-, See- und ausgewählten Luftverbindungen und schaffen so hochfrequente Korridore zwischen Industriezonen und Export-/Import-Toren.
Spezialisierte Infrastruktur, Anlagenbesitzer und Dienstleister bilden den operativen Kern, der Chemie-3PL-Anbieter, Schifffahrts- und Terminalbetreiber sowie Entwickler und Investoren von Industriezonen umfasst. Jüngste Ausbauten der Kette zeigen den Kapitalfluss in Midstream-Kapazitäten, darunter ein spezialisiertes, temperaturgeführtes Chemielager im Wert von 11 Millionen USD, das im Januar 2026 in Jafza eröffnet wurde (an Safe Logistics vermietet), sowie eine Vereinbarung zwischen ADNOC Logistics and Services und TA'ZIZ über einen eigenen Chemiehafen in der TA'ZIZ Industrial Chemicals Zone in Ruwais, deren Fertigstellung für das vierte Quartal 2026 angestrebt wird. Engpässe zeigen sich weiterhin an der Seeschnittstelle, wo Störungen im Schiffsverkehr und Staus die Variabilität der Lieferzeiten erhöhen können und Verlader zu Pufferlagerung, diversifizierter Routenführung und Kontrollturm-Koordination über Frachtführer und Terminals hinweg drängen.
Wettbewerbslandschaft
Der GCC-Chemielogistik-Markt ist mäßig fragmentiert, tendiert jedoch zur Konsolidierung. Die ASMO-Plattform von DHL Supply Chain und Saudi Aramco bündelt Beschaffungs- und Logistikausgaben entlang der Energiewertschöpfungskette und schafft einen Milliardenvolumen-Käufer mit Verhandlungsmacht bei Anlagen und Technologie. Das Gemeinschaftsunternehmen von CEVA Logistics und Almajdouie kombiniert 2.000 Anlagen und umfangreiche lokale Einrichtungen, was Serviceumfang und geografische Reichweite erhöht.
Der strategische Schwerpunkt hat sich auf digitale Zwillinge, Kontrollturm-Transparenz und KI-gestütztes Routing verlagert, das Hafenstaus und Wetterunterbrechungen antizipiert. Betreiber investieren außerdem in Kryogentanks und ISO-Container für flüssigen Wasserstoff und Ammoniak, um künftige Exportkorridore zu antizipieren.
Weißflecken-Chancen bestehen in der pharmazeutischen Kühlkette, der Vor-Ort-SEZ-Logistik und der letzten Meile der Gefahrstoffabholung, wo die aktuelle Kapazität begrenzt ist. Regionale Spezialisten wie RSA-TALKE, Den Hartogh und Bahri Logistics verteidigen Marktanteile durch Nischenflottenkonfigurationen und lokales Wissen, während globale Akteure standardisierte Prozesse und breitere Serviceportfolios einbringen. Die daraus resultierende Mischung bereichert die Wettbewerbsdynamik des GCC-Chemielogistik-Marktes.
Führende Unternehmen der GCC-Chemielogistikbranche
Al-Futtaim Logistics
RSA-TALKE
BDP International (PSA BDP)
Bahri Logistics
Kanoo Logistics
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Integrierte Chemieinvestitionen und dedizierte Hafenkapazitäten schaffen erkennbaren Freiraum für Anbieter, die konforme Lagerung, multimodalen Transport und die Orchestrierung von Anlage bis Hafen bündeln können. In den VAE unterzeichneten TA'ZIZ und Alpha Dhabi im Mai 2026 eine strategische Partnerschaft über Kapitalinvestitionen von 10 Milliarden USD zum Ausbau des Industriechemie-Ökosystems in Al Ruwais Industrial City, wobei TA'ZIZ zudem langfristige Abnahme- und Rohstoffvereinbarungen mit Partnern wie ADNOC, Proman, Emirates Global Aluminium und Mitsubishi Corporation gesichert hat. Diese Schritte erhöhen die Nachfrage nach Liegeplatzzugang, Tanklagerung, ISO-Tank-Positionierung und der Handhabung verpackter Chemikalien, die mit neuen Produktpaletten skalierbar ist.
Chancen hängen auch von zweckgebundener Lagerung und politischen Maßnahmen ab, die grenzüberschreitende Reibungsverluste reduzieren. In Saudi-Arabien unterzeichneten Mawani und Arabian Chemical Terminals im Dezember 2025 einen Vertrag über mehr als 500 Millionen SAR zum Bau spezialisierter Chemie- und Petrochemie-Lagertanks mit einer Kapazität von 70.000 Kubiktonnen im Jubail Commercial Port, was die Optionen für Drittanbieter-Tanklagerung in der Nähe wichtiger Produktionsclusters erweitert. Daneben unterstützen Maßnahmen des saudischen Ministeriums für Transport und Logistikdienste im April 2026, darunter eine 60-tägige Befreiung von Lagergebühren für GCC-Transitfracht im King Abdulaziz Port in Dammam, die Korridorplanung und können die Nachfrage zu Anbietern mit starken Zoll-, Dokumentations- und Transitmanagement-Fähigkeiten verschieben. Da das Routenrisikomanagement zunehmend operativ wird, bleibt die Investition in Kontrolltürme, Sichtbarkeitsplattformen und vorgelagerte Hubs rund um wichtige Häfen und Industriezonen ein praktischer Differenzierungsweg, insbesondere für gefährliche und temperaturempfindliche Sendungen, die kontinuierliche Überwachung und einsatzbereite Prozesse erfordern.
Aktuelle Branchenentwicklungen
- Juli 2026: Bahri Logistics unterzeichnete eine Vereinbarung mit Grandweld Shipyard zum Bau zweier fortschrittlicher Offshore-Support-Schiffe, deren Auslieferung für August 2026 geplant ist. Der Schritt erweitert die Offshore-Servicekapazität von Bahri Logistics und schafft zusätzliche maritime Kapazitäten, die energienahe Chemielogistikaktivitäten entlang saudischer Industriekorridore unterstützen können.
- Juni 2025: DHL kündigte die Bereitstellung von 500 Millionen EUR für neue Gateways, Lagerhäuser und Flottenmodernisierungen in Saudi-Arabien und den VAE an. Diese Investition unterstützt die spezialisierte Lager- und Transportkapazität, die Chemieverlader für konforme Lagerung, Dokumentation und zeitkritische Distribution im GCC nutzen.
- Oktober 2024: CEVA Logistics und Almajdouie schlossen ein Joint Venture ab, das eine große integrierte Logistikplattform in Saudi-Arabien bildet. Die kombinierte Präsenz und Anlagenbasis erhöht die Fähigkeit, End-to-End-Chemielogistiklösungen anzubieten, und unterstützt die Outsourcing-Nachfrage, bei der HSE-Compliance und Netzwerkabdeckung entscheidend sind.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt Drittanbieter-Logistikdienstleistungen, die zum Transport, zur Lagerung und Handhabung von Chemieprodukten in den GCC-Ländern genutzt werden, wobei Compliance, Sicherheitsanforderungen und spezialisierte Anlagen (wie Tankwagen und Chemielager) die Preisgestaltung und Nachfrage der Dienstleistungen beeinflussen.
Abgrenzung des Umfangs: Nicht erfasst werden interne Logistikaktivitäten, die vollständig von Chemieherstellern mit eigener Flotte, eigenen Terminals oder Lagerhäusern ohne eine bezahlte Logistikdienstleistungskomponente durchgeführt werden.
Übersicht der Segmentierung
- Nach Dienstleistung
- Transport
- Straße
- Schiene
- Luft
- See
- Lagerung, Distribution & Bestandsmanagement
- Sonstige Dienstleistungen
- Transport
- Nach Endverbraucherbranche
- Pharmazeutika
- Kosmetik
- Öl & Gas
- Spezialchemikalien
- Sonstige Endverbraucher
- Nach Gefahrenklasse
- Gefahrstoffe
- Nicht-Gefahrstoffe
- Nach Temperaturkontrolle
- Temperaturgeführt (gekühlt/beheizt)
- Nicht-temperaturgeführt
- Nach Land
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Kuwait
- Bahrain
- Oman
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde genutzt, um den Nachfragepool und den operativen Kontext für die Chemielogistik im GCC zu erfassen, bevor wir die Modellsummen erstellten. Wir überprüften öffentliche Handels- und Makroreihen und verknüpften sie anschließend mit Signalen zur Chemieproduktion und nachgelagerten Aktivitäten, die typischerweise den Bedarf an Chemiefracht und -lagerung antreiben.
Zu den herangezogenen Quellen gehörten offizielle und öffentlich zugängliche Materialien wie nationale Statistikportale und Verkehrsministerien in GCC-Ländern, UN Comtrade und nationale Zollveröffentlichungen, OPEC- und IEA-Energiedaten für Signale zu petrochemischen Rohstoffen, Durchsatzveröffentlichungen von Hafenbehörden sowie Sicherheits- und Gefahrgutrichtlinien von Stellen wie der UNECE. Wir überprüften zudem Jahresberichte, Investorenpräsentationen und seriöse Presseberichte, um Kapazitätserweiterungen und Korridorentwicklungen gegenzuprüfen. Wo nötig, nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenanalysen sowie eine Datenbank auf Ebene einzelner Import-/Exportsendungen, um die Intensität der Handelskorridore zu validieren. Diese Beispiele sind nicht erschöpfend, und viele weitere Quellen wurden während der Datenerhebung, Validierung und Nachklärung genutzt.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu bestätigen, was ausgelagert wird im Vergleich zu intern behalten wird, und zu verstehen, wie sich die Preisgestaltung mit Gefahrenklasse, Anforderungen an Temperaturkontrolle und Lagerzeit ändert. Wir sprachen mit Logistikmanagern, Chemieverladern, Terminalbetreibern und auf Compliance fokussierten Fachleuten im gesamten GCC, sodass Annahmen zu Auslastung, Servicemix und typischen Vertragsbedingungen überprüft und verfeinert werden konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 37 % | CXOs: 18 % |
| Mid-Tier: 45 % | Funktions-/Bereichsleiter: 32 % |
| Kleinere Akteure: 18 % | Manager: 50 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung begann mit einer Top-down-Rekonstruktion des GCC-Nachfragepools für Chemielogistik, bei der Chemieproduktion und Handelsströme in wahrscheinlichen Transport- und Lagerungsbedarf umgerechnet und anschließend anhand von Servicemix und durchschnittlichen Preisannahmen in Logistikausgaben übersetzt wurden. Wir bestätigten die Ergebnisse durch selektive Bottom-up-Prüfungen, einschließlich stichprobenartiger Verladerausgabenbereiche, Aktivitätsprüfungen auf Korridorebene und kleiner Aggregationen der Umsätze spezialisierter Dienstleister, um richtungsgemäß konsistente Summen zu bestätigen.
Zu den wichtigsten Eingaben des Modells gehörten Chemieproduktions- und Exportvolumina nach Land, Signale zu Hafendurchsatz und Anbindung des Hinterlands, der Anteil gefährlicher gegenüber ungefährlicher Handhabung, Anforderungen an temperaturgeführte gegenüber nicht temperaturgeführte Lagerung, typische Lagerverweildauer sowie Veränderungen bei Treibstoff- und Arbeitskosten, die die Preisgestaltung beeinflussen. Wo direkte Beobachtungen begrenzt waren, wurden Lücken durch Proxy-Indikatoren wie die Intensität der Handelskorridore und von Experten validierte Auslastungsbereiche geschlossen, gefolgt von einer konservativen Normalisierung, damit ein Ausreißer die GCC-Gesamtsumme nicht verzerrt.
Für die Prognose nutzten wir Szenarioanalysen, unterstützt durch einfache Trendmodelle, und die Annahmen basierten auf erwarteten Kapazitätserweiterungen der Chemieindustrie, Entwicklungen der Handelspolitik und Korridore sowie stetigen Verbesserungen bei spezialisierter Lager- und Handhabungsinfrastruktur. Die endgültigen Prognosen wurden einem Stresstest unterzogen, indem geprüft wurde, ob die implizierten Logistikausgaben pro Tonne im Prognosezeitraum innerhalb der durch Interviews gestützten Bandbreiten blieben.
Datenvalidierung & Aktualisierungszyklus
Wir validieren die Ergebnisse, indem wir das Modell mit unabhängigen Signalen wie Trends bei der Hafenaktivität, Änderungen der Chemiehandelsrichtung und veröffentlichten Zeitplänen für Kapazitätserweiterungen abgleichen, und führen anschließend Abweichungsprüfungen auf Länder- und Serviceebene durch. Wenn eine Zahl unstimmig erscheint, wird sie anhand ihrer Eingaben erneut überprüft. Nachfragegespräche werden ausgelöst, wenn die Differenz nicht durch Saisonalität, Einmalprojekte oder zeitliche Effekte erklärt werden kann.
Vor der Freigabe durchläuft die Arbeit eine mehrstufige Analystenprüfung, damit Annahmen, Währungsbehandlung und Wachstumstreiber über alle Abschnitte hinweg konsistent bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, etwa die Inbetriebnahme einer bedeutenden Kapazität, eine regulatorische Änderung für den Gefahrguttransport oder eine sprunghafte Veränderung der Frachtbedingungen. Unmittelbar vor der Lieferung führen wir eine abschließende Überprüfung durch, damit Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgröße der GCC-Chemielogistik von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für die GCC-Chemielogistik können sich unterscheiden, selbst wenn dieselben Länder betrachtet werden, da die Servicegrenzen und erfassten Ausgabenposten nicht immer übereinstimmen. In der Praxis stammen die größten Unterschiede in der Regel daraus, was als ausgelagerte Logistikumsätze behandelt wird, wie gefährliche und temperaturgeführte Dienstleistungen bepreist werden und wie die Währungsbasis des Basisjahres gehandhabt wird.
Entscheidungen zu Einbeziehung und Ausschluss verursachen den Großteil der Abweichung, gefolgt davon, wie schnell angenommen wird, dass sich der Preis pro Tonne mit Treibstoff-, Arbeits- und Compliance-Kosten verändert. Manche Modelle beziehen interne Flotten und firmeneigene Chemielagerung in die Gesamtsumme ein, was den Wert schnell erhöht. Andere Modelle bleiben niedriger, da nur Umsätze aus Drittlogistik erfasst und anschließend anhand von Handels- und Produktionssignalen überprüft werden. Firmeneigener, vom Produzenten betriebener Transport und Lagerung liegen außerhalb des Anwendungsbereichs von Mordor Intelligence, was ein Grund dafür ist, dass der Wert für 2025 niedriger ausfallen kann als Schätzungen, die ausgelagerte und interne Aktivitäten vermischen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 9,10 Milliarden USD (2025) | |
| Fachzeitschrift A | 15,60 Milliarden USD (2023) | Die Schätzung scheint ein früheres Basisjahr und eine breitere Ausgabenbetrachtung zu verwenden, die möglicherweise vom Produzenten betriebene Logistikaktivitäten oder weiter gefasste Supply-Chain-Dienstleistungen über die bezahlte Drittanbieter-Chemielogistik hinaus einschließt. |
| Branchenverlag B | 42,70 Milliarden USD (2026) | Die Zahl bezieht sich auf die Gefahrgutlogistik, die nicht-chemische Gefahrgüter und breitere Gefahrgut-Handhabungsdienstleistungen einbeziehen kann, wodurch sie strukturell größer ist als die reine Chemielogistik im GCC. |
Der Vergleich zeigt, dass der Hauptfaktor nicht die Mathematik ist, sondern was als Chemielogistikumsatz gezählt wird und ob angrenzende Gefahrgutfracht oder interne Betriebe einbezogen werden. Indem der Anwendungsbereich auf bezahlte Logistikdienstleistungen für Chemiebewegungen und -lagerung beschränkt bleibt und das Ergebnis anschließend mit produktions- und handelsbezogenen Prüfungen validiert wird, bleibt die endgültige Marktgröße auf klare Eingaben rückführbar und kann bei Bedarf zur Aktualisierung von Annahmen wiederholt werden.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der GCC-Chemielogistik-Markt bis 2031 erreichen?
Der GCC-Chemielogistik-Markt wird voraussichtlich bis 2031 einen Wert von 11,86 Milliarden USD erreichen und mit einer CAGR von 4,52 % wachsen.
Welches Dienstleistungssegment wächst am schnellsten im GCC-Chemielogistik-Bereich?
Lagerung, Distribution und Bestandsmanagement expandiert bis 2031 mit einer CAGR von 4,05 % aufgrund der steigenden Nachfrage nach Mehrwert- und digitalen Zwillingsdienstleistungen.
Welchen Marktanteil hält Saudi-Arabien in der GCC-Chemielogistik?
Saudi-Arabien entfiel im Jahr 2025 auf 40,70 % des GCC-Chemielogistik-Marktes, verankert durch integrierte Petrochemie-Knotenpunkte.
Warum gewinnt die pharmazeutische Logistik im GCC an Bedeutung?
Strenge GDP-Vorschriften und steigende Gesundheitsausgaben treiben eine CAGR von 4,70 % beim pharmazeutischen Frachtgut voran und steigern die Nachfrage nach temperaturgeführtem Transport und Lagerung.
Was sind die wesentlichen Risiken, die den Chemikalientransit in der Region beeinflussen?
Geopolitische Engpässe an der Straße von Hormus und im Roten Meer erhöhen das Transitzeit-Risiko und erfordern Notfall-Routing und Pufferlagerbestände.
Welche Technologietrends prägen den Wettbewerbsvorteil?
Digitale Zwillinge, Echtzeit-Kontrolltürme und kryogene Umschlagsysteme für aufkommende Wasserstoff- und Ammoniak-Frachten differenzieren führende Anbieter.
Seite zuletzt aktualisiert am:



