
Marktgröße und Marktanteil für optische Keramik
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 0.7 Milliarden US-Dollar |
| Marktgröße (2031) | 1.25 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 12.38 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
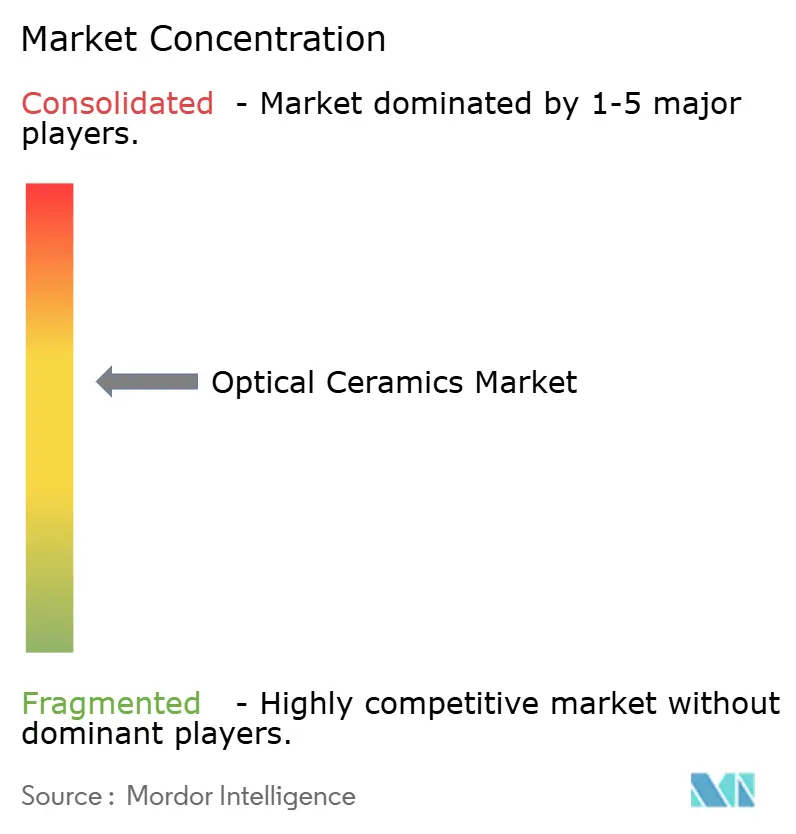
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für optische Keramik von Mordor Intelligence
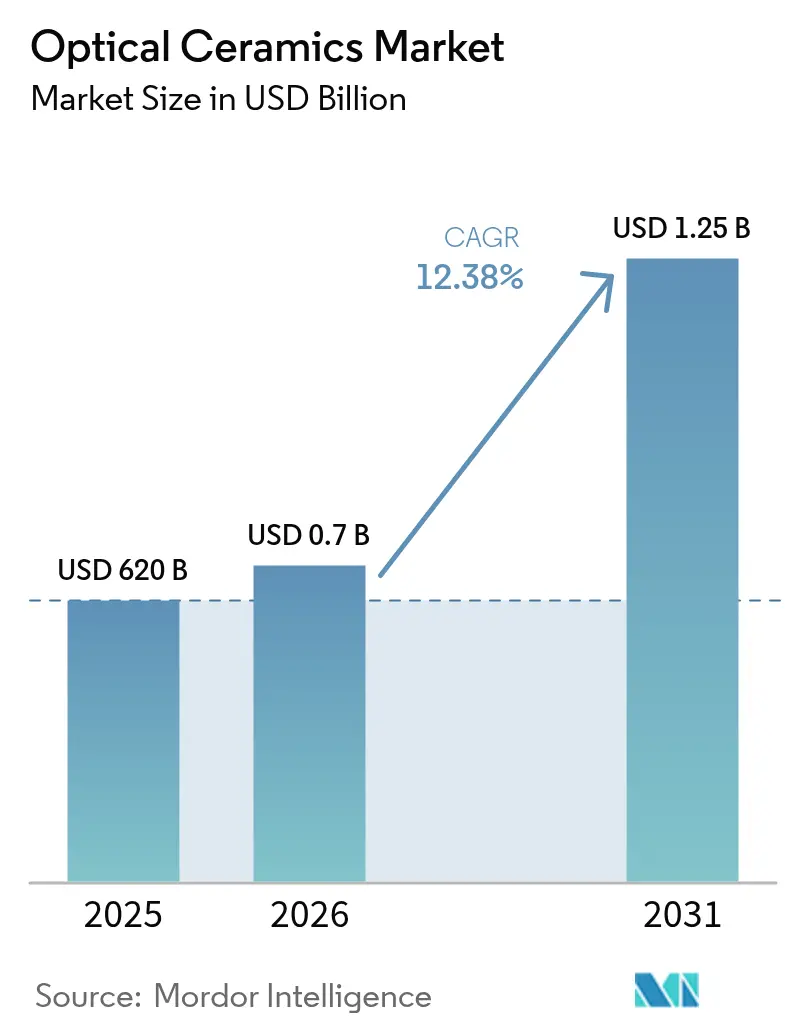
Die Marktgröße für optische Keramik wurde im Jahr 2025 auf USD 620 Millionen bewertet und wird voraussichtlich von USD 696,8 Millionen im Jahr 2026 auf USD 1,25 Milliarden bis 2031 wachsen, bei einer CAGR von 12,38 % während des Prognosezeitraums (2026–2031). Starke Verteidigungsbeschaffung für leichtere, infrarotdurchlässige Panzerungen, zunehmender Einsatz von polykristallinem YAG in chirurgischen Lasern sowie strengere Leistungsanforderungen in Hochtemperatur-Energiesystemen unterstützten diesen Schwung. Produktionsinnovationen wie „Clean HIP” und Vakuumsintern verbesserten die optische Klarheit bei gleichzeitiger Senkung der Fehlerquoten und förderten den breiteren Einsatz in großflächigen Bauteilen. Gleichzeitig begrenzten die Konsolidierung von geistigem Eigentum und anhaltend hohe Ausschussverluste bei Teilen mit einem Durchmesser über 120 mm den Markteintritt neuer Anbieter und hielten das Feld mäßig konzentriert. Die Überschneidung von Verteidigungs-, Medizin- und Energieanforderungen beschleunigte den Materialtransfer zwischen den Sektoren und verkürzte typische Innovationszyklen.
Wichtigste Erkenntnisse des Berichts
- Nach Materialtyp führte YAG mit einem Marktanteil von 29,85 % am Markt für optische Keramik im Jahr 2025; ALON wird voraussichtlich bis 2031 mit einer CAGR von 12,86 % wachsen.
- Nach Herstellungsverfahren hielt das heiß-isostatische Pressen 40,70 % des Umsatzes im Jahr 2025; das Vakuumsintern wird voraussichtlich bis 2031 mit einer CAGR von 10,96 % wachsen.
- Nach Produkttyp entfielen polykristalline Qualitäten auf einen Anteil von 67,90 % an der Marktgröße für optische Keramik im Jahr 2025, während monokristalline Varianten eine CAGR-Prognose von 9,56 % bis 2031 verzeichnen.
- Nach Anwendung erfasste transparente Panzerung einen Marktanteil von 34,82 % am Markt für optische Keramik im Jahr 2025; Laser- und Beleuchtungskomponenten wachsen bis 2031 mit einer CAGR von 12,88 %.
- Nach Endverbrauchsbranche dominierte Luft- und Raumfahrt sowie Verteidigung mit 39,60 % des Umsatzes im Jahr 2025; das Gesundheitswesen wird bis 2031 mit einer CAGR von 12,29 % wachsen.
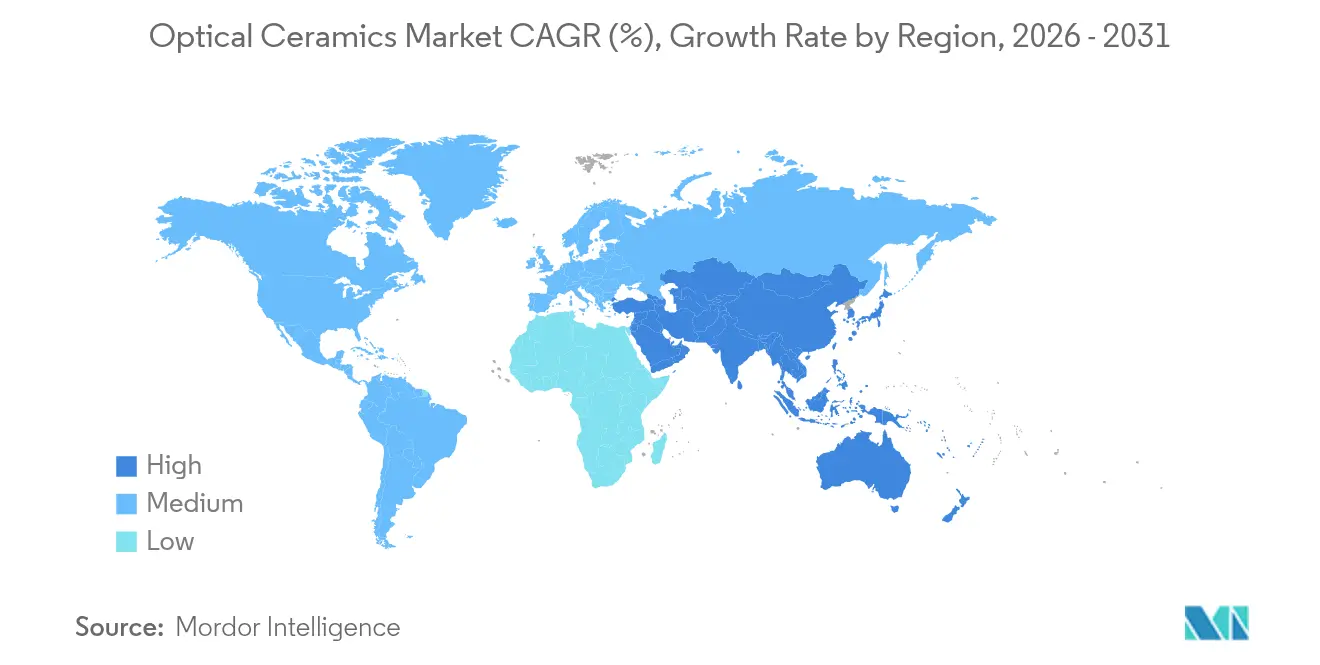
- Nach Geografie führte Asien-Pazifik mit 37,90 % des Umsatzes im Jahr 2025; der Nahe Osten und Afrika verzeichnen die schnellste CAGR von 10,98 % zwischen 2026–2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnelle Einführung infrarotdurchlässiger Panzerungen in Kampffahrzeugen der nächsten Generation | 3.2% | Nordamerika | Mittelfristig (2–4 Jahre) |
| Anstieg von UV-LED- und lasergestützten Medizingeräten mit Bedarf an polykristallinen YAG-Optiken | 2.8% | Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachstum von Hochtemperatur-Gasturbineninspektionen, die Saphirfenster erfordern | 1.9% | Europa | Langfristig (≥ 4 Jahre) |
| Gewichtsreduzierung von Raumfahrzeugen treibt ALON/Spinell-Sichtfenster in LEO-Satelliten voran | 1.7% | Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Großflächige Lithium-Ionen-Batteriepack-Laser mit keramischen Blitzlampen | 1.5% | Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Militärische Modernisierungsbudgets für luftgestützte Infrarotsensoren mit keramischen Kuppeln | 2.3% | Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Einführung infrarotdurchlässiger Panzerungen in Kampffahrzeugen der nächsten Generation
Verteidigungsprogramme integrierten ALON- und Spinellfenster, die das Gewicht im Vergleich zu Verbundglas um bis zu 60 % reduzierten und dabei ballistische Schutzwerte beibehielten, die Kraftstoffeffizienz verbesserten und die Mobilität der Besatzung erhöhten. Die Bauteile wuchsen auf Panelgrößen von acht Quadratfuß, was eine vollständige Fahrzeugverglasung praktikabel machte. Durch maschinelles Lernen gesteuerte Stapelschemata reduzierten die Dicke um 22,2 % und erhöhten gleichzeitig die Transmission um 42,3 %, was die Skalierbarkeit des Konzepts bewies. Lieferverträge der US-Armee beschleunigten die Qualifizierung größerer Teile und verkürzten die Testzyklen. Infolgedessen erteilten Beschaffungsbehörden mehrjährige Aufträge, die das Volumen sicherten und die Preisgestaltung stabilisierten.
Anstieg von UV-LED- und lasergestützten Medizingeräten mit Bedarf an polykristallinen YAG-Optiken
Minimalinvasive Therapien stützten sich zunehmend auf Ho:YAG- und Nd:YAG-Laser, deren Wellenlängen stark von Wasser absorbiert werden und so eine präzise Gewebeentfernung mit begrenzter Kollateralerwärmung gewährleisten.[1]Coherent Corporation, „Was ist ein Holmium-Laser?”, coherent.com Polykristallines YAG bot im Vergleich zu Glas eine verbesserte Wärmeleitfähigkeit, was einen Betrieb mit höherer Pulsenergie und längere Bauteillebensdauern ermöglichte. Prozessinnovationen lieferten eine Transmission von 83,7 % bei 1064 nm, was die Wandsteckerwirkungsgrad verbesserte und tragbare chirurgische Plattformen ermöglichte, die gut für ambulante Kliniken geeignet sind. Asiatische Auftragsgerätehersteller weiteten die Produktion aus und beschleunigten die regionalen Adoptionskurven.
Wachstum von Hochtemperatur-Gasturbineninspektionen, die Saphirfenster erfordern
Energieerzeuger installierten Saphir-Sichtfenster, die Rauchgasströmen von 2.000 °C und extremen Druckverhältnissen standhielten und eine Echtzeit-Verbrennungsbildgebung ohne Abschaltung ermöglichten. Predictive-Maintenance-Plattformen, die mit den Sensoren verbunden waren, reduzierten ungeplante Ausfallzeiten um 45 %, was in Kombikraftwerken zu erheblichen Kraftstoffeinsparungen führte. Turbinen-OEMs schrieben Saphir ausschließlich für neue Inspektionsöffnungen vor, nachdem Versuche über zwei Jahre hinweg keinerlei Rissausbreitung zeigten, was die Lebenszykluskosten gegenüber Glasalternativen bestätigte.
Gewichtsreduzierung von Raumfahrzeugen treibt ALON/Spinell-Sichtfenster in LEO-Satelliten voran
Satellitenhersteller ersetzten Quarz durch ALON-Fenster, reduzierten die Masse um 40 % und ermöglichten größere Öffnungen innerhalb fester Startbudgets. Die Biegefestigkeit von ALON mit 300 MPa hielt Startschwingungen und Mikrometeoriteneinschlägen stand, während die Strahlungstoleranz den optischen Durchsatz über mehrere Umlaufbahnen hinweg erhielt. Kommerzielle Konstellationsbetreiber übernahmen das Material, um aggressive Kosten-pro-Kilogramm-Schwellenwerte zu erfüllen, was Komponentenlieferanten dazu veranlasste, Produktionslinien in Japan und den Vereinigten Staaten zu skalieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kapitalintensive heiß-isostatische Presslinien begrenzen den Markteintritt in Schwellenmärkten | -1.4% | Global, mit stärkeren Auswirkungen in Asien-Pazifik sowie Nahem Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Ausschussverluste (> 15 %) bei Durchmessern über 120 mm halten Stückkosten gegenüber Glas nicht wettbewerbsfähig | -1.8% | Global | Mittelfristig (2–4 Jahre) |
| Begrenzte Transmission im 5–7-µm-Band schränkt die Einführung von Langwellen-Infrarot ein | -0.8% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| IP-Konsolidierung – über 120 aktive US-Patente blockieren neue Formulierungen | -1.2% | Global, mit stärkeren Auswirkungen in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kapitalintensive heiß-isostatische Presslinien begrenzen den Markteintritt in Schwellenmärkten
Kommerzielle HIP-Anlagen überstiegen häufig USD 15 Millionen und schufen hohe finanzielle Einstiegshürden für Neueinsteiger. Das Fachwissen im Bereich Druckbehälterdesign und Schutzgasbetrieb blieb auf reife Industrieregionen konzentriert, was das Kompetenzgefälle vergrößerte. Upgrades wie „Clean HIP” und „Steered Cooling” verbesserten die Leistung, erhöhten aber auch die Kapitalintensität und festigten die Vorteile etablierter Anbieter.
Ausschussverluste über 15 % bei Bauteilen mit 120-mm-Durchmesser halten Stückkosten gegenüber Glas nicht wettbewerbsfähig
Große optische Keramikrohlinge litten unter Mikrorissbildung und ungleichmäßiger Verdichtung, was die Ausschussquoten auf über 15 % trieb. Jedes verworfene Teil verbrauchte erhebliche Energie und lange Ofenzyklen, was die Herstellungskosten in die Höhe trieb. Vakuumgesintertes Aluminiumoxid erreichte in Pilotläufen eine relative Dichte von 99 %, doch die Übertragung dieser Ergebnisse auf die Massenproduktion blieb schwer fassbar und verzögerte die Preisparität mit Glas in preissensiblen Segmenten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
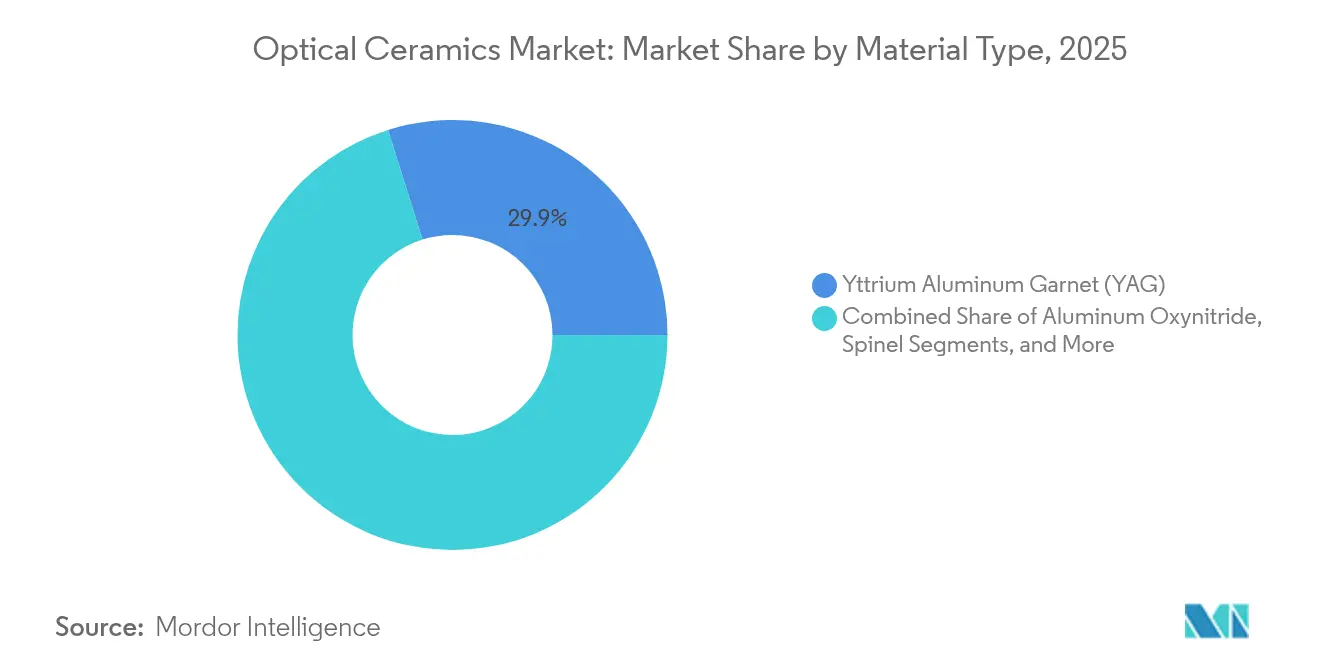
YAG behauptete Führungsposition, während ALON beschleunigteYAG behauptete im Jahr 2025 eine Dominanz von 29,85 % im Markt für optische Keramik durch seine Vielseitigkeit bei Industrielasern, Szintillatoren und Sensoroptiken. Mehrere Sinterverfeinerungen verbesserten die Transmission bei 1064 nm und steigerten die Strahlqualität in Laserschneidern der 10-kW-Klasse. ALON verzeichnete eine CAGR von 12,86 %, indem es anspruchsvolle Verteidigungs- und Raumfahrtspezifikationen für leichte, ballistische Fenster erfüllte. Saphir behielt seine Loyalität im Energiesektor dank unübertroffener Härte (Mohs 9) und thermischer Stabilität bei 2.000 °C. Das kubische Gitter von Spinell beseitigte Doppelbrechung und unterstützte die luftgestützte Bildgebung. Yttriumoxid expandierte stetig für Plasma-Ätz-Kammerauskleidungen in Halbleiterfabriken. Aufkommende Lutetium-basierte Granate zeigten Potenzial in Szintillatoren der nächsten Generation.
Die Marktgröße für optische Keramik bei YAG-Systemen wird voraussichtlich jährlich um 11,38 % steigen, während die Anteilsgewinne von ALON den Gesamtbranchenwert erhöhen sollen, ohne die YAG-Volumina wesentlich zu erodieren. Lieferketten beziehen YAG und ALON nun routinemäßig aus zwei Quellen, um gemischte Materialbaugruppen anzupassen, was Designoptimierung statt strenger Substitution widerspiegelt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Herstellungsverfahren:
HIP dominierte, während Vakuumsintern an Dynamik gewannDas heiß-isostatische Pressen sicherte sich 2025 einen Umsatzanteil von 40,70 %, indem es Teile mit nahezu theoretischer Dichte und geringer Porosität produzierte, die für ballistische Panzerungen und Hochleistungsoptiken unerlässlich sind. Prozessverfeinerungen wie gasgereinigten Kammern verbesserten die Ausbeute bei großen Platten und festigten den wirtschaftlichen Vorteil von HIP bei Premiumprodukten. Das Vakuumsintern verzeichnete jedoch die höchste CAGR-Prognose von 10,96 %, indem es eine Transmission von 70 % bei transparentem Aluminiumoxid mit geringerem Stückenergieeinsatz lieferte, was kostensensible Sektoren ansprach. Das Festkörpersintern behielt seine Relevanz für einfachere Geometrien, während die additive Fertigung in die Kategorie „Sonstige” eintrat, als Forscher Gradientenindexelemente druckten.
Bis 2031 könnte der Marktanteil für optische Keramik bei HIP leicht sinken, da das Vakuumsintern skaliert, doch der Gesamtausstoß aus HIP-Öfen wird steigen, da größere Panzerungssets das Volumen antreiben. Hybridabläufe, die Vakuum-Vorsintern mit abschließender HIP-Verdichtung kombinieren, werden evaluiert, um Klarheit und Kosten in Einklang zu bringen.
Nach Produkttyp:
Volumenführerschaft polykristalliner Qualitäten und Wachstum monokristalliner VariantenPolykristalline Qualitäten hielten 67,90 % des Umsatzes im Jahr 2025, da sie eine höhere Dotierungsbeladung, einfachere Nettformgebung und solide mechanische Festigkeit boten. Verbesserte Pulverdispersion und zweistufiges Sintern hoben die Transparenz nahe an Einkristallniveaus an und erweiterten die Eignung für Panzerungen und Industrielaser. Monokristalline Optiken wuchsen mit einer CAGR von 9,56 %, angetrieben durch überlegene Szintillationsleistung in medizinischen Detektoren und tiefe Fallentiefen, die für Hochenergiephysiksensoren vorteilhaft sind.
Die Marktgröße für optische Keramik bei polykristallinen Bauteilen wird bis 2031 voraussichtlich in erheblichem Tempo wachsen, da Verteidigungs- und Lasersegmente expandieren. Der Umsatz mit monokristallinen Varianten wird voraussichtlich den polykristallinen in prozentualen Wachstumszahlen übertreffen, unterstützt durch ausgereifte Kristallziehöfen, die Ausschuss und Zykluszeiten reduzieren.
Nach Anwendung:
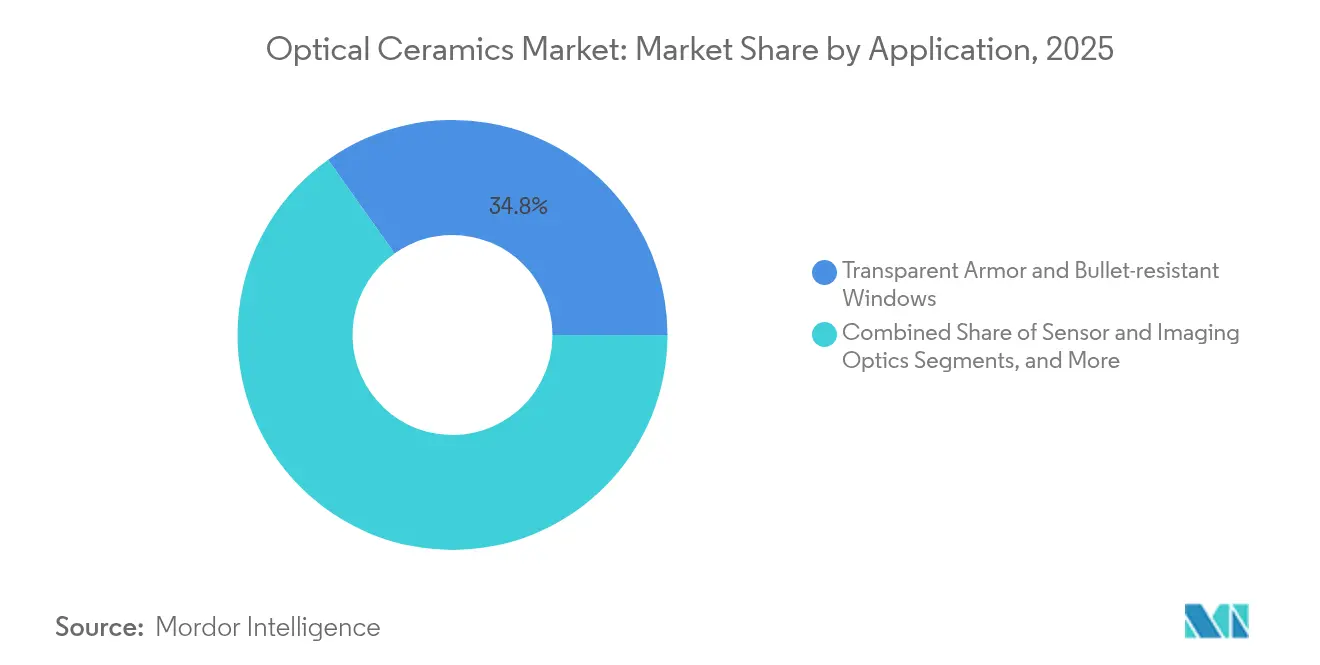
Transparente Panzerung führte, während Laserkomponenten stark zulegtenTransparente Panzerung trug im Jahr 2025 einen Marktanteil von 34,82 % am Markt für optische Keramik bei, was globale Fahrzeugflotten-Upgrades widerspiegelt. Die Panelgewichtsreduzierung von bis zu 60 % ermöglichte es Designern, die ballistische Bewertung beizubehalten und gleichzeitig den Kraftstoffverbrauch zu senken und die Nutzlast zu erhöhen. Laser- und Beleuchtungsteile verzeichneten die stärkste CAGR-Prognose von 12,88 %, da keramische Verstärkungsmedien leistungsstärkere Industrie- und chirurgische Systeme ermöglichten. Bildgebungsoptiken, medizinische Diagnostik und Kraftwerks-Sichtfenster schufen eine stetige Expansion im mittleren einstelligen Bereich. Energiesektoroptiken blieben eine Nische, waren aber für die Überwachung bei extremen Temperaturen wichtig.
Bis 2031 werden Laserkomponenten voraussichtlich die Umsatzlücke zur Panzerung schließen, getragen von der Nachfrage nach Halbleiterwafer-Schneiden, additiver Fertigung und ambulanten Chirurgiegeräten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbrauchsbranche:
Luft- und Raumfahrt sowie Verteidigung dominierten, Gesundheitswesen beschleunigteLuft- und Raumfahrt sowie Verteidigung besaßen 39,60 % des Umsatzes im Jahr 2025 und nutzten das Überleben von Keramiken bei Hyperschallflügen, Raketenkuppeln und gepanzerter Verglasung. Programme für luftgestützte Infrarotsensoren und LEO-Satelliten-Sichtfenster sicherten mehrjährige Abnahmemengen für ALON und Spinell. Das Gesundheitswesen zeigte die schnellste CAGR von 12,29 %, da Chirurgen keramikbasierte Laser für minimalinvasive Eingriffe übernahmen und die Diagnostik auf höher auflösende Szintillatoren setzte.
Energie, Unterhaltungselektronik und Industriemaschinen setzten optische Keramik für Robustheit unter Hitze, Verschleiß und chemischem Angriff ein, wobei jeder Bereich ein Wachstum im mittleren einstelligen Bereich verzeichnete. Forschungslabore wählten die Materialien für ihre Stabilität in hochpräzisen Instrumenten und rundeten die Nachfrage ab.
Geografische Analyse
APAC-Markt für optische Keramik
Der asiatisch-pazifische Raum führte den Markt für optische Keramik mit einem Umsatzanteil von 37,90 % im Jahr 2025 an, begünstigt durch Chinas rasante Expansion bei Laser-Batteriepacks und Japans Fokus auf leichtgewichtige Satellitenoptik. Südkorea und Taiwan bauten Fertigungsanlagen auf, die sich auf keramische Blitzlampen und Sensorfenster spezialisiert haben. Staatliche Initiativen wie Japans Feinkeramik-Roadmap 2050 definierten den langfristigen Technologiebedarf.
Nordamerikanischer Markt für optische Keramik
Nordamerika profitierte von hohen Verteidigungsausgaben, insbesondere von US-amerikanischen Programmen zur Modernisierung transparenter Panzerung und Lasersysteme, und hielt damit einen bedeutenden Marktanteil. Kooperationscluster, an denen die Sandia National Laboratories und die Privatwirtschaft beteiligt waren, verkürzten Entwicklungszyklen, indem Versuch und Irrtum durch physikbasierte Modellierung ersetzt wurde. Kanada und Mexiko leisteten spezialisierte Produktions- und Forschungs- und Entwicklungsbeiträge und sorgten für die Resilienz nordamerikanischer Lieferketten.
MEA-Markt für optische Keramik
Der Nahe Osten und Afrika verzeichneten mit 10,98 % die höchste CAGR, wobei Saudi-Arabien und die Vereinigten Arabischen Emirate die Finanzierung von luftgestützten IR-Sensorkuppeln aus ALON vorantrieben. Das israelische Keramik- und Silikatinstitut ermöglichte regionalen Wissenstransfer und förderte die Entwicklung einheimischer ballistischer Schutzpanzerungen.
Europäischer und südamerikanischer Markt für optische Keramik
Europa bewahrte kritisches Fachwissen bei Hochtemperatur-Saphirfenstern für Turbinen und Präzisionsoptik für die Wissenschaft. Deutschland und das Vereinigte Königreich trieben die Produktinnovation voran, während der nordische Cluster wasserstoffbefeuerte Brennöfen zur Reduzierung des CO₂-Fußabdrucks bei der Keramikverarbeitung einführte. Südamerika wuchs von einer kleinen Ausgangsbasis, als Brasilien und Argentinien Saphir-Inspektionssichtgläser in der Raffinerie- und Gesundheitsbranche einführten und dabei lokale Mineralressourcen nutzten.

Regulatorisches Umfeld
Die regulatorische Aufsicht für optische Keramiken wird durch die Einhaltung chemischer Stoffvorschriften bei Endprodukten, technische Normen für die Qualifizierung und Handelsmaßnahmen bestimmt, die halbleiterbezogene Keramiken und Anlagen betreffen. In der Europäischen Union aktualisiert die Delegierte Richtlinie (EU) 2025/2363 der Kommission (veröffentlicht im September 2025) die Ausnahmen gemäß RoHS für Blei in Keramik- und Glasanwendungen (einschließlich der Einträge 7(c)-I, 7(c)-V und 7(c)-VI) und verpflichtet die Mitgliedstaaten, bis zum 30. Juni 2026 Konformitätsbestimmungen zu erlassen, wobei verschiedene Ausnahmen bis zum 31. Dezember 2027 auslaufen. Dies schafft ein definiertes Übergangsfenster für Lieferanten von Keramikfenstern, Kuppeln und optoelektronischen Unterkomponenten, um Materialien und Erklärungen für OEM-Programme neu zu validieren.
Für die globale Qualifizierung und die grenzüberschreitende Anerkennung richten sich Lieferanten in der Regel nach international anerkannten Test- und Spezifikationsrahmen. Dazu gehören ISO-Normen, die optische keramikbezogene Eigenschaften und Leistungsvalidierung in Optoelektronik- und LED-bezogenen Anwendungsfällen regeln, sowie IEC-Vorlagen wie IEC 62007-1:2015+AMD1:2022 für optoelektronische Halbleiterbauelemente, die in Glasfasersystemen verwendet werden. In den Vereinigten Staaten legte eine im Januar 2026 erlassene Präsidialverordnung ab dem 15. Januar 2026 einen Wertzoll von 25 % für bestimmte importierte Halbleiterprodukte und Fertigungsanlagen fest, mit Ausnahmen im Zusammenhang mit F&E und der Stärkung der heimischen Lieferkette. Diese Änderungen können Beschaffungsentscheidungen für Keramikkomponenten beeinflussen, die als Teil von Halbleiteranlagen und optoelektronischen Bauelement-Ökosystemen versendet werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette optischer Keramiken beginnt mit hochreinen Vorprodukten und Pulvern, insbesondere Aluminiumoxid- und Yttriumoxid-Familien für YAG und verwandte Keramiken, sowie Oxinitrid- und Spinell-Qualitäten. Sie führt dann über Pulverkonditionierung, Formgebung (einschließlich Schlickerguss und kaltisostatisches Pressen), Verdichtung (Vakuumsintern und heißisostatisches Pressen) bis hin zur nachgeschalteten Endbearbeitung. Nachverdichtungsschritte wie präzises CNC-Schleifen, Läppen und mehrstufiges Polieren sind wesentliche Kosten- und Ausbeutefaktoren, da sich die Anforderungen an optische Transmission und Oberflächenqualität verschärfen, sobald Teile über große Durchmesser und großflächige Paneele hinaus skaliert werden.
Die Fertigung im Mittelstromsegment konzentriert sich auf Lieferanten, die über Verdichtungs-Know-how und Endbearbeitungskapazitäten verfügen, während die nachgelagerte Nachfrage von Verglasungen und Sensorfenstern im Verteidigungsbereich, medizinischer Laseroptik und halbleiternahen Komponenten angetrieben wird. In diesen Anwendungsfällen konkurrieren Keramiken auch mit Spezialglaskeramiken. Zu den Vertriebspartnern zählen üblicherweise Systemintegratoren und OEMs in der Luft- und Raumfahrt- und Verteidigungsindustrie, medizinischen Laserplattformen und Ökosystemen für Halbleiteranlagen, die qualifizierte Materialien und wiederholbare Eigenschaften von Chargen zu Chargen benötigen. Engpässe konzentrieren sich auf kapitalintensive HIP-Linien, hohes Ausschussrisiko bei großen Rohlingen und enge Toleranzen beim Polieren und der Inspektion, was die Position vertikal integrierter Hersteller und spezialisierter Endbearbeitungsbetriebe stärkt.
Wettbewerbslandschaft
Der Markt für optische Keramik wies eine moderate Konzentration auf. Surmet Corporation und CeramTec GmbH führten transparente Panzerungen bzw. medizinische Laserkomponenten durch proprietäre Sinterformeln und vertikale Integration an. Surmet skalierte die ALON-Panelherstellung auf Platten von acht Quadratfuß im Rahmen eines USD-25-Millionen-Vertrags mit dem US-Verteidigungsministerium. CeramTec führte YAG-Teile mit verbessertem Wärmemanagement ein und stärkte sein medizinisches Franchise. Coherent Corp. vereinte Dioden- und keramische Verstärkungsmedien-Assets und brachte 50-W-Pumplaser heraus, die die Stückliste für industrielle Faserlaser reduzierten.
CoorsTek investierte USD 30 Millionen in Kapazitäten in Colorado zur Herstellung größerer transparenter Panzerungsrohlinge und verfolgte Skaleneffekte. Schott AG debütierte mit keramisch-gläsernen Verbundwerkstoffen, die thermische Stabilität mit Herstellbarkeit verbinden und auf Avionik in rauen Umgebungen abzielen. Die Übernahme von Monofrax durch Saint-Gobain erweiterte die Schmelzfeuerfestigkeitsfähigkeiten für Hochtemperaturoptiken. Start-ups im Bereich additive Fertigung erkundeten Gradientenindexoptiken, die einige der über 120 aktiven US-Patente umgehen, die klassische Formulierungen blockieren.[4]Google Patents, „Keramikbeschichtung mit Yttrium, beständig gegen reduzierendes Plasma”, patents.google.com
Der Wettbewerb konzentrierte sich auf Ausbeuteverbesserung, IP-Verteidigung und vertikale Zusammenarbeit. Lieferanten diversifizierten Seltenerdenquellen zur Absicherung gegen Volatilität, während Joint Ventures mit Ofenbauern die Inbetriebnahmezeiten in aufstrebenden Regionen reduzierten. Der Markt für optische Keramik balancierte weiterhin die Konsolidierung in Verteidigungsanwendungen gegen ein expandierendes Ökosystem von Nischenanbietern im Gesundheitswesen und Energiebereich.
Marktführer für optische Keramik
Surmet Corporation
CoorsTek Inc.
CeramTec GmbH
Schott AG
Kyocera Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für optische Keramik
- Surmet Corporation
- CoorsTek Inc.
- CeramTec GmbH
- CeraNova Corporation
- Schott AG
- Saint-Gobain S.A.
- Kyocera Corporation
- Murata Manufacturing Co., Ltd.
- Konoshima Chemical Co., Ltd.
- Ceradyne Inc. (3M)
- II-VI Incorporated / Coherent Corp.
- Rubicon Technology Inc.
- Adamant Namiki Precision Jewel Co., Ltd.
- Crystalwise Technology Inc.
- Advanced Ceramics Manufacturing LLC
- AGC Inc.
- Baikowski SA
- Zhongke Jingcheng New Material Co., Ltd.
- Sinoma Advanced Nitride Ceramics Co., Ltd.
- SICCAS High-Tech Materials Co., Ltd.
- American Elements
- Toshima Manufacturing Co., Ltd.
- Ceratec Technical Ceramics BV
- Tera YAG Co., Ltd.
- Precision Ceramics International Ltd.
- Blasch Precision Ceramics Inc.

Marktchancen und Zukunftsaussichten
Ein wesentlicher Freiraum besteht weiterhin bei Fertigungsverfahren und Produktarchitekturen, die Kosten senken und die machbaren Geometrien erweitern, ohne die optische Klarheit zu beeinträchtigen, insbesondere bei größeren Aperturen und integrierten Merkmalen, bei denen konventionelle Pulververarbeitung und Endbearbeitung zu hohen Ausbeuteverlusten führen. Ein Ergebnis der Optica Publishing Group vom April 2026, das rein keramische Kanalwellenleiter demonstriert, die in transparenten Yb:YAG-Keramiken mittels additiver Fertigung im Direct-Ink-Write-Verfahren hergestellt wurden (mit einer berichteten Steigungseffizienz von 61 %), veranschaulicht, wie sich optische Keramiken über Fenster und Platten hinaus zu funktionalen photonischen Strukturen entwickeln können. Die Chance konzentriert sich auf Lieferanten, die wiederholbare gedruckte Mikrostrukturen qualifizieren und diese anschließend zu optischen Oberflächenqualitäten weiterverarbeiten können.
Investitionen in Kapazität und Versorgungssicherheit bei benachbarten Bereichen der Optik- und Keramikfertigung eröffnen zudem kurzfristige Partnerschafts- und Qualifizierungschancen für Anbieter, die Programme im Bereich Verteidigung, Datenkommunikation und Halbleiterumfeld bedienen. Im April 2026 begann Lattice Materials mit dem Bau einer 80.000 Quadratfuß großen fortschrittlichen Optikfertigungsanlage in Bozeman, Montana, unterstützt durch eine Bundesinvestition, was den aktiven Ausbau der heimischen Optikinfrastruktur signalisiert, der lokalisierte Versorgungsnetze für transparente Keramiken und Endbearbeitungsdienstleistungen unterstützen kann. Im Juli 2026 kündigte Kyocera einen Investitionsplan in Höhe von 650 Milliarden JPY bis März 2031 an, der den Ausbau der Kapazität für Keramikgehäuse für optische Kommunikation und Keramikkomponenten für Halbleiterfertigungsanlagen umfasst, was die Nachfrage nach hochzuverlässigen Keramikmaterialien und Prozessfähigkeiten für fortschrittliche Anlagenökosysteme weiter verstärkt.
Recent Industry Developments in Markt für optische Keramik
- Juli 2026: CoorsTek kündigte eine Investition von 120 Millionen USD zum Bau einer Forschungs- und Entwicklungseinrichtung für fortschrittliche Materialien in Golden, Colorado an, die die Entwicklung von Keramikmaterialien, analytische Tests und Kommerzialisierungsunterstützung ausbauen soll. Die zusätzliche Infrastruktur stärkt CoorsTeks Fähigkeit, die Iterationszyklen von der Formulierung bis zur Pilotproduktion zu verkürzen, was für optische Keramikprogramme relevant ist, die durch Ausbeute, Skalierung und Qualifizierungsdurchsatz eingeschränkt sind.
- Dezember 2025: Surmet erhielt eine SBIR-Förderung des US-Verteidigungsministeriums mit Fokus auf die Entwicklung transparenter Panzerkomponenten, wobei die Leistungsarbeiten bis Dezember 2026 fortgesetzt werden, um den Status als zugelassene Quelle für Beschaffungen der US-Armee zu unterstützen. Die Struktur der Förderung verknüpft F&E-Meilensteine mit der Beschaffungsreife und verschärft den Weg von der ALON-Entwicklung zu einer wiederholbaren Produktion im Verteidigungsstandard.
- Mai 2025: Coherent brachte 50-W-Pumplaserdioden auf den Markt, die die Ausgangsleistung von Faserlasern erhöhen sollen und gleichzeitig die Anzahl der pro System benötigten Dioden reduzieren. Höhere Leistung bei geringerer Anzahl von Pumpdioden unterstützt Systemdesigns, die thermische und optische Belastungen auf Komponentenebene steigern, was die Rolle robuster optischer Keramiken in hochbelasteten Laserbaugruppen und benachbarten photonischen Subsystemen weiter unterstreicht.


Markt für optische Keramik Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für optische Keramiken technisch entwickelte Keramikmaterialien, die Licht im UV-, sichtbaren oder IR-Bereich durchlassen und als fertige oder halbfertige optische Teile wie Fenster, Kuppeln, Linsen und Schutzplatten verkauft werden.
Ausgeschlossene Bereiche: Wir schließen elektronikfähiges Glas, Leuchtstoffe, allgemeine Verglasungskeramiken, Reparatur- oder Recyclingwert sowie Wiederaufarbeitungsdienstleistungen aus, die keinen neuen optischen Keramikausstoß erzeugen.
Übersicht der Segmentierung
- Nach Materialtyp
- Yttrium-Aluminium-Granat (YAG)
- Aluminiumoxynitrid (ALON)
- Spinell
- Saphir
- Yttriumoxid
- Sonstige
- Nach Herstellungsverfahren
- Festkörpersintern
- Heiß-isostatisches Pressen (HIP)
- Vakuumsintern
- Sonstige
- Nach Produkttyp
- Polykristallin
- Monokristallin
- Nach Anwendung
- Transparente Panzerung und schusssichere Fenster
- Sensor- und Bildgebungsoptiken
- Laser- und Beleuchtungskomponenten
- Medizinische Bildgebung und Diagnostik
- LEDs und Leuchtstoffe
- Energie- und Stromerzeugungsoptiken
- Sonstige
- Nach Endverbrauchsbranche
- Luft- und Raumfahrt sowie Verteidigung
- Gesundheitswesen
- Energie
- Unterhaltungselektronik
- Industrie und Fertigung
- Forschung und Instrumentierung
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Nordische Länder (Schweden, Finnland, Norwegen, Dänemark)
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Südkorea
- Taiwan
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde verwendet, um die technischen und kommerziellen Grenzen festzulegen und Ausgangsannahmen zu entwickeln, die später in Interviews überprüft werden konnten. Zu den hilfreichen öffentlichen Quellen zählen unter anderem die USGS und andere geologische Institutionen für den Kontext zu Aluminiumoxid und verwandten Materialien, UN Comtrade für Handelsströme im Zusammenhang mit fortschrittlichen Keramiken und optischen Teilen sowie US-Regierungsnormen und Leitfäden (wie NIST-Referenzen), die optische Leistungsbegriffe klären.
Wir haben zudem offene wissenschaftliche Literatur (peer-begutachtete Fachzeitschriften) durchgesehen, um die Materialübernahme und typische Anwendungsfälle zu verstehen, ebenso wie Beschaffungsveröffentlichungen aus Verteidigung und Luft- und Raumfahrt, Konferenzberichte und Websites von Verbänden für technische Keramik. Für den Unternehmenskontext nutzten wir Jahresberichte, Investorenpräsentationen und Produktkataloge und überprüften anschließend Signale mit kostenpflichtigen Abonnements, die sich auf Unternehmensfinanzen und -intelligenz, Patentdatenbanken und Handelsdaten auf Sendungsebene konzentrieren, soweit relevant. Diese Beispiele sind nicht erschöpfend, und viele weitere öffentliche und kostenpflichtige Quellen wurden ebenfalls zur Datenerhebung, Überprüfung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu validieren, welche Formen optischer Keramik tatsächlich in größeren Mengen versendet werden und wie sich die Preisgestaltung mit Reinheit, Dicke und Endbearbeitung ändert. Wir sprachen mit einer Mischung aus Materiallieferanten, Komponentenherstellern, Vertriebshändlern sowie Beschaffungs- und Engineering-Stakeholdern in der Region APAC, EMEA und Amerika, um Lücken aus der Sekundärforschung zu schließen und wichtige Annahmen vor der Fertigstellung des Modells zu bestätigen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 27% | CXOs: 18% | APAC: 46% |
| Mid-Tier: 54% | Funktions-/Bereichsleiter: 27% | EMEA: 35% |
| Kleinere Anbieter: 19% | Manager: 55% | Amerika: 19% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-Down-Ansatz, bei dem Produktions- und Handelssignale für fortschrittliche Keramiken auf den adressierbaren Nachfragepool für optische Keramiken eingegrenzt und anschließend auf die wichtigsten Anwendungsbereiche verteilt werden, die in Interviews wiederholt genannt wurden. Um das Modell praxisnah zu halten, werden die Gesamtwerte durch selektive Bottom-Up-Näherungen bestätigt, wie beispielsweise stichprobenartige Zusammenfassungen von Lieferanten, Kanalprüfungen für typische Bestellgrößen und ASP-x-Volumen-Berechnungen für gängige Teilkategorien.
Zu den erfassten Eingaben gehören Beschaffungszyklen für transparente Schutzteile im Verteidigungs- und Luft- und Raumfahrtbereich, Trends bei der Einführung von IR-Optiken und der Sensorintegration, materialspezifische Ausbeute- und Ausschussannahmen für dichte optische Keramiken hoher Qualität, typische Teildicken und Endbearbeitungsanforderungen, die die ASPs verändern, sowie Import-Export-Bewegungsmuster für relevante optische Komponenten. Wo Bottom-Up-Belege lückenhaft waren, wurden Lücken mithilfe konservativer Durchdringungsbereiche behandelt, die auf Interview-Rückmeldungen zurückgeführt und anschließend belastungsgeprüft wurden, damit keine einzelne Annahme das Gesamtergebnis dominierte.
Für die Prognose verwendeten wir eine Szenarioanalyse, unterstützt durch eine leichte multivariate Betrachtung der wichtigsten Einflussfaktoren, einschließlich Beschaffungszeitpunkte, Indikatoren der Industrieproduktion und Preisentwicklungsannahmen für wichtige Inputs. Der endgültige Pfad ist derjenige, der am besten mit den Erwartungen der Experten hinsichtlich der Übernahmegeschwindigkeit sowie realistischen Kapazitäts- und Qualifizierungsbeschränkungen übereinstimmt.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden in mehreren Durchgängen überprüft, damit Fehler frühzeitig erkannt werden können, und anschließend werden die Annahmen präzisiert, die die größten Schwankungen verursachen. Wir vergleichen die modellierten Gesamtwerte mit unabhängigen Signalen wie der Richtung der Handelsbewegungen, sichtbarer Beschaffungsaktivität und der implizierten Umsatzkapazität, die Lieferanten bei typischen Auslastungsniveaus stützen können.
Abweichungsprüfungen werden über Regionen und Anwendungsfälle hinweg durchgeführt, und Ausreißer lösen eine erneute Überprüfung von Einheiten, Währungszeitpunkten und ASP-Logik vor der endgültigen Freigabe aus. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, die Angebot oder Nachfrage verändern können. Vor der Auslieferung wird eine abschließende Analystenprüfung durchgeführt, damit Kunden die aktuellste Version der Zahlen und Annahmen erhalten.
Marktgröße für optische Keramiken von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für optische Keramiken unterscheiden sich häufig, da jede Quelle ihre eigenen Grenzen dafür festlegt, was als optisches Keramikprodukt gilt und was in benachbarten Kategorien verbleibt. Unterschiede zeigen sich auch, wenn sich eine Schätzung stärker auf das technologische Potenzial stützt, während eine andere auf bestätigte Lieferungen und Wiederholungsaufträge wartet.
Die Richtung der Handelsbewegungen, die Sichtbarkeit der Beschaffung in Verteidigung und Luft- und Raumfahrt sowie die implizierte Umsatzkapazität aus bekannten Produktionslinien für optische Qualität sind die Prüfungen, die den Marktwert von Mordor Intelligence für 2026 an versendete optische Komponenten binden und nicht an breitere transparente Materialien.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,70 Mrd. USD (2026) | |
| Globale Unternehmensberatung A | 0,35 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und scheint eine engere erfasste Gruppe von Endanwendungen anzuwenden, wodurch möglicherweise einige höherpreisige Fenster und Kuppeln im Verteidigungsstandard ausgelassen werden, die im Rahmen längerer Programme geliefert werden. |
| Branchenverlag B | 0,29 Mrd. USD (2024) | Stützt sich stärker auf von Herstellern gemeldete Volumina und Standardkategorienzuordnungen, was die Wertschöpfung durch optische Endbearbeitung unterschätzen kann und bestimmte dichte transparente Keramiken als außerhalb der Definition optischer Keramiken einstufen kann. |
Die Streuung wird hauptsächlich durch Abgrenzungsgrenzen, die Wahl des Basisjahres und die Art und Weise erklärt, wie der Wertzuwachs durch Endbearbeitung und Qualifizierung in der Preisgestaltung erfasst wird. Indem jeder Schritt auf beobachtbare Nachfragesignale und eine wiederholbare ASP-x-Volumen-Logik zurückgeführt wird, bleibt unsere Schätzung transparent und im Zeitverlauf leichter überprüfbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß war der Markt für optische Keramik im Jahr 2026 und wie schnell wird er wachsen?
Die Marktgröße für optische Keramik erreichte im Jahr 2026 USD 696,8 Millionen und wird voraussichtlich mit einer CAGR von 12,38 % auf USD 1,25 Milliarden bis 2031 expandieren.
Welcher Materialtyp dominiert den Markt für optische Keramik?
YAG führte mit einem Marktanteil von 29,85 % im Jahr 2025 und wird für seine Vielseitigkeit bei Lasern, Szintillatoren und Industrieoptiken geschätzt.
Warum werden transparente Keramiken in Panzerungsanwendungen gegenüber Glas bevorzugt?
ALON- und Spinellplatten reduzieren das Gewicht um bis zu 60 %, während sie den ballistischen Schutz aufrechterhalten, die Fahrzeugmobilität verbessern und den Kraftstoffverbrauch senken.
Welche Region ist der am schnellsten wachsende Markt für optische Keramik?
Die Region Naher Osten und Afrika ist die am schnellsten wachsende und verzeichnet eine CAGR von 10,98 % zwischen 2026–2031, angetrieben durch Upgrades bei luftgestützten Sensoren und im Verteidigungsbereich.
Was sind die wichtigsten Fertigungsherausforderungen bei großen optischen Keramikbauteilen?
Ausschussverluste von über 15 % bei Teilen mit einem Durchmesser von mehr als 120 mm erhöhen die Kosten, hauptsächlich aufgrund von Mikrorissbildung und Verdichtungsproblemen beim Sintern.
Seite zuletzt aktualisiert am:



