
Größe und Marktanteil des belgischen Marktes für vorgefertigte Konstruktionen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
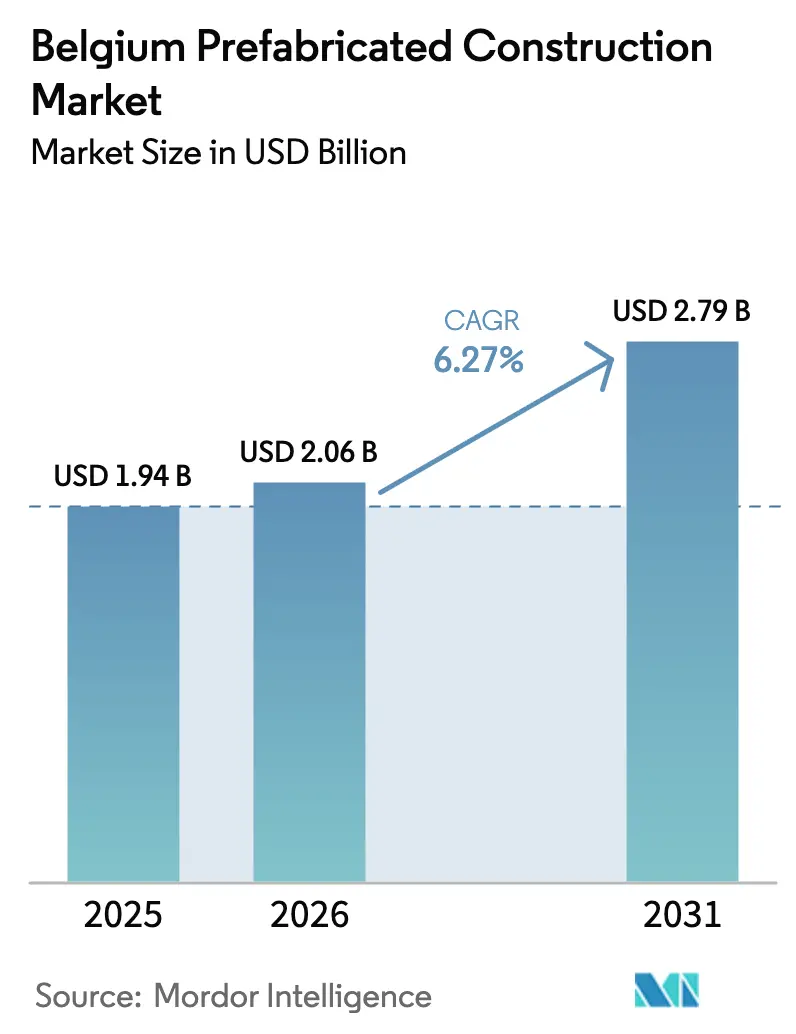
| Marktgröße im Basisjahr (2025) | 1.94 Milliarden US-Dollar |
| Marktgröße (2026) | 2.06 Milliarden US-Dollar |
| Marktgröße (2031) | 2.79 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.27 % |
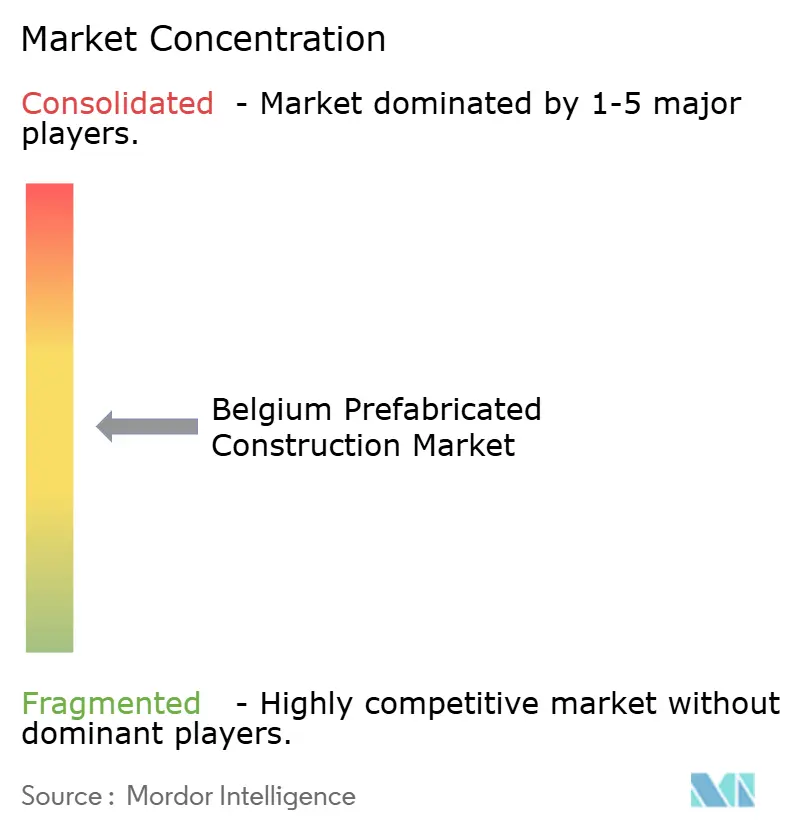
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des belgischen Marktes für vorgefertigte Konstruktionen durch Mordor Intelligence
Die Marktgröße des belgischen Marktes für vorgefertigte Konstruktionen wird für 2026 auf USD 2,06 Milliarden geschätzt, ausgehend von einem Wert von USD 1,94 Milliarden im Jahr 2025, mit Projektionen für 2031 von USD 2,79 Milliarden, was einem Wachstum von 6,27 % CAGR über den Zeitraum 2026–2031 entspricht. Berichten zufolge wächst der belgische Markt für vorgefertigte Konstruktionen stetig, was auf die Urbanisierung und die steigende Nachfrage nach effizienten Baulösungen zurückzuführen ist. Branchenberichte deuten darauf hin, dass der Wohnungsbausektor dieses Wachstum anführt, mit einem Anstieg bei vorgefertigten Einfamilienhäusern. Analysten haben Stahl als das dominierende Material auf dem Markt hervorgehoben, das für seine Festigkeit und Recyclingfähigkeit geschätzt wird. Der Markt soll eine Mischung aus inländischen und internationalen Akteuren aufweisen, was Innovation und Wettbewerb antreibt. Beobachter haben festgestellt, dass der Fokus der Branche auf Nachhaltigkeit und schnelle Baumethoden ein wesentlicher Faktor für ihre Expansion war.
Wesentliche Erkenntnisse des Berichts
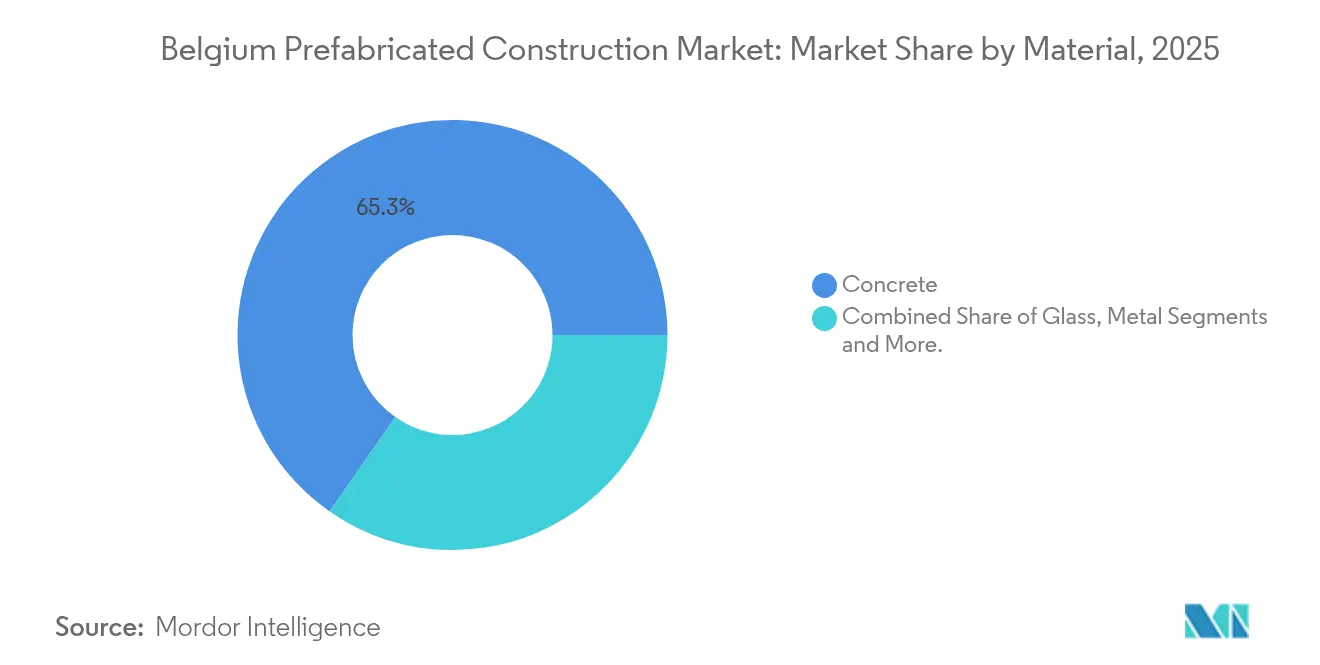
- Nach Material entfiel auf Beton im Jahr 2025 ein Marktanteil von 65,32 % am belgischen Markt für vorgefertigte Konstruktionen, während Holz bis 2031 voraussichtlich eine CAGR von 6,71 % erzielen wird.
- Nach Anwendung entfiel auf den Wohnungsbau im Jahr 2025 ein Anteil von 52,15 % an der Marktgröße des belgischen Marktes für vorgefertigte Konstruktionen, während Gewerbeprojekte bis 2031 mit einer CAGR von 7,12 % vorankommen.
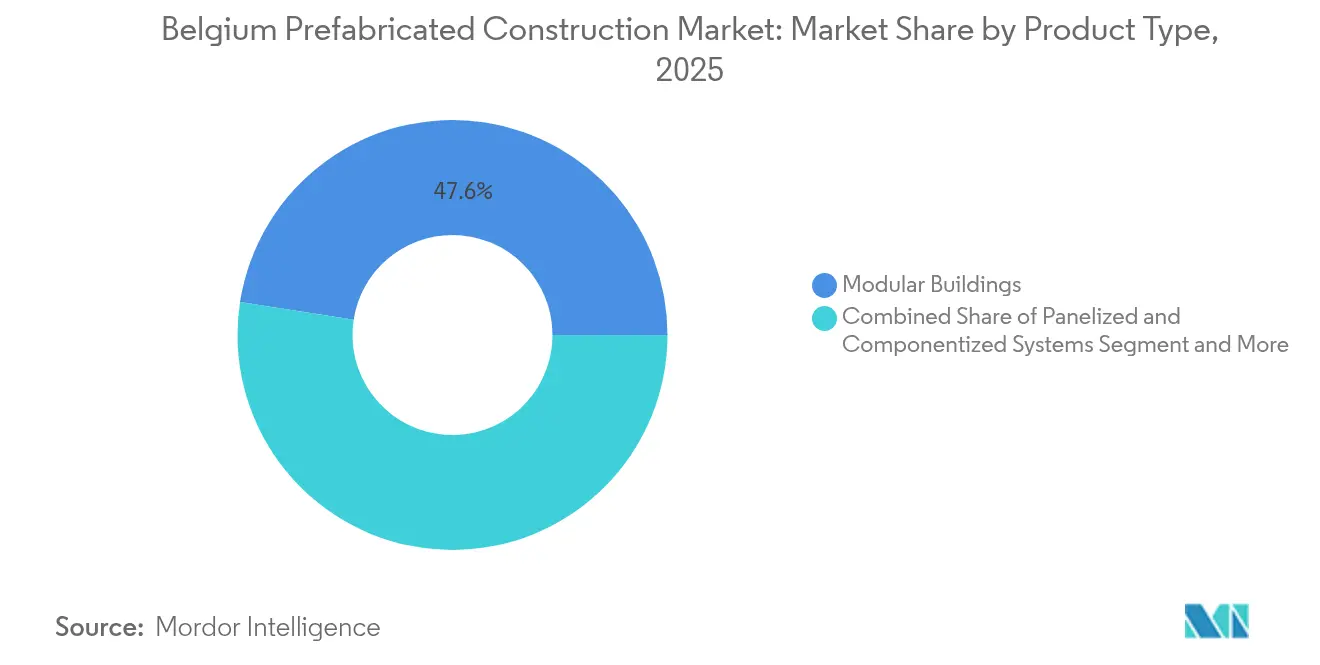
- Nach Produkttyp führten Modulbauten im Jahr 2025 mit einem Umsatzanteil von 47,55 %, und volumetrische Moduleinheiten sollen bis 2031 mit einer CAGR von 7,58 % wachsen.
- Nach Geografie hielt die Provinz Antwerpen im Jahr 2025 einen Anteil von 30,22 % am belgischen Markt für vorgefertigte Gebäude; Ostflandern ist mit einer prognostizierten CAGR von 7,74 % bis 2031 das am schnellsten wachsende Gebiet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des belgischen Marktes für vorgefertigte Konstruktionen
Analyse der Treiberauswirkungen*
| Treiber | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Angespannter Arbeitsmarkt und Produktivitätsbedarf | +1.2% | National, akut in Flandern | Kurzfristig (≤ 2 Jahre) |
| EU-Ziele für Energieleistung und Kreislaufwirtschaft | +1.4% | National, getrieben durch die Umsetzung der Gebäudeenergierichtlinie | Mittelfristig (2–4 Jahre) |
| Adoption im öffentlichen Sektor in Bildung und Gesundheit | +1.3% | Flandern und Brüssel | Mittelfristig (2–4 Jahre) |
| Nachfrage aus Logistik und Leichtindustrie | +0.9% | Provinz Antwerpen, Westflandern | Langfristig (≥ 4 Jahre) |
| Urbane Nachverdichtung und Brachflächenrevitalisierung | +0.8% | Region Brüssel-Hauptstadt, Gent, Antwerpen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Angespannter Arbeitsmarkt und Produktivitätserfordernisse
Belgische Auftragnehmer stehen vor einem chronischen Mangel an qualifizierten Fachkräften, was Bauunternehmen zur Fabrikautomatisierung und zur schnellen Montage vor Ort treibt. Alpha Betons Investition im Jahr 2024 in die Schalungsroboter der Progress Group reduzierte manuelle Arbeitsschritte und hielt den Output trotz Personalengpässen stabil. Pauli Beton folgte 2025 mit automatisierten Hohlkernplatten-Linien von Elematic und nannte den Arbeitskräftemangel als Hauptmotivation.[1]„Familientradition und Innovation bei Alpha Beton,” BFT International, bft-international.com Trockenmontagefassaden, wie Facadeclick, werden dreimal schneller als Mauerwerk installiert und lindern direkt den Mangel an Maurern. Der Rahmen für modularen Wohnungsbau MW2023 institutionalisiert die Offsite-Lieferung weiter, um Zeitpläne zu verkürzen. Insgesamt hebt dieser Treiber das Wachstum des belgischen Marktes für vorgefertigte Gebäude um 1,2 Prozentpunkte an und wird voraussichtlich innerhalb von zwei Jahren seinen Höhepunkt erreichen, wenn die Automatisierung ausgereift ist.
EU-Mandate für Energieleistung und Kreislaufwirtschaft
Die Überarbeitung der Gebäudeenergierichtlinie im Jahr 2024 verlangt Niedrigstenergiegebäude-Leistung, was fabrikgefertigte hocheffiziente Gebäudehüllen zum Weg des geringsten Widerstands macht. Recticels Umsatz von USD 659 Millionen im Jahr 2024 unterstreicht die Nachfrage nach Polyurethanplatten, die U-Werte unter 0,15 W/m²K erreichen. IsoHemps Hanfbetonblöcke übersteigen 1 Million Einheiten pro Jahr und entsprechen den Beschaffungspräferenzen für biobasierte Materialien. Holcims GO4ZERO-Projekt im Wert von USD 540 Millionen wird bis 2029 dekarbonisierten Zement für Betonfertigteile liefern.[2]Miljan Gutovic, „GO4ZERO-Projekt,” Holcim, holcim.com Diese Mandate erhöhen die Markt-CAGR um 1,4 Prozentpunkte, wobei die Compliance-Fristen zwischen 2026 und 2028 konzentriert sind.
Modulare Beschaffung im öffentlichen Sektor
Langfristige Entwurfs-Bau-Finanzierungs-Betrieb-Verträge im Bildungs- und Gesundheitswesen standardisieren die modulare Lieferung. Das ÖPP-Programm Scholen van Morgen umfasst 250 Schulen und 710.000 m² und schreibt panelisierte Klassenzimmer vor, um strenge Übergabemeilensteine zu erfüllen. Das Fünf-Krankenhausnetzwerk HELORA wendet „hochmodulare Prismen” an, um phasenweise Erweiterungen zu ermöglichen. Die Europaschule Brüssel V setzt volumetrische Einheiten ein, um Beeinträchtigungen an einem dicht bebauten Stadtstandort zu begrenzen. Diese Verträge fügen dem Wachstum 1,3 Prozentpunkte hinzu, wobei die Auswirkungen Mitte des Jahrzehnts ihren Höhepunkt erreichen, wenn mehrjährige Rahmenverträge hochlaufen.
Logistik- und Leichtindustrienachfrage in Hafenkorridoren
E-Commerce-Hubs und Akteure der Kühlkette entlang des Korridors Antwerpen–Brügge schätzen schnelle und flexible Strukturen. Nexus Logistics, 2024 von Imtech und Cordeel gegründet, vermarktet modulare Stahllagerhallen, die zur Demontage konzipiert sind. NYKs automatisiertes Parkhaus in Zeebrügge, im September 2025 genehmigt, setzt auf vorgefertigte Rahmenkonstruktionen zur Reduzierung des Terminrisikos. Die Aufwertung des Europa Terminals für EUR 335 Millionen integriert modulare Elemente, um den Hafenbetrieb aufrechtzuerhalten. Dieser Treiber trägt 0,9 Prozentpunkte zur CAGR bei und erstreckt sich bis 2030, während das Frachtvolumen steigt.
Analyse der Hemmnisauswirkungen*
| Hemmnisse | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Strenge Genehmigungsvorschriften und Denkmalschutzregeln | -0.7% | Brüssel, Antwerpener Denkmalschutzzonen, wallonische Gemeinden | Kurzfristig (≤ 2 Jahre) |
| Hohe Transport- und Krankosten für überdimensionale Module | -0.5% | Städtische Kernbereiche Brüssel, Antwerpen, Gent | Mittelfristig (2–4 Jahre) |
| Erhöhte Material- und Finanzierungskosten | -0.6% | National, akut in der Wallonie und Limburg | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Genehmigungskomplexität und Denkmalschutzauflagen
Vielschichtige Genehmigungsverfahren verlängern Projektzeitpläne, insbesondere wenn Fassaden historischen Straßenbildern entsprechen müssen. Die Qualitätskammerprüfungen Antwerpens strecken Genehmigungen oft auf 135 Tage aus und beschränken die Abmessungen von Paneelen. Brüssel fügt seine eigenen Regeln des Plan Régional d'Urbanisme hinzu, während die Wallonie die Nuancen der CODT-Raumplanung durchsetzt. Modulare Lieferanten müssen ihre Entwürfe Gemeinde für Gemeinde anpassen, was die Vorteile der Standardisierung untergräbt. Facadeclick gründete eine Ausbildungsakademie, um Genehmigungszögern entgegenzuwirken. Diese Reibungsverluste mindern die Markt-CAGR um 0,7 Prozentpunkte, sollten sich jedoch abschwächen, wenn digitale Genehmigungsportale reifen.
Transport- und Letzte-Meile-Logistikkosten
Überdimensionale Module erfordern Polizeieskorte, nächtliche Anlieferungen und Spezialkräne, was die Lieferbudgets im Brüsseler Stadtkern um bis zu 25 % erhöht. Die Aufwertung des Europa Terminals verdeutlichte den Bedarf an phasenweiser Planung, um riesige Elemente durch aktive Kais zu leiten. Skilpods Preisgestaltung umfasst nur innerhalb eines Radius von 100 km kostenfreien Transport, was die Entfernungsempfindlichkeit unterstreicht. Betcas Schwerlast-Betonfertigteile wiegen bis zu 75 Tonnen und erfordern 500-Tonnen-Kräne auf engen Stadtblöcken. Diese Einschränkungen verringern das Wachstum um 0,5 Prozentpunkte und werden voraussichtlich so lange andauern, bis städtische Logistikhubs proliferieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material: Betonentwicklung, Holzimpuls
Betonsysteme kontrollierten 2025 65,32 % des belgischen Marktes für vorgefertigte Konstruktionen, gestützt durch Benor-zertifizierte Betonfertigplatten, -träger und Doppelwände, die Strukturböden und Parkdecks dominieren. Die Divisionen Ergon und Prefaco von CRH, zusammen mit D-Concrete und VB Beton, nutzen ausgereifte Mischwerke und integrierte Transportflotten, um die Kosten pro Quadratmeter wettbewerbsfähig zu halten. Großformatige Elemente bis zu 45 Meter Länge und 64 Tonnen Gewicht ermöglichen weitgespannte Industriehallen ohne Innenstützen – ein entscheidender Vorteil für Logistikkunden im Antwerpener Hafen. Da solarbereitstehende Dachlasten und seismische Robustheit an Bedeutung gewinnen, bleibt technisch optimierter Beton die Standardwahl für mehrgeschossige Wohntürme und Rechenzentren auf dem belgischen Markt für vorgefertigte Konstruktionen.
Holz ist jedoch das am schnellsten wachsende Material und wird bis 2031 voraussichtlich eine CAGR von 6,71 % erzielen, da öffentliche Auftraggeber kohlenstoffarme Beschaffung bevorzugen. Stabilames vollautomatisierte CLT-Linie, die 2025 PEFC-Auditoren präsentiert wurde, beliefert Schul- und Krankenhausausschreibungen, die zertifiziertes Holz mit Rückverfolgbarkeit der Lieferkette erfordern. IsoHemps biobasierte Hanfbetonblöcke dienen der Sanierung von Fassaden, die auf Kreislaufwirtschaftsbewertungen gemäß EU-Taxonomieregeln abzielen. Hybride Stahl-Holz-Rahmen, wie sie beim Projekt Gare Maritime verwendet werden, verkürzen die Montagezeiten und speichern biogenen Kohlenstoff, was mit den Zielen des belgischen Renovierungspakts resoniert. Metall-Sandwichplatten, obwohl ein kleinerer Anteil, ermöglichen schnell realisierbare Kühlkettenlagerhäuser mit 1,2-mm-Leichtbau-C-Profilen aus ArcelorMittals XCarb-Stahl. Nischen-Bioverbundstoffe, von Grasfaserplatten bis zu Recyclingkunststoffen, ergänzen einen sich diversifizierenden Materialmix, der auf die Dekarbonisierungsziele der Kunden reagiert.


Nach Anwendung: Wohnungsbau führt, Gewerbe beschleunigt
Der Wohnungsbau hielt 2025 52,15 % des Marktanteils des belgischen Marktes für vorgefertigte Konstruktionen, da Gemeinden bezahlbare Wohnungsbau-Pipelines erweiterten. Der auf Modulhäuser spezialisierte Anbieter Skilpod verkauft schlüsselfertige CLT-Einheiten ab USD 70.000 und bietet Erstkäufern einen kontrollierten Preispunkt sowie eine 90-Tage-Lieferung. Mehrfamiliäre panelisierte Systeme – exemplarisch durch Unilin's Hydroflam-Platten bei den OPZ-Geel-Krankenhausresidenzen – reduzieren die vor-Ort-MEP-Installation um 30 %. Dennoch zieht das Gewerbesegment beim Wachstum vor und liegt mit einer CAGR von 7,12 % bis 2031 im Kurs, da Büroumwandlungen in Brüssel und Logistikhallen flexible Grundrisse erfordern. Die stadtteilweiten Sanierungen von Cityforward basieren auf panelisierten Trennwänden und vorgefertigten Fassadenkassetten, während Nexus Logistics' Kreislauflagerhäuser die Speed-to-Market-Bedürfnisse von E-Händlern erfüllen.
Bildung und Gesundheitswesen fallen in die Kategorie „Sonstiges”, liefern aber durch langfristige ÖPP-Konzessionen bemerkenswerte Volumina. Das Scholen-van-Morgen-Programm allein umfasst 710.000 m² Lernfläche, die unter modularen Gebäudehüllen geliefert werden, welche Niedrigstenergiestandards erfüllen. HELORAs Krankenhaus-Cluster schreibt volumetrische Patientenzimmer vor, um Erweiterungen ohne Schließung von Stationen phasenweise durchzuführen. Algeco's Mietflotte mit 345.000 Einheiten versorgt temporäre Klassenzimmer und Baustellenbüros und dämpft Nachfragespitzen. Diese institutionellen Kanäle glätten private Zyklusvolatilität und vertiefen die Resilienz des belgischen Marktes für vorgefertigte Konstruktionen.
Nach Produkttyp: Modularer Kern, Volumetrischer Aufschwung
Modulbauten repräsentierten 47,55 % des Umsatzes 2025, verankert durch vollständig ausgestattete volumetrische Einheiten, die an einem einzigen Tag per Kran eingesetzt werden. Volumetrische Systeme sind mit einer CAGR von 7,58 % – der stärksten unter den Produktfamilien – geplant, da Krankenhäuser und Gemeinden wiederholbare Raumgrundrisse und minimale Baustellenbeeinträchtigungen anstreben. Skilpods Häuser kommen gestrichen und verdrahtet an, während hsbcads BIM-zu-CNC-Workflow es Holzfabrikanten ermöglicht, Komponenten mit Toleranzen von 0,5 mm zu schneiden. Panelisierte Systeme behalten dort Relevanz, wo enge Straßen die Modulbreite begrenzen; Facadeclicks Trockenziegel-Paneele sanieren Fassaden ohne Nassgewerke und erfüllen das Erscheinungsbild des Kulturerbes in flämischen Städten. Vorgefertigte MEP-Kerne, wie LITOs Plug-and-Play-HVAC-Blöcke, passen in Wohnungssteigbereiche und verkürzen Inbetriebnahmezyklen. Hybridansätze, die Flachpack-Paneele mit volumetrischen Bädern kombinieren, gewinnen auf beengten Stadtgrundstücken an Zugkraft und unterstreichen die adaptive Beschaffenheit der Produktstrategien auf dem belgischen Markt für vorgefertigte Konstruktionen.
Geografische Analyse
Die Provinz Antwerpen dominierte mit einem Anteil von 30,22 % am belgischen Markt für vorgefertigte Konstruktionen im Jahr 2025, angetrieben durch hafenzentrierte Industrieerweiterungen und öffentlich-private Megaprojekte. Die Aufwertung des Europa Terminals im Wert von USD 364 Millionen integriert Betonfertigmodule, um den Kaibereich betriebsbereit zu halten, während INEOS' Project ONE Ethan-Cracker auf 22.000 m³ Betonfertigteilen von Vanhout und Franki Foundations basiert. Kommunale Gestaltungscodes erfordern kontextgerechte Fassaden, doch die robuste Logistikachse der Provinz absorbiert höhere anfängliche Engineeringkosten.
Ostflandern ist der Schrittmacher mit einer prognostizierten CAGR von 7,74 % bis 2031, gestützt durch Gents Brachflächenumwandlungen und einen Anstieg bei Schulausschreibungen. Stabilames CLT-Linie bedient holzzuerst-Designs, die Grenzwerte für gebundenen Kohlenstoff erfüllen. Der Grüne Energie-Park in der Nähe von Asse verwendet Magnelis-beschichteten Leichtbau-Stahl für Forschungspavillons und hebt provinzübergreifende Lieferketten hervor. Verankert durch die Universität Gent und ein Cluster von Kreislaufbau-Startups wird die Region zur belgischen Testumgebung für Hybridsysteme.
Die Region Brüssel-Hauptstadt, obwohl kleiner an Landfläche, verlangt Premium-Büro-zu-Wohn-Umwandlungen, die hochwertige Fassadenpaneele und volumetrische Nassbereiche bevorzugen. Das Portfoliosanierungsprojekt von Cityforward im Wert von USD 950 Millionen wird die Wohnungsdichte im Europäischen Viertel bis 2028 verdoppeln und eine anhaltende Modulnachfrage antreiben. Walloniens Wachstum hinkt hinterher, da die Kaufkraft hinter Flandern zurückbleibt, doch Alpha Betons Upgrades in Sankt Vith signalisieren ein Bekenntnis zu automatisierter Kapazität. Limburg erlebt eine stetige Wohnraumnachverdichtung, unterstützt durch LITOs vorgefertigte HVAC-Steigbereiche in Zolder und Hasselt. Insgesamt unterstreichen regionale Nuancen, warum nationale Durchschnittswerte divergierende lokale Entwicklungen auf dem belgischen Markt für vorgefertigte Gebäude verschleiern.
Regulatorisches Umfeld
Der belgische Markt für Fertigbau unterliegt EU-Bauprodukten-Vorschriften sowie mehrschichtigen nationalen und regionalen Baubestimmungen. Vorgefertigte Elemente, die auf den Markt gebracht werden, müssen der EU-Bauproduktenverordnung (Verordnung (EU) Nr. 305/2011) entsprechen, einschließlich Leistungserklärung und CE-Kennzeichnung, sofern harmonisierte Normen anwendbar sind. Belgische Normungsbeiträge werden über NBN koordiniert (einschließlich nationaler Ergänzungen und Verweise, die neben den Eurocodes verwendet werden). Für Betonfertigteile spiegeln sich Qualitäts- und Konformitätsanforderungen in belgischen technischen Referenzen wie NBN B 21-600 für allgemeine Regeln für Betonfertigteilprodukte wider, wobei nationale technische Spezifikationen (STS) im Rahmen des Föderalen Öffentlichen Dienstes Wirtschaft gepflegt werden.
Regionale Politik und Genehmigungsregeln prägen, wie modulare Liefermodelle gestaltet werden. Ab dem 1. Juli 2025 hat Belgien einen dauerhaften Mehrwertsteuersatz von 6 % für Abriss und Wiederaufbau von Wohngebäuden eingeführt, was Ersatzwohnungen unterstützt, bei denen werkgefertigte Gebäudehüllen und Tragsysteme die Einhaltung der Vorschriften vereinfachen können. In Flandern variieren die EPB-Anforderungen (Energieleistung und Innenraumklima) je nach Gebäudenutzung und Antragsjahr der Baugenehmigung, sodass eine frühe Planungskoordination zu einer entscheidenden Abhängigkeit für Offsite-Lieferanten wird. Mit Wirkung zum 1. März 2026 hat die Flämische Regierung die Befreiungs- und Meldungserlasse für städtebauliche Maßnahmen (Vrijstellingenbesluit und Meldingsbesluit) aktualisiert, was einen Prüfpunkt für modulare und paneelbasierte Lösungen schafft, die genehmigungsleichte Umfänge und standardisierte Details über Gemeinden hinweg verfolgen.
Wertschöpfungskettenanalyse
Die belgische Wertschöpfungskette für Fertigbau beginnt mit vorgelagerten Materialinputs, einschließlich Zement und Zuschlagstoffen für Betonfertigteile sowie Stahl, Holz, Dämmstoffen und Harzen. Sie geht dann in die Komponentenfertigung und Systemintegration über, gefolgt von Transport, Krantechnik und Vor-Ort-Montage durch Generalunternehmer. Betonfertigteilhersteller und Modulhersteller bilden typischerweise den Kern der mittleren Wertschöpfungsstufe, während die nachgelagerte Nachfrage sich auf Wohnungsbau, öffentlichen Bildungs- und Gesundheitssektor sowie Industrie- oder Logistikkorridore konzentriert. Die Branchenkoordination erfolgt über Organisationen wie FEBE (Betonfertigteile) und Embuild (Bau-Dachverband), während BCCA konsensbasierte Ansätze für Zertifizierungskriterien unterstützt, die die Beschaffungsbereitschaft und Akzeptanz industrialisierter Bausysteme beeinflussen.
Digitale und technische Integration verbindet zunehmend Planer, TGA-Gewerke und Fabriken. TechBiM, das BIM-Inhalte für technische Installationen standardisiert, unterstützt Workflows von der Planung bis zur Produktion und senkt Fehlerkosten, wenn vorgefertigte TGA und Gebäudetechnik in Module oder Paneele integriert werden. Die Kette hängt zudem von der Ausführung auf der letzten Meile ab, da Übergrößen-Lieferungen, Begleitanforderungen und Kranverfügbarkeit die Terminplanung und die Gesamtinstallationskosten beeinflussen. Infolgedessen tendieren Lieferanten und Auftragnehmer dazu, sich auf wiederholbare Modulabmessungen, regionale Produktionsstandorte in Flandern und Wallonien sowie Partnerschaften statt vollständiger vertikaler Integration zu konzentrieren, um Kapazität und Spezialkomponenten zu sichern.
Wettbewerbslandschaft
Der Markt weist ein moderates Konzentrationsmaß auf, bei dem alteingesessene Betonfertigteilgiganten auf agile modulare Aufsteiger treffen. CRHs Divisionen Ergon und Prefaco, Recticel (USD 659 Millionen Umsatz) und IsoHemp verankern Beton- und Dämmstofflieferketten und nutzen jahrzehntelange Benor-Zertifizierung und eingefleischte Auftragnehmerlojalität. Holcims Übernahme des Recyclingunternehmens Mark Desmedt im Juli 2024 erweitert seinen Kreislaufmaterialkreislauf, während Recticels Rex-Übernahme die Rohstoffversorgung für hochleistungsfähige PIR-Platten sichert.
Die Digitalisierung gestaltet den Wettbewerb neu. Maguar Capitals Mehrheitsbeteiligung an HSBCAD bringt Kapital ein, um BIM-zu-CNC-Software tiefer in Benelux-Holzfabrikanten zu verankern und Eintrittsbarrieren für manuelle Betriebe zu erhöhen. Alpha Beton und Pauli Beton automatisieren Schalung und Hohlkernextrusion, um Personalengpässe auszugleichen, was signalisiert, dass Robotik jetzt zur Grundausstattung gehört. Die dreifache Akquisitionsserie der Lemahieu Group – LDCwood, Lambrechts Hout und Accoya-Vertriebsrechte – sichert die zertifizierte Holzversorgung und verbessert die Preiskontrolle im schnell wachsenden biobasierten Segment.
Nischenwettbewerber schließen Finanzierungsrunden ab, um zu skalieren. Facadeclick, das auf eine jährliche Produktion von „50 Millionen Klicks” abzielt, positioniert sein Trockenmontageziegelprodukt für Denkmalbezirke, sobald die regulatorische Vertrautheit wächst. Nexus Logistics zielt auf Kreislauflagerhäuser ab, die demontiert und wieder eingesetzt werden können – ein Wertversprechen, das bei E-Commerce-Betreibern Anklang findet, die Flexibilität schätzen. Skilpod und Leko Labs bleiben volumenmäßig eingeschränkt, profitieren aber von kommunalen Beschaffungsregeln, die lokale Inhalte bevorzugen. Da die Nachfrage über Materialien und Endanwendungen hinweg fragmentiert, prägen Ökosystem-Partnerschaften – statt vollständiger vertikaler Integration – die Wettbewerbsstrategien auf dem belgischen Markt für vorgefertigte Gebäude.
Marktführer der belgischen Branche für vorgefertigte Konstruktionen
CRH (Ergon, Prefaco, Schelfhout-Beton)
Recticel Group
Stabilame
D-Concrete
VB Beton
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Zirkularität und Renovierungsprogramme schaffen Chancen für Lieferanten, die Materialauswirkungen dokumentieren und wiederholbare, störungsarme Nachrüstungslösungen anbieten können. Flandern hat das Programm „Towards Circular Construction“ (29. April 2022) verabschiedet, einschließlich eines Weges zu einem M-Level (Materialniveau) für Bauwerke bis 2030, und Belgien nutzt Werkzeuge wie TOTEM zur Standardisierung der Umweltbewertung von Materialien. Diese Rahmenwerke begünstigen vorgefertigte Fassaden- und Dachelemente, modulare Nasszellen und komponentenbasierte Aufrüstungen, die mit nachverfolgbaren Erklärungen und vorhersehbarer Leistung spezifiziert werden können, insbesondere wenn EPB-Konformität als Ausschreibungshürde fungiert.
Industrialisierungs- und Digitalisierungsagenden werden zudem durch Branchenakteure und öffentliche Investitionszeitpläne formalisiert. Der Toekomstpact für den Bau- und Immobiliensektor (unterzeichnet am 23. Mai 2025) sieht Vorfertigung, Industrialisierung und Digitalisierung als Hebel zur Produktivitätssteigerung und Senkung der Fehlerkosten, im Einklang mit Offsite-Produktionsmodellen, die bereits in Bildungs- und Gesundheitsrahmenwerken verwendet werden. Auf der Nachfrageseite umfasst der belgische Aufbau- und Resilienzplan Maßnahmen zur Renovierung öffentlicher Gebäude, die bis zum 30. Juni 2026 fällig sind, was verpackte Lösungen unterstützt, die die Vor-Ort-Zeit verkürzen und die Koordination vereinfachen. Große, zeitkritische Projekte verstärken zudem die standardisierte Vorfertigung, einschließlich der Beteiligung von C-concrete an der Oosterweelverbinding in Antwerpen im Rahmen des ROCO-Konsortiums, was die Rolle wiederholbarer Betonfertigteile und Modulelemente in Hochdurchsatz-Baustellenumgebungen unterstützt.
Aktuelle Branchenentwicklungen
- Juni 2026: Die Recticel Group schloss die Übernahme der Isopanel Group ab und erweiterte damit ihr Angebot an Dämmpaneelen für Kühllager und Industriegebäudehüllen. Der Schritt stärkt Recticels nachgelagerte Präsenz in energieeffizienten Bausystemen, bei denen vorgefertigte Paneele die Bauzeit verkürzen und das Risiko von Wärmebrücken reduzieren. Er erweitert zudem die Unternehmenspräsenz in spezialisierten Industriebausegmenten, die die Nachfrage nach werkgefertigten Gebäudehüllenkomponenten antreiben.
- Juni 2025: Die belgischen Gesundheits-REITs Aedifica und Cofinimmo vereinbarten eine Fusion, wodurch eine größere Plattform für die Entwicklung und Renovierung von Pflegeeinrichtungen entsteht. Die Fusion unterstützt standardisierte Beschaffung und wiederholbare Raum- und Fassadenspezifikationen, was mit volumetrischen Einheiten und vorgefertigten Patientenzimmer-Konzepten übereinstimmt, die in Ausbauprogrammen des Gesundheitswesens verwendet werden. Das grenzüberschreitende Portfoliomanagement erhöht zudem die Anreize, Planung und Lieferung über Standorte hinweg zu industrialisieren.
- September 2024: Holcim übernahm den Recycler Mark Desmedt, um seine Fähigkeiten im Bereich zirkulärer Materialien in Belgien auszubauen. Die Transaktion unterstützt einen höheren Recyclinganteil und verbesserte End-of-Life-Wege für Baumaterialien, die in Lieferketten für Betonfertigteile und Baustoffe einfließen. Sie spiegelt Zirkularitätsanforderungen wider, die zunehmend in die Beschaffung öffentlicher und großer Projekte eingebettet sind, wo dokumentierte Materialkreisläufe helfen, Lieferanten zu differenzieren.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt den Wert vorgefertigter Baulösungen, die in Belgien verkauft werden, bei denen wichtige Gebäudemodule, Paneele oder tragende Komponenten außerhalb der Baustelle produziert und anschließend am Projektstandort montiert werden.
Umfangsausschlüsse: Wir schließen rein vor Ort ausgeführte traditionelle Bauarbeiten aus, die keine außerhalb der Baustelle gefertigten Bausysteme verwenden.
Übersicht der Segmentierung
- Nach Material
- Beton
- Glas
- Metall
- Holz
- Sonstige Materialien
- Nach Anwendung
- Wohnungsbau
- Gewerbe
- Sonstiges
- Nach Produkttyp
- Modulbauten
- Paneel- und Komponentensysteme
- Sonstige Vorfabrikationstypen
- Nach Provinz
- Provinz Antwerpen
- Ostflandern
- Westflandern
- Limburg
- Übriges Belgien
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um ein Ausgangsbild der belgischen Bauaktivität und der Nachfragesignale zu erstellen, die typischerweise die Vorfertigung antreiben, bevor wir mit der Modellierung fortfuhren. Wir haben öffentliche Statistiken und Veröffentlichungen von Quellen wie Statbel, Eurostat, der Europäischen Kommission und der Belgischen Nationalbank herangezogen, um Bauproduktion, Genehmigungssignale, Inflation und Makrotrends zu verstehen, die Projektstarts beeinflussen.
Um Aktivität in einen Nachfragepool für Vorfertigung zu übersetzen, haben wir zudem technische und branchenspezifische Quellen wie Normen und Leitlinien von CEN, Veröffentlichungen von EU-Gremien zu Energieeffizienz und Bauwesen sowie Handels- und Beschaffungssignale von Portalen, die öffentliche Ausschreibungen in Belgien veröffentlichen, überprüft. Geschäftsberichte, Investorenpräsentationen und glaubwürdige Presseberichterstattung wurden verwendet, um Expansionsankündigungen und Preiskontext zu überprüfen, und eine kostenpflichtige Datenbank für Unternehmensfinanzen sowie eine kostenpflichtige Nachrichten- und Finanzdatenbank wurden selektiv eingesetzt, wo öffentliche Angaben begrenzt waren. Diese Sekundärforschungsquellen sind illustrativ und nicht erschöpfend, und für Datenerhebung, Validierung und Klärung wurden zusätzliche Quellen verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu validieren, welcher Anteil der Baunachfrage in Belgien realistisch durch Vorfertigungsmethoden adressierbar ist und wie sich Preisgestaltung und Projektmix je nach Endverwendung verändern. Wir sprachen mit einer Bandbreite von Stakeholdern wie Herstellern, Auftragnehmern, Distributoren, Projektberatern und Großabnehmern, was half, Annahmen zu Vorlaufzeiten, typischen Vertragswerten und Adoptionstreibern in den wichtigsten Provinzen zu bestätigen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Segment: 32 % | CXOs: 13 % |
| Mittleres Segment: 47 % | Funktions-/Bereichsleiter: 30 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 57 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung begann mit einer Top-Down-Rekonstruktion unter Verwendung der belgischen Bauproduktion und Genehmigungstrends, die dann durch die Vorfertigungsdurchdringung in den wichtigsten Anwendungsbereichen gefiltert und um bekannte Verschiebungen in den Baumethoden angepasst wurden. Um das Modell an das tatsächliche Kaufverhalten zu binden, verwendeten wir Inputs wie Wohnungsbaubeginne und -fertigstellungen, Pipelines für Nichtwohnprojekte, den Mix aus Renovierung und Neubau, Materialkosteninflation und typische Preisentwicklungen bei Vorfertigungssystemen, die durch Interviews verfeinert wurden.
Selektive Bottom-Up-Prüfungen wurden dann verwendet, um zu testen, ob die Gesamtsummen sinnvoll waren, einschließlich Aufrollungen basierend auf den Umsatzbereichen einer Stichprobe aktiver Lieferanten, Kanalrückmeldungen zu Projektvolumina und Preis-je-Quadratmeter-Prüfungen für gängige Vorfertigungsformate. Wo Unternehmenszahlen fehlten oder aufgrund von Berichtsunterschieden nicht vergleichbar waren, wurden Lücken durch konservative Bandbreiten behandelt, die anschließend durch Interviewkonsens eingeengt wurden.
Für die Prognose wurde eine Szenarioanalyse angewendet, da sich Baunachfrage und Vorfertigungsakzeptanz mit Genehmigungszyklen, Arbeitskräfteverfügbarkeit und Energieeffizienzanforderungen verändern können. In jedem Szenario wurden die Haupttreiber mit einfachen Trendmethoden projiziert und mit den Erwartungen der Branchenteilnehmer zu Projektstarts, Lieferzeiten und Preisverhalten im Prognosezeitraum abgeglichen.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte in mehreren Durchgängen, damit die Gesamtsummen mit unabhängigen Signalen übereinstimmten und nicht von dem abwichen, was der Markt aufnehmen kann. Wir überprüften Jahr-über-Jahr-Bewegungen anhand von Bauaktivitätsindikatoren, Preisinflationsreihen und dem implizierten Vorfertigungsdurchdringungspfad und untersuchten dann Ausreißer vor der abschließenden Überprüfung.
Traten größere Abweichungen zwischen Sekundärdaten und Interviewrückmeldungen auf, kontaktierten wir die Quellen erneut, um zu bestätigen, was sich geändert hatte, zum Beispiel eine Verschiebung im Ausschreibungsmix oder eine kurzfristige Preisanpassung. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und eine abschließende Überprüfung vor Auslieferung wird durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße für vorgefertigte Gebäude in Belgien von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für vorgefertigte Gebäude in Belgien können sich unterscheiden, selbst wenn das Thema ähnlich klingt, da jeder Herausgeber seinen eigenen Umfang und seine eigenen Regeln dafür festlegt, was als Umsatz aus Vorfertigung gezählt wird. Unterschiede ergeben sich auch aus dem verwendeten Basisjahr, dem angewendeten Zeitpunkt für Inflation und Währung sowie der Geschwindigkeit, mit der Annahmen aktualisiert werden, wenn sich die Baubedingungen ändern.
Die Tabelle zeigt eine Spanne, die hauptsächlich durch das erklärt wird, was in den adressierbaren Nachfragepool einbezogen wird, und wie Projektwerte über Neubau und Renovierungsarbeiten hinweg normalisiert werden. Im Modell von Mordor Intelligence wird der Wert gezählt, wenn außerhalb der Baustelle produzierte Gebäudemodule, Paneele oder komponentenbasierte Systeme zur Montage in Belgien geliefert werden, wodurch vermieden wird, breitere Vor-Ort-Tiefbauarbeiten und allgemeine Auftragnehmerarbeit einzubeziehen, die die Gesamtsummen aufblähen können.
Vergleichsbenchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,94 Mrd. USD (2025) | |
| Branchendatenbank A | 2,42 Mrd. USD (2025) | Diese Schätzung scheint einen breiteren Umfang für Fertigbau zu umfassen, der mehr Betonfertigteilprodukte und damit verbundene Installationswerte einbezieht, was den Gesamtwert über die reine Bausystemlieferung hinaus erhöhen kann. |
| Forschungsbericht B | 3,35 Mrd. USD (2025) | Die Zahl spiegelt wahrscheinlich eine großzügige Einbeziehung breiterer Bauwerte im Zusammenhang mit Vorfertigungsprojekten wider und verwendet eine andere Preisnormalisierung, mit weniger Klarheit darüber, ob Vor-Ort-Arbeiten und Nicht-Gebäude-Betonfertigteile mitgezählt werden. |
Zusammengenommen deutet der Vergleich darauf hin, dass die größten Abweichungen aus Umfangsgrenzen und dem Ausmaß resultieren, in dem umgebende Bauarbeiten in die Zahl eingerechnet werden. Indem wir Inputs an beobachtbare Baunachfragesignale binden und die Gesamtsummen dann durch Lieferanten- und Käuferprüfungen belastbar testen, gelangen wir zu einem Wert, der sich leichter auf klare Variablen und wiederholbare Schritte zurückführen lässt.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des belgischen Marktes für vorgefertigte Gebäude im Jahr 2026?
Er wird 2026 auf USD 2,06 Milliarden geschätzt.
Wie schnell wird der vorgefertigte Sektor in Belgien voraussichtlich wachsen?
Der Markt soll zwischen 2026 und 2031 eine CAGR von 6,27 % erzielen.
Welches Material dominiert derzeit den belgischen Offsite-Bau?
Betonfertigteile führen mit einem Anteil von 65,32 % Stand 2025.
Welche Provinz bietet das größte Wachstumspotenzial?
Ostflandern soll bis 2031 mit einer CAGR von 7,74 % expandieren.
Warum entscheiden sich belgische Schulen für Modulbauten?
Öffentliche Rahmenprogramme wie Scholen van Morgen begünstigen die modulare Lieferung für schnelle Zeitpläne, konsistente Qualität und geringe Baustellenbeeinträchtigung.
Was schränkt den breiteren Einsatz großer volumetrischer Module in Stadtzentren ein?
Hohe Kran- und Begleitkosten, enge Straßen und Denkmalschutzvorschriften beschränken überdimensionierte Lieferungen in Brüssel und Antwerpen.
Seite zuletzt aktualisiert am:



