
Größe und Marktanteil des philippinischen Vorfabrikations-Baumarktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Marktgröße (2026) | 16.04 Milliarden US-Dollar |
| Marktgröße (2031) | 27.11 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2030) | 11.07 % |
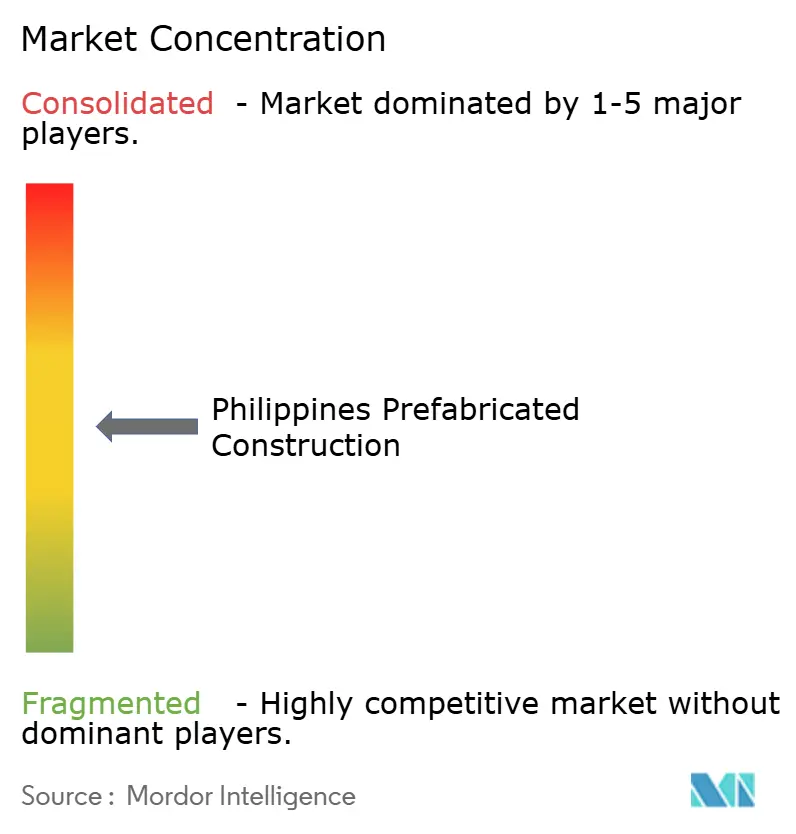
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des philippinischen Vorfabrikations-Baumarktes durch Mordor Intelligence
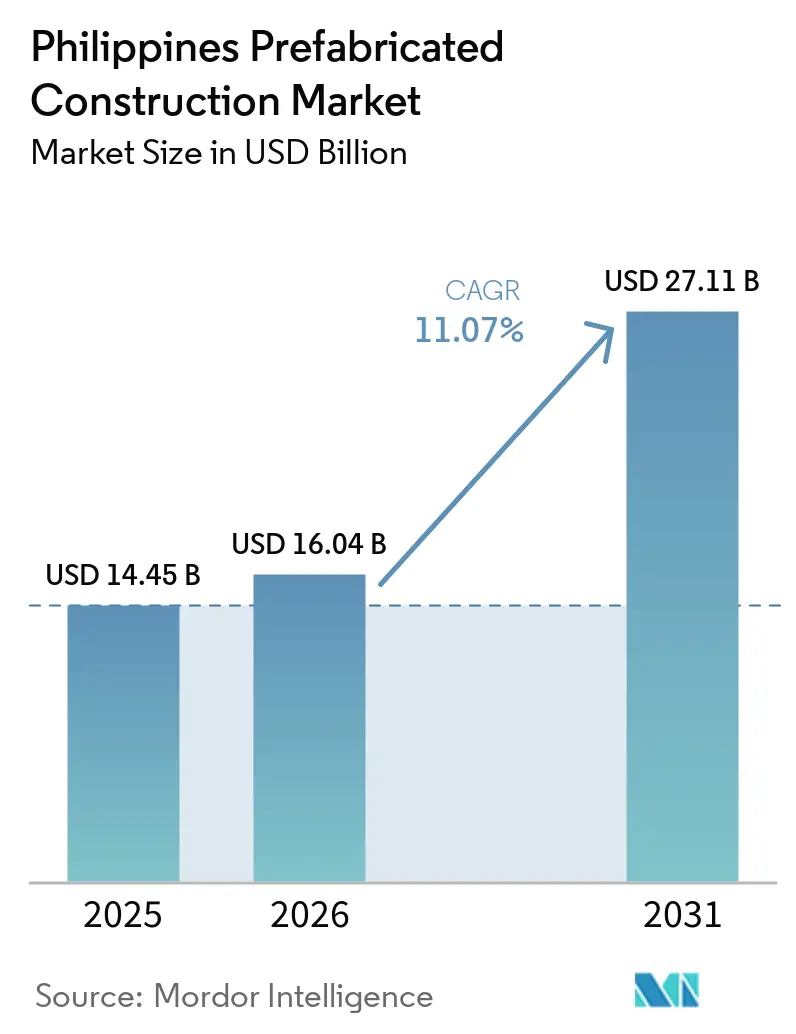
Die Marktgröße des philippinischen Fertigbaumarkts wurde im Jahr 2025 auf 14,45 Milliarden USD geschätzt und wird für 2026 auf 16,04 Milliarden USD veranschlagt; bis 2031 wird ein Anstieg auf 27,11 Milliarden USD erwartet, bei einer CAGR von 11,07 % während des Prognosezeitraums (2026–2031). Eine öffentlich-private Partnerschaftspipeline im Wert von 44,5 Milliarden USD, ein Wohnungsdefizit von 6,94 Millionen Einheiten sowie ein Katastrophenschutzrahmen, der Modullieferanten vorab qualifiziert, verstärken gemeinsam die Nachfrage. Die Archipellogistik, die baukastenbasierte Montage begünstigt, sowie eine Expansion im Tourismus- und BPO-Sektor, die schnelle Belegbarkeit gegenüber handwerklichen Oberflächen bevorzugt, stützen das Wachstum zusätzlich. Inländische Stahlkapazitätserweiterungen in Höhe von 1,5 Milliarden USD bis 2027 sollen die Kosten für Tragwerke um 15 % senken und die Importlücke verringern. Gleichzeitig unterstützen die Wohnungskreditauszahlungen von Pag-IBIG in Höhe von 5,3 Milliarden USD im Jahr 2024 Käufer im Einstiegssegment, wenn Fertigbau Arbeitsstunden und Materialabfall reduziert. Insgesamt halten diese Kräfte den philippinischen Fertigbaumarkt auf einem zweistelligen Wachstumskurs.
Wichtigste Erkenntnisse des Berichts
- Nach Material führte Betonfertigteil mit 57,8 % des Marktanteils im philippinischen Vorfabrikations-Baumarkt im Jahr 2025, während FSC-zertifiziertes Holz bis 2031 eine CAGR von 11,81 % erzielen soll.
- Nach Anwendung entfielen 63,1 % des Wertes von 2025 auf Wohngebäude; der Gewerbebereich soll bis 2031 mit einer CAGR von 11,71 % wachsen.
- Nach Produkttyp entfielen 47,6 % des Umsatzes von 2025 auf Modulgebäude, die bis 2031 mit einer CAGR von 12,41 % wachsen sollen.
- Nach Region hielt das Nationale Hauptstadtgebiet 49,1 % des Umsatzes von 2025, aber das übrige Philippinen soll im Zeitraum 2026–2031 eine CAGR von 12,61 % verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Rasche Urbanisierung und Rückstände bei Klassenzimmern/Kliniken | +2.8% | National, akut in Nationalem Hauptstadtgebiet, Calabarzon, Zentralluzon | Mittelfristig (2–4 Jahre) |
| Bedarf an Katastrophenresilienz (Taifun/Erdbeben) | +2.3% | National, am höchsten in Visayas, Bicol und den Küstenzonen von Mindanao | Kurzfristig (≤2 Jahre) |
| Tourismus- und BPO-/Industriewachstum | +2.1% | Nationales Hauptstadtgebiet, Calabarzon, Clark Freeport, Cebu, Boracay | Mittelfristig (2–4 Jahre) |
| Öffentliche Programme und öffentlich-private Partnerschaften, die Offsite-Methoden vorschreiben | +1.9% | National, konzentriert in „Build Better More”-Projekten | Mittelfristig (2–4 Jahre) |
| Vorteile der Archipel-Logistik | +1.6% | Inselprovinzen, Mindanao, Palawan, Östliche Visayas | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasche Urbanisierung und Rückstände bei Klassenzimmern/Kliniken treiben schnelle, skalierbare Lieferung voran
Ein Wohnungsdefizit von 6,94 Millionen Einheiten bis 2028 zwingt lokale Regierungen dazu, Lösungen zu bevorzugen, die innerhalb eines Wahlzyklus abgeschlossen werden können. Vorfabrikationspakete verkürzen den Zeitraum von der Gründung bis zur Übergabe von 18 Monaten auf 9 Monate und gleichen Einweihungstermine mit politischen Kalendern ab. Das Ziel des Bildungsministeriums von 9.000 Klassenzimmern für 2024 und der Plan des Gesundheitsministeriums für 700 ländliche Gesundheitsstationen bis 2028 sehen beide wiederholbare Modulkonzepte vor, die ohne erneutes Engineering auf entlegene Standorte übertragen werden können. Das durchschnittliche Wohnungsbaudarlehen von Pag-IBIG in Höhe von USD 43.200 drängt Entwickler dazu, Abfall und Arbeitskosten zu senken, damit Häuser unter dieser Schwelle bleiben. Gewerbliche Bauherren nutzen Vorfabrikation auch, um die Konformität mit dem Philippinischen Grünen Bauordnung sicherzustellen, da Fabrikläufe Zertifizierungsgebühren auf große Volumina verteilen.
Bedarf an Katastrophenresilienz begünstigt modulare, normkonforme Systeme
Gemäß Präsidialerlass 1096, Kapitel 15, müssen Vorfabrikationseinheiten Drittpartei-Prüfungen für Windlast und Erdbebenkapazität bestehen, bevor Belegungsgenehmigungen erteilt werden, was konformen Lieferanten nach einer Katastrophe sofort grünes Licht gibt. Das Rahmenwerk zur Erholung nach Katastrophen hält ein Verzeichnis von Unternehmen bereit, die in der Lage sind, 500 Wohneinheiten innerhalb von 60 Tagen bereitzustellen – eine Fähigkeit, die nach Taifun Odette und erneut 2024 für Cebu und Leyte aktiviert wurde. Durchschnittlich 8–10 Taifunlandungen pro Jahr halten wiederkehrende Bestellungen für versetzbare Gesundheits- und Klassenraummodule aufrecht. Die Anforderungen des Nationalen Strukturkodex von 40 Millimeter Betonüberdeckung und Bewehrungsstahl der Güte 275 sind in einer Fabrik leichter zu erfüllen als auf einer regenüberfluteten Baustelle, weshalb Versicherer nun Prämien für zertifizierte Modulanlagen rabattieren. Zusammen lenken diese Faktoren Ersatzbudgets hin zu Lieferanten mit dokumentierten Fabrikqualitätsprotokollen.
Tourismus- und BPO-/Industriewachstum unterstützt Hotels, Wohnheime und leichtindustrielle Vorfabrikation
PEZA genehmigte 2024 159 neue Projekte im Wert von USD 4,27 Milliarden und wird im Januar 2026 14 Wirtschaftszonen hinzufügen, die jeweils Wohnheime, Kantinen und Leichtmontagegebäude benötigen, die volumetrische Bausätze in 12 statt der üblichen 24 Monate fertigstellen können. Die IT-BPM-Belegschaft wuchs 2024 auf 1,57 Millionen und verfolgt ein Ziel von 2 Millionen bis 2028, was in Städten wie Iloilo, Bacolod und Davao, wo der Auftragnehmerbestand dünn ist, zu rund 400.000 m² neuer Büro- und Unterstützungsfläche pro Jahr führt. Der Tourismus kommt als weiterer Treiber hinzu: 5,45 Millionen Ankünfte in den ersten zehn Monaten des Jahres 2024 stützen ein Ziel von 12 Millionen Besuchern bis 2028 und hinterlassen eine Lücke von 15.000 Zimmern, die Entwickler mit modularen Hochhäusern füllen; Hilton Manila Bay und Fairmont Manila öffneten beide 2025, nachdem Betonfertigteil-Kerne den Zeitplan um sechs Monate verkürzten. Radisson RED Cebu und Dusit Thani Mactan Cebu, die 2024 eröffnet wurden, setzten auf Badezimmerpods und Balkonmodule, um dem Fachkräftemangel in den Visayas auszuweichen. Der Zufluss von USD 1,15 Milliarden in Clark Freeport im Jahr 2024, darunter ein koreanisches Werk im Wert von USD 91,8 Millionen, folgt demselben Muster – vorprojektierte Metallrahmen, die eine Inbetriebnahme in 18 Monaten ermöglichen –, während Republik-Gesetz 7916 eine Bruttoeinkommen-Steuer von 5 % und zollfreie Ausrüstung hinzufügt, was importierte Vorfabrikation noch kosteneffizienter macht.
Öffentliche Programme und öffentlich-private Partnerschaften schreiben zunehmend Offsite-Methoden für Geschwindigkeit und Kostensicherheit vor
Das im Jahr 2024 verzeichnete öffentlich-private Partnerschafts-Portfolio im Wert von USD 44,5 Milliarden vergibt Bieterpunkte für Methoden, die Terminverkürzung und Festkosten garantieren, was Vergaben zugunsten von Fabrikbauten verschiebt. Die neuen Regeln des 4-Säulen-Wohnungsprogramms verlangen, dass 30 % des Ziels von einer Million Einheiten modular sein müssen, um die Frist 2028 einzuhalten. Republik-Gesetz 7916 gewährt PEZA-Unternehmen zollfreie Ausrüstung und eine Bruttoeinkommen-Steuer von 5 % – Anreize, die importierte Vorfabrikation für die 159 im Jahr 2024 genehmigten Projekte im Wert von USD 4,3 Milliarden wirtschaftlich machen. Die „Build Better More”-Finanzierung bei 5–6 % des BIP bevorzugt meilensteinbasierte Verträge und transparente Kostenkurven, beides natürliche Stärken fabrikgefertigter Komponenten[2]. Entwickler wie Ayala Land und Megaworld sichern sich mehrjährige Produktion aus Betonfertigteilwerken und verankern damit die Volumenbasis, die für spezialisierte Linien benötigt wird.
Analyse der Hemmnisse*
| Hemmnisse | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Abhängigkeit von importierten Materialien/Systemen | -1.4% | National, akut bei Hochhäusern und Spezialglas | Kurzfristig (≤2 Jahre) |
| Fragmentierte Genehmigungsverfahren und Normendurchsetzung | -1.1% | Provinzielle Lokalbehörden außerhalb von Metro Manila | Mittelfristig (2–4 Jahre) |
| Erschwinglichkeitsengpässe und begrenzte Fertigungstiefe | -0.9% | National, am ausgeprägtesten in Mindanao und Östlichen Visayas | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Abhängigkeit von importierten Materialien und Systemen erhöht Kosten und Lieferzeitrisiken
Philippinische Bauunternehmen importierten 2023 5,9 Millionen Tonnen Stahl im Wert von USD 4,2 Milliarden und setzten Projektbudgets Wechselkursschwankungen und Containerengpässen aus, die die Beschaffung um 8–12 Wochen verlängern können. Obwohl SteelAsias Anlagenpipeline im Wert von USD 1,5 Milliarden H-Träger und Spundwände bis 2027 abdecken wird, sind Nischenprodukte wie Isolierpanelkerne und Niedrig-Emissions-Verglasung weiterhin auf ausländische Fabriken angewiesen. Eine anhängige Schutzmaßnahmenuntersuchung zu Stahldumping könnte Zölle anheben und Festpreisverträge belasten. Selbst ASEAN-Tarifvergünstigungen sind mit Logistikverzögerungen verbunden: Vorgefertigte Bausätze aus Vietnam benötigen 10–14 Tage auf See zuzüglich einer Woche zur Zollabfertigung in den Häfen von Manila, was Auftragnehmer zwingt, Zeitpuffer einzuplanen. Die Angst vor Lieferzeitverzögerungen hält Entwickler oft an konventionellen Methoden fest, bis Finanzierung und Genehmigungen ihren eigenen langsamen Weg abgeschlossen haben[3].
Fragmentierte Genehmigungsverfahren und Normendurchsetzung verlangsamen die Akzeptanz
Baugenehmigungen liegen in der Zuständigkeit von 145 Städten und 1.488 Gemeinden, die jeweils Kapitel 15 des Nationalen Baugesetzbuches nach eigenem Ermessen auslegen können. Identische Zeichnungen können in einer Stadt 30–90 Tage länger liegen als in der Nachbarstadt. Beratungsrundschreiben des Entwicklungsbüros des Nationalen Baugesetzbuches sind nur empfehlend, nicht bindend, und das Fehlen eines digitalen Portals zwingt Hersteller dazu, Dokumentationspakete für jede Zuständigkeit zu wiederholen. Der Ministeriumserlass 221 des Ministeriums für öffentliche Arbeiten und Autobahnen legt einheitliche Betonregeln fest, doch zufällige Baustellentests finden bei weniger als einem Drittel der Provinzprojekte statt, was den Qualitätsvorteil der Fabrikproduktion untergräbt. Entwickler müssen zudem Umzonierungen durch das Behörde für Wohnungs- und Grundstücksnutzungsregulierung bewältigen, die die Normendurchsetzung nicht synchronisiert und ein Labyrinth lokaler Verbote für bestimmte Verkleidungen oder Höhenprofile hinterlässt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material:
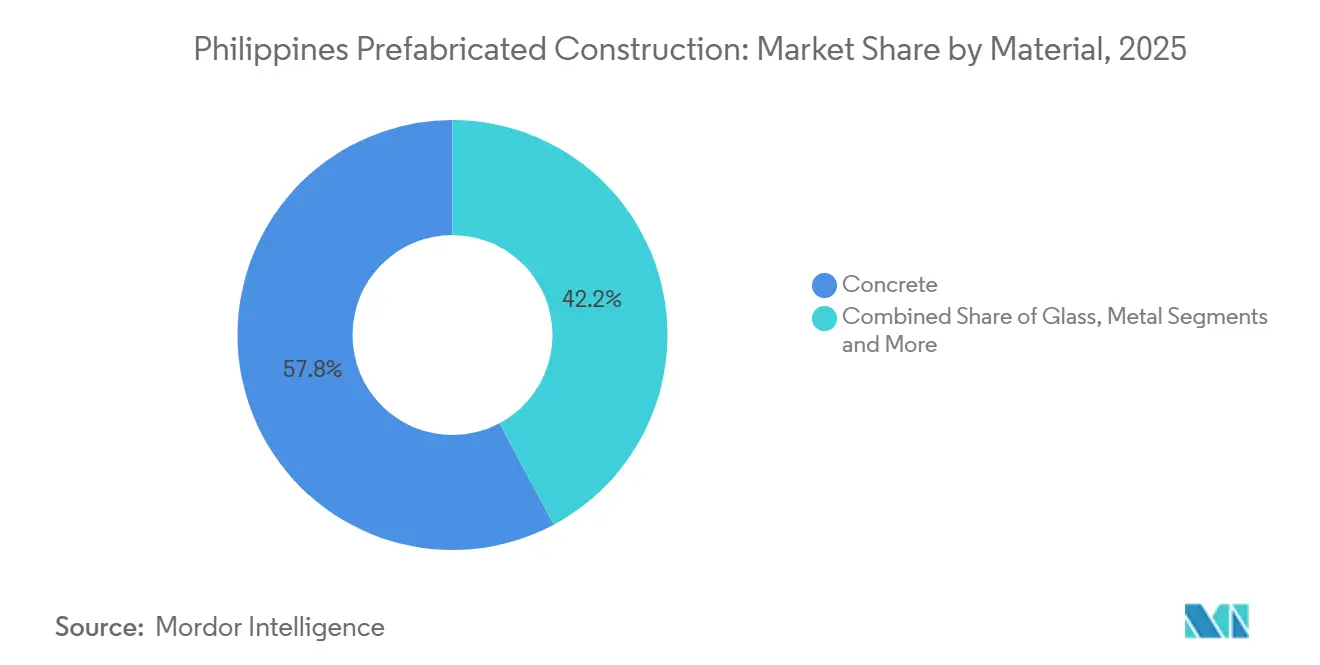
Betonfertigteile verankern Taifunmärkte, Holz profitiert von Resort-AufschlägenBeton sicherte sich 57,8 % des Marktanteils im philippinischen Vorfabrikations-Baumarkt im Jahr 2025. Diese Dominanz beruht auf den Vorschriften des Ministeriums für öffentliche Arbeiten und Autobahnen, die Hohlkernplatten und tragende Wandpaneele für Katastrophenschutzhäuser und öffentliche Schulen vorschreiben. Das Segment soll bis 2031 mit einer CAGR von 10,9 % wachsen, da SteelAsias neue Walzwerke die Kosten für Strukturstahl senken und hybride Beton-Stahl-Rahmen begünstigen, die Importrechnungen um 15 % senken. Die ISO-zertifizierte Versorgung von Frey-Fil für erhöhte Schnellstraßen zeigt, wie Fabrikguss konstante Festigkeit auch während der Monsunmonate garantiert.
Holz beginnt von einer kleineren Basis aus, wird jedoch mit einer CAGR von 11,81 % – der schnellsten unter den Materialien – zulegen. Resort-Entwickler in Palawan, Boracay und Siargao zahlen Aufschläge für Forest Stewardship Council-zertifiziertes Sperrholz, das die Glaubwürdigkeit des Öko-Brandings steigert. PERI Philippines, das kiln-getrocknetes Schnittholz importiert, um Lieferketten-Anforderungen zu erfüllen, veranschaulicht, wie Speziallieferanten die Lücke überbrücken, während inländische Sägewerke aufholen. Metall hält eine stetige Nachfrage aufrecht, da Kirby Building Systems ASEAN-Zollverzichte nutzt und Bausätze aus seinem 40.000-t-pro-Jahr-Werk in Vietnam für Mindanao-Projekte liefert, wo lokale Hersteller rar geblieben sind.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtkauf erhältlich
Nach Anwendung:
Volumen des geförderten Wohnungsbaus trifft auf die BPO-Dringlichkeit bei schneller VermietungWohnbauprojekte machten 63,1 % des Wertes von 2025 im philippinischen Vorfabrikations-Baumarkt aus. Das 4-Säulen-Programm der Regierung zielt auf 1 Million geförderte Einheiten, und die von Pag-IBIG im Jahr 2024 ausgezahlten Kredite in Höhe von USD 5,3 Milliarden halten Käufer im Einstiegssegment aktiv. Megaworlds Kauf eines 49-%-Anteils an Empire East für USD 158 Millionen sichert eine Landreserve, die Betonfertigteillieferanten über mehrjährige Verträge bedienen können.
Gewerbegebäude sind die am schnellsten wachsende Anwendung mit einer CAGR von 11,71 % bis 2031. PEZA genehmigte 2024 frische Investitionen von USD 4,3 Milliarden, wobei viele Projekte auf modulare Büros bestehen, die in 12 statt 24 Monaten bezugsfertig sind. Ayala Lands ARCA South Tower 3 und Megaworlds Iloilo Business Park wechselten beide zu Tafelfassaden, um BPO-Mietern eine schnelle Übergabe zu ermöglichen. Leichtindustriehallen in neuen Mindanao-Wirtschaftszonen und Tafelbau-Hotelflügel in Cebu erweitern den gewerblichen Trichter zusätzlich.
Nach Produkttyp:
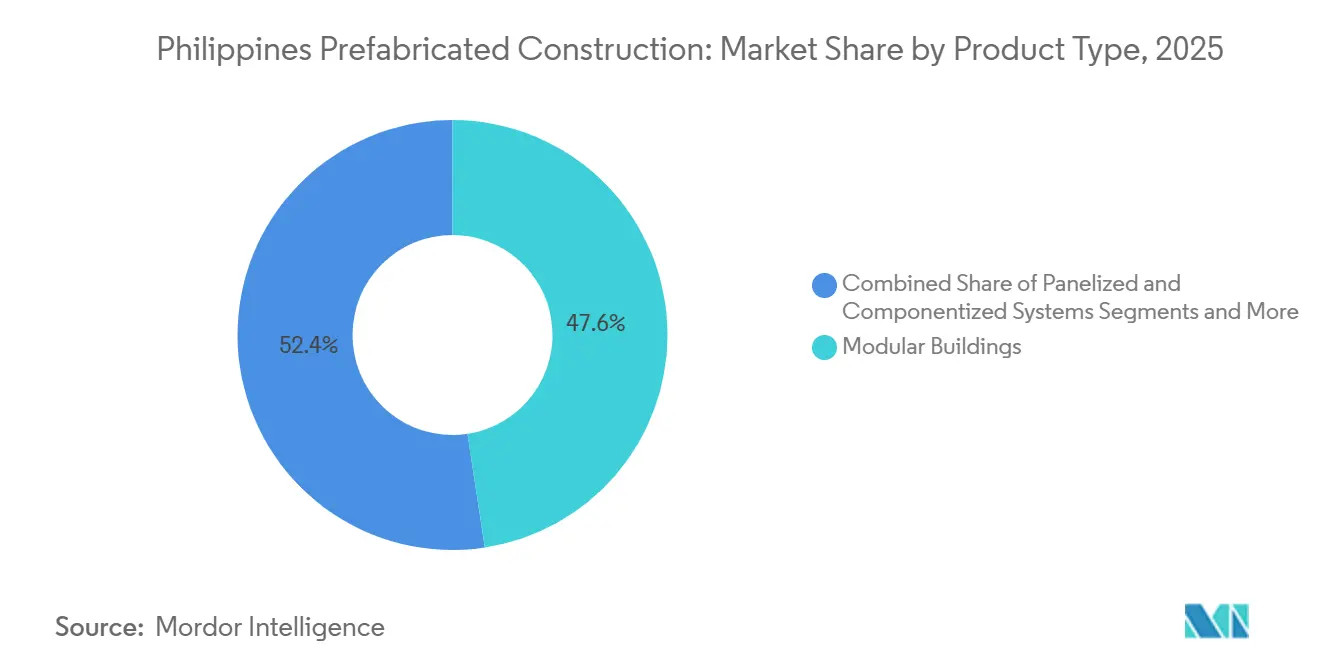
Volumetrische Module umgehen dünne Auftragnehmer-PoolsModulgebäude hielten 47,6 % des Umsatzes von 2025 und sollen mit einer CAGR von 12,41 % wachsen. Vollständig fertiggestellte Raummodule vermeiden die Koordination mehrerer Gewerke, die Tafelprojekte in Provinzen mit dünnem Auftragnehmerbestand oft zum Stillstand bringt. Das Ministerium für menschliche Siedlungen und Stadtentwicklung reaktivierte 2024 geprüfte Lieferanten, um 500-Einheiten-Unterkünfte innerhalb von 60 Tagen nach Stürmen bereitzustellen, was die Glaubwürdigkeit volumetrischer Lösungen stärkt.
Tafel- und Komponentensysteme wachsen zwar kleiner, aber dennoch mit einer CAGR von nahezu 10,5 % und bedienen mittelhohe Formate, die Grundrissvariabilität suchen. Hybridansätze – ortbetonierte Sockelgeschosse mit darüber gesetzten Fabrikrahmen – bleiben eine Nische, sind aber für Türme über 10 Stockwerke unerlässlich, wo reine Module bei der Ausrichtung von Aufzugschächten oder der Horizontalaussteifung an Grenzen stoßen.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtkauf erhältlich
Geografische Analyse
Das Nationale Hauptstadtgebiet erfasste 49,1 % der Einnahmen von 2025 und spiegelt dichte BPO-Türme, Hotelprojekte und mittelhohe Eigentumswohnungen wider, die Fertigstellungsziele von neun Monaten priorisieren. Allein Taguig verzeichnete Anfang 2024 mehr als USD 540 Millionen an Genehmigungswerten, und Partnerschaften wie das gemischte Nutzungsprojekt Ayala-Mitsubishi im Wert von USD 630 Millionen in Arca South leiten kontinuierliche Arbeit an Betonfertigteilwerke weiter.
Calabarzon folgt, da die Kapazität für Strukturstahl steigt. SteelAsias USD-324-Millionen-Ausbau in Lemery und die USD-540-Millionen-Linie in Candelaria werden die H-Träger-Produktion verankern und die Frachtkosten für Bauherren in Batangas und Laguna senken. Zentralluzon profitiert vom Investitionszufluss von USD 1,15 Milliarden in Clark Freeport, wo koreanische und japanische Mieter vorprojektierte Metallgebäude vorschreiben, um Inbetriebnahmefenster von 18 Monaten einzuhalten.
Außerhalb von Luzon soll das Segment des übrigen Philippinen mit einer CAGR von 12,61 % – der schnellsten im Land – wachsen. Vierzehn neue Wirtschaftszonen, die im Januar 2026 starten, heben Mindanao und Visayas hervor und treiben die Nachfrage nach Wohnheimen und Kantinen an, die als Flachpakete oder volumetrische Pods geliefert werden. Tourismusziele von 12 Millionen internationalen Ankünften bis 2028 erfordern 15.000 zusätzliche Hotelzimmer, was Betonfertigteil-Suiten zu Nebeninseln lenkt. Das neue Davao-Büro von Kirby Building Systems positioniert das Unternehmen für Industriehallen, die an diese Zonen gebunden sind.
Regulatorisches Umfeld
Der Bau von Fertigbauten auf den Philippinen wird durch das Präsidialdekret Nr. 1096 (National Building Code) und die überarbeiteten Durchführungsbestimmungen (IRR) von 2004 geregelt. Regel XV und Abschnitt 1501 legen die Grundlagen für vorgefertigte Baugruppen fest, mit Prüfungen und Bezugsfertigkeitskontrollen gemäß den Richtlinien des DPWH sowie einer Drittprüfung für modulare und Betonfertigteilsysteme vor dem Bezug.
Auch staatliche Anwendungsfälle und politische Signale prägen die Erwartungen bei der Beschaffung, darunter Einsätze modularer Bauweisen durch das DPWH für dringende Kapazitäten im öffentlichen Gesundheitswesen und Verbesserungen der Infrastruktur für öffentliche Bauvorhaben. Gesetzesinitiativen wie das House Bill No. 2511 (2025), der National Precast and Industrialized Construction Promotion Act, weisen auf Bemühungen hin, industrialisiertes Bauen durch einen eigenen politischen Rahmen zu formalisieren und auszuweiten, sobald dieser verabschiedet ist, was Anforderungen standardisieren und die Einführung im öffentlichen Sektor beschleunigen würde.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette reicht von Inputs wie Zement, Zuschlagstoffen, Bewehrungsstahl und Baustahl, Holz, Glas und Spezialkomponenten über Design und Ingenieurwesen, Fabrikproduktion in Fertigteilwerken und modulare Fertigung sowie Logistik über den gesamten Archipel bis zur Montage vor Ort durch akkreditierte Bauunternehmen. Betonfertigteile bleiben zentral für die lokale Fertigungstiefe, während für bestimmte hochspezifische Materialien weiterhin eine Importabhängigkeit besteht, was das Risiko von Lieferverzögerungen erhöht und den Bedarf an standardisierten Verbindungsdetails, Verpackung und Just-in-Time-Lieferung verstärkt, um Verzögerungen bei Hafen- und Inlandsabfertigung zu begrenzen.
Ein zentrales Merkmal ist die Abstimmung von Finanzierung, staatlichen Programmen und Fabrikkapazitäten im Rahmen des 4PH-Programms. Der Pag-IBIG Fund stellt Entwicklungsfinanzierung bereit, während private Unternehmen industrialisierte Komponenten liefern und installieren, was höhere Stückzahlen und wiederholbare Designs ermöglicht, die die Fabriken ausgelastet halten. Im Februar 2026 wurde Megawides Fertigteilwerk in Taytay, Rizal, mit Beteiligung von DHSUD und Pag-IBIG eingeweiht, um die Umsetzung von 4PH zu unterstützen, was verdeutlicht, wie Kapazitätserweiterungen vorgelagerter Stufen und nachgelagerte Finanzierungspipelines koordiniert werden, um die Bauzeiten für groß angelegte Wohnbauprojekte zu verkürzen.
Wettbewerbslandschaft
Der philippinische Vorfabrikations-Baumarkt ist mäßig konzentriert: Eine Handvoll führender Akteure – SteelAsia, Kirby Building Systems, Zamil Steel, Frey-Fil und Megaworlds Betonfertigteil-Partner – entfallen auf einen beträchtlichen Anteil des Gesamtangebots. SteelAsias mehrjähriges Programm im Wert von USD 1,5 Milliarden zur Eröffnung von fünf Walzwerken zielt darauf ab, Importe bei den Rahmenkosten um 15–20 % zu unterbieten, was die Margen importabhängiger Wettbewerber möglicherweise schmälert.
Kirby Building Systems nutzt ASEAN-Zölle von 0–5 %, um 40.000 t pro Jahr an Bausätzen aus Vietnam zu kanalisieren. Eine Davao-Niederlassung, die im Juni 2024 eröffnet wurde, ermöglicht es dem Unternehmen, Mindanao-Agrarindustriegebiete anzugehen, die lokale Hersteller nicht erreichen können. Die zwei Vietnam-Hubs von Zamil Steel versenden 8.500 t Gebäuderahmen pro Monat, die unter demselben Zollvorteil auf die Philippinen gelangen und direkte Gebote bei Logistiklagern und PEZA-Werken ermöglichen.
Auch Entwickler prägen den Wettbewerb. Megaworlds Beteiligung an Empire East im Wert von USD 158 Millionen sichert eine gebundene Wohnbaupipeline und gibt seinen bevorzugten Betonfertigteillieferanten Planungssicherheit für mehrjährige Volumina. Währenddessen testen eingehende ASEAN-Lieferanten wie Dongguan Toppre oder Teak Bali den Markt mit 10–15 % günstigeren Angeboten, sehen sich jedoch mit Nachverkaufs- und Markthürden konfrontiert, insbesondere dort, wo Lokalbehörden nachgewiesene Erfahrung bei der Taifunnorm-Konformität belohnen.
Marktführer der philippinischen Vorfabrikations-Baubranche
-
iSteel Inc
-
USG Boral Building Products
-
Frey-Fil Corporation (FFC)
-
Revolution Precrafted
-
Smarthouse Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Philippinischer Markt für vorgefertigte Konstruktionen Unternehmen in diesem Bericht
- iSteel Inc
- USG Boral Building Products
- Frey-Fil Corporation (FFC)
- Revolution Precrafted
- Smarthouse Corporation
- Karmod Prefabricated Building Technologies
- Toh Builders Inc
- Indigo Prefab House
- WallCrete Company Inc
- Prefab Philippines
- JEA Steel Industries Inc
- Power Steel Corporation
- Kirby Building Systems
- Cornerstone Building Brands
- Zamil Steel Buildings
- Sekisui Chemical Co Ltd
- Dongguan Toppre Modular House
- Hebei Weizhengheng Modular House
- PT Teak Bali
- Laras Bali Prefab
- AMD Modular Systems
Marktchancen und Zukunftsaussichten
Kurzfristige Chancen ergeben sich dort, wo Reformen der öffentlichen Beschaffung, nationale Industriepolitik und große Projektpipelines wiederholbare, werksseitig geprüfte Komponenten begünstigen. Der Tatak Pinoy Act, im Februar 2024 als Republic Act 11981 verabschiedet, formuliert einen Vorstoß zur Technologieeinführung und zum Aufbau industrieller Kapazitäten, der die Lokalisierung vorgefertigter Komponenten und die Verbesserung der Fertigungsproduktivität unterstützt. Der New Government Procurement Act, Republic Act 12009 aus dem Jahr 2024, erlaubt öffentlichen Käufern die Anwendung entwicklungsorientierter Beschaffungskriterien, einschließlich der Bewertung von Innovation, lokalem Wertschöpfungsanteil und digitalen Beschaffungsansätzen.
Große Infrastruktur- und Mobilitätsprojekte, die Betonfertigteile und vorgefertigte Elemente in großem Umfang einsetzen, bieten eine konkretere Grundlage für die Nachfragesichtbarkeit. Der DPWH-bezogene Umsetzungsrhythmus in Cebu spiegelt sich im nahezu abgeschlossenen Segment 3A der Metro Cebu Expressway wider, das für Juli 2026 vorgesehen ist und Anforderungen an eine kontrollierte Produktionsumgebung sowie integrierte Transportplanung unterstützt. Auch die Bataan-Cavite Interlink Bridge, die Betonfertigteile und Stahlbau nutzt, unterstreicht die Rolle standardisierter Baugruppen und der Logistikplanung, während Fabriken und Installateure ihre Produktion für Wohn- und Gewerbebau-Fertigbau ausweiten.
Neueste Industrielle Entwicklungen in Philippinischer Markt für vorgefertigte Konstruktionen
- Mai 2026: Segment 3A der Metro Cebu Expressway nähert sich der Fertigstellung im Juli 2026. Das Projekt zeigt das Ausmaß fertigteilintensiver Baupakete und die Notwendigkeit einer integrierten Logistikplanung, um enge Liefertermine einzuhalten.
- Oktober 2025: Das Department of Human Settlements and Urban Development (DHSUD) überarbeitete die Richtlinien der 4 Pillars Housing und verlangt, dass 30 % des Ziels von 1 Million Einheiten in Fertigbauweise errichtet werden. Diese Anforderung verbessert die grundlegende Nachfragesichtbarkeit für Modul- und Fertigteilanbieter, die die Einhaltung nachweisen und die Zeitpläne des Programms erfüllen können.
- Juni 2024: Kirby Building Systems eröffnete ein Büro in Davao, um Aufträge auf Mindanao mit vorgefertigten Bausätzen aus Vietnam zu unterstützen. Die zusätzliche lokale Präsenz verbessert die Reaktionsfähigkeit bei Angeboten und die Koordination des Kundendienstes für Provinzprojekte, in denen die Kapazität der Bauunternehmen geringer ist und die Logistikabwicklung eine zentrale Einschränkung darstellt.
Philippinischer Markt für vorgefertigte Konstruktionen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert von Fertigbaulösungen, die außerhalb des Standorts hergestellt und anschließend auf die Philippinen transportiert und vor Ort montiert werden. Erfasst werden Erlöse für Fertigmodule, Paneele und komponentisierte Systeme, die in Bauprojekte geliefert werden.
Ausschlüsse aus dem Umfang: Wir schließen traditionelle Bauarbeiten vor Ort sowie Tiefbauarbeiten aus, die keine werkseitig hergestellten Fertigmodule, Paneele oder komponentisierten Systeme verwenden.
Segmentierungsübersicht
- Nach Material
- Beton
- Glas
- Metall
- Holz
- Andere Materialien
- Nach Anwendung
- Wohngebäude
- Gewerbegebäude
- Sonstiges
- Nach Produkttyp
- Modulgebäude
- Tafel- und Komponentensysteme
- Andere Vorfabrikationstypen
- Nach Region
- Nationales Hauptstadtgebiet (Metro Manila)
- Calabarzon
- Zentralluzon
- Übriges Philippinen
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche diente dazu, eine Faktenbasis rund um die philippinische Bautätigkeit und die Signale aufzubauen, die die Nachfrage nach Fertiggebäuden typischerweise beeinflussen. Wir haben öffentliche Quellen wie die Philippinische Statistikbehörde, das Ministerium für öffentliche Arbeiten und Fernstraßen, das Ministerium für Handel und Industrie sowie die Bangko Sentral ng Pilipinas herangezogen, um Nachfrage- und Ausgabentrends zu rahmen.
Zur Fundierung von Preis- und Angebotskontext haben wir zudem relevante Zoll- und Handelsveröffentlichungen gesichtet sowie Normen und technische Referenzen aus ISO-Publikationen und begutachteten Fachzeitschriften für Bauingenieurwesen. Jahresberichte von Unternehmen, Investorenpräsentationen, Verbandswebseiten und seriöse lokale Presse wurden genutzt, um Kapazitätsangaben und Projektpipelines zu plausibilisieren. Darüber hinaus haben wir die finanzielle Transparenz von Lieferanten mithilfe kostenpflichtiger Abonnements für Unternehmensfinanzdaten und Patente überprüft, wo dies erforderlich war. Die hier aufgeführten Quellen sind illustrativ; während der Datenerhebung, Validierung und Klärung wurden viele weitere öffentliche Referenzen und interne Datenbanken genutzt.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu bestätigen, wie Auftraggeber und Auftragnehmer Fertigbau bei realen Projekten einordnen, und praktische Preisspannen, Lieferzeiten sowie Adoptionsbarrieren zu überprüfen, die in öffentlichen Daten nicht vollständig sichtbar sind. Wir haben uns mit Fertigbaulösungsanbietern, Monteuren, Auftragnehmern, Projektentwicklern und Beschaffungsverantwortlichen in den wichtigsten Nachfragezentren der Philippinen ausgetauscht und deren Beiträge genutzt, um Umfangsgrenzen zu bestätigen und die im Modell verwendeten Annahmen zu verfeinern.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 33 % | Vorstandsebene (CXOs): 14 % |
| Mittlere Ebene: 52 % | Funktions-/Bereichsleiter: 38 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 48 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe eines Top-down-Ansatzes durchgeführt, bei dem Bauausgaben und Projektaktivitätssignale in einen Fertigbau-Nachfragepool umgerechnet wurden. Dieser Pool wurde anschließend anhand der Fertigbaudurchdringung und typischer Fertigbauwertanteile nach Gebäudenutzung gefiltert. Nach Bildung des Gesamtwerts haben wir ihn mit selektiven Bottom-up-Näherungen gegengeprüft, darunter Stichproben von Lieferantenumsätzen, Kanalprüfungen bei Monteuren sowie eine Betrachtung von Volumen multipliziert mit durchschnittlichem Verkaufspreis für Modul- und Paneelsysteme, was zur Anpassung der Endwerte beitrug.
Zu den wichtigsten Modelleingaben zählten die Dynamik bei Wohn- und Gewerbeprojekten, die Sichtbarkeit der öffentlichen Bau- und Infrastrukturpipeline, Signale zur Material- und Komponentenverfügbarkeit, typische Lieferzyklen für Modul- und Paneelformate sowie beobachtete Preisbewegungen für Fertigmodule im Vergleich zu konventionellen Bauten. Für die Prognose wurde eine Szenarioanalyse eingesetzt, damit das Wachstum je nach Stärke der Baupipeline und Veränderungen der Adoptionsrate angepasst werden konnte; anschließend wurde es mit Expertenfeedback abgeglichen, um die Kurve realistisch zu halten. Wo in den Gegenprüfungen Abdeckungslücken auftraten, wurden konservative Expansionsfaktoren auf Basis sichtbarer Kapazitäten, regionaler Nachfragegewichte und praktischer Auslastungsbereiche angewendet.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation unabhängiger Signale validiert, sodass der Marktgesamtwert gleichzeitig durch Bautätigkeit, Fertigbauadoption und Preislogik begründet werden konnte. Varianzprüfungen wurden auch über Regionen und wichtige Anwendungen hinweg durchgeführt; wenn Verschiebungen ungewöhnlich erschienen, haben wir Annahmen überprüft, den Quellennachweis erneut geprüft und bei anhaltenden Abweichungen zusätzliche Rückfragen gestellt.
Vor der Freigabe durchlaufen Berechnungen und Definitionen eine mehrstufige Analystenprüfung, gefolgt von Konsistenzprüfungen über die Jahre hinweg, um Zuordnungs- und Währungszeitprobleme frühzeitig zu erkennen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie etwa Politikänderungen, wichtige Pipeline-Ankündigungen oder rasche Schwankungen der Inputkosten. Unmittelbar vor der Lieferung führt ein Analyst einen abschließenden Durchgang durch, damit die Kunden die aktuellste Ansicht erhalten.
Marktgrößenbestimmung der Fertigbaubranche auf den Philippinen durch Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Fertiggebäude auf den Philippinen weichen häufig voneinander ab, selbst wenn Berichtstitel ähnlich erscheinen. In der Praxis ergeben sich die Unterschiede meist aus der Definition von Fertigbau, der Frage, ob Installation und komponentisierte Systeme einbezogen sind, dem gewählten Basisjahr sowie der Handhabung von Preisen und Währungszeitpunkten.
Durch die Verfolgung projektbezogener Nachfrageindikatoren und die Aktualisierung von Durchdringungs- und Preisannahmen durch Interviews verknüpft Mordor Intelligence den Marktwert mit Fertigmodulen, Paneelen und komponentisierten Systemen, die in philippinische Bauprojekte geliefert werden, anstatt ihn mit breiteren konventionellen Bauausgaben zu kombinieren.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 16,04 Milliarden USD (2026) | |
| Globale Unternehmensberatung A | 1,77 Milliarden USD (2025) | Diese Schätzung liest sich wie eine engere Produktsicht auf Fertiggebäude, die möglicherweise komponentisierte Systeme und einen Teil des bei Beschaffung und Montage erfassten installierten Projektwerts ausschließt. |
| Branchendatenpublisher B | 1,59 Milliarden USD (2023) | Die niedrigere Basisjahreszahl deutet auf eine engere Einbeziehung nach Gebäudetyp und Endnutzer hin, mit abweichenden Annahmen zur Anwendungsabdeckung, Preisentwicklung und jährlichen Währungszeitpunkten. |
Die Hauptspanne in der Tabelle erklärt sich durch Umfangseinschlüsse, Jahresanker und die Frage, ob der Wert nur bei der Produktlieferung oder auch durch Projektabwicklung und Installation erfasst wird. Wir halten die Schritte reproduzierbar, indem wir den Gesamtwert an sichtbare Bausignale, Adoptionsraten und praktische Preisüberprüfungen knüpfen, die bei veränderten Bedingungen erneut aufgerufen werden können.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des philippinischen Vorfabrikations-Baumarktes?
Der Markt wird im Jahr 2026 auf USD 16,04 Milliarden geschätzt und soll bis 2031 USD 27,11 Milliarden erreichen.
Welches Material dominiert bei Vorfabrikationsbauten auf den Philippinen?
Betonfertigteile halten 57,8 % des Marktanteils von 2025, da sie die Windlast- und Brandschutzvorschriften erfüllen.
Warum gewinnen volumetrische Module gegenüber Tafelsystemen an Bedeutung?
Vollständig fertiggestellte Module vermeiden Koordinationsverzögerungen zwischen Gewerken in Provinzen mit begrenztem Auftragnehmerbestand und erzielen so eine CAGR von 12,41 % bis 2031.
Welche Region wächst beim Vorfabrikationsbau am schnellsten?
Mindanao, Visayas und das äußere Luzon, zusammenfassend als „Übriges Philippinen” bezeichnet, sollen mit einer CAGR von 12,61 % wachsen, da 14 neue Wirtschaftszonen eröffnet werden.
Wie werden SteelAsias Kapazitätserweiterungen den Markt beeinflussen?
Fünf neue Walzwerke im Wert von USD 1,5 Milliarden sollen die Kosten für Strukturstahl um bis zu 20 % senken und hybride Vorfabrikations-Rahmen fördern.
Welche politische Änderung treibt die Akzeptanz von Vorfabrikation im geförderten Wohnungsbau voran?
Die Aktualisierung des 4-Säulen-Programms von 2025 schreibt vor, dass mindestens 30 % des Ziels von einer Million Einheiten auf vorgefertigte oder modulare Systeme setzen müssen.