
Größe und Marktanteil des Japan Markts für Vorfertigung im Bauwesen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
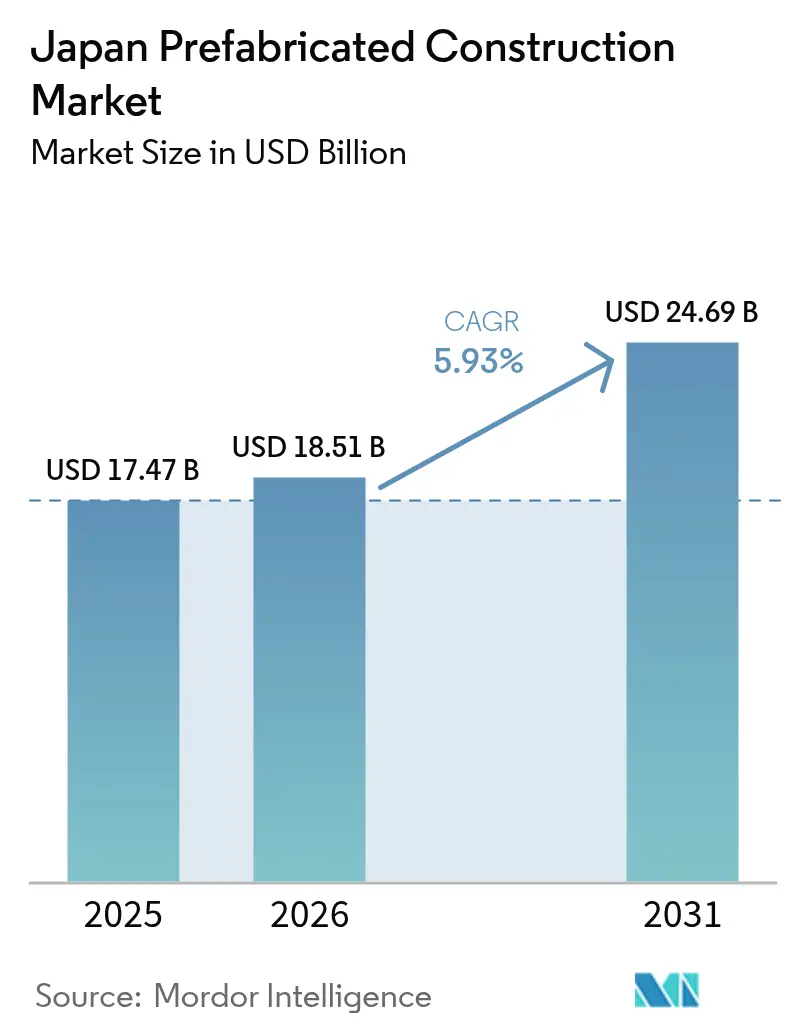
| Marktgröße im Basisjahr (2025) | 17.47 Milliarden US-Dollar |
| Marktgröße (2026) | 18.51 Milliarden US-Dollar |
| Marktgröße (2031) | 24.69 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.93 % |
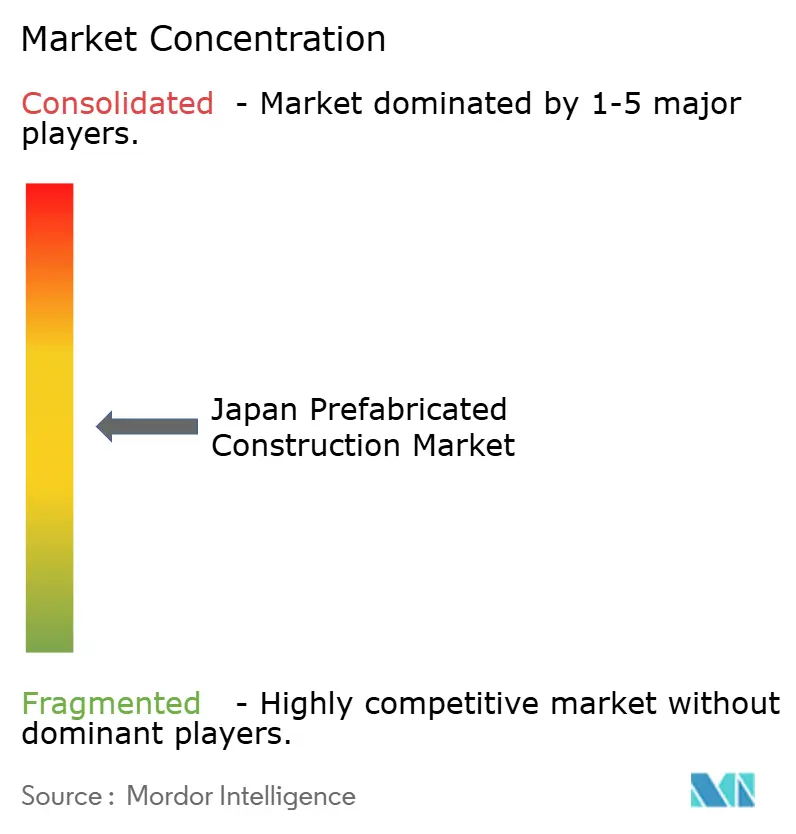
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Japan Markts für Vorfertigung im Bauwesen durch Mordor Intelligence
Die Marktgröße des Japan Markts für Vorfertigung im Bauwesen wurde im Jahr 2025 auf 17,47 Milliarden USD geschätzt und wird voraussichtlich von 18,51 Milliarden USD im Jahr 2026 auf 24,69 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,93 % während des Prognosezeitraums (2026–2031). Dieser Schwung spiegelt eine strukturelle Verlagerung weg von ortsintensiver Bauweise hin zur fabrikgefertigten Präzisionsbauweise wider, da die Branche mit chronischem Arbeitskräftemangel, strengeren Überstundenregelungen sowie verschärften Erdbebenresistenz- und Energieeffizienznormen konfrontiert ist. Volumetrische Module, die das Werk bereits mit installierten Heizungs-, Lüftungs-, Klima- und Sanitäranlagen (HVAC/MEP-Systemen) verlassen, verkürzen die Projektlaufzeiten, und Holzinnovationen – darunter Brettsperrholz (CLT) – erschließen Möglichkeiten im mittleren Geschossbau, der bislang von Beton und Stahl dominiert wurde. Kommunen beschleunigen die Modernisierung von Schulen und Kliniken, Projektentwickler beeilen sich, E-Commerce-Logistikzentren noch vor der Nachfragespitze zu errichten, und Investoren honorieren Unternehmen, die Prinzipien der CO₂-Reduktion und der Kreislaufwirtschaft in ihre Produktionsabläufe integrieren. Vor diesem Hintergrund bietet der Japan Markt für Vorfertigung im Bauwesen eine operative Absicherung gegen den Rückgang der Erwerbsbevölkerung, regulatorische Gegenwind und volatile Materialkosten, während er Herstellern die Möglichkeit eröffnet, in Katastrophenschutz- und Dekarbonisierungsprogrammen Wert zu generieren[1]Foundation for Promoting Personal Mobility and Ecological Transportation, "Arbeitskräftemangel und Einführung der Vorfertigung," ecomo.or.jp.
Wesentliche Erkenntnisse des Berichts
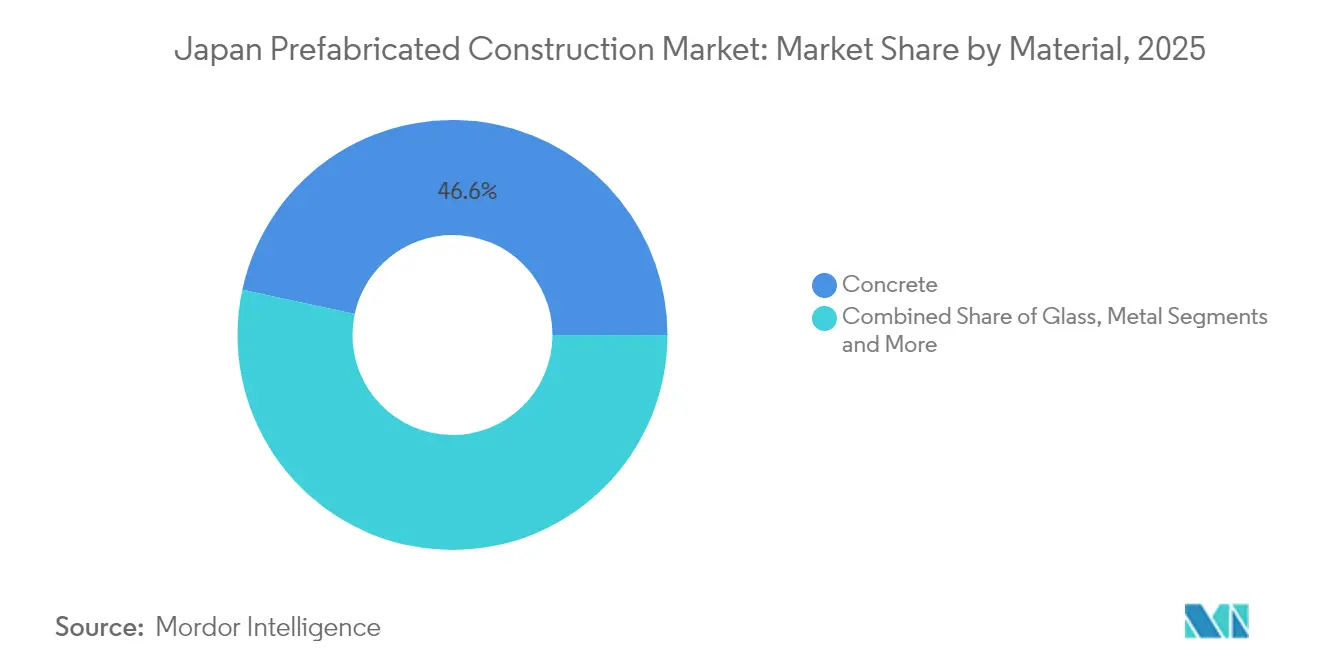
- Nach Material führte Beton im Jahr 2025 mit einem Marktanteil von 46,62 % im Japan Markt für Vorfertigung im Bauwesen; Ingenieurbauholz wird bis 2031 voraussichtlich mit einer CAGR von 6,54 % wachsen – dem schnellsten Wachstum aller Materialien.
- Nach Anwendung entfiel 2025 ein Anteil von 58,74 % der Marktgröße des Japan Markts für Vorfertigung im Bauwesen auf den Wohnungsbau, während Gewerbebauten bis 2031 mit einer CAGR von 6,73 % zunehmen.
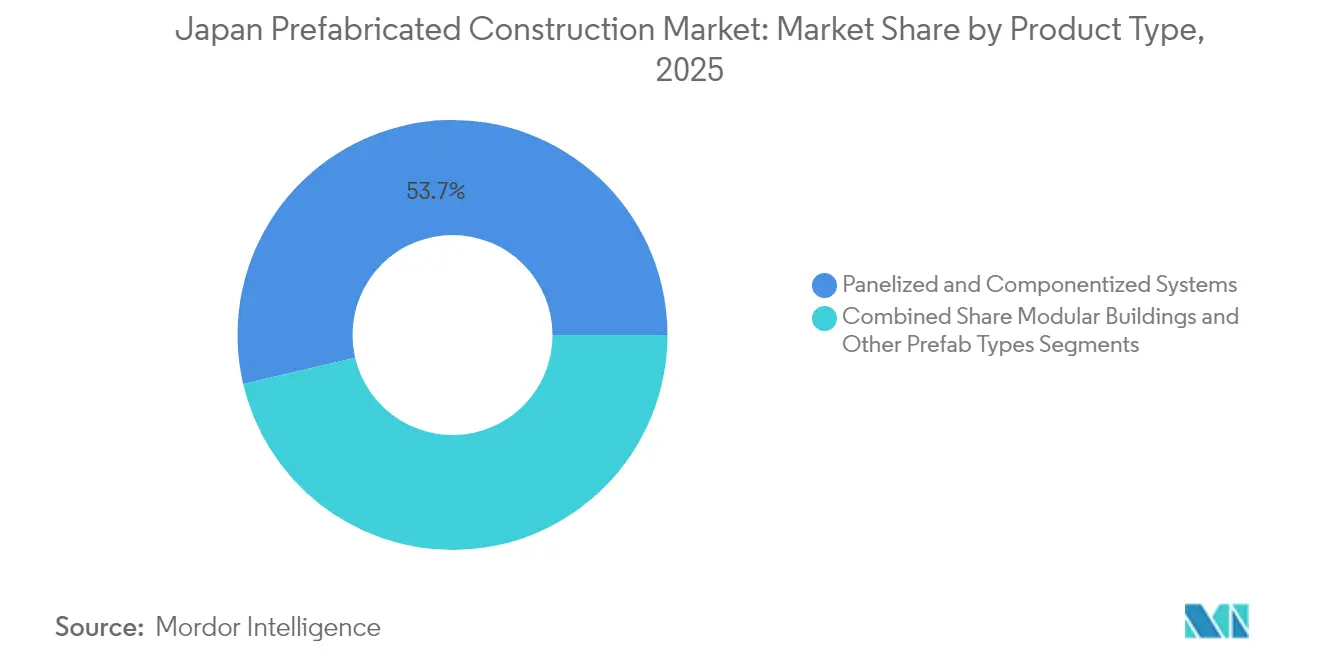
- Nach Produkttyp entfielen 2025 auf Tafelbau- und Komponentensysteme 53,65 % des Umsatzes; Modulbauten sollen zwischen 2026 und 2031 mit einer CAGR von 6,88 % wachsen.
- Nach Stadt entfiel auf Tokio im Jahr 2025 ein Anteil von 35,24 % der Nachfrage, während Osaka mit einer CAGR von 7,11 % bis 2031 das stärkste Wachstum verzeichnen dürfte.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im Japan Markt für Vorfertigung im Bauwesen
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Schwerwiegender Fachkräftemangel und alternde Belegschaft begünstigen fabrikgefertigte, arbeitseffiziente Lösungen | +1.8% | National, mit akutem Druck in den Ballungsräumen Tokio, Osaka und Nagoya | Langfristig (≥ 4 Jahre) |
| Nachfrage nach schnellen, qualitativ hochwertigen Neu- und Umbauten von Altbauwohnungen, Schulen und Kliniken | +1.2% | National, mit frühen Gewinnen in Tokio, Osaka und von Katastrophen betroffenen Präfekturen | Mittelfristig (2–4 Jahre) |
| Strenge Erdbeben-/Qualitätsnormen entsprechen der präzisen Vorfertigung (Stahl-/Holzmodulen, Tafelbauweise) | +1.0% | National, insbesondere in Erdbebengebieten (Kantō, Kansai, Tōhoku) | Langfristig (≥ 4 Jahre) |
| Nachrüstungen zur Energieeffizienz und Dekarbonisierung (Dämmung, luftdichte Gebäudehüllen) fördern vorgefertigte Gebäudehüllen | +0.9% | National, mit Vorreiterrolle von Tokio und Osaka bei der Einführung von ZEH/ZEB | Mittelfristig (2–4 Jahre) |
| Wiederaufbau nach Katastrophen und temporäre bis permanente Modulbauten nach Erdbeben/Taifunen | +0.6% | Regional, konzentriert auf die Noto-Halbinsel, Tōhoku und taifungefährdete Küstengebiete | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Schwerwiegender Fachkräftemangel und alternde Belegschaft
Japans Bauarbeitskräfte schrumpfen weiter; Beschäftigte ab 60 Jahren machen bereits 25 % der Gesamtbeschäftigten aus, während der Anteil der unter 29-Jährigen nur bei 12 % liegt. Das Ministerium für Land, Infrastruktur, Verkehr und Tourismus prognostiziert bis 2040 eine Lücke von 667.000 Arbeitskräften – ein Defizit, das konventionelle Baustellenmethoden nicht überbrücken können. Die im April 2024 eingeführten Obergrenzen für Überstunden begrenzen nun die Arbeitszeiten auf Baustellen, wodurch Fabrikumgebungen mit planbaren Schichten für Auftragnehmer deutlich attraktiver werden. Vorfertigung reduziert den Arbeitseinsatz auf der Baustelle um 30 %–40 % und hilft Projektentwicklern, Fertigstellungsmeilensteine selbst bei steigender Lohninflation zu erreichen. Angesichts der unklaren Einwanderungspolitik bieten kapitalintensive automatisierte Fertigungslinien einen sichereren Weg zur Produktivitätssteigerung als arbeitsabhängige Baustellentätigkeit[2]Sekisui House Co., Ltd., "Fundament-Direktverbindungsverfahren," sekisuihouse.co.jp.
Nachfrage nach schnellen, qualitativ hochwertigen Neu- und Umbauten
Rund 29 % der Einfamilienhäuser stammen aus der Zeit vor dem Erdbebenstandard von 1981, und weitere 17 % erfüllen noch immer nicht die aktuellen Kapazitätsschwellenwerte, was einen nationalen Rückstand bei der Nachrüstung schafft. Schulen, Kliniken und Kommunalgebäude, die während des Wirtschaftsbooms der 1960er Jahre errichtet wurden, erreichen gleichzeitig das Ende ihrer Nutzungsdauer, was Kommunen dazu zwingt, Lösungen zu suchen, die die Betriebsunterbrechung minimieren. Vorfertigung ermöglicht die werkseitige Vorinstallation von HVAC- und Sicherheitssystemen bei Einhaltung millimetergenauer Toleranzen, die durch Qualitätskontrollen in der Fabrik überprüft werden. Katastrophenschutzprogramme veranschaulichen den Geschwindigkeitsvorteil: Nach dem Erdbeben auf der Noto-Halbinsel im Januar 2024 wurden innerhalb von 11 Monaten 6.882 vorgefertigte Wohneinheiten geliefert. Diese Präzedenzfälle prägen kommunale Ausschreibungen, die nun modulare Lösungen sowohl für temporäre als auch permanente Wiederaufbauten priorisieren.
Strenge Erdbeben- und Qualitätsnormen
Überarbeitungen der Erdbebenbeurteilungskriterien im Jahr 2017 erhöhten die zulässigen Verformungsquotienten und führten Zertifizierungspflichten für Bauteile ein, die die strukturellen Präzisionsanforderungen erhöhen. Fabrikgesteuerte Schweißvorgänge, Ankerschraubenpositionierung und Betonhärtung eliminieren Variablen, die Ortbetonierungen und Zimmerarbeiten beeinträchtigen. Das Fundament-Direktverbindungsverfahren von Sekisui House beispielsweise entfernt Schwellhölzer und befestigt Stützen direkt an Fundamenten, was das Risiko schwacher Verbindungen verringert und eine vollmaßstäbliche Validierung unter zyklischer Belastung am Bauforschungsinstitut erhalten hat. Großformatige Autoklavierter Porenbeton (ALC)-Rahmen widerstanden während offizieller Tests Geschossverformungen von 0,04 Radiant ohne Schäden, was das Vertrauen von Normenbehörden und Versicherern stärkt, dass Vorfertigung die Erdbebenanforderungen erfüllt oder übertrifft.
Energieeffizienz- und Dekarbonisierungsvorschriften
Ab 2025 muss jedes neue Gebäude die Normen des Gesetzes zur Einsparung von Gebäudeenergie erfüllen, während die Ziele für Nullenergiegebäude (ZEH) und Nullenergie-Nichtwohngebäude (ZEB) ab 2030 gelten. Vorfabrikationshersteller haben Dämmung der Klasse 6 und einen C-Wert der Luftdichtheit von ≤ 1,0 cm²/m² für alle Einfamilienhauslinien standardisiert. Asahi Kasei Homes wurde 2023 Japans erstes RE100-zertifiziertes Wohnbauunternehmen, was die einfache Integration erneuerbarer Energien in zentralisierten Fabriken verdeutlicht. Fortschrittliche Gebäudehüllen werden mit vorinstallierten Dreifachverglasungsfenstern, Wärmerückgewinnungslüftung und Photovoltaikverkabelung auf dem Dach geliefert. Diese Paketlösungen helfen Bauunternehmen und Eigentümern, kommunale CO₂-Roadmaps ohne langwierige Vor-Ort-Nachrüstungen zu erfüllen.
Analyse der Auswirkungen von Markthemmnissen*
| Markthemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Höhere Anfangsinvestitionen im Vergleich zu konventionellem Bauen und konservative Beschaffungsnormen verlangsamen die Einführung | -0.8% | National, mit stärkerem Widerstand in ländlichen Kommunen und kleineren Projekten | Mittelfristig (2–4 Jahre) |
| Platzbeschränkungen auf Baustellen, Transportbeschränkungen und Kranllogistik für große Module in dicht besiedelten Städten | -0.5% | Innenstadtbereiche (Tokio, Osaka, Nagoya) und Bergregionen mit engen Zufahrtsstraßen | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Normen/Genehmigungen in den Kommunen und begrenzte Standardisierung bei den Lieferanten | -0.4% | National, mit größerer Komplexität in Regionen mit ergänzenden lokalen Bauvorschriften | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Anfangsinvestitionen und konservative Beschaffungsnormen
Vorgefertigte Gebäude erzielen in bestimmten Segmenten noch immer einen Aufpreis von 10 %–15 % gegenüber konventionellen Bauten, was die Fabrikgemeinkosten und Automatisierungskapitalkosten widerspiegelt. Japans Beschaffungskultur nach dem Niedrigstgebot bewertet Lebenszyklusersparnisse – wie geringere Wartungskosten und kürzere Belegungszeiten – zu wenig, was einige kommunale Auftraggeber an traditionellen Methoden festhält. Materialkostenschwankungen erschweren die Angebotspreisgestaltung; die Bank of Japan verzeichnete im April 2025 einen Anstieg der Zementpreise um 4,0 % im Jahresvergleich, während Stahl um 4,2 % fiel, was Herausforderungen bei der Absicherung schafft. Kleinere Stadtverwaltungen fordern oft zusätzliche Dokumentation für Modulbauwerke, was die Genehmigungsfristen verlängert und die Terminvorteile zunichte macht.
Platzbeschränkungen auf Baustellen, Transportbeschränkungen und Kranllogistik
Straßenbreiten, Oberleitungen und Wendekreise in Tokio, Osaka und Nagoya begrenzen die Modulabmessungen auf etwa 3 m × 12 m, was Fabriken dazu zwingt, mehr Teile zu versenden, und die Kranzeiten auf beengten Grundstücken erhöht. Nächtliche Straßensperrungen und Polizeibegleitungen können pro Lieferung 5.000–10.000 USD zusätzliche Kosten verursachen. Bergregionen haben kurvenreiche Zufahrtsstraßen und Brückentragfähigkeitsgrenzen, die schwere Betonfertigteile ausschließen und Lieferanten zu leichteren Holz- oder Stahlsystemen zwingen. Japans 1.724 Kommunen wenden ergänzende Normvorschriften an, die die Designstandardisierung einschränken und Skaleneffekte verwässern. Obwohl im Jahr 2024 gemeinsame Liefervereinbarungen unter den großen Wohnbauunternehmen entstanden sind, bleiben die Logistikkosten auf der letzten Meile ein anspruchsvolles Kostenzentrum.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material: Holz fordert die Dominanz von Beton heraus
Beton hatte 2025 mit 46,62 % den größten Anteil am Japan Markt für Vorfertigung im Bauwesen, dank seiner Feuerbeständigkeit und akustischen Masse, insbesondere im mehrgeschossigen Wohnungsbau und in gewerblichen Hochhäusern. Der Holzanteil wächst jedoch, da die heimischen Brettsperrholz (CLT)-Kapazitäten ausgebaut werden und Ingenieurholzinnovationen wie Sumitomo Forestrys PRIMEWOOD die Eignung für den mittleren Geschossbau belegen. Die Förderanreize der Forstbehörde und das viel beachtete Konzept des W350-Holzhochhauses haben Architekten dazu bewegt, CO₂-sequestrierende Tragwerke in Betracht zu ziehen. Für Holz wird bis 2031 eine CAGR von 6,54 % prognostiziert, womit es den Gesamtmarkt für Vorfertigung im Bauwesen in Japan übertrifft und den Kostennachteil gegenüber Beton verringert, da heimische Sägewerke höhere Ausbringungseffizienzen erzielen.
Parallel dazu bedienen Stahlrahmen-Modulangebote von Sekisui House und Daiwa House weiterhin Einfamilienhäuser und niedriggeschossige Mietobjekte, wobei robotergestützte Schweißlinien den Arbeitseinsatz reduzieren. Verbundplatten, die faserverstärkte Polymere mit Leichtbeton verbinden, gewinnen in Erdbebenabschirm-Nachrüstungen eine Nischentraction. Hasekos neue Betonfertigteilanlage, die ab Oktober 2025 jährlich Innenbodenkomponenten für 4.000 Einheiten liefern soll, unterstreicht das Vertrauen, dass Beton auch in dicht besiedeltem städtischen Wohnungsbau eine entscheidende Rolle behalten wird, selbst während Holz zulegt.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Anwendung: Gewerbeaufschwung gleicht rückläufige Wohnungsbaubeginne aus
Wohnprojekte hatten 2025 mit 58,74 % den größten Anteil an der Marktgröße des Japan Markts für Vorfertigung im Bauwesen, wobei markenetablierte Einfamiliengebäude wie Asahi Kaseis Hebel Haus die Nachfrage ankerten. Hypothekenzinserhöhungen und Materialinflation dämpften die Neubauzahlen im Jahr 2024, doch die Renovierungs- und Wiederaufbauleitungen blieben aktiv, da Eigentümer Erdbebenertüchtigungen anstrebten. Gewerbe- und institutionelle Bauten – Schulen, Kliniken, Büros und Logistikzentren – wachsen bis 2031 mit einer CAGR von 6,73 %, was die kommunale Dringlichkeit widerspiegelt, alternden Bestand zu modernisieren und gleichzeitig betriebliche Ausfallzeiten zu minimieren.
Vollmaßstäbliche Brand- und Erdbebenprüfungen am Bauforschungsinstitut haben Stadtplanern das Vertrauen gegeben, dass modulare Klassenräume und Krankenhaustrakte strenge Normen erfüllen, ohne Gestaltungsflexibilität zu opfern. Vorgefertigte Lösungen beschleunigen auch E-Commerce-Logistikhubs: Osakas Distributionsboom hat den schnellen Einsatz von eingeschossigen Großhallen beflügelt, die eine schnelle Inbetriebnahme erfordern. Katastrophenschutzunterkünfte und temporäre Arbeitnehmerwohnungen sind zwar mengenmäßig gering, bieten aber öffentlichkeitswirksame Vorzeigeprojekte für die Vielseitigkeit und Schnelligkeit von Vorfertigung.
Nach Produkttyp: Modulbauten gewinnen an Bedeutung mit zunehmender BIM-Integration
Tafelbau- und Komponentensysteme machten 2025 53,65 % des Umsatzes aus, geschätzt wegen ihrer Anpassungsfähigkeit an unregelmäßige städtische Grundstücke und Renovierungseinsätze. Modulbauten – vollständig fertiggestellte volumetrische Einheiten – sollen jedoch mit der schnellsten CAGR von 6,88 % bis 2031 wachsen, unterstützt durch ministeriumsgeführte BIM-Genehmigungsabläufe, die digital modellierte Produktionslinien begünstigen. Sekisui Houses Skelett-Ausbau (SI)-Kooperation ermöglicht es regionalen Auftragnehmern, zentral gefertigte Tragwerkhüllen mit lokalen Ausbauarbeiten zu kombinieren und so die Produktion zu skalieren, ohne komplette Fabriken replizieren zu müssen.
Hybridansätze, bei denen Bad- und Küchenpods in Tafelbau-Hüllen geliefert werden, bieten einen kosten-leistungsgerechten Mittelweg. Asahi Kaseis Hebel Maison-Mietlinie kombiniert Tafelbau-Außenfassaden mit werkseitig installierten ZEH-M-Paketen und gewann den Good Design Award 2024 für Ästhetik und Wohnqualität. Panasonics Anstieg bei den inländischen Elektromaterialverkäufen deutet auf eine wachsende Nachfrage nach werksintegrierten Strom-, Daten- und Energiespeichersystemen innerhalb volumetrischer Module hin.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
Tokio hatte 2025 mit 35,24 % den größten Anteil am Japan Markt für Vorfertigung im Bauwesen, gestützt durch wegweisende Mischnutzungstürme wie den Toranomon Hills Station Tower, der Transit-, Büro- und Luxuswohnfunktionen vereint. Grundstückspreise von über 10.000 USD pro m² und enge Straßen erhöhen den Wert von Fabrikpräzision und engem Baustellenmanagement. Modernisierungen von Schulen und Kliniken aus den 1960er Jahren, kombiniert mit dem ZEH-M-Programm der Metropolregierung, halten die Nachfrage nach Tafelbau-Hüllen auch dann aufrecht, wenn sich die Neubauzahlen einpendeln.
Osaka soll mit einer CAGR von 7,11 % bis 2031 das am schnellsten wachsende Stadtmarktsegment sein, angetrieben durch Post-Expo-Infrastruktur, reichlich vorhandene Industriegrundstücke und steigende E-Commerce-Logistikbedürfnisse. Die Fertigstellung des Osaka Station West Elevated Area im Juni 2024 zeigte, wie Vorfertigung Unterbrechungen für den laufenden Bahnbetrieb minimiert, was die Attraktivität des Verfahrens für gewerbliche Bauten in Bahnhofsnähe unterstreicht. Logistikentwickler schätzen eingeschossige Tafelbau-Lagerhallen, die innerhalb von Monaten in Betrieb genommen werden können und Grundstücke schneller als konventionelle Bauten in Ertragsobjekte verwandeln.
Nagoya bleibt ein Zentrum der Automobilfertigung, wobei Batteriemontage- und Reinraumanforderungen präzisionsgefertigte Industriehüllen antreiben. Das Wachstum liegt hier hinter Osaka, doch Panasonics Investitionsaufwand von 2,5 Milliarden USD für Batterieanlagen signalisiert eine gesunde Nachfrage nach spezialisierten Industrie-Vorgefertigungs-Produkten. Jenseits der Megastädte nutzen regionale Präfekturen Subventionen für den Katastrophenwiederaufbau, um erdbebensichere Wohngebäude und Kliniken zu errichten. Die schnelle Errichtung von fast 7.200 Einheiten nach dem Erdbeben auf der Noto-Halbinsel zeigt, wie Vorfertigung lebensnotwendige Versorgung in abgelegenen Gebieten sicherstellt, in die der Transport von Fachkräften unverhältnismäßig aufwändig wäre.
Regulatorisches Umfeld
Die vorgefertigte Baubranche Japans wird in erster Linie durch das Building Standards Act sowie durch die vom MLIT verwalteten Verfahren zur Baugenehmigung und -prüfung geregelt, mit zunehmender Verschärfung bei Holzbauten und kleinen Gebäuden. Die 2024 veröffentlichten MLIT-Mitteilungsaktualisierungen zu technischen Normen für Holzfertigbau und Holzrahmenbau traten am 1. April 2025 in Kraft. Die Reform des Building Standards Act vom 1. April 2025 hob eine zuvor bestehende Kategorie auf, die vereinfachte Verfahren für bestimmte kleine Holzgebäude erlaubte, wodurch der Bedarf an statischer Dokumentation und Prüfung bei der Genehmigung selbst für gängige zweigeschossige Holzwohnhäuser gestiegen ist.
Auch Spezifikationen des öffentlichen Sektors und Verhaltensregeln für Auftragnehmer prägen Nachfrage und Vertragspraxis. Die im Mai 2025 finalisierten Standardspezifikationen für öffentliche Holzbauten (Ausgabe 2025) decken ausdrücklich Holzrahmenbau, Holzfertigbau und CLT-Plattenbauweise ab und schaffen damit einen klareren Weg für die konforme Nutzung in öffentlichen Gebäuden. Parallel dazu beschränken Änderungen des Construction Business Act (geändert im Juni 2024, vollständig wirksam ab 12. Dezember 2025) Vereinbarungen über Vertragspreise unterhalb der zur Ausführung der Arbeiten erforderlichen Kosten, und das MLIT veröffentlichte im Januar 2026 überarbeitete Compliance-Richtlinien, die beeinflussen, wie Fertigbauprojekte kalkuliert werden und wie mit Kostensteigerungen bei volatilen Arbeits- und Materialkosten umgegangen wird.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der vorgefertigten Baubranche Japans wird von großen, vertikal integrierten Bauherstellern und Bauunternehmen getragen, die von Grundstückserwerb, Produktplanung, Design und Engineering über Fabrikproduktion und Vor-Ort-Montage bis zur Wartung nach Verkauf reichen. Unternehmen wie Sekisui House, Daiwa House, Sumitomo Forestry, Asahi Kasei Homes, Panasonic Homes und Misawa Homes kontrollieren typischerweise standardisierte Produktplattformen und Fabriklinien (Paneel-, Boden-, Dach- und Volumetrische Montage) und koordinieren gleichzeitig die Beschaffung von Baustrukturmaterialien (Beton, Stahl, Konstruktionsholz), Fassaden- und Gebäudehüllenelementen sowie werkseitig integrierten MEP-Komponenten.
Die nachgelagerte Leistungsfähigkeit hängt stark von der Logistikorganisation und der Kapazität für die Montage vor Ort ab. Just-in-Time-Lieferung und enge Installationsfenster reduzieren die Baustellenüberlastung und unterstützen die Einhaltung eingeschränkter städtischer Arbeitszeiten, doch die Kapazität bleibt durch feste Fabrikflächen und die Komplexität der Last-Mile-Logistik in dicht besiedelten Städten begrenzt. Auch Politik und Branchen-Infrastruktur fließen in die Kette ein, wobei vom MLIT geführte Produktivitätsinitiativen digitale Übergaben und Standardisierung fördern. Der Plan des Construction Career Up System (CCUS) 2024-2027 unterstützt die Visualisierung von Arbeitskräftequalifikationen, die Generalunternehmern und Subunternehmern hilft, Montage- und Ausbauarbeiten unter angespannteren Arbeitsmarktbedingungen zuverlässiger zu besetzen.
Wettbewerbslandschaft
Moderate Fragmentierung kennzeichnet die japanische Branche für Vorfertigung im Bauwesen: Die fünf größten Unternehmen – Sekisui House, Daiwa House, Panasonic Homes, Asahi Kasei Homes und Sumitomo Forestry – halten zusammen einen bedeutenden Umsatzanteil, doch die Marktführerschaft variiert nach Material und Kundensegment. Stahlrahmenspezialisten dominieren den mehrgeschossigen Wohnungsbau, während Holzinnovatoren in Einfamilienhäusern mit CO₂-Sequestrierungsbotschaften punkten. Marktnischen bestehen für regionale Subunternehmer, die proprietäre Systeme über Programme wie Sekisuis SI-Kooperation lizenzieren und so Zugang zu erdbebenertüchtigenden Technologien ohne hohe Kapitalinvestitionen erhalten.
Strategische Schritte signalisieren eine aggressive Positionierung. Sekisui Houses Übernahme des US-amerikanischen Bauunternehmens MDC Holdings für 5 Milliarden USD im Januar 2024 katapultierte es unter die fünf größten amerikanischen Wohnbauunternehmen und schuf einen Wissensaustausch für multi-qualifizierte Baumethoden, der nach Japan zurückfließen könnte. Asahi Kasei Homes erzielte im Geschäftsjahr 2024 einen Rekordumsatz von 6,8 Milliarden USD, gestützt durch ressourcenzirkulierende Produktlinien, die ministerielle Anerkennung erhielten und ökologisch bewusste Käufer anzogen. Daiwa House stützt sich auf sein Logistikimmobilienportfolio, um langfristige Mietverträge mit E-Commerce-Betreibern zu sichern, während Panasonic Homes Energiespeicherangebote mit volumetrischen Einheiten bündelt, um sich durch Resilienz und Betriebskosten zu differenzieren.
Digitalisierung trennt Vorreiter von Nachzüglern. Sumitomo Forestry zählt zu den führenden Unternehmen bei der Interaktion in sozialen Medien und nutzt LINE und Instagram, um Leads zu geringeren Kosten als bei Showroom-Besuchen zu konvertieren. BIM-zu-Fabrik-Workflows ermöglichen Kollisionserkennung in Echtzeit, verbessern die Erstdurchlaufquoten und verkürzen kommunale Genehmigungszyklen, sobald BIM-basierte Baugenehmigungen im Jahr 2025 verpflichtend werden. Vollmaßstäbliche Erdbeben-, Brand- und Dauerhaftigkeitsprüfungen bei staatlichen Instituten bleiben eine Kapitalhürde für Neueinsteiger und sichern den Marktanteil der etablierten Unternehmen, auch wenn die Nachfrage zunimmt.
Marktführer in der japanischen Branche für Vorfertigung im Bauwesen
Sekisui House
Daiwa House Group
Panasonic Homes
Toyota Housing Corporation
Misawa Homes
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Eine Chance entsteht bei compliance-getriebenen Modernisierungen und standardisierten Angeboten für Holzbau und Energieeffizienz, da regulatorische und normative Aktualisierungen die Planungsdokumentation und verifizierte Methoden stärker in den Mittelpunkt der Genehmigungsverfahren rücken. Die im Mai 2025 veröffentlichten Standardspezifikationen für öffentliche Holzbauten (Ausgabe 2025) erkennen Holzfertigbau- und CLT-Plattenmethoden für öffentliche Gebäude ausdrücklich an. Dies schafft einen klareren Weg für Anbieter, die wiederholbare Details, zertifizierte Baugruppen und werkseitige Qualitätskontrolle für Schulen, Kliniken und andere kommunale Einrichtungen liefern können, bei denen die Minimierung von Ausfallzeiten wichtig ist.
Produktivitäts- und Arbeitssystemreformen schaffen zudem Raum für Unternehmen, die BIM-taugliche Planungsdaten mit Fabrikabläufen und Personalmanagement verknüpfen, statt sich auf baustellengesteuerte Koordination zu verlassen. Die i-Construction-Agenda des MLIT strebt bis Ende des Geschäftsjahres 2025 eine Verbesserung der Produktivität auf Baustellen um 20 % an, und der CCUS-Plan 2024-2027 (gestartet im Juli 2024) unterstützt Transparenz der Arbeitskräfte sowie die Abstimmung von Löhnen und Qualifikationen. Dies begünstigt Fertigbaumodelle, die Aufgaben vorab planen und Nacharbeit reduzieren können. Gemäß dem Building Standards Act (Artikel 20) bietet das Ministerzertifizierungssystem einen praktikablen Weg, damit außerhalb der Baustelle gefertigte und nicht traditionelle Bautechnologien akzeptiert werden, wenn deren Leistungsfähigkeit nachgewiesen ist, was Hersteller unterstützt, die in neue Materialien, Hybridsysteme und werkseitig integrierte MEP-Pakete investieren.
Aktuelle Branchenentwicklungen
- Juli 2026: Sekisui House brachte SMART-ECS SARAWEL auf den Markt und ergänzte damit ein Wohnprodukt mit einer Entfeuchtungstechnologie hoher Kapazität. Die Einführung stärkt die Differenzierung bei der Leistungsfähigkeit vorgefertigter Wohnhäuser, wobei werkseitige Integration und wiederholbare Spezifikationen des Innenraumklimas die Komplexität vor Ort und Nachbesserungen reduzieren können.
- Dezember 2025: Sekisui House gab Maßnahmen zur Skalierung seiner Bau- und Lieferfähigkeiten bekannt und stärkte damit seine Fähigkeit, Methoden über den gesamten Betrieb hinweg zu standardisieren. Der Schritt unterstützt einen breiteren Durchsatz und Prozesstransfer für industrialisierten Wohnungsbau, was die Wettbewerbsfähigkeit von Fertigbauten hinsichtlich Terminsicherheit und Qualität untermauert.
- Januar 2024: Sekisui House schloss die Übernahme von MDC Holdings ab und erweiterte damit seine Präsenz und Fähigkeiten im großmaßstäblichen Wohnungsbau. Der Deal erweiterte den Zugang zu Bau-Know-how und Betriebspraktiken, die sich in stärker industrialisierte Arbeitsabläufe übersetzen lassen und die langfristige Disziplin bei Fertigbau- und Modulausführung stärken.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt den Wert der in Japan erbrachten Fertigbauleistungen, bei denen Baukomponenten außerhalb der Baustelle produziert und vor Ort montiert werden, für Wohn-, Gewerbe- sowie Infrastruktur- oder Industrienutzungen.
Ausgeschlossener Umfang: Reine Vor-Ort-Bauweisen (Stick-Built) und allgemeine Tiefbauarbeiten, die keine vorgefertigten Bausysteme verwenden, sind von dieser Marktgrößenermittlung ausgeschlossen.
Übersicht der Segmentierung
- Nach Material
- Beton
- Glas
- Metall
- Holz
- Sonstige Materialien
- Nach Anwendung
- Wohnungsbau
- Gewerbebau
- Sonstiges
- Nach Produkttyp
- Modulbauten
- Tafelbau- und Komponentensysteme
- Sonstige Vorfabrikationstypen
- Nach Stadt
- Tokio
- Osaka
- Nagoya
- Übriges Japan
Datenquellen, Marktgrößenermittlung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Kartierung der Baunachfrage in Japan und der Bedingungen, die die Einführung von Fertigbau fördern. Diese nutzen wir, um realistische Grenzen festzulegen, bevor das Modell erstellt wird. Öffentliche Quellen wie das japanische Ministerium für Land, Infrastruktur, Verkehr und Tourismus (Baubeginne und Genehmigungen), das japanische Statistikamt (Makro- und Arbeitsmarktdaten) sowie Zollhandelsstatistiken helfen uns, die Richtung von Volumen- und Kostenentwicklungen zu überprüfen.
Wir prüfen zudem im Markt gängige Bau- und Sicherheitsreferenzen, einschließlich Leitlinien zu Energieeffizienz und Erdbebensicherheit, damit unsere Annahmen zur Marktdurchdringung mit den Umsetzungsfristen übereinstimmen. Um das Wettbewerbs- und Angebotsbild zu untermauern, nutzen wir Unternehmensberichte, Investorenpräsentationen und seriöse Presseberichte, und wir überprüfen selektiv Unternehmensfinanzdaten sowie Patentaktivitäten über eine kostenpflichtige Datenbank für Unternehmensanalysen und Patentrecherchen. Die hier aufgeführten Sekundärquellen sind beispielhaft, und es wurden zahlreiche weitere öffentliche Materialien verwendet, um Daten zu erheben, Zahlen zu validieren und unklare Punkte während der Studie zu klären.
Primärinterviews und Umfragen
Die Primärforschung wurde genutzt, um die praktische Bedeutung von „Fertigbau“ in Japan zu prüfen und zu bestätigen, was in Projekten tatsächlich preislich und liefertechnisch erfasst wird, beispielsweise modulare Einheiten gegenüber paneel- und komponentenbasierten Systemen. Wir sprachen mit Anbietern von Fertigbausystemen, Bauunternehmen, Projektentwicklern und projektseitigen Managern, damit unsere Annahmen zu Marktdurchdringung, Vorlaufzeiten und Preisanpassungen an das tatsächliche Geschehen im Feld angepasst werden konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 29 % | CXOs: 18 % |
| Mittleres Segment: 52 % | Funktions-/Bereichsleiter: 40 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 42 % |
Marktgrößenermittlung & Prognose
Der Markt wird mittels eines Top-Down- und Bottom-Up-Ansatzes erstellt. Wir rekonstruieren die Bautätigkeit Japans zu einem Nachfragepool, der durch Fertigbau bedient werden kann, und überprüfen dies anschließend anhand selektiver Anbieter- und Vertriebskanal-Näherungswerte. In der Praxis ermitteln wir die Nachfragegröße, indem wir Baubeginne und Renovierungstätigkeit mit dem Anteil verknüpfen, der realistischerweise durch Modulbauten, paneel- und komponentenbasierte Systeme sowie andere Fertigbautypen ausgeführt wird, und wandeln dies dann anhand üblicher Installationspreisniveaus in Werte um.
Einige Kennwerte bestimmen die Gesamtsummen. Dazu zählen Baubeginne im Wohn- und Nichtwohnbau, Arbeitskräfteverfügbarkeit und Lohndruck im Baugewerbe, Materialkostenentwicklung für Beton-, Metall-, Glas- und Holzinputs sowie der typische Projektmix zwischen Wohn-, Gewerbe- und Infrastruktur- oder Industriearbeiten. Fehlen Primärdaten für eine Nischenanwendung oder eine kleinere Region, überbrücken wir die Lücke durch Proxy-Adoptionsraten, die an die nächstvergleichbare Anwendung gekoppelt sind, sowie durch eine aus dem Materialmix abgeleitete Preisbrücke.
Für die Prognose wird eine Szenarioanalyse verwendet, um abzubilden, wie sich Veränderungen bei Baubeginnen, Arbeitskräftebeschränkungen und Fertigbau-Durchdringung Jahr für Jahr auf den Verlauf auswirken. Der finale Pfad bleibt realistisch, indem der variable Ausblick mit den Erwartungen der Befragten zu Ausschreibungen, Auftragsbeständen und Preisaktualisierungen abgeglichen wird, und indem die Kurve angepasst wird, wenn das implizierte Wachstum zu weit vom beobachteten Bauzyklus abweicht.
Datenvalidierung & Aktualisierungszyklus
Jedes Modellergebnis wird gegen unabhängige Signale geprüft, darunter Trends bei Baubeginnen, gemeldete Umsatzentwicklungen großer börsennotierter Marktteilnehmer sowie die implizite Aufteilung nach Anwendungen und Schlüsselmaterialien. Zeigt das Modell plötzliche Sprünge oder Rückgänge, verfolgen wir die Treiber bis zur genauen Annahme, Durchdringung, Preisgestaltung oder Projektmischung zurück und führen vor der Freigabe eine zweite Analystenüberprüfung durch.
Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse Preise oder Nachfrage verändern können. Dazu gehören Regulierungsänderungen, größere Kostenschwankungen bei Schlüsselmaterialien oder sichtbare Verschiebungen bei Baubeginnen. Vor der Auslieferung führen wir eine letzte Durchsicht durch, um sicherzustellen, dass die aktuellsten öffentlichen Datenreihen und Interviewergebnisse in den finalen Zahlen berücksichtigt sind.
Vergleich der Marktgrößenermittlung von Mordor Intelligence für den japanischen Markt für Fertigbauten mit anderen veröffentlichten Schätzungen
Es ist normal, dass veröffentlichte Marktgrößen in diesem Bereich voneinander abweichen, da die Grenze dessen, was als Fertigbau gilt, je nach Quelle nicht identisch ist, und da manche Schätzungen benachbarte Baukategorien in eine Gesamtsumme einfließen lassen. Auch Zeitpunkt der Währungsumrechnung, Einbeziehung von Steuern und die Art der Preishochrechnung von Material- und Arbeitskosten können die endgültige Zahl beeinflussen.
Durch die Verfolgung von Baubeginnen, Fertigbau-Durchdringung und Anpassungen der Installationspreise hält Mordor Intelligence das Modell fest am Wert der Projektabwicklung in Japan verankert, statt breitere, nicht vorgefertigte Bauausgaben mit einzubeziehen. Unterschiede ergeben sich meist daraus, ob Infrastruktur- und Industrienutzungen einbezogen werden, ob paneel- und komponentenbasierte Systeme neben Modulbauten mitgezählt werden, und ob die Wachstumsprognose einen schnelleren, durch Arbeitsvorschriften und Bauvorschriften getriebenen Wandel annimmt.
Vergleich von Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 17,47 Mrd. USD (2025) | |
| Fachzeitschrift A | 15,00 Mrd. USD (2024) | Verwendet eine Momentaufnahme des Vorjahres und stellt in der Regel eine engere Definition dar, die sich näher auf ausschließlich vorgefertigte Gebäude beschränkt, was paneel- und komponentenbasierte Systeme, die innerhalb größerer Projekte verwendet werden, unterrepräsentieren kann. |
| Branchenverlag B | 28,10 Mrd. USD (2025) | Spiegelt häufig eine breitere Sichtweise der Ausgaben für Fertigbau wider, die stark fertigteilbasierte Tiefbauarbeiten und benachbarten baustellengefertigten Umfang einschließen kann, und es kann eine aggressivere Preishochrechnung ohne vergleichbare Prüfungen des Projektmixes angewendet werden. |
Die Streuung zwischen den Quellen erklärt sich hauptsächlich dadurch, was als Fertigbau eingeschlossen wird und wie viel Infrastruktur- und Industrietätigkeit demselben Bereich zugerechnet wird. Wird der Umfang konsistent gehalten und werden wichtige Eingangsgrößen wie Baubeginne, Durchdringung und Preisgestaltung auf Plausibilität geprüft, lässt sich die Marktgesamtsumme leichter nachvollziehen und auf wiederholbare Weise aktualisieren.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Japan Markts für Vorfertigung im Bauwesen?
Der Markt hat im Jahr 2026 einen Wert von 18,51 Milliarden USD und wird bis 2031 voraussichtlich 24,69 Milliarden USD erreichen.
Welches Material führt die Nachfrage nach Vorfertigung in Japan an?
Beton beherrscht mit 46,62 % des Umsatzes im Jahr 2025 den Markt, doch Ingenieurholz wächst mit einer CAGR von 6,54 % bis 2031 am schnellsten.
Warum gewinnen Modulbauten an Popularität?
Volumetrische Module verlassen das Werk mit installierten MEP-Systemen, reduzieren den Arbeitseinsatz auf der Baustelle um bis zu 40 % und sollen mit einer CAGR von 6,88 % wachsen.
Welche Stadt weitet die Nutzung von Vorfertigung am schnellsten aus?
Osaka ist der am schnellsten wachsende Metropolmarkt mit einer prognostizierten CAGR von 7,11 % von 2026 bis 2031, bedingt durch Logistik- und Expo-bezogene Projekte.
Wie beeinflussen Erdbeben- und Energienormen die Einführung von Vorfertigung?
Fabrikpräzision hilft bei der Einhaltung strengerer Erdbebenverformungsgrenzen und der Energiesparverordnung 2025, was Vorfertigung zur normkonformen Wahl macht.
Was begrenzt die Einführung von Vorfertigung trotz ihrer Vorteile?
Anfangsprämien von 10 %–15 % und urbane Transportbeschränkungen für große Module bremsen die Einführung bei einigen Projekten nach wie vor.
Seite zuletzt aktualisiert am:



