
Größe und Marktanteil des China-Markts für Vorgefertigte Gebäude
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 65.18 Milliarden US-Dollar |
| Marktgröße (2026) | 69.74 Milliarden US-Dollar |
| Marktgröße (2031) | 97.86 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.99 % |
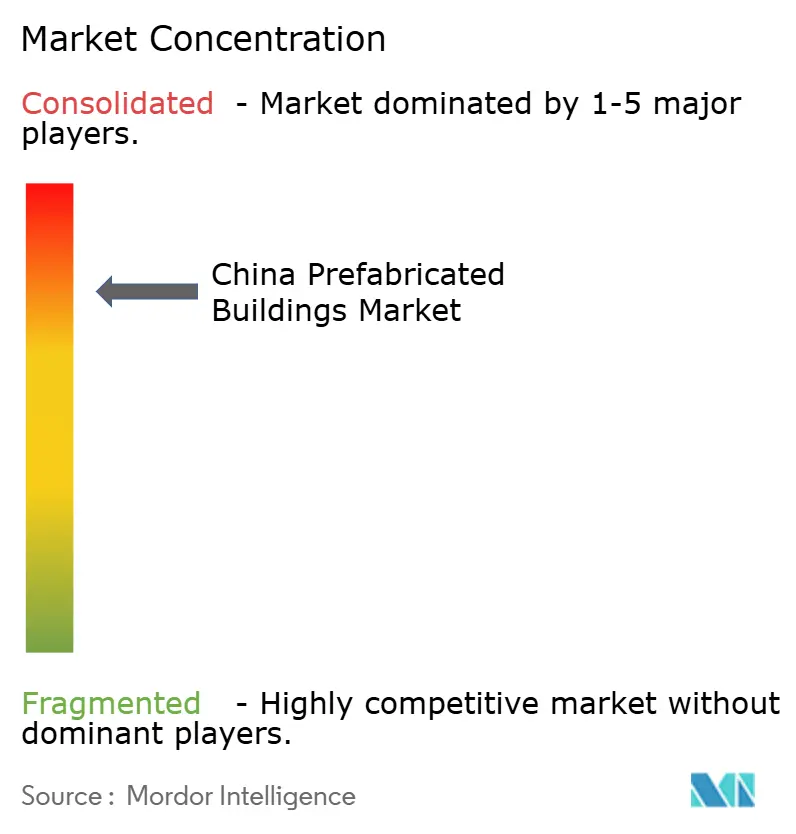
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des China-Markts für Vorgefertigte Gebäude von Mordor Intelligence
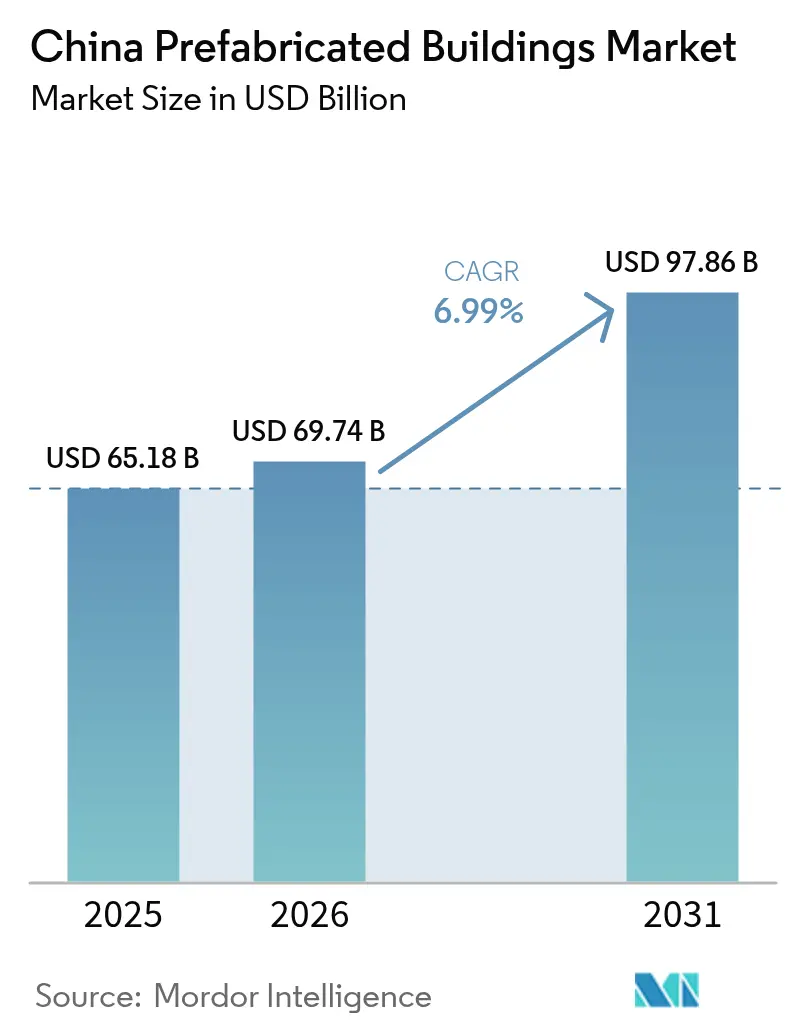
Die Marktgröße des China-Markts für Vorgefertigte Gebäude wurde im Jahr 2025 auf 65,18 Milliarden USD geschätzt und wird voraussichtlich von 69,74 Milliarden USD im Jahr 2026 auf 97,86 Milliarden USD bis 2031 wachsen, mit einer CAGR von 6,99 % während des Prognosezeitraums (2026–2031). Staatliche Quoten, die vorschreiben, dass 30 % der neuen städtischen Bauten bis 2027 industrialisiert sein müssen, kombiniert mit Verpflichtungen zur Klimaneutralität, positionieren werkseitig gefertigte Methoden als Standardlösung für die schnelle und abfallarme Bereitstellung von Wohn- und Infrastrukturprojekten. Konjunkturprogramme nach COVID-19, steigende Lohnkosten und strenge Sicherheitsvorschriften auf Baustellen beschleunigen die Akzeptanz zusätzlich, während Building-Information-Modeling (BIM)-Vorgaben in Shenzhen und anderen Städte der ersten Klasse die digitale Integration tiefer in Projektabläufe treiben. Die Wettbewerbsdynamik bleibt fragmentiert, da regionale Spezialisten starke lokale Beziehungen behalten; die Liquiditätsengpässe bei traditionellen Immobilienentwicklern schaffen jedoch Konsolidierungsmöglichkeiten für kapitalkräftige, integrierte Auftragnehmer, die Planung, Fertigung und Montage unter einem Dach anbieten können.
Wichtigste Erkenntnisse des Berichts
- Nach Materialtyp führte Beton im Jahr 2025 mit einem Marktanteil von 58,40 % im China-Markt für Vorgefertigte Gebäude, während Holz (CLT/LVL) zwischen 2026–2031 mit einer CAGR von 7,45 % wächst.
- Nach Anwendung hielt der Wohnungsbau im Jahr 2025 einen Anteil von 53,65 % an der Marktgröße des China-Markts für Vorgefertigte Gebäude, während Industrie- und Infrastrukturprojekte zwischen 2026–2031 mit einer CAGR von 7,19 % expandieren.
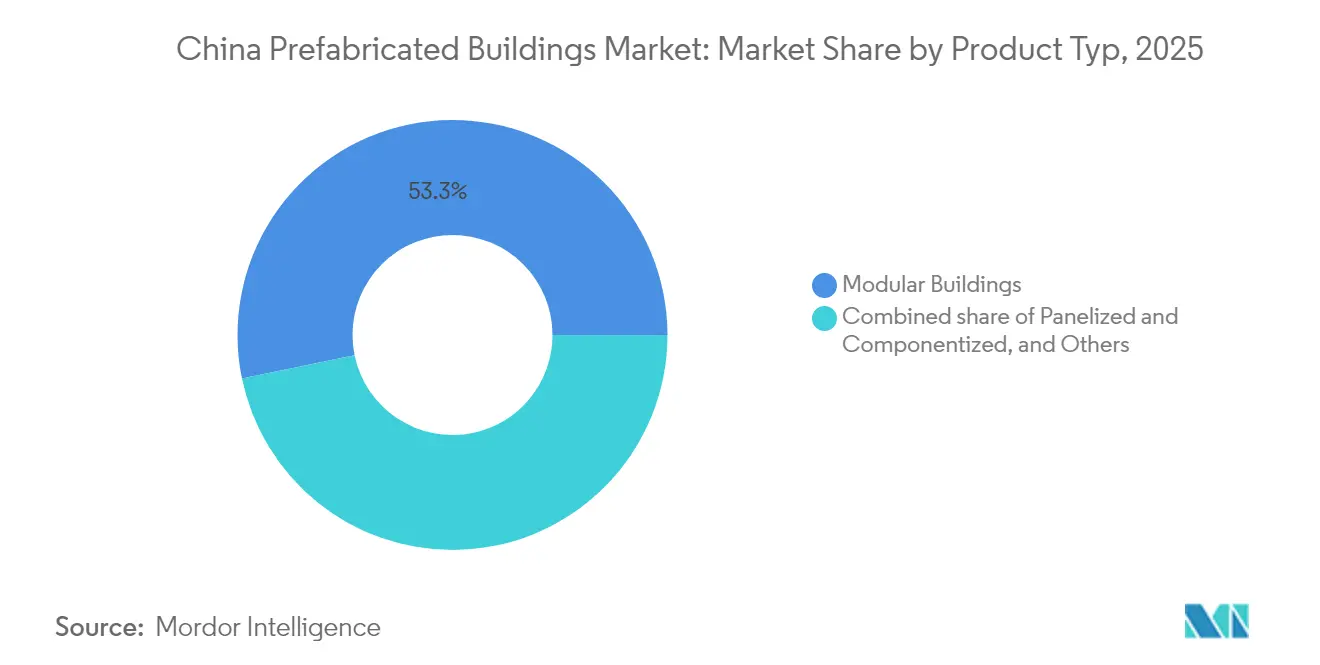
- Nach Produkttyp entfielen im Jahr 2025 53,25 % der Marktgröße des China-Markts für Vorgefertigte Gebäude auf Modulgebäude, während Tafel- und Komponentensysteme laut Prognose mit einer CAGR von 7,32 % wachsen werden.
- Nach Stadt erfasste Shanghai im Jahr 2025 einen Marktanteil von 18,60 % am China-Markt für Vorgefertigte Gebäude, wobei Shenzhen mit einem Ausblick auf eine CAGR von 7,58 % bis 2031 das schnellste Wachstum verzeichnet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des China-Markts für Vorgefertigte Gebäude
Auswirkungsanalyse der Treiber*
| Treiber | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Nationale Quoten für "Montagegebäude" bei öffentlichen Projekten | +1.8% | Landesweit, frühe Einführung in Städten der ersten Klasse | Mittelfristig (2–4 Jahre) |
| Beschleunigte Starts im geförderten Wohnungsbau | +1.2% | Städtische Zentren landesweit | Kurzfristig (≤ 2 Jahre) |
| Mandate zur Klimaneutralität | +1.5% | Landesweit, strenger in östlichen Provinzen | Langfristig (≥ 4 Jahre) |
| Steigende Lohnkosten und Durchsetzung von Sicherheitsvorschriften | +0.9% | Küstennahe Fertigungszentren | Mittelfristig (2–4 Jahre) |
| Shenzhen BIM-Digitaler-Zwilling-Mandat | +0.4% | Shenzhen und Übertragungseffekte auf Guangdong | Kurzfristig (≤ 2 Jahre) |
| HSR-Modulhöfe für Mikro-Apartments umgewidmet | +0.3% | Städte entlang der Hochgeschwindigkeitsbahn-Korridore | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nationale Quotenziele für "Montagegebäude" bei öffentlichen Projekten
Das Ministerium für Wohnungsbau und Stadt-Land-Entwicklung (MOHURD) schreibt vor, dass 30 % der neuen städtischen Nutzfläche bis 2027 vorgefertigte Methoden integrieren muss, was eine Mindestanfragenachfrage auch in Abschwungphasen sicherstellt. Der 14. Fünfjahresplan sieht zusätzlich 50 Millionen m² Gebäude mit extrem niedrigem Energieverbrauch vor, die strenge Leistungswerte erfüllen müssen, was werkseitig gefertigte Gebäudehüllen faktisch vorschreibt. Mehrere Provinzen haben die Genehmigungszeiten für qualifizierte Projekte deutlich verkürzt, und Jiangsu hat einstufige Genehmigungsverfahren erprobt, die den Papieraufwand um 45 % reduzieren.[1]Jiangsu Provinzialabteilung für Wohnungsbau und Stadt-Land-Entwicklung, "Maßnahmen zur Vereinfachung der Genehmigung," jsszfhcxjst.jiangsu.gov.cn
Beschleunigte Starts im geförderten Wohnungsbau infolge des Konjunkturprogramms nach COVID-19
Zweckgebundene Anleihen von über 100 Milliarden USD im Jahr 2024 haben städtische Wohnbaustarts angekurbelt, die von dem mit Modulkomponenten erreichbaren Lieferzyklus von 30 bis 60 Tagen profitieren[2]Nationale Entwicklungs- und Reformkommission, "Bericht über die soziale und wirtschaftliche Entwicklung 2024," ndrc.gov.cn. Pekings Baiziwan-Komplex verwendete bei 4.000 Einheiten zu 80 % außerbetriebliche Elemente und setzte damit einen Maßstab für Städte der zweiten Klasse, die rasche Sozialwohnungsbauprogramme anstreben. Subventionen erstatten nun bis zu 15 % der Komponentenkosten, sobald die vorgeschriebenen Montagequoten durch Kontrollen vor Ort bestätigt wurden, was die Cashflow-Profile der Projekte verbessert.
Mandate zur Klimaneutralität begünstigen abfallarme außerbetriebliche Methoden
Der Bausektor war im Jahr 2024 für 47,1 % der energiebedingten Emissionen Chinas verantwortlich, was die Regulierungsbehörden dazu veranlasst hat, Kohlenstoffbilanzierung in Bauvorschriften zu verankern. Studien zeigen, dass Vorfertigung den Baustellenabfall reduziert und die Lebenszyklusemissionen im Vergleich zu Ortbetonbauten um 30–50 % senkt[3]Springer Nature, "Systembasierte Treibhausgas-Emissionsanalyse der außerbetrieblichen Vorfertigung," springer.com. Östliche Provinzen verlangen nun Kohlenstoff-Auswirkungsnachweise bei der Ausschreibung, was vorgefertigten Angeboten einen messbaren Compliance-Vorteil verschafft.
Steigende Lohnkosten und Durchsetzung von Sicherheitsvorschriften fördern die Fabrikfertigung
Die durchschnittlichen Löhne auf Baustellen in Küstenregionen stiegen im Jahr 2024 um 11 % im Jahresvergleich, während verpflichtende Sicherheitsschulungen und -überwachung die Gemeinkosten für traditionelle Auftragnehmer erhöhten. Vorgefertigte Fabriken berichten von 30–50 % niedrigeren Unfallraten, was Versicherern erlaubt, Prämien bei Angabe modularer Methoden zu senken, und die Kostengleichung weiter verschiebt. Demografische Entwicklungen im Arbeitsmarkt verstärken den Wandel, da weniger als 10 % der neuen Berufsabsolventen Baustellenberufe wählen.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Höhere anfängliche Investitionsausgaben (CAPEX) für Projekte unter 30.000 m² | -1.1% | Landesweit, besonders ausgeprägt in Städten der dritten Klasse | Kurzfristig (≤ 2 Jahre) |
| Uneinheitliche provinzielle Zertifizierung | -0.8% | Landesweit | Mittelfristig (2–4 Jahre) |
| 40-jährige Landpachtzyklen für Fabriken | -0.5% | Landesweit, private Investoren | Langfristig (≥ 4 Jahre) |
| Liquiditätsengpass bei Immobilienentwicklern | -1.3% | Städte der zweiten und dritten Klasse | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere anfängliche Investitionsausgaben im Vergleich zu konventionellen Methoden bei Projekten unter 30.000 m²
Projekte unter 30.000 m² erzielen bei Formen und Logistik selten Skalenvorteile, was trotz Steuervergünstigungen und Gebührenbefreiungen einen Komponentenaufschlag von 15–25 % hinterlässt[4]MDPI, "Kapitalkostenfaktoren in der Vorfertigung," mdpi.com. Der Break-even-Punkt verschiebt sich in Richtung 50.000 m², was kleinere private Immobilienentwickler davon abhält, industrialisierte Methoden einzusetzen. Provinzielle Subventionen mildern, aber beseitigen die Lücke nicht, da Zahlungen erst nach Vor-Ort-Inspektionen eintreffen, die die Montagequotenziele bestätigen.
Liquiditätsengpass bei Immobilienentwicklern verzögert Zahlungen an Vorgefertigte-Gebäude-Fabriken
Zahlungsfristen verlängerten sich 2024 auf über 180 Tage, als notleidende Unternehmen wie Evergrande und Country Garden mehrere Baustellen stoppten und Lieferanten zwangen, Kreditfenster zu verkürzen. Kleinere Vorgefertigte-Gebäude-Werke mit geringen Liquiditätsreserven verlangen nun Vorauszahlungen, was Projektstarts begrenzt und das Insolvenzrisiko bei Auftragnehmern der dritten Klasse erhöht. Staatliche Refinanzierungsquoten verbessern den Cashflow für Fertigstellungen, doch das Vertrauen in die Übergabepipeline bleibt fragil.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp: Betonvorherrschaft steht vor Holzinnovation
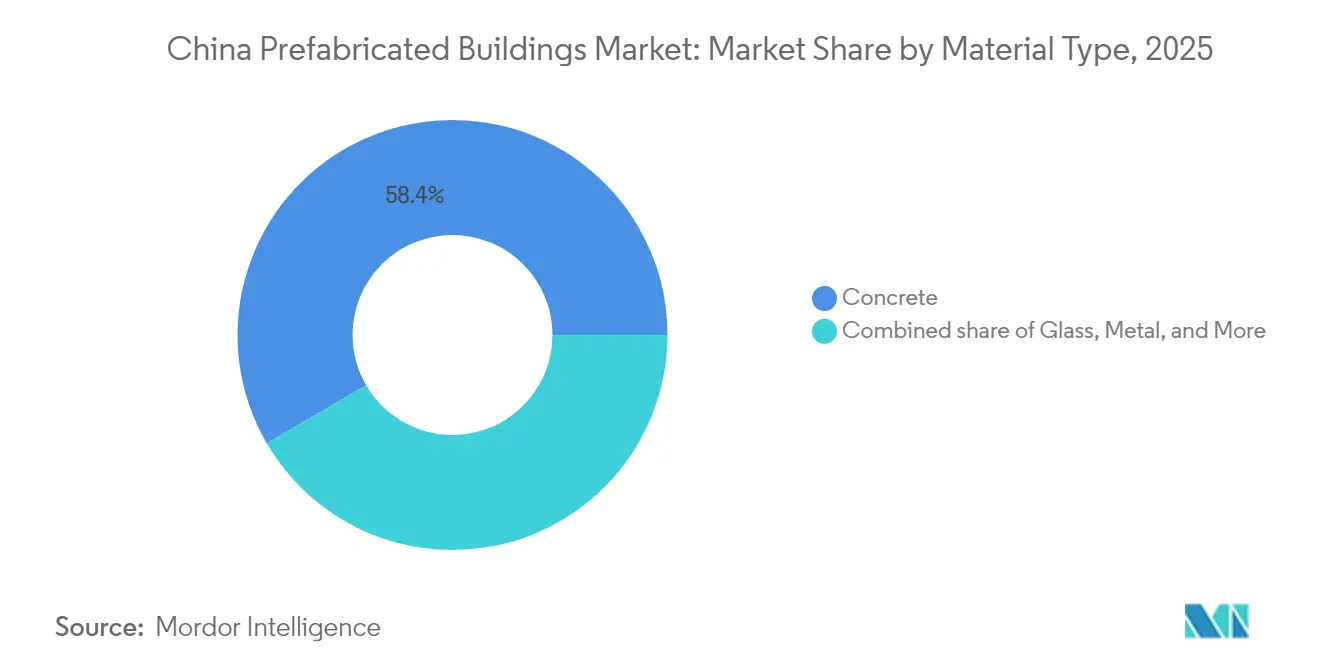
Beton dominierte im Jahr 2025 mit einem Marktanteil von 58,40 % im China-Markt für Vorgefertigte Gebäude aufgrund etablierter Lieferketten und wirtschaftlicher Kosten pro m² im Massenwohnungsbau. Holz (CLT/LVL) ist jedoch auf dem Weg zu einer CAGR von 7,45 %, angetrieben durch eingebettete Kohlenstoffgutschriften und Designflexibilität, die von umweltbewussten Entwicklern geschätzt wird.
Chinesische Lieferanten erproben ultrahochfesten Beton (UHPC), der recycelte Zuschlagstoffe und werkseitige Kohlenstoffabscheidungsmittel enthält, um die Margen gegenüber dem Eindringen von Holz zu schützen. Inzwischen fördert die Ministeriumsleitlinie von 2025 Baustahl und konstruktives Holz bei der Dorferneuerung, was die politische Unterstützung für einen diversifizierten Materialmix signalisiert.
Notiz: Segmentanteile aller Einzelsegmente sind beim Berichtskauf erhältlich


Nach Anwendung: Industrielles Wachstum übertrifft die Wohnbaugrundlage
Der Wohnungsbau machte im Jahr 2025 53,65 % der Marktgröße des China-Markts für Vorgefertigte Gebäude aus, gestützt durch große Pipelines im geförderten Wohnungsbau. Industrie- und Infrastrukturbauten wachsen mit einer CAGR von 7,19 % schneller, begünstigt durch Halbleiterfabriken, Logistikzentren und intelligente Stadtversorgungskorridore, die eng kontrollierte Bauumgebungen erfordern.
Krankenhäuser und Schulen schwenken ebenfalls auf werkseitig gefertigte Einheiten um, nachdem die Pilotprojekte aus der Pandemiezeit wie die in 13 Monaten fertiggestellte Jinlong-Vorgefertigte-Gebäude-Schule in Shenzhen mit einem Außerbetriebsanteil von 75 % als Machbarkeitsnachweise dienten. Fertigungsprojekte profitieren von reduziertem Staub und reduzierten Erschütterungen auf Präzisionslinien, was den wirtschaftlichen Fall für die industrialisierte Ausführung stärkt.
Nach Produkttyp: Tafelsysteme fordern Modulvorherrschaft heraus
Modulblöcke behielten im Jahr 2025 einen Marktanteil von 53,25 %, doch Tafel- und Komponentensysteme werden sie bis 2031 mit einer CAGR von 7,32 % übertreffen. Auftragnehmer suchen nach Baustellenflexibilität, um variable Grundstücksbedingungen zu bewältigen, ohne auf die Werkproduktivität zu verzichten.
Broad Groups 26-stöckiger Turm, der in 5 Tagen errichtet wurde, unterstreicht die Geschwindigkeitsvorteile, aber Tafelbaupakete reduzieren das Transportgewicht und den Kranbedarf für Gebäude mittlerer Höhe. Digitale Klonbibliotheken innerhalb von BIM-Plattformen ermöglichen späte Designänderungen, was mit den digitalen Zwilling-Verifizierungsregeln Shenzhens übereinstimmt.
Notiz: Segmentanteile aller Einzelsegmente sind beim Berichtskauf erhältlich
Geografische Analyse
Shanghai behielt im Jahr 2025 mit 18,60 % den größten Marktanteil im China-Markt für Vorgefertigte Gebäude, unterstützt durch ausgereifte EPC-Ökosysteme, Tiefwasserhafenlogistik und kommunale Richtlinien, die werkseitig gefertigte Hochhäuser bevorzugen. Die dichte Lieferantenbasis ermöglicht es Entwicklern, Beton-, Glas- und Gebäudetechnikmodule innerhalb von 24 Stunden nach Abruf bereitzustellen, was die Lagerkosten auf der Baustelle senkt und die Cashflows der Projekte stabilisiert. Shenzhens Ausblick auf eine CAGR von 7,58 % spiegelt BIM-Digitaler-Zwilling-Mandate wider, die Auftragnehmer belohnen, die Echtzeit-Produktionsdaten in das städtische Planungsportal einspeisen können, während Guangzhou und Hangzhou von E-Commerce-Lagerhaltung und Technologieparkexpansionen profitieren, die auf schnelle Gebäudehülllieferung angewiesen sind. Zusammen macht die östliche Küste mehr als die Hälfte der Marktgröße des China-Markts für Vorgefertigte Gebäude aus, da integrierte Schienen-Straßen-Hafen-Netzwerke Just-in-Time-Komponentenlieferungen zu vorhersehbaren Versandkosten ermöglichen. Steigende Grundstückspreise in diesen Zentren drängen Entwickler zu höheren und schlankeren Türmen, die sich für Modulkerne eignen.
Im Norden stimmt das Peking-Tianjin-Hebei-Cluster die Planungsvorschriften so aufeinander ab, dass identische Wandpaneele und Badezimmerpods ohne neue Zertifizierung über Verwaltungsgrenzen hinweg ausgetauscht werden können, was die Neu-Engineering-Kosten um bis zu 12 % senkt. Pekings geförderter Wohnungsbau leitet hohe Volumina in standardisierte sechs- bis neunstöckige Blöcke, sodass regionale Fabriken auch während des Immobilienabschwungs bei 80 % Auslastung betrieben werden können. Benachbarte Städte in Hebei beherbergen neue Stahlrahmen-Modulwerke, die große raumhaltige Einheiten über Nacht in die Hauptstadt liefern und dabei niedrigere Grundstücksmieten und eine direkte Schnellstraßenverbindung nutzen. Zentralprovinzen wie Hubei und Hunan entwickeln sich zu Komponentenexportzentren; Broad Groups Hunan-Basis liefert nun innerhalb von 48 Stunden per Hochgeschwindigkeitsgütertransport Treppenkerne an Projekte in Shanghai und Chengdu. Diese zentralen Knotenpunkte diversifizieren das Risiko von Küstenengpässen und verteilen wirtschaftliche Gewinne ins Landesinnere.
Westliche Provinzen liegen bei der Durchdringung zurück, da spärliche städtische Cluster die Logistikkosten pro Einheit erhöhen; doch Belt-and-Road-Kraftwerks- und Transportpakete garantieren Ankeraufträge für neue Fabriken und ermöglichen ein Drehkreuz-und-Speichen-Modell, das sich über das Jahrzehnt skalieren lässt. Lokalregierungen in Chongqing, Chengdu und Xi'an bieten vergünstigte Grundstückspachtverträge und dreijährige Steuerbefreiungen an, um Investitionen in Leichtstahlrahmen- und CLT-Linien anzuziehen und das gelieferte Kostengefälle zur Küste zu verringern. Xinjiang und Qinghai vergeben Bonusbeschaffungspunkte an Bieter, die mindestens 40 % inländisch bezogene Modulinhalte verwenden, was aufkeimende regionale Lieferketten stimuliert. Landesweit schreiben östliche Regulierungsbehörden nun Kohlenstoff-Auswirkungsnachweise und Digitaler-Zwilling-Einreichungen bei Ausschreibungen vor, während mehrere westliche Behörden noch auf manuelle Planprüfungen angewiesen sind, was Genehmigungszeiten verlängert. Im Zeitraum 2026–2031 wird erwartet, dass die Angleichung der Zertifizierungsregeln und der Ausbau von Güterverkehrskorridor-Subventionen im Binnenland die Akzeptanz ausweiten und ein langfristiges geografisches Gleichgewicht im China-Markt für Vorgefertigte Gebäude verankern.
Regulatorisches Umfeld
Chinas regulatorischer Rahmen für vorgefertigte Gebäude wird vom Ministerium für Wohnungswesen und städtisch-ländliche Entwicklung (MOHURD) getragen, das die industrialisierte Bauweise an nationale Ziele koppelt, einschließlich des Ziels, dass bis 2027 30% der neuen städtischen Geschossflächen einen Vorfertigungsanteil aufweisen sollen, sowie der breiter angelegten Förderung des intelligenten Bauens, die im 15. Fünfjahresplan (2026-2030) genannt wird. Über die nationale Ausrichtung hinaus schreiben lokale Regierungen weiterhin Vorfertigung für staatlich finanzierte öffentliche Gebäude vor, und einige Gebietskörperschaften legen Schwellenwerte für den Montagegrad (zum Beispiel 50% oder höher) fest, um für die öffentliche Beschaffung qualifiziert zu sein.
Die Standardisierung nimmt durch neue, 2026 in Kraft tretende technische und Management-Standards zu, die Ausführungs- und Compliance-Anforderungen über den gesamten Projektlebenszyklus hinweg formalisieren. Beispiele sind T/CUPC 048-2026 (Sicherheitsmanagement, in Kraft seit 19. März 2026), T/WHCIA 1011-2026 (EPC-Projektmanagement, in Kraft seit 1. März 2026) und eine provinzielle technische Vorschrift für modularen Betonbau in Anhui, DB34/T 5392-2026 (in Kraft seit 5. Juli 2026). Diese Ergänzungen bauen auf früheren Leitlinien zum Projektmanagement wie T/CAIEC 104-2025 (in Kraft seit 30. Juni 2025) auf und deuten zusammen mit den von Branchenteilnehmern genannten uneinheitlichen provinziellen Zertifizierungspraktiken darauf hin, dass Compliance-Fähigkeit und Dokumentationsbereitschaft zu wichtigen Differenzierungsmerkmalen für Auftragnehmer und Komponentenlieferanten werden, die in mehreren Provinzen tätig sind.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette bei vorgefertigten Gebäuden in China konzentriert sich zunehmend auf eine vertikal integrierte Lieferung, die standardisiertes Design, digitale Ingenieurleistungen, Werksproduktion, Logistik und Montage vor Ort im Rahmen von EPC-ähnlichen Vertragsformen umfasst. Große integrierte Akteure wie China State Construction Engineering Corporation (CSCEC) und ihre industrialisierten Baueinheiten betreiben Workflows von Design über Fertigung bis Installation, während Technologie- und Prozessplattformen (einschließlich BIM-basierter Tools, die von Auftragnehmern genutzt werden) Designbibliotheken mit Produktionsplanung und Stücklistenausgaben verbinden, wodurch die Wiederholbarkeit für Module, Paneele und MEP-Unterbaugruppen verbessert wird.
Vorgeschaltet stützt sich das Ökosystem auf skalenbasierte Fertigung von Strukturkomponenten und Gebäudeteilen, die Standardisierung und Multi-Kombinationsdesign betont, sodass dieselben Produktfamilien über verschiedene Gebäudetypologien hinweg konfiguriert werden können. Nachgeschaltete Aktivitäten in der Mitte der Kette umfassen Präzisionsfertigung, Qualitätsprüfung und Verpackung, gefolgt von zeitkritischem Transport zu städtischen Baustellen, wo Kranarbeit, Ablauffolge und Sicherheitsmanagement auf der Baustelle die Montageproduktivität bestimmen. Nachgelagert verlangen Entwickler und öffentliche Auftraggeber zunehmend Leistungsdokumentation (zum Beispiel Nachweise zur Compliance bei Sicherheitsmanagement und EPC-Projektmanagement gemäß neueren Standards), was Auftragnehmer und Lieferanten dazu drängt, Rückverfolgbarkeit, digitale Übergabepakete und Lebenszyklus-Servicefähigkeiten neben der Kernbauleistung zu stärken.
Wettbewerbslandschaft
Die Wettbewerbslandschaft im Bereich der Vorgefertigten Gebäude in China bleibt trotz der Präsenz mehrerer staatseigener Konglomerate, die den konventionellen Bau dominieren, stark fragmentiert. Große integrierte Auftragnehmer wie China State Construction Engineering Corporation, China Railway Construction Corporation und China Communications Construction Group betreiben nationale Design-bis-Montage-Plattformen, die ihnen Kostenvorteile bei Megaprojekten verschaffen. Neben diesen Giganten haben diversifizierte Immobilienentwickler wie Vanke und Country Garden eigene Modulfabriken aufgebaut, um die Versorgung zu sichern und Projekte vor Marktunterbrechungen zu schützen. Hunderte von regionalen Ingenieur-, Beschaffungs- und Bauunternehmen florieren weiterhin, indem sie sich auf lokale Regierungsbeziehungen, spezialisierte Materialien und schnell realisierbare Tafelsysteme konzentrieren, die die größeren Unternehmen oft ignorieren.
Die digitale Transformation ist die entscheidende Wettbewerbsachse, wobei führende Akteure BIM, Digitale Zwillinge und automatisierte Produktionsplanung in cloudbasierte Arbeitsabläufe integrieren, die Architekten direkt mit Roboterschweiß- und Schneidanlagen verbinden. Peking Guli Technologys PKPM-BIM-Suite ist zum De-facto-Standard geworden, und Auftragnehmer, die die automatisierte Stücklistenfunktion integrieren, können Designiterationen um bis zu 30 % reduzieren. Broad Group differenziert sich weiterhin durch Geschwindigkeit und demonstriert die Fünf-Tage-Montage eines 26-stöckigen Turms durch die Vorfertigung vollständiger volumetrischer 12-Meter-Einheiten mit vorinstallierten Gebäudetechniksystemen. Holzinnovatoren wie Dehua TB New Decoration nutzen Fachwissen im Bereich kreuzlagenverleimter Schnittholzprodukte, um kohlenstoffarme öffentliche Ausschreibungen zu gewinnen, während Stahlspezialisten in Jiangsu ultrahochfeste Betonverkleidungspaneele einsetzen, um strenge Brandschutzvorschriften zu erfüllen. Partnerschaften mit Cloud-Dienstleistern, grünen Finanzierungsabteilungen staatlicher Banken und Kohlenstoffkreditmärkten entwickeln sich zu entscheidenden Ermöglichern für Unternehmen, die Nachhaltigkeitsvorteile monetarisieren möchten.
Marktführer im Bereich Vorgefertigte Gebäude in China
China State Construction Engineering Corp. (CSCEC)
Broad Group
Vanke Industrialized Building
Beijing Urban Construction Group (BUCG)
CITIC Construction Prefab Division
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Exportorientierte Modularisierung entwickelt sich neben der heimischen Nachfrage aus Städtebau und öffentlichen Projekten zu einem messbaren Weißraum, unterstützt durch berichtetes Wachstum bei Übersee-Lieferungen und die Fähigkeit führender Auftragnehmer, Design-Fertigung-Installation-Kompetenzen für internationale Käufer zu bündeln. Die Exporte vorgefertigter Gebäude wurden 2025 mit 4,34 Milliarden USD angegeben, wobei das erste Quartal 2026 ein Wachstum von 45% im Jahresvergleich zeigte, und CSCEC wurde als Unternehmen genannt, das sein internationales Auftragsbuch für modulare Produkte im Bereich Hotel-, Wohn- und Gewerbebau ausweitet. Dies unterstützt einen Weg für chinesische Modulhersteller und EPC-Unternehmen, ihre Einnahmen über die heimischen Immobilienzyklen hinaus zu diversifizieren und Produktplattformen zu standardisieren, die über verschiedene Regionen hinweg wiederholt werden können.
Innerhalb Chinas konzentriert sich die Chance auf eine compliance-getriebene Modernisierung der Lieferungsmethoden, da MOHURD im Rahmen des 15. Fünfjahresplans (2026-2030) technologische Innovation und intelligentes Bauen betont. Das sich verdichtende Netz von 2026er-Standards (einschließlich Spezifikationen für Sicherheitsmanagement und EPC-Projektmanagement sowie provinzieller technischer Vorschriften wie Anhuis DB34/T 5392-2026) erhöht die Nachfrage nach Unternehmen, die Dokumentation, QA/QC und digitale Produktionssteuerung über mehrere Provinzen hinweg industrialisieren können. Parallele Initiativen auf Entwicklerseite rund um grüne und energetische Leistung verstärken ebenfalls industrialisierte Komponenten in Logistik- und Industrieanlagen, wo wiederholbare Gebäudehüllen, MEP-Skids und schnelle Rohbaulieferung mit Anforderungen an grünes Bauen und erneuerbare Energien im Design zusammenwirken.
Aktuelle Branchenentwicklungen
- Juli 2026: Das Bausystem „Good Housing“ wurde bei 135 Projekten mit insgesamt 18,45 Millionen Quadratmetern in 23 Provinzen umgesetzt. Diese Maßnahme verschiebt die staatlich getriebene Agenda zum industrialisierten Bauen hin zu großflächiger modularer Umsetzung und erweitert den Durchsatz von Wohnraum-Vorfertigung in China.
- Juni 2026: Modulares Baulösung „Holon“: Projektfertigstellungen mit 95% werksbasierter Arbeit. Dies demonstriert modulare Produktion mit hohem Werksanteil und stärkt das Export- und internationale Pilotpotenzial für modulare Systeme und schnelle Montage.
- Januar 2026: Earth Tower: 16-stöckiges modulares Apartmenthaus in Abu Dhabi, 259 vorgefertigte Module in 96 Stunden montiert. Dieses prominente internationale Modularprojekt bestärkt die weltweite Nachfrage nach schnellem, werksgefertigtem Wohnraum und erweitert die grenzüberschreitende Glaubwürdigkeit von Vorfertigung in den GCC- und MEA-Märkten.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert der Konstruktion vorgefertigter Gebäude in China, bei denen strukturelle oder nicht-strukturelle Gebäudeteile außerhalb des Standorts hergestellt und anschließend zum Projektstandort transportiert und dort montiert werden, über die wichtigsten Endnutzungen von Gebäuden hinweg.
Ausgeschlossen vom Umfang: Wir schließen rein vor Ort durchgeführte traditionelle Bauweisen ohne außerhalb des Standorts hergestellte Gebäudemodule oder -paneele aus, ebenso wie losen Baumaterial, das ohne Bezug zu einem System für vorgefertigte Gebäude verkauft wird.
Übersicht der Segmentierung
- Nach Materialtyp
- Beton
- Glas
- Metall
- Holz
- Andere Materialien
- Nach Anwendung
- Wohnbau
- Gewerbebau
- Sonstiges
- Nach Produkttyp
- Modulgebäude
- Tafel- und Komponentensysteme
- Andere Vorgefertigte Typen
- Nach Schlüsselstädten
- Shenzhen
- Peking
- Shanghai
- Hangzhou
- Guangzhou
- Andere Schlüsselstädte
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um das Betriebsumfeld für vorgefertigte Gebäude in China zu erfassen und das Modell mit wiederholbaren öffentlichen Indikatoren zu verankern. Wir haben offizielle Bau- und Wohnungsstatistiken sowie politische Signale aus Quellen wie dem Nationalen Statistikamt Chinas, dem Ministerium für Wohnungswesen und städtisch-ländliche Entwicklung sowie provinziellen oder kommunalen Wohnungsbehörden ausgewertet, wo Projektausführungsziele nachverfolgt werden.
Um die Richtung von Angebot und Nachfrage zu überprüfen, haben wir auch Informationen von Branchen- und Normungsgremien sowie technische Referenzen herangezogen, wie öffentliche Baustandard-Veröffentlichungen, Websites von Verbänden für industrialisiertes Bauen und begutachtete Fachartikel zur Einführung von Modul- und Fertigteilbau. Für den Kontext zu Unternehmenspräsenzen und Kapazitätsangaben haben wir auch Jahresberichte, Investorenpräsentationen, glaubwürdige Branchennachrichten und ein kostenpflichtiges Abonnement herangezogen, das Unternehmensfinanzdaten und wichtige Vertragsankündigungen zusammenfasst. Die aufgeführten Sekundärquellen sind beispielhaft, und zusätzliche öffentliche Dokumente und Datenbanken wurden ebenfalls geprüft, um die Validierungs- und Klärungsschritte zu unterstützen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu bestätigen, was in realen Projekten als vorgefertigte Gebäude gezählt wird und wie Vertragswerte über Design, Fertigung, Logistik und Montage vor Ort verteilt sind. Wir haben mit Auftragnehmern, Herstellern von Vorfertigungskomponenten, Entwicklern und Projektmanagern in ganz China gesprochen, um Preislogik, Adoptionsraten und Pipeline-Transparenz zu überprüfen, und die Modellannahmen anschließend entsprechend angepasst.
Verteilung der Befragten der primären Forschungsarbeit
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 39% | CXOs: 20% |
| Mid-Tier: 40% | Funktions-/Bereichsleiter: 22% |
| Kleinere Akteure: 21% | Manager: 58% |
Marktgrößenbestimmung & Prognose
Für die Größenbestimmung haben wir einen Top-Down- und Bottom-Up-Ansatz verwendet, bei dem chinesische Bauaktivitäten und die Durchdringung industrialisierter Bauweisen genutzt werden, um den Wertpool zu rekonstruieren, und anschließend die Summen mit Signalen auf Lieferanten- und Projektebene abgeglichen werden. In der Praxis beginnen wir mit der chinesischen Bauproduktion und Trends bei neuen Geschossflächen, wenden die Vorfertigungsadoption nach wichtigen Endnutzungen an und rechnen dann anhand des typischen Vorfertigungsanteils an den Projektkosten und der geltenden Vertragspreismuster in Werte um.
Wichtige Inputs, die als praktische Fingerabdrücke verwendet wurden, umfassen Baubeginne und -fertigstellungen, Vorfertigungspolitikziele und Compliance-Vorstöße, den typischen Projektmix zwischen Wohn- und öffentlichen bzw. gewerblichen Gebäuden, die Intensität der Vorfertigungskomponenten (zum Beispiel paneelbasierte versus volumetrische Nutzung) sowie Bewegungen bei den Inputkosten, die die installierten Preise beeinflussen. Prognosen wurden mithilfe von Szenarioanalysen erstellt, unterstützt durch Expertenmeinungen zu Politikkontinuität, Arbeitskräfteverfügbarkeit und Entwicklertätigkeit, und anschließend geglättet, um unrealistische Sprünge zu vermeiden. Wo die Bottom-Up-Abdeckung unvollständig war, wurden Lücken durch repräsentative durchschnittliche Verkaufspreise nach Gebäudetyp geschlossen, angepasst an regionale Kostenunterschiede und validiert durch Kanal- und Auftragnehmerprüfungen.
Datenvalidierung & Aktualisierungszyklus
Die Modellergebnisse werden mit unabhängigen Signalen abgeglichen, wie Trends bei der Bauproduktion, Meilensteinen bei der Politikumsetzung und beobachtbaren Veränderungen in Projektpipelines, die von Befragten beschrieben werden. Tritt eine Anomalie auf, wird der Treiber bis auf Annahmeebene (Durchdringung, Projektmix oder Preisgestaltung) zurückverfolgt und anschließend mit Sekundärquellen und Nachfassgesprächen erneut geprüft, bevor die Freigabe erfolgt.
Jeder Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche politische Änderungen, größere Baukonjunkturabschwächungen oder starke Schwankungen der Inputkosten beobachtet werden. Vor der Auslieferung führen wir eine abschließende Überprüfung durch, damit Größenbestimmung, Prognosen und Kommentare die aktuellsten verfügbaren Daten und eine konsistente Logik widerspiegeln.
Marktgröße für vorgefertigte Gebäude in China von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für vorgefertigte Gebäude in China können weit voneinander abweichen, da die Abgrenzungslinien des Umfangs unterschiedlich gezogen werden und da Währungszeitpunkte und die Behandlung der Projektwerte je nach Herausgeber variieren. Manche Quellen zählen eine breitere Palette an industrialisierten Baudienstleistungen, während andere sich nur auf Gebäudesysteme konzentrieren, die klar außerhalb des Standorts hergestellt und dann vor Ort montiert werden.
Die größten Unterschiede ergeben sich meist daraus, was im Projektwert enthalten ist (voller Projektwert versus Vorfertigungsumfangswert), ob Infrastruktur und Industrieanlagen in denselben Pool einbezogen werden, und wie schnell die Adoption unter politischen Zielen als steigend angenommen wird. Unterschiede zeigen sich auch, wenn eine Schätzung eine CNY-Reihe verwendet und eine andere zu einem anderen Jahresdurchschnittskurs in USD umrechnet, oder wenn ältere Basisjahre nicht anhand des jüngsten Bauzyklus neu validiert werden.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 65,18 Milliarden USD (2025) | |
| Branchenforschungsbericht A | 40,80 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und in einigen Fällen eine engere Werterfassung, die Projekte unterschätzen kann, bei denen Vorfertigung einen höheren Anteil am Gesamtvertragswert ausmacht, und die Zeitreihe ist nicht immer auf dieselben Wendepunkte des Bauzyklus abgestimmt. |
| Finanznachrichten-Zusammenfassung B | 206,00 Milliarden USD (2024) | Wird in CNY angegeben und spiegelt typischerweise einen breiteren Wertpool für vorgefertigten Bau wider, der einen größeren Anteil des Gesamtprojektwerts und angrenzende industrialisierte Bauaktivitäten umfassen kann, und erscheint nach der Umrechnung in USD dann größer. |
Die Tabelle zeigt eine große Streuung, die hauptsächlich davon herrührt, welcher Anteil eines Bauprojekts als Vorfertigungswert behandelt wird, und im Modell von Mordor Intelligence wird nur der Vorfertigungsumfang gezählt, der an außerhalb des Standorts hergestellte Komponenten und deren Montage gebunden ist, und nicht der gesamte konventionelle Bauvertrag. Sobald der Umfang festgelegt ist und die Preislogik mit Projektpraktikern überprüft wurde, lässt sich die Schätzung leichter auf klare Treiber wie Bauaktivität, Adoptionsraten und installierten Wert je Quadratmeter zurückführen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der China-Markt für Vorgefertigte Gebäude im Jahr 2026?
Der Markt beläuft sich im Jahr 2026 auf 69,74 Milliarden USD und soll bis 2031 mit einer CAGR von 6,99 % 97,86 Milliarden USD erreichen.
Welche Stadt verzeichnet das schnellste Wachstum im Bereich Vorgefertigter Gebäude?
Shenzhen führt mit einer prognostizierten CAGR von 7,58 % bis 2031, begünstigt durch BIM-Digitaler-Zwilling-Mandate und aggressive Quotenziele.
Welches Segment hält den größten Anteil nach Material?
Beton dominiert mit einem Marktanteil von 58,40 % im Jahr 2025, obwohl Holz (CLT/LVL) das am schnellsten wachsende Materialsegment ist.
Wie wirken sich Klimaneutralitätsziele auf die Akzeptanz aus?
Klimaneutralpolitiken begünstigen werkseitig gefertigte Methoden, die Lebenszyklusemissionen um 30–50 % reduzieren und Vorfertigung einen regulatorischen Vorteil verschaffen.
Was ist das Haupthemmnis für kleinere Projekte?
Projekte unter 30.000 m² sehen sich mit einem Kostenaufschlag von 15–25 % aufgrund begrenzter Skaleneffekte konfrontiert, was die Akzeptanz bei kleinen Entwicklern dämpft.
Wer ist der größte Marktteilnehmer?
China State Construction Engineering Corporation führt den Markt an, mit einem Umsatz von über 300 Milliarden USD im Jahr 2024 und landesweiten Kapazitäten für Vorgefertigte Gebäude.
Seite zuletzt aktualisiert am:



