
Marktgröße und Marktanteil für vorgefertigte Konstruktionen in Frankreich
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 7.33 Milliarden US-Dollar |
| Marktgröße (2026) | 7.72 Milliarden US-Dollar |
| Marktgröße (2031) | 10.02 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.35 % |
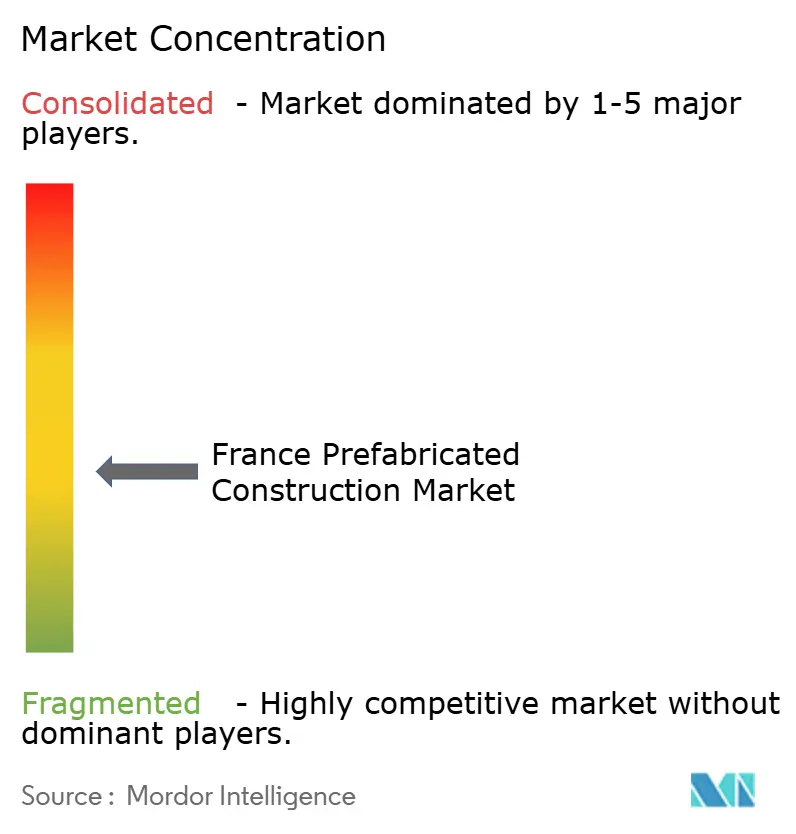
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für vorgefertigte Konstruktionen in Frankreich von Mordor Intelligence
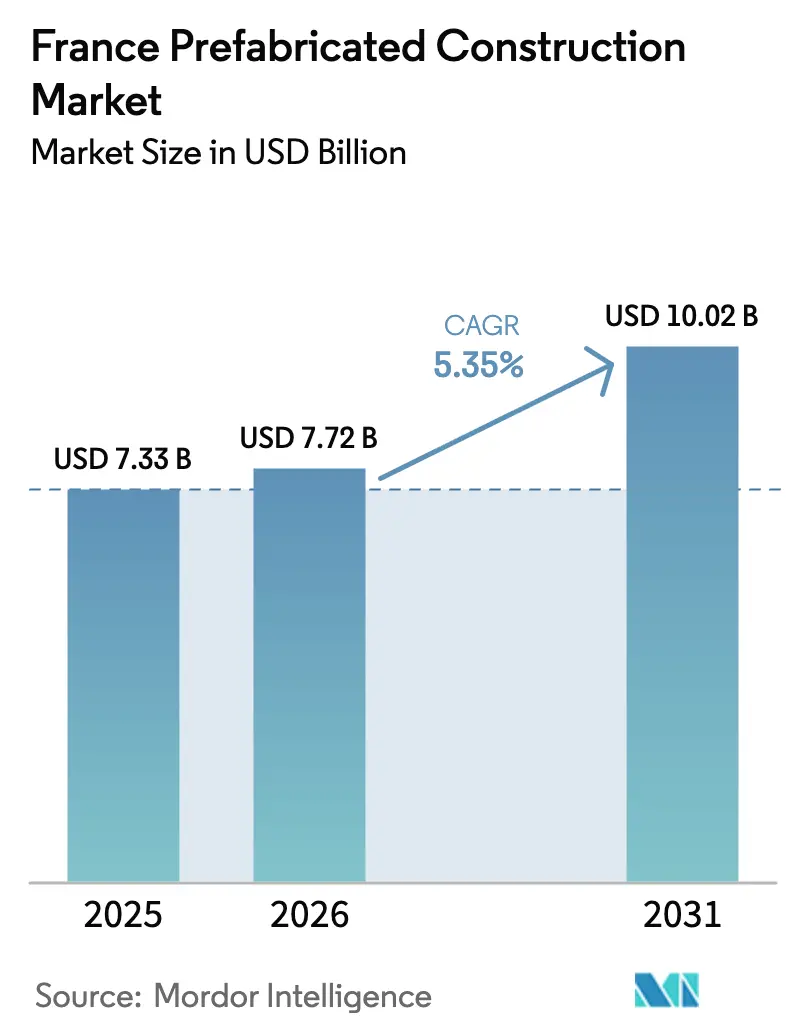
Die Marktgröße für vorgefertigte Konstruktionen in Frankreich soll von USD 7,33 Milliarden im Jahr 2025 und USD 7,72 Milliarden im Jahr 2026 auf USD 10,02 Milliarden bis 2031 wachsen und dabei zwischen 2026 und 2031 eine CAGR von 5,35 % verzeichnen.
Strenge RE2020-Kohlenstoffgrenzwerte, steigende städtische Grundstückspreise und anhaltender Arbeitskräftemangel veranlassen Projektentwickler, fabrikseitig kontrollierte Baugruppen zu bevorzugen, die den eingebetteten Kohlenstoffausstoß reduzieren und Bauprogramme verkürzen. Die öffentliche Auftragsvergabe für Schulen, Kliniken und Verteidigungsstandorte verlangt zunehmend modulare Ausführung, um Kostensicherheit zu gewährleisten und Beeinträchtigungen der Nachbarschaft zu reduzieren. Auch die private Nachfrage gewinnt an Dynamik, da Betreiber von Rechenzentren und Logistikzentren der letzten Meile großen Wert auf schnelle Inbetriebnahme und die Integration von Gebäudetechnik vor Ort legen. Gleichzeitig ziehen Holz-Hybrid-Lösungen Investitionen an, da jeder Kubikmeter Brettsperrholz (BSP) etwa 1 Tonne CO₂ speichert – ein biogenes Guthaben, das Projekten hilft, strengere Grenzwerte ohne kostspielige Kompensationsmaßnahmen einzuhalten.
Wichtigste Erkenntnisse des Berichts
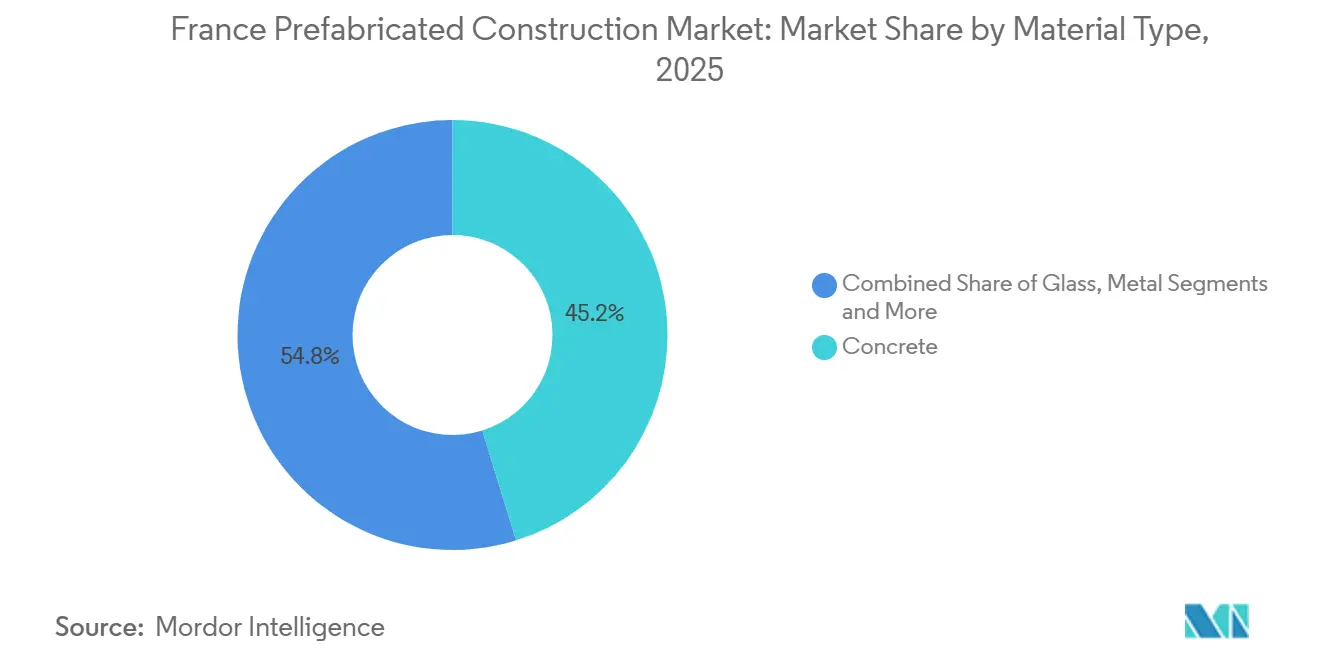
- Nach Materialtyp führte Beton im Jahr 2025 mit einem Marktanteil von 45,2 % am Markt für vorgefertigte Gebäude in Frankreich, während Holz bis 2031 die schnellste CAGR von 6,12 % verzeichnen soll.
- Nach Anwendung entfiel auf das Wohnbausegment im Jahr 2025 ein Anteil von 59,4 % an der Marktgröße für vorgefertigte Gebäude in Frankreich, während Gewerbeprojekte bis 2031 mit einer CAGR von 6,40 % wachsen.
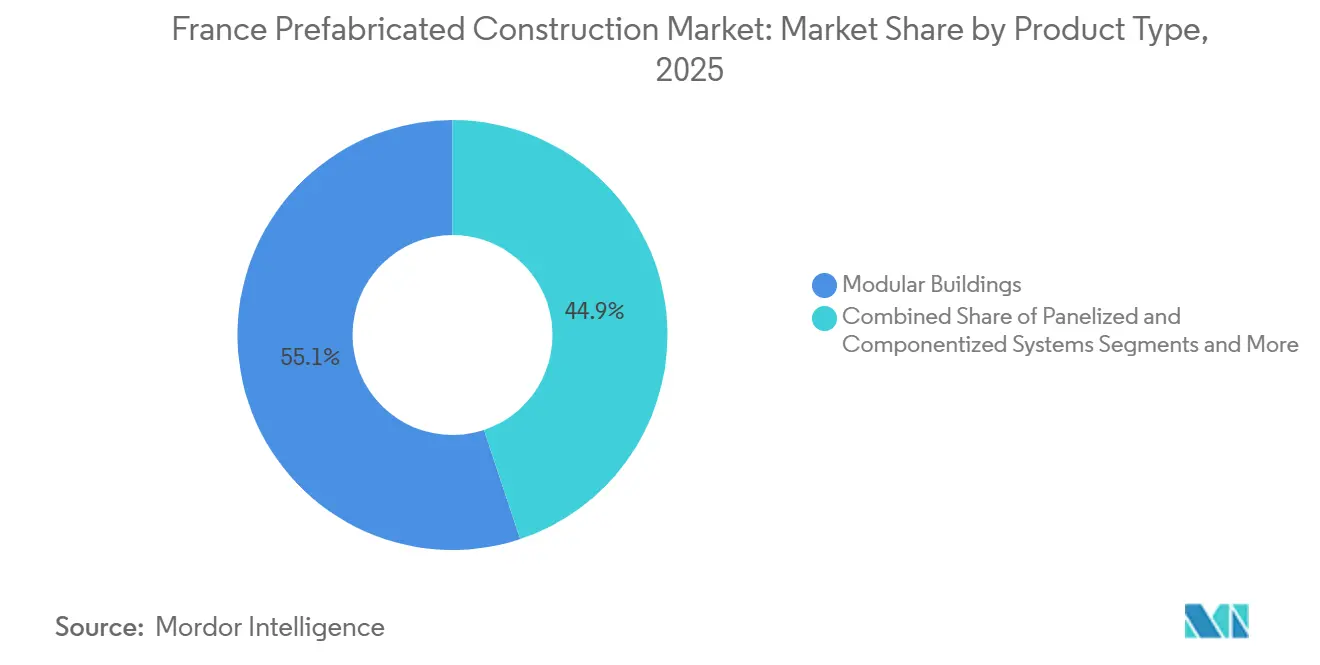
- Nach Produkttyp entfielen auf Modulgebäude 55,1 % des Umsatzes im Jahr 2025, und Paneelsysteme sollen bis 2031 mit einer CAGR von 6,79 % wachsen.
- Nach Stadt trug Paris 39,7 % der Aktivitäten im Jahr 2025 bei, doch Lyon verzeichnet mit 7,08 % die stärkste CAGR auf Stadtebene bis 2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse zum Markt für vorgefertigte Konstruktionen in Frankreich
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| RE2020-Energie- und Kohlenstoffstandards | +1.8% | National mit früher Einführung in Paris, Lyon, Grenoble | Mittelfristig (2–4 Jahre) |
| Öffentliche Programme für Schulen, Gesundheitswesen, Verteidigung | +1.2% | National, konzentriert in Île-de-France, Auvergne-Rhône-Alpes, Provence-Alpes-Côte d'Azur | Kurzfristig (≤2 Jahre) |
| Holz- und Hybridfertigbau für Dekarbonisierungsziele | +1.0% | National, Vorreiterrolle in Paris, Lyon, Bordeaux | Langfristig (≥4 Jahre) |
| Städtische Nachverdichtung und Brachflächenentwicklung | +0.9% | Paris, Lyon, Marseille, Lille | Mittelfristig (2–4 Jahre) |
| Industrie-, Logistik- und Rechenzentrumsexpansion | +0.8% | Île-de-France, Hauts-de-France, Auvergne-Rhône-Alpes | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
RE2020-Energie- und Kohlenstoffstandards
Frankreichs RE2020-Norm fügt Lebenszykluskohlenstoffgrenzen hinzu, die sich in den Jahren 2025, 2028 und 2031 verschärfen und Projektentwickler dazu zwingen, den eingebetteten Kohlenstoffausstoß von der Konstruktion bis zum Lebensende zu quantifizieren. Fabrikseitig hergestellte Gebäudehüllen minimieren Abfall, gewährleisten Luftdichtheit und ermöglichen eine detaillierte Rückverfolgung der Materialherkunft, was Projekten hilft, die Einhaltung der Vorschriften ohne kostspielige Umplanungen zu dokumentieren[1]CSTB, "Technische Leitlinien RE2020 für den Holzbau," CSTB.FR. Die Kohlenstoffbilanzierungsregeln schreiben jedem Kubikmeter Konstruktionsholz etwa 1 Tonne gespeichertes CO₂ gut, ein Vorteil, der Emissionen aus Fundamenten und gebäudetechnischen Anlagen ausgleicht[2]ADEME, "RE2020: Kohlenstoffgrenzwerte und Anforderungen," ADEME.FR. Diese Vorteile führen zu niedrigeren Risikoprämien für Kreditgeber und Versicherer und beschleunigen die Spezifikation von modularen und paneelisierten Lösungen in neuen Ausschreibungen. Da sich die Grenzwerte verschärfen, sind Hersteller, die Produktfußabdrücke jetzt zertifizieren, gut positioniert, um später Folgeaufträge zu gewinnen.
Programme des öffentlichen Sektors
Französische Ministerien, die für Bildung, Gesundheit und Verteidigung zuständig sind, integrieren nun die außerbetriebliche Ausführung in Ausschreibungsunterlagen, um Zeitpläne zu verkürzen und Auftragnehmer an Festpreise zu binden[3]Bouygues Construction, "Projekte und Innovation," BOUYGUES-CONSTRUCTION.COM. Eine Grundschule mit 12 Klassenräumen in Bagneux wurde 2024 nach nur vier Monaten Bauzeit eröffnet und demonstrierte, wie volumetrische Einheiten Lärmklagen in dicht besiedelten Stadtvierteln begrenzen. Krankenhauserweiterungen in Argenteuil und Rennes nutzten modulare Patientenzimmer, um Sterilzonen aufrechtzuerhalten und gleichzeitig neue Kapazitäten zu schaffen – ein Ansatz, der bei konventionellen Methoden phasenweise Schließungen erfordert hätte. Das Militär setzt stillschweigend containerisierte Kasernen ein, die mit Truppenwechseln verlegt werden können, was die Vielseitigkeit des Fertigbaus für unternehmenskritische Anlagen beweist. Diese Beispiele stärken das politische Vertrauen und stellen sicher, dass künftige öffentliche Haushalte weiterhin Mittel für fabrikseitig hergestellte Lösungen bereitstellen.
Holz- und Hybridfertigbau für die Dekarbonisierung
Brettsperrholz- (BSP) und Brettschichtholzlinien (BSH) wurden nach wegweisenden Hochhausprojekten in Bordeaux und Grenoble, die Brandschutz- und Schallschutzleistungen validierten, landesweit ausgebaut. Vertikale Integrationsgeschäfte, wie der Kauf von B3 Ecodesign durch Eiffage im Jahr 2024, sichern die lokale Faserversorgung und gewährleisten Preisstabilität über mehrjährige Rahmenverträge. Das biogene Kohlenstoffguthaben von RE2020 von bis zu 2 kg CO₂ pro Kilogramm Trockenholz ermöglicht es mehrgeschossigen Wohntürmen, einen netto-negativen eingebetteten Kohlenstoffausstoß zu erzielen, wenn sie mit kohlenstoffarmen Betonsockeln kombiniert werden. Nationale Kreislaufwirtschaftsrichtlinien bevorzugen nun verschraubte statt geklebte Verbindungen, damit Paneele zurückgewonnen und wiederverwendet werden können, was den Restwert am Lebensende verbessert. Die doppelten Klima- und Kreislaufvorteile von Holz veranlassen private Investoren, Hybridrahmen in nachhaltigkeitsgebundene Kreditvereinbarungen aufzunehmen.
Städtische Nachverdichtung und Brachflächenentwicklung
Enge städtische Grundstücke unterliegen Einschränkungen hinsichtlich Arbeitszeiten, Kranstellflächen und LKW-Routen, weshalb Auftragnehmer paneelisierte Fassaden und Deckenkassetten wählen, die in Minuten eingehoben werden können und weniger Lieferungen erfordern. Das Bercy-Village-Projekt in Paris hielt den Wochenend-Metrobetrieb aufrecht, indem schwere Hebevorgänge auf verkehrsarme Nachtfenster beschränkt und Innenräume mit vorgefertigten Gebäudetechniksteigleitungen fertiggestellt wurden. Der Masterplan für das Part-Dieu-Viertel in Lyon fügt modulare Kerne in Türme neben aktiven Bahnlinien ein und minimiert Streckensperrungen, die 140.000 Fahrgäste täglich beeinträchtigen würden. Brachflächenumwandlungen profitieren von einem doppelten Vorteil: Leichtere Holz-Hybrid-Rahmen reduzieren die Fundamentlasten auf kontaminierten Böden, und die Fabrikbearbeitung verringert die Exposition der Arbeiter gegenüber Schadstoffen vor Ort. Diese Leistungsgewinne ermutigen Planer, außerbetriebliche Methoden als Standard für Nachverdichtungsprojekte zu genehmigen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Komplexe Genehmigungsverfahren und Denkmalschutzauflagen | -0.7% | National, besonders ausgeprägt im historischen Paris, Bordeaux, Straßburg | Mittelfristig (2–4 Jahre) |
| Transport- und Kranbeschränkungen in dicht besiedelten Städten | -0.5% | Paris, Lyon, Marseille, Lille | Kurzfristig (≤2 Jahre) |
| Kulturelle Präferenz für Mauerwerk und Kostenwahrnehmung | -0.4% | National, am stärksten in ländlichen und stadtnahen Gebieten | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexe Genehmigungsverfahren und Denkmalschutzauflagen
Kommunale Planer wenden unterschiedliche ästhetische Regeln gemäß dem Code de l'urbanisme an, und Denkmalschutzbehörden können modulare Fassaden innerhalb von 500 Metern von geschützten Denkmälern ablehnen. Eine Umfrage des Französischen Bauverbands aus dem Jahr 2024 ergab, dass Baugenehmigungen für modulare Bauten in historischen Stadtvierteln durchschnittlich 14 Monate dauern – fünf Monate länger als bei konventionellen Bauten. Individuelle Anpassungen, die zur Erfüllung lokaler Gestaltungsrichtlinien erforderlich sind, machen einige Fabrikeffizienzen zunichte und erhöhen die Planungskosten. Nationale Behörden erarbeiten vorab genehmigte Typologien, doch die Akzeptanz bleibt gering, weil Bürgermeister Gegenreaktionen befürchten, wenn Projekte „industriell” wirken. Bis zur Harmonisierung der Bebauungsvorschriften müssen Projektentwickler für Denkmalstandorte zusätzliche Zeit und Rücklagen einplanen.
Transport- und Kranbeschränkungen
Das französische Straßenrecht begrenzt die Standardmodulbreite auf 2,55 Meter, die Höhe auf 4 Meter und das Fahrzeuggewicht auf 44 Tonnen; Übermaßladungen benötigen Begleitfahrzeuge, die die Kosten erhöhen und die Lieferfenster einschränken. Städtische Kerne verschärfen die Situation durch Lieferungen nur in der Nacht und enge Kurvenradien, sodass Krane in kurzen Zeitfenstern zu Tagessätzen von EUR 3.000–5.000 (USD 3.300–5.500) zuzüglich Bereitschaftsgebühren gebucht werden müssen. Um damit umzugehen, gestalten Hersteller Einheiten so um, dass sie in Transporthüllen passen statt in optimale Grundrisse, was die Kosten pro Quadratmeter erhöht. Paneelierte Bausätze reduzieren Transportprobleme, verlagern jedoch mehr Arbeit zurück auf die Baustelle und schmälern einige Produktivitätsgewinne.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp: Beton hält die Führungsposition, während Holz an Fahrt gewinnt
Beton behielt im Jahr 2025 einen Marktanteil von 45,2 % am Markt für vorgefertigte Konstruktionen in Frankreich dank seiner Dominanz im mehrgeschossigen sozialen Wohnungsbau und in Industriehallen. Vorgefertigte Treppenkerne und Badezimmerpods aus kohlenstoffarmem Zement ermöglichen es Projektentwicklern, Brand- und Schallschutzvorschriften zu erfüllen und dabei etablierte Lieferketten zu nutzen. Allerdings belegt RE2020 gewöhnlichen Portlandzement mit höheren eingebetteten Kohlenstoffstrafen, was Auftragnehmer dazu veranlasst, Mischungen mit granulierter Schlacke oder kalziniertem Ton einzusetzen. Holz ist der am schnellsten wachsende Werkstoff und expandiert bis 2031 mit einer CAGR von 6,12 %, da die BSP-Preise im Einklang mit der steigenden inländischen Kapazität sinken, wie Hexaoms Investition in die Vendée-Anlage von POBI Industrie zeigt. Hybridrahmen, die Holzböden mit Betonsockeln verbinden, bilden nun das Fundament vieler 8- bis 10-stöckiger Türme und zeigen, wie der Markt für vorgefertigte Konstruktionen in Frankreich strukturelle Widerstandsfähigkeit mit Dekarbonisierung in Einklang bringen kann.
Das Wachstumsmomentum begünstigt Materialien, die sowohl Kohlenstoff- als auch Terminziele erfüllen. Holzkerne reduzieren das Gebäudegewicht um bis zu 30 %, ermöglichen flachere Fundamente auf schwachen Böden und senken die Entsorgungskosten für Aushub auf Brachflächen. Regionale Sägewerke in der Auvergne bearbeiten BSP-Paneele nun auf 3,2 Meter Breite, um die LKW-Nutzlasten innerhalb der französischen Straßenverkehrsvorschriften zu maximieren. Stahl hält eine stabile Nische in weitgespannten Logistikhallen, sieht sich jedoch einem langsameren Wachstum gegenüber, da Primärstahl hohe Kohlenstoffkoeffizienten aufweist. Verbund-Sandwichpaneele und Blöcke aus Recyclingzuschlagstoffen entstehen als Wildcard-Optionen für Fassaden und Innenwände, machen aber noch einen Bruchteil der aktuellen Nachfrage aus. Insgesamt bereichern Materialsubstitutionstrends die Lieferantenvielfalt und stärken die Wettbewerbsdynamik im Markt für vorgefertigte Konstruktionen in Frankreich.


Nach Anwendung: Wohnbau dominiert, während Gewerbebau an Tempo gewinnt
Wohnbauprojekte trugen im Jahr 2025 mit 59,4 % zum Markt für vorgefertigte Konstruktionen in Frankreich bei, da Sozialwohnungsbehörden bestrebt waren, einen chronischen Mangel an erschwinglichen Wohneinheiten zu beheben. Modulare Typologien reduzieren die Umsiedlungskosten für Mieter durch kürzere Bauzeiten vor Ort, und RE2020-Anreize machen Holzwohnungen für öffentliche Vermieter attraktiv, die eine BBCA-Zertifizierung anstreben. Die Käuferstimmung neigt jedoch noch immer zum Mauerwerk, weshalb private Projektentwickler vorsichtig vorgehen und sich auf stadtnahe Siedlungen konzentrieren, wo Grundstückseinsparungen den Fertigbauaufschlag ausgleichen. Das Athletendorf, das nach den Olympischen Spielen 2024 in 2.800 Wohnungen umgewandelt wurde, zeigt, wie die Fabrikproduktion in hochkarätigen städtischen Kontexten skaliert und dazu beiträgt, die außerbetriebliche Ausführung für den breiteren Markt zu normalisieren.
Der Gewerbebau wächst mit einer CAGR von 6,40 % bis 2031 am schnellsten, angetrieben durch Rechenzentrum- und Logistikinvestitionen, die eine präzise Integration der Gebäudetechnik und einwandfreie Betriebszeiten erfordern. Vorgefertigte Kühlmodule, Elektroräume und Dachaufbauten reduzieren das Inbetriebnahmerisiko und ermöglichen phasenweise Kapazitätserweiterungen entsprechend der Kundennachfrage. Lagerhallen profitieren von paneelisierten Stahlrahmen, die schnell errichtet werden können, wenn im Sommer ländliche Arbeitskräfte knapp sind. Büros erholen sich langsamer, da hybrides Arbeiten die Nachfrage dämpft; dennoch setzen Prestige-Türme in Paris und Lyon auf Vorhangfassadenkassetten und vorgefertigte Versorgungssteigleitungen, um HQE-Excellent-Bewertungen innerhalb enger Mieterausbaufenster zu erzielen. Gesundheitswesen, Bildung und Verteidigung bleiben kleinere Segmente, liefern aber wegweisende Fallstudien, die Politik und Beschaffungsstandards im gesamten Markt für vorgefertigte Konstruktionen in Frankreich beeinflussen.
Nach Produkttyp: Modulbau führt, Paneelsysteme wachsen stark
Modulgebäude erzielten im Jahr 2025 einen Umsatzanteil von 55,1 %, da volumetrische Klassenräume, Baustellenbüros und Arbeiterwohnheime einen etablierten Mietpark bildeten, der von Algeco, Portakabin und Cougnaud verwaltet wird. Auch dauerhafter volumetrischer Wohnungsbau gewinnt Marktanteile, obwohl Transportgrößenbeschränkungen und Bedenken hinsichtlich des öffentlichen Images den Fortschritt bremsen. Die Marktgröße für paneelisierte und komponentisierte Systeme im Markt für vorgefertigte Konstruktionen in Frankreich ist heute kleiner, verzeichnet jedoch die stärkste CAGR-Prognose von 6,79 %, da das Flachpack-Format enge Straßen ohne Begleitfahrzeuge passieren kann. Bauunternehmen montieren Wandpaneele und Deckenkassetten mit herkömmlichen Kränen, was architektonische Freiheit und eine einfachere Fassadenanpassung in Denkmalschutzgebieten ermöglicht.
Hersteller reagieren mit fortschrittlicher digitaler Fertigung. VINCIs Robotik schneidet und schweißt Paneele mit Millimetergenauigkeit in vier Wochen und ermöglicht Auftragnehmern eine Just-in-time-Lieferung auf dicht bebauten Stadtbaustellen. Teilsegmente wie vorgefertigte Aufzugsschächte, Treppenhäuser und Badezimmerpods bleiben stabil, da sie sich nahtlos in modulare und traditionelle Bauten integrieren lassen. In Zukunft wird eine hybride Beschaffung, die volumetrische Nassbereiche mit paneelisierten Trockenbereichen kombiniert, wahrscheinlich gemischt genutzte Türme dominieren und Fabrikqualität mit Flexibilität vor Ort verbinden. Diese Mischung unterstützt eine nachhaltige Wertschöpfung im Markt für vorgefertigte Konstruktionen in Frankreich.
Geografische Analyse
Paris behielt im Jahr 2025 einen beherrschenden Anteil von 39,7 % am Markt für vorgefertigte Konstruktionen in Frankreich, da Auftragnehmer die Fabrikpräzision nutzten, um nicht verhandelbare Übergabefristen für die Olympischen Spiele einzuhalten, ohne strenge Lärmschutzvorschriften zu verletzen. Die RE2020-Durchsetzung begünstigt ebenfalls die außerbetriebliche Ausführung in der Hauptstadt, da Mehrfachvergabeverfahren kohlenstoffintensive Materialien benachteiligen. Rechenzentrumsbetreiber errichten neue Hallen in Seine-Saint-Denis und Val-de-Marne, wo Grundstücke günstiger sind, und generieren große Aufträge für vorgefertigte Gebäudetechnikgestelle, die die Inbetriebnahmezyklen verkürzen. Trotz dieser Stärken erhöhen enge Straßen und Denkmalschutzprüfungen weiterhin die Kran- und Planungskosten und veranlassen einige Projektentwickler, paneelisierte Bausätze zu bevorzugen, die in Standard-Transporthüllen passen.
Lyon ist das am schnellsten wachsende Ballungsgebiet mit einer prognostizierten CAGR von 7,08 % bis 2031, dank der Part-Dieu-Neugestaltung und einem lebhaften Biopharma-Cluster, der Reinraummodule nachfragt. Kommunale Planer begrüßen den Fertigbau als Instrument zur Begrenzung von Bahnhofsunterbrechungen und zur Beschleunigung der Fertigstellung von Sozialwohnungen in Villeurbanne und Vénissieux. Logistikparks in Saint-Quentin-Fallavier setzen paneelisierte Stahlrahmen ein, um dem E-Commerce-Wachstum gerecht zu werden, und verstärken so einen positiven Kreislauf aus industrieller Nachfrage und Lieferanteninvestitionen.
Marseille und die weiteren Regionen zusammen machen den Rest der Marktaktivitäten aus. Der Masterplan für das Euroméditerranée-Hafenviertel integriert modulare Wohnungen, die strenge Tageslärmgrenzen einhalten und gleichzeitig LKW-Fahrten durch das Hafenviertel reduzieren. Andernorts veranschaulichen vorgefertigte Erweiterungen von Provinzkrankenhäusern in Rennes und Poitiers, wie außerbetriebliche Methoden Versorgungsrückstände bewältigen, ohne den Betrieb zu unterbrechen. Kulturelle Skepsis und ein fragmentiertes Kranangebot halten die Akzeptanz im ländlichen Raum bescheiden, doch nationale Ziele zur energetischen Sanierung öffentlicher Gebäude werden wahrscheinlich eine schrittweise Verbreitung modularer Fassaden in kleinere Städte vorantreiben und eine stetige, wenn auch ungleichmäßige Expansion des Marktes für vorgefertigte Konstruktionen in Frankreich sicherstellen.
Regulatorisches Umfeld
Fertigbauten in Frankreich unterliegen denselben grundlegenden Bauvorschriften wie die konventionelle Bauweise, wobei RE2020 als primärer Treiber für die Einhaltung von Energieeffizienz, Lebenszyklus-CO2-Bilanzierung und Sommerkomfort fungiert. Die RE2020-Grenzwerte verschärfen sich nach einem festgelegten Zeitplan, einschließlich der Stufen 2025, 2028 und 2031, und die konsolidierten RE2020-Texte und Leitlinien wurden basierend auf frühem Umsetzungsfeedback aktualisiert, einschließlich der durch das Dekret vom 30. Dezember 2024 (Dekret Nr. 2024-1258) eingeführten Änderungen.
Im Bereich Konformität und Qualität unterstützt CSTB Anbieter von Off-Site- und Modulbauweisen durch technische Bewertungen und Zertifizierungswege. Die Zertifizierung QB Modulaires (im Rahmen des QB-Frameworks) formalisiert Prozess- und Produktanforderungen für den Modulbau, während CE-Kennzeichnung und Bewertungsmechanismen (einschließlich Bewertungswege für gleichwertige Lösungen) nicht traditionellen Bauweisen den Markteintritt ermöglichen, wenn die Leistungsergebnisse die regulatorischen Ziele erfüllen. Insgesamt haben die RE2020-Dokumentationsanforderungen und die Zertifizierung durch Dritte die Bedeutung der Rückverfolgbarkeit der Materialherkunft und der deklarierten Umweltleistung als Ausschreibungsvoraussetzung erhöht, insbesondere bei öffentlichen Vergabeverfahren und CO2-bewerteten Ausschreibungen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Fertigbauten in Frankreich beginnt typischerweise mit vorgelagerten Inputs, einschließlich zementhaltiger Rohstoffe und Zuschlagstoffe für Fertigteile, Baustahl sowie Holz und Holzwerkstoffe wie CLT/GLT, zusammen mit Dämmstoffen, Fassadensystemen und MEP-Komponenten. Danach folgen Entwurf und Planung (Architekten, Statik- und MEP-Ingenieure, BIM und digitale Konfiguration), gefolgt von der Off-Site-Fertigung, einschließlich 2D-Tafelbaulinien, 3D-Volumenmodulwerken, Fertigteilwerken und Spezialherstellern von Sanitärzellen, bevor Logistik, Kranarbeiten, Montage vor Ort, Inbetriebnahme und Nachverkaufsservice wie Garantien, Wartung und Aufarbeitung von Mietflotten folgen.
Generalunternehmer und Integratoren, darunter Bouygues Construction, VINCI Construction und Eiffage Construction, kombinieren zunehmend Design-for-Manufacture mit Fabrikkapazität, entweder intern oder über langfristige Partnerschaften, um Kapazitäten zu sichern und das Terminrisiko bei öffentlichen Programmen (Schulen, Gesundheitswesen, Verteidigung) und MEP-intensiven Gewerbebauten (Logistik und Rechenzentren) zu reduzieren. Engpässe konzentrieren sich auf Kapitalintensität und Fachkräfte sowie Transportbeschränkungen, die die Modulabmessungen und Lieferfenster in dichten Städten beeinträchtigen. Modernisierungsbemühungen auf Branchenebene im Betonökosystem bieten einen Ankerpunkt für die Aufwertung industrieller Fähigkeiten, einschließlich des am 7. Juni 2024 zwischen dem französischen Staat, FIB und CERIB unterzeichneten COP 2024-2027, das auf ökologischen Wandel und digitale Transformation für industrielle Souveränität ausgerichtet ist. Die Volatilität der Stahl- und Holzkosten sowie die knappe Verfügbarkeit von Kränen prägen weiterhin die gesamten Lieferkosten und drängen einige Projekte zu Tafelbau- oder Hybridansätzen, die den Bedarf an Übergrößentransporten begrenzen und dabei kritische Elemente wie Sanitärzellen, Technikräume und Steigschächte industrialisiert halten.
Wettbewerbslandschaft
Der Wettbewerb ist mäßig fragmentiert: Selbst die fünf größten Anbieter erzielen nur einen bescheidenen Anteil am Branchenumsatz, was ausreichend Raum für regionale Spezialisten und Nischenangebote lässt – insbesondere in den Produktlinien für Gesundheitswesen und Rechenzentren. Große Auftragnehmer vollziehen nach der Aufnahme von eingebetteten Kohlenstoffkennzahlen in die Ausschreibungsbewertung durch RE2020 schneller eine vertikale Integration. Eiffage bündelte seine Beton-, Holz- und Paneeloperationen in einer einzigen Außerbetrieb-Division mit einem Umsatzziel von USD 220 Millionen bis 2027, während Bouygues das Scale-One-Zentrum eröffnete, um digitale Zwillinge zu testen, die Nacharbeiten auf der Baustelle um 15 % reduzieren.
Fusionen und Übernahmen beschleunigen sich, da mittelgroße Wohnungsbauunternehmen Fabrikkapazitäten sichern. Hexaom erwarb im Juli 2025 den Holzspezialisten POBI Industrie und kombinierte eine 12.000 Quadratmeter große Produktionslinie mit seiner Trecobat-Marke, um die Versorgung zu sichern und die Margen gegen steigende Kohlenstoffzölle zu schützen. Investoren sehen auch Wert in Mietparks; Antin Infrastructure Partners erwarb Portakabin für GBP 1 Milliarde (USD 1,3 Milliarden) und finanzierte damit eine neue französische Produktionslinie, die auf Aufträge aus dem Gesundheits- und Bildungsbereich abzielt. Diese Schritte erhöhen die Kapazität und heben die technologische Messlatte für kleinere Wettbewerber.
Technologie definiert Wettbewerbslücken. VINCI robotisiert das Schneiden und Schweißen von Paneelen, reduziert die Vorlaufzeiten auf vier Wochen und ermöglicht Just-in-time-Lieferungen auf beengten Stadtbaustellen. Cougnauds Citeden-Linie integriert digitale Patientenüberwachungsinfrastruktur und schafft eine schlüsselfertige Lösung, die bei Krankenhausausschreibungen einen Aufpreis erzielt. Kleinere Hersteller bleiben durch hochgradig individuelle Fassaden oder lokalen Kundendienst wettbewerbsfähig, riskieren jedoch Margeneinbußen, wenn sich Standards angleichen. Anhaltende regulatorische Verschärfungen und die Nachfrage der Kunden nach gesicherten Kohlenstoff-Fußabdrücken deuten auf eine weitere Konsolidierung im Markt für vorgefertigte Konstruktionen in Frankreich hin.
Marktführer der Fertigbaubranche in Frankreich
Bouygues Construction
VINCI Construction
Eiffage Construction
Cougnaud Construction
Bodard Construction Modulaire
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Öffentliche Beschaffung schafft einen konkreten Kanal für modulare und vorgefertigte Angebote, die an Anforderungen der Kreislaufwirtschaft gebunden sind. Seit dem 1. Juli 2024 verlangt die Umsetzung im Zusammenhang mit Artikel 58 des AGEC-Gesetzes von öffentlichen Käufern, Produkte und Lösungen mit einem Mindestanteil an recyceltem Inhalt oder Wiederverwendung/Weiterverwendung zu priorisieren. Dies unterstützt modulare Systeme, die für Demontage, Aufarbeitung und Wiedereinsatz konzipiert sind, insbesondere in Bildungs-, Gesundheits- und Verwaltungsgebäuden, in denen Rahmenverträge üblich sind.
Industrielle Modernisierungs- und Dekarbonisierungsprogramme prägen zudem den Handlungsspielraum für kohlenstoffarme Fertigteile und hybride biobasierte Systeme. COP 2024-2027 (französischer Staat, FIB, CERIB) bietet eine Branchen-Roadmap mit Fokus auf die Dekarbonisierung von Betonprodukten, die Weiterentwicklung gemischter Bausysteme mit biobasierten Materialien und den Einsatz digitaler Ressourcen in der Produktion. Diese Ausrichtung begünstigt Anbieter, die deklarierte Umweltleistung und wiederholbare Fertigungsqualität liefern können. Getrennt davon hat France 2030 die Off-Site-Industrialisierung durch Projektausschreibungen unterstützt, die automatisierte Vorfertigungslinien und modulare Fähigkeiten umfassen, einschließlich namentlich genannter Begünstigter wie GA Smart Manufacturing und Bouygues Construction. Dies verstärkt die Chancen in den Bereichen Fabrikautomatisierung, standardisierte Module für alle Gewerke und dokumentierte CO2-Leistung, die auf RE2020-Berichterstattung und Ausschreibungsbewertung abgestimmt ist.
Aktuelle Branchenentwicklungen
- April 2026: Eiffage Construction gab bekannt, einen Auftrag von RTE zur Lieferung von 450 modularen Gebäuden für Umspannwerke über fünf Jahre gewonnen zu haben, der 1.125 vorgefertigte Holzrahmenmodule umfasst. Der Auftrag erweitert den Modulbau von Gebäuden auf kritische Energieinfrastruktur und unterstreicht die Nachfrage nach hochspezialisierter Integration in werksgefertigten Einheiten in großem Maßstab.
- Juli 2025: Hexaom schloss die Übernahme des Holzbauspezialisten POBI Industrie ab und integrierte eine Holzrahmen-Produktionslinie in seine Marke Trecobat. Die Übernahme stärkte die vertikale Integration für die Bereitstellung kohlenstoffarmen Wohnraums und verbesserte den Zugang zu Fabrikkapazität angesichts verschärfter RE2020-Kohlenstoffbeschränkungen.
- April 2024: Eiffage Construction konsolidierte seine Aktivitäten im Bereich Fertigbeton und Holzbau, indem es aus seiner Einheit Industrialized Solutions eine eigene Off-Site-Division bildete. Die Neuorganisation formalisierte eine spezialisierte Plattform für die 2D- und 3D-Off-Site-Bereitstellung und unterstützt wiederholbare Produktion sowie eine breitere Einführung bei öffentlichen und privaten Programmen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt wird als der in Frankreich generierte Umsatz mit vorgefertigten Baulösungen gemessen, die außerhalb der Baustelle hergestellt und vor Ort montiert werden, für die dauerhafte und semipermanente Gebäudelieferung an Endnutzer.
Ausgeschlossene Bereiche: Traditionelle Baudienstleistungen vor Ort und Baumaterialien, die für vollständig konventionell errichtete Projekte verkauft werden, sind von dieser Marktgrößenbestimmung ausgeschlossen.
Übersicht der Segmentierung
- Nach Materialtyp
- Beton
- Glas
- Metall
- Holz
- Andere Materialien
- Nach Anwendung
- Wohnbau
- Gewerbebau
- Sonstiges
- Nach Produkttyp
- Modulgebäude
- Paneelsysteme und Komponentensysteme
- Andere Fertigbautypen
- Nach Stadt
- Paris
- Lyon
- Marseille
- Rest von Frankreich
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Faktenbasis für das Modell festzulegen und die Marktlogik mit dem in Frankreich Beobachtbaren konsistent zu halten. Wir haben uns auf öffentliche Bauleistungs- und Genehmigungsdaten, Wohnungsfertigstellungen und Makroindikatoren aus Quellen wie INSEE, dem französischen Ministerium für ökologischen Wandel und territorialen Zusammenhalt, Eurostat und der Europäischen Kommission bezogen, die zur Verankerung des Nachfrageumfelds beigetragen haben.
Um den Marktkontext zu schärfen, haben wir auch technische und politische Signale überprüft, die die Verbreitung der Vorfertigung beeinflussen, einschließlich RE2020-bedingter Materialverschiebungen und der Einführung moderner Baumethoden, unter Verwendung von Quellen wie ADEME-Publikationen, CSTB-Leitfäden und begutachteten Fachzeitschriften der Bauwissenschaft. Geschäftsberichte von Unternehmen, Investorenpräsentationen und glaubwürdige Presseberichterstattung wurden herangezogen, um den Portfoliomix und die Preisentwicklung zu verstehen. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten, Patentdatenbanken und Import-Export-Daten auf Sendungsebene wurde selektiv genutzt, um fehlende Datenpunkte zu validieren. Diese Sekundärquellen sind lediglich beispielhaft, und viele weitere Referenzen wurden während der Studie zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu validieren, welcher Anteil der Baunachfrage realistisch durch Vorfertigung gedeckt wird und wohin sich Preise und Lieferzeiten in ganz Frankreich entwickeln. Wir sprachen mit Bauunternehmern, Modul- und Tafelherstellern, Vertriebshändlern, Architekten und Bauherren und überprüften anschließend Angaben zu Volumina, Auslastung und typischen Vertragswerten, damit die Annahmen mit dem tatsächlichen Kaufverhalten in den Regionen übereinstimmten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 27% | CXOs: 19% |
| Mittlere Ebene: 52% | Funktions-/Bereichsleiter: 23% |
| Kleinere Akteure: 21% | Manager: 58% |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung wurde mittels einer Top-Down- und Bottom-Up-Logik erstellt, die für Frankreich praxisnah bleibt. Auf der Top-Down-Seite haben wir die adressierbare Bautätigkeit anhand von Bauleistungs-, Genehmigungs- und Fertigstellungsindikatoren rekonstruiert und dann Durchdringungsfaktoren für Vorfertigung nach Endverwendung angewendet, um zu einem Wertpool zu kommen, der zu den beobachteten Projektpipelines passt.
Diese Gesamtwerte wurden dann durch selektive Bottom-Up-Prüfungen bestätigt, etwa durch stichprobenartige Preise pro Quadratmeter und typische Einheitswerte, zusammen mit Rückmeldungen von Lieferanten und Vertriebskanälen zu Volumina und Kapazitätsauslastung. Zu den wichtigsten Eingaben im Modell zählten Wohn- und Nichtwohnbaubeginne, Signale zur Renovierungstätigkeit, soweit relevant, Verschiebungen im Materialmix im Zusammenhang mit Anforderungen an niedrige Emissionen, Trends bei Lieferzeiten und Arbeitskräfteverfügbarkeit sowie Muster der durchschnittlichen Projektgröße in großen Ballungsräumen. Wo sich Lücken in den Bottom-Up-Prüfungen zeigten, verwendeten wir konservative Bandbreiten und verfeinerten diese anschließend durch Folgegespräche.
Für die Prognose wurde eine Szenarioanalyse eingesetzt, da die Nachfrage sowohl durch Baukonjunkturzyklen als auch durch politisch bedingte Materialentscheidungen geprägt wird. Wachstumspfade wurden gegen erwartete Wohnbautätigkeit, Sichtbarkeit öffentlicher und privater Investitionen sowie das Tempo der Einführung von Off-Site-Methoden getestet. Annahmen wurden angepasst, wenn mehrere Befragte zu ähnlichen Zukunftseinschätzungen kamen.
Datenvalidierung und Aktualisierungszyklus
Wir haben das Modell durch schrittweise Triangulation validiert. Die Ergebnisse wurden mit unabhängigen Signalen wie Baugenehmigungen, Wohnungsfertigstellungen und sichtbaren Projektankündigungen verglichen und anschließend erneut auf Preis- und Volumenkonsistenz überprüft. Wenn ein Ausreißer auftauchte, überprüften wir die zugrunde liegenden Treiber erneut und kontaktierten anschließend ausgewählte Befragte erneut, um zu bestätigen, ob die Veränderung struktureller oder vorübergehender Natur war.
Vor der Freigabe wird die Arbeit in mehr als einem Analystendurchgang überprüft, damit die Berechnungslogik, Einheitenumrechnungen und Annahmen über die Zeitreihe hinweg konsistent bleiben. Berichte werden jährlich aktualisiert, mit zwischenzeitlichen Aktualisierungen, die durch wesentliche Ereignisse wie politische Änderungen, größere Verschiebungen in der Bautätigkeit oder abrupte Preisbewegungen ausgelöst werden, und eine abschließende Prüfung vor Lieferung wird durchgeführt, damit die Kunden die aktuellste Sicht erhalten.
Vergleich der Marktgröße für Fertigbauten in Frankreich von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Fertigbauten in Frankreich können stark variieren, selbst wenn das Themenlabel ähnlich aussieht, da unterschiedliche Studien unterschiedliche Produkte und Projekttypen erfassen und außerdem unterschiedliche Preislogiken und Aktualisierungszeitpunkte verwenden.
Betonfertigteile, die als Baumaterialien verkauft werden, werden oft in umfassendere Gesamtwerte für Fertigbau eingerechnet, und dieser Posten liegt außerhalb des Umfangs von Mordor Intelligence in diesem Bericht, der das Modell auf vorgefertigte Baulösungen beschränkt, die als Gebäude bereitgestellt werden. Unterschiede ergeben sich auch daraus, ob Renovierungsmodule und temporäre Baustelleneinheiten als vollständiger Marktumsatz gezählt werden, wie der Zeitpunkt der EUR-zu-USD-Umrechnung festgelegt wird und ob Durchdringungsraten mit realen Projekt- und Kapazitätsprüfungen validiert oder als einfache Annahmen beibehalten werden.
Vergleich der Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,33 Mrd. USD (2025) | |
| Fachzeitschrift A | 15,18 Mrd. USD (2025) | Aggregiert häufig Fertigbau mit Betonfertigteilen und verwandten Baumaterialien und wendet möglicherweise breite Baukonjunkturmultiplikatoren an, ohne Umsätze aus der Gebäudebereitstellung von reinem Materialverkauf zu trennen. |
| Branchenverband B | 1,33 Mrd. USD (2024) | Erfasst typischerweise nur die Modulbautätigkeit, was zur Unterzählung von Tafelbau- und Komponentensystemen führen kann und je nach Meldung der Mitglieder Miet- oder Temporäreinheiten betonen kann. |
Die Streuung in der Tabelle ergibt sich hauptsächlich daraus, was als Marktumsatz gezählt wird und wie eng die Schätzung an die beobachtbare Bautätigkeit gebunden ist. Durch klare Einschlussregeln und den Abgleich von Durchdringung und Preisgestaltung mit mehreren Feldperspektiven bleibt die endgültige Zahl auf einfache Treiber zurückführbar, die bei veränderten Marktbedingungen erneut überprüft werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für vorgefertigte Konstruktionen in Frankreich im Jahr 2026?
Die Marktgröße für vorgefertigte Gebäude in Frankreich beträgt im Jahr 2026 USD 7,72 Milliarden und soll bis 2031 USD 10,02 Milliarden erreichen.
Welche CAGR wird für vorgefertigte Konstruktionen in Frankreich bis 2031 erwartet?
Der Marktumsatz soll im Zeitraum 2026–2031 mit einer CAGR von 5,35 % wachsen.
Welches Material gewinnt im französischen außerbetrieblichen Bauwesen am stärksten an Dynamik?
Holz-Hybrid-Baugruppen verzeichnen die schnellste CAGR von 6,12 %, da RE2020 Kohlenstoffgutschriften für biogene Speicherung gewährt.
Warum wächst Lyon bei der Einführung von Fertigbau schneller als andere französische Städte?
Die Part-Dieu-Neugestaltung und eine starke Biotechnologie- und Logistikbasis treiben Lyon bis 2031 auf ein Wachstumstempo von 7,08 %.
Wer sind die führenden Unternehmen in diesem Markt heute?
Bouygues Construction, VINCI Construction, Eiffage Construction, Cougnaud Construction und Bodard Construction Modulaire gehören zu den führenden Unternehmen, die in diesem Markt tätig sind.
Was sind die wichtigsten Hindernisse für eine breitere Akzeptanz von Fertigbau in Frankreich?
Komplexe Genehmigungsverfahren in Denkmalschutzgebieten, Transportgrößenbeschränkungen in dicht besiedelten Städten und die anhaltende Verbraucherpräferenz für traditionelles Mauerwerk verlangsamen die breitere Akzeptanz trotz klarer Kohlenstoff- und Geschwindigkeitsvorteile.
Seite zuletzt aktualisiert am:



