
Taille et part du marché de la construction préfabriquée en Belgique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
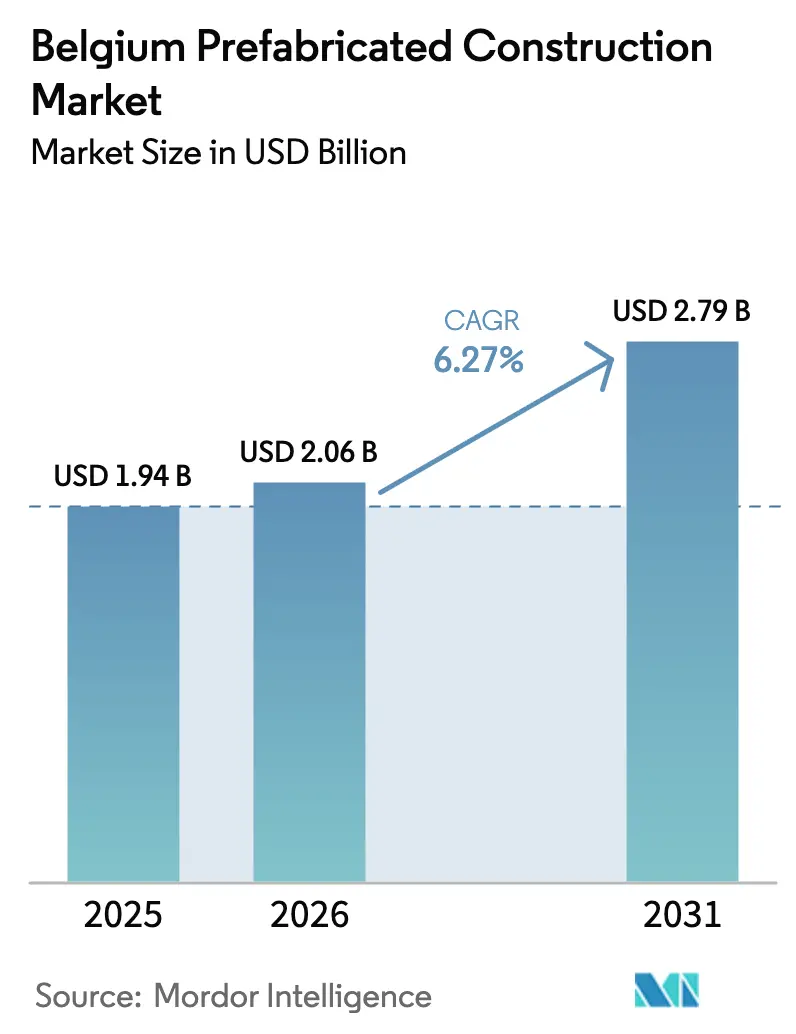
| Taille du marché de l'année de base (2025) | 1.94 Milliards de dollars |
| Taille du Marché (2026) | 2.06 Milliards de dollars |
| Taille du Marché (2031) | 2.79 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.27 % |
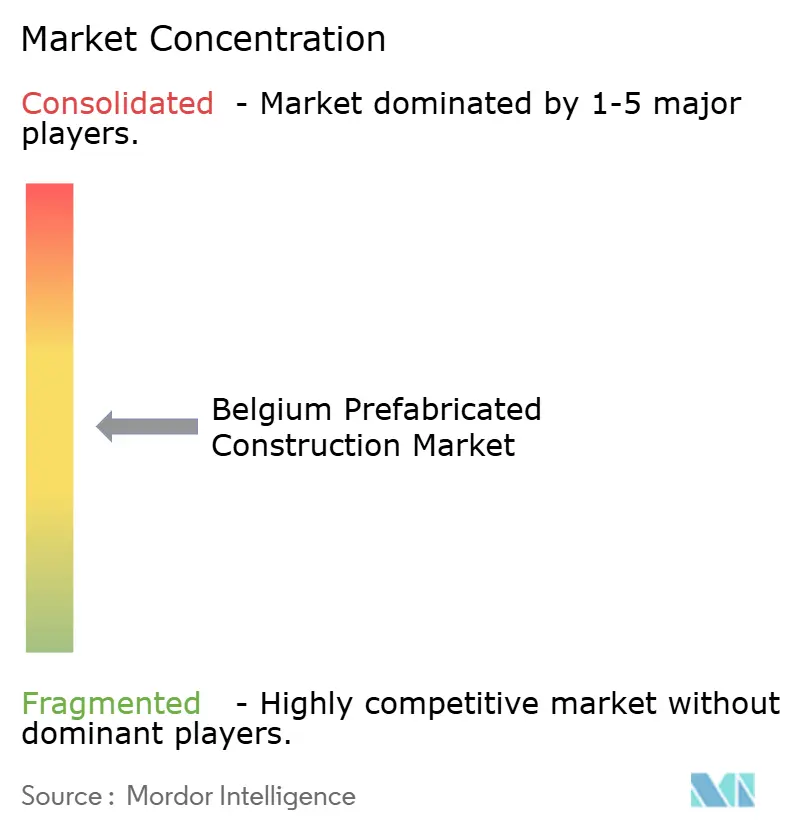
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la construction préfabriquée en Belgique par Mordor Intelligence
La taille du marché de la construction préfabriquée en Belgique en 2026 est estimée à 2,06 milliards USD, en progression par rapport à la valeur de 2025 de 1,94 milliard USD, avec des projections pour 2031 indiquant 2,79 milliards USD, progressant à un TCAC de 6,27 % sur la période 2026-2031. Le marché de la construction préfabriquée en Belgique aurait connu une croissance régulière, attribuée à l'urbanisation et à la demande croissante de solutions de construction efficaces. Des rapports sectoriels indiquent que le secteur résidentiel a mené cette croissance, avec une hausse des maisons individuelles préfabriquées. Les analystes ont souligné que l'acier est le matériau dominant sur le marché, apprécié pour sa solidité et sa recyclabilité. Le marché serait constitué d'un mélange d'acteurs nationaux et internationaux, ce qui stimulerait l'innovation et la concurrence. Les observateurs ont noté que l'accent mis par le secteur sur la durabilité et les méthodes de construction rapides a été un facteur clé de son expansion.
Principaux enseignements du rapport
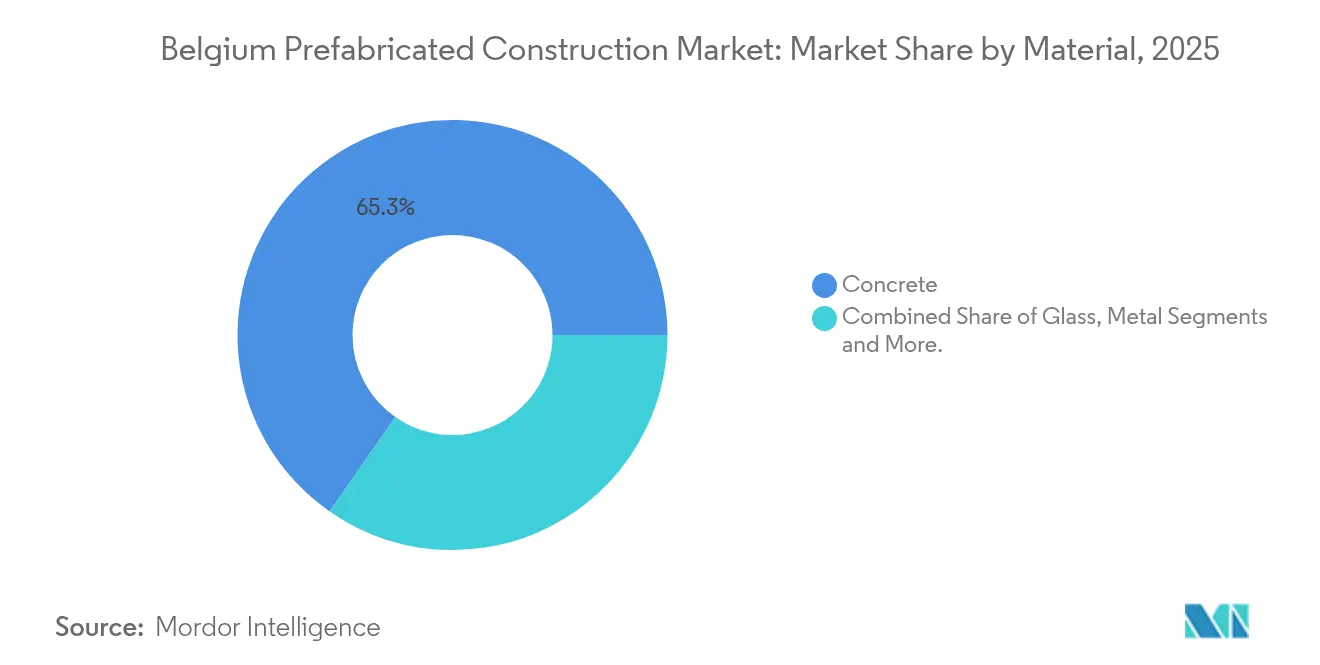
- Par matériau, le béton a capté 65,32 % de la part de marché de la construction préfabriquée en Belgique en 2025, tandis que le bois est prévu de se développer à un TCAC de 6,71 % jusqu'en 2031.
- Par application, le résidentiel représentait 52,15 % de la taille du marché de la construction préfabriquée en Belgique en 2025, tandis que les projets commerciaux progressent à un TCAC de 7,12 % jusqu'en 2031.
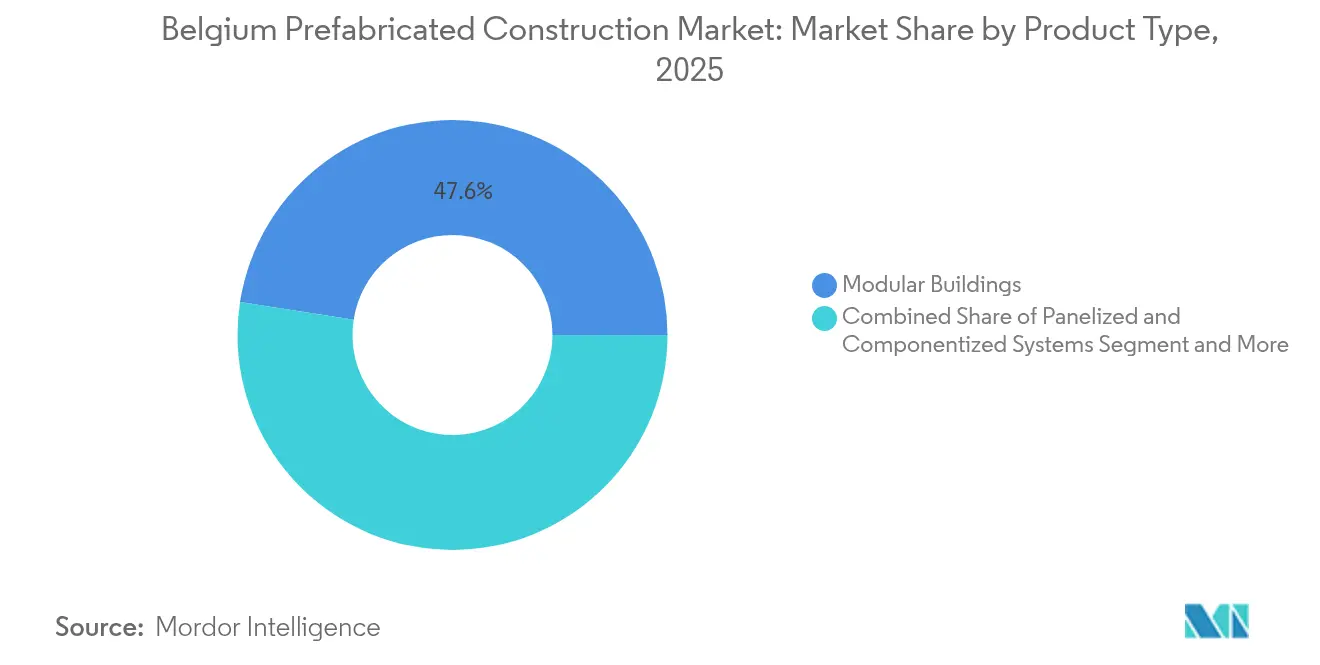
- Par type de produit, les bâtiments modulaires ont dominé avec une part de revenus de 47,55 % en 2025, et les unités modulaires volumétriques sont projetées pour croître à un TCAC de 7,58 % jusqu'en 2031.
- Par géographie, la province d'Anvers détenait une part de 30,22 % du marché des bâtiments préfabriqués en Belgique en 2025 ; la Flandre orientale est la zone à la croissance la plus rapide avec un TCAC prévu de 7,74 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de la construction préfabriquée en Belgique
Analyse de l'impact des moteurs*
| Moteurs | (~) % D'IMPACT SUR LES PRÉVISIONS DE TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Marché du travail tendu et besoins en productivité | +1.2% | National, aigu en Flandre | Court terme (≤ 2 ans) |
| Objectifs européens de performance énergétique et de circularité | +1.4% | National, porté par la transposition de la DPEB | Moyen terme (2-4 ans) |
| Adoption par le secteur public dans l'éducation/la santé | +1.3% | Flandre et Bruxelles | Moyen terme (2-4 ans) |
| Demande logistique et industrielle légère | +0.9% | Province d'Anvers, Flandre occidentale | Long terme (≥ 4 ans) |
| Requalification urbaine et réaménagement de friches industrielles | +0.8% | Région de Bruxelles-Capitale, Gand, Anvers | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Marché du travail tendu et impératifs de productivité
Les entrepreneurs belges font face à une pénurie chronique de main-d'œuvre qualifiée, poussant les constructeurs vers l'automatisation en usine et l'assemblage rapide sur site. L'investissement d'Alpha Beton en 2024 dans les robots de coffrage de Progress Group a réduit les étapes manuelles et maintenu la production stable malgré les lacunes en effectifs. Pauli Beton a emboîté le pas en 2025 avec des lignes automatisées de dalles alvéolées d'Elematic, citant la pénurie de main-d'œuvre comme principal facteur de motivation.[1]« Tradition familiale et innovation chez Alpha Beton », BFT International, bft-international.com Les façades à assemblage sec, telles que Facadeclick, s'installent trois fois plus vite que la maçonnerie traditionnelle, atténuant directement la pénurie de maçons. Le cadre de logements modulaires MW2023 institutionnalise davantage la livraison hors site pour comprimer les délais. Globalement, ce moteur augmente la croissance du marché des bâtiments préfabriqués en Belgique de 1,2 point de pourcentage et devrait atteindre son pic d'ici deux ans à mesure que l'automatisation arrive à maturité.
Mandats européens de performance énergétique et de circularité
La révision de 2024 de la directive sur la performance énergétique des bâtiments impose une performance quasi nulle en énergie, faisant des enveloppes de haute efficacité construites en usine la voie de moindre résistance. Le chiffre d'affaires de Recticel de 659 millions USD en 2024 souligne la demande pour des panneaux en polyuréthane atteignant des valeurs U inférieures à 0,15 W/m²K. Les blocs en chanvrecrépi d'IsoHemp dépassent 1 million d'unités par an, s'alignant sur les préférences d'approvisionnement en matériaux biosourcés. Le projet GO4ZERO de Holcim, d'une valeur de 540 millions USD, fournira du ciment décarboné pour les éléments préfabriqués d'ici 2029.[2]Miljan Gutovic, « Projet GO4ZERO », Holcim, holcim.com Ces mandats augmentent le TCAC du marché de 1,4 point de pourcentage, avec des délais de conformité concentrés entre 2026 et 2028.
Marchés publics modulaires dans le secteur public
Les contrats à long terme de conception-construction-financement-maintenance dans l'éducation et la santé standardisent la livraison modulaire. Le PPP Scholen van Morgen couvre 250 écoles et 710 000 m², imposant des salles de classe en panneaux pour respecter des jalons de livraison stricts. Le réseau de cinq hôpitaux d'HELORA applique des « prismes hautement modulaires » pour permettre des extensions phasées. L'École européenne Bruxelles V adopte des unités volumétriques pour limiter les perturbations sur un site urbain dense. Ces contrats ajoutent 1,3 point de pourcentage à la croissance, avec un impact atteignant son apogée en milieu de décennie à mesure que les cadres pluriannuels montent en régime.
Demande logistique et industrielle légère dans les corridors portuaires
Les plateformes de commerce électronique et les opérateurs de chaîne du froid le long du corridor Anvers-Bruges privilégient des structures rapides et flexibles. Nexus Logistics, lancée en 2024 par Imtech et Cordeel, commercialise des entrepôts modulaires en acier conçus pour le démontage. Le parking automatisé de NYK à Zeebrugge, approuvé en septembre 2025, repose sur une ossature préfabriquée pour réduire le risque de dépassement de délai. La mise à niveau de 335 millions EUR du Terminal Europa intègre des éléments modulaires pour maintenir les opérations portuaires. Ce moteur contribue à hauteur de 0,9 point de pourcentage au TCAC et s'étend jusqu'en 2030 à mesure que les volumes de fret augmentent.
Analyse de l'impact des freins*
| Freins | (~) % D'IMPACT SUR LES PRÉVISIONS DE TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Réglementation stricte des permis et règles patrimoniales | -0.7% | Bruxelles, zones patrimoniales d'Anvers, communes wallonnes | Court terme (≤ 2 ans) |
| Coûts élevés de transport et de grutage pour les modules surdimensionnés | -0.5% | Centres urbains de Bruxelles, Anvers, Gand | Moyen terme (2-4 ans) |
| Coûts élevés des matériaux et du financement | -0.6% | National, aigu en Wallonie et au Limbourg | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Complexité des permis et contraintes patrimoniales
La multiplicité des approbations allonge les délais des projets, notamment lorsque les façades doivent s'harmoniser avec les alignements historiques. Les examens de la chambre de qualité d'Anvers portent souvent les délais de permis à 135 jours et restreignent les dimensions des panneaux. Bruxelles ajoute ses propres règles du Plan Régional d'Urbanisme, tandis que la Wallonie applique les nuances de zonage du CODT. Les fournisseurs de solutions modulaires doivent adapter leurs conceptions commune par commune, annulant les avantages de la standardisation. Facadeclick a lancé une académie de formation pour dissiper les réticences liées aux approbations. Cette friction soustrait 0,7 point de pourcentage au TCAC du marché, mais devrait s'atténuer à mesure que les portails de permis numériques arrivent à maturité.
Coûts de transport et de logistique du dernier kilomètre
Les modules surdimensionnés nécessitent des escortes policières, des livraisons nocturnes et des grues spéciales, ajoutant jusqu'à 25 % aux budgets de livraison dans le centre de Bruxelles. La mise à niveau du Terminal Europa a mis en évidence la nécessité d'une planification phasée pour acheminer des éléments gigantesques à travers des quais actifs. La tarification de Skilpod inclut le transport gratuit uniquement dans un rayon de 100 km, soulignant la sensibilité à la distance. Les puits préfabriqués en béton lourd de Betca pèsent jusqu'à 75 tonnes, nécessitant des grues de 500 tonnes sur des îlots urbains exigus. Ces contraintes amputent la croissance de 0,5 point de pourcentage et devraient persister jusqu'à la prolifération des hubs de logistique urbaine.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau : solidité du béton, élan du bois
Les systèmes en béton ont contrôlé 65,32 % du marché de la construction préfabriquée en Belgique en 2025, soutenus par des dalles préfabriquées certifiées Benor, des poutres et des murs doubles qui dominent les planchers structurels et les parkings. Les divisions Ergon et Prefaco de CRH, ainsi que D-Concrete et VB Beton, s'appuient sur des centrales à béton matures et des flottes de transport intégrées pour maintenir des coûts compétitifs au mètre carré. Des éléments de grand format atteignant 45 mètres de long et pesant 64 tonnes permettent des halles industrielles à grande portée sans colonnes intérieures, un avantage décisif pour les clients logistiques du port d'Anvers. Alors que les charges de toiture compatibles avec le solaire et la robustesse sismique gagnent en importance, le béton d'ingénierie reste le choix par défaut pour les tours résidentielles à plusieurs étages et les centres de données au sein du marché de la construction préfabriquée en Belgique.
Le bois, cependant, est le matériau à la croissance la plus rapide, appelé à afficher un TCAC de 6,71 % jusqu'en 2031, car les acheteurs publics adoptent des achats à faible teneur en carbone. La ligne CLT entièrement automatisée de Stabilame, présentée aux auditeurs PEFC en 2025, alimente les appels d'offres d'écoles et d'hôpitaux nécessitant du bois certifié avec chaîne de contrôle. Les blocs en chanvrecrépi biosourcé d'IsoHemp servent à la rénovation de façades ciblant les scores de circularité conformément aux règles de la taxonomie européenne. Les ossatures hybrides acier-bois, telles que celles utilisées au projet Gare Maritime, raccourcissent les temps d'assemblage et stockent du carbone biogénique, faisant écho aux objectifs du Pacte Rénovation belge. Les panneaux sandwich en métal, bien que représentant une part plus modeste, permettent la construction accélérée d'entrepôts frigorifiques avec des profilés en C à parois minces de 1,2 mm fabriqués à partir de l'acier XCarb d'ArcelorMittal. Des bio-composites de niche, des panneaux en fibres de graminées aux plastiques recyclés, complètent un mix de matériaux qui se diversifie en réponse aux objectifs de décarbonation des clients.


Par application : le logement en tête, le commerce en accélération
La construction résidentielle a conservé 52,15 % de la part du marché de la construction préfabriquée en Belgique en 2025, les municipalités ayant élargi leurs programmes de logements abordables. Skilpod, spécialiste des maisons modulaires, vend des unités CLT clé en main à partir de 70 000 USD, offrant aux primo-accédants un prix maîtrisé et une livraison en 90 jours. Les systèmes panneautés multifamiliaux — illustrés par les panneaux Hydroflam d'Unilin dans les résidences de l'hôpital OPZ Geel — réduisent l'installation des équipements techniques sur site de 30 %. Pourtant, le segment commercial prend de l'avance en termes de croissance, en voie d'afficher un TCAC de 7,12 % jusqu'en 2031, les conversions de bureaux à Bruxelles et les entrepôts logistiques réclamant des agencements flexibles. Les rénovations à l'échelle du quartier menées par Cityforward reposent sur des cloisons panneautées et des cassettes de façade préfabriquées, tandis que les entrepôts circulaires de Nexus Logistics répondent aux besoins des e-commerçants en matière de rapidité de mise sur le marché.
L'éducation et la santé figurent dans la catégorie « autres » mais génèrent des volumes importants grâce aux concessions PPP de longue durée. Le programme Scholen van Morgen représente à lui seul 710 000 m² d'espaces d'apprentissage livrés sous des enveloppes modulaires répondant aux normes quasi zéro énergie. Le groupement hospitalier HELORA prescrit des chambres de patients volumétriques pour phaser les extensions sans fermer d'ailes. La flotte de location de 345 000 unités d'Algeco assure des salles de classe temporaires et des bureaux de chantier, atténuant les pics de demande. Ces débouchés institutionnels lissent la volatilité des cycles privés et approfondissent la résilience du marché de la construction préfabriquée en Belgique.
Par type de produit : cœur modulaire, montée en puissance du volumétrique
Les bâtiments modulaires représentaient 47,55 % des revenus de 2025, ancrés par des unités volumétriques entièrement équipées mises en place à la grue en une seule journée. Le volumétrique est prévu pour un TCAC de 7,58 %, le plus soutenu parmi les familles de produits, les hôpitaux et les municipalités recherchant des agencements de pièces reproductibles et une perturbation minimale du site. Les maisons de Skilpod arrivent peintes et câblées, tandis que le flux de travail BIM vers CNC de hsbcad permet aux fabricants de bois de découper des composants avec des tolérances de 0,5 mm. Les systèmes panneautés restent pertinents là où des rues étroites limitent la largeur des modules ; les panneaux en brique sèche de Facadeclick rénovent les façades sans corps de métier humides et correspondent aux aspects patrimoniaux dans les villes flamandes. Les noyaux techniques préfabriqués, tels que les blocs CVC plug-and-play de LITO, s'intègrent dans les gaines d'appartements et raccourcissent les cycles de mise en service. Les approches hybrides mêlant panneaux en kit et salles de bains volumétriques gagnent du terrain sur des parcelles urbaines contraintes, soulignant le tissu adaptatif des stratégies de produits à travers le marché de la construction préfabriquée en Belgique.
Analyse géographique
La province d'Anvers a dominé avec une part de 30,22 % du marché de la construction préfabriquée en Belgique en 2025, alimentée par les expansions industrielles centrées sur le port et les mégaprojets public-privé. La mise à niveau du Terminal Europa, d'une valeur de 364 millions USD, intègre des modules préfabriqués pour maintenir les quais opérationnels, tandis que le vapocraqueur d'éthane Project ONE d'INEOS s'appuie sur 22 000 m³ de béton préfabriqué fourni par Vanhout et Franki Foundations. Les codes de conception municipaux imposent des façades contextuelles, mais la solide épine dorsale logistique de la province absorbe des coûts d'ingénierie initiaux plus élevés.
La Flandre orientale est le moteur de croissance, projetée à un TCAC de 7,74 % jusqu'en 2031 grâce aux reconversions de friches industrielles de Gand et à une vague d'appels d'offres scolaires. La ligne CLT de Stabilame répond aux conceptions axées sur le bois qui respectent les seuils de carbone incorporé. Le Parc de l'énergie verte près d'Asse utilise de l'acier léger revêtu Magnelis pour des pavillons de recherche, mettant en évidence des chaînes d'approvisionnement interprovinciales. Ancrée par l'Université de Gand et un cluster de start-ups spécialisées dans la construction circulaire, la région devient le banc d'essai belge pour les systèmes hybrides.
La Région de Bruxelles-Capitale, bien que plus petite en superficie, commande des conversions bureau-résidentiel haut de gamme qui favorisent les panneaux de façade de haute qualité et les salles de bains volumétriques. La rénovation du portefeuille de 950 millions USD de Cityforward doublera la densité de logements dans le quartier européen d'ici 2028, soutenant une demande soutenue en modules. La croissance de la Wallonie est à la traîne, le pouvoir d'achat étant inférieur à celui de la Flandre, mais les mises à niveau d'Alpha Beton à Sankt Vith témoignent d'un engagement en faveur de capacités automatisées. Le Limbourg enregistre un remplissage résidentiel régulier, soutenu par les colonnes de CVC préfabriquées de LITO à Zolder et à Hasselt. Dans l'ensemble, les nuances régionales soulignent pourquoi les moyennes nationales masquent des trajectoires locales divergentes au sein du marché des bâtiments préfabriqués en Belgique.
Paysage réglementaire
La construction préfabriquée en Belgique s'inscrit dans le cadre des règles européennes sur les produits de construction et de exigences nationales et régionales de construction superposées. Les éléments préfabriqués mis sur le marché doivent être conformes au règlement européen sur les produits de construction (règlement (UE) n° 305/2011), y compris la déclaration de performance et le marquage CE lorsque des normes harmonisées s'appliquent. Les contributions belges en matière de normalisation sont coordonnées par le NBN (y compris les compléments nationaux et références utilisés parallèlement aux Eurocodes). Pour le béton préfabriqué, les attentes en matière de qualité et de conformité sont reflétées dans des références techniques belges telles que la NBN B 21-600 pour les règles communes relatives aux produits en béton préfabriqué, avec des spécifications techniques nationales (STS) maintenues dans le cadre du Service public fédéral Économie.
La politique régionale et les règles de permis influencent la manière dont les modèles de livraison modulaire sont structurés. À partir du 1er juillet 2025, la Belgique a instauré un taux de TVA permanent de 6 % pour la démolition et la reconstruction de logements, ce qui favorise le logement de remplacement lorsque des enveloppes et systèmes structurels fabriqués en usine peuvent simplifier la conformité. En Flandre, les exigences EPB (performance énergétique et climat intérieur) varient selon l'usage du bâtiment et l'année de dépôt de la demande de permis d'urbanisme, ce qui fait de la coordination précoce de la conception une dépendance clé pour les fournisseurs hors site. À compter du 1er mars 2026, le gouvernement flamand a mis à jour les arrêtés d'exemption et de notification pour les actes d'urbanisme (Vrijstellingenbesluit et Meldingsbesluit), créant un point de contrôle de conformité pour les solutions modulaires et à panneaux qui visent des périmètres allégés en matière de permis et des détails standardisés d'une commune à l'autre.
Analyse de la chaîne de valeur
La chaîne de valeur de la construction préfabriquée en Belgique débute par les intrants amont, notamment le ciment et les granulats pour le préfabriqué, ainsi que l'acier, le bois, l'isolation et les résines. Elle se poursuit avec la fabrication des composants et l'intégration des systèmes, suivies du transport, du levage et de l'assemblage sur site par les entrepreneurs généraux. Les producteurs de préfabriqué et les fabricants de modules constituent généralement le maillon intermédiaire, tandis que la demande en aval se concentre sur le logement résidentiel, l'éducation et la santé publiques, et les corridors industriels ou logistiques. La coordination du secteur est assurée par des organismes tels que FEBE (béton préfabriqué) et Embuild (organisation faîtière de la construction), tandis que le BCCA soutient des approches consensuelles des critères de certification qui influencent la préparation aux marchés publics et l'acceptation des systèmes de construction industrialisés.
L'intégration numérique et technique relie de plus en plus les concepteurs, les métiers techniques (MEP) et les usines. TechBiM, qui standardise le contenu BIM pour les installations techniques, soutient les flux de travail de la conception à la production et réduit les coûts liés aux défaillances lorsque les équipements MEP préfabriqués sont intégrés dans les modules ou panneaux. La chaîne dépend également de l'exécution du dernier kilomètre, car les livraisons hors gabarit, les exigences d'escorte et la disponibilité des grues affectent la planification et le coût total d'installation. En conséquence, les fournisseurs et entrepreneurs tendent à converger vers des dimensions de modules reproductibles, des sites de production régionaux en Flandre et en Wallonie, et des partenariats plutôt qu'une intégration verticale complète pour sécuriser la capacité et les composants spécialisés.
Paysage concurrentiel
Le marché présente un niveau de concentration modéré où les géants historiques du préfabriqué se croisent avec des acteurs modulaires agiles. Les divisions Ergon et Prefaco de CRH, Recticel (659 millions USD de chiffre d'affaires) et IsoHemp ancrent les chaînes d'approvisionnement en béton et en isolation, s'appuyant sur une certification Benor acquise au fil des décennies et sur la fidélité des entrepreneurs. L'acquisition en juillet 2024 par Holcim du recycleur Mark Desmedt élargit sa boucle de matériaux circulaires, tandis que le rachat de Rex par Recticel sécurise les matières premières pour les panneaux PIR haute performance.
La numérisation remodèle la concurrence. La prise de participation majoritaire de Maguar Capital dans HSBCAD injecte des capitaux pour pousser le logiciel BIM vers CNC plus profondément dans les fabricants de bois du Benelux, élevant les barrières à l'entrée pour les ateliers manuels. Alpha Beton et Pauli Beton automatisent le coffrage et l'extrusion de dalles alvéolées pour compenser les manques de main-d'œuvre, signalant que la robotique est désormais un prérequis. Le triple rachat du Groupe Lemahieu — LDCwood, Lambrechts Hout et les droits de distribution Accoya — verrouille l'approvisionnement en bois certifié et renforce le contrôle des prix dans le segment biosourcé à forte croissance.
Des acteurs de niche disrupteurs finalisent des tours de financement pour monter en échelle. Facadeclick, visant une production annuelle de « 50 millions de clics », positionne sa brique à assemblage sec pour les quartiers patrimoniaux dès que la familiarité réglementaire s'accroît. Nexus Logistics cible des entrepôts circulaires pouvant être démontés et redéployés, une proposition de valeur qui résonne auprès des opérateurs de commerce électronique qui privilégient la flexibilité. Skilpod et Leko Labs restent limités en volume mais bénéficient des règles de marchés publics municipaux favorisant le contenu local. Alors que la demande se fragmente selon les matériaux et les utilisations finales, les partenariats d'écosystème — plutôt que l'intégration verticale pure — façonnent les stratégies concurrentielles à travers le marché des bâtiments préfabriqués en Belgique.
Acteurs leaders du secteur de la construction préfabriquée en Belgique
CRH (Ergon, Prefaco, Schelfhout-Beton)
Recticel Group
Stabilame
D-Concrete
VB Beton
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les programmes de circularité et de rénovation créent des opportunités pour les fournisseurs capables de documenter les impacts matériels et de proposer des solutions de rénovation reproductibles et peu perturbatrices. La Flandre a approuvé le programme Vers une construction circulaire (29 avril 2022), incluant une trajectoire vers un niveau M (niveau matériau) pour les ouvrages de construction d'ici 2030, et la Belgique utilise des outils tels que TOTEM pour standardiser l'évaluation environnementale des matériaux. Ces cadres favorisent les éléments préfabriqués de façade et de toiture, les blocs sanitaires modulaires et les mises à niveau componentisées pouvant être spécifiées avec des déclarations traçables et une performance prévisible, en particulier lorsque la conformité EPB constitue un critère d'appel d'offres.
Les agendas d'industrialisation et de numérisation sont également en cours de formalisation par les parties prenantes du secteur et les calendriers d'investissement public. Le Toekomstpact pour le secteur de la construction et de l'immobilier (signé le 23 mai 2025) présente la préfabrication, l'industrialisation et la numérisation comme des leviers pour accroître la productivité et réduire les coûts liés aux défaillances, en cohérence avec les modèles de production hors site déjà utilisés dans les cadres de l'éducation et de la santé. Du côté de la demande, le Plan belge pour la relance et la résilience comprend des mesures de rénovation des bâtiments publics à réaliser avant le 30 juin 2026, favorisant des solutions packagées qui réduisent le temps sur site et simplifient la coordination. Les grands projets à contraintes de calendrier renforcent en outre la préfabrication standardisée, notamment la participation de C-concrete à l'Oosterweelverbinding à Anvers au sein du consortium ROCO, ce qui confirme le rôle des éléments préfabriqués et modulaires reproductibles dans les environnements de construction à haut débit.
Développements récents du secteur
- Juin 2026 : le groupe Recticel a finalisé l'acquisition d'Isopanel Group, élargissant son offre de panneaux isolés pour le stockage frigorifique et les enveloppes industrielles. Cette opération renforce la présence en aval de Recticel dans les systèmes de construction énergétiquement efficaces, où les panneaux préfabriqués réduisent les délais de construction et le risque de ponts thermiques. Elle élargit également l'empreinte de l'entreprise dans les segments de construction industrielle spécialisée qui stimulent la demande de composants d'enveloppe fabriqués en usine.
- Juin 2025 : les REIT belges du secteur de la santé Aedifica et Cofinimmo ont convenu de fusionner, créant une plateforme plus large pour le développement et la rénovation d'établissements de soins. La fusion favorise des achats standardisés et des spécifications reproductibles de chambres et de façades, ce qui s'aligne avec les unités volumétriques et les concepts de chambres de patients préfabriquées utilisés dans les programmes d'expansion des établissements de santé. La gestion de portefeuille transfrontalière renforce également les incitations à industrialiser la conception et la livraison sur l'ensemble des sites.
- Septembre 2024 : Holcim a acquis le recycleur Mark Desmedt pour étendre ses capacités en matériaux circulaires en Belgique. Cette transaction favorise une teneur recyclée plus élevée et de meilleures filières de fin de vie pour les matériaux de construction qui alimentent les chaînes d'approvisionnement du béton préfabriqué et des produits de construction. Elle reflète les exigences de circularité de plus en plus intégrées dans les marchés publics et les grands projets, où des boucles matérielles documentées aident à différencier les fournisseurs.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette étude, le marché comptabilise la valeur des solutions de construction préfabriquée vendues en Belgique, où les principaux modules de bâtiment, panneaux ou composants structurels sont produits hors site puis assemblés sur le site du projet.
Exclusions de périmètre : nous excluons les travaux de construction traditionnels réalisés uniquement sur site qui n'utilisent pas de systèmes de construction fabriqués hors site.
Aperçu de la segmentation
- Par matériau
- Béton
- Verre
- Métal
- Bois
- Autres matériaux
- Par application
- Résidentiel
- Commercial
- Autres
- Par type de produit
- Bâtiments modulaires
- Systèmes panneautés et componentisés
- Autres types de préfabrication
- Par province
- Province d'Anvers
- Flandre orientale
- Flandre occidentale
- Limbourg
- Reste de la Belgique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la vue initiale de l'activité de construction en Belgique et les signaux de demande qui tendent généralement à tirer la préfabrication, avant de passer à la modélisation. Nous avons référencé des statistiques publiques et des publications de sources telles que Statbel, Eurostat, la Commission européenne et la Banque nationale de Belgique afin de comprendre la production de construction, les signaux de permis, l'inflation et les tendances macroéconomiques affectant les démarrages de projets.
Pour traduire l'activité en un bassin de demande de préfabrication, nous avons également examiné des sources techniques et sectorielles telles que les normes et orientations du CEN, les publications relatives à la performance énergétique et au bâtiment émanant d'organismes de l'UE, ainsi que les signaux commerciaux et d'appels d'offres provenant de portails publiant des marchés publics en Belgique. Les rapports annuels d'entreprises, les présentations aux investisseurs et une couverture de presse crédible ont été utilisés pour vérifier de manière croisée les annonces d'expansion et le contexte tarifaire, et une base de données payante sur les finances des entreprises ainsi qu'une base de données payante d'actualités et de finances ont été utilisées de manière sélective lorsque les divulgations publiques étaient limitées. Ces intrants de recherche documentaire sont illustratifs et non exhaustifs, et des sources supplémentaires ont été utilisées pour la collecte de données, la validation et la clarification.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur la validation de la part de la demande de construction réellement adressable par les méthodes de préfabrication en Belgique, ainsi que sur l'évolution des prix et du mix de projets selon l'usage final. Nous avons échangé avec un éventail de parties prenantes telles que des fabricants, entrepreneurs, distributeurs, consultants de projet et grands acheteurs, ce qui a permis de confirmer les hypothèses relatives aux délais, aux valeurs contractuelles typiques et aux moteurs d'adoption dans les principales provinces.
Répartition des répondants des travaux de recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 32 % | CXOs : 13 % |
| Rang intermédiaire : 47 % | Responsables fonctionnels/d'unité : 30 % |
| Acteurs plus petits : 21 % | Managers : 57 % |
Dimensionnement du marché et prévisions
Le dimensionnement a débuté par une reconstruction descendante utilisant la production de construction et les tendances de permis en Belgique, ensuite filtrées par la pénétration du préfabriqué selon les principaux domaines d'application et ajustées en fonction des évolutions connues des méthodes de construction. Pour maintenir le modèle ancré dans un comportement d'achat réel, nous avons utilisé des intrants tels que les mises en chantier et achèvements résidentiels, les pipelines de projets non résidentiels, le mix rénovation/construction neuve, l'inflation des coûts des matériaux et les évolutions typiques des prix des systèmes préfabriqués, affinés par des entretiens.
Des vérifications ascendantes sélectives ont ensuite été utilisées pour tester la cohérence des totaux, y compris des agrégations basées sur les fourchettes de revenus d'un échantillon de fournisseurs actifs, des retours de canaux sur les volumes de projets, et des vérifications de prix par mètre carré pour les formats préfabriqués courants. Lorsque les chiffres au niveau des entreprises étaient manquants ou non comparables en raison de différences de reporting, les écarts ont été traités en utilisant des fourchettes prudentes, ensuite affinées par consensus d'entretiens.
Pour les prévisions, une analyse de scénarios a été appliquée, la demande de construction et l'adoption du préfabriqué pouvant évoluer avec les cycles de permis, la disponibilité de la main-d'œuvre et les exigences en matière d'efficacité énergétique. Dans chaque scénario, les moteurs clés ont été projetés à l'aide de méthodes de tendance simples et recoupés avec les attentes des acteurs du secteur concernant les démarrages de projets, les délais de livraison et le comportement tarifaire sur la période de prévision.
Validation des données et cycle de mise à jour
La validation a été effectuée par plusieurs passages afin que les totaux soient cohérents avec des signaux indépendants et ne dérivent pas de ce que le marché peut absorber. Nous avons vérifié les évolutions d'une année à l'autre par rapport aux indicateurs d'activité de construction, aux séries d'inflation des prix et à la trajectoire implicite de pénétration du préfabriqué, puis avons examiné les valeurs aberrantes avant la revue finale.
Lorsque des écarts importants apparaissaient entre les intrants documentaires et les retours d'entretiens, nous avons recontacté les sources pour confirmer ce qui avait changé, par exemple un basculement du mix d'appels d'offres ou un ajustement tarifaire à court terme. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs se produisent, et une revue finale avant livraison est réalisée afin que les clients disposent de la vue la plus actuelle.
Taille du marché belge des bâtiments préfabriqués selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les bâtiments préfabriqués en Belgique peuvent différer même lorsque le sujet semble similaire, car chaque éditeur définit son propre périmètre et ses propres règles pour ce qui est comptabilisé comme revenu de préfabrication. Les différences proviennent également de l'année de référence utilisée, du calendrier d'inflation et de devise appliqué, et de la rapidité avec laquelle les hypothèses sont actualisées lorsque les conditions de construction évoluent.
Le tableau indique un écart principalement expliqué par ce qui est inclus dans le bassin de demande adressable et la manière dont les valeurs de projet sont normalisées entre constructions neuves et travaux de rénovation. Dans le modèle de Mordor Intelligence, la valeur est comptabilisée lorsque des modules de bâtiment, panneaux ou systèmes componentisés produits hors site sont fournis pour assemblage en Belgique, ce qui évite d'intégrer les travaux de génie civil sur site plus larges et la main-d'œuvre générique des entrepreneurs pouvant gonfler les totaux.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,94 milliard USD (2025) | |
| Base de données sectorielle A | 2,42 milliards USD (2025) | Cette estimation semble inclure un périmètre de construction préfabriquée plus large qui peut englober davantage de produits préfabriqués et de valeur d'installation associée, ce qui peut faire augmenter le total au-delà de la seule fourniture de systèmes de construction. |
| Note de recherche B | 3,35 milliards USD (2025) | Ce chiffre reflète probablement une inclusion large de la valeur de construction plus étendue liée aux projets de préfabrication et utilise une normalisation tarifaire différente, avec moins de clarté sur la prise en compte des travaux sur site et du préfabriqué non lié au bâtiment. |
Pris ensemble, cette comparaison suggère que les écarts les plus importants proviennent des limites de périmètre et de l'ampleur des travaux de construction environnants intégrés dans le chiffre. En maintenant les intrants liés à des signaux observables de demande de construction, puis en soumettant les totaux à des vérifications auprès des fournisseurs et des acheteurs, nous obtenons une valeur plus facile à retracer jusqu'à des variables claires et des étapes reproductibles.


Questions clés auxquelles le rapport répond
Quelle est la valeur du marché des bâtiments préfabriqués en Belgique en 2026 ?
Il est évalué à 2,06 milliards USD en 2026.
À quelle vitesse le secteur de la préfabrication devrait-il croître en Belgique ?
Le marché devrait afficher un TCAC de 6,27 % entre 2026 et 2031.
Quel matériau domine actuellement la construction hors site belge ?
Le béton préfabriqué est en tête avec une part de 65,32 % en 2025.
Quelle province offre le plus fort potentiel de croissance ?
La Flandre orientale est projetée pour se développer à un TCAC de 7,74 % jusqu'en 2031.
Pourquoi les écoles belges choisissent-elles les bâtiments modulaires ?
Les cadres publics tels que Scholen van Morgen favorisent la livraison modulaire pour des délais rapides, une qualité constante et une faible perturbation sur site.
Qu'est-ce qui limite l'utilisation plus large des grands modules volumétriques dans les centres-villes ?
Les coûts élevés de grutage et d'escorte, les rues étroites et les réglementations patrimoniales contraignent les livraisons surdimensionnées à Bruxelles et à Anvers.
Dernière mise à jour de la page le:



