
Tamanho e Participação do Mercado de Dispositivos Odontológicos dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 4.39 Bilhões de dólares |
| Tamanho do Mercado (2027) | 4.68 Bilhões de dólares |
| Tamanho do Mercado (2032) | 6.46 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.65 % |
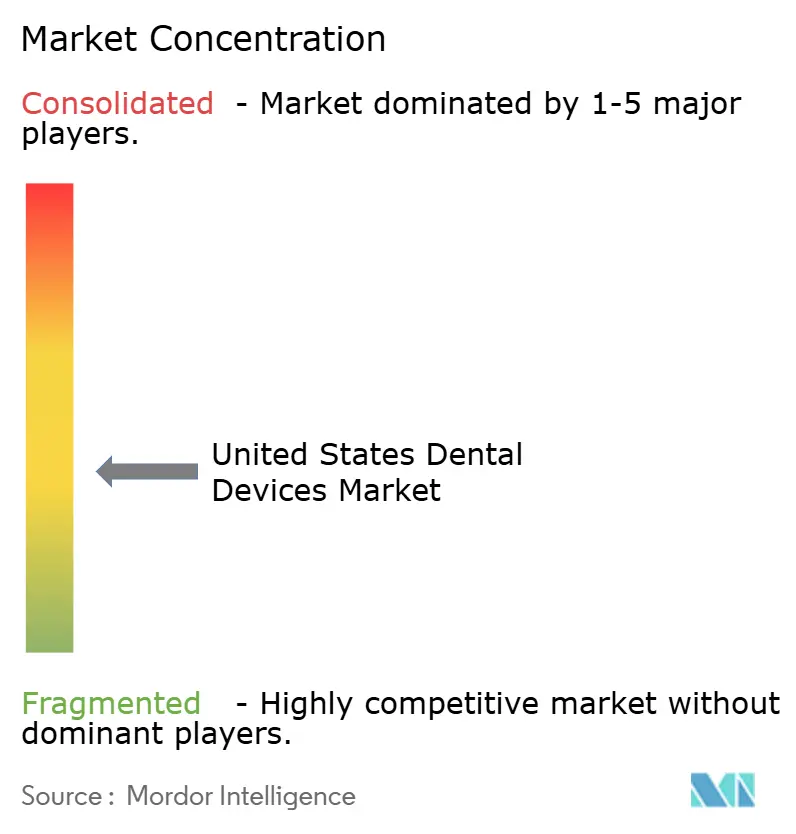
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Dispositivos Odontológicos dos Estados Unidos por Mordor Intelligence
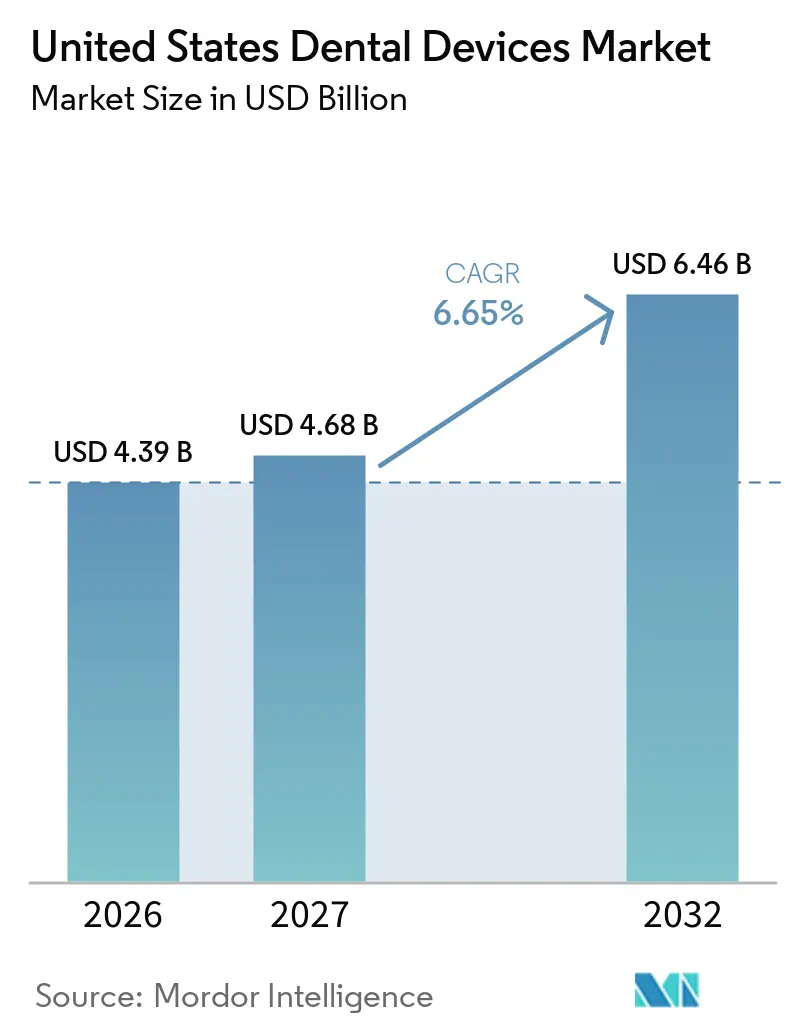
O tamanho do Mercado de Dispositivos Odontológicos dos Estados Unidos foi avaliado em 4,39 bilhões de USD em 2026 e estima-se que cresça de 4,68 bilhões de USD em 2027 para atingir 6,46 bilhões de USD até 2032, a um CAGR de 6,65% durante o período de previsão (2027-2032).
A demanda está avançando à medida que uma população envelhecida acelera os volumes de casos restauradores e protéticos, enquanto a rápida digitalização — impulsionada pela escaneamento intraoral, CAD/CAM em consultório e planejamento de tratamento baseado em nuvem — remodela a economia das práticas clínicas. Os equipamentos terapêuticos continuam a ancorar a receita, mas os biomateriais compatíveis com implantes e os diagnósticos habilitados por inteligência artificial estão redirecionando o crescimento para consumíveis e dispositivos centrados em software. A estratégia dos fornecedores agora gira em torno do bloqueio de ecossistema; empresas que integram hardware, software e serviços em um fluxo de trabalho contínuo estão superando os concorrentes que oferecem produtos independentes. As pressões de conformidade, em particular as novas regras de cibersegurança da FDA, estão elevando os custos fixos e incentivando a consolidação orientada por escala.
Principais Conclusões do Relatório
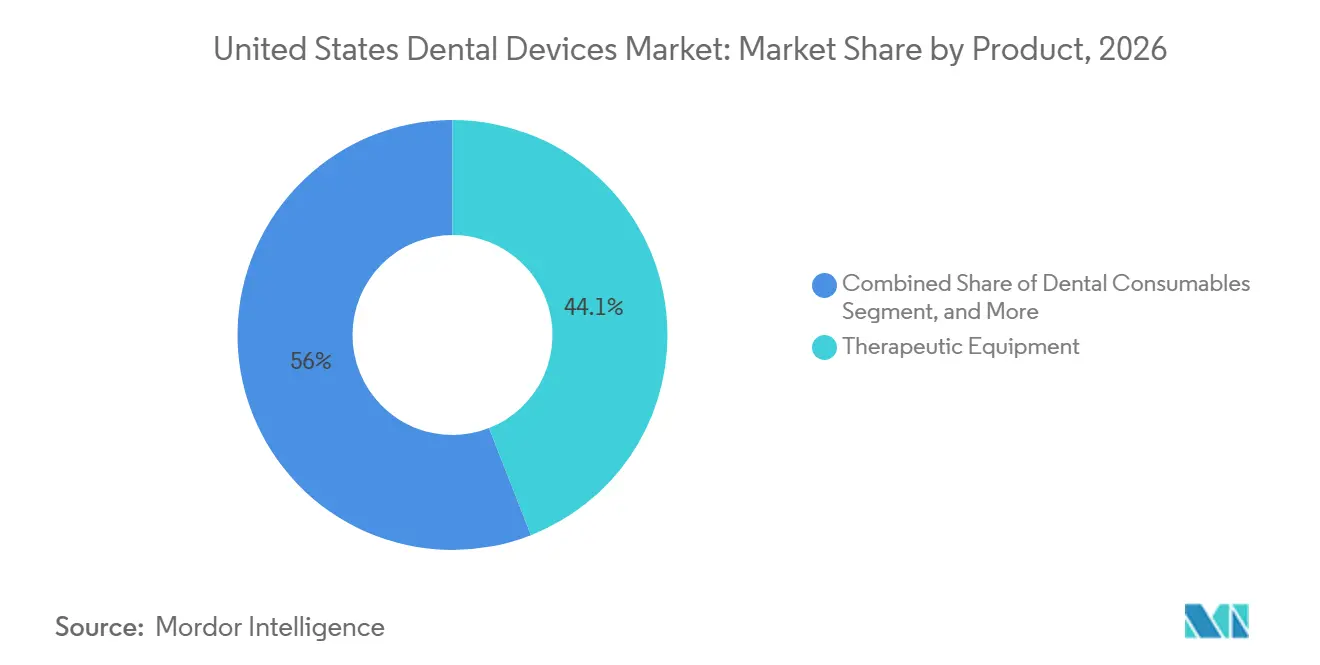
- Por categoria de produto, os equipamentos terapêuticos lideraram com 44,05% da participação do mercado de dispositivos odontológicos dos Estados Unidos em 2026, enquanto os consumíveis odontológicos têm previsão de expansão a um CAGR de 7,91% até 2032.
- Por tratamento, a ortodontia representou 33,12% da receita de 2026, e a prótese dentária está avançando a um CAGR de 7,51% até 2032.
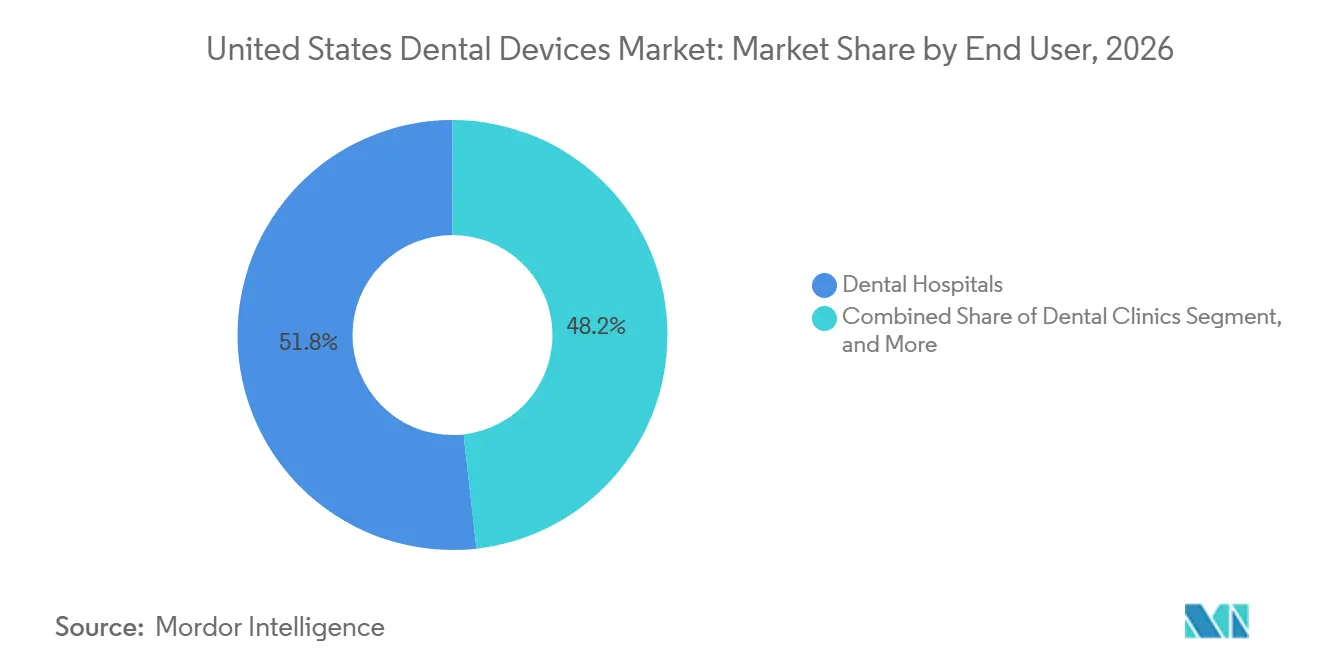
- Por usuário final, os hospitais odontológicos capturaram 51,78% dos gastos de 2026, enquanto as clínicas odontológicas têm projeção de registrar um CAGR de 8,79% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Dispositivos Odontológicos dos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Envelhecimento da População e Prevalência de Edentulismo | +1.2% | Global, com impacto agudo na América do Norte, Europa Ocidental e Japão | Longo prazo (≥ 4 anos) |
| Avanços na Odontologia Digital (CAD/CAM, Imagem 3D) | +1.8% | América do Norte e UE lideram; adoção na APAC acelerando em centros urbanos | Médio prazo (2-4 anos) |
| Demanda Crescente por Odontologia Estética | +0.7% | América do Norte, Oriente Médio e mercados selecionados da APAC (Coreia do Sul, Tailândia) | Curto prazo (≤ 2 anos) |
| Expansão da Cobertura de Planos Odontológicos | +0.5% | Estados Unidos (estados com expansão do Medicaid), mercados selecionados da UE | Médio prazo (2-4 anos) |
| Crescimento de Dispositivos Integrados à Teleodontologia | +0.6% | América do Norte, Norte da Europa; programas piloto na Índia e no Brasil | Curto prazo (≤ 2 anos) |
| Adoção de Hardware de Diagnóstico Baseado em IA em Programas Medicaid | +0.9% | Estados Unidos (programas Medicaid estaduais), pilotos iniciais no Canadá | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Envelhecimento da População e Aumento do Edentulismo
Uma coorte crescente de idosos está impulsionando a demanda sustentada por implantes, sobredentaduras e restaurações de arco completo. Dados da OMS mostram que 17,8% dos adultos com 65 anos ou mais apresentaram edentulismo completo em 2024, com a proporção projetada para atingir 19,3% até 2030.[1] Os principais fabricantes responderam com materiais como o titânio-zircônio Roxolid, que reduz o tempo de cicatrização pela metade, e os pagadores estão ampliando os benefícios: quatorze estados dos EUA adicionaram cobertura de implantes para beneficiários do Medicaid em 2025. A mudança de política está redirecionando a terapia restauradora para a prótese fixa, estimulando assim atualizações em scanners, unidades de fresagem e software de planejamento de implantes.
Avanços na Odontologia Digital
O CAD/CAM em consultório e os scanners intraorais de alta precisão agora comprimem um ciclo de coroa de duas semanas em uma única visita de 90 minutos. O Primescan Connect da Dentsply Sirona, lançado em 2024, oferece precisão de 5 mícrons e exportações em formato aberto, facilitando fluxos de trabalho de design de terceiros.[2] A aprovação da FDA de algoritmos de linha de margem por IA reduz ainda mais o tempo de preparação em 40%. A adoção permanece desigual: clínicas corporativas relatam 68% de penetração de scanners, em comparação com 31% entre consultórios individuais, ampliando uma lacuna tecnológica que alimenta a consolidação do setor.
Demanda Crescente por Odontologia Estética
Alinhadores transparentes, restaurações da cor dos dentes e clareamento em consultório estão reformulando o cuidado bucal como uma aquisição estética. Os casos iniciados com alinhadores em adultos cresceram 14% em 2025, com o grupo etário de 30 a 50 anos representando 61% das remessas de Invisalign. A exposição às redes sociais e as culturas de trabalho centradas em vídeo estão impulsionando a demanda por transformações do sorriso, direcionando a receita para materiais premium e scanners integrados ao fluxo de trabalho.
Expansão da Cobertura de Planos Odontológicos
O apoio mais amplo dos pagadores está ampliando a população tratada. A expansão do Medicaid em vários estados dos EUA financiou sobredentaduras suportadas por implantes para 2,1 milhões de beneficiários em 2025. Na Europa, as seguradoras estatutárias na Alemanha e na França reembolsam até 70% dos custos de implantes para adultos mais velhos, reforçando a demanda de base.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Equipamentos Odontológicos Avançados | -0.8% | Global, com impacto agudo em mercados da APAC e América Latina sensíveis a preços | Curto prazo (≤ 2 anos) |
| Escassez de Profissionais Odontológicos Qualificados | -0.6% | América do Norte, Europa Ocidental e áreas rurais na APAC | Longo prazo (≥ 4 anos) |
| Regras Rígidas de Cibersegurança da FDA Elevando os Custos de Conformidade | -0.9% | Estados Unidos; repercussão na UE sob o Regulamento de Dispositivos Médicos (MDR) | Médio prazo (2-4 anos) |
| Vulnerabilidades na Cadeia de Suprimentos para Componentes Especializados | -0.5% | Global, com impacto agudo em fabricantes dependentes de fornecedores de fonte única | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Equipamentos Odontológicos Avançados
Um fluxo de trabalho CAD/CAM completo pode custar entre USD 120.000 e USD 180.000, com manutenção anual acrescentando outros USD 12.000 a USD 18.000. Consultórios que realizam menos de 15 casos no mesmo dia por mês enfrentam horizontes de retorno superiores a sete anos. O arrendamento financia atualmente 58% das instalações, mas juros de 8,2% elevam os custos totais de propriedade em 25% ao longo de cinco anos. Clínicas em mercados emergentes frequentemente adiam compras apesar dos subsídios, criando uma lacuna tecnológica entre operadores urbanos e rurais.
Regras Rígidas de Cibersegurança da FDA
A orientação da FDA emitida em 2024 exige uma Lista de Materiais de Software e modelagem abrangente de ameaças para dispositivos em rede, elevando as despesas de conformidade em 15-20% por linha de produto. Fabricantes de médio porte agora terceirizam a validação, atrasando os lançamentos em até doze semanas e corroendo a vantagem de pioneirismo. Mandatos semelhantes sob o Regulamento de Dispositivos Médicos da UE estão aumentando os custos de duplo mercado e acelerando desinvestimentos estratégicos, como visto na venda da unidade de imagem KaVo da Envista em 2025.[3]
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto: A Digitalização Desloca a Receita para os Consumíveis
Os equipamentos terapêuticos representaram 44,05% da participação do mercado de dispositivos odontológicos dos Estados Unidos em 2026, com base em uma grande base instalada de fresadoras CAD/CAM, peças de mão e unidades eletrocirúrgicas. Os consumíveis odontológicos têm projeção de superar o hardware, expandindo-se a um CAGR de 7,91% até 2032, à medida que os biomateriais prontos para implantes e as resinas de impressão digital capturam novos fluxos de trabalho em consultório. O sistema de implante BLX, lançado pela Straumann em 2025, ressalta a mudança em direção a fixadores com engenharia de superfície que reduzem a osseointegração para 4 semanas. A precificação agressiva de novos entrantes em radiografia provenientes da China está tornando o hardware de imagem uma commodity, direcionando os participantes estabelecidos para atualizações de software com inteligência artificial e contratos de serviço.
A crescente comoditização de equipamentos está levando os fornecedores a agrupar scanners, fresadoras, biomateriais e planos de serviço em acordos plurianuais. Essa abordagem garante receita recorrente e se alinha às preferências de compra das organizações de serviços odontológicos. Os equipamentos de diagnóstico, como lasers odontológicos, mantêm penetração de um dígito porque os preços elevados e o reembolso limitado restringem a adoção, embora a recente aprovação da FDA para indicações em tecidos duros possa expandir o mercado endereçável.


Por Tratamento: A Prótese Dentária Cresce com a Demanda dos Idosos
A ortodontia representou 33,12% da receita de procedimentos de 2026, impulsionada pela adoção de alinhadores transparentes entre adultos, mas as intervenções protéticas têm previsão de registrar o crescimento mais rápido, a 7,51% até 2032. O tamanho do mercado de dispositivos odontológicos dos Estados Unidos para prótese dentária está se beneficiando das reformas de reembolso do Medicaid e da União Europeia que favorecem restaurações fixas em detrimento de dentaduras removíveis. A inovação em implantes, exemplificada por superfícies hidrofílicas e cirurgia guiada, está reduzindo o tempo de tratamento e atraindo pacientes anteriormente desencorajados por longos períodos de cicatrização.
Os segmentos de endodontia e periodontia crescem em ritmos mais estáveis. Inovações como limas rotatórias reciprocantes e membranas regenerativas aumentam a eficiência, mas o declínio de cáries em regiões com fluoretação modera os números absolutos de casos. Projetos piloto emergentes de reembolso médico-odontológico integrado que recompensam o manejo da doença periodontal podem elevar os volumes de procedimentos a longo prazo.
Por Usuário Final: As Clínicas Lideram o Crescimento na Escala das OSOs
Os hospitais odontológicos representaram 51,78% dos gastos em 2026, impulsionados por cirurgias maxilofaciais complexas e reconstrução oncológica. No entanto, as clínicas odontológicas devem expandir-se a um CAGR de 8,79%, o mais rápido entre os usuários finais, à medida que as organizações de serviços odontológicos negociam contratos empresariais de equipamentos que reduzem os custos de capital em quase 20%. O tamanho do mercado de dispositivos odontológicos dos Estados Unidos para clínicas se beneficia de fluxos de trabalho padronizados que elevam as taxas de utilização de scanners e fresadoras.
Os institutos acadêmicos desempenham um papel estratégico na difusão tecnológica. Parcerias como o acordo de 2025 entre a Universidade da Pensilvânia e a 3Shape incorporam scanners nos currículos, garantindo que os futuros clínicos se formem familiarizados com fluxos de trabalho digitais. Programas móveis e de saúde pública complementam a demanda por meio de kits portáteis de imagem e teledentisteria financiados por 340 milhões de USD em subsídios da HRSA.
Análise Geográfica
O mercado de dispositivos odontológicos dos Estados Unidos exibe contrastes regionais marcantes. Califórnia, Texas e Washington hospedam coletivamente mais de 37% dos consultórios, atraindo centros de serviço de fornecedores e apoiando a rápida renovação tecnológica. As organizações de serviços odontológicos usam esses centros metropolitanos para testar atualizações de software e módulos de IA antes da implantação nacional, ampliando as vantagens dos adotantes iniciais.
Os municípios rurais permanecem mal atendidos: 57 milhões de residentes vivem em áreas com escassez de profissionais de saúde bucal. Volumes menores de pacientes e perfis de reembolso restritivos retardam os ciclos de substituição de hardware, ampliando a lacuna digital no mercado de dispositivos odontológicos dos Estados Unidos. O programa de subsídio de USD 55 milhões da Carolina do Norte para laboratórios de assistência odontológica em faculdades comunitárias sinaliza uma abordagem política para reduzir as disparidades por meio do financiamento de equipamentos de nível básico.
As mudanças de reembolso em nível estadual moldam os gastos locais. O aumento de 93% nas taxas do Medicaid do Ohio para códigos odontológicos impulsiona o fluxo de caixa para consultórios que atendem pacientes com seguro público, tornando as atualizações de radiografia digital mais acessíveis. Outros nove estados promulgaram leis que estabelecem pisos de honorários ou exigem pagamentos de sinistros mais rápidos, incentivando ainda mais o financiamento de equipamentos. A cobertura Medicare nacionalmente uniforme para odontologia medicamente necessária começa em 2025, mas beneficiará desproporcionalmente os estados com populações mais velhas, impulsionando a demanda por imagem em lugares como Maine e Arizona.
A adoção da teleodontologia é mais forte nas regiões ocidentais esparsamente povoadas, expandindo o alcance dos diagnósticos assistidos por IA e criando demanda incremental por sensores de imagem portáteis que se integram a plataformas de consulta em nuvem.
Cenário Competitivo
O mercado de dispositivos odontológicos dos Estados Unidos exibe concentração moderada. Multinacionais de primeiro nível, como Dentsply Sirona, Midmark e Envista, controlam coletivamente receita significativa, mas empresas especializadas em software de IA e startups de manufatura aditiva desafiam os titulares com capacidades de nicho. A economia está mudando da margem de hardware para a receita recorrente de serviços: a Dentsply Sirona investe aproximadamente 4% das vendas anuais em P&D para fortalecer as assinaturas de nuvem DS Core, enquanto o sistema de entrega móvel da Midmark em 2025 enfatiza design ergonômico e compressores de baixo ruído.
O capital de risco está fluindo para análises radiográficas habilitadas por IA, com plataformas como Second Opinion ganhando reconhecimento acadêmico por sua precisão na detecção de cáries. As organizações de serviços odontológicos, apoiadas por capital de private equity, aproveitam o tamanho para garantir contratos agrupados plurianuais, pressionando os fabricantes a equilibrar compromissos de volume com a erosão de margens. A atenção regulatória à propriedade de PE, destacada em um relatório do HHS de 2024 sobre consolidação, adiciona complexidade de conformidade.
O espaço branco de inovação centra-se na convergência de IA e biomateriais. Parcerias entre instituições de pesquisa e fornecedores visam desenvolver hidrogéis regenerativos e andaimes de células-tronco que se integram perfeitamente às plataformas de planejamento digital. À medida que esses conceitos amadurecem, prometem linhas de produtos adjuntos de alta margem que complementam os principais equipamentos de imagem e fresagem, reforçando a rotatividade competitiva em todo o mercado de dispositivos odontológicos dos Estados Unidos.
Líderes do Setor de Dispositivos Odontológicos dos Estados Unidos
-
Dentsply Sirona
-
3M
-
ZimVie
-
Envista
-
Institut Straumann AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Abril de 2026: A Dentsply Sirona, reconhecida como o maior fabricante diversificado mundial de produtos e tecnologias odontológicas profissionais, anunciou a expansão de sua parceria de longa data com a Burkhart Dental Supply, um proeminente distribuidor odontológico de serviço completo.
- Maio de 2025: A Universidade Médica da Carolina do Sul recebeu o Prêmio de Inovação em Educação de 2024 por um estudo piloto que avalia a plataforma de IA Second Opinion, que auxilia no diagnóstico de cáries dentárias usando raios-X.
- Janeiro de 2025: A Midmark Corp. lançou seu Sistema de Entrega Odontológica Móvel redesenhado com peças de mão de alta e baixa velocidade, um escalador e uma seringa de três vias em um chassi mais leve alimentado por um compressor sem óleo.


Estrutura da metodologia de pesquisa e escopo do relatório
Definições de Mercado e Cobertura Principal
Nosso estudo define o mercado de dispositivos odontológicos dos Estados Unidos como a receita gerada por equipamentos e consumíveis de nível profissional que os dentistas utilizam para examinar, diagnosticar, tratar, restaurar ou remover dentes e tecidos orais circundantes; os valores são expressos em dólares americanos ao preço de venda do fabricante antes das margens do distribuidor. De acordo com a Mordor Intelligence, o escopo abrange unidades de imagem, cadeiras, lasers, sistemas CAD/CAM, peças de mão, materiais de impressão, implantes e aparelhos ortodônticos para ambientes clínicos em todos os 50 estados.
Exclusões do Escopo: Produtos de higiene bucal para consumidores, como pasta de dente, escovas de dente manuais, kits de clareamento doméstico, e quaisquer serviços odontológicos remunerados estão excluídos.
Visão Geral da Segmentação
- Por Produto
- Equipamentos de Diagnóstico
- Laser Odontológico
- Lasers para Tecidos Moles
- Lasers para Tecidos Duros
- Equipamentos de Radiologia
- Equipamentos de Radiologia Extra-oral
- Equipamentos de Radiologia Intra-oral
- Cadeira e Equipamentos Odontológicos
- Laser Odontológico
- Equipamentos Terapêuticos
- Peças de Mão Odontológicas
- Sistemas Eletrocirúrgicos
- Sistemas CAD/CAM
- Equipamentos de Fresagem
- Máquina de Fundição
- Outros Equipamentos Terapêuticos
- Consumíveis Odontológicos
- Biomaterial Odontológico
- Implantes Odontológicos
- Coroas e Pontes
- Outros Consumíveis Odontológicos
- Outros Equipamentos Odontológicos
- Equipamentos de Diagnóstico
- Por Tratamento
- Ortodôntico
- Endodôntico
- Periodontal
- Protético
- Por Usuário Final
- Hospitais Odontológicos
- Clínicas Odontológicas
- Institutos Acadêmicos e de Pesquisa
- Outros Usuários Finais
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor entrevistaram periodontistas, responsáveis por compras em Organizações de Serviços Odontológicos, agentes estaduais do Medicaid e distribuidores nas regiões Nordeste, Centro-Oeste e Sunbelt. As conversas esclareceram os ciclos de atualização, os preços médios de venda e as mudanças de demanda impulsionadas por seguros, que utilizamos para questionar e refinar as descobertas de pesquisa documental.
Pesquisa Documental
Nossos analistas mapearam inicialmente o cenário regulatório e de demanda por meio de fontes públicas, como o banco de dados 510(k) da Food and Drug Administration, os arquivos de inscrição no Medicare Advantage dos Centers for Medicare & Medicaid Services, as pesquisas do Instituto de Política de Saúde da American Dental Association, as projeções populacionais do U.S. Census Bureau e os dados de importação por código HS da International Trade Commission. Boletins informativos de associações comerciais, periódicos revisados por pares como o Journal of Dental Research e os relatórios anuais 10-K das empresas forneceram referências de custos e indicadores de adoção para sistemas de imagem digital e implantes.
Recursos por assinatura, incluindo D&B Hoovers para economia de práticas clínicas e Dow Jones Factiva para alertas de recall de dispositivos, preencheram lacunas históricas. Esses insights foram combinados com volumes em nível de remessa da Volza para verificar a plausibilidade de picos de importação de scanners intraorais. As fontes citadas acima ilustram o alcance consultado; muitas referências adicionais embasaram validações granulares.
Dimensionamento de Mercado e Previsão
Uma reconstrução de cima para baixo começou com os gastos nacionais de 2024 em bens de capital odontológico reportados pelo Bureau of Economic Analysis, que são então divididos por classe de dispositivo usando dados de importação, pesquisas de produção doméstica e taxas de penetração em práticas clínicas. Verificações cruzadas selecionadas de baixo para cima, como remessas de cadeiras amostradas multiplicadas por preços representativos, serviram para validar os totais e ajustar quaisquer valores discrepantes.
Os principais indicadores de mercado que alimentam o modelo incluem o número de dentistas licenciados, a frequência anual de visitas de pacientes, os inícios de casos ortodônticos, a cobertura de seguro odontológico privado e as tendências de preços médios de varejo de implantes. A regressão multivariada vincula esses indicadores aos gastos históricos antes que as previsões de cinco anos sejam estendidas com análise de cenários em torno de reformas de reembolso e curvas de adoção tecnológica. Quaisquer lacunas residuais são preenchidas por meio de interpolação conservadora guiada pelo consenso de especialistas.
Validação de Dados e Ciclo de Atualização
Os resultados passam por uma revisão analítica em duas etapas; sinalizações de anomalias acionam o recontato com especialistas, e variações acima de três por cento em relação aos índices de gastos da ADA provocam recalibração. A Mordor atualiza o conjunto de dados anualmente e emite atualizações intermediárias após eventos regulatórios ou tecnológicos relevantes.
Por Que Nossa Linha de Base de Equipamentos Odontológicos dos EUA Inspira Confiabilidade
Os dados publicados frequentemente divergem porque as empresas escolhem escopos, escalas de preços e ritmos de atualização diferentes. Reconhecemos esses fatores desde o início, e nossa inclusão disciplinada de hardware exclusivo para clínicas mais consumíveis profissionais, combinada com atualizações anuais, mantém a linha de base da Mordor estreitamente alinhada com os padrões reais de compra.
Os principais fatores de divergência em outros estudos incluem a adição de produtos para consumidores, a omissão de consumíveis de uso único ou a dependência de fatores de alocação global em vez de evidências de remessas nos EUA.
Comparação de referência
| Tamanho do Mercado | Fonte anonimizada | Principal fator de divergência |
|---|---|---|
| 5,87 bilhões de USD (2025) | Mordor Intelligence | - |
| 13,57 bilhões de USD (2024) | Consultoria Regional A | Inclui produtos de higiene bucal para consumidores e receita de serviços |
| 3,18 bilhões de USD (2025) | Periódico Comercial B | Foca exclusivamente em hardware de consultório, omite consumíveis descartáveis |
Esses contrastes mostram que a abordagem equilibrada e rastreada por variáveis da Mordor produz um ponto médio confiável que os clientes podem reproduzir e auditar com esforço limitado.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de dispositivos odontológicos dos Estados Unidos em 2026?
O mercado gerou 4,39 bilhões de USD em 2026 e está no caminho para atingir 6,46 bilhões de USD até 2032.
Qual é o CAGR esperado para os dispositivos odontológicos dos Estados Unidos até 2032?
O mercado tem projeção de crescer a um CAGR de 6,65% de 2027 a 2032.
Qual categoria de produto está crescendo mais rapidamente?
Os consumíveis odontológicos têm previsão de expansão a 5,91% ao ano, superando os segmentos de hardware devido à demanda por implantes e biomateriais.
Por que as clínicas odontológicas estão ganhando participação em relação aos hospitais?
As organizações de serviços odontológicos utilizam compras em grupo e fluxos de trabalho padronizados para implantar scanners, fresadoras e sistemas de imagem com mais eficiência, impulsionando o crescimento das clínicas a um CAGR de 8,79%.
Quais mudanças regulatórias estão moldando o desenvolvimento de dispositivos?
Os novos mandatos de cibersegurança da FDA e as orientações sobre algoritmos de IA adaptativos estão elevando os custos de conformidade, mas também acelerando a inovação em dispositivos conectados e de aprendizado.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
