
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 157.80 Bilhões de dólares |
| Tamanho do Mercado (2032) | 227.39 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.58 % |
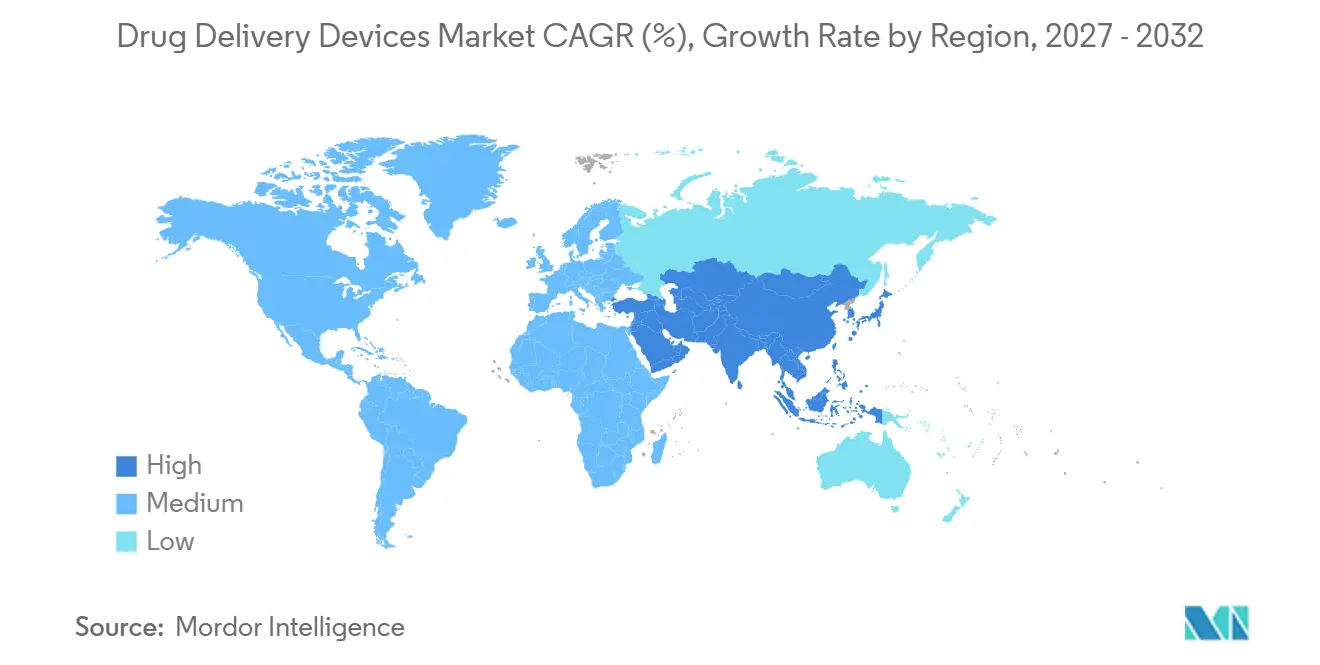
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Dispositivos de Administração de Medicamentos por Mordor Intelligence
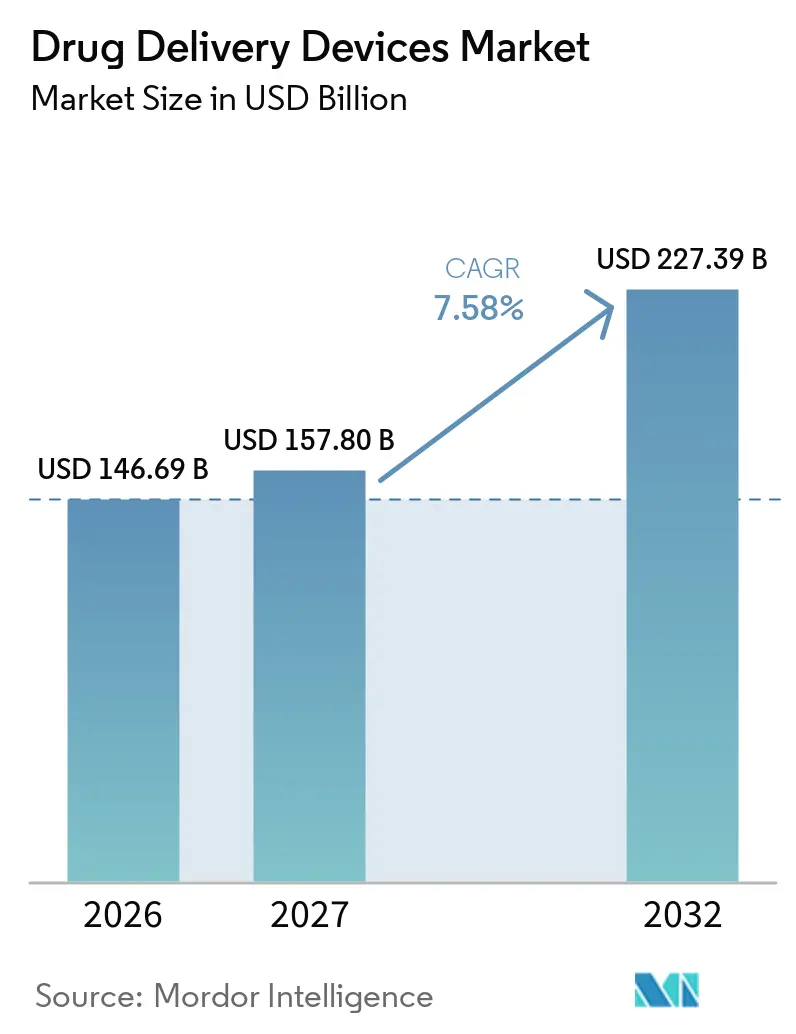
O tamanho do Mercado de Dispositivos de Administração de Medicamentos deve aumentar de 146,69 bilhões de USD em 2026 para 157,80 bilhões de USD em 2027 e atingir 227,39 bilhões de USD até 2032, crescendo a um CAGR de 7,58% entre 2027 e 2032.
Três mudanças estruturais sustentam o crescimento: o gerenciamento de doenças crônicas substituindo o atendimento episódico, os biológicos exigindo dosagem precisa e gestão da cadeia de frio, e os mandatos dos pagadores que transferem a terapia para ambientes de menor custo. Os fabricantes estão respondendo com formatos de autoadministração que incorporam conectividade, engenharia de fatores humanos e materiais alinhados a critérios ESG. As estratégias competitivas agora giram em torno da integração vertical de plataformas de medicamentos e dispositivos, enquanto surgem oportunidades para fornecedores capazes de reduzir o atrito regulatório e garantir a resiliência do fornecimento. Ventos contrários macroeconômicos — escassez de vidro, recalls por segurança cibernética e pressão de reembolso — criam volatilidade, mas também abrem espaço para soluções diferenciadas que melhoram a adesão e a rastreabilidade, reforçando o momentum no mercado de dispositivos de administração de medicamentos.
Principais Conclusões do Relatório
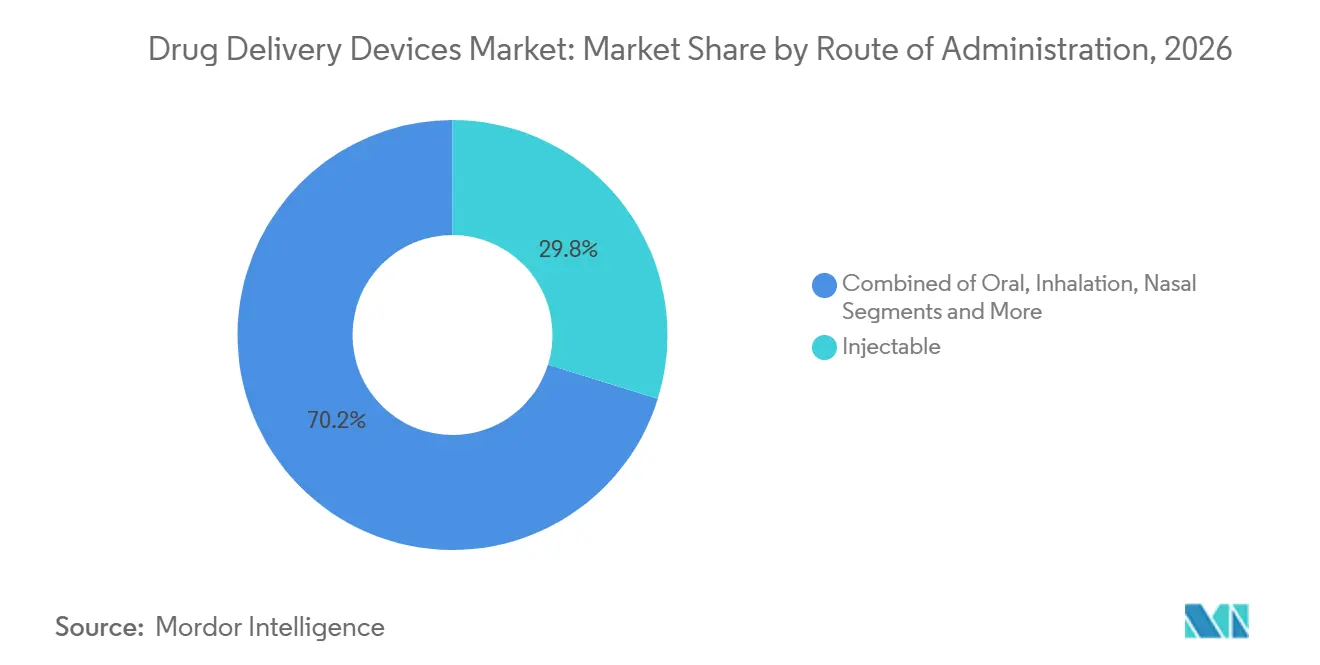
- Por via de administração, os injetáveis lideraram com uma participação de receita de 29,80% em 2026 e devem registrar um CAGR de 8,35% ao longo do período de previsão.
- Por tipo de dispositivo, inaladores e nebulizadores representaram 22,10% da participação do mercado de dispositivos de administração de medicamentos em 2026 e devem registrar um CAGR de 6,12% ao longo do período de previsão.
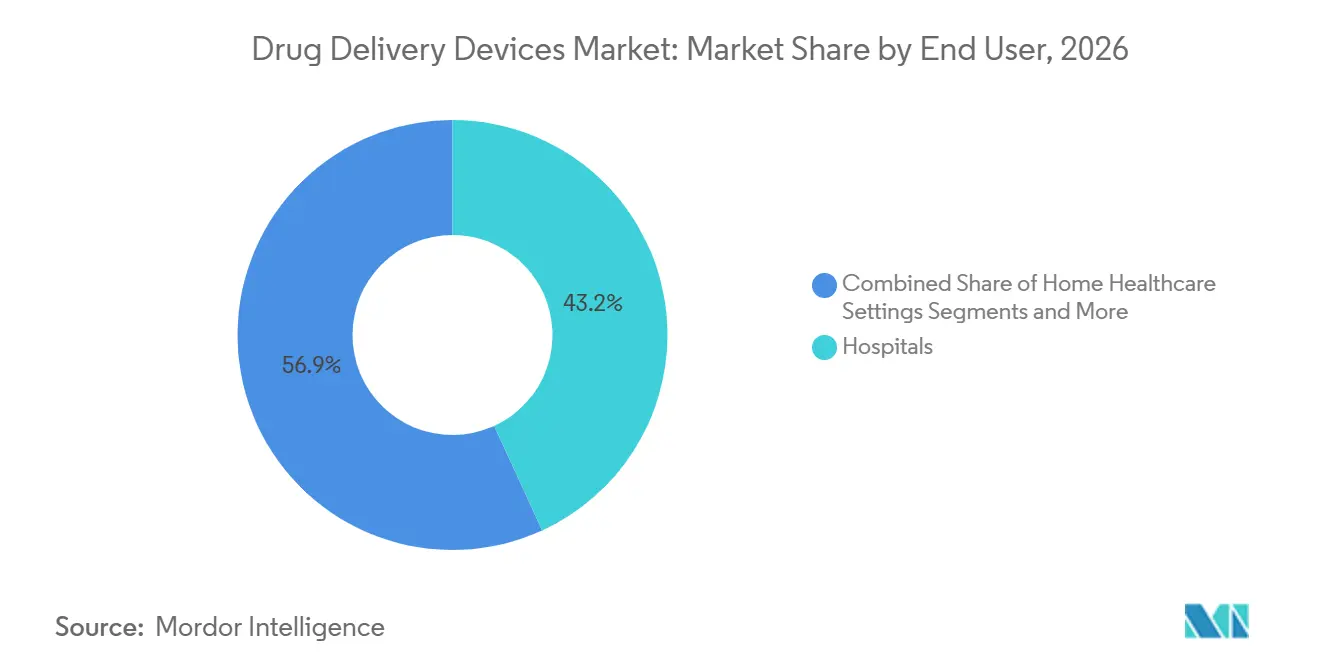
- Por usuário final, os hospitais representaram 42,92% da demanda em 2026 e devem crescer a um CAGR de 6,98% ao longo do período de previsão.
- Por área terapêutica, a oncologia representou 35,00% da receita em 2026 e deve crescer a um CAGR de 8,40% ao longo do período de previsão.
- Por geografia, a América do Norte representou 43,07% das vendas em 2026 e deve crescer a um CAGR de 6,87% ao longo do período de previsão.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da carga de doenças crônicas | +1.2% | Global, maior na Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Proliferação de biológicos e biossimilares | +1.5% | América do Norte e Europa como núcleo, transbordamento para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Tendência à autoadministração | +1.3% | América do Norte e Europa liderando, Ásia-Pacífico em seguida | Médio prazo (2-4 anos) |
| Dispositivos inteligentes e conectados | +1.1% | América do Norte e Europa, bolsões urbanos da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Lançamentos de adesivos de microagulhas | +0.6% | África Subsaariana, Sul da Ásia, América Latina | Longo prazo (≥ 4 anos) |
| Transição impulsionada por ESG para seringas de polímero | +0.4% | Pressão regulatória na Europa, compromissos na América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Carga de Doenças Crônicas Impulsionando Terapêuticas de Longo Prazo
As doenças não transmissíveis causaram 74% das mortes globais em 2024, e seu ônus econômico superou USD 7 trilhões por ano. A prevalência do diabetes atingiu 537 milhões de adultos em 2024 e provavelmente aumentará para 643 milhões até 2030, com crescimento acelerado em países de baixa e média renda.[1] Essa epidemiologia orienta os fabricantes de medicamentos em direção a terapias de manutenção que exigem administração frequente ao longo de décadas, criando demanda constante no mercado de dispositivos de administração de medicamentos. Os sistemas de saúde já gastam 90% dos USD 3,8 trilhões de desembolso anual dos Estados Unidos com cuidados de doenças crônicas, de modo que os pagadores apoiam dispositivos que reduzem as visitas de emergência.[2] Como diferentes grupos de doenças preferem modalidades distintas, os fornecedores que oferecem portfólios diversificados — seringas pré-preenchidas, adesivos transdérmicos e bombas implantáveis — capturam oportunidades entre indicações.
Proliferação de Biológicos e Biossimilares que Necessitam de Administração Avançada
Os biológicos responderam por 30% das vendas farmacêuticas em 2025 e estão se expandindo aproximadamente duas vezes mais rápido do que as pequenas moléculas, impulsionados por imunoterapias oncológicas e anticorpos monoclonais. A sensibilidade à temperatura e o risco de agregação elevam o papel das seringas pré-preenchidas, auto-injetores e bombas que garantem a precisão da dose. Os biossimilares amplificam a demanda por dispositivos porque os reguladores exigem sistemas de administração comparáveis aos do produto originador, fixando o design do dispositivo e criando custos de troca. A Amgen demonstra o lado negativo dos choques de fornecimento; qualquer escassez de seringas corrói imediatamente a participação de mercado porque dispositivos alternativos não possuem aprovação cruzada. Os fornecedores de dispositivos que conseguem adicionar agulhas ocultas, reduzir a força de injeção ou fornecer indicações de confirmação de dose ganham preferência no formulário, ampliando as oportunidades no mercado de dispositivos de administração de medicamentos.
Tendência à Autoadministração e Modelos de Saúde Domiciliar
A pandemia de COVID-19 acelerou a descentralização e, até 2025, cerca de 40% dos biológicos injetáveis na América do Norte e na Europa migraram de clínicas para os domicílios dos pacientes. As reformas de reembolso reduziram os custos por episódio em até 50% quando a terapia é transferida para fora dos hospitais. O Centro de Saúde Domiciliar da FDA, lançado em 2024, simplifica as aprovações para autoinjeção e dispositivos vestíveis, encurtando os prazos de lançamento de dispositivos.[3] O Omnipod 5 da Insulet gerou USD 1,6 bilhão em 2025, evidenciando que interfaces intuitivas desbloqueiam a adoção em massa. Os fabricantes agora investem em rotulagem multilíngue e monitoramento remoto, pois a responsabilidade migra dos clínicos para as empresas de dispositivos quando os pacientes se autoadministram.
Dispositivos Inteligentes/Conectados Melhorando a Adesão e a Rastreabilidade
Mais de 10 milhões de dispositivos de administração de medicamentos conectados estavam ativos em 2025, transmitindo dados de dose para portais em nuvem que clínicos e pagadores podem auditar. As canetas de insulina inteligentes da Novo Nordisk reduziram os eventos hipoglicêmicos em 18% em um ensaio de 2024, comprovando que os ciclos de dados se traduzem em melhores resultados. Os pagadores agora vinculam o reembolso aos dados de adesão, o que favorece os fabricantes de dispositivos que atendem às normas de segurança cibernética. A orientação preliminar da FDA em 2025 exige criptografia e divulgação de vulnerabilidades para dispositivos conectados. A serialização também combate a falsificação, aprimorando a integridade da cadeia de suprimentos e reforçando a adoção de plataformas inteligentes no mercado de dispositivos de administração de medicamentos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos rigorosos de esterilidade e conformidade | -0.8% | Global, maior na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Alta intensidade de capital em P&D e fabricação | -0.7% | Global, aguda para entrantes de mercados emergentes | Médio prazo (2-4 anos) |
| Recalls por segurança cibernética de sistemas conectados | -0.5% | América do Norte e Europa, alguns incidentes na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Gargalos no fornecimento de vidro especial | -0.4% | Global, agudo na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Custos Rigorosos de Esterilidade e Conformidade Regulatória
Os produtos combinados enfrentam supervisão dupla, prolongando os ciclos de aprovação e multiplicando os estudos de validação. A garantia de esterilidade para seringas pré-preenchidas pode consumir até 24 meses e USD 5 milhões por linha. Vinte e três cartas de advertência da FDA em 2024 destacaram falhas de esterilidade, mesmo entre empresas estabelecidas. O Regulamento de Dispositivos Médicos da UE, totalmente aplicado em 2024, obriga os fabricantes a recertificar produtos legados e atrasou os lançamentos em nove meses. Empresas menores têm dificuldade em financiar esses processos, o que consolida o mercado de dispositivos de administração de medicamentos em torno de multinacionais com equipes de conformidade robustas.
Alta Intensidade de Capital em P&D e Fabricação
Levar um auto-injetor do conceito ao mercado pode custar entre USD 50 e 150 milhões, enquanto plantas de seringas greenfield frequentemente ultrapassam USD 200 milhões. A expansão da Gerresheimer em Peachtree City exigiu USD 300 milhões para uma capacidade anual de 500 milhões de unidades e levou 30 meses para ser construída. Tais limiares desencorajam novos entrantes e criam custos de troca para os patrocinadores de medicamentos, pois a revalidação é demorada e cara. A intensidade de capital, portanto, reduz os pools de fornecedores e desacelera a inovação em novos formatos no setor de dispositivos de administração de medicamentos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Via de Administração:
A Via Transdérmica Ganha ImpulsoA tendência em direção aos adesivos amplia o acesso dos pacientes à terapia hormonal e às vacinas, refletindo a preferência dos usuários pela administração indolor. A inalação permanece essencial para asma e DPOC, aproveitando a rápida absorção pulmonar e evitando a degradação mediada pelo fígado. A administração nasal ganhou novo destaque quando a FDA aprovou o spray de epinefrina neffy em 2024, introduzindo uma opção sem agulha para anafilaxia.
As vias injetáveis dominam os biológicos e respondem pela maior parte da logística da cadeia de frio. No entanto, a adoção de auto-injetores está canibalizando os formatos de frasco e seringa, pois agulhas ocultas e confirmação de dose melhoram a adesão. Os implantes oculares agora reduzem a frequência de injeção para doenças retinianas de mensal para semestral, melhorando a qualidade de vida. A seleção da via tornou-se um exercício centrado no paciente, recompensando as empresas de dispositivos que validam os benefícios de adesão no mundo real. À medida que os dados de biodisponibilidade amadurecem, o tamanho do mercado de dispositivos de administração de medicamentos vinculado às tecnologias transdérmicas tende a se expandir ainda mais.



Por Tipo de Dispositivo:
Plataformas Inteligentes Superam os Formatos TradicionaisOs pagadores valorizam as evidências de adesão, justificando o prêmio unitário de 20-30% para auto-injetores conectados. As seringas pré-preenchidas sustentam os lançamentos de biológicos porque facilitam os registros regulatórios, embora os auto-injetores ganhem participação onde a frequência de dose é alta. Os adesivos transdérmicos se beneficiam da inovação em microagulhas, enquanto os stents farmacológicos enfrentam pressão competitiva de arcabouços biorreabsorvíveis com melhores resultados a longo prazo.
As bombas implantáveis atendem necessidades de nicho extremo, como o baclofeno intratecal, mas o reembolso permanece favorável devido à economia em hospitalizações. Os injetores a jato sem agulha e as bombas de uso corporal ocupam uma categoria "emergente" e estão avançando em ensaios clínicos pivotais. A competição por tipo de dispositivo se intensifica à medida que as empresas farmacêuticas debatem se devem desenvolver capacidades internas ou licenciar plataformas completas de especialistas como a SHL Medical. A integração vertical pode proteger a propriedade intelectual, mas amplifica a exposição regulatória. As escolhas estratégicas aqui recalibrarão o tamanho do mercado de dispositivos de administração de medicamentos associado a cada plataforma.
Por Usuário Final:
A Saúde Domiciliar Remodela a DemandaOs injetores vestíveis e as bombas subcutâneas transferem infusões de várias horas das alas de oncologia ambulatorial para as salas de estar, reduzindo os custos operacionais das instalações. Os centros de cirurgia ambulatorial funcionam como centros de transição, iniciando a terapia sob supervisão antes que os pacientes se mudem para casa. Os fabricantes de dispositivos agora projetam interfaces para usuários idosos, com indicações visuais, cliques audíveis e mecanismos de bloqueio que reduzem as barreiras de treinamento.
Os reguladores apoiam essa transição com novos códigos de reembolso e vias de aprovação simplificadas. O YpsoMate da Ypsomed incorpora feedback em tempo real que tranquiliza os usuários sobre a conclusão da dosagem. Os patrocinadores farmacêuticos agrupam aplicativos de suporte ao paciente, consultas de teleenfermagem e vídeos multilíngues, reduzindo eventos adversos relacionados ao uso incorreto. À medida que os modelos de cuidado híbrido florescem, a participação do mercado de dispositivos de administração de medicamentos associada aos ambientes domiciliares continuará crescendo, especialmente em sistemas de pagamento baseados em valor que recompensam a redução de reinternações hospitalares.

Por Área Terapêutica:
Dispositivos para Diabetes AceleramOs monitores contínuos de glicose agora preenchem automaticamente os algoritmos de dosagem, simplificando o autogerenciamento e reduzindo o risco hipoglicêmico. Os distúrbios autoimunes, liderados pelos biológicos para artrite reumatoide, também impulsionam a adoção de auto-injetores devido aos requisitos de terapia ao longo da vida.
As aplicações cardiovasculares dependem fortemente de stents farmacológicos, mas a compressão de preços e os pagamentos agrupados prejudicam a economia unitária. Os dispositivos para doenças infecciosas retornam à demanda em estado estacionário no pós-pandemia, embora os adesivos de microagulhas para gripe e VSR permaneçam atrativos para campanhas sazonais. Uma ampla cauda de indicações — da osteoporose à esclerose múltipla — se beneficia de dispositivos de plataforma originalmente projetados para biológicos blockbuster. A escalabilidade entre indicações sustenta a expansão constante do mercado de dispositivos de administração de medicamentos.
Análise Geográfica
Mercado de Dispositivos de Administração de Medicamentos na América do Norte
A América do Norte deteve 41,64% da receita global em 2026, sustentada por preços premium e políticas do Medicare que rotineiramente ampliam a cobertura para dispositivos conectados. O Programa de Dispositivos Inovadores da FDA também acelera as aprovações, incentivando lançamentos antecipados na região. O Canadá se beneficia do transbordamento dos Estados Unidos, enquanto os produtores de genéricos mexicanos adotam sistemas avançados de administração para competir com as importações. O crescimento está se moderando à medida que os pagadores impõem limites mais rígidos de custo-efetividade, mas a região permanece o motor de lucro do setor de dispositivos de administração de medicamentos, pois os preços unitários são os mais elevados ali.
Mercado de Dispositivos de Administração de Medicamentos na Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido entre 2027 e 2032, impulsionada pelo movimento de localização da China e pela expertise em biossimilares da Índia. A China aprovou 47 produtos combinados em 2024 e oferece créditos fiscais para a produção doméstica. Os fabricantes indianos colaboram com a SHL Medical para desenvolver injetores de caneta para mercados emergentes. O Japão avança em direção a modelos baseados em valor que pagam prêmios por dados de adesão, criando demanda por sistemas conectados. Economias menores, como Coreia do Sul e Austrália, funcionam como portas de entrada regulatórias para o Sudeste Asiático, reduzindo os prazos de entrada no mercado.
Mercado de Dispositivos de Administração de Medicamentos na EMEA e na América do Sul
A Europa cresce mais lentamente devido à fragmentação do reembolso e à carga administrativa elevada imposta pelo Regulamento de Dispositivos Médicos. Alemanha, França e Reino Unido contribuem conjuntamente com 60% das vendas regionais, sendo que o organismo de avaliação de tecnologias em saúde da França passou a exigir evidências do mundo real antes de conceder preços premium. Os mandatos ESG fomentam a adoção antecipada de seringas de polímero, o que beneficia os fornecedores capazes de demonstrar descarbonização. No Médio Oriente, os países do Conselho de Cooperação do Golfo adquirem dispositivos premium financiados pelas receitas do petróleo. A África Subsaariana permanece subpenetrada, embora os projetos-piloto de vacinas com microagulhas no Gana sugiram um potencial de avanço acelerado. A América do Sul é liderada pelo sistema público do Brasil, que comprime as margens, enquanto a volatilidade económica da Argentina paralisa o investimento na cadeia de frio. A harmonização regulatória no âmbito do Mercosul poderia desbloquear escala, mas os prazos permanecem incertos.
Edições regionais
Todas as regiões
Cenário Competitivo
Concentração do Mercado
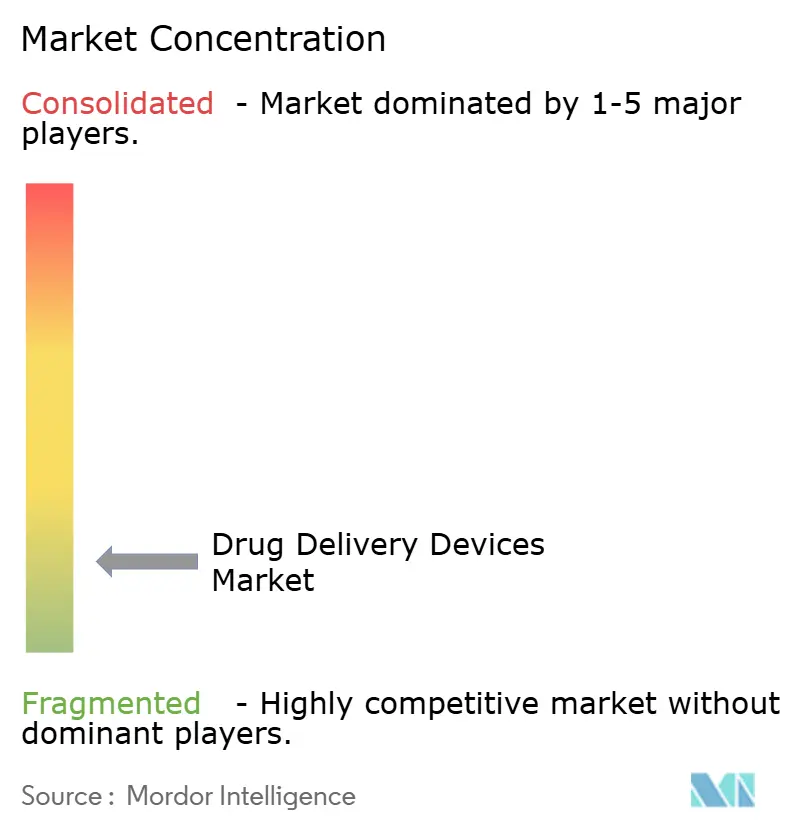
O mercado de dispositivos de administração de medicamentos permanece moderadamente concentrado. A Becton Dickinson domina as seringas pré-preenchidas de vidro e as agulhas de segurança, possuindo capacidade de vidro upstream que a isola de choques de fornecimento. Gerresheimer e Stevanato competem em cartuchos especiais e frascos de pequenos lotes para terapias gênicas, buscando alternativas de polímero que resistam à delaminação. As linhas de injetores de caneta internas da Novo Nordisk e da Eli Lilly borram as fronteiras entre medicamento e dispositivo, enquanto a West Pharmaceutical Services protege sua vantagem competitiva com 23 patentes de dispositivos inteligentes depositadas em 2024.
Startups de saúde digital licenciam pacotes de sensores e painéis de análise para empresas estabelecidas, acelerando o tempo de entrada no mercado. A Enable Injections e a Catalent oferecem serviços completos de injetores vestíveis que permitem às empresas farmacêuticas de médio porte contornar o desenvolvimento interno de dispositivos. As organizações de desenvolvimento por contrato atraem patrocinadores sem expertise em dispositivos, agrupando design de fatores humanos, submissão regulatória e gestão da cadeia de suprimentos. No entanto, as economias de escala em moldagem, envase-acabamento e sistemas de qualidade ainda favorecem os gigantes verticalmente integrados. A competência em segurança cibernética agora diferencia os fornecedores, pois as equipes de compras hospitalares verificam os históricos de divulgação de vulnerabilidades e gestão de patches. O tabuleiro competitivo provavelmente se fragmentará na periferia enquanto se consolida em torno de produtos de alto volume, sustentando a rotatividade no mercado de dispositivos de administração de medicamentos.
Líderes do Setor de Dispositivos de Administração de Medicamentos
-
Becton, Dickinson and Company
-
Gerresheimer AG
-
Medtronic plc
-
Baxter International Inc.
-
West Pharmaceutical Services, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Dispositivos de Administração de Medicamentos Empresas cobertas neste relatório
- Amgen
- Baxter
- Beckton Dickinson
- Eli Lilly and Company
- Enable Injections
- Gerresheimer
- Insulet
- Johnson & Johnson
- medmix AG
- Medtronic
- Nipro
- Novo Nordisk
- Pfizer
- SCHOTT
- SHL Medical
- Stevanato Group
- Teva Pharmaceutical Industries
- Terumo
- West Pharmaceutical Services
- Ypsomed
- Tandem Diabetes Care
Desenvolvimentos industriais recentes em Mercado de Dispositivos de Administração de Medicamentos
- Dezembro de 2025: A Celltrion obteve aprovação da FDA para uma seringa pré-preenchida de 300 mg/2 mL de Omlyclo, um biossimilar do Xolair.
- Dezembro de 2025: A Shilpa Medicare obteve sua primeira aprovação europeia para o adesivo transdérmico de Rotigotina.
- Novembro de 2025: A Alembic Pharmaceuticals recebeu aprovação final da FDA para a Injeção de Sumatriptana em forma de auto-injetor de dose única.
- Julho de 2025: A GSK obteve aprovação da FDA para uma seringa pré-preenchida de Shingrix, eliminando as etapas de reconstituição para os clínicos.
Mercado de Dispositivos de Administração de Medicamentos Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Cobertura Principal
Nosso estudo define o mercado global de dispositivos de administração de medicamentos como a receita proveniente da venda de hardware mecânico, eletrônico e inteligente que introduz substâncias terapêuticas no organismo por vias injetável, inalatória, transdérmica, implantável, ocular, nasal ou de mucosa oral. Abrangemos seringas, canetas, autoinjectors, bombas de infusão, inaladores, nebulizadores, adesivos transdérmicos e bombas implantáveis comercializados para prestadores de serviços de saúde ou diretamente para pacientes.
Exclusão de Escopo: serviços de formulação de medicamentos, comércio atacadista de medicamentos e aplicativos independentes de adesão ao tratamento estão fora deste escopo.
Visão Geral da Segmentação
- Por Via de Administração
- Oral
- Injetável
- Inalação
- Transdérmica
- Nasal
- Ocular
- Por Tipo de Dispositivo
- Seringas Pré-preenchidas
- Auto-injetores
- Dispositivos Inteligentes/Conectados
- Inaladores e Nebulizadores
- Adesivos Transdérmicos
- Stents Farmacológicos
- Bombas Implantáveis
- Outros
- Por Usuário Final
- Hospitais
- Centros de Cirurgia Ambulatorial e Clínicas
- Ambientes de Saúde Domiciliar
- Outros
- Por Área Terapêutica
- Oncologia
- Diabetes
- Distúrbios Autoimunes
- Doenças Cardiovasculares
- Doenças Infecciosas
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Conversamos com engenheiros de dispositivos, compradores hospitalares, endocrinologistas e fisioterapeutas respiratórios na América do Norte, Europa e Ásia. Suas percepções sobre os desafios do cuidado domiciliar, ciclos de atualização e descontos regionais refinaram premissas que a pesquisa documental não conseguia resolver.
Pesquisa Documental
Iniciamos com conjuntos de dados públicos da OMS, UN Comtrade, Eurostat e registros 510(k)/PMA da FDA dos EUA, que revelaram fluxos de remessa, cronogramas de aprovação e recalls. Os analistas da Mordor Intelligence então mineraram famílias de patentes da Questel, periódicos revisados por pares e relatórios 10-K para identificar faixas de preço e divulgações de unidades. Agências de notícias no Dow Jones Factiva, além de anuários de ministérios da saúde, sinalizaram mudanças de demanda de curto prazo. Essas referências ilustram, sem esgotar, o material consultado.
Uma segunda análise reconciliou os valores de importação com os anúncios de capacidade e licitações hospitalares, fornecendo preços médios de venda praticáveis antes da pesquisa primária.
Dimensionamento de Mercado e Previsão
Nosso modelo começa de cima para baixo com grupos de pacientes tratados, contagens de prescrições de inaladores, remessas de insulina e volumes de implantes eletivos, aplicando em seguida taxas de penetração específicas por via de administração. Consolidações de fornecedores e verificações de preço médio de venda amostrado × unidades fornecem uma confirmação ascendente; as lacunas são suavizadas de forma iterativa. Os principais impulsionadores — aprovações de biológicos, adoção de infusão domiciliar, curvas de preço de baterias e mudanças no reembolso — alimentam uma regressão multivariada que projeta o valor até 2032.
Validação de Dados e Ciclo de Atualização
Os resultados são comparados com fluxos históricos de comércio e rastreadores independentes de gastos hospitalares; qualquer variação aciona novas verificações com respondentes anteriores. Os relatórios são atualizados anualmente, com atualizações intermediárias após recalls ou aprovações relevantes.
Por que a Linha de Base de Dispositivos de Administração de Medicamentos da Mordor Intelligence Merece Confiança
Os valores publicados divergem porque os pesquisadores escolhem diferentes combinações de dispositivos, escalas de preços e cadências de atualização.
Nossa equipe fixa o escopo na receita de hardware, atualiza as variáveis a cada doze meses e converte moedas às taxas à vista, o que mantém a deriva baixa. Lacunas comuns em outras fontes incluem o agrupamento do faturamento de formulações, a extrapolação de preços médios de venda ocidentais ou a omissão de dispositivos mecânicos.
Comparação de Referência
| Tamanho do Mercado | Fonte Anonimizada | Principal Fator de Divergência |
|---|---|---|
| 146,69 bilhões de USD (2025) | Mordor Intelligence | N/A |
| 432,4 bilhões de USD (2024) | Consultoria Global A | Inclui receita de formulações e embalagens |
| 1.888,52 bilhões de USD (2024) | Empresa de Dados do Setor B | Adiciona vendas de excipientes; sem verificações regionais de preço médio de venda |
| 46,23 bilhões de USD (2024) | Consultoria Regional C | Foca apenas em sistemas eletrônicos avançados |
Esses contrastes demonstram como nossa definição de escopo disciplinada e nossa modelagem de duplo caminho oferecem aos tomadores de decisão uma linha de base equilibrada e transparente, rastreável a variáveis claras e reproduzíveis.
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de dispositivos de administração de medicamentos em 2026?
O tamanho do mercado de dispositivos de administração de medicamentos é de 146,69 bilhões de USD em 2026 e prevê-se que cresça a uma CAGR de 7,58% para atingir 227,39 bilhões de USD até 2032.
Qual categoria de dispositivo está crescendo mais rapidamente?
Plataformas inteligentes e conectadas, incluindo bombas de insulina automatizadas e injetores habilitados com Bluetooth, estão avançando a um CAGR de 11,36% entre 2027 e 2032.
Por que as seringas de polímero estão ganhando atenção?
Os formatos de polímero reduzem o risco de delaminação, diminuem as emissões de transporte em 30% e atendem aos novos mandatos de sustentabilidade europeus, tornando-os alternativas atraentes ao vidro.
O que está impulsionando o crescimento da Ásia-Pacífico?
Incentivos governamentais para a fabricação doméstica de biológicos, a rápida expansão de doenças crônicas e a crescente adoção de dispositivos de autoadministração impulsionam a Ásia-Pacífico em direção a um CAGR de 9,73% até 2032.
Como os riscos de segurança cibernética estão sendo gerenciados?
A orientação da FDA agora exige criptografia, listas de materiais de software e processos de divulgação de vulnerabilidades, enquanto os hospitais segmentam redes e os fornecedores emitem patches remotos para manter a segurança.
Qual área terapêutica apresenta a demanda de dispositivos mais rápida?
O diabetes lidera com um CAGR de 9,04%, à medida que os monitores contínuos de glicose se integram com sistemas automatizados de administração de insulina, melhorando o controle glicêmico e a conveniência do paciente.