
Tamanho e Participação do Mercado de Dispositivos Cardiovasculares da Itália
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
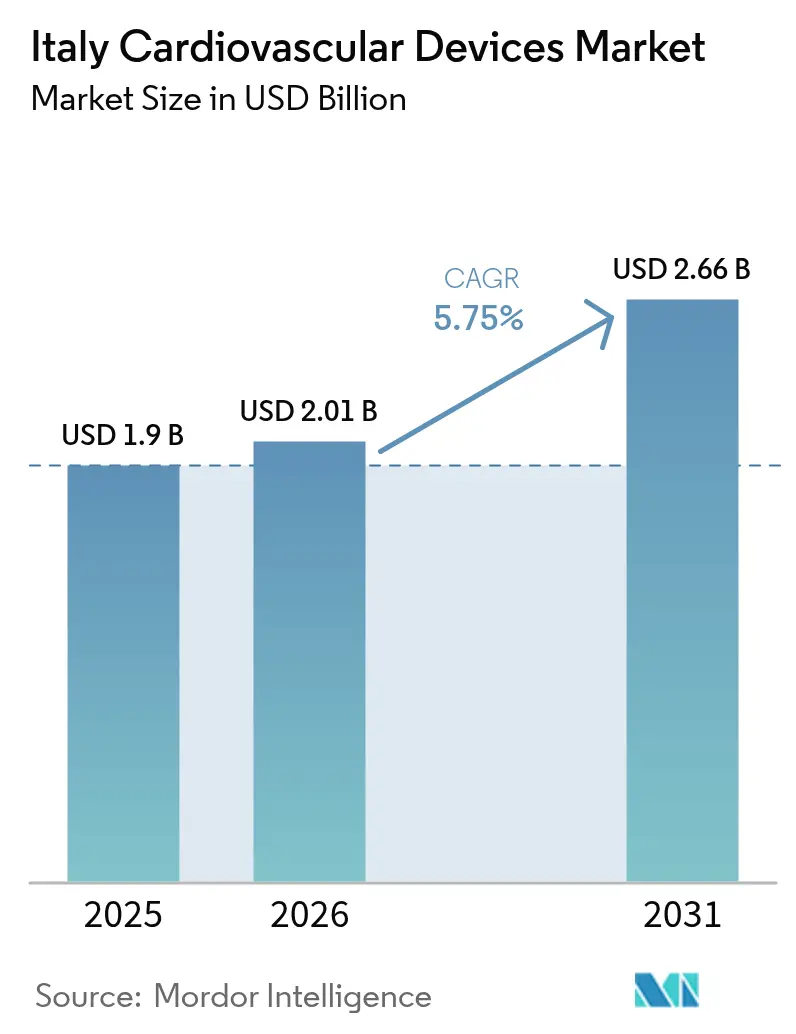
| Tamanho do mercado no ano base (2025) | 1.9 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.01 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.66 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.75 % |
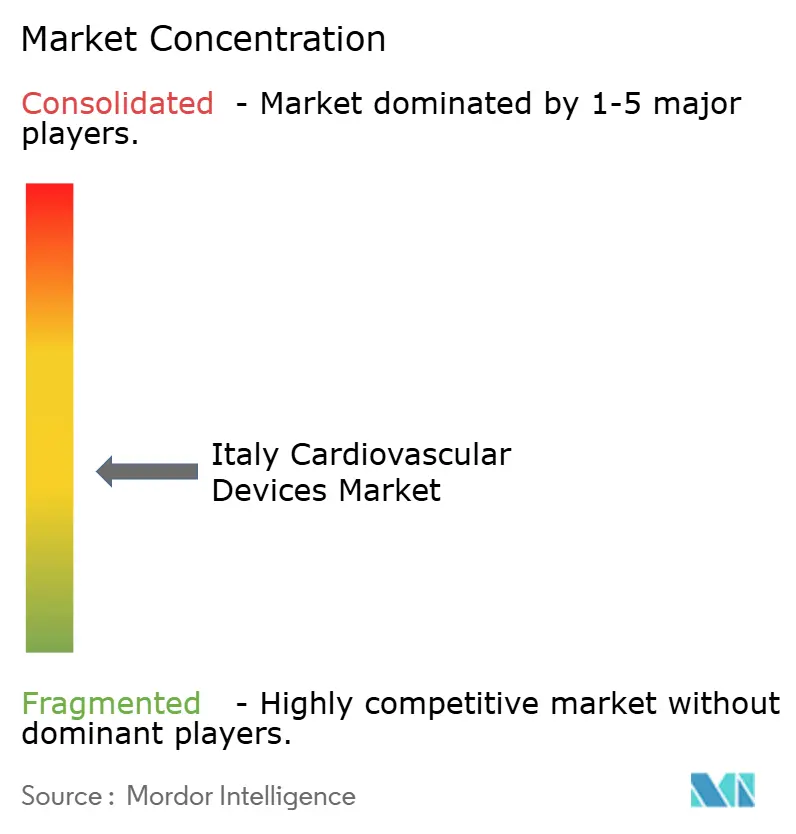
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Dispositivos Cardiovasculares da Itália por Mordor Intelligence
O tamanho do Mercado de Dispositivos Cardiovasculares da Itália deve crescer de USD 1,9 bilhão em 2025 para USD 2,01 bilhões em 2026 e está previsto para atingir USD 2,66 bilhões até 2031, a um CAGR de 5,75% no período de 2026-2031. A expansão é sustentada pelo envelhecimento da população, iniciativas de triagem em estágio inicial e rápida adoção de tecnologias minimamente invasivas. Os investimentos no âmbito do Plano Nacional de Recuperação e Resiliência estão renovando os equipamentos hospitalares e ampliando o acesso a centros especializados, enquanto as mudanças pós-pandemia em direção a internações mais curtas e atendimento ambulatorial estão impulsionando a preferência por soluções portáteis e domiciliares[1]Comissão Europeia, "Plano de recuperação e resiliência da Itália," commission.europa.eu. Ao mesmo tempo, tetos de preços mais rígidos para implantes premium, combinados com a transição em curso para o Regulamento de Dispositivos Médicos da União Europeia, estão reformulando as estratégias de entrada no mercado e acelerando a consolidação no mercado de dispositivos cardiovasculares italiano.
Principais Conclusões do Relatório
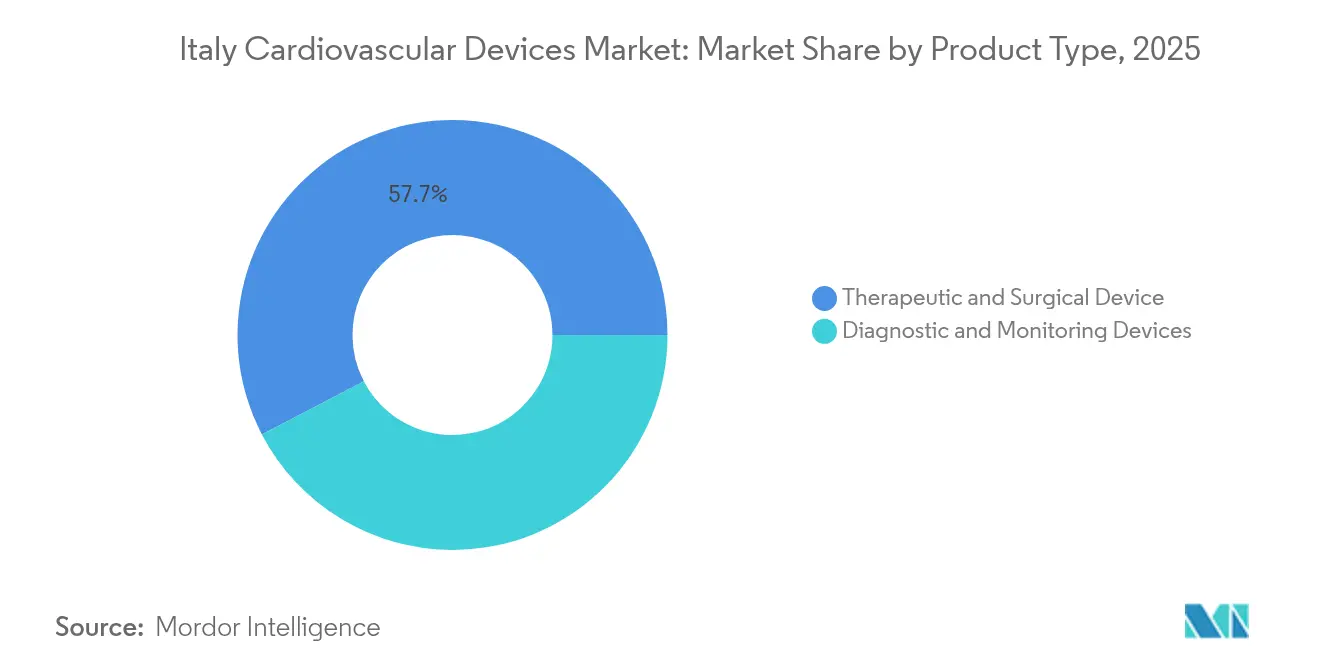
- Por tipo de dispositivo, os dispositivos terapêuticos e cirúrgicos lideraram com 57,65% da participação no mercado de dispositivos cardiovasculares italiano em 2025, enquanto os dispositivos de diagnóstico e monitoramento têm previsão de expansão a um CAGR de 5,98% até 2031.
- Por indicação, a doença arterial coronariana capturou 49,10% da participação no tamanho do mercado de dispositivos cardiovasculares italiano em 2025; as aplicações para insuficiência cardíaca têm projeção de crescimento a um CAGR de 7,04% entre 2026 e 2031.
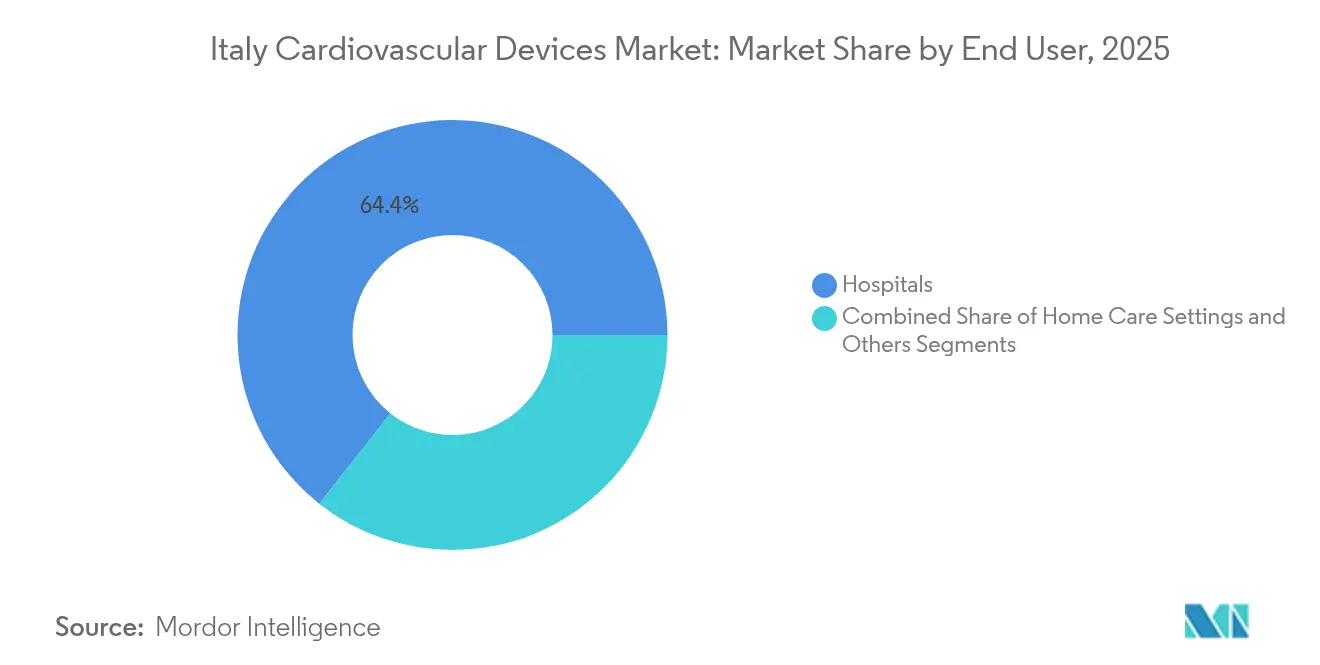
- Por usuário final, os hospitais responderam por 64,35% do tamanho do mercado de dispositivos cardiovasculares italiano em 2025, enquanto os ambientes de cuidados domiciliares avançam a um CAGR de 6,66% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Dispositivos Cardiovasculares da Itália
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Programas nacionais de triagem e aumento dos volumes de angiografia coronariana | +1.2% | Regiões do norte | Médio prazo (2 a 4 anos) |
| Incentivos governamentais para reembolso antecipado de TAVI no âmbito do LEA | +1.5% | Centros urbanos | Curto prazo (≤ 2 anos) |
| Aumento de procedimentos para doença arterial periférica impulsionado pelo envelhecimento da população | +0.8% | Regiões do sul | Longo prazo (≥ 4 anos) |
| Expansão de centros cardiovasculares público-privados | +0.7% | Regiões do norte e centro | Médio prazo (2 a 4 anos) |
| Rápidos avanços tecnológicos e procedimentos minimamente invasivos | +1.3% | Centros especializados em todo o país | Médio prazo (2 a 4 anos) |
| Adoção crescente de procedimentos cardíacos minimamente invasivos | +0.3% | Regiões do sul | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Programas Nacionais de Triagem e Aumento dos Volumes de Angiografia Coronariana
A triagem cardiovascular estruturada da Itália está revelando condições anteriormente não detectadas tanto em atletas quanto em idosos, gerando demanda constante por ferramentas de diagnóstico por imagem e baseadas em cateter. Os volumes de angiografia coronariana que caíram durante a pandemia retornaram aos níveis pré-crise, com angiografia pós-cirúrgica urgente agora necessária em 1,83% dos casos de cirurgia cardíaca. Esses padrões estão estimulando investimentos em reserva de fluxo fracionado, tomografia de coerência óptica e plataformas de ecocardiografia habilitadas por inteligência artificial que melhoram a avaliação de lesões e reduzem os tempos de procedimento. O mercado de dispositivos cardiovasculares italiano se beneficia à medida que os gestores de laboratórios de cateterismo hospitalar renovam os estoques para acomodar casos de rotina e de emergência.
Incentivos Governamentais para Reembolso Antecipado de TAVI no âmbito do LEA
A inclusão do Implante de Válvula Aórtica por Cateter nos Níveis Essenciais de Assistência reduziu a internação mediana de 7 para 5 dias, economizando USD 565 por paciente para os hospitais e ampliando a elegibilidade dos pacientes. O financiamento favorável, aliado ao perfil de pacientes de alto risco da Itália, está avançando a adoção de válvulas de nova geração autoexpansíveis e expansíveis por balão. Os fabricantes de dispositivos estão respondendo com sistemas de entrega de baixo perfil e materiais de folheto com durabilidade aprimorada, reforçando o impulso no mercado de dispositivos cardiovasculares italiano.
Aumento de Procedimentos para Doença Arterial Periférica Impulsionado pelo Envelhecimento da População
Com 23,8% dos residentes com 65 anos ou mais, a Itália possui uma das populações mais envelhecidas da Europa [2]Eurostat, "Estrutura Populacional e Envelhecimento," ec.europa.eu. A prevalência de doença arterial periférica em pessoas com diabetes tipo 2 atingiu 19 a 22%. As diretrizes clínicas nacionais agora priorizam a triagem pelo índice tornozelo-braquial e dispositivos de proteção embólica para reduzir as complicações procedimentais. Essas mudanças levam os hospitais a expandir os estoques de stents cobertos, balões revestidos com fármaco e dispositivos de aterectomia, mantendo o mercado de dispositivos cardiovasculares italiano em um sólido caminho de crescimento.
Rápidos Avanços Tecnológicos e Procedimentos Minimamente Invasivos
A cirurgia robótica de válvula mitral reduziu os custos totais de hospitalização em 20% e possibilitou alta mais precoce em relação às abordagens minimamente invasivas convencionais. A combinação de protocolos de Recuperação Aprimorada Após Cirurgia com incisões menores reduz ainda mais o tempo de internação em 21%. A inteligência artificial agora equipara-se a ecocardiografistas especialistas na detecção de anormalidades de movimento de parede. Em conjunto, essas inovações estão inclinando a preferência dos médicos para técnicas menos invasivas, reforçando bolsões de crescimento de dois dígitos dentro do mercado de dispositivos cardiovasculares italiano.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Tetos de preços nacionais da Consip para stents e TAVI | −1.0% | Em todo o país | Médio prazo (2 a 4 anos) |
| Atrasos na recertificação pelo Regulamento de Dispositivos Médicos da UE | −1.2% | Fabricantes de pequeno e médio porte | Curto prazo (≤ 2 anos) |
| Disparidades regionais no acesso a dispositivos em hospitais públicos | −0.8% | Regiões do sul | Longo prazo (≥ 4 anos) |
| Restrições orçamentárias nos gastos públicos com saúde | −0.7% | Regiões do norte e centro | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Tetos de Preços Nacionais da Consip Comprimindo os Preços Médios de Venda de Stents e TAVI
A autoridade de compras italiana Consip impõe preços-teto que reduziram as margens em stents farmacológicos e implantes de válvulas. Uma licitação de 2024 concedida a um novo participante evidenciou a intensificação da concorrência e a pressão de preços em TAVI. Os hospitais, reembolsados por meio de grupos relacionados ao diagnóstico, buscam cada vez mais ofertas de serviços agrupados que vinculam o fornecimento de dispositivos a resultados clínicos. Os fabricantes devem, portanto, justificar o desempenho com evidências comparativas diretas enquanto revisam os termos contratuais, amortecendo o crescimento imediato da receita no mercado de dispositivos cardiovasculares italiano.
Atrasos na Recertificação pelo Regulamento de Dispositivos Médicos da UE Causando Escassez no Fornecimento de Cateteres
Apenas 8.120 das solicitações exigidas pelo Regulamento de Dispositivos Médicos foram submetidas até o final de 2024, deixando milhares de certificados legados a expirar. Os hospitais italianos relataram escassez intermitente de cateteres, levando à substituição urgente por importações de preços mais elevados. Os pequenos produtores domésticos, que respondem por 94% das empresas de dispositivos do país, enfrentam altos custos de documentação que adiam os ciclos de inovação. Esses fatores reduzem o crescimento de curto prazo, embora as empresas que concluírem a certificação estejam posicionadas para ganhar participação no mercado de dispositivos cardiovasculares italiano.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Dispositivo: Dispositivos Terapêuticos Lideram em Receita
Os dispositivos terapêuticos e cirúrgicos comandam 57,65% do mercado de dispositivos cardiovasculares italiano, ancorados por volumes sustentados de implantes de stents farmacológicos, sistemas de gerenciamento do ritmo cardíaco e Implante de Válvula Aórtica por Cateter. O tamanho do mercado de dispositivos cardiovasculares italiano para sistemas terapêuticos tem projeção de expansão a um CAGR de 5,3 2Fonte: AdvaMed, "Índice Global de Recall de Dispositivos Médicos," advamed.org 1Emergo by UL, "Pesquisa de Organismo Notificado: Números de Certificação do Regulamento de Dispositivos Médicos," emergobyul.com% de CAGR, sustentado por atualizações hospitalares e contagens de procedimentos impulsionadas pelo envelhecimento. A demanda se inclina para plataformas que reduzem o tempo de procedimento, como balões de angioplastia de troca rápida e dispositivos de fechamento vascular de acesso único, que melhoram o fluxo em laboratórios de cateterismo movimentados.
As soluções de diagnóstico e monitoramento, apesar de uma base menor, têm previsão de crescimento a um CAGR de 5,98%. Consoles de reserva de fluxo fracionado, tomógrafos computadorizados com sincronização por ECG e conjuntos de ecocardiografia com inteligência artificial estão registrando o crescimento mais rápido, à medida que os médicos buscam dados funcionais para aprimorar os planos de tratamento. Monitores Holter portáteis e monitores cardíacos implantáveis com seis anos de vida útil da bateria ampliam ainda mais as capacidades de cuidado remoto.


Por Indicação: Insuficiência Cardíaca Emerge como o Segmento de Crescimento Mais Rápido
A doença arterial coronariana retém 49. 2Fonte: AdvaMed, "Índice Global de Recall de Dispositivos Médicos," advamed.org 1Emergo by UL, "Pesquisa de Organismo Notificado: Números de Certificação do Regulamento de Dispositivos Médicos," emergobyul.com0% da participação no mercado de dispositivos cardiovasculares italiano graças a vias consolidadas de triagem e tratamento. A angiotomografia coronariana computadorizada, recentemente validada como alternativa não inferior à angiografia invasiva em pacientes selecionados, fortalece as avaliações não invasivas.
Enquanto isso, o tamanho do mercado de dispositivos cardiovasculares italiano vinculado às terapias para insuficiência cardíaca está acelerando a um CAGR de 7,04%. Os programas de telemonitoramento que reduzem as reinternações estão estimulando a adoção de eletrodos equipados com sensores e hubs de monitoramento remoto baseados em algoritmos. Em coração estrutural, sistemas de reparo transcateter de válvula mitral e tricúspide, como a plataforma PASCAL, estão alcançando alto sucesso clínico, ampliando os critérios de elegibilidade.
Por Usuário Final: Hospitais Dominam, Cuidados Domiciliares Ganham Espaço
Os hospitais públicos absorvem 64,35% da demanda por dispositivos, refletindo seu papel em cirurgias complexas e intervenções agudas. O financiamento do plano de recuperação de EUR 2Fonte: AdvaMed, "Índice Global de Recall de Dispositivos Médicos," advamed.org 1Emergo by UL, "Pesquisa de Organismo Notificado: Números de Certificação do Regulamento de Dispositivos Médicos," emergobyul.com. 2Fonte: AdvaMed, "Índice Global de Recall de Dispositivos Médicos," advamed.org 1Emergo by UL, "Pesquisa de Organismo Notificado: Números de Certificação do Regulamento de Dispositivos Médicos," emergobyul.com8 bilhões está reservado para a substituição de equipamentos de capital envelhecidos, garantindo ciclos de renovação constantes dentro do mercado de dispositivos cardiovasculares italiano. Os hospitais também se beneficiam da estreita colaboração com as sociedades nacionais de cardiologia, que emitem atualizações de diretrizes de adoção que influenciam os padrões de compra.
Os serviços integrados de cuidados domiciliares, no entanto, são o canal de crescimento mais rápido. O mercado de dispositivos cardiovasculares italiano registra agora demanda intensa por esfigmomanômetros habilitados para Bluetooth, patches de ECG de derivação única e monitores de ritmo conectados à nuvem que permitem aos cardiologistas ajustar a terapia remotamente.
Análise Geográfica
O norte da Itália captura a maior parcela do mercado de dispositivos cardiovasculares italiano, impulsionado por densas redes de hospitais acadêmicos e centros privados equipados para intervenções avançadas. Regiões como a Lombardia e a Emília-Romanha abrigam os primeiros adotantes de plataformas de diagnóstico por imagem assistidas por inteligência artificial e cirurgia robótica, reforçando a renovação de equipamentos premium.
A Itália central, ancorada pelo Lácio e pela Toscana, está experimentando um aumento nas aquisições de dispositivos à medida que parcerias público-privadas financiam salas de operação híbridas e programas de coração estrutural. Esses projetos aproveitam as subvenções do plano de recuperação para introduzir modelos de serviços compartilhados, ampliando assim o acesso dos pacientes a procedimentos de ponta.
O sul da Itália continua a registrar perfis de risco cardiovascular mais elevados, mas historicamente menor utilização de dispositivos. As alocações direcionadas do plano de recuperação para telemedicina e diagnóstico portátil estão começando a preencher as lacunas, enquanto as redes nacionais de STEMI promovem a adoção uniforme de protocolos para intervenção coronária percutânea primária. À medida que a alfabetização digital melhora, o mercado de dispositivos cardiovasculares italiano está posicionado para um crescimento acima da média no sul, reduzindo as disparidades históricas.
Panorama regulatório
Os dispositivos cardiovasculares na Itália são regulamentados pelo Regulamento (UE) 2017/745 (MDR da UE), com o Ministero della Salute atuando como Autoridade Competente nacional para supervisão de mercado, vigilância pós-comercialização e atividades de conformidade. O acesso ao mercado exige o registro nacional na Banca Dati e Repertorio dei Dispositivi Medici (RDM) e a codificação correta da Classificazione Nazionale dei Dispositivi (CND), o que afeta a elegibilidade e a rastreabilidade nos processos de compras públicas.
Para combinações de dispositivo-medicamento em que a substância medicinal é acessória à ação do dispositivo, a avaliação de conformidade é realizada por um Organismo Notificado e inclui consulta formal à Agenzia Italiana del Farmaco (AIFA) para obtenção de parecer científico conforme os requisitos do MDR. A Itália também implementa o MDR por meio de legislação nacional (Decreto Legislativo n. 137/2022), reforçando as obrigações locais em relação à base de dados nacional e às ligações operacionais com sistemas da UE, como o EUDAMED, à medida que a infraestrutura evolui.
Cenário Competitivo
Cenário Competitivo
As multinacionais globais, incluindo Medtronic, Abbott, Boston Scientific e Edwards Lifesciences, ocupam posições de liderança no mercado de dispositivos cardiovasculares italiano por meio de portfólios abrangentes e contratação baseada em serviços. Suas estratégias giram cada vez mais em torno de preços agrupados, suporte remoto à terapia e análise de dados que se alinham com modelos de compras baseados em valor. A recente aprovação da marca CE da válvula Sapien 3 Ultra RESILIA demonstra a renovação contínua de produtos para combater a compressão de preços.
Os fabricantes domésticos, principalmente pequenas e médias empresas, têm sucesso em hardware de nicho e componentes personalizados, aproveitando os vínculos clínicos locais e a prototipagem rápida. Os custos de conformidade com o Regulamento de Dispositivos Médicos da UE levaram alguns a buscar alianças de distribuição ou a se especializar em dispositivos de baixo volume e alta complexidade. O mercado de dispositivos cardiovasculares italiano registrou 153 avisos de recall no quarto trimestre de 2024, evidenciando a vigilância rigorosa dos reguladores e a vantagem competitiva de sistemas de qualidade robustos.
A vitória da SMT na licitação nacional de TAVI desafia os titulares ao oferecer aos hospitais com restrições de custo um sistema de válvula alternativo. A integração planejada da JenaValve pela Edwards Lifesciences a posiciona para atender pacientes com regurgitação aórtica assim que a aprovação da UE se concretizar. A Boston Scientific introduziu o módulo de monitoramento térmico DIRECTSENSE para melhorar a precisão da ablação em laboratórios de eletrofisiologia.
Líderes do Setor de Dispositivos Cardiovasculares da Itália
Abbott Laboratories
Boston Scientific Corporation
GE Healthcare
Medtronic PLC
Siemens Healthineers AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A Itália está estabelecendo estruturas mais claras para investigações clínicas mais precoces e decisões de acesso ao mercado, criando espaço para que os fabricantes alinhem a geração de evidências com os processos nacionais. Em fevereiro de 2026, o Ministério da Saúde publicou diretrizes nacionais sobre Estudos de Viabilidade Precoce (EFS) para dispositivos médicos, permitindo caminhos de autorização mais rápidos (principalmente para dispositivos de maior risco) e apoiando ciclos de aprendizado clínico mais precoces para tecnologias cardiovasculares complexas.
O acesso ao mercado também é moldado pela implementação operacional da ATS a nível nacional. Em janeiro de 2026, a Itália entrou na fase operacional do Programa Nacional de ATS para dispositivos médicos (PNHTA-DM 2026-2028), reforçando o papel das evidências comparativas e do valor econômico nas decisões de aquisição e adoção, especialmente nos casos em que licitações da Consip e compras regionais aplicam disciplina de preços. No lado da inovação, programas apoiados pelo PNRR apontam para um pipeline de aplicações além dos implantes tradicionais, incluindo o projeto BRAVEHEART (iniciado em novembro de 2024, com duração até maio de 2027), que visa a prototipagem industrial e a validação pré-clínica de adesivos cardíacos eluidores de fármacos. O capital privado também está presente na inovação em coração estrutural, com a Fondazione ENEA Tech e Biomedical investindo 4 milhões de euros na InnovHeart S.r.l. (julho de 2025) para apoiar o desenvolvimento e os ensaios clínicos de um sistema de substituição da válvula mitral por via transcateter.
Desenvolvimentos recentes do setor
- Maio de 2026: A Boston Scientific relatou que o ensaio FRACTURE IDE de seu cateter de litotripsia intravascular coronária SEISMIQ 4CE atingiu os principais endpoints de segurança e eficácia, apoiando uma confiança clínica mais ampla na IVL para doença coronária calcificada. O resultado se soma à base de evidências para tecnologias premium de preparação de lesão, à medida que os laboratórios de cateterismo avaliam eficiência de procedimento e resultados em ambientes de compras com controle de preços.
- Julho de 2025: A Fondazione ENEA Tech e Biomedical investiu 4 milhões de euros na InnovHeart S.r.l. para apoiar o desenvolvimento e os ensaios clínicos do sistema de substituição da válvula mitral por via transcateter Saturn. O financiamento indica um financiamento doméstico contínuo para a inovação em coração estrutural, reforçando a Itália como um local de desenvolvimento e validação para terapias transcateter de próxima geração.
- Agosto de 2024: A SMT garantiu uma licitação nacional de dois anos para fornecer o sistema TAVI Hydra a hospitais italianos. A adjudicação aumentou a pressão competitiva nas compras de válvulas transcateter, oferecendo aos hospitais uma opção adicional apoiada por licitação, reforçando a compressão de preços e aumentando a importância do serviço, das evidências de resultados e da confiabilidade de fornecimento nos contratos de válvulas.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange o valor dos dispositivos médicos cardiovasculares vendidos e utilizados na Itália para auxiliar no diagnóstico, monitoramento ou tratamento de condições cardíacas e vasculares, em ambientes de atendimento hospitalar e ambulatorial.
Exclusões de abrangência: Excluímos medicamentos cardiovasculares, equipamentos veterinários e software autônomo que não esteja vinculado a um dispositivo de hardware cardiovascular.
Visão geral da segmentação
- Por Dispositivo
- Dispositivos de Diagnóstico e Monitoramento
- Sistemas de ECG
- Monitor Cardíaco Remoto
- Ressonância Magnética Cardíaca
- Tomografia Computadorizada Cardíaca
- Ecocardiografia / Ultrassom
- Sistemas de Reserva de Fluxo Fracionado
- Dispositivos Terapêuticos e Cirúrgicos
- Stents Coronarianos
- Stents Farmacológicos
- Stents Metálicos Simples
- Stents Biorreabsorvíveis
- Cateteres
- Cateteres de Balão para Angioplastia Coronariana Transluminal Percutânea
- Cateteres de Ultrassom Intravascular / Tomografia de Coerência Óptica
- Gerenciamento do Ritmo Cardíaco
- Marcapassos
- Desfibriladores Cardioversores Implantáveis
- Dispositivos de Terapia de Ressincronização Cardíaca
- Válvulas Cardíacas
- Substituição / Implante de Válvula Aórtica por Cateter
- Válvulas Mecânicas
- Válvulas Biológicas / Bioprotéticas
- Dispositivos de Assistência Ventricular
- Corações Artificiais
- Enxertos e Remendos
- Outros Dispositivos Cirúrgicos Cardiovasculares
- Stents Coronarianos
- Dispositivos de Diagnóstico e Monitoramento
- Por Indicação
- Doença Arterial Coronariana
- Arritmia
- Insuficiência Cardíaca
- Doença Cardíaca Valvular
- Por Usuário Final
- Hospitais
- Ambientes de Cuidados Domiciliares
- Outros
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para estabelecer o contexto da demanda e ancorar premissas difíceis de identificar apenas com informações no nível da empresa. Contamos com estatísticas públicas de saúde e demografia, como publicações do sistema de saúde italiano, o instituto nacional de estatística italiano (ISTAT), indicadores de saúde da OCDE e atualizações da Comissão Europeia e da implementação do MDR da UE, que nos ajudaram a interpretar tendências de procedimentos e o ritmo de adoção.
Para traduzir esse contexto em um modelo de dimensionamento utilizável, também revisamos descrições de categorias de dispositivos e padrões de uso clínico de fontes como literatura de cardiologia revisada por pares, avisos de compras públicas quando disponíveis, e sites de associações de tecnologia médica. Em seguida, usamos relatórios anuais de empresas e apresentações a investidores para obter indicações de receita na Itália e na Europa. Quando necessário, foram usadas assinaturas pagas de dados financeiros e inteligência empresarial, notícias e finanças, bases de dados de patentes e uma base de dados de embarques de importação e exportação para verificar a presença e o momento de lançamento dos produtos. Essas fontes são apenas ilustrativas, e muitos outros documentos e conjuntos de dados públicos também foram consultados para coleta, validação e esclarecimento de dados.
Entrevistas primárias e pesquisas
O trabalho primário focou em entrevistas e pesquisas estruturadas com partes interessadas que percebem primeiro as mudanças de compra e utilização, como distribuidores, equipes de compras hospitalares, gerentes de laboratórios de cateterismo e departamentos de cardiologia, e parceiros de serviço que apoiam implantes e monitoramento. Usamos essas discussões para confirmar o que é considerado um dispositivo cardiovascular na prática, testar ciclos de preços e substituição, e alinhar as premissas da pesquisa documental com o comportamento específico da Itália em relação a reembolsos e licitações.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 35% | Diretores executivos: 14% |
| Nível médio: 51% | Líderes funcionais/de unidade: 39% |
| Empresas menores: 14% | Gerentes: 47% |
Dimensionamento e previsão de mercado
O dimensionamento começou com uma construção top-down que reconstrói a demanda da Itália a partir da atividade de procedimentos e cuidados ao paciente, e então converte essa atividade em valor de dispositivos usando premissas realistas de utilização e preços. Por exemplo, os volumes de procedimentos de cardiologia intervencionista e vascular, as taxas de implante para gerenciamento de ritmo, a frequência de testes diagnósticos e de monitoramento, e os ciclos de substituição ou atualização foram tratados como os principais sinais de demanda, e então mapeados para as categorias de dispositivos relevantes.
Após a construção do primeiro corte, aproximações seletivas bottom-up foram usadas para validar os totais e ajustar valores discrepantes. Isso incluiu verificações de preço médio de venda amostrado multiplicado pelo volume para dispositivos comuns, feedback de canais sobre preços orientados por licitação, e divisões de receita entre fornecedores e distribuidores quando claramente relatadas. As lacunas foram tratadas por meio de intervalos de penetração conservadores confirmados em entrevistas, e quaisquer saltos incomuns foram reverificados em relação aos efeitos da conformidade com o MDR da UE sobre a disponibilidade de produtos e o momento de adoção relacionado. A previsão utilizou análise de cenários apoiada por consenso de especialistas sobre variáveis como o impacto do envelhecimento populacional, a mudança para ambulatorial em certos procedimentos, a pressão orçamentária de hospitais públicos e os movimentos de preços esperados em licitações.
Validação de dados e ciclo de atualização
A validação é feita em etapas para que o número final possa ser explicado e reproduzido. Primeiro, os resultados do modelo são comparados com sinais independentes, como a direção da tendência de procedimentos, o comportamento de compras e a mistura esperada entre implantes, cateteres e produtos de monitoramento. Grandes variações são então marcadas para revisão.
Em seguida, as premissas são verificadas entre analistas, e recontatamos entrevistados relevantes quando um fator parece inconsistente, como um movimento de PMV que não corresponde aos comentários de licitação ou uma mudança abrupta de volume sem uma razão clínica clara. Os relatórios são atualizados anualmente, e atualizações intermediárias são adicionadas quando ocorrem eventos relevantes, como grandes ações regulatórias ou uma mudança clara na demanda. Antes da entrega, uma revisão final é realizada para que os clientes recebam a visão mais atualizada.
Comparação do tamanho de mercado de dispositivos cardiovasculares da Itália da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para dispositivos cardiovasculares na Itália podem parecer diferentes porque a abrangência e as regras de contagem nem sempre são as mesmas, mesmo quando os títulos parecem semelhantes. As diferenças geralmente vêm do que é incluído como dispositivo cardiovascular, de qual ano é tratado como base, e de como os preços são tratados sob compras orientadas por licitação.
Algumas publicações parecem incluir um guarda-chuva mais amplo que pode incorporar gastos adjacentes de tecnologia médica e elementos mais amplos de saúde digital. Na Mordor Intelligence, o dimensionamento é limitado a dispositivos cardiovasculares diagnósticos, de monitoramento, terapêuticos e cirúrgicos vendidos para uso humano na Itália, e exclui medicamentos e software autônomo, o que mantém a estimativa alinhada a um conjunto de demanda de dispositivos reproduzível.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,90 bilhão de USD (2025) | |
| Consultoria Global A | 2,00 bilhões de USD (2024) | Usa um ano-base diferente e pode aplicar agrupamentos de segmento mais amplos, o que pode misturar linhas de dispositivos adicionais ou categorias de gastos de usuários finais no total. A tradução de procedimentos para valor não está claramente ligada aos padrões de preços de licitação na Itália, portanto as premissas de aumento de preço podem diferir. |
| Editora do Setor B | 2,39 bilhões de USD (2024) | Estende a abrangência a categorias adicionais de tecnologia e aplicação, o que pode incluir componentes adjacentes de monitoramento e digitais além do hardware principal de dispositivos cardiovasculares. Também usa um horizonte de previsão mais longo com expectativas de crescimento mais altas, e a descrição pública fornece detalhes limitados sobre como a compressão do PMV decorrente de licitações é modelada. |
A tabela mostra que as maiores discrepâncias geralmente vêm da expansão de abrangência e de escolhas de ano-base e preços, em vez de um único sinal de demanda. Ao manter as inclusões específicas ao hardware de dispositivos cardiovasculares utilizado na Itália e ao verificar o modelo em relação à atividade de procedimentos e ao comportamento de preços de licitação, o resultado permanece mais fácil de rastrear e de reproduzir na próxima atualização.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Dispositivos Cardiovasculares da Itália?
O Mercado de Dispositivos Cardiovasculares da Itália tem projeção de registrar um CAGR de 5,75% durante o período de previsão (2026-2031)
Quem são os principais players do Mercado de Dispositivos Cardiovasculares da Itália?
Abbott Laboratories, Boston Scientific Corporation, GE Healthcare, Medtronic PLC e Siemens Healthineers AG são as principais empresas que operam no Mercado de Dispositivos Cardiovasculares da Itália.
Quais anos este Mercado de Dispositivos Cardiovasculares da Itália abrange?
O relatório abrange o tamanho histórico do Mercado de Dispositivos Cardiovasculares da Itália para os anos: 2019, 2020, 2021, 2022, 2023, 2024 e 2025. O relatório também prevê o tamanho do Mercado de Dispositivos Cardiovasculares da Itália para os anos: 2026, 2027, 2028, 2029, 2030 e 2031.
Página atualizada pela última vez em:



