
Taille et Part du Marché des Dispositifs Cardiovasculaires en Italie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 1.9 Milliards de dollars |
| Taille du Marché (2026) | 2.01 Milliards de dollars |
| Taille du Marché (2031) | 2.66 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.75 % |
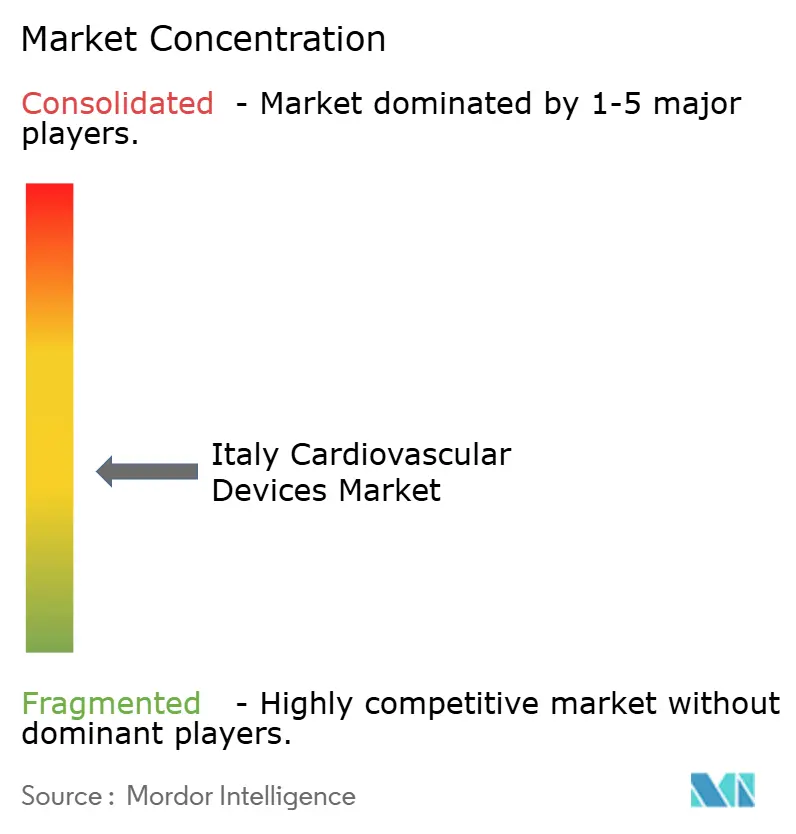
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Dispositifs Cardiovasculaires en Italie par Mordor Intelligence
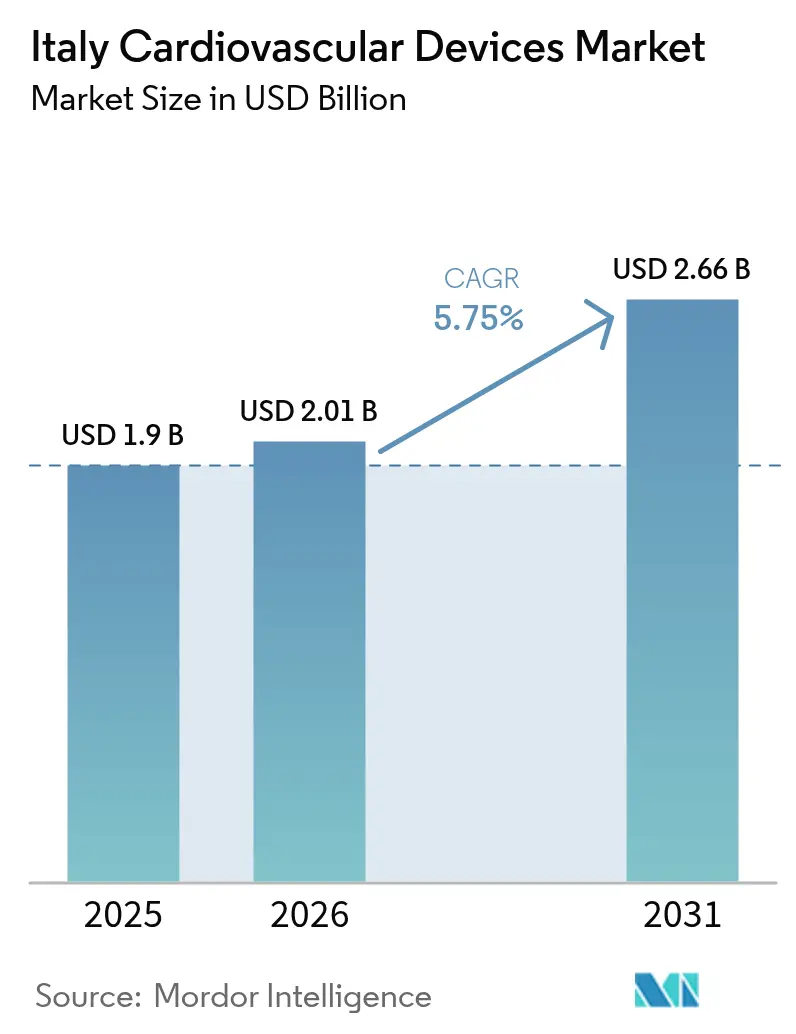
La taille du Marché des Dispositifs Cardiovasculaires en Italie devrait croître de 1,9 milliard USD en 2025 à 2,01 milliards USD en 2026 et devrait atteindre 2,66 milliards USD d'ici 2031 à un CAGR de 5,75 % sur la période 2026-2031. L'expansion est soutenue par le vieillissement de la population, les initiatives de dépistage précoce et l'adoption rapide des technologies mini-invasives. Les investissements réalisés dans le cadre du Plan National de Reprise et de Résilience renouvellent les équipements hospitaliers et élargissent l'accès aux centres spécialisés, tandis que les changements post-pandémiques en faveur de séjours plus courts et de soins ambulatoires stimulent la préférence pour les solutions portables et à domicile[1]Commission européenne, "Plan de reprise et de résilience de l'Italie," commission.europa.eu. Dans le même temps, le resserrement des plafonds de prix sur les implants haut de gamme, combiné à la transition en cours vers le Règlement de l'Union Européenne sur les Dispositifs Médicaux, remodèle les stratégies de mise sur le marché et accélère la consolidation sur le marché des dispositifs cardiovasculaires en Italie.
Principaux Enseignements du Rapport
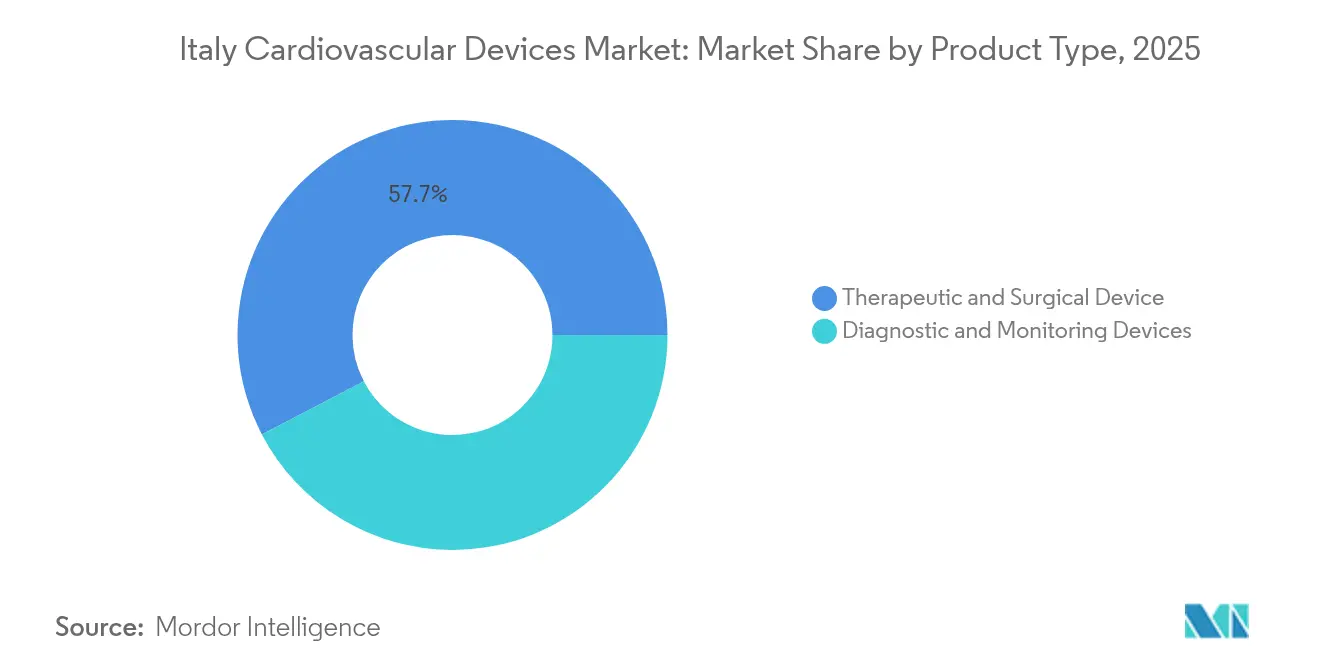
- Par type de dispositif, les dispositifs thérapeutiques et chirurgicaux ont dominé avec 57,65 % de la part du marché des dispositifs cardiovasculaires en Italie en 2025, tandis que les dispositifs de diagnostic et de surveillance devraient se développer à un CAGR de 5,98 % jusqu'en 2031.
- Par indication, la maladie coronarienne a capté 49,10 % de la taille du marché des dispositifs cardiovasculaires en Italie en 2025 ; les applications liées à l'insuffisance cardiaque devraient croître à un CAGR de 7,04 % entre 2026 et 2031.
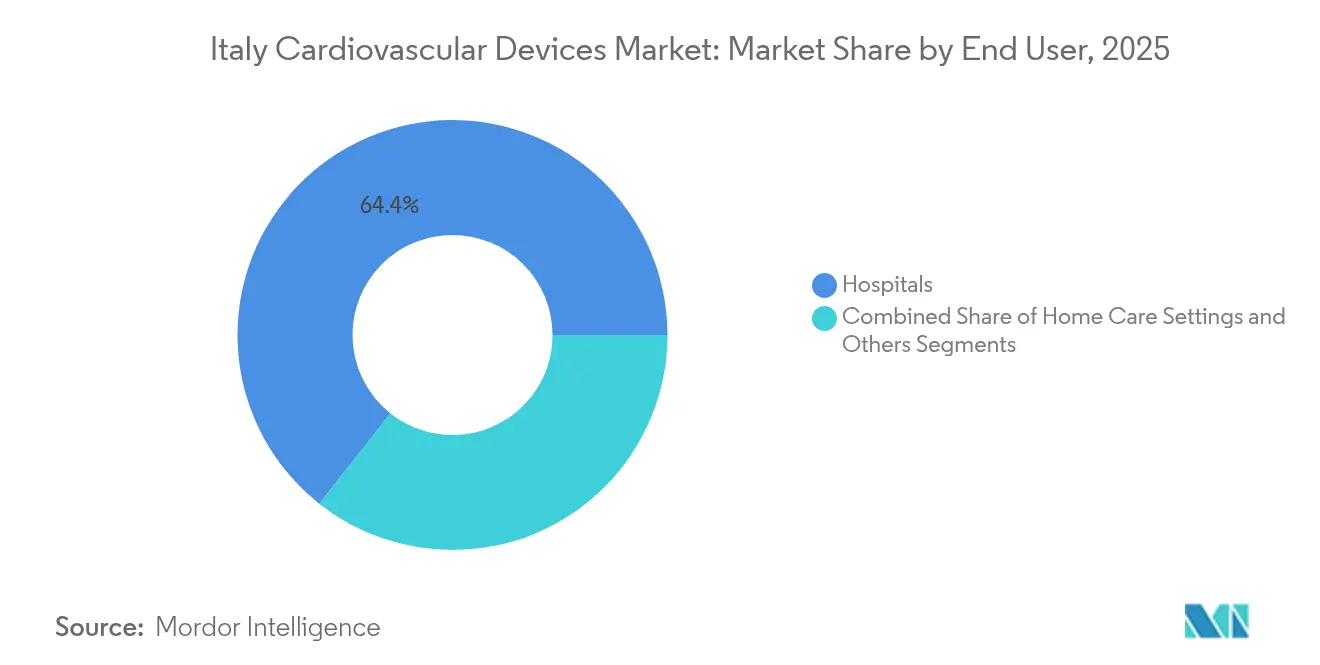
- Par utilisateur final, les hôpitaux représentaient 64,35 % de la taille du marché des dispositifs cardiovasculaires en Italie en 2025, tandis que les soins à domicile progressent à un CAGR de 6,66 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Perspectives du Marché des Dispositifs Cardiovasculaires en Italie
Analyse de l'Impact des Facteurs de Croissance*
| Facteur de Croissance | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Programmes de dépistage nationaux et hausse des volumes de coronarographie | +1.2% | Régions du Nord | Moyen terme (2 à 4 ans) |
| Incitations gouvernementales pour le remboursement anticipé du TAVI dans le cadre des LEA | +1.5% | Centres urbains | Court terme (≤ 2 ans) |
| Augmentation des procédures liées à l'artériopathie périphérique due au vieillissement de la population | +0.8% | Régions du Sud | Long terme (≥ 4 ans) |
| Expansion des centres cardiovasculaires public-privé | +0.7% | Régions du Nord et du Centre | Moyen terme (2 à 4 ans) |
| Avancées technologiques rapides et procédures mini-invasives | +1.3% | Centres spécialisés à l'échelle nationale | Moyen terme (2 à 4 ans) |
| Adoption croissante des procédures cardiaques mini-invasives | +0.3% | Régions du Sud | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Programmes de Dépistage Nationaux et Hausse des Volumes de Coronarographie
Le dépistage cardiovasculaire structuré en Italie permet de détecter des pathologies jusqu'alors non diagnostiquées chez les sportifs comme chez les personnes âgées, générant une demande soutenue pour les outils d'imagerie diagnostique et les dispositifs à base de cathéter. Les volumes de coronarographie, qui avaient chuté pendant la pandémie, sont revenus à leurs niveaux d'avant-crise, la coronarographie post-chirurgicale urgente étant désormais requise dans 1,83 % des cas de chirurgie cardiaque. Ces tendances stimulent les investissements dans les plateformes de réserve de flux fractionnaire, de tomographie par cohérence optique et d'échocardiographie assistée par intelligence artificielle, qui améliorent l'évaluation des lésions et réduisent les durées de procédure. Le marché des dispositifs cardiovasculaires en Italie en bénéficie, les responsables de laboratoires de cathétérisme hospitaliers renouvelant leurs stocks pour faire face aux cas courants et aux urgences.
Incitations Gouvernementales pour le Remboursement Anticipé du TAVI dans le Cadre des LEA
L'inscription de l'Implantation Valvulaire Aortique par Voie Transcathéter dans les Niveaux Essentiels d'Assistance a réduit la durée médiane d'hospitalisation de 7 à 5 jours, permettant aux hôpitaux d'économiser 565 USD par patient tout en élargissant les critères d'éligibilité. Un financement favorable, associé au profil de patients à haut risque en Italie, favorise l'adoption des valves de nouvelle génération auto-expansibles et expansibles par ballonnet. Les fabricants de dispositifs répondent avec des systèmes de délivrance à faible profil et des matériaux de feuillets à durabilité améliorée, renforçant la dynamique sur le marché des dispositifs cardiovasculaires en Italie.
Augmentation des Procédures liées à l'Artériopathie Périphérique due au Vieillissement de la Population
Avec 23,8 % de résidents âgés de 65 ans ou plus, l'Italie possède l'une des populations les plus âgées d'Europe [2]Eurostat, "Structure de la population et vieillissement," ec.europa.eu. La prévalence de l'artériopathie périphérique chez les personnes atteintes de diabète de type 2 a atteint 19 à 22 %. Les recommandations cliniques nationales privilégient désormais le dépistage par l'indice de pression systolique et les dispositifs de protection embolique pour réduire les complications procédurales. Ces évolutions incitent les hôpitaux à élargir leurs stocks de stents couverts, de ballonnets à élution médicamenteuse et de dispositifs d'athérectomie, maintenant le marché des dispositifs cardiovasculaires en Italie sur une trajectoire de croissance solide.
Avancées Technologiques Rapides et Procédures Mini-Invasives
La chirurgie robotique de la valve mitrale a réduit les coûts totaux d'hospitalisation de 20 % et permis une sortie plus précoce par rapport aux approches mini-invasives conventionnelles. L'association des protocoles de Récupération Améliorée Après Chirurgie avec des incisions plus petites réduit encore la durée de séjour de 21 %. L'intelligence artificielle est désormais à la hauteur des échocardiographistes experts pour détecter les anomalies de la cinétique pariétale. Ensemble, ces innovations font pencher la préférence des médecins vers les techniques moins invasives, renforçant les poches de croissance à deux chiffres au sein du marché des dispositifs cardiovasculaires en Italie.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Plafonds de prix Consip nationaux pour les stents et le TAVI | −1.0% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Retards de recertification liés au Règlement UE sur les Dispositifs Médicaux | −1.2% | Petits et moyens fabricants | Court terme (≤ 2 ans) |
| Disparités régionales dans l'accès aux dispositifs dans les hôpitaux publics | −0.8% | Régions du Sud | Long terme (≥ 4 ans) |
| Contraintes budgétaires dans les dépenses de santé publique | −0.7% | Régions du Nord et du Centre | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Plafonds de Prix Consip Nationaux Comprimant les Prix de Vente Moyens pour les Stents et le TAVI
L'autorité d'achat italienne Consip impose des prix plafonds qui ont réduit les marges sur les stents à élution médicamenteuse et les implants valvulaires. Un appel d'offres de 2024 attribué à un nouvel entrant a mis en évidence l'intensification de la concurrence et la pression sur les prix dans le domaine du TAVI. Les hôpitaux, remboursés via les groupes homogènes de séjour, recherchent de plus en plus des offres de services groupés qui associent la fourniture de dispositifs aux résultats cliniques. Les fabricants doivent donc justifier leurs performances par des données comparatives directes tout en révisant leurs conditions contractuelles, ce qui freine la croissance immédiate des revenus sur le marché des dispositifs cardiovasculaires en Italie.
Retards de Recertification liés au Règlement UE sur les Dispositifs Médicaux Provoquant des Pénuries de Cathéters
Seules 8 120 des demandes requises au titre du Règlement sur les Dispositifs Médicaux avaient été soumises fin 2024, laissant des milliers de certificats hérités expirer. Les hôpitaux italiens ont signalé des pénuries intermittentes de cathéters, entraînant des substitutions urgentes par des importations à prix plus élevé. Les petits producteurs nationaux, qui représentent 94 % des entreprises de dispositifs du pays, font face à des coûts de documentation élevés qui retardent les cycles d'innovation. Ces facteurs freinent la croissance à court terme, bien que les entreprises ayant obtenu leur certification soient en mesure de gagner des parts sur le marché des dispositifs cardiovasculaires en Italie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Dispositif : Les Dispositifs Thérapeutiques Dominent en Termes de Revenus
Les dispositifs thérapeutiques et chirurgicaux représentent 57,65 % du marché des dispositifs cardiovasculaires en Italie, portés par des volumes d'implantation soutenus pour les stents à élution médicamenteuse, les systèmes de gestion du rythme cardiaque et l'Implantation Valvulaire Aortique par Voie Transcathéter. La taille du marché des dispositifs cardiovasculaires en Italie pour les systèmes thérapeutiques devrait se développer à un CAGR de 5,3 2Source : AdvaMed, "Indice mondial de rappel de dispositifs médicaux," advamed.org 1Emergo by UL, "Enquête sur les organismes notifiés : Chiffres de certification MDR," emergobyul.com%, soutenu par les modernisations hospitalières et les volumes de procédures liés au vieillissement. La demande s'oriente vers les plateformes qui réduisent la durée des procédures, telles que les ballonnets d'angioplastie à échange rapide et les dispositifs de fermeture vasculaire à accès unique, qui améliorent le débit dans les laboratoires de cathétérisme très actifs.
Les solutions de diagnostic et de surveillance, malgré une base plus modeste, devraient progresser à un CAGR de 5,98 %. Les consoles de réserve de flux fractionnaire, les scanners CT synchronisés à l'ECG et les suites d'échocardiographie assistées par intelligence artificielle connaissent la croissance la plus rapide, les médecins cherchant des données fonctionnelles pour affiner leurs plans de traitement. Les moniteurs Holter portables et les moniteurs cardiaques implantables avec une autonomie de batterie de six ans élargissent encore les capacités de soins à distance.


Par Indication : L'Insuffisance Cardiaque Émerge comme le Segment à la Croissance la Plus Rapide
La maladie coronarienne conserve 49, 2Source : AdvaMed, "Indice mondial de rappel de dispositifs médicaux," advamed.org 1Emergo by UL, "Enquête sur les organismes notifiés : Chiffres de certification MDR," emergobyul.com0 % de la part du marché des dispositifs cardiovasculaires en Italie grâce à des parcours de dépistage et de traitement bien établis. L'angiographie coronarienne par tomodensitométrie, récemment validée comme alternative non inférieure à l'angiographie invasive chez certains patients, renforce les bilans non invasifs.
Par ailleurs, la taille du marché des dispositifs cardiovasculaires en Italie liée aux thérapies de l'insuffisance cardiaque s'accélère à un CAGR de 7,04 %. Les programmes de télésurveillance qui réduisent les réhospitalisations stimulent l'adoption de sondes équipées de capteurs et de hubs de surveillance à distance basés sur des algorithmes. Dans le domaine de la cardiologie structurelle, les systèmes de réparation mitrale et tricuspide par voie transcathéter, tels que la plateforme PASCAL, obtiennent des taux de succès clinique élevés, élargissant les critères d'éligibilité.
Par Utilisateur Final : Les Hôpitaux Dominent, les Soins à Domicile Gagnent du Terrain
Les hôpitaux publics absorbent 64,35 % de la demande en dispositifs, reflétant leur rôle dans la chirurgie complexe et les interventions aiguës. Le financement du plan de reprise à hauteur de EUR 2Source : AdvaMed, "Indice mondial de rappel de dispositifs médicaux," advamed.org 1Emergo by UL, "Enquête sur les organismes notifiés : Chiffres de certification MDR," emergobyul.com, 2Source : AdvaMed, "Indice mondial de rappel de dispositifs médicaux," advamed.org 1Emergo by UL, "Enquête sur les organismes notifiés : Chiffres de certification MDR," emergobyul.com8 milliard est affecté au remplacement des équipements d'investissement vieillissants, assurant des cycles de renouvellement réguliers au sein du marché des dispositifs cardiovasculaires en Italie. Les hôpitaux bénéficient également d'une collaboration étroite avec les sociétés nationales de cardiologie, qui publient des mises à jour des recommandations d'adoption influençant les schémas d'achat.
Les services de soins à domicile intégrés constituent toutefois le canal à la croissance la plus rapide. Le marché des dispositifs cardiovasculaires en Italie connaît désormais une forte demande pour les sphygmomanomètres à connexion Bluetooth, les patchs ECG à dérivation unique et les moniteurs de rythme connectés au cloud qui permettent aux cardiologues d'ajuster les thérapies à distance.
Analyse Géographique
Le Nord de l'Italie capte la part du lion du marché des dispositifs cardiovasculaires en Italie, soutenu par des réseaux denses d'hôpitaux universitaires et de centres privés équipés pour les interventions avancées. Des régions telles que la Lombardie et l'Émilie-Romagne accueillent les premiers adoptants des plateformes d'imagerie assistée par intelligence artificielle et de chirurgie robotique, renforçant le renouvellement des équipements haut de gamme.
L'Italie centrale, ancrée par le Latium et la Toscane, connaît une hausse des achats de dispositifs à mesure que les partenariats public-privé financent des salles d'opération hybrides et des programmes de cardiologie structurelle. Ces projets s'appuient sur les subventions du plan de reprise pour introduire des modèles de services partagés, élargissant ainsi l'accès des patients aux procédures de pointe.
Le Sud de l'Italie continue d'afficher des profils de risque cardiovasculaire plus élevés mais historiquement une utilisation plus faible des dispositifs. Les allocations ciblées du plan de reprise pour la télémédecine et les diagnostics portables commencent à combler les lacunes, tandis que les réseaux nationaux de prise en charge des syndromes coronariens aigus avec sus-décalage du segment ST favorisent l'adoption de protocoles uniformes pour l'intervention coronarienne percutanée primaire. À mesure que la culture numérique progresse, le marché des dispositifs cardiovasculaires en Italie est prêt à connaître une croissance supérieure à la moyenne dans le sud, réduisant les disparités historiques.
Paysage réglementaire
Les dispositifs cardiovasculaires en Italie sont réglementés en vertu du Règlement (UE) 2017/745 (MDR de l'UE), le Ministero della Salute agissant en tant qu'autorité compétente nationale pour la surveillance du marché, la surveillance post-commercialisation et les activités de conformité. L'accès au marché nécessite un enregistrement national dans la Banca Dati e Repertorio dei Dispositivi Medici (RDM) et un codage correct de la Classificazione Nazionale dei Dispositivi (CND), ce qui affecte l'admissibilité et la traçabilité dans les processus d'achat public.
Pour les combinaisons dispositif-médicament où la substance médicinale est accessoire à l'action du dispositif, l'évaluation de la conformité est réalisée par un organisme notifié et inclut une consultation formelle avec l'Agenzia Italiana del Farmaco (AIFA) pour un avis scientifique conformément aux exigences du MDR. L'Italie met également en œuvre le MDR par le biais de la législation nationale (Decreto Legislativo n. 137/2022), renforçant les obligations locales concernant la base de données nationale et les liens opérationnels avec les systèmes de l'UE tels qu'EUDAMED, à mesure que l'infrastructure mûrit.
Paysage Concurrentiel
Paysage Concurrentiel
Les multinationales mondiales, notamment Medtronic, Abbott, Boston Scientific et Edwards Lifesciences, occupent des positions de premier plan sur le marché des dispositifs cardiovasculaires en Italie grâce à des portefeuilles complets et des contrats basés sur les services. Leurs stratégies s'articulent de plus en plus autour de la tarification groupée, du soutien à la thérapie à distance et de l'analyse de données qui s'alignent sur les modèles d'achat basés sur la valeur. L'approbation récente du marquage CE de la valve Sapien 3 Ultra RESILIA démontre le renouvellement continu des produits pour lutter contre la compression des prix.
Les fabricants nationaux, principalement des petites et moyennes entreprises, réussissent dans le matériel de niche et les composants sur mesure, en s'appuyant sur des liens cliniques locaux et un prototypage rapide. Les coûts de conformité au Règlement UE sur les Dispositifs Médicaux ont conduit certains à rechercher des alliances de distribution ou à se spécialiser dans des dispositifs à faible volume et haute complexité. Le marché des dispositifs cardiovasculaires en Italie a enregistré 153 avis de rappel au quatrième trimestre 2024, soulignant la surveillance étroite des régulateurs et l'avantage concurrentiel des systèmes de qualité robustes.
La victoire de SMT à l'appel d'offres national pour le TAVI remet en cause les acteurs établis en offrant aux hôpitaux soumis à des contraintes de coûts un système de valve alternatif. L'intégration prévue par Edwards Lifesciences de JenaValve la positionne pour servir les patients souffrant d'insuffisance aortique une fois l'approbation européenne obtenue. Boston Scientific a introduit le module de surveillance thermique DIRECTSENSE pour améliorer la précision de l'ablation dans les laboratoires d'électrophysiologie.
Leaders du Secteur des Dispositifs Cardiovasculaires en Italie
Abbott Laboratories
Boston Scientific Corporation
GE Healthcare
Medtronic PLC
Siemens Healthineers AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
L'Italie met en place des structures plus claires autour des investigations cliniques précoces et des décisions d'accès au marché, créant ainsi une marge de manœuvre pour les fabricants afin d'aligner la génération de preuves avec les processus nationaux. En février 2026, le Ministère de la Santé a publié des lignes directrices nationales sur les études de faisabilité précoce (EFS) pour les dispositifs médicaux, permettant des voies d'autorisation plus rapides (notamment pour les dispositifs à haut risque) et soutenant des cycles d'apprentissage clinique plus précoces pour les technologies cardiovasculaires complexes.
L'accès au marché est également façonné par le déploiement opérationnel de l'HTA au niveau national. En janvier 2026, l'Italie est entrée dans la phase opérationnelle du programme national d'HTA pour les dispositifs médicaux (PNHTA-DM 2026-2028), renforçant le rôle des preuves comparatives et de la valeur économique dans les décisions d'achat et d'adoption, en particulier lorsque les appels d'offres Consip et les achats régionaux appliquent une discipline tarifaire. Sur le plan de l'innovation, les programmes soutenus par le PNRR indiquent un pipeline d'applications allant au-delà des implants traditionnels, notamment le projet BRAVEHEART (démarré en novembre 2024, se déroulant jusqu'en mai 2027), qui vise le prototypage industriel et la validation préclinique de patchs cardiaques à élution de médicament. Le capital privé est également présent dans l'innovation cardiaque structurelle, la Fondazione ENEA Tech e Biomedical ayant investi 4 millions d'EUR dans InnovHeart S.r.l. (juillet 2025) pour soutenir le développement et les essais cliniques d'un système de remplacement de la valve mitrale par voie transcathéter.
Développements récents du secteur
- Mai 2026 : Boston Scientific a rapporté que l'essai FRACTURE IDE de son cathéter de lithotripsie intravasculaire coronaire SEISMIQ 4CE avait atteint ses critères d'évaluation primaires de sécurité et d'efficacité, renforçant la confiance clinique globale envers l'IVL pour les maladies coronariennes calcifiées. Ce résultat vient enrichir la base de preuves pour les technologies premium de préparation de lésions, alors que les laboratoires de cathétérisme évaluent l'efficacité des procédures et les résultats dans des environnements d'achat à prix contrôlés.
- Juillet 2025 : la Fondazione ENEA Tech e Biomedical a investi 4 millions d'EUR dans InnovHeart S.r.l. pour soutenir le développement et les essais cliniques du système de remplacement de la valve mitrale par voie transcathéter Saturn. Ce financement témoigne d'un soutien financier national continu à l'innovation cardiaque structurelle, renforçant la position de l'Italie comme lieu de développement et de validation pour les thérapies transcathéter de nouvelle génération.
- Août 2024 : SMT a remporté un appel d'offres national de deux ans pour fournir le système TAVI Hydra aux hôpitaux italiens. Cette attribution a accru la pression concurrentielle dans les achats de valves transcathéter en offrant aux hôpitaux une option supplémentaire soutenue par un appel d'offres, renforçant la compression des prix et augmentant l'importance du service, des preuves de résultats et de la fiabilité de l'approvisionnement dans les contrats de valves.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre la valeur des dispositifs médicaux cardiovasculaires vendus et utilisés en Italie pour aider à diagnostiquer, surveiller ou traiter les affections cardiaques et vasculaires, dans les établissements de soins hospitaliers et ambulatoires.
Exclusions du périmètre : nous excluons les médicaments cardiovasculaires, les équipements vétérinaires et les logiciels autonomes qui ne sont pas liés à un dispositif matériel cardiovasculaire.
Aperçu de la segmentation
- Par Dispositif
- Dispositifs de Diagnostic et de Surveillance
- Systèmes ECG
- Moniteur Cardiaque à Distance
- IRM Cardiaque
- Tomodensitométrie Cardiaque
- Échocardiographie / Échographie
- Systèmes de Réserve de Flux Fractionnaire (RFF)
- Dispositifs Thérapeutiques et Chirurgicaux
- Stents Coronariens
- Stents à Élution Médicamenteuse
- Stents Nus
- Stents Biorésorbables
- Cathéters
- Cathéters à Ballonnet pour Angioplastie Coronarienne Transluminale Percutanée
- Cathéters pour Échographie Intravasculaire / Tomographie par Cohérence Optique
- Gestion du Rythme Cardiaque
- Stimulateurs Cardiaques
- Défibrillateurs Cardioverteurs Implantables
- Dispositifs de Resynchronisation Cardiaque
- Valves Cardiaques
- Remplacement Valvulaire Aortique par Voie Transcathéter / Implantation Valvulaire Aortique par Voie Transcathéter
- Valves Mécaniques
- Valves Tissulaires / Bioprothétiques
- Dispositifs d'Assistance Ventriculaire
- Cœurs Artificiels
- Greffons et Patchs
- Autres Dispositifs Chirurgicaux Cardiovasculaires
- Stents Coronariens
- Dispositifs de Diagnostic et de Surveillance
- Par Indication
- Maladie Coronarienne
- Arythmie
- Insuffisance Cardiaque
- Valvulopathie Cardiaque
- Par Utilisateur Final
- Hôpitaux
- Soins à Domicile
- Autres
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir le contexte de la demande et ancrer des hypothèses difficiles à percevoir uniquement à partir d'informations au niveau des entreprises. Nous nous sommes appuyés sur des statistiques publiques de santé et démographiques telles que les publications du système de santé italien, l'institut national de statistiques italien (ISTAT), les indicateurs de santé de l'OCDE, ainsi que les mises à jour de la Commission européenne et de la mise en œuvre du MDR de l'UE, ce qui nous a aidés à interpréter les tendances des procédures et le rythme d'adoption.
Pour traduire ce contexte en un modèle de dimensionnement utilisable, nous avons également examiné les descriptions des catégories de dispositifs et les schémas d'utilisation clinique provenant de sources telles que la littérature cardiologique évaluée par des pairs, les avis de marchés publics lorsqu'ils sont disponibles, et les sites web des associations medtech. Nous avons ensuite utilisé les rapports annuels des entreprises et les présentations aux investisseurs pour obtenir des indications de revenus en Italie et en Europe. Le cas échéant, des abonnements payants pour les données financières et de renseignement des entreprises, les actualités et données financières, les bases de données de brevets, et une base de données d'expéditions import-export ont été utilisés pour vérifier la cohérence de la présence des produits et du calendrier. Ces sources ne sont qu'illustratives, et de nombreux autres documents et jeux de données publics ont également été consultés pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur des entretiens et des enquêtes structurées avec des parties prenantes qui perçoivent en premier les changements d'achat et d'utilisation, telles que les distributeurs, les équipes d'achat hospitalier, les responsables de laboratoires de cathétérisme et de services de cardiologie, ainsi que les partenaires de service soutenant les implants et la surveillance. Nous avons utilisé ces échanges pour confirmer ce qui est considéré comme un dispositif cardiovasculaire en pratique, pour tester la tarification et les cycles de remplacement, et pour aligner les hypothèses documentaires avec les comportements spécifiques à l'Italie en matière de remboursement et d'appels d'offres.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Niveau supérieur : 35 % | Directions générales : 14 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 39 % |
| Petits acteurs : 14 % | Managers : 47 % |
Dimensionnement et prévisions du marché
Le dimensionnement a débuté par une construction descendante qui reconstitue la demande italienne à partir des volumes de procédures et de l'activité de soins aux patients, puis convertit cette activité en valeur de dispositifs à l'aide d'hypothèses réalistes d'utilisation et de tarification. Par exemple, les volumes de procédures de cardiologie interventionnelle et vasculaire, les taux d'implantation pour la gestion du rythme cardiaque, la fréquence des tests diagnostiques et de surveillance, ainsi que les cycles de remplacement ou de mise à niveau, ont été traités comme les principaux signaux de demande, puis mis en correspondance avec les catégories de dispositifs pertinentes.
Une fois la première estimation établie, des approximations ascendantes sélectives ont été utilisées pour valider les totaux et ajuster les valeurs atypiques. Cela comprenait des vérifications par échantillonnage du prix de vente moyen multiplié par le volume pour les dispositifs courants, les retours des canaux sur la tarification pilotée par les appels d'offres, et les répartitions des revenus entre fournisseurs et distributeurs lorsqu'elles étaient clairement rapportées. Les lacunes ont été traitées par des fourchettes de pénétration prudentes confirmées lors d'entretiens, et toute variation inhabituelle a été revérifiée par rapport aux effets de la conformité au MDR de l'UE sur la disponibilité des produits, ainsi qu'au calendrier d'adoption associé. Les prévisions ont utilisé une analyse de scénarios s'appuyant sur un consensus d'experts concernant des facteurs tels que l'impact du vieillissement de la population, le glissement vers l'ambulatoire pour certaines procédures, la pression budgétaire des hôpitaux publics, et les mouvements de prix attendus dans les appels d'offres.
Validation des données et cycle de mise à jour
La validation se fait par étapes afin que le chiffre final puisse être expliqué et reproduit. Tout d'abord, les résultats du modèle sont comparés à des signaux indépendants tels que la direction des tendances des procédures, le comportement d'achat et le mélange attendu entre implants, cathéters et produits de surveillance. Les écarts importants sont ensuite signalés pour examen.
Ensuite, les hypothèses sont vérifiées auprès de plusieurs analystes, et nous recontactons les personnes interrogées concernées lorsqu'un facteur semble incohérent, comme un mouvement de prix de vente moyen qui ne correspond pas aux commentaires sur les appels d'offres ou un changement brutal de volume sans raison clinique claire. Les rapports sont mis à jour annuellement, et des mises à jour intermédiaires sont ajoutées lorsque des événements significatifs se produisent, tels que des actions réglementaires majeures ou un changement clair de la demande. Avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vision la plus récente.
Taille du marché de la croissance du marché des dispositifs cardiovasculaires en Italie selon Mordor Intelligence par rapport aux autres estimations publiées
Les tailles de marché publiées pour les dispositifs cardiovasculaires en Italie peuvent sembler différentes car le périmètre et les règles de comptage ne sont pas toujours les mêmes, même lorsque les titres semblent similaires. Les différences proviennent généralement de ce qui est inclus comme dispositif cardiovasculaire, de l'année de référence retenue et de la manière dont les prix sont traités dans le cadre d'achats pilotés par appels d'offres.
Certaines publications semblent inclure un périmètre plus large qui peut intégrer des dépenses medtech adjacentes et des éléments plus larges de santé numérique. Chez Mordor Intelligence, le dimensionnement est limité aux dispositifs cardiovasculaires de diagnostic, de surveillance, thérapeutiques et chirurgicaux vendus pour usage humain en Italie, et exclut les médicaments et les logiciels autonomes, ce qui maintient l'estimation alignée sur un ensemble de demande de dispositifs reproductible.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,90 milliard USD (2025) | |
| Cabinet de conseil mondial A | 2,00 milliards USD (2024) | Utilise une année de référence différente et peut appliquer des regroupements de segments plus larges, ce qui peut mêler des lignes de produits supplémentaires ou des catégories de dépenses des utilisateurs finaux dans le total. La traduction des procédures en valeur n'est pas clairement liée aux schémas de prix des appels d'offres italiens, de sorte que les hypothèses de majoration tarifaire peuvent différer. |
| Éditeur sectoriel B | 2,39 milliards USD (2024) | Étend le périmètre à des catégories technologiques et applicatives supplémentaires, ce qui peut intégrer des composants de surveillance et numériques adjacents au-delà du matériel principal des dispositifs cardiovasculaires. Il utilise également un cadre de prévision plus long avec des attentes de croissance plus élevées, et la description publique fournit peu de détails sur la manière dont la compression du prix de vente moyen due aux appels d'offres est modélisée. |
Le tableau montre que les écarts les plus importants proviennent généralement de l'élargissement du périmètre ainsi que des choix d'année de référence et de tarification, plutôt que d'un seul signal de demande. En maintenant les inclusions spécifiques au matériel des dispositifs cardiovasculaires utilisé en Italie et en vérifiant le modèle par rapport à l'activité des procédures et au comportement de tarification des appels d'offres, le résultat reste plus facile à retracer et à reproduire lors de la prochaine actualisation.


Questions Clés Traitées dans le Rapport
Quelle est la taille actuelle du Marché des Dispositifs Cardiovasculaires en Italie ?
Le Marché des Dispositifs Cardiovasculaires en Italie devrait enregistrer un CAGR de 5,75 % au cours de la période de prévision (2026-2031)
Qui sont les acteurs clés du Marché des Dispositifs Cardiovasculaires en Italie ?
Abbott Laboratories, Boston Scientific Corporation, GE Healthcare, Medtronic PLC et Siemens Healthineers AG sont les principales entreprises opérant sur le Marché des Dispositifs Cardiovasculaires en Italie.
Quelles années couvre ce rapport sur le Marché des Dispositifs Cardiovasculaires en Italie ?
Le rapport couvre la taille historique du Marché des Dispositifs Cardiovasculaires en Italie pour les années : 2019, 2020, 2021, 2022, 2023, 2024 et 2025. Le rapport prévoit également la taille du Marché des Dispositifs Cardiovasculaires en Italie pour les années : 2026, 2027, 2028, 2029, 2030 et 2031.
Dernière mise à jour de la page le:



