
Tamanho e Participação do Mercado de Pagamentos em Tempo Real da Alemanha
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 2.19 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.98 Bilhões de dólares |
| Tamanho do Mercado (2031) | 13.94 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 36.15 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Pagamentos em Tempo Real da Alemanha por Mordor Intelligence
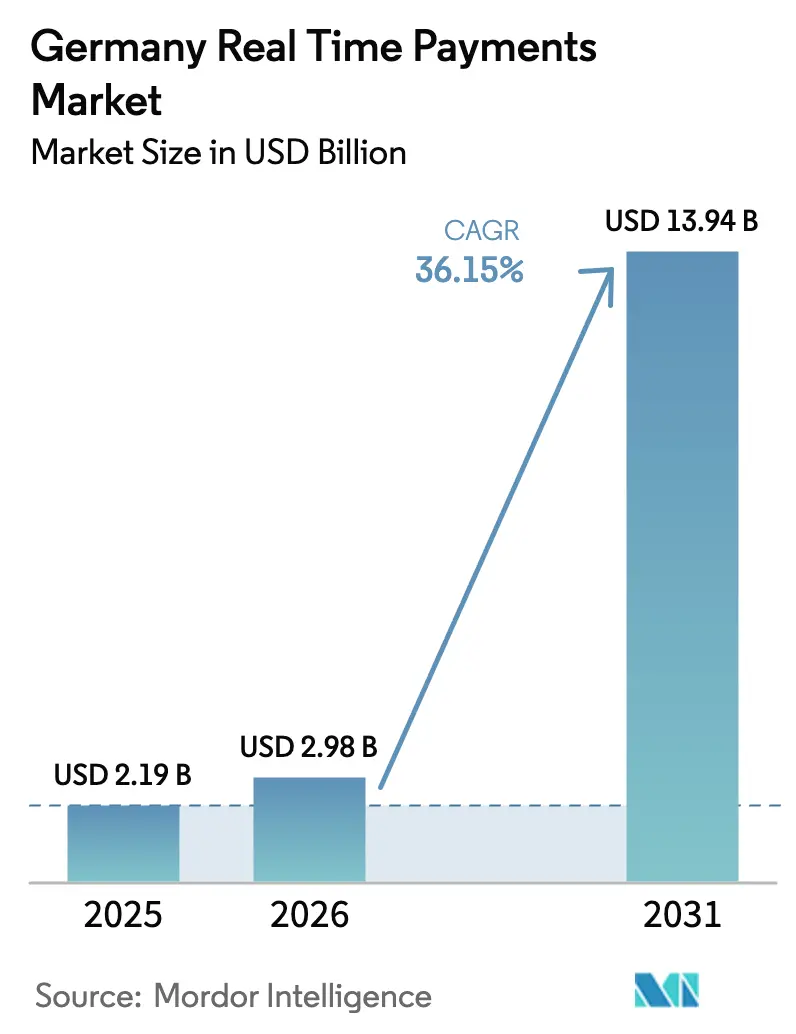
O tamanho do mercado de pagamentos em tempo real da Alemanha deve crescer de USD 2,19 bilhões em 2025 para USD 2,98 bilhões em 2026 e está previsto para atingir USD 13,94 bilhões até 2031 a um CAGR de 36,15% no período de 2026-2031. A trajetória de crescimento reflete o Regulamento de Pagamentos Instantâneos da União Europeia, que obriga cada prestador de serviços de pagamento a processar fundos recebidos em 10 segundos até janeiro de 2025 e fundos enviados até outubro de 2025.[1]Banco Central Europeu, "Regulamento de Pagamentos Instantâneos," Banco Central Europeu, ecb.europa.eu. As regras de paridade de preços removem barreiras de taxas, enquanto limites mais elevados de Transferência de Crédito Instantânea SEPA de até EUR 100.000 (USD 110.000) desbloqueiam fluxos B2B de alto valor.[2]Conselho Europeu de Pagamentos, "Atualizações do Regulamento SEPA 2025," Conselho Europeu de Pagamentos, europeanpaymentscouncil.eu. Os grandes bancos aceleram a migração para o ISO 20022, permitindo uma troca de dados mais rica e uma interoperabilidade mais fluida, enquanto as fintechs implantam modelos de compra-pague-instantaneamente para atender à demanda do varejo. Essas forças combinadas estão direcionando o mercado de pagamentos em tempo real da Alemanha para serviços de valor agregado focados em liquidez, visibilidade do fluxo de caixa e conversão contextual no checkout.
Principais Conclusões do Relatório
- Por tipo de transação: As transferências Pessoa para Pessoa (P2P) detinham 59,20% da participação no mercado de pagamentos em tempo real da Alemanha em 2025, enquanto as transações Pessoa para Empresa (P2B) estão previstas para registrar um CAGR de 38,71% até 2031.
- Por componente: Plataformas/Soluções controlavam 67,40% da receita em 2025; os Serviços devem crescer a um CAGR de 32,37% até 2031.
- Por modo de implantação: On-Premise capturou 67,10% do tamanho do mercado de pagamentos em tempo real da Alemanha em 2025, porém a implementação em nuvem deve registrar um CAGR de 33,84% durante 2026–2031.
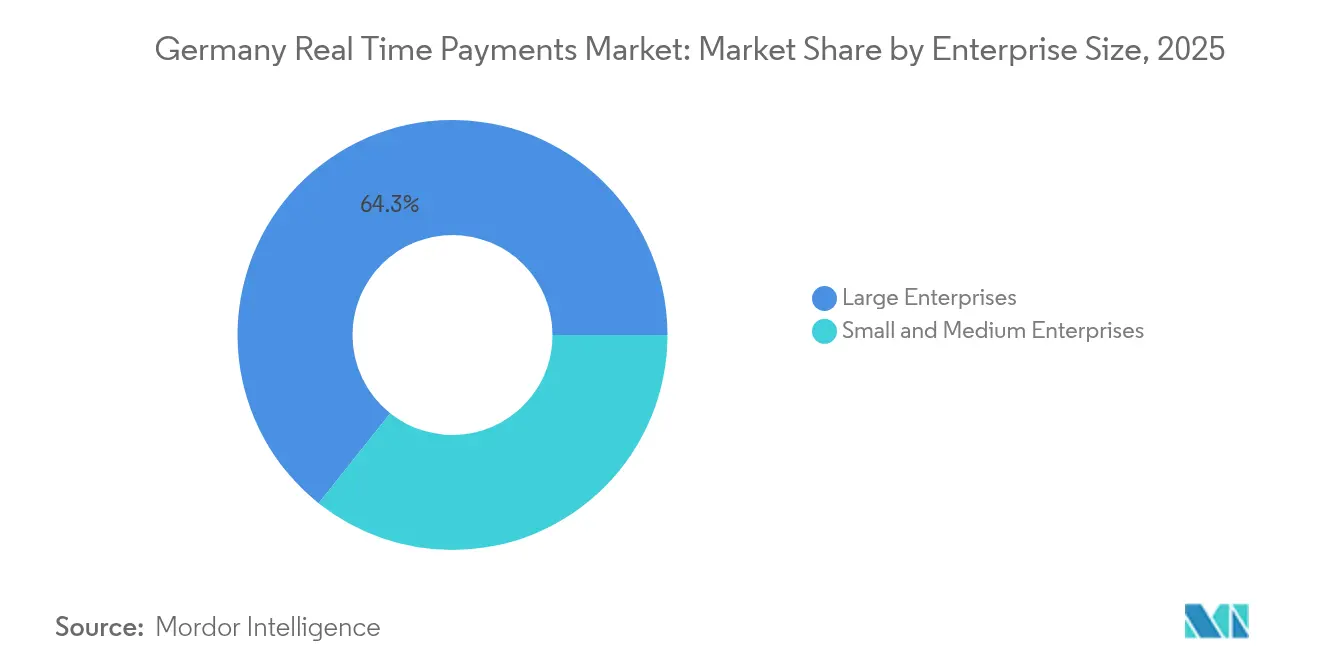
- Por porte da empresa: As grandes empresas contribuíram com 64,30% da receita em 2025; as PMEs avançarão mais rapidamente a um CAGR de 30,69%.
- Por setor de uso final: O varejo e e-commerce comandou 33,40% da participação no tamanho do mercado de pagamentos em tempo real da Alemanha em 2025, enquanto o Setor Governamental e Público está projetado para acelerar a um CAGR de 35,60% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Pagamentos em Tempo Real da Alemanha
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento do limite da Transferência de Crédito Instantânea SEPA (SCT Inst) para USD 110 mil, estimulando fluxos B2B de alto valor | +9.3% | Em toda a UE, com forte impacto na Alemanha | Médio prazo (2-4 anos) |
| Mandato federal de faturação eletrónica (2025) acelerando a liquidação instantânea para empresas | +8.7% | Alemanha, com potencial transbordamento para outros mercados da UE | Curto prazo (≤ 2 anos) |
| Implementação do Pedido de Pagamento (R2P) impulsionando a conversão no checkout instantâneo no e-commerce | +7.4% | Alemanha, França, Benelux | Médio prazo (2-4 anos) |
| Propostas fintech "Compre Agora Pague Instantaneamente" aproveitando os trilhos do Giropay | +6.5% | Alemanha, com foco em centros urbanos | Curto prazo (≤ 2 anos) |
| Migração dos bancos centrais para o ISO 20022 possibilitando a ubiquidade dos trilhos instantâneos nas Sparkassen e Volksbanken | +5.9% | Alemanha, com ênfase nos bancos regionais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do Limite da Transferência de Crédito Instantânea SEPA Transforma os Pagamentos B2B
O limite elevado de EUR 100.000 (USD 115.602,93) está incentivando as empresas a migrar de transferências em lotes para trilhos instantâneos, melhorando a gestão de liquidez intradiária e conciliando faturas de alto valor em segundos. Os tesoureiros alemães agora integram saldos em tempo real nos painéis de gestão de caixa, reduzindo custos de descoberto e aumentando a confiança das contrapartes. Os bancos que habilitam fluxos automatizados de SCT Inst de alto valor conquistam posições consolidadas nas carteiras corporativas. Os gastos com tecnologia se concentram no processamento direto, análise de fraudes e enriquecimento ISO 20022 para acomodar dados de remessa mais ricos. No médio prazo, o novo teto deverá apagar as fronteiras entre os sistemas domésticos de alto valor e os trilhos instantâneos de varejo, sustentando uma adoção mais ampla do mercado de pagamentos em tempo real da Alemanha. [4]Conselho Europeu de Pagamentos, "Esquema de Transferência de Crédito Instantânea SEPA," Conselho Europeu de Pagamentos, europeanpaymentscouncil.eu.
Mandato de Faturação Eletrónica Impulsiona a Adoção de Pagamentos Instantâneos Corporativos
O mandato alemão de janeiro de 2025 obriga cada empresa a receber faturas eletrónicas em formatos estruturados, promovendo o início automático do pagamento. A transferência contínua de dados da fatura para o pagamento elimina a reconciliação manual e o acompanhamento de fornecedores. Os primeiros adotantes nas cadeias de abastecimento de manufatura e automotiva relatam uma redução nos dias de vendas em aberto e menores custos de disputa. Os integradores fintech combinam a análise de faturas eletrónicas com o início incorporado de SCT Inst, vendendo APIs de subscrição a fornecedores de software contabilístico. O regulamento, portanto, fortalece o mercado de pagamentos em tempo real da Alemanha à medida que as empresas reengenheiram os ciclos de aquisição ao pagamento.[3]Comissão Europeia, "Visão Geral dos Serviços de Pagamento," Comissão Europeia, finance.ec.europa.eu.
O Pedido de Pagamento Revoluciona a Experiência de Checkout no E-Commerce
O R2P capacita os comerciantes a enviar pedidos semelhantes a faturas para os aplicativos de banco móvel dos compradores, permitindo a confirmação com autenticação biométrica e eliminando as taxas de cartão. Os varejistas alemães de moda e eletrónica testam o R2P para reduzir o abandono nas páginas de pagamento. A liquidação em menos de 10 segundos viabiliza o envio imediato e reembolsos no mesmo dia. Os PSPs monetizam o R2P por meio de valor agregado, como pagamentos parciais, integração de fidelidade e garantias de liquidação sem estorno. A implementação mais ampla na França e no Benelux dissemina efeitos de rede que alimentam de volta o impulso do mercado de pagamentos em tempo real da Alemanha.
Inovação Fintech Impulsiona Serviços de 'Compre Agora Pague Instantaneamente'
As fintechs focadas em centros urbanos sobrepõem os trilhos SCT Inst do Giropay com mecanismos de pontuação proprietários para oferecer liquidação imediata ao comerciante juntamente com planos de parcelamento para os consumidores. Esse híbrido de BNPL e transferência instantânea amplia a aceitação entre os jovens que preferem fluxos de conta para conta. Os varejistas obtêm maior conversão e menor custo de pagamento do que os modelos tradicionais baseados em intercâmbio. Os bancos fazem parceria com fintechs para fornecer linhas de crédito, criando produtos conjuntos que aprofundam o envolvimento com o cliente. Esses serviços ampliam o mercado de pagamentos em tempo real da Alemanha além dos casos de uso P2P de baixo valor.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Falsos positivos de incompatibilidade de nome no IBAN elevando as taxas de abandono | - 4.2% | Alemanha, com maior impacto em cenários transfronteiriços | Curto prazo (≤ 2 anos) |
| Regras fragmentadas de sobretaxa para comerciantes limitando a adoção em segmentos de microticket | - 3.5% | Alemanha, com variações regionais | Médio prazo (2-4 anos) |
| Janelas de liquidez limitadas à noite e nos fins de semana para PSPs menores | - 2.8% | Alemanha, com ênfase nos bancos regionais | Curto prazo (≤ 2 anos) |
| Incerteza na monetização de serviços de valor agregado para os bancos | - 2.3% | Alemanha, em toda a UE | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Desafios na Verificação de Nome do IBAN Prejudicam a Conclusão das Transações
As verificações obrigatórias de correspondência de nome, embora eficazes contra fraudes APP, atualmente sinalizam inúmeras transferências legítimas em razão de abreviações ou variantes de entidades legais. Os utilizadores finais abandonam o processo quando surgem falhas repetidas, erodindo a confiança. Os pagamentos transfronteiriços sofrem maiores taxas de abandono à medida que os conjuntos de caracteres e os nomes comerciais divergem. Os PSPs investem em mecanismos de correspondência aproximada e educação dos clientes para mitigar a perda. Até que os algoritmos amadureçam, os falsos positivos limitarão o crescimento de curto prazo no mercado de pagamentos em tempo real da Alemanha.
Regras Fragmentadas de Sobretaxa Limitam a Adoção em Microtickets
Os comerciantes alemães adotam abordagens mistas para repassar taxas em transações abaixo de EUR 5, dificultando a implementação uniforme de transferências instantâneas em quiosques, transporte público e restaurantes de atendimento rápido. Interpretações regionais dos limites de taxas criam ambiguidade de conformidade. Os PSPs hesitam em promover o SCT Inst para segmentos de microticket sem uma lógica de receita clara, prejudicando a penetração mais ampla no setor de pagamentos em tempo real da Alemanha. É necessária orientação harmonizada do Bundesbank e das associações de comerciantes para desbloquear esse volume de longa cauda.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Transação: O Crescimento do P2B Supera a Dominância do P2P
Os volumes Pessoa para Empresa (P2B) estão projetados para registrar um CAGR de 38,71% até 2031, refletindo o alinhamento corporativo com a faturação eletrónica e a integração do Pedido de Pagamento (R2P). O P2P ainda representa 59,20% da participação no mercado de pagamentos em tempo real da Alemanha em 2025, porém seu crescimento se normaliza à medida que a base de utilizadores se aproxima da ubiquidade. O tamanho do mercado de pagamentos em tempo real da Alemanha para P2B deve se ampliar materialmente à medida que varejistas, empresas de serviços públicos e serviços profissionais incorporam links de pagamento instantâneo nos fluxos de trabalho de faturação. As carteiras fintech como o wero reduzem o atrito por meio de pagamentos baseados em alias, incentivando maior fidelidade ao P2P.
As empresas se beneficiam do posicionamento de caixa em tempo real e da redução do intercâmbio ao aceitar transferências P2B. Incentivos governamentais, como a aceitação pelo setor público para remessas fiscais, reforçarão o impulso. A inovação em P2P agora se concentra em camadas de valor agregado, incluindo divisão de contas e comércio social. Coletivamente, esses vetores diversificam as vias do mercado de pagamentos em tempo real da Alemanha e ajudam a alcançar escala.


Por Componente: O Segmento de Serviços Acelera à Medida que as Plataformas Amadurecem
Os investimentos em plataformas geraram 67,40% da receita em 2025, enquanto os bancos correram para alcançar a capacidade básica de SCT Inst. Agora que a conectividade central se estabiliza, os Serviços estão previstos para contribuir com a maior parte da receita incremental, expandindo-se a um CAGR de 32,37%. O tamanho do mercado de pagamentos em tempo real da Alemanha para serviços profissionais abrange integração, consultoria de conformidade, mitigação de fraudes e otimização de liquidez.
Os PSPs menores terceirizam as atualizações do regulamento, a conectividade VoP e o enriquecimento ISO 20022 para especialistas em serviços gerenciados. As empresas de consultoria de tesouraria combinam pagamentos instantâneos com módulos de previsão de caixa. A diferenciação competitiva, portanto, desloca-se da velocidade de liquidação para a profundidade da análise de dados e o valor contextual. Os fornecedores que orquestram o roteamento multi-trilho, combinam R2P e incorporam painéis de reconciliação capturarão margens mais elevadas no mercado de pagamentos em tempo real da Alemanha.
Por Modo de Implantação: A Adoção da Nuvem Acelera Apesar da Dominância On-Premise
As soluções on-premise retiveram 67,10% de participação em 2025, pois os bancos alemães priorizaram a soberania e a supervisão direta. No entanto, as implantações em nuvem estão crescendo a um CAGR de 33,84%, impulsionadas por prazos de IPR comprimidos e requisitos de escalabilidade elástica. Os bancos cooperativos menores aproveitam as ofertas de pagamento como serviço para cumprir as exigências sem grandes investimentos de capital, expandindo o tamanho do mercado de pagamentos em tempo real da Alemanha nas redes regionais.
Os reguladores permitem o uso da nuvem desde que a residência dos dados permaneça na Área Económica Europeia. Os fornecedores respondem com centros de dados no país e certificações de conformidade compartilhadas. As arquiteturas híbridas, nas quais os gateways de compensação funcionam on-premise enquanto os mecanismos de análise e fraude residem na nuvem, oferecem um caminho de transição. Esse modelo equilibrado mantém os dados confidenciais dos clientes internamente, enquanto aproveita a computação externa para eventos de pico no mercado de pagamentos em tempo real da Alemanha.
Por Porte da Empresa: As PMEs Adotam a Inovação em Pagamentos Digitais
As grandes empresas geraram 64,30% da receita de 2025, mas as PMEs agora registram o maior CAGR de 30,69%. A liquidação instantânea encurta os ciclos de conversão de caixa, permitindo que as PMEs financiem estoques sem empréstimos de curto prazo. O início de pagamento via open banking reduz a complexidade e o custo de integração, democratizando o acesso às soluções do setor de pagamentos em tempo real da Alemanha.
Os agregadores fintech combinam plugins de contabilidade, faturação simples por QR code e reconciliação automatizada, eliminando a necessidade de TI interna. A adoção pelas PMEs estimula efeitos de rede à medida que fornecedores e compradores convergem para os mesmos trilhos, atraindo mais volume para o mercado de pagamentos em tempo real da Alemanha. Os bancos que desenvolvem preços escalonados e ações de divulgação educacional estão em posição de capturar este segmento pouco atendido.
Por Setor de Uso Final: O Setor Governamental Emerge como Líder de Crescimento
O varejo e e-commerce ainda impulsiona 33,40% do tamanho do mercado de pagamentos em tempo real da Alemanha, aproveitando a liquidação instantânea para reduzir o abandono de carrinho. No entanto, o Setor Governamental e Público avança a um CAGR de 35,60% à medida que o roteiro do euro digital acelera. Os municípios pilotam desembolsos fiscais instantâneos e pagamentos de bem-estar social para melhorar a experiência dos cidadãos. O envolvimento do setor público legitima os trilhos instantâneos e aumenta a confiança, apoiando uma expansão mais ampla do mercado de pagamentos em tempo real da Alemanha.
As empresas de serviços públicos e telecomunicações adotam o SCT Inst para a recuperação de faturas em atraso, enquanto as seguradoras de saúde testam pagamentos instantâneos de sinistros. Os players do BFSI refinam as transferências internas de alto valor para agilizar a liquidez entre subsidiárias. A diversificação entre setores estabiliza o mix de transações e sustenta o crescimento contínuo do mercado de pagamentos em tempo real da Alemanha.
Análise Geográfica
O mercado de pagamentos em tempo real da Alemanha apresenta um impulso regional desigual. As conurbações urbanas como Berlim, Munique, Hamburgo e Frankfurt dominam o volume por conta da alta densidade de fintechs e de consumidores com elevada aptidão digital. Os dados do Bundesbank mostram que o uso de dinheiro em espécie caiu para 51% em 2023, enquanto os pagamentos móveis atingiram 6%, demonstrando prontidão para fluxos instantâneos de conta para conta. A aceitação por cartão ou smartphone está disponível em 80% dos pontos de venda, criando um terreno fértil para transferências instantâneas.
As redes Sparkassen e Volksbanken estendem o alcance às áreas rurais. A migração para o ISO 20022 até o final de 2025 permitirá capacidade instantânea universal, nivelando a paridade de serviços com os grandes bancos das cidades. O comércio transfronteiriço com a França e o Benelux acelera a adoção de aliases multimoeda por meio da carteira wero apoiada pela EPI, posicionando a Alemanha como um hub pan-europeu.
A participação em esquemas de compensação europeus como RT1 e TIPS fortalece a resiliência e a capacidade do mercado de pagamentos em tempo real da Alemanha. Os PSPs alemães pressionam por conexões de baixa latência com as economias vizinhas, reduzindo o atrito de liquidação para exportadores dos setores automotivo e de máquinas. No geral, as iniciativas regionais integram infraestruturas de pagamento anteriormente isoladas, elevando a competitividade do mercado de pagamentos em tempo real da Alemanha no mercado único.
Panorama regulatório
O arcabouço de pagamentos em tempo real da Alemanha está ancorado no Regulamento (UE) 2024/886 (Regulamento de Pagamentos Instantâneos), em vigor desde 9 de abril de 2025, que alterou o Regulamento SEPA (UE) 260/2012 e se aplica aos PSPs que oferecem transferências de crédito padrão em euros. Os PSPs da zona do euro devem suportar o recebimento de SCT Inst a partir de 9 de janeiro de 2025 e o envio a partir de 9 de outubro de 2025, executar pagamentos em até 10 segundos a qualquer momento (24/7/365), e aplicar requisitos de paridade de preços que restringem tarifas mais altas para transferências instantâneas em comparação com transferências de crédito padrão.
Os requisitos de conformidade operacional se intensificaram junto com os mandatos de disponibilidade. A partir de 9 de outubro de 2025, os PSPs devem fornecer Verificação do Beneficiário (correspondência nome-IBAN) para transferências instantâneas, e o BaFin está posicionado como uma autoridade nacional-chave para orientação de supervisão e relatórios na Alemanha, incluindo um primeiro prazo de relatório sobre tarifas e transações restritas até 9 de abril de 2026. No que diz respeito ao esquema e à mensageria, o manual de regras SCT Inst do EPC (v1.1 para 2025) codifica as obrigações em nível de esquema alinhadas ao regulamento, e uma etapa adicional de qualidade de dados entra em vigor em 15 de novembro de 2026, quando formatos de endereço não estruturados deixarão de ser permitidos nas mensagens de pagamento do EPC, exigindo que os PSPs concluam a preparação de dados ISO 20022 e as mudanças de processamento.
Análise da cadeia de valor
A cadeia de valor dos pagamentos em tempo real da Alemanha começa com os canais de pagador e beneficiário (banco móvel e online, checkout de comerciantes, faturamento e software de contabilidade) que direcionam a iniciação do pagamento por meio das camadas de PSPs bancários e não bancários. Os PSPs dependem de hubs de core banking e pagamentos para processamento ISO 20022, liquidez e operações 24/7, triagem de fraude e sanções, e serviços de Verificação do Beneficiário que se tornaram padrão básico para o SCT Inst. A conectividade e a compensação são fornecidas por meio de infraestruturas europeias de pagamentos instantâneos, notadamente o TARGET Instant Payment Settlement (TIPS) e serviços de compensação pan-europeus, com o Deutsche Bundesbank apoiando as operações de participação no TIPS e a acessibilidade na Alemanha.
A jusante, comerciantes e emissores de faturas (varejo e comércio eletrônico, concessionárias e casos de uso do setor público) integram a aceitação por meio de APIs de PSPs e plataformas de orquestração, e depois usam a confirmação em tempo real para atualizar os fluxos de gerenciamento de pedidos, envio, reembolsos e reconciliação. Os cronogramas regulatórios estão remodelando gargalos e gastos: as obrigações obrigatórias de recebimento (9 de janeiro de 2025) e envio (9 de outubro de 2025), além da remoção do limite de 100.000 EUR em 5 de outubro de 2025, estão impulsionando atualizações para processamento direto (straight-through processing), verificação de nome-IBAN e gestão de liquidez sempre ativa. Os marcos de conformidade de dados de mensagens também impulsionam o enriquecimento e a validação adicionais de ISO 20022 entre provedores de gateway, participantes do esquema e integrações de ERP corporativo, incluindo a proibição de formatos de endereço não estruturados a partir de 15 de novembro de 2026.
Cenário Competitivo
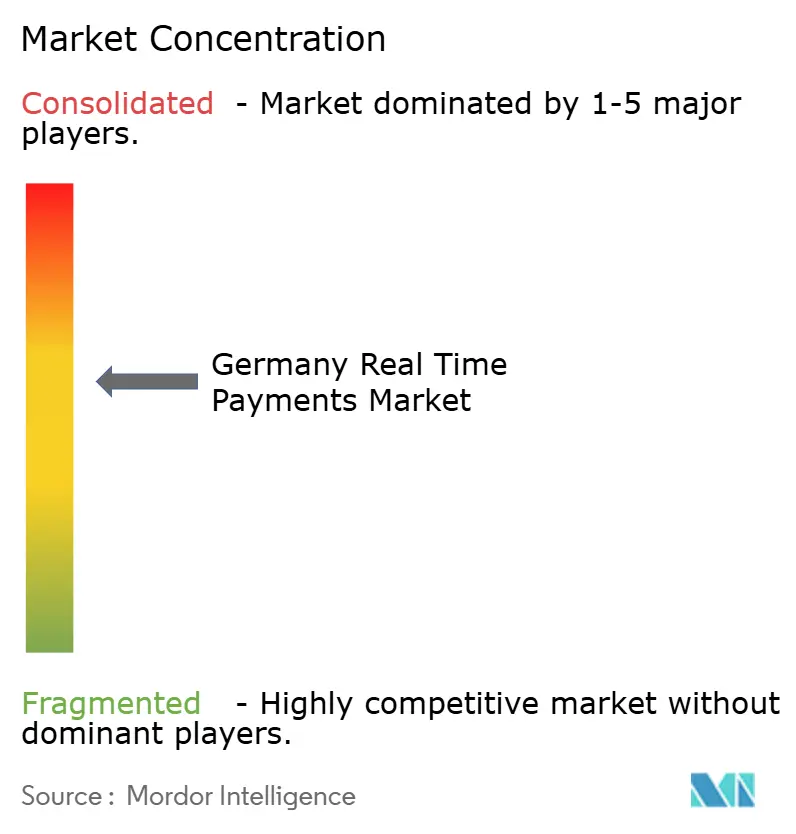
O mercado indica uma consolidação moderada. Os bancos incumbentes — Deutsche Bank, Commerzbank e os grupos Sparkassen/Volksbanken — mantêm relacionamentos entrincheirados com os clientes e fornecem compensação confiável. No entanto, os PSPs especializados como Worldline, Adyen e Stripe competem com plataformas de API ágeis que se integram sem esforço nos checkouts dos comerciantes. Os entrantes fintech, aproveitando os mandatos de open banking, adicionam finanças contextuais sobre os trilhos instantâneos, forçando os incumbentes a se modernizarem.
A parceria da Commerzbank com a PPI para implantar o TRAVIC-Payment Hub e migrar todos os fluxos para o ISO 20022 até 2025 exemplifica uma estratégia de inovação defensiva voltada para manter a relevância ao mesmo tempo que cumpre os requisitos de IPR. Os bancos alemães também co-investem na Iniciativa Europeia de Pagamentos, lançando a carteira digital wero para antecipar a entrada das grandes empresas de tecnologia.
As oportunidades permanecem em propostas verticais de nicho, otimizações transfronteiriças e serviços de mitigação de fraudes baseados em dados. Os players que orquestram ecossistemas abrangentes em torno de R2P, BNPI e prontidão para o euro digital estão melhor posicionados para capturar participação incremental no mercado de pagamentos em tempo real da Alemanha. A intensidade competitiva deve aumentar à medida que a paridade regulatória no processamento básico desloca a rivalidade para a experiência do utilizador diferenciada e a análise auxiliar.
Líderes do Setor de Pagamentos em Tempo Real da Alemanha
ACI Worldwide, Inc.
Mastercard Inc.
Visa Inc.
PayPal Holdings, Inc.
Finastra International GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A expansão da aceitação por comerciantes em torno de carteiras conta-a-conta e trilhos instantâneos representa um espaço em branco claro à medida que a Alemanha avança ainda mais em direção aos pagamentos digitais. O Wero foi lançado na Alemanha para P2P em julho de 2024 e expandido para o comércio eletrônico no final de 2025, com comerciantes nomeados como Eventim, Decathlon, Lidl, Rossmann, CEWE, Cineplex, Zooplus, Hornbach e Air Europa já referenciados como aceitantes. Isso dá aos PSPs e gateways espaço para empacotar a aceitação do Wero, fluxos de checkout no estilo R2P e reembolsos instantâneos em propostas para comerciantes.
Outra alavanca de execução é a implementação por adquirentes e plataformas de pagamento. A integração do Wero pela Nexi Germany em sua plataforma de eCommerce em abril de 2026 amplia a conectividade com comerciantes e desloca a competição para orquestração, reconciliação e controles de fraude, em vez de simples acessibilidade instantânea. Janelas de atualização separadas em 2026 também criam ciclos de conformidade e programas de dados monetizáveis. O requisito do EPC que proíbe formatos de endereço não estruturados a partir de 15 de novembro de 2026, combinado com o modelo operacional VoP em curso, sustenta a demanda por enriquecimento de dados ISO 20022, serviços de diretório e correspondência, e ferramentas de fluxo de trabalho que reduzem abandonos por falsos positivos sem enfraquecer as defesas contra fraude. A habilitação transfronteiriça e multimercado permanece adjacente ao escopo alemão por meio de trilhos e carteiras europeias compartilhadas, apoiada pela confirmação da EPI de etapas adicionais de integração do Wero vinculadas ao progresso da migração do iDEAL em julho de 2026, reforçando um caminho para que os PSPs alemães que atendem comerciantes transfronteiriços padronizem a aceitação e o roteamento em mercados europeus vizinhos sobre a mesma base de pagamento instantâneo.
Desenvolvimentos recentes do setor
- Junho de 2026: a ACI Worldwide aderiu à European Payments Initiative (EPI) como fornecedor de serviços técnicos e anunciou a integração da carteira digital wero em sua Plataforma de Orquestração de Pagamentos. A medida fortalece o ecossistema de fornecedores em torno dos pagamentos instantâneos conta-a-conta e amplia as opções de orquestração de nível empresarial para PSPs e comerciantes que operam nos trilhos SEPA Instant.
- Maio de 2025: o PayPal anunciou planos de lançar uma carteira móvel sem contato na Alemanha, vinculando pagamentos online e presenciais e adicionando parcelamentos Pay Later para transações presenciais. Essa direção de produto aumenta a pressão competitiva no checkout físico e incentiva PSPs e bancos locais a diferenciar fluxos instantâneos conta-a-conta com melhor experiência do consumidor e ferramentas de aceitação para comerciantes.
- Novembro de 2024: o Deutsche Bundesbank concluiu testes da Trigger Solution vinculando plataformas DLT ao TARGET para alcançar liquidação em tempo real. O marco destaca o trabalho contínuo em conceitos de liquidação programável que podem conectar fluxos emergentes de ativos e tokenização à infraestrutura de liquidação do banco central.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este relatório, o mercado de pagamentos em tempo real da Alemanha é medido como o valor das transações de transferência de crédito domésticas que são compensadas e confirmadas em segundos, usando os trilhos SEPA Instant Credit Transfer ou esquemas de compensação instantânea equivalentes usados na Alemanha.
Exclusões de escopo: o valor de mercado exclui fluxos de liquidação diferida baseados em cartão, estornos (chargebacks), transferências de tokens criptográficos e transferências transfronteiriças liquidadas fora das câmaras de compensação alemãs.
Visão geral da segmentação
- Por Tipo de Transação
- Pessoa para Pessoa (P2P)
- Pessoa para Empresa (P2B)
- Por Componente
- Plataforma / Solução
- Serviços
- Por Modo de Implantação
- Nuvem
- On-Premise
- Por Porte da Empresa
- Grandes Empresas
- Pequenas e Médias Empresas
- Por Setor de Uso Final
- Varejo e E-Commerce
- BFSI
- Serviços Públicos e Telecom
- Saúde
- Setor Governamental e Público
- Outros Setores de Uso Final
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para construir o quadro de mercado e manter as suposições ancoradas em sinais públicos. Contamos principalmente com fontes oficiais e do setor, como publicações do Deutsche Bundesbank, estatísticas de pagamentos do Banco Central Europeu, manuais de regras da Comissão Europeia e do EPC para Transferências de Crédito SEPA Instant, e materiais do BIS CPMI para definições de sistemas de pagamento.
Paralelamente, revisamos relatórios anuais, apresentações a investidores e divulgações de produtos de bancos relevantes, provedores de serviços de pagamento e participantes da infraestrutura de compensação para entender o ritmo de implementação e como os preços são apresentados aos clientes. Também usamos uma assinatura paga para dados financeiros e inteligência de empresas, e uma base de dados de patentes onde isso ajudou a confirmar a direção das capacidades de pagamento instantâneo. Essas fontes são ilustrativas e não exaustivas, e outros materiais públicos foram usados para coleta de dados, verificação cruzada e esclarecimento de questões em aberto.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em validar qual parcela das transferências de crédito alemãs está de fato sendo roteada por trilhos instantâneos, e como os preços, custos de liquidez e o mix de casos de uso estão evoluindo. Conversamos com uma combinação de bancos, participantes da infraestrutura de pagamentos e funções de PSPs voltadas para comerciantes, e também verificamos perspectivas de equipes focadas na Alemanha sobre a regulamentação mais ampla de pagamentos instantâneos da UE e padrões de adoção.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 28% | CXOs: 13% |
| Nível médio: 50% | Líderes funcionais/de unidade: 33% |
| Empresas menores: 22% | Gerentes: 54% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma combinação de abordagens top-down e bottom-up, em que o caminho principal parte do total do conjunto de atividades de transferência de crédito na Alemanha e depois aplica uma parcela elegível e roteada para instantâneo, a fim de reconstruir o valor dos pagamentos em tempo real. Os totais foram então corroborados usando verificações seletivas bottom-up, como cronogramas de preços amostrados para serviços de transferência instantânea, verificações de canal sobre a adoção por tipo de cliente, e conversões de volume para valor, quando faixas confiáveis estavam disponíveis.
As principais entradas do modelo incluíram o cronograma de implementação da acessibilidade de pagamentos instantâneos, a adesão ao esquema SEPA Instant e mudanças de regras, a adoção por tipo de pagador (consumidor versus empresa), faixas típicas de valor de transação para transferências instantâneas, e indicadores ligados ao impacto do Regulamento de Pagamentos Instantâneos da UE sobre a disponibilidade obrigatória. Para a previsão, usamos análise de cenários apoiada por feedback de especialistas, já que a adoção impulsionada pela regulamentação pode avançar mais rápido do que simples linhas de tendência. Onde faltavam dados granulares para instituições menores, preenchemos as lacunas usando médias de grupos de pares ajustadas para acessibilidade, mix de clientes e comportamento de precificação observado.
Validação de dados e ciclo de atualização
Os resultados foram verificados em relação a sinais independentes, como estatísticas públicas de pagamentos, marcos conhecidos de infraestrutura e a consistência entre volume, valor e faixas de preços. Quaisquer variações acentuadas foram revisadas quanto a efeitos de temporização, suposições de conversão de moeda e mudanças de política pontuais, e depois retestadas com chamadas de acompanhamento, quando necessário.
Antes da aprovação final, um segundo analista revisa toda a cadeia de suposições, cálculos e movimentos de ano a ano, de modo que a lógica possa ser repetida por outra pessoa. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando há eventos materiais, como mudanças no manual de regras ou prazos regulatórios importantes. Imediatamente antes da entrega, fazemos uma nova rodada de revisão para que os números finais reflitam as informações mais recentes disponíveis.
Estimativa da Mordor Intelligence para o mercado de pagamentos em tempo real da Alemanha comparada com outras estimativas publicadas
Os números de mercado publicados para pagamentos em tempo real na Alemanha podem parecer muito distantes porque a definição subjacente nem sempre é consistente, e alguns estudos misturam o valor das transações com a receita mais ampla de pagamentos digitais. As diferenças também surgem de como os autores tratam a acessibilidade de pagamentos instantâneos versus o uso real, e se os valores são relatados a preços de varejo, receita de tarifas bancárias, ou o valor de transferência subjacente.
Os fluxos de liquidação diferida baseados em cartão estão fora do escopo da Mordor Intelligence, portanto, as estimativas que incorporam trilhos de cartão ou valor de checkout de carteira digital no grupo de pagamento instantâneo naturalmente sairão maiores, mesmo que a adoção ainda esteja em fase de crescimento. Outras lacunas normalmente aparecem em como as transferências instantâneas transfronteiriças são contabilizadas, como a temporização da moeda é tratada ao converter séries denominadas em EUR para USD, e com que rapidez se assume que a implementação impulsionada pela regulamentação se traduzirá em uso real.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,19 bilhões de USD (2025) | |
| Blog do setor A | 3,00 bilhões de USD (2025) | Frequentemente trata os pagamentos instantâneos como um conjunto de valor de checkout digital mais amplo, o que pode incluir involuntariamente transações de carteira lideradas por cartão e inflar o valor endereçável em comparação com as transferências de crédito instantâneas. |
| Consultoria regional B | 1,70 bilhão de USD (2025) | Aplica participações de adoção conservadoras baseadas apenas na acessibilidade, e pode subestimar casos de uso corporativo e transferências de maior valor que começam a escalar após os prazos regulatórios. |
A comparação mostra que a maior parte da dispersão é explicada pelo que é contabilizado como um pagamento instantâneo e por quão rápido se assume que a adoção avança da disponibilidade para o uso rotineiro. Ao vincular o modelo à atividade de transferência observável e depois testá-lo com entrevistas sobre comportamento de roteamento e precificação, mantemos um número prático que os compradores podem rastrear e atualizar com etapas claras.


Principais Questões Respondidas no Relatório
O que está impulsionando o crescimento rápido do mercado de pagamentos em tempo real da Alemanha?
Os mandatos regulatórios, como o Regulamento de Pagamentos Instantâneos, os limites mais elevados do SCT Inst e a faturação eletrónica obrigatória, combinam-se com a migração para o ISO 20022 e a inovação fintech para impulsionar um CAGR de 36,15% até 2031.
Qual será o tamanho do mercado de pagamentos em tempo real da Alemanha até 2031?
Está projetado para atingir USD 13,94 bilhões até 2031, acima dos USD 2,98 bilhões em 2026.
Qual segmento deve crescer mais rapidamente?
As transações Pessoa para Empresa (P2B) estão previstas para crescer a um CAGR de 38,71%, impulsionadas pela adoção do Pedido de Pagamento (R2P) e da faturação eletrónica.
Por que as PMEs estão adotando cada vez mais os pagamentos instantâneos?
A liquidação instantânea melhora a gestão do fluxo de caixa, reduz a dependência de financiamento externo e é acessível por meio de APIs de open banking que reduzem os custos de integração.
Qual será o papel do euro digital?
O euro digital tem como objetivo fornecer um instrumento de pagamento a retalho pan-eurozone que complementa os trilhos instantâneos existentes, expandindo a aceitação e a confiança entre os utilizadores do setor público.
Como os bancos estão respondendo à concorrência das fintechs?
Os bancos tradicionais fazem parceria com fornecedores de tecnologia, migram para o ISO 20022 e investem em serviços de valor agregado, como painéis de liquidez e análise de fraudes, para diferenciar as suas ofertas.
Página atualizada pela última vez em:



