
Tamanho e Participação do Mercado de Pagamentos em Tempo Real do México
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 0.83 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.09 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.27 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 31.40 % |
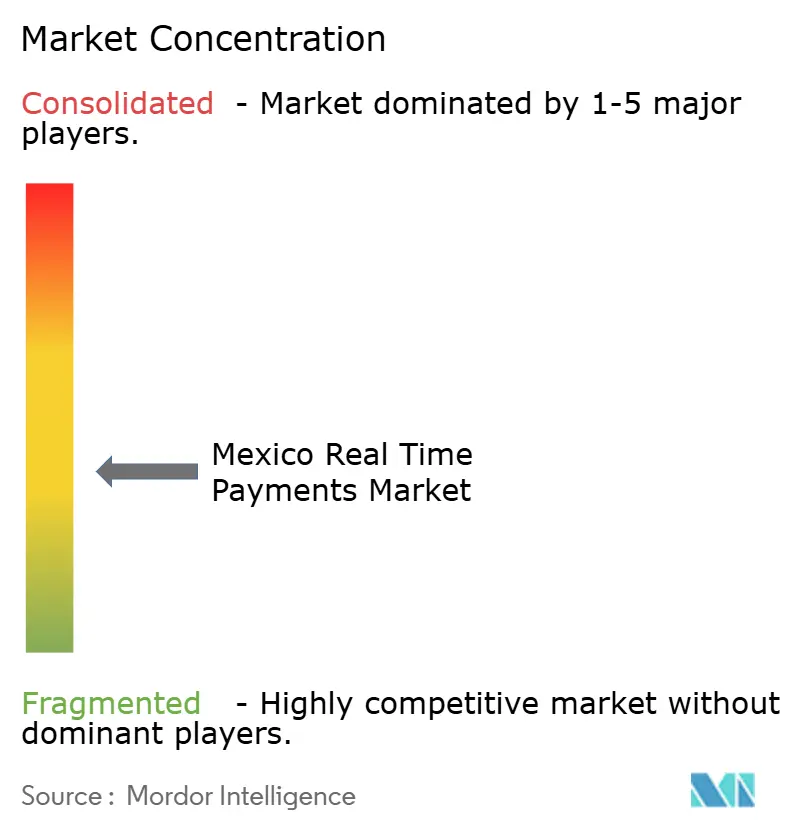
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Pagamentos em Tempo Real do México por Mordor Intelligence
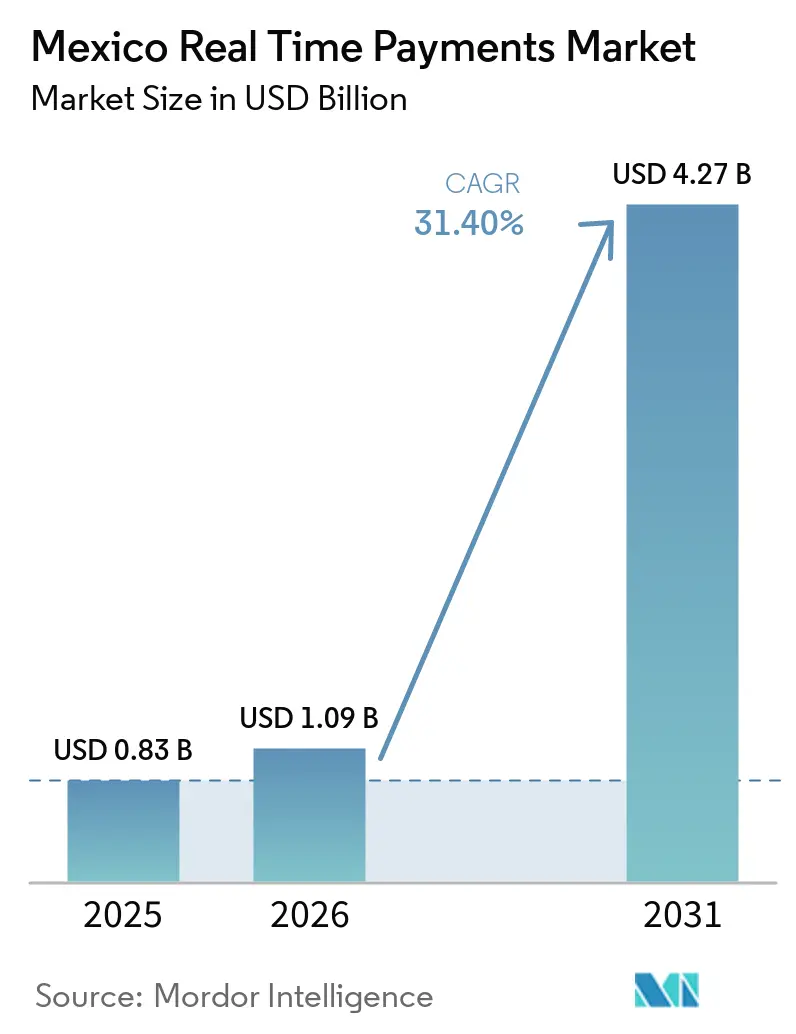
O tamanho do mercado de pagamentos em tempo real no México deve crescer de 0,83 bilhões de USD em 2025 para 1,09 bilhões de USD em 2026 e está previsto para atingir 4,27 bilhões de USD até 2031, a um CAGR de 31,40% no período de 2026 a 2031.[1] O aumento da penetração de smartphones, os mandatos de inclusão financeira apoiados pelo governo e as atualizações contínuas nos trilhos SPEI–CoDi estão redefinindo a forma como consumidores e empresas liquidam transações em segundos, em vez de dias. À medida que serviços de sobreposição como o DiMo ampliam o alcance do código QR, a adoção peer-to-business se acelera e a migração para a nuvem reduz as barreiras de entrada para pequenas empresas, a dinâmica competitiva está se inclinando para fintechs ágeis capazes de conectar casos de uso especializados à infraestrutura central. Enquanto isso, a onda de nearshoring está amplificando as necessidades transfronteiriças, levando bancos e fornecedores de tecnologia de pagamento a priorizar a interoperabilidade, a disponibilidade 24 horas por dia, 7 dias por semana, e padrões de dados mais ricos sob a norma ISO 20022. As grandes empresas continuam a ancorar os volumes, mas a adoção mais rápida entre as PMEs sinaliza uma base endereçável em expansão e crescentes oportunidades de monetização em serviços de valor agregado.
Principais Conclusões do Relatório
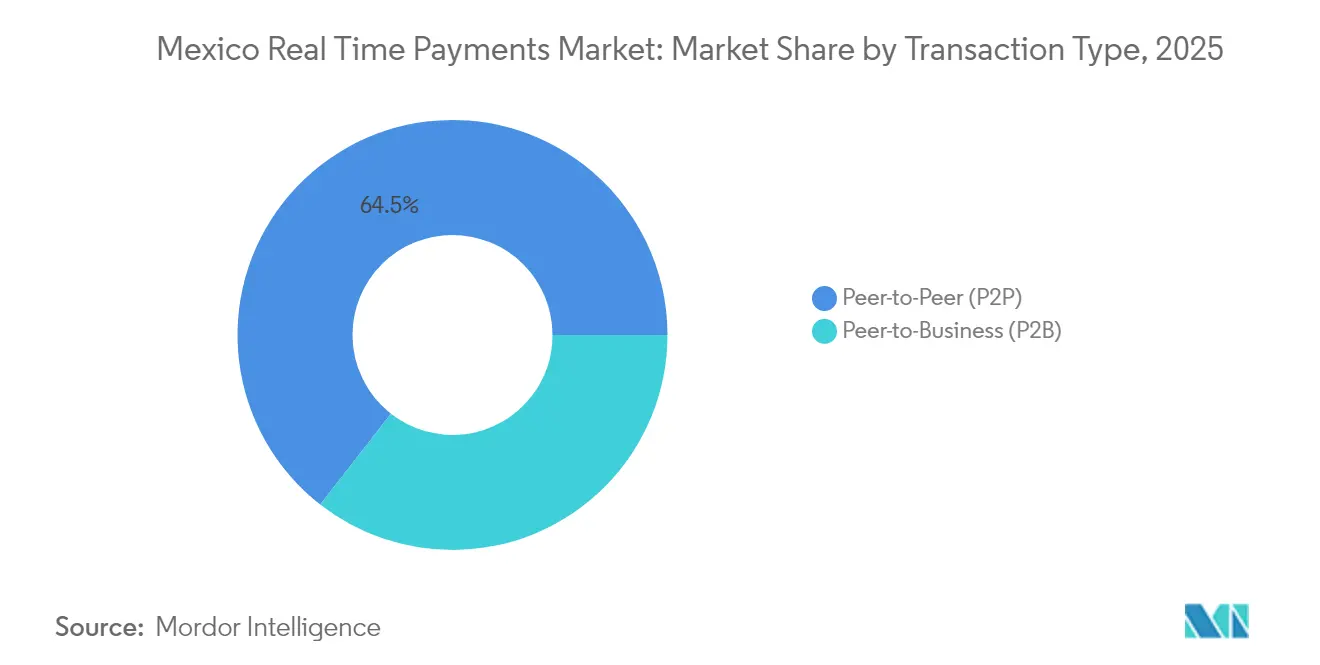
- Por tipo de transação, as transferências Peer-to-Peer lideraram com 64,45% da participação no mercado de pagamentos em tempo real no México em 2025, enquanto os fluxos Peer-to-Business devem se expandir a um CAGR de 34,1% até 2031.
- Por componente, as plataformas de soluções detinham 72,90% da participação no tamanho do mercado de pagamentos em tempo real no México em 2025; espera-se que o segmento de serviços cresça mais rapidamente, a um CAGR de 32,3% no período de 2026 a 2031.
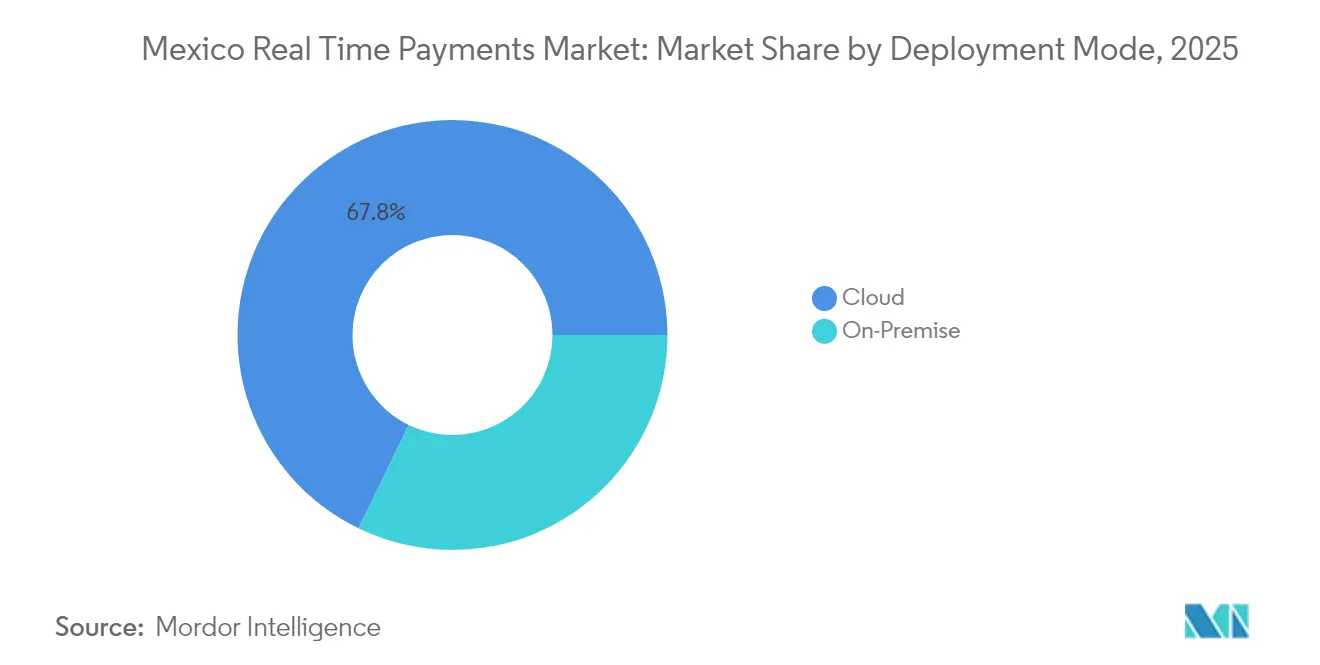
- Por modo de implantação, a nuvem capturou 67,80% da participação no mercado de pagamentos em tempo real no México em 2025 e está posicionada para crescer a um CAGR de 33,2% durante o período de previsão.
- Por porte empresarial, as grandes empresas detinham 63,70% da participação no mercado de pagamentos em tempo real no México em 2025, enquanto as PMEs devem registrar um CAGR de 32,6% até 2031.
- Por setor do usuário final, o varejo e o comércio eletrônico responderam por 37,90% da participação no tamanho do mercado de pagamentos em tempo real no México em 2025, enquanto o BFSI avança a um CAGR de 32,4% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandato SPEI-CoDi do México Desbloqueando Transferências Instantâneas de Baixo Valor | + 7.2% | Nacional, com concentração em centros urbanos | Médio prazo (2-4 anos) |
| Aplicativos de Crédito Fintech em Expansão Impulsionando a Adoção de Pagamentos em Tempo Real em Aplicativos | + 8.5% | Nacional, com maior impacto nas principais cidades | Curto prazo (≤ 2 anos) |
| Padrões de Interoperabilidade de Código QR (CoDi, DiMo) Acelerando o Cadastramento de Comerciantes | + 6.3% | Nacional, com ganhos iniciais na Cidade do México, Guadalajara, Monterrey | Médio prazo (2-4 anos) |
| Campanhas de Conversão de Dinheiro em Espécie para Digital pelos Varejistas nos Estados do Norte | + 5.1% | Estados do norte, com transbordamento para regiões centrais | Médio prazo (2-4 anos) |
| Programas Crescentes de Remessa para Carteira Direcionados ao Corredor EUA–México | + 9.4% | Estados de fronteira e regiões de alta migração | Curto prazo (≤ 2 anos) |
| Aumento dos Casos de Uso de Pagamento de Salário sob Demanda entre Maquiladoras | + 4.8% | Polos industriais no norte e centro do México | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
O mandato SPEI-CoDi do México desbloqueando transferências instantâneas de baixo valor
A obrigatoriedade regulatória em torno do uso do CoDi normalizou os micropagamentos baseados em QR para gastos do dia a dia, reduzindo as taxas que anteriormente desencorajavam a adoção digital e adicionando 18,4 milhões de contas CoDi validadas até 2024. As atualizações criptográficas contínuas realizadas pelo Banco de México fortaleceram a resiliência do sistema, protegendo a confiança do consumidor e incentivando os comerciantes a incorporar botões de pagamento instantâneo nos fluxos de checkout. Essas medidas estão ampliando o alcance do mercado de pagamentos em tempo real do México para contextos de transporte público, serviços públicos e varejo de bairro que historicamente dependiam de dinheiro em espécie.
Aplicativos de crédito fintech em expansão impulsionando a adoção de pagamentos em tempo real em aplicativos
Com mais de 773 fintechs domésticas e 217 estrangeiras ativas em 2025, credores digitais como Konfío e Clara utilizam trilhos em tempo real para desembolsar fundos aprovados e cobrar reembolsos em minutos, transformando cada tomador de crédito em um usuário frequente de pagamentos instantâneos. O ciclo sem atrito entre a decisão de crédito e a liquidação reduz o risco de inadimplência, diminui o custo de captação e cria um efeito de transbordamento: os tomadores de crédito passam a exigir a mesma imediatidade para folha de pagamento, fornecedores e transferências pessoais, acelerando os volumes gerais da rede.
Padrões de interoperabilidade de código QR acelerando o cadastramento de comerciantes
Os protocolos QR unificados sob o CoDi e o DiMo eliminam a fragmentação de formatos, reduzindo os custos de integração de PDV para microcomerciantes em até metade e permitindo a aceitação por um único scanner em bancos e carteiras. Essa simplicidade é particularmente valiosa para o setor informal, que contribui com aproximadamente 22% do PIB e agora obtém um caminho direto para o comércio digital formal. À medida que mais pequenas lojas substituem adesivos de apenas dinheiro em espécie por QR dinâmico, o mercado de pagamentos em tempo real do México ganha amplitude e densidade de transações.
Campanhas de conversão de dinheiro em espécie para digital pelos varejistas nos estados do norte
Grandes redes como Walmart e Soriana incentivam checkouts baseados em aplicativos com descontos direcionados, pontos de fidelidade e treinamento de funcionários no local. As localidades da fronteira norte funcionam como campos de prova onde a adoção pelo consumidor está 15% acima da média nacional, para depois se propagar para o sul à medida que as redes de lojas replicam os modelos. Os varejistas simultaneamente reduzem os custos de manuseio de dinheiro em espécie e coletam dados no nível de SKU, comprovando o benefício comercial de alinhar promoções com liquidações instantâneas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Baixa Confiança na Autenticação Digital Fora das Cidades de Primeiro Nível | -4.2% | Cidades secundárias e áreas rurais | Médio prazo (2-4 anos) |
| Conectividade Fragmentada de Adquirentes para Comerciantes de Pequenos Valores | -3.8% | Nacional, com maior impacto em cidades menores | Curto prazo (≤ 2 anos) |
| Alta Percepção da Taxa de Desconto do Comerciante em Comparação ao Dinheiro entre Vendedores Informais | -5.1% | Nacional, particularmente em mercados e varejo informal | Médio prazo (2-4 anos) |
| Sistemas Legados de Processamento em Lote dos Bancos Centrais Limitando a Capacidade de Pagamentos em Tempo Real 24/7 | -3.5% | Nacional, afetando todas as regiões | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Baixa confiança na autenticação digital fora das cidades de primeiro nível
O ceticismo em relação à segurança persiste, com apenas 17,6% dos proprietários de smartphones em cidades menores utilizando serviços bancários móveis devido ao temor de fraudes. As operadoras móveis introduziram a detecção de troca de SIM por meio da iniciativa GSMA Open Gateway para tranquilizar os usuários.[2] No entanto, uma educação popular sustentada e a demonstração de proteções no nível de transação continuam sendo essenciais para fechar a lacuna de adoção e desbloquear volumes incrementais no setor de pagamentos em tempo real do México.
Conectividade fragmentada de adquirentes para comerciantes de pequenos valores
Microcomerciantes que lidam com múltiplos processadores enfrentam integrações custosas e complexas que corroem a viabilidade econômica de aceitar pagamentos instantâneos. Plataformas de orquestração de pagamentos como a Payabli prometem APIs unificadas, mas a penetração de mercado é limitada. A menos que o cadastramento simplificado se torne ubíquo, uma grande parcela de mercearias e vendedores ambulantes permanecerá centrada no dinheiro em espécie, limitando a profundidade do mercado de pagamentos em tempo real do México apesar da disposição dos consumidores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Transação:
P2P permanece dominante enquanto P2B aceleraAs transferências Pessoa para Pessoa responderam por 64,45% do volume de 2025, capturando a vantagem de pioneirismo à medida que amigos e famílias adotaram aplicativos de banco móvel para reembolsos rápidos. O comportamento consolidado deste segmento sustenta um tráfego de base resiliente que apoia a liquidez em todo o mercado de pagamentos em tempo real do México. Os comerciantes estão agora aproveitando os mesmos trilhos QR para aceitar pagamentos de conta para conta no checkout, uma mudança que está estreitando a divisão histórica entre casos de uso pessoal e comercial.
O segmento P2B, embora menor hoje, está previsto para crescer a um CAGR de 34,1%. À medida que os leitores de QR se tornam padrão nos caixas físicos e os checkouts de comércio eletrônico exibem prompts do CoDi, os comerciantes desfrutam de zero intercâmbio, liquidação instantânea e menor risco de fraude. A integração por meio da funcionalidade de alias do SPEI desintermedia ainda mais os esquemas de cartão, posicionando o P2B para comandar uma fatia maior do tamanho do mercado de pagamentos em tempo real do México nas interações de varejo do dia a dia.


Por Componente:
Plataformas dominam, serviços ganham impulsoAs plataformas de soluções representaram 72,90% da receita de mercado em 2025, refletindo o pesado investimento de bancos e processadores em roteamento compatível com ISO 20022, consulta de alias e módulos de solicitação de pagamento. Essas capacidades essenciais são fundamentos inegociáveis que habilitam serviços de sobreposição e análises. Um ecossistema de fornecedores em expansão, liderado pela ACI Worldwide e pela Mexipay, oferece hubs completos que os custodiantes podem implantar rapidamente.
Os serviços profissionais e gerenciados estão agora entrando em uma fase de alto crescimento, avançando a um CAGR de 32,3%, à medida que as instituições buscam expertise externa para integração de sistemas, migração para a nuvem e aprimoramentos na detecção de fraudes. Auditorias de cibersegurança, consultoria em análise de dados e validação de conformidade estão em crescente demanda, especialmente entre bancos de médio porte e fintechs que carecem de recursos de engenharia internos aprofundados. Essas camadas de suporte desbloqueiam maior utilização, ampliando a participação geral no mercado de pagamentos em tempo real no México.
Por Modo de Implantação:
Nuvem lidera e continua a acelerarAs plataformas hospedadas na nuvem capturaram 67,80% da participação na implantação em 2025, evidenciando a preferência por escalabilidade elástica e redução de despesas de capital. Provedores como o MongoDB Atlas expandiram as zonas de disponibilidade locais para que os dados financeiros permaneçam no país, atendendo aos requisitos regulatórios de soberania de dados. A computação elástica permite que os operadores acomodem eventos de pico, como processamentos de folha de pagamento, sem superprovisionamento de hardware.
Os ambientes on-premise ainda lidam com cargas de trabalho de alta sensibilidade nos bancos de primeira linha, mas mesmo esses participantes estabelecidos estão testando configurações híbridas para aproveitar microsserviços em contêineres e análises em tempo real. À medida que aplicações sensíveis à latência, como pontuação de fraudes e gerenciamento dinâmico de limites, migram para a nuvem nativa, espera-se que o mercado de pagamentos em tempo real no México convirja para implantações predominantemente em nuvem ou híbridas, que exploram pipelines de integração contínua para lançamentos rápidos de funcionalidades.
Por Porte de Empresa:
Grandes empresas lideram, PMEs fecham a lacunaAs grandes corporações mantiveram uma participação de 63,70% em 2025, aproveitando economias de escala para integrar desembolsos em tempo real em folha de pagamento, liquidações com fornecedores e pagamentos a consumidores. Bancos como o BBVA México lançaram suítes de pagamento em lote instantâneo que comprimem as janelas de processamento de horas para segundos, proporcionando visibilidade do capital de giro aos tesoureiros.
As PMEs são o segmento de crescimento mais rápido, com um CAGR de 32,6%, graças à aceitação do CoDi sem taxas, à integração na nuvem com baixo esforço e às ferramentas de orquestração que abstraem a complexidade técnica. À medida que essas empresas avançam além das reconciliações manuais de caixa para painéis de fluxo de caixa em tempo real, elas desbloqueiam novos dados de pontuação de crédito, reforçando um ciclo virtuoso que expande a adoção e enriquece o mercado de pagamentos em tempo real no México.
Por Setor do Usuário Final:
Varejo lidera enquanto BFSI aceleraO varejo e o comércio eletrônico detinham uma participação de 37,90% em 2025, impulsionados pelo comércio eletrônico acima de 53 bilhões de USD que exige um checkout sem fricção e a redução do abandono de carrinho. Os varejistas de rede combinam pagamentos instantâneos com o resgate de programas de fidelidade no ponto de venda, criando consistência omnicanal que impulsiona a conversão. A eficiência no atendimento de pedidos se fortalece à medida que os pedidos de reposição de estoque são acionados automaticamente após a confirmação do pagamento.
O segmento BFSI está projetado para registrar o CAGR mais rápido, de 32,4%. Os bancos utilizam os trilhos instantâneos para liquidar resgates de investimentos, sinistros de seguros e desembolsos de microcrédito, fortalecendo a fidelização de clientes por meio da imediatidade. Os entrantes fintechs pressionam os participantes estabelecidos a modernizar seus sistemas de retaguarda, enquanto as seguradoras testam o processamento direto para sinistros de pequeno valor, aprofundando coletivamente a amplitude funcional do mercado de pagamentos em tempo real no México.
Análise Geográfica
A Cidade do México, Guadalajara e Monterrey juntas respondem por aproximadamente 65% do volume de transações, beneficiando-se de uma densa infraestrutura financeira, maior adoção de smartphones e sedes bancárias que pioneirizam iniciativas digitais. Os lotes de folha de pagamento corporativa, os centros de atendimento de comércio eletrônico e os sistemas de transporte metropolitano criam campos férteis para novos recursos de sobreposição, que depois se irradiam para fora por meio de redes nacionais.
Os estados da fronteira norte experimentam crescimento desproporcional à medida que o nearshoring traz fábricas e operadores logísticos que demandam compensação transfronteiriça 24/7. Os programas de remessa para carteira ao longo do corredor dos EUA canalizam USD 64,7 bilhões anualmente para contas digitais, funcionando como porta de entrada para famílias que posteriormente utilizam as mesmas carteiras para gastos domésticos. As regiões de nuvem em Monterrey e Querétaro minimizam a latência para integrações de ERP industrial, catalisando ainda mais a adoção entre fornecedores.
As regiões do sul e rurais ficam atrás em penetração, mas representam um potencial inexplorado. Atualizações de infraestrutura, digitalização de benefícios sociais governamentais e APIs de segurança lideradas por operadoras estão gradualmente reduzindo a dependência do dinheiro em espécie. À medida que os programas de educação financeira se expandem e a cobertura de smartphones se aproxima da paridade, essas áreas poderão registrar crescimento acima da média, ajudando a ampliar a presença do mercado de pagamentos em tempo real do México além das economias metropolitanas.
Panorama regulatório
Os pagamentos em tempo real do México estão ancorados no SPEI, operado pelo Banco de México (Banxico), regido pela Lei dos Sistemas de Pagamentos e pela estrutura operacional do SPEI estabelecida na Circular 14/2017 do Banxico, que define as obrigações de participação, operacionais e de segurança para as instituições conectadas. Camadas de varejo como CoDi e DiMo operam sobre a mesma infraestrutura, mantendo as regras do esquema e as mudanças técnicas sob a supervisão do banco central e reforçando um comportamento padronizado e interoperável de transferência entre contas.
Um vetor de conformidade distinto que afeta o comércio digital vinculado a pagamentos em tempo real é a comunicação fiscal e de plataformas. A partir de 1º de abril de 2026, as obrigações vinculadas a plataformas digitais exigirão o fornecimento à autoridade fiscal do México (SAT) de acesso online e em tempo real a dados operacionais e registros das transações mexicanas. Isso aumenta a importância da captura automatizada de dados, da auditabilidade e dos controles nos fluxos de iniciação de pagamentos, reconciliação e integração de comerciantes que dependem da liquidação baseada no SPEI.
Cenário Competitivo
O mercado de pagamentos instantâneos do México é moderadamente concentrado, ancorado por bancos universais — BBVA México, Citibanamex, Banco Santander México e Banco Azteca — que aproveitam bases de clientes estabelecidas e orçamentos de TI consideráveis para lançar aplicativos móveis ricos em funcionalidades. Processadores globais como ACI Worldwide, Fiserv e Mastercard fornecem comutação compatível com ISO 20022, resolução de alias e mecanismos de pontuação de risco que sustentam as operações diárias.
A intensidade competitiva aumentou à medida que mais de 773 fintechs locais e 217 entrantes estrangeiros perseguem oportunidades de nicho, desde pagamentos a trabalhadores de economia de plataforma até finanças incorporadas para marketplaces online. Para escalar rapidamente, incumbentes e novos entrantes aproveitam parcerias: a Visa adquiriu participação majoritária na Prosa, que processa 10 bilhões de transações anuais, para incorporar segurança tokenizada e ampliar as capacidades em nuvem. A ACI Worldwide se associou à Mexipay para incorporar módulos de solicitação de pagamento e alias, reforçando a cobertura para microcomerciantes.
Espaços em branco permanecem em pagamentos em tempo real transfronteiriços, plataformas de capital de giro para PMEs e mecanismos de fidelidade orientados por dados. Disruptores como a Albo colaboram com a Paymentology para agrupar folha de pagamento, cartões de despesas e pontuação de crédito direcionados a empresas desassistidas. O cenário estratégico, portanto, recompensa pilhas de tecnologia modulares, modelos colaborativos de entrada no mercado e prontidão proativa para conformidade, todos os quais ampliam a diferenciação no mercado de pagamentos em tempo real do México.
Líderes do Setor de Pagamentos em Tempo Real do México
-
ACI Worldwide, Inc
-
Mastercard, Inc
-
PayPal Holdings, Inc
-
Visa Inc
-
Fiserv
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Pagamentos em Tempo Real do México
- Banco de México (SPEI/CoDi)
- BBVA México, S.A.
- Citibanamex, S.A. de C.V.
- Banco Santander México, S.A.
- Banco Azteca, S.A.
- ACI Worldwide, Inc.
- Fiserv, Inc.
- Mastercard Incorporated
- Visa Inc.
- Finastra Group Holdings Limited
- Temenos AG
- Volante Technologies Inc.
- PayPal Holdings, Inc.
- Mercado Libre, S.A.B. de C.V. (Mercado Pago)
- Clip Finanzas, S.A.P.I. de C.V.
- Konfío Ltd.
- Openpay S.A. de C.V.
- Sr. Pago Servicios de Pago S.A. de C.V.
- Prosa S.A. de C.V.
- Evertec, Inc.

Oportunidades de mercado e perspectivas futuras
As oportunidades concentram-se em transformar a disponibilidade da infraestrutura em uso mais frequente por comerciantes e consumidores, particularmente no varejo, e-commerce e cobranças de PMEs, onde CoDi e DiMo podem reduzir a dependência de cartões e dinheiro. O modelo da DiMo, de envio e recebimento via números de celular no SPEI, oferece experiências mais simples para os pagadores e dá aos bancos, fintechs e processadoras espaço para integrar pagamentos baseados em alias em jornadas de checkout, faturamento e cobrança, em vez de tratar os pagamentos em tempo real como um recurso de transferência isolado.
A consulta pública de 2026 do Banxico para reformar as regulamentações de transferência, anunciada na 89ª Convenção Bancária pela governadora Victoria Rodriguez Ceja, oferece um caminho concreto para melhorar a usabilidade em aplicativos e um posicionamento mais consistente das transferências baseadas em SPEI (incluindo DiMo/CoDi) entre as instituições financeiras. No lado da infraestrutura, o SPEI processou mais de 7,3 bilhões de transferências eletrônicas em 2025, e esse volume sustenta camadas de valor agregado, como solicitação de pagamento, reconciliação automatizada para PMEs, serviços de fraude e autenticação vinculados a sinais móveis, e experiências de remessas transfronteiriças para carteiras digitais que se liquidam instantaneamente em pesos por meio de infraestruturas domésticas.
Recent Industry Developments in Mercado de Pagamentos em Tempo Real do México
- Março de 2026: O Banco de México anunciou uma consulta pública para reformar as regulamentações de transferência na 89ª Convenção Bancária, com o objetivo de tornar as transferências baseadas no SPEI (incluindo CoDi e DiMo) mais intuitivas e acessíveis nos aplicativos bancários móveis. A consulta desloca a atenção da disponibilidade da infraestrutura para a consistência da experiência do usuário, elevando o padrão exigido de bancos e provedores de tecnologia que sustentam jornadas de pagamentos instantâneos.
- Maio de 2025: O Banco de México atualizou a criptografia e os formatos de mensagens do SPEI para fortalecer a segurança cibernética à medida que os volumes aumentam. Controles de resiliência e segurança mais fortes sustentam uma dependência mais ampla dos comerciantes na liquidação instantânea para o comércio cotidiano e reduzem o risco operacional para os participantes conectados às infraestruturas centrais.
- Agosto de 2024: A ACI Worldwide e a Mexipay estenderam sua parceria para apoiar o ecossistema de pagamentos em tempo real do México, utilizando a ACI Digital Central Infrastructure e a ACI Enterprise Payments Platform para avançar nas capacidades de pagamentos em tempo real ISO 20022. A extensão reforça a modernização liderada por fornecedores para bancos e fintechs que buscam caminhos de integração mais rápidos para serviços vinculados ao SPEI e inovação em camadas adicionais.


Mercado de Pagamentos em Tempo Real do México Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado de pagamentos em tempo real no México é definido como o valor das plataformas e serviços relacionados que possibilitam a transferência e liquidação de fundos de forma quase imediata, em regime de 24x7x365, dentro do México, utilizado em fluxos de pagamento de consumidores e empresas.
Exclusões do escopo: Excluímos pagamentos em dinheiro offline, cheques em papel e a autorização de esquemas de cartão que não liquida em tempo real em um trilho de pagamentos em tempo real (RTP).
Visão Geral da Segmentação
- Por Tipo de Transação
- Pessoa para Pessoa (P2P)
- Pessoa para Empresa (P2B)
- Por Componente
- Plataforma / Solução
- Serviços
- Por Modo de Implantação
- Nuvem
- Local
- Por Porte de Empresa
- Grandes Empresas
- Pequenas e Médias Empresas
- Por Setor do Usuário Final
- Varejo e Comércio Eletrônico
- BFSI
- Serviços Públicos e Telecomunicações
- Saúde
- Governo e Setor Público
- Outros Setores de Usuários Finais
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental nos ajudou a definir o contexto operacional dos pagamentos em tempo real no México e a estabelecer parâmetros para o modelo. Revisamos estatísticas públicas e comunicados técnicos de fontes como publicações do Banco de México, conjuntos de dados do INEGI e comunicações do banco central sobre sistemas de pagamento, o que ajudou a validar a direção dos volumes de transferências digitais e os marcos de política.
Também utilizamos documentos públicos de organismos como o BIS e o CPMI para definições de RTP, além de material de referência da ISO 20022 para alinhar a terminologia. Em paralelo, verificamos publicações de imprensa conceituadas, páginas de associações e materiais para investidores de emissores ou credenciadores para identificar sinais de adoção. Arquivos de empresas e notas de produtos foram utilizados para entender onde a receita é gerada (taxas de plataforma, precificação baseada em uso e serviços de implementação) e onde não é. Para empresas selecionadas, consultamos bases de dados pagas para obter informações financeiras e de inteligência corporativa, e também utilizamos bases de dados de patentes para identificar pistas sobre capacidades de produtos que sustentam premissas de precificação e lançamento. As fontes documentais listadas aqui são ilustrativas, e muitas outras fontes públicas e pagas também foram utilizadas para coleta de dados, verificações cruzadas e esclarecimentos.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar o que é efetivamente monetizado no mercado de pagamentos em tempo real no México e como a precificação muda à medida que os volumes escalam e os pacotes de serviços evoluem. Conversamos com uma combinação de provedores de infraestrutura de pagamento, bancos e operadores fintechs, partes interessadas na aceitação por comerciantes e consultores do setor para testar o momento de adoção, a mecânica típica de tarifas e como a implantação em nuvem está impactando a entrega e a economia unitária em todo o país.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 35% | Diretores executivos (CXOs): 12% |
| Nível intermediário: 46% | Líderes funcionais/de unidade: 43% |
| Participantes menores: 19% | Gerentes: 45% |
Dimensionamento de Mercado e Previsão
O dimensionamento começou com uma reconstrução de cima para baixo do conjunto de demanda de pagamentos em tempo real no México, onde indicadores de atividade do sistema de pagamentos e proxies de adoção foram utilizados para mapear os fluxos de transferência em tempo real endereçáveis e, em seguida, traduzi-los em receita monetizável de plataforma e serviços. Essa visão foi então corroborada com aproximações seletivas de baixo para cima, utilizando faixas de preços amostradas, contagens de projetos de implementação e verificações com fornecedores e canais para garantir que os totais permanecessem realistas.
Alguns insumos carregaram a maior parte do peso no modelo, incluindo a penetração de transferências em tempo real em relação ao total de transferências eletrônicas, o crescimento observado no uso de P2P e P2B, o ritmo de integração de empresas para PMEs versus grandes entidades e a mudança no mix de implantação (nuvem versus on-premise). Também aplicamos lógica de precificação média por faixa de transação, incluindo reduções escalonadas em volumes mais altos. Onde os detalhes em nível de empresa estavam ausentes, utilizamos faixas respaldadas por entrevistas e aplicamos um cronograma de adoção conservador, verificando novamente os resultados em relação a sinais públicos independentes.
Para as previsões, baseamo-nos em análise de cenários apoiada por uma regressão multivariada leve sobre os principais impulsionadores, como o uso de contas digitais, a prontidão de aceitação por comerciantes e o roteiro de políticas e interoperabilidade que influencia a frequência de uso. As premissas foram ajustadas somente após o feedback primário indicar que as curvas de preços ou os cronogramas de lançamento estavam se movendo em uma direção diferente da sugerida pelos sinais documentais.
Ciclo de Validação de Dados e Atualização
A validação foi realizada em várias etapas. Os resultados do modelo foram comparados com indicadores independentes, como a direção das tendências do sistema de pagamentos, os marcos de adoção reportados e as verificações de consistência entre precificação, volumes e receita por transação, de modo que os valores discrepantes pudessem ser isolados e explicados.
Quando uma variação era encontrada, ela era rastreada até o driver específico (mix de volume, faixa de preços ou cronograma de adoção), e a premissa era corrigida ou sinalizada com uma justificativa. Antes da aprovação final, outro analista revisou a lógica e a aritmética, seguido de uma leitura final para garantir que a narrativa corresponde aos números. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como grandes mudanças regulatórias, etapas notáveis de interoperabilidade ou movimentos cambiais repentinos que podem alterar os totais reportados em USD.
Tamanho do Mercado de Pagamentos em Tempo Real no México da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para pagamentos em tempo real no México frequentemente diferem porque o momento da conversão cambial, a forma como a precificação por transação é reduzida em escala e o critério utilizado para definir o que conta como liquidação em tempo real não são tratados da mesma forma.
A frequência de atualização é outro fator determinante, uma vez que a adoção acelerada de pagamentos em tempo real pode deslocar rapidamente um ano-base quando novos sinais de volume surgem, e isso é amplificado quando as taxas de conversão para USD são aplicadas. Ao fixar o modelo em uma janela de câmbio consistente para o ano-base, revisando as curvas de preço médio de venda (ASP) por meio de entrevistas recentes e revalidando os sinais de crescimento de volume antes de cada atualização, a Mordor Intelligence reduz as oscilações evitáveis decorrentes de premissas desatualizadas ou de temporalidade inconsistente.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 0,83 bilhões de USD (2025) | |
| Consultoria Regional A | 0,72 bilhões de USD (2025) | Utiliza uma perspectiva de receita mais restrita, focada principalmente em taxas de plataforma, com captura limitada de serviços de implementação e gerenciados vinculados ao lançamento de pagamentos em tempo real, o que reduz o total. |
| Publicação Setorial B | 0,96 bilhões de USD (2025) | Aplica uma receita implícita por transação mais elevada e não demonstra claramente a precificação escalonada em volumes mais altos, o que pode superestimar a monetização à medida que a adoção escala. |
A dispersão entre os valores publicados remete principalmente aos fluxos de receita contabilizados, à forma como o preço médio de venda (ASP) é permitido variar conforme os volumes aumentam e se o valor em USD está ancorado a uma janela de temporalidade consistente. Em nosso trabalho, a estimativa permanece rastreável a um pequeno conjunto de insumos reproduzíveis, e as verificações são projetadas para identificar distorções de temporalidade e precificação antes que o número final seja divulgado.


Principais Perguntas Respondidas no Relatório
O que está impulsionando o rápido crescimento do mercado de pagamentos em tempo real do México?
A ubiquidade dos smartphones, os mandatos regulatórios como o CoDi e a infraestrutura baseada em nuvem que reduz os custos de cadastramento estão impulsionando um CAGR projetado de 31,40% até 2031.
Qual será o tamanho do mercado de pagamentos em tempo real do México até 2031?
As estimativas do setor situam o valor em 4,27 bilhões de USD até 2031, ante 0,83 bilhões de USD em 2025.
Qual segmento está se expandindo mais rapidamente no mercado de pagamentos em tempo real do México?
As transações Pessoa para Empresa estão crescendo a um CAGR de 34,1%, impulsionadas pela aceitação de QR no varejo e nos checkouts de comércio eletrônico.
Por que as implantações em nuvem são preferidas para sistemas de pagamento em tempo real no México?
A nuvem oferece escalabilidade elástica, implantação mais rápida e hospedagem de dados no país em conformidade, garantindo 67,80% de participação de implantação em 2025 e um CAGR de 33,2%.
Como as PMEs estão se beneficiando dos pagamentos em tempo real?
A redução das taxas de transação, a melhoria da visibilidade do fluxo de caixa e as integrações simples via API permitem que as PMEs ampliem a adoção a um CAGR de 32,6% até 2031.
Qual é o papel das remessas no setor de pagamentos em tempo real do México?
Os programas de remessa para carteira convertem entradas transfronteiriças no valor de USD 64,7 bilhões em créditos instantâneos em pesos, cadastrando novos usuários e impulsionando os volumes domésticos de pagamentos em tempo real.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
