
Tamanho e Participação do Mercado de Pagamentos em Tempo Real da Índia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
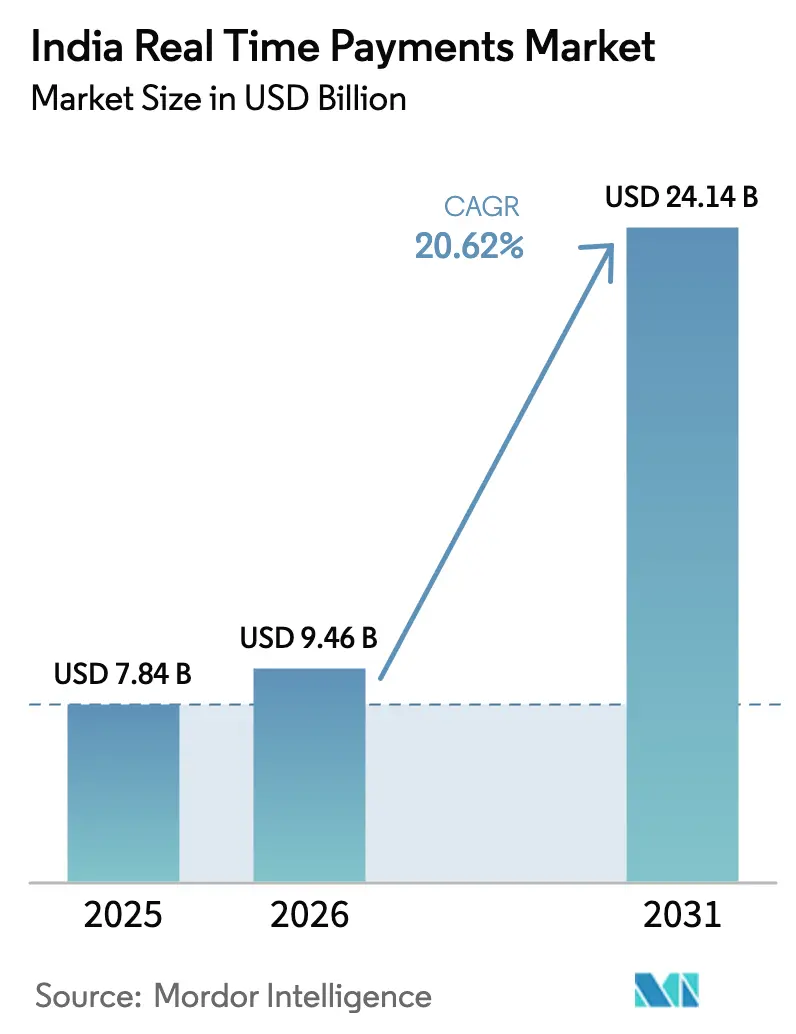
| Tamanho do mercado no ano base (2025) | 7.84 Bilhões de dólares |
| Tamanho do Mercado (2026) | 9.46 Bilhões de dólares |
| Tamanho do Mercado (2031) | 24.14 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 20.62 % |
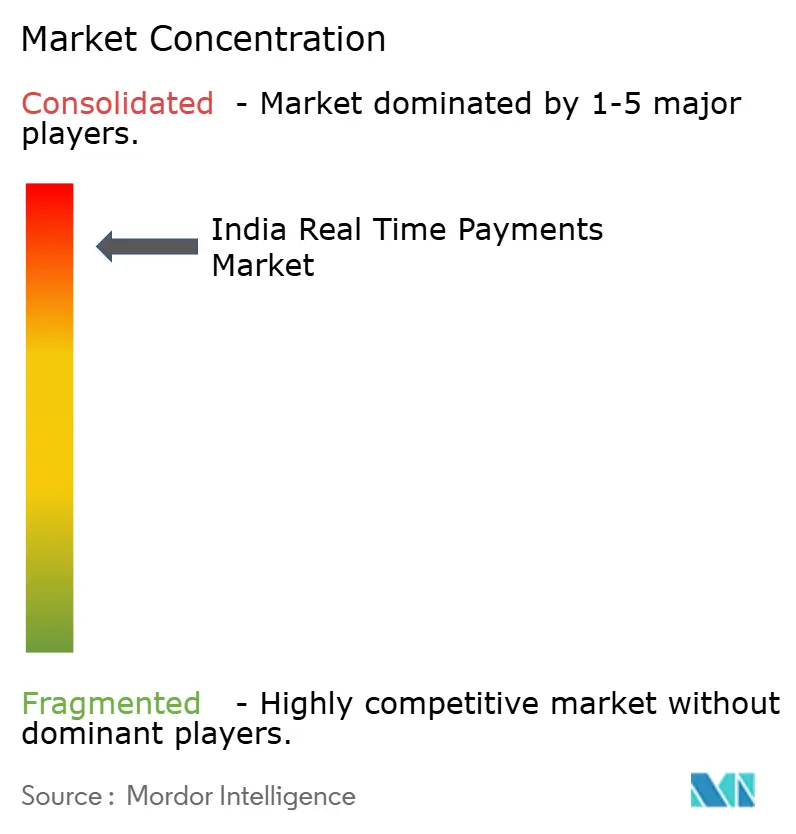
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Pagamentos em Tempo Real da Índia por Mordor Intelligence
O tamanho do mercado de pagamentos em tempo real da Índia foi avaliado em USD 7,84 bilhões em 2025 e estima-se que cresça de USD 9,46 bilhões em 2026 para atingir USD 24,14 bilhões até 2031, a um CAGR de 20,62% durante o período de previsão (2026-2031). A velocidade excepcional de transações na plataforma Interface de Pagamentos Unificada (UPI), os incentivos governamentais de apoio e o rápido cadastramento de estabelecimentos comerciais continuam a remodelar a ordem competitiva. Inovações interoperáveis como o UPI-123PAY e a recente vinculação dos cartões de crédito RuPay ao UPI expandiram a demanda endereçável em categorias de dispositivos e segmentos de renda. A meta de 1 bilhão de transações UPI diárias da National Payments Corporation of India (NPCI), que já supera os volumes globais da Visa, evidencia a mudança estrutural das redes de cartões para pagamentos instantâneos de conta a conta.[1]Departamento de Imprensa do Governo da Índia, "Governo Estende Esquema de Incentivo para Transações UPI de Baixo Valor," pib.gov.in A rivalidade crescente entre os provedores de serviços de pagamento (PSPs) é evidente em agressivos programas de reembolso em dinheiro, expansão ubíqua de códigos QR e uma corrida crescente para incorporar produtos de crédito, seguros e patrimônio nos fluxos de pagamento do dia a dia, ampliando ainda mais as oportunidades de receita para os participantes do ecossistema.
Principais Conclusões do Relatório
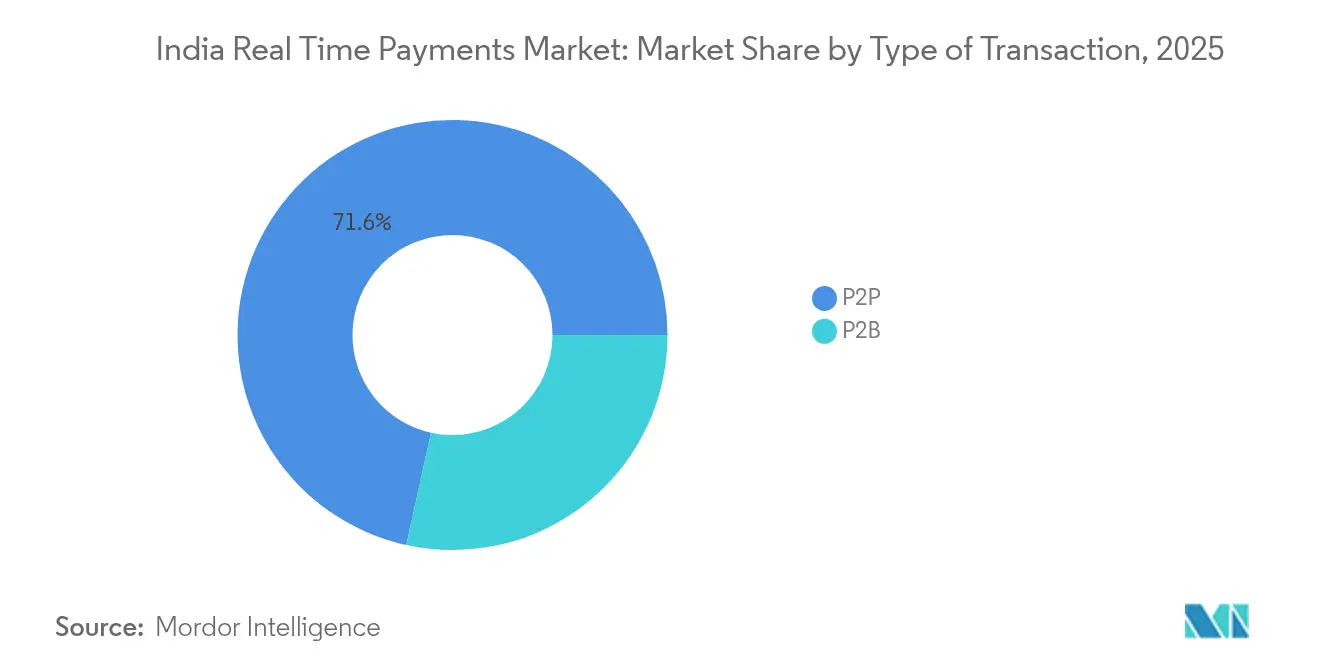
- Por tipo de transação, as transferências ponto a ponto (P2P) lideraram com 71,55% da participação do mercado de pagamentos em tempo real da Índia em 2025, enquanto as transações ponto a negócio (P2B) estão posicionadas para o CAGR mais rápido de 23,85% até 2031.
- Por componente, as ofertas de plataforma/solução capturaram 63,20% do tamanho do mercado de pagamentos em tempo real da Índia em 2025, enquanto os serviços de valor agregado têm previsão de expansão a um CAGR de 28,05%.
- Por modo de implantação, as implementações em nuvem comandaram 77,90% da participação do tamanho do mercado de pagamentos em tempo real da Índia em 2025 e permanecem centrais para escalar picos nos volumes diários; as soluções locais registram o maior CAGR projetado de 21,7% até 2031.
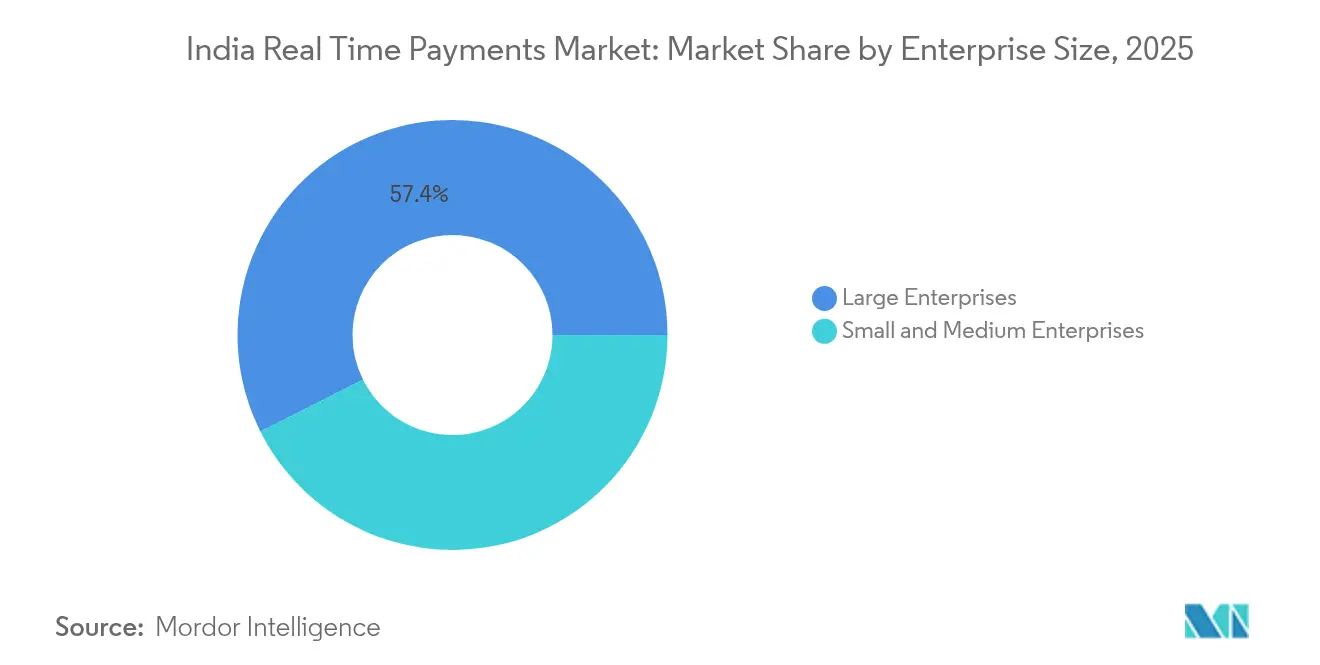
- Por porte empresarial, as grandes organizações retiveram 57,40% da participação de receita em 2025, no entanto as pequenas e médias empresas (PMEs) estão acelerando a 25,5% de CAGR com base em políticas de taxa de desconto mercantil zero.
- Por setor de usuário final, varejo e comércio eletrônico responderam por 32,10% da receita em 2025, enquanto se espera que o segmento governamental e do setor público avance a um CAGR de 27,75% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Pagamentos em Tempo Real da Índia
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento na adoção do UPI impulsionado por incentivos da NPCI e reembolsos para estabelecimentos comerciais | +4.2% | Nacional, com maior impacto nas cidades de nível 2/3 | Médio prazo (2-4 anos) |
| Interoperabilidade determinada pelo governo via UPI-123PAY | +3.8% | Nacional, com foco em áreas rurais e semiurbanas | Longo prazo (≥ 4 anos) |
| Demanda por liquidação instantânea de plataformas da economia gig impulsiona o mercado | +2.9% | Centros urbanos, expandindo-se para cidades de nível 2 | Curto prazo (≤ 2 anos) |
| Crescimento dos pagamentos offline baseados em QR em cidades de nível 3/4 impulsiona o mercado | +3.5% | Cidades de nível 3/4 e áreas rurais | Médio prazo (2-4 anos) |
| Vinculação do cartão de crédito RuPay ao UPI aumenta o valor médio das transações | +2.1% | Áreas urbanas e semiurbanas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento na adoção do UPI impulsionado por incentivos da NPCI e reembolsos para estabelecimentos comerciais
Os programas de reembolso em dinheiro financiados pelo fundo de incentivo governamental de INR 1.500 crore para o exercício fiscal 2024-25 elevaram as contagens de transações em cidades menores a novos patamares, com 80% dos novos usuários de UPI surgindo fora das metrópoles. O subsídio em transações abaixo de INR 2.000 sustenta uma taxa de desconto mercantil zero, motivando mercearias de bairro e vendedores ambulantes a exibir códigos QR de forma proeminente e criando um efeito de rede multiplicador à medida que a conveniência para o consumidor aumenta. Os volumes P2B cresceram consequentemente mais rápido do que os volumes P2P, e os PSPs reduziram os custos de aquisição de clientes aproveitando as extensas redes de estabelecimentos comerciais. A NPCI reporta um aumento de 126% nos códigos QR ativos durante o 2º semestre de 2024, fornecendo a infraestrutura física para pagamentos de resposta rápida onipresentes.
Interoperabilidade determinada pelo governo via UPI-123PAY
O UPI-123PAY permite que os 400 milhões de usuários de celulares básicos da Índia iniciem pagamentos em tempo real por meio de sinais de tom dual de múltiplas frequências (DTMF), eliminando a lacuna de dispositivos que havia restringido a participação digital nos distritos rurais. Os volumes mensais já superaram 10 milhões de transações no início de 2025, concentrados em estados com penetração de smartphones abaixo de 40%. As alianças com operadoras de telecomunicações BSNL e Airtel garantem mensagens USSD ininterruptas, enquanto a biblioteca comum da NPCI permite o roteamento entre redes, evitando a dependência de fornecedor e garantindo uma experiência de usuário consistente independentemente da marca do PSP.
Demanda por liquidação instantânea de plataformas da economia gig impulsiona o mercado
As plataformas de entrega de alimentos e transporte por aplicativo migraram para pagamentos via UPI a fim de reduzir os ciclos de liquidação de lotes semanais para tempo real, cortando as necessidades de capital de giro em até 20% e melhorando as métricas de retenção de motoristas. Mais de 85% dos trabalhadores da economia gig nos principais aplicativos agora solicitam recebimentos via transferências instantâneas, e os produtos de microcrédito incorporados sobre esses fluxos estão abrindo novas linhas de receita para os PSPs.[2]Banco de Reserva da Índia, "Sistemas de Pagamento e Liquidação na Índia: Visão 2025," rbi.org.in
Crescimento dos pagamentos offline baseados em QR em cidades de nível 3/4
A adoção de QR em cidades pequenas está se expandindo 175% mais rápido do que nas metrópoles, pois a ausência de custos de hardware de pontos de venda elimina a última barreira para os estabelecimentos comerciais que não desejam alugar terminais tradicionais.[3]National Payments Corporation of India, "Estatísticas de Produtos UPI," npci.org.in Pilotos apoiados pelo Banco de Reserva da Índia usando tokens de onda sonora e capacidades de envio em lote permitem que as transações sejam concluídas mesmo quando as redes de dados estão instáveis, ampliando a utilidade do QR para comerciantes de mercados agrícolas e armazéns rurais.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Latência de rede rural afetando as taxas de sucesso das transações | -2.8% | Áreas rurais e remotas | Médio prazo (2-4 anos) |
| Fraude via solicitações de cobrança do UPI e aplicativos de captura de tela prejudica o mercado | -1.9% | Nacional, maior impacto em áreas urbanas | Curto prazo (≤ 2 anos) |
| Disputas de intercâmbio limitando a monetização dos PSPs | -1.4% | Nacional, afetando todos os provedores de serviços de pagamento | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Latência de rede rural afetando as taxas de sucesso das transações
As taxas de falha em períodos de pico excedem 15% em vilarejos onde a cobertura 4G permanece inconsistente, em comparação com 2-3% nas metrópoles. A implantação de fibra óptica do BharatNet, atualmente 60% concluída, promete alívio eventual, no entanto setores sensíveis a atrasos, incluindo pagamentos agrícolas, continuam a registrar erros de tempo limite. Os PSPs estão testando caches de computação de borda que enfileiram transações para sincronização posterior, embora o capital inicial seja substancial para o tráfego rural de baixo valor.
Fraude via solicitações de cobrança do UPI e aplicativos de captura de tela prejudica o mercado
As perdas por fraude no UPI cresceram 85% ano a ano no exercício fiscal 25, atingindo INR 485 crore, minando a confiança entre os usuários de primeira viagem. A partir de junho de 2025, a NPCI determina que os aplicativos do pagador exibam o nome do beneficiário cadastrado no banco antes da confirmação da transferência. Simultaneamente, o Registro Central de Informações sobre Fraudes em Pagamentos do Banco de Reserva da Índia oferece feeds de incidentes em tempo real aos PSPs, possibilitando a interdição baseada em regras de contas-laranja suspeitas em segundos após um alerta.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Transação: O Segmento P2B Impulsiona a Transformação Comercial
O P2B respondeu por 28,45% do volume total de UPI em janeiro de 2025 e está avançando a um CAGR de 23,85%. O tamanho do mercado de pagamentos em tempo real da Índia para pagamentos P2B está em vias de expandir mais rapidamente do que os fluxos P2P orientados a remessas, refletindo novos hábitos dos consumidores, como pagar pelo transporte público, alimentação de rua e serviços públicos com uma única leitura. O valor médio das transações P2B é de INR 1.471, confirmando a penetração mais profunda nas microtransações. A integração do cartão de crédito RuPay adicionará elasticidade de crédito rotativo aos gastos P2B, mantendo a confirmação instantânea.
O P2P, no entanto, preserva uma participação dominante de 71,55% das transações de 2025, ilustrando casos de uso consolidados como adiantamentos salariais, aluguel e suporte familiar. As remessas transcontinentais facilitadas pelos vínculos do UPI com o Nepal e Cingapura estão destinadas a sustentar a relevância central do P2P, mesmo à medida que a taxa de crescimento do segmento se normaliza. Os domicílios rurais fora da rede elétrica dependem do P2P para movimentar rapidamente os recursos das colheitas, evidenciando o mandato de inclusão social incorporado ao mercado de pagamentos em tempo real da Índia.


Por Componente: O Segmento de Serviços Capitaliza a Maturidade da Plataforma
A camada de serviços, com previsão de crescimento a um CAGR de 28,05%, agora compreende análise de fraudes, reconciliação unificada e APIs de crédito. PSPs como a Razorpay lançaram 40 novas linhas de serviço no exercício fiscal 24, demonstrando como o ambiente de taxa de desconto mercantil zero está impulsionando os provedores para o topo da pirâmide de valor. O mercado de pagamentos em tempo real da Índia se beneficia de modelos de risco baseados em IA que podem pontuar transações em milissegundos e restringir fluxos suspeitos antes de chegarem à liquidação.
As receitas de plataforma/solução ainda contribuem com 63,20% da base de 2025 e permanecem o ponto de entrada para o cadastramento de novos estabelecimentos comerciais digitais. SDKs modulares e kits de integração de baixo código reduzem o tempo de lançamento no mercado para varejistas, criando um funil de ferramentas básicas de aceitação para assinaturas SaaS premium. Esse efeito de empilhamento é central para a monetização de longo prazo no setor de pagamentos em tempo real da Índia.
Por Modo de Implantação: A Infraestrutura em Nuvem Domina os Requisitos de Escalabilidade
Com 77,90% de participação em 2025, os ambientes em nuvem suportam picos diários que frequentemente ultrapassam 600 milhões de transações. Os provedores de nuvem pública abriram regiões específicas para a Índia a fim de cumprir as normas de localização de dados do Banco de Reserva da Índia, incentivando os bancos a migrar cargas de trabalho de middleware. Durante os períodos de festivais, a elasticidade dos clusters de autoescalonamento evita interrupções que de outra forma ocorreriam em servidores locais fixos, protegendo a reputação do mercado de pagamentos em tempo real da Índia.
As implantações locais crescem a um CAGR de 21,7%, impulsionadas por bancos do setor público e concessionárias de energia elétrica que devem manter os dados dos cidadãos em instalações de propriedade do governo. As arquiteturas híbridas utilizam expansão para a nuvem para detecção de fraudes intensiva em computação, mantendo informações de identificação pessoal em racks privados, combinando conformidade com eficiência de custos.
Por Porte Empresarial: As PMEs Impulsionam a Democratização dos Pagamentos Digitais
As PMEs processam hoje mais de 200 transações digitais mensais versus menos de 50 em 2020. Seu CAGR de 25,5% reflete uma redefinição comportamental à medida que os clientes migram do dinheiro em espécie para o pagamento por leitura de QR em compras de mantimentos e serviços. Campos de treinamento governamentais e kits QR sem taxas reduzem o atrito no cadastramento, tornando o mercado de pagamentos em tempo real da Índia central para a formalização de microempresas.
As grandes empresas ainda detêm 57,40% do valor de 2025 devido a pagamentos de alto valor em serviços elétricos, telecomunicações e comércio eletrônico. Elas recorrem a painéis avançados que reconciliam milhares de contas de sub-estabelecimentos em tempo real, otimizando as operações de tesouraria e as previsões de fluxo de caixa. A disponibilidade crescente desses painéis para empresas de médio porte equilibrará ainda mais as capacidades competitivas entre os diferentes níveis no mercado de pagamentos em tempo real da Índia.
Por Setor de Usuário Final: O Setor Governamental Emerge como Líder de Crescimento
As reformas nas finanças públicas digitais estão impulsionando um CAGR de 27,75% no uso governamental. A liquidação em tempo real de impostos, multas e remessas de benefícios sociais reduz vazamentos e aprimora as trilhas de auditoria, posicionando a Índia como pioneira na adoção de fintechs pelo setor público. Os esquemas de medição inteligente nas distribuidoras de energia elétrica agora utilizam por padrão links de pagamento UPI instantâneos, consolidando os volumes do setor público no mercado de pagamentos em tempo real da Índia.
O varejo e o comércio eletrônico mantêm a maior fatia de 32,10% dos gastos de 2025. Fluxos de pagamento integrados e crédito contextual incorporado no momento da compra mantêm o momentum, enquanto o BFSI continua integrando mensagens de pagamento programáveis nas pilhas bancárias principais. Os corredores de saúde, educação e transporte, como o metrô ferroviário, são os próximos a incorporar gatilhos de pagamento em tempo real, expandindo a área de atuação do setor.
Análise Geográfica
Os centros metropolitanos, Mumbai, Delhi, Bengaluru e Chennai, geraram 44,20% do valor agregado das transações em 2025, no entanto sua dominância está diminuindo à medida que as cidades de nível 2 e nível 3 produzem a maior parte dos novos cadastros de clientes. O mercado de pagamentos em tempo real da Índia está, portanto, pivotando da concentração de valor nas metrópoles para a liderança em volume nas cidades menores, onde a densidade de QR ultrapassou 1.000 por quilômetro quadrado em bolsões comerciais densos. As iniciativas estaduais aceleraram o processo; Karnataka e Tamil Nadu patrocinam descontos em impostos municipais para estabelecimentos que adotam cobranças digitais, aumentando ainda mais a penetração.
Os distritos rurais registraram um salto para 65% de penetração em pagamentos digitais, partindo de menos de 20% em 2020. Os pilotos do Banco de Reserva da Índia que habilitam o UPI offline por meio de tokens de onda sonora e comunicação por campo de proximidade desbloquearam o comércio em zonas sem cobertura de rede. Os estados do norte, Uttar Pradesh, Bihar, Rajastão, demonstram o maior potencial latente, com a aquisição agrícola migrando para o crédito em carteira no mesmo dia. Espera-se que o tamanho do mercado de pagamentos em tempo real da Índia atribuído a essas regiões se expanda rapidamente assim que o cabeamento de fibra óptica no âmbito do BharatNet se aproximar da cobertura total.
As extensões transfronteiriças agora permitem que turistas indianos leiam códigos UPI no Nepal, Butão e Cingapura, ampliando as entradas de moeda estrangeira para os PSPs domésticos. Tais vínculos introduzem novas complexidades de liquidação, mas solidificam a ambição da Índia de exportar seu protocolo desenvolvido internamente. Persistem preferências regionais divergentes; os consumidores do sul recorrem a sobreposições de carteiras digitais, enquanto os usuários do norte preferem pagamentos bancários diretos. Os PSPs, portanto, adaptam o vernáculo da interface, as janelas de liquidação e as estruturas promocionais às expectativas locais, uma característica da granularidade geográfica no mercado de pagamentos em tempo real da Índia.
Panorama regulatório
O Reserve Bank of India (RBI) e a National Payments Corporation of India (NPCI) sustentam a governança dos trilhos domésticos em tempo real, como UPI e IMPS, com expectativas de conformidade que abrangem autenticação, pagamentos recorrentes e resiliência operacional. Em abril de 2026, o RBI publicou o Digital Payments, E-mandate Framework, 2026, consolidando os requisitos de pagamento recorrente em cartões, PPIs e UPI em um único arcabouço que afeta a forma como comerciantes, agregadores e PSPs desenham a cobrança por assinatura e as instruções permanentes.
O RBI também formalizou controles de autenticação por meio das Authentication mechanisms for digital payment transactions Directions, 2025, com conformidade obrigatória prevista para abril de 2026, elevando as expectativas básicas de segurança para transações digitais domésticas além dos padrões legados de OTP. No lado dos operadores de esquema, a NPCI continuou a refinar os controles operacionais do UPI no exercício de 2025-26, incluindo a segregação de ciclos de liquidação para transações de autorização e de disputa, além de melhorias via circulares, como limites mais altos para categorias específicas e suporte a métodos alternativos de autenticação. Complementando as regras de pagamento, o Bureau of Indian Standards publicou a IS 19598:2026 sobre princípios voluntários de autogovernança no comércio eletrônico, alinhando práticas de proteção ao consumidor (desde divulgações pré-transação até o tratamento de reclamações pós-transação) com fluxos de comércio digital que cada vez mais monetizam via pagamentos em tempo real.
Análise da cadeia de valor
Nos pagamentos em tempo real da Índia, o RBI regula os sistemas de pagamento e liquidação, enquanto a NPCI opera o UPI como a camada técnica de comutação e liquidação. Os bancos participantes ocupam o núcleo: bancos emissores mantêm contas e autenticam usuários, e bancos PSP/adquirentes encaminham solicitações e gerenciam a liquidação com o comerciante. Provedores de aplicativos terceirizados (TPAPs), como PhonePe e Google Pay, fornecem a interface do consumidor e os fluxos de aceitação por comerciantes.
Em torno desse núcleo, gateways de pagamento e camadas de orquestração (por exemplo, Razorpay, Cashfree, Juspay, BillDesk) conectam comerciantes aos trilhos do UPI, fornecem abstrações semelhantes à tokenização (fluxos de QR e intenção) e adicionam reconciliação, gestão de disputas e ferramentas de risco. Os facilitadores upstream incluem infraestrutura de identidade e autenticação (PIN do UPI, autenticação biométrica no dispositivo) e conectividade de telecomunicações para casos de uso com feature phones e baixo consumo de dados (UPI-123PAY/USSD), além de infraestrutura de nuvem e dados usada por bancos e intermediários sob os requisitos de localização do RBI. Downstream, comerciantes, marketplaces, concessionárias de serviços públicos e órgãos governamentais impulsionam a aceitação e os casos de uso de cobrança recorrente, enquanto os serviços de valor agregado monetizam sobre transações de alto volume e baixa taxa por meio de análise de fraude, camadas de crédito e painéis de tesouraria. Os gargalos operacionais permanecem concentrados na confiabilidade da rede e em vetores de fraude (por exemplo, esquemas de solicitação de cobrança), impulsionando investimentos em pontuação de risco em tempo real e autenticação mais rigorosa; extensões e parcerias transfronteiriças (como a parceria entre NPCI e HSBC India para APIs de liquidação de FX em tempo real, anunciada em julho de 2026) adicionam novos nós à cadeia, incluindo parceiros de FX/liquidação e redes internacionais de aceitação por comerciantes.
Cenário Competitivo
A participação de 48% da PhonePe deriva de uma investida de aquisição de dois lados — estabelecimentos comerciais e consumidores — com mais de 15 milhões de adesivos QR distribuídos em todo o território nacional e a incorporação de seguros e opções de investimento em seu superaplicativo. A participação de 37% do Google Pay se beneficia da pré-instalação no Android, da integração com pesquisa por voz e de um mecanismo de recompensas gamificado. A NPCI adiou a aplicação do seu limite de participação de 30% até dezembro de 2026, permitindo que ambos os incumbentes consolidem economias de escala antes de ceder terreno aos desafiantes.
A diferenciação estratégica mudou para pontuação de risco por IA, interfaces conversacionais e crédito contextual. O Amazon Pay transmite dados no nível de pedido de seu marketplace para um mecanismo de decisão proprietário que oferece microempréstimos no momento do pagamento, estreitando sua área de atuação no comércio e nas finanças. Enquanto isso, Razorpay e Juspay se posicionam como especialistas em infraestrutura, oferecendo APIs em marca branca para bancos e fintechs emergentes. Essas parcerias aceleram a proliferação das finanças incorporadas sem exigir que cada PSP construa uma pilha completa.
A economia de taxa de desconto mercantil zero comprime a receita de tarifas tradicionais, portanto os players monetizam por meio de painéis de reconciliação baseados em assinatura, APIs premium e venda cruzada de produtos de investimento. As barreiras à entrada permanecem formidáveis, dado o suporte de liquidez, as defesas contra riscos cibernéticos e os orçamentos de conformidade necessários para operar com mais de 600 milhões de transações diárias. No entanto, iniciantes de nicho exploram espaços em branco na saúde, educação e serviços públicos, onde a profundidade de domínio pode compensar os déficits de escala. No geral, o setor de pagamentos em tempo real da Índia demonstra um núcleo duopolístico clássico com um anel de adjacências especializadas.
Líderes do Setor de Pagamentos em Tempo Real da Índia
PhonePe Private Limited
Google LLC (Alphabet Inc.)
NPCI (National Payments Corporation of India)
Paytm Payments Bank Ltd
PayPal Payments Private Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O espaço mais visível está na monetização e sustentabilidade do ecossistema sob a economia de MDR zero, particularmente para pagamentos de alto valor a comerciantes e para bancos que suportam custos de infraestrutura e perdas por fraude. Uma proposta governamental relatada em julho de 2026 para reintroduzir a MDR de até 0,5% em transações UPI acima de INR 2.000 para grandes comerciantes (protegendo comerciantes menores abaixo de um limite de faturamento) oferece um caminho concreto para PSPs, gateways e bancos financiarem atualizações de resiliência e expandirem serviços pagos, como automação de disputas, reconciliação e análise de fraude.
Outra oportunidade está no escalonamento de autenticação mais segura e com menos fricção, e na expansão de contextos de aceitação endereçáveis. A NPCI relatou transações UPI biométricas superando 611 milhões em junho de 2026, sustentando fluxos sem PIN que podem melhorar a conversão em momentos de pagamento de alta frequência e baixa atenção, além de reduzir a dependência de credenciais comprometidas. O uso transfronteiriço também abre novos volumes e fontes de receita ligados à aceitação internacional por comerciantes e a ferramentas de liquidação, com o UPI operando em vários países e a iniciativa de liquidação de FX em tempo real da NPCI-HSBC India, de julho de 2026, evidenciando a demanda por precificação de FX transparente, liquidação mais rápida e relatórios prontos para conformidade em viagens e comércio transfronteiriço. Por fim, portas de entrada de dinheiro em espécie para o digital, como o recurso UPI Interoperable Cash Deposit (UPI-ICD), lançado pelo RBI e pela NPCI em agosto de 2024, ampliam cenários de gestão de caixa liderados por bancos e de depósitos sem agência, permitindo que bancos e redes de caixas eletrônicos/recicladores de dinheiro agreguem serviços adicionais às identidades de pagamento em tempo real.
Desenvolvimentos recentes do setor
- Julho de 2026: NPCI e HSBC India anunciaram uma parceria para permitir a liquidação de câmbio em tempo real para pagamentos UPI transfronteiriços via integração direta de API. A iniciativa apoia a cadeia de valor transfronteiriça ao melhorar a transparência de preços e a certeza de liquidação para casos de uso do UPI internacional.
- Abril de 2025: a Juspay levantou USD 60 milhões em uma rodada Série D liderada pela Kedaara Capital para expandir seus mecanismos de mitigação de fraude baseados em regras. O capital apoia implantações em escala de camadas de risco e conformidade que bancos e fintechs usam para proteger fluxos UPI de alto volume.
- Agosto de 2024: RBI e NPCI lançaram o recurso UPI Interoperable Cash Deposit (UPI-ICD) no Global Fintech Fest 2024, permitindo depósitos em dinheiro sem cartão em máquinas recicladoras de dinheiro usando o UPI. Isso amplia as portas de entrada de dinheiro em espécie para o digital e cria novas oportunidades de integração para bancos e operadores de redes de caixas eletrônicos em torno das identidades UPI.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado abrange o valor das transações de pagamento em tempo real da Índia que transferem fundos de uma conta para outra com confirmação quase instantânea em trilhos disponíveis 24x7, por exemplo, UPI e IMPS. Tratamos o mercado como o ecossistema monetizado vinculado a esses fluxos.
Exclusões de escopo: não contabilizamos recargas de carteiras digitais, programas instantâneos liderados por cartões, trilhos de criptomoedas, lotes de liquidação líquida diferida ou corredores transfronteiriços de pagamento em tempo real.
Visão geral da segmentação
- Por Tipo de Transação
- Ponto a Ponto (P2P)
- Ponto a Negócio (P2B)
- Por Componente
- Plataforma / Solução
- Serviços
- Por Modo de Implantação
- Nuvem
- Local
- Por Porte Empresarial
- Grandes Empresas
- Pequenas e Médias Empresas
- Por Setor de Usuário Final
- Varejo e Comércio Eletrônico
- BFSI
- Serviços Públicos e Telecomunicações
- Saúde
- Governo e Setor Público
- Outros Setores de Usuário Final
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com a construção do contexto dos trilhos e do uso, e nos baseamos em dados públicos que podem ser verificados e atualizados facilmente. As fontes usadas incluem estatísticas de pagamentos e liquidação publicadas pelo Reserve Bank of India, atualizações operacionais e de produtos da NPCI, o Ministry of Finance e comunicados relacionados ao Digital India, além de indicadores de adoção de telecomunicações e internet de bases de dados governamentais, como MeitY e TRAI.
Depois disso, mapeamos como o valor se movimenta pelo sistema, analisando relatórios anuais de bancos e apresentações a investidores, divulgações de entidades reguladas e cobertura de imprensa de negócios de renome sobre preços, incentivos e mudanças regulatórias. Paralelamente, usamos assinaturas pagas apenas para inteligência financeira corporativa, notícias e dados financeiros, e varredura de patentes, o que ajuda a verificar cronogramas e padrões de investimento. As fontes documentais citadas aqui são ilustrativas, e muitas outras referências públicas e pagas também foram usadas para coletar dados, validar premissas e esclarecer dúvidas.
Entrevistas primárias e pesquisas
Discussões primárias foram usadas para transformar sinais brutos de uso em um modelo prático de valor de mercado. Conversamos com pessoas que gerenciam produtos de pagamento, operações, risco e tecnologia em bancos e participantes do ecossistema de pagamentos. Também testamos nossas premissas com especialistas do setor que acompanham mudanças nas regras do UPI e do IMPS, comportamentos de precificação semelhantes à MDR e padrões de aceitação por comerciantes nas principais regiões da Índia, de modo que as lacunas das descobertas documentais pudessem ser fechadas com informações operacionais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 36% | CXOs: 13% |
| Nível médio: 45% | Líderes funcionais/de unidade: 31% |
| Players menores: 19% | Gerentes: 56% |
Dimensionamento e previsão de mercado
Dimensionamos o mercado usando uma abordagem top-down e bottom-up, partindo da atividade dos trilhos de pagamento da Índia e depois restringindo-a aos fluxos de conta para conta em tempo real que atendem às regras de confirmação e disponibilidade. Na prática, a construção top-down usa estatísticas publicadas do sistema de pagamentos e indicadores em nível de trilho para reconstruir o pool de valor elegível, que é então ajustado para rupturas estruturais conhecidas, como mudanças de política, alterações de incentivos e ciclos de integração.
Para manter o modelo fundamentado, acompanhamos de perto alguns insumos e os atualizamos com frequência, incluindo as tendências de valor e volume das transações UPI e IMPS, a mudança de mix entre pagamentos P2P e a comerciantes, a movimentação do ticket médio, a participação das transações roteadas por bancos versus outros participantes, e a mecânica de preços e incentivos que afeta a monetização. Quando uma variável não é divulgada de forma consistente, preenchemos a lacuna usando faixas baseadas em entrevistas e proxies públicos, e então testamos o resultado sob estresse para que permaneça dentro de limites realistas.
As previsões foram elaboradas usando análise de cenários apoiada por suavização de tendências em séries temporais curtas sobre os principais direcionadores, seguida de uma verificação de especialistas quanto à velocidade de adoção e à direção de preços. Também usamos aproximações bottom-up seletivas como teste de razoabilidade, como valor amostrado por transação multiplicado pela contagem de transações para os principais trilhos, e verificações de canal sobre métodos de monetização. Os totais são ajustados apenas quando vários sinais apontam para a mesma correção.
Validação de dados e ciclo de atualização
Antes de finalizar os números, comparamos o resultado do modelo com sinais independentes, como painéis do sistema de pagamentos, divulgações de bancos sobre a intensidade de transações digitais e pontos de inflexão visíveis ligados a mudanças de regras ou taxas. Valores discrepantes são revisados em uma segunda etapa, e se uma variação não puder ser explicada por um evento documentado, revisamos as premissas e reconferimos as séries de entrada.
Segue-se uma revisão interna em múltiplas etapas, e recontatos direcionados são acionados quando um direcionador-chave se move além da faixa esperada, como mudanças abruptas no ticket médio ou uma alteração acentuada na participação de comerciantes. Os relatórios são atualizados anualmente, com atualizações intermediárias para eventos materiais, e uma passagem final de dados é concluída próximo à entrega, para que os clientes recebam a visão mais atual que pudermos oferecer.
Tamanho do mercado indiano de pagamentos em tempo real da Mordor Intelligence comparado a outras estimativas publicadas
Os valores de mercado publicados para os pagamentos em tempo real da Índia frequentemente não coincidem porque o limite de contagem não é consistente entre os estudos. O mesmo trilho pode ser enquadrado como um fluxo de valor, um pool de receita ou uma categoria mais ampla de pagamentos combinados. As diferenças também vêm do ano usado para a conversão de moeda, de como incentivos e taxas são tratados, e da frequência com que o modelo é atualizado após grandes mudanças regulatórias.
As estatísticas de transações do RBI e da NPCI, junto com sinais de mix em nível de trilho, como UPI versus IMPS e participações P2P versus comerciantes, são as verificações de evidência que mantêm a Mordor Intelligence alinhada a um escopo definido de pagamentos domésticos, de conta para conta, em tempo real, em vez de totais mais amplos de pagamentos digitais.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 7,84 bilhões de USD (2025) | |
| Publicador de Dados Comerciais A | 9,61 bilhões de USD (2025) | Usa uma definição mais ampla que pode agrupar valores adjacentes de pagamentos digitais instantâneos, e as regras de inclusão para fluxos liderados por cartões e mediados por carteiras não são claramente separadas dos trilhos de conta para conta. |
| Relatório do Setor B | 7,84 bilhões de USD (2024) | Apresenta uma base no estilo de ano fiscal e relata um ano-base diferente, e o método parece projetar de forma agressiva sem mostrar como as premissas de ticket médio e monetização são validadas em relação às estatísticas dos trilhos. |
A dispersão na tabela vem principalmente de quão estritamente o escopo é mantido nos trilhos domésticos de conta para conta em tempo real e da escolha do ano-base. Isso desloca o valor inicial ainda antes do início da previsão. Ao vincular cada etapa aos sinais de atividade dos trilhos e depois verificar a lógica de monetização por meio de entrevistas, mantemos a estimativa explicável e repetível para usuários que precisam de um número prático de planejamento.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de pagamentos em tempo real da Índia?
O mercado está em USD 9,46 bilhões em 2026 e tem projeção de atingir USD 24,14 bilhões até 2031.
Qual tipo de transação está se expandindo mais rapidamente?
Os pagamentos ponto a negócio (P2B) estão avançando a um CAGR de 23,85% à medida que a aceitação de código QR entre pequenos estabelecimentos cresce.
Por que as PMEs estão adotando pagamentos em tempo real tão rapidamente?
As políticas de taxa de desconto mercantil zero e os kits QR gratuitos removeram as barreiras de entrada, levando a um CAGR de 25,5% nos volumes de pagamento das PMEs.
Como as implantações em nuvem suportam os picos de transações?
Os clusters elásticos em nuvem escalonam automaticamente para lidar com os picos de festivais quando os volumes sobem 300-400%, mantendo o funcionamento do sistema.
Quais são as principais ameaças ao crescimento sustentado?
Fraudes por meio de aplicativos falsos e latência de rede rural podem corroer a confiança dos usuários e elevar as taxas de falha, amortecendo marginalmente o CAGR do mercado.
Página atualizada pela última vez em:



