
Tamanho e Participação do Mercado de Downstream de Petróleo e Gás do Egito
Visão Geral do Mercado
| Período de Estudo | 2022 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2022 - 2024 |
| Growth Rate | 5.11 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Downstream de Petróleo e Gás do Egito por Mordor Intelligence
Espera-se que o tamanho do Mercado de Downstream de Petróleo e Gás do Egito registre um CAGR de 5,11% durante o período de previsão.
O mercado de downstream de petróleo e gás egípcio foi negativamente afetado pela COVID-19 devido à queda nos preços do petróleo e à diminuição da demanda por produtos de petróleo refinado. No entanto, o mercado se recuperou em 2021.
- No médio prazo, fatores como políticas governamentais favoráveis e esforços para expandir o setor de downstream, aliados a projetos futuros, devem impulsionar o mercado estudado.
- Por outro lado, o alto investimento de capital e a falta de financiamento por parte de empresas internacionais de petróleo e gás devem dificultar o crescimento do mercado nos próximos anos.
- No entanto, políticas de investimento favoráveis por parte de players privados no setor devem oferecer uma oportunidade significativa para os participantes do mercado.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Downstream de Petróleo e Gás do Egito
Refinarias para Dominar o Mercado
- O setor de refinarias dominou o mercado de downstream de petróleo e gás egípcio nos últimos anos e deve continuar a fazê-lo durante o período de previsão.
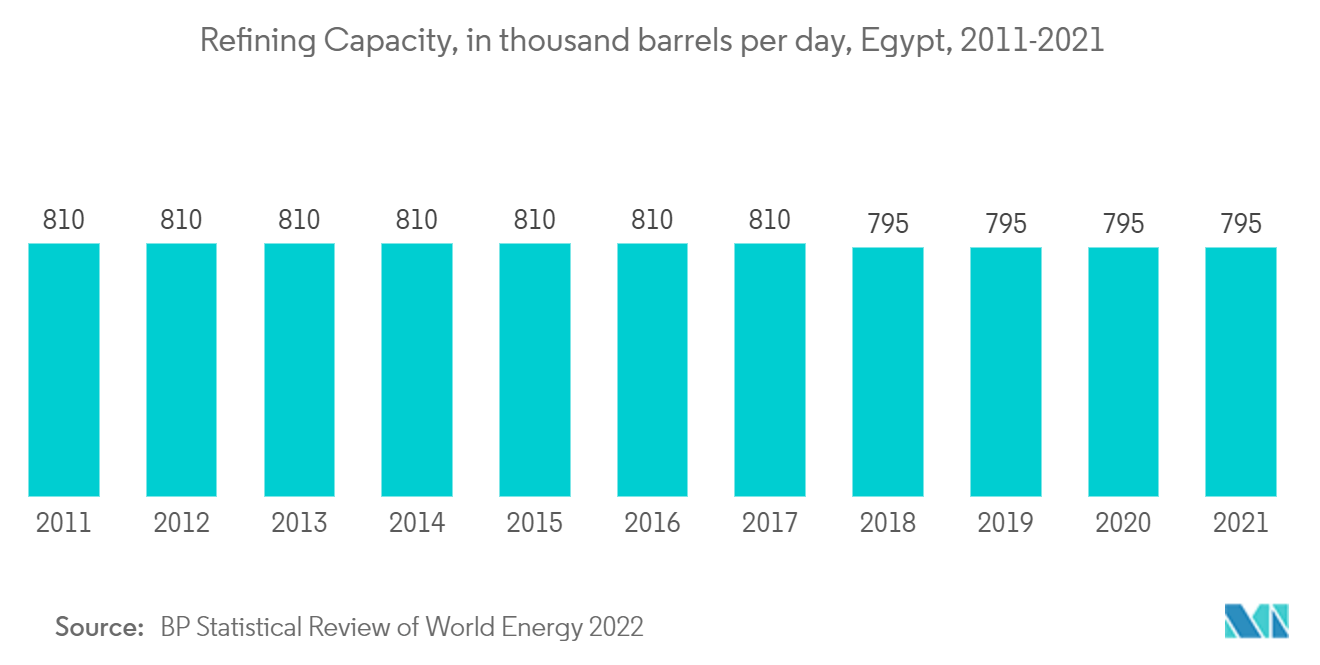
- A capacidade de refino do país permaneceu relativamente constante, ou seja, entre 810 e 795 mil barris por dia, nos últimos anos, principalmente devido à falta de novos projetos e de expansão no setor.
- O Governo do Egito adotou uma política estratégica para expandir a infraestrutura de refinarias no país, que inclui o desenvolvimento de novas refinarias e a modernização das existentes. Esse desenvolvimento deve impulsionar o setor de downstream no país.
- Em agosto de 2021, o Ministro de Petróleo e Recursos Minerais do Egito anunciou que cinco projetos primários de refino e petroquímica estão sendo implementados, com investimentos de aproximadamente USD 14 bilhões.
- As refinarias no Egito são antigas e permaneceram subutilizadas por anos. Portanto, a modernização é fundamental para o desenvolvimento do Egito como hub energético na região. Atualmente, as refinarias no Egito processam principalmente petróleo bruto produzido internamente, e os produtos refinados são vendidos nos mercados locais.
- As refinarias existentes no país precisam ser modernizadas para produzir produtos de alto valor agregado, como diesel, GLP ou gasolina. A configuração atual das plantas de refino no país não atende aos padrões do mercado da UE para combustíveis veiculares que garantem que as emissões estejam dentro dos limites aceitáveis. Portanto, a modernização das refinarias deve beneficiar as exportações futuras do país.
- Portanto, em virtude de tais fatores, espera-se que o setor de refinarias domine o mercado de downstream de petróleo e gás do país no futuro.
Crescimento do Consumo de Petróleo e Gás para Impulsionar o Mercado
- O Egito é um país em desenvolvimento e registrou um aumento significativo no consumo de petróleo e gás nos últimos anos, principalmente devido ao crescimento dos setores industrial e comercial e ao aumento da população.
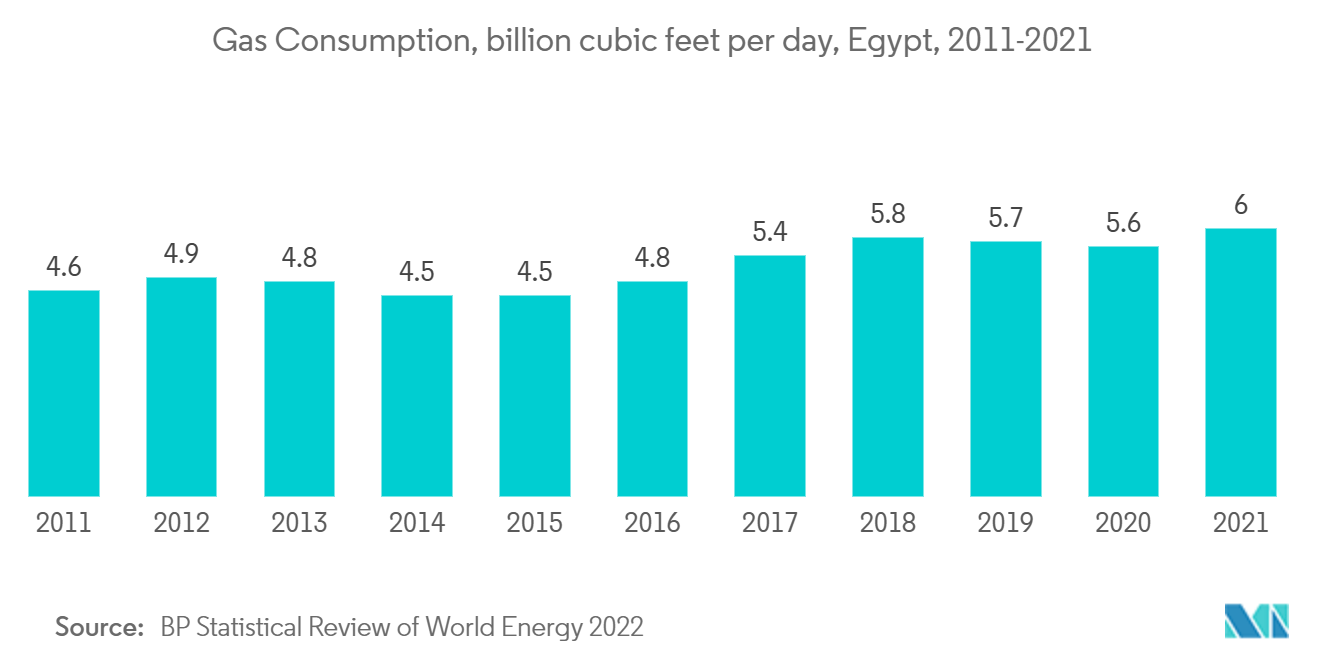
- Embora o consumo de petróleo no país tenha permanecido ligeiramente estagnado na última década, está crescendo lentamente e deve apresentar crescimento significativo durante o período de previsão. O consumo de gás no país aumentou mais de 30%, de 4,6 bilhões de pés cúbicos por dia em 2011 para 6 bilhões de pés cúbicos por dia em 2021.
- Espera-se que o rápido aumento na demanda por gás continue durante o período de previsão e além, impulsionado pelo crescimento da economia e pela expansão dos setores industrial e comercial.
- Em 2018, o país assinou um importante MoU (memorando de entendimento) de energia com a Comissão Europeia de Energia, tornando-se assim um hub energético na região. Nos últimos anos, o país tem conseguido assinar acordos de concessão com empresas internacionais, que estão impulsionando o setor de petróleo e gás.
- Todos esses fatores devem contribuir para impulsionar o mercado de downstream de petróleo e gás egípcio durante o período de previsão.
Panorama regulatório
As atividades downstream de petróleo e gás do Egito são regidas pelo Ministério do Petróleo e Recursos Minerais (MoPMR), com a Autoridade Reguladora de Gás (GasReg) atuando como reguladora dedicada do gás downstream nos termos da Lei nº 196 de 2017. A lei abrange licenciamento e regulação para transmissão, distribuição, regaseificação e armazenamento de gás. Na prática, o arcabouço combina a tutela estatal de ativos estratégicos com acesso regulado e supervisão da infraestrutura de gás downstream, além de programas setoriais liderados pelo Ministério para melhorar a utilização dos ativos e a eficiência operacional.
A governança do mercado de combustíveis também inclui mecanismos de precificação administrada, em que os preços dos produtos petrolíferos são definidos por meio de resoluções oficiais e ajustados para refletir objetivos de subsídio e equilíbrio de custos. O avanço regulatório em direção a um controle downstream mais rígido também incluiu medidas obrigatórias de monitoramento e controle digital em toda a distribuição e comercialização de produtos petrolíferos, incluindo sistemas SCADA e correlatos, para melhorar a rastreabilidade e a gestão de suprimentos em toda a rede nacional.
Análise da cadeia de valor
A cadeia de valor downstream do Egito começa com o fornecimento de petróleo bruto, obtido principalmente da produção doméstica, complementado por importações quando necessário. O petróleo bruto é processado por uma base de refino estabelecida, dominada por operadoras estatais ou vinculadas ao Estado, e o processamento de refino abastece os mercados atacadista e varejista domésticos de gasolina, diesel, GLP e outros produtos. Em seguida, os petroquímicos convertem correntes de refinaria e outros hidrocarbonetos em derivados de maior valor agregado. Uma característica estrutural fundamental é a predominância de ativos legados, o que mantém a utilização e a flexibilidade do portfólio de produtos como restrições operacionais centrais e reforça a importância de projetos de modernização e desgargalamento.
A logística de midstream e downstream depende de uma extensa infraestrutura nacional para movimentação de líquidos, incluindo 88 oleodutos de petróleo totalizando mais de 6.334 km e 14 portos petrolíferos que sustentam volumes de comércio anuais superiores a 90 milhões de toneladas métricas. Isso viabiliza tanto o suprimento costeiro quanto a distribuição interna. A atividade recente de projetos reflete a modernização da cadeia de valor e a substituição de importações, incluindo a expansão da refinaria MIDOR de Alexandria para 160.000 barris por dia de fluxo com melhorias de produtos Euro 5 (concluída em julho de 2024) e o progresso no complexo de diesel de Assiut, onde a ANOPC conectou e ativou um hub de energia principal na primeira estação elétrica em julho de 2026, como parte da preparação para comissionamento.
Cenário Competitivo
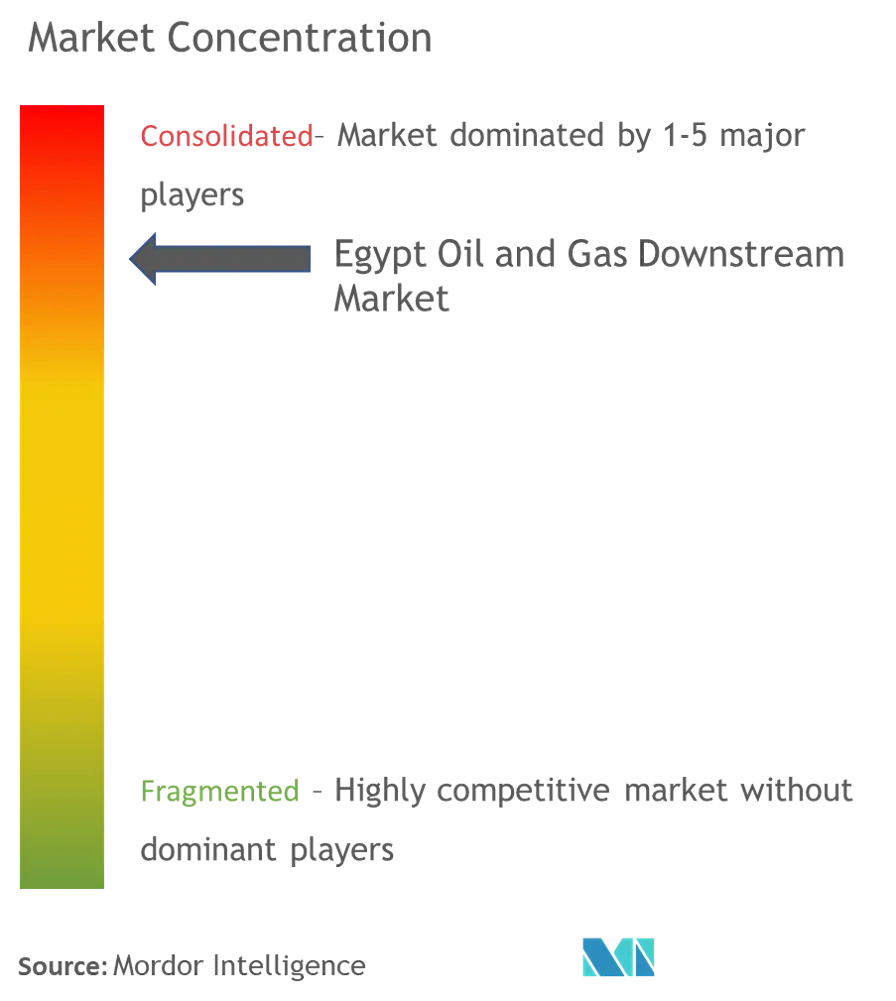
O mercado de petróleo e gás egípcio é consolidado. Alguns dos principais players são (sem ordem específica) Egyptian General Petroleum Company, Shell PLC, TotalEnergies SE, ExxonMobil Corporation e Egyptian Petrochemicals Holding Company.
Líderes do Setor de Downstream de Petróleo e Gás do Egito
Egyptian General Petroleum Company
ExxonMobil Corporation
Egyptian Petrochemicals Holding Company
TotalEnergies SE
Shell plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
Uma oportunidade de curto prazo é a modernização de refinarias brownfield voltada para combustíveis de transporte de maior rendimento e produtos compatíveis com Euro 5, alinhando-se aos esforços do governo para reduzir a dependência de importações de gasolina e diesel. Isso é sustentado por ações de 2026 em vários ativos, incluindo a Cairo Petroleum Refining Company, que iniciou um projeto de expansão e manutenção em junho de 2026 para aumentar a produção de gasolina e reduzir a fatura de importação, e a MIDOR, que declarou ter atingido capacidade operacional total de 160.000 bbl/d em fevereiro de 2026 após expansão e modernização.
As oportunidades lideradas por projetos também se estendem à melhoria da profundidade de conversão e à integração petroquímica, para elevar a captura de valor de cada barril e melhorar a utilização de matérias-primas. O complexo de diesel da Assiut National Oil Processing Company (ANOPC), próximo da conclusão conforme relatado em 2026, foi projetado para 2,8 milhões de toneladas por ano de diesel Euro 5, juntamente com nafta, butano, coque e enxofre, criando oportunidades downstream em logística de produtos, blending e serviços de apoio. O planejamento de investimentos paralelo entre refinarias vinculadas ao Estado, incluindo os orçamentos do exercício de 2026/27 da Suez Oil Processing Company e da Nasr Petroleum Company, e o plano da ASORC para o exercício de 2026/27 de refinar 4,2 milhões de toneladas, aponta para uma demanda sustentada por capacidades de EPC, atualizações digitais, expansões de armazenamento e manuseio, e soluções de eficiência energética dentro do sistema de refino.
Desenvolvimentos recentes do setor
- Julho de 2026: A Assiut National Oil Processing Company (ANOPC) conectou e energizou o hub elétrico principal da primeira estação no complexo de produção de diesel de Assiut. A etapa avança na preparação para comissionamento de uma importante nova fonte de fornecimento de diesel Euro 5, fortalecendo a disponibilidade doméstica de produtos e o planejamento de distribuição associado no Alto Egito.
- Junho de 2026: A Cairo Petroleum Refining Company iniciou um projeto de expansão e manutenção em seu complexo de refino no Cairo, com o objetivo de aumentar a produção de gasolina e reduzir a fatura nacional de importação em cerca de 70 milhões de USD por mês. Isso reflete um foco respaldado por políticas na substituição de importações por meio de modernizações brownfield, em vez de depender apenas de capacidade greenfield.
- Julho de 2024: A Middle East Oil Refinery (MIDOR) concluiu a expansão e modernização de sua refinaria em Alexandria, elevando a capacidade para cerca de 160.000 barris por dia de fluxo e atualizando a produção para as especificações Euro 5. Isso aumenta a disponibilidade de combustíveis de maior qualidade e melhora a flexibilidade do portfólio de refino doméstico.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para esta metodologia, o mercado downstream de petróleo e gás do Egito abrange os ativos e atividades no país que convertem petróleo bruto em produtos utilizáveis e movimentam esses produtos rumo à venda, com o dimensionamento ancorado na capacidade de refino em todos os locais operacionais.
Exclusões de escopo: exploração e produção upstream e transmissão midstream são excluídas, e os volumes de produção de petróleo bruto não são tratados como demanda downstream.
Visão geral da segmentação
- Refinarias
- Visão Geral do Mercado
- Informações sobre Projetos-Chave
- Plantas Petroquímicas
- Visão Geral do Mercado
- Informações sobre Projetos-Chave
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental estabeleceu a estrutura inicial do modelo ao definir a capacidade de refino do Egito, o contexto de utilização e os sinais do portfólio de produtos que influenciam as taxas de operação. Consultamos fontes públicas como comunicados do Ministério do Petróleo e Recursos Minerais, estatísticas de energia do CAPMAS, publicações da OPEP e da IEA, e séries macroeconômicas do Banco Mundial para estruturar impulsionadores da demanda, como a atividade de transporte e a produção industrial.
No lado da oferta, utilizamos divulgações em nível de refinaria disponíveis em relatórios anuais, apresentações a investidores e cobertura de imprensa confiável para acompanhar expansões, paradas programadas e cronogramas de comissionamento. Quando necessário, também utilizamos assinaturas pagas para dados financeiros de empresas e bases de dados de patentes, a fim de verificar ciclos de investimento e atualizações tecnológicas que afetam o rendimento e a produção. As fontes de pesquisa documental listadas aqui não são exaustivas, e muitos outros documentos e conjuntos de dados públicos também foram consultados para coleta de dados, validação e esclarecimento.
Entrevistas e pesquisas primárias
Entrevistas e pesquisas primárias foram usadas para testar se os acréscimos de capacidade se traduzem em rendimento prático, já que a capacidade nominal isoladamente pode superestimar o mercado real em anos com forte atividade de manutenção. Conversamos com operadores downstream, participantes de EPC e manutenção, comercializadores de produtos e grandes compradores finais no Egito para confirmar faixas de utilização, padrões típicos de tempo de parada e como o mix de produtos varia conforme sinais de preços e ações de política.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 33% | CXOs: 15% |
| Nível médio: 46% | Líderes funcionais/de unidade: 25% |
| Empresas menores: 21% | Gerentes: 60% |
Dimensionamento de mercado e previsão
A lógica central de dimensionamento utiliza uma reconstrução top-down a partir da capacidade de refino do Egito, que é então ajustada usando a utilização esperada e o cronograma de projetos para estimar a escala downstream efetiva de cada ano. Para manter os totais realistas, corroboramos os resultados usando aproximações bottom-up seletivas, como verificações amostrais do rendimento de refinarias, participações indicativas de produção por grupos de produtos-chave e verificações de consistência em relação aos movimentos de importação e exportação de produtos refinados.
As principais entradas do modelo incluem expansões de capacidade anunciadas e datas de comissionamento, cronogramas de paradas programadas e não programadas, faixas de utilização discutidas por especialistas do setor, direção do consumo doméstico de combustível (relacionado a transporte e energia), e o momento da inflação e conversão cambial para quaisquer verificações de normalização de valor usadas na revisão final. A previsão é feita por meio de análise de cenários, pois mudanças de política, disponibilidade de matéria-prima e o momento das modernizações podem alterar a utilização mais do que uma tendência suave sugeriria. Quando as informações em nível de planta estão incompletas, a lacuna é tratada por meio de proxies de utilização conservadores baseados em ativos egípcios semelhantes e no histórico operacional recente compartilhado em entrevistas, e a suposição é então testada novamente durante a validação.
Validação de dados e ciclo de atualização
A validação é feita comparando os resultados do modelo com sinais independentes, como planos de operação de refinaria anunciados, progresso recente de comissionamento e fluxos comerciais de produtos refinados, e depois verificando se a utilização implícita parece razoável para o ano em dimensionamento. Quaisquer saltos abruptos são revisados em uma segunda análise, e recontatamos os respondentes relevantes quando o momento do projeto, a duração da parada ou as premissas de política parecem estar impulsionando a mudança.
Antes da aprovação final, o modelo e as premissas são revisados em etapas, de modo que as escolhas de entrada, os cálculos e a consistência das unidades sejam fáceis de rastrear. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando há eventos materiais, como grandes atrasos de comissionamento, paradas inesperadas ou novas ações de política que afetam o rendimento. Pouco antes da entrega, é realizada uma revisão final para que os clientes recebam a visão mais atualizada, com base em informações públicas recém-disponíveis e feedback confirmado de especialistas.
Comparação do dimensionamento do mercado downstream de petróleo e gás do Egito pela Mordor Intelligence com outras estimativas publicadas
As estimativas publicadas para o downstream do Egito frequentemente não coincidem porque o termo "downstream" é tratado de forma diferente entre os estudos, e a unidade de dimensionamento nem sempre é a mesma. As diferenças também decorrem de como cada publicador trata a utilização em relação à capacidade nominal, e se o número reflete um ano operacional atual ou um ano prospectivo.
Alguns números publicados incorporam receitas downstream amplas em combustíveis, lubrificantes e petroquímicos, e também podem combinar os pools de valor de varejo e distribuição em um único número principal. Na Mordor Intelligence, a estimativa permanece vinculada ao dimensionamento baseado na capacidade de refino do Egito e é então ajustada por meio de verificações de utilização e cronograma de projetos, o que ajuda a manter os componentes de receita de marketing e varejo fora do total.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 0,00 bilhão de USD (2024) | |
| Consultoria Global A | 20,31 bilhões de USD (2023) | Utiliza um escopo downstream definido por receita que pode incluir combustíveis, lubrificantes, produtos químicos e receitas mais amplas da cadeia de valor, portanto o número não é diretamente comparável a uma abordagem de dimensionamento downstream ancorada em capacidade. |
| Editora do Setor B | 8,20 bilhões de USD (2024) | A cesta de produtos parece mais restrita e pode aplicar uma inclusão diferente de petroquímicos e LGN, e o tratamento da utilização e do momento de conversão não é claramente declarado, o que pode comprimir o tamanho do mercado em relação a definições mais amplas. |
A dispersão na tabela decorre principalmente de escolhas de escopo e de unidade, já que os totais de pools de receita naturalmente ficam muito acima de uma visão de dimensionamento ancorada em capacidade. Ao manter as premissas vinculadas a mudanças observáveis de capacidade e faixas de utilização realistas, o número final permanece mais fácil de replicar e de explicar durante discussões de planejamento.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Downstream de Petróleo e Gás do Egito?
O Mercado de Downstream de Petróleo e Gás do Egito deve registrar um CAGR de 5,11% durante o período de previsão (2026-2031)
Quem são os principais players do Mercado de Downstream de Petróleo e Gás do Egito?
Egyptian General Petroleum Company, ExxonMobil Corporation, Egyptian Petrochemicals Holding Company, TotalEnergies SE e Shell plc são as principais empresas que operam no Mercado de Downstream de Petróleo e Gás do Egito.
Quais anos este Mercado de Downstream de Petróleo e Gás do Egito abrange?
O relatório abrange o tamanho histórico do Mercado de Downstream de Petróleo e Gás do Egito para os anos: 2021, 2022, 2023 e 2024. O relatório também prevê o tamanho do Mercado de Downstream de Petróleo e Gás do Egito para os anos: 2026, 2027, 2028, 2029, 2030 e 2031.
Página atualizada pela última vez em:



