
Tamanho e Participação do Mercado de Downstream de Petróleo e Gás dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 21.76 Bilhões de dólares |
| Tamanho do Mercado (2026) | 22.62 Bilhões de dólares |
| Tamanho do Mercado (2031) | 27.46 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.95 % |
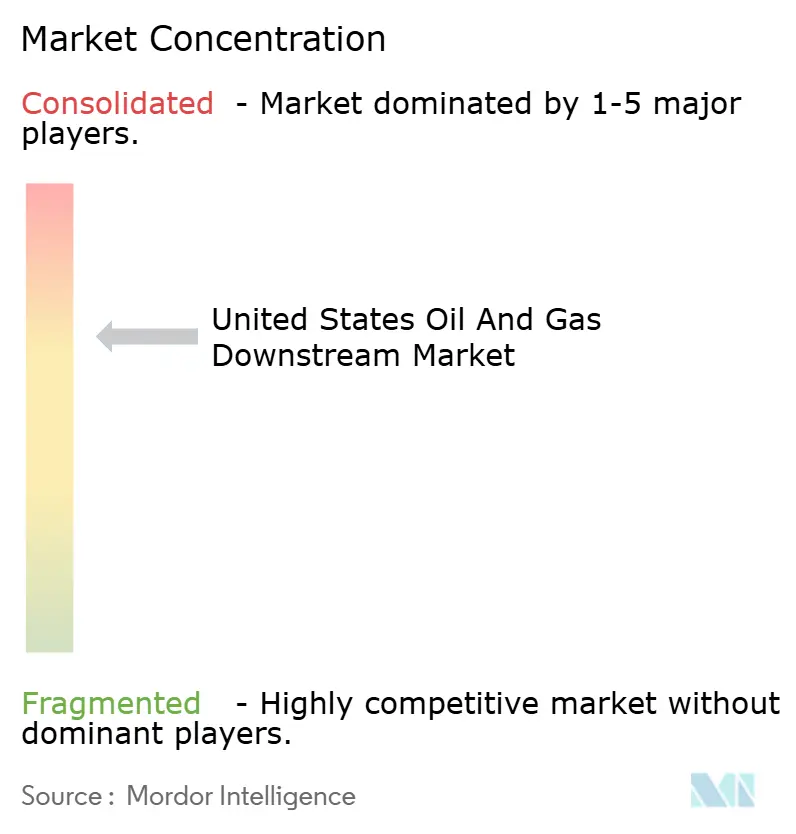
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Downstream de Petróleo e Gás dos Estados Unidos pela Mordor Intelligence
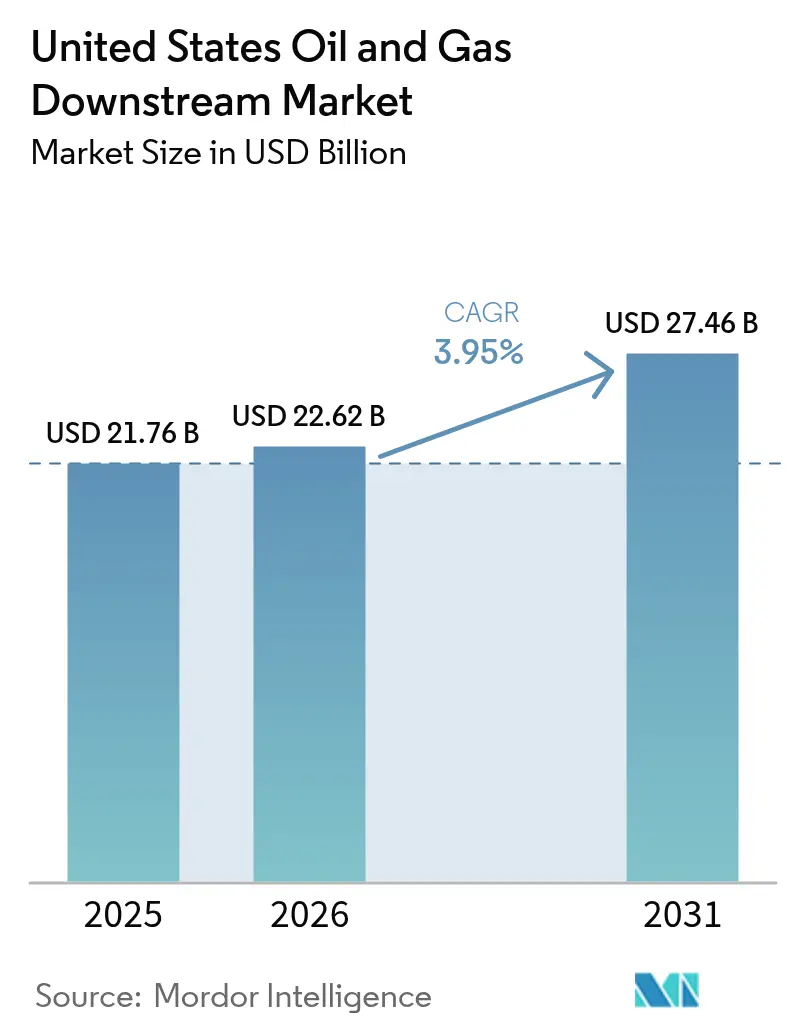
O tamanho do Mercado de Downstream de Petróleo e Gás dos Estados Unidos em 2026 é estimado em USD 22,62 bilhões, crescendo a partir do valor de 2025 de USD 21,76 bilhões, com projeções para 2031 indicando USD 27,46 bilhões, crescendo a um CAGR de 3,95% ao longo de 2026-2031.
Investimentos em modernização de refinarias superiores a USD 15 bilhões anuais, um crescimento constante de 2,1% nos quilômetros-veículo percorridos (VMT) nacionalmente em 2023, e nova capacidade petroquímica ancorada em matéria-prima de etano com vantagem competitiva mantêm o mercado de downstream de petróleo e gás dos Estados Unidos em trajetória de crescimento, apesar das crescentes pressões da transição energética. Os operadores estão combinando combustíveis tradicionais com diesel renovável e combustível de aviação sustentável, instalando plataformas de gêmeos digitais que elevam a utilização em até 15%, e aproveitando créditos fiscais de captura de carbono de USD 85 por tonelada para defender as margens. Os investimentos estratégicos nos complexos da Costa do Golfo continuam a atrair capital para hubs integrados de refino e petroquímica, enquanto as instalações da Costa Oeste se voltam para produtos de baixo carbono para compensar mandatos ambientais mais rígidos.
Principais Conclusões do Relatório
- Por tipo, as refinarias lideraram com uma participação de receita de 56,75% do tamanho do mercado de downstream de petróleo e gás dos Estados Unidos em 2025; as plantas petroquímicas estão projetadas para registrar o crescimento mais rápido, com um CAGR de 4,12% até 2031.
- Por categoria de produto, os produtos de petróleo refinado detiveram 54,05% da participação do mercado de downstream de petróleo e gás dos Estados Unidos em 2025, enquanto os petroquímicos estão preparados para crescer a um CAGR de 4,25% até 2031.
- Por canal de distribuição, as vendas diretas e no atacado controlaram 51,05% da receita em 2025, enquanto os pontos de varejo que integram carregamento de veículos elétricos estão previstos para registrar o CAGR mais acentuado de 4,45% até 2031.
- Por geografia, as instalações da Costa do Golfo representaram quase 49,60% da capacidade nacional em 2025, e a região deverá superar os demais PADDs com um CAGR de 4,05% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Downstream de Petróleo e Gás dos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da demanda por gasolina impulsionado pelo aumento sustentado dos VMT | +0.80% | Nacional; maior expansão nos estados do Sun Belt | Médio prazo (2-4 anos) |
| Modernização planejada de refinarias e adições de capacidade | +1.20% | PADD 3 da Costa do Golfo e ativos selecionados do Meio-Oeste | Longo prazo (≥ 4 anos) |
| Crescimento acentuado da demanda por matéria-prima petroquímica | +0.90% | Costa do Golfo e novos locais nos Apalaches | Médio prazo (2-4 anos) |
| Expansão de projetos de diesel renovável e combustível de aviação sustentável | +0.70% | Primeiros adotantes na Costa Oeste e na Costa do Golfo | Longo prazo (≥ 4 anos) |
| Projetos impulsionados por créditos fiscais de captura de carbono | +0.30% | Corredores industriais no Texas e Louisiana | Longo prazo (≥ 4 anos) |
| Otimização de refinarias baseada em IA e ganhos de margem | +0.50% | Nacional, adoção mais rápida em complexos integrados | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Demanda por Gasolina Impulsionado pelo Aumento Sustentado dos VMT
Os VMT dos EUA atingiram 3,26 trilhões de milhas em 2023, um aumento de 2,1% em relação ao ano anterior, e esse impulso ancora a demanda base por combustíveis de transporte, mesmo com a penetração dos veículos elétricos se acelerando. O atendimento de pedidos do comércio eletrônico e a logística de última milha estão elevando o consumo de diesel e gasolina em um ritmo que contrabalança a desaceleração nos volumes de automóveis de passeio. Os estados do Sun Belt lideram com aumentos anuais de VMT acima de 3%, impulsionados pelo afluxo populacional e pela atividade de construção. O Departamento de Transportes dos EUA projeta que a quilometragem de veículos comerciais crescerá ao dobro do ritmo das viagens de passageiros até 2027, proporcionando às refinadoras uma base de usuários confiável para a produção de gasolina, diesel e combustível de aviação.(1)Departamento de Transportes dos EUA, "Freight Analysis Framework Versão 5," transportation.gov O perfil de demanda previsível auxilia nas decisões de planejamento de capacidade e sustenta a perspectiva de CAGR de 4,00% para o mercado de downstream de petróleo e gás dos Estados Unidos.
Modernização Planejada de Refinarias e Adições de Capacidade
Mais de USD 15 bilhões em projetos anunciados estão revitalizando as instalações norte-americanas, com a Costa do Golfo absorvendo a maior parcela. A expansão de USD 2 bilhões da Beaumont pela ExxonMobil acrescenta 250.000 barris por dia (b/d) de capacidade de processamento, enquanto a reforma de USD 475 milhões da Pasadena pela Chevron eleva a capacidade em 15% e equipa a instalação para processar petróleos mais pesados.(2)Exxon Mobil Corporation, "Beaumont Refinery Expansion Fact Sheet," exxonmobil.com O investimento de USD 2,5 bilhões da Marathon Petroleum em diesel renovável exemplifica o caminho dual de investir tanto em combustíveis tradicionais quanto em combustíveis de baixo carbono. Novos hidrocraqueadores e craqueadores catalíticos fluidizados aumentam os rendimentos de destilados médios, melhoram a eficiência energética em até 8% e preparam as plantas para mudanças nas composições de petróleo bruto. O ciclo de modernização expande a base instalada que abastece o mercado de downstream de petróleo e gás dos Estados Unidos, ao mesmo tempo que reduz gradualmente os custos operacionais médios.
Crescimento Acentuado da Demanda por Matéria-Prima Petroquímica
A demanda por etano aumentou 9% em 2022, impulsionada pela produção doméstica e pela produção de etileno voltada à exportação. As refinadoras estão integrando unidades petroquímicas às operações existentes para capitalizar essa tendência; a reforma de USD 2 bilhões da ExxonMobil em Baytown e as adições de etileno da Chevron Phillips Chemical capturam sinergias de escala e melhoram as margens de caixa.(3)Chevron Phillips Chemical, "U.S. Gulf Coast Petrochemical Project Overview," cpchem.com Os complexos integrados se beneficiam de utilidades compartilhadas e menores custos de transporte, permitindo-lhes alternar entre combustíveis e produtos químicos conforme os sinais do mercado. O propileno de grau petroquímico tem exigido prêmios de 15-25% em relação ao fornecimento de grau refinaria, um incentivo que acelera o investimento em sistemas de recuperação de propileno. Essas dinâmicas canalizam capital para modelos integrados de energia e produtos químicos que estabilizam os lucros ao longo dos ciclos de demanda.
Expansão de Projetos de Diesel Renovável e Combustível de Aviação Sustentável
A Diamond Green Diesel destinou USD 315 milhões para retrofitar Port Arthur para a produção de combustível de aviação sustentável (SAF), e a USA BioEnergy pretende investir USD 2,8 bilhões em um complexo de SAF no Texas.(4)Valero Energy Corporation, "Diamond Green Diesel Investor Presentation February 2025," valero.com A Shell redirecionou USD 1,5 bilhão para converter sua instalação em Convent em um hub de diesel renovável de 340.000 b/d, sinalizando uma mudança estratégica decisiva. O Padrão Federal de Combustíveis Renováveis e o Padrão de Combustíveis de Baixo Carbono da Califórnia sustentam as margens por meio de créditos RIN e prêmios de créditos de carbono. A conversão do Rodeo da Phillips 66 retira 120.000 b/d de capacidade de gasolina, mas instala um volume equivalente de diesel renovável, ilustrando o reequilíbrio do portfólio em direção à produção de baixo carbono. Tais projetos ampliam a gama de produtos disponíveis para o mercado de downstream de petróleo e gás dos Estados Unidos e abrem canais de exportação de alto valor para regiões com mandatos de SAF.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção acelerada de veículos elétricos reduzindo a demanda por gasolina | -0.60% | Adoção antecipada na Costa Oeste, expansão nacional | Médio prazo (2-4 anos) |
| Custos de conformidade de descarbonização federais e estaduais | -0.40% | Califórnia, estados do Nordeste com padrões mais rígidos | Longo prazo (≥ 4 anos) |
| Restrições de efluentes motivadas pelo estresse hídrico nas refinarias | -0.30% | Regiões propensas a seca no Texas e na Califórnia | Médio prazo (2-4 anos) |
| Escassez de mão de obra qualificada para paradas e projetos | -0.20% | Centros de refino da Costa do Golfo e do Meio-Oeste | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Acelerada de Veículos Elétricos Reduzindo a Demanda por Gasolina
As vendas de veículos elétricos (VE) ultrapassaram 1,4 milhão de unidades em 2023, representando 9,1% do total de emplacamentos de veículos leves nos EUA. A Califórnia lidera com uma participação de 25%, enquanto Washington e Oregon respondem por mais de 15%, criando quedas localizadas na demanda por gasolina. O lançamento de uma rede nacional de carregamento de USD 7,5 bilhões no âmbito da Lei de Investimento em Infraestrutura e Empregos comprime os prazos de adoção, e os créditos de compra válidos até 2032 mantêm o interesse dos consumidores elevado. Os operadores de frotas em corredores urbanos densos estão eletrificando vans e caminhões de entrega para obter economias ao longo do ciclo de vida, reduzindo a demanda por diesel em rotas específicas.
Custos de Conformidade de Descarbonização Federais e Estaduais
O sistema de Cap-and-Trade da Califórnia e a Iniciativa Regional de Gases de Efeito Estufa do Nordeste impõem custos de carbono de USD 20-30 por tonelada métrica, acrescentando 3-5 centavos por galão às despesas operacionais das refinarias. As revisões das regras de efluentes da EPA exigirão reformas de USD 200 milhões em grandes instalações, enquanto as restrições de estresse hídrico no Texas e na Califórnia elevam os encargos de utilidades. Os gastos anuais com conformidade entre USD 50-100 milhões por planta corroem as margens e influenciam as decisões de encerramento ou conversão, particularmente nas instalações menores da Costa Oeste.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: A Crescente Integração Petroquímica Fortalece os Lucros
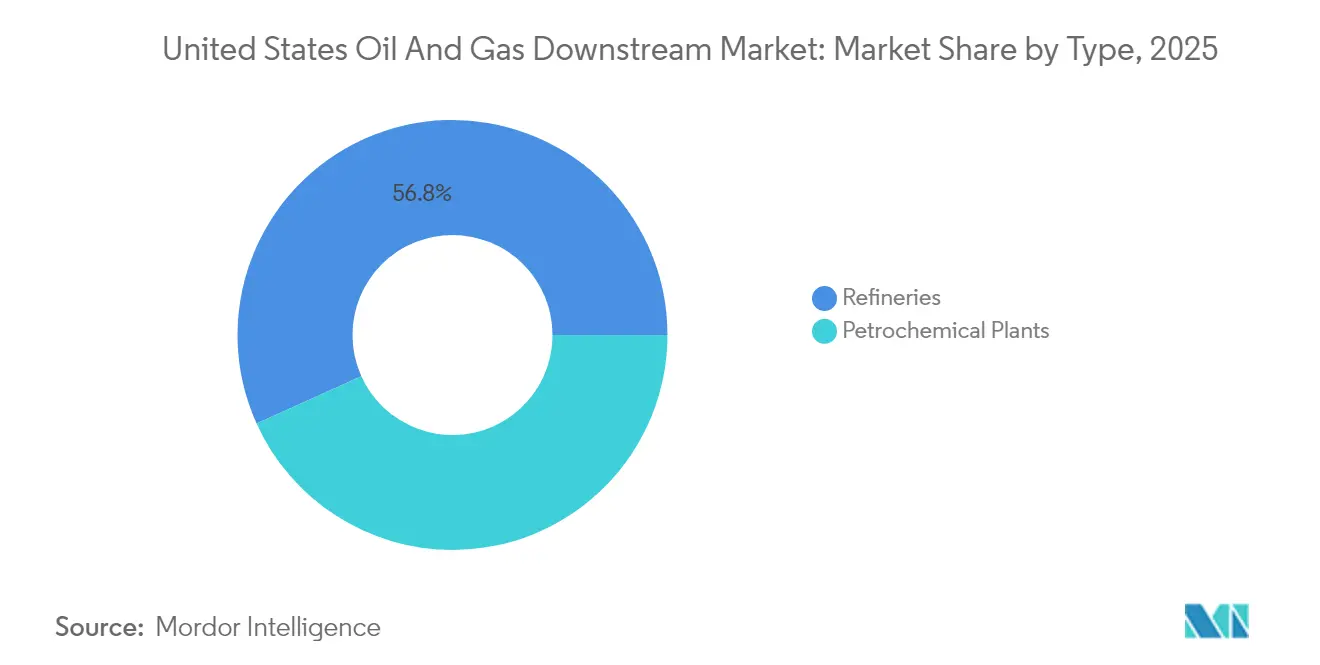
As plantas classificadas como refinarias geraram 56,75% da receita de 2025 no mercado de downstream de petróleo e gás dos Estados Unidos, mas as instalações petroquímicas devem avançar a um CAGR de 4,12% até 2031, o ritmo mais rápido entre os tipos de ativos. O investimento de USD 2 bilhões da ExxonMobil em Baytown sublinha a migração estratégica em direção a estruturas integradas que compartilham utilidades, reduzem os custos de transporte de matéria-prima e desbloqueiam fluxos químicos de alta margem.
Os complexos integrados podem desviar nafta, butano e etano para a produção de etileno ou propileno quando os spreads de craqueamento se estreitam, amortecendo o fluxo de caixa. Os dados históricos indicam que as plantas petroquímicas devem crescer a uma taxa de 2,8% ao ano de 2019 a 2024; a aceleração para 4,12% é atribuída às vantagens dos líquidos de gás natural da América do Norte e à expansão das exportações para a Ásia. As refinadoras independentes devem decidir se buscam reformas semelhantes ou arriscam compressão da rentabilidade em modelos exclusivamente de combustíveis. A mudança reforça a competitividade de longo prazo dos operadores diversificados e aprofunda o mercado de downstream de petróleo e gás dos Estados Unidos.


Por Tipo de Produto: Os Produtos Químicos Obtêm Margens Premium
Os produtos de petróleo refinado responderam por 54,05% da receita total em 2025; no entanto, os petroquímicos estão projetados para crescer a um CAGR de 4,25% de 2026 a 2031, superando os combustíveis. Etileno, propileno e benzeno derivados de correntes de refino são negociados com prêmios de 15-25% em relação aos equivalentes de grau combustível, conferindo às instalações integradas uma vantagem defensável. Em contrapartida, os lucros de destilados médios rastreiam cada vez mais a precificação de créditos de diesel renovável, introduzindo volatilidade.
Os lubrificantes tradicionais mantêm uma base de clientes estável em equipamentos industriais, mesmo com os sintéticos ganhando popularidade, sustentando um subsegmento de USD 15 bilhões que proporciona fluxo de caixa previsível. O diesel renovável e o combustível de aviação sustentável, embora ainda representem uma fração da produção total, agora obtêm créditos RIN e LCFS que estreitam a diferença de custo em relação ao combustível de aviação e ao diesel de grau petróleo. Uma ênfase crescente em "margem por barril" em vez de volume está moldando as decisões de investimento e operação em todo o mercado de downstream de petróleo e gás dos Estados Unidos.
Por Canal de Distribuição: Pontos de Varejo se Reinventam para a Eletrificação
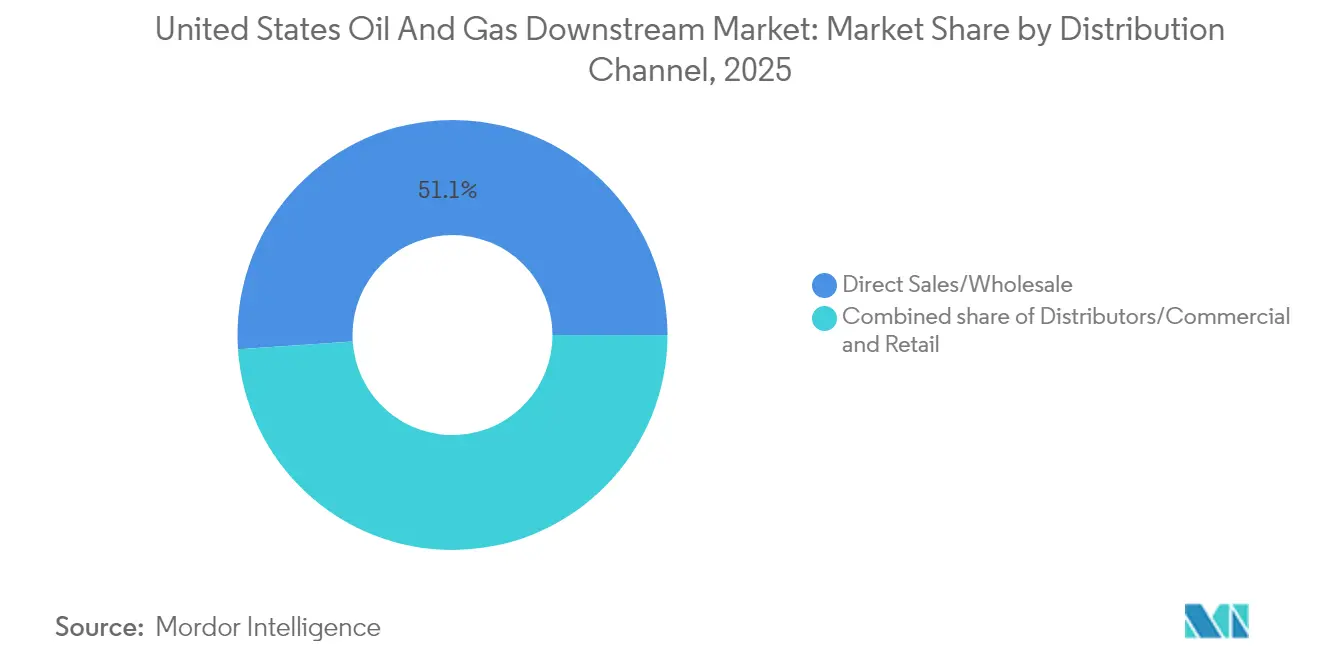
Os canais diretos e de atacado detinham uma participação de 51,05% da receita em 2025, alcançada por meio de contratos de longo prazo com distribuidores, frotas e usuários finais industriais. Sua escala permite que as refinadoras capturem uma margem downstream significativa, mas os pontos de varejo, abrangendo postos de serviço de marcas próprias e sem marca, estão previstos para expandir a receita a um CAGR de 4,45% até 2031.
Aproximadamente 145.000 postos de varejo permanecem em operação, abaixo de mais de 150.000 uma década atrás, mas as instalações remanescentes registram volumes maiores por loja e serviços diferenciados. A Shell e a BP estão instalando carregadores rápidos ao lado dos dispensadores de gasolina, monetizando o tempo de permanência por meio de varejo de conveniência e serviços de manutenção. A capacidade do varejo de atender tanto clientes de combustão quanto de veículos elétricos o posiciona como uma alavanca de crescimento no mercado de downstream de petróleo e gás dos Estados Unidos e ilustra como a infraestrutura downstream se adapta a um futuro energético misto.
Análise Geográfica
As instalações da Costa do Golfo responderam por quase 49,60% da capacidade nacional de 2025, beneficiando-se do acesso ao petróleo bruto de xisto onshore, importações offshore e líquidos de gás natural adequados para petroquímicos. Os complexos integrados de refino e petroquímica no Texas e Louisiana geram economias de escopo, reforçando o papel central da região no mercado de downstream de petróleo e gás dos Estados Unidos. As refinadoras da região também capturam prêmios de exportação ao enviar diesel e gasolina para a América Latina e Europa por meio de portos de águas profundas.
As instalações da Costa Oeste enfrentam elevados custos de conformidade, fornecimento restrito de petróleo bruto local e regras de qualidade do ar mais rígidas. O planejado fechamento de Benicia pela Valero e a conversão do Rodeo pela Phillips 66 removerão capacidade significativa de processamento de petróleo, mas acrescentarão produção de diesel renovável e combustível de aviação sustentável que captura créditos LCFS e Cap-and-Trade da Califórnia. Embora essas mudanças reduzam o volume tradicional, diversificam os fluxos de receita.
As refinadoras do Meio-Oeste atuam como fornecedores de equilíbrio, balanceando as importações da Costa do Golfo com a demanda na região Mid-Continent. A conectividade por pipeline a Cushing e Chicago garante um fornecimento estável de petróleo bruto e uma evacuação eficiente de produtos. As instalações da Costa Leste dependem cada vez mais de importações de produtos por via marítima devido à capacidade local limitada, enquanto as plantas das Montanhas Rochosas operam como sistemas mini-isolados com poder de precificação regional.
Em geral, espera-se que a receita regional cresça a um CAGR de 3,66% até 2031, impulsionada pelas expansões da Costa do Golfo e temperada pelas conversões da Costa Oeste.
Panorama regulatório
O arcabouço regulatório downstream dos Estados Unidos é moldado principalmente pela Agência de Proteção Ambiental dos EUA (EPA), sob os programas da Lei do Ar Limpo (Clean Air Act) que regulam as emissões de refinarias e a distribuição de gasolina. Em 2024, a EPA finalizou atualizações abrangentes das NESHAP para Instalações de Distribuição de Gasolina (40 CFR Parte 63, Subpartes R e BBBBBB) e das NSPS para Terminais de Gasolina a Granel (40 CFR Parte 60, Subpartes XX e XXa). Essas atualizações tornaram mais rígidos os requisitos de controle de COV e poluentes atmosféricos perigosos, reforçando as necessidades de investimento em recuperação de vapor, detecção de vazamentos e monitoramento em terminais e ativos de distribuição.
Em 2026, as ações da EPA reforçaram a mesma ênfase dupla em controles de emissões e flexibilidade no fornecimento de combustível. A EPA finalizou os volumes do Renewable Fuel Standard (RFS) para 2026 e 2027, incluindo uma realocação de 70% das isenções para pequenas refinarias referentes a 2023-2025, o que altera o planejamento de conformidade para refinarias menores e as estratégias de créditos. A EPA também emitiu uma isenção nacional de combustível em junho de 2026, sob a Seção 211(c)(4)(C)(ii)(I) da Lei do Ar Limpo, permitindo etanol de 9%-15% sob o padrão comum de RVP de 10 psi para lidar com circunstâncias extremas de fornecimento de combustível. Essa isenção evidencia como mecanismos de emergência podem ajudar a administrar restrições de fornecimento downstream à medida que a regulamentação mais ampla avança (incluindo as ações propostas de NESHAP para o setor de petróleo e gás natural em abril de 2026 e as revisões técnicas de março de 2026 às disposições de NSPS/EG de 2024).
Cenário Competitivo
Os cinco maiores operadores — Marathon Petroleum, Valero Energy, Phillips 66, ExxonMobil e Chevron — controlam cerca de 40% da capacidade de refino doméstica, sinalizando uma concentração moderada. A Marathon lidera com 3,0 milhões de barris por dia (b/d) em 13 plantas e complementa essa presença com uma rede de varejo de mais de 6.000 postos de marca própria. A Valero opera 15 refinarias que processam 3,2 milhões de barris por dia e é coproprietária da joint venture Diamond Green Diesel, que está ampliando a produção de diesel renovável e combustível de aviação sustentável.
O foco estratégico recai cada vez mais na implantação de tecnologia e nas ofertas de baixo carbono. A aliança da Chevron com a Microsoft visa a ganhos de eficiência baseados em IA de USD 500 milhões, enquanto a Phillips 66 aloca USD 850 milhões para reconverter o Rodeo para produtos renováveis. Operadores independentes como a PBF Energy e a HF Sinclair concentram-se em geografias de nicho ou produtos especializados para permanecer competitivos.
A consolidação permanece uma opção plausível à medida que os custos de conformidade aumentam e as plantas menores lutam para financiar as reformas necessárias. As instalações de captura de carbono de uso intensivo de capital e as conversões para renováveis favorecem os operadores com balanços patrimoniais robustos. As divulgações públicas indicam que as majors estão destinando 15-20% de seus gastos de capital anuais para projetos de transição energética, sublinhando a cobertura estratégica em meio à incerteza política.
Líderes do Setor de Downstream de Petróleo e Gás dos Estados Unidos
Marathon Petroleum Corp.
Chevron Corporation
Valero Energy Corporation
Exxon Mobil Corporation
Phillips 66
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A reconfiguração de refinarias e a eliminação de gargalos estão criando espaço para produtos de maior margem além dos combustíveis de transporte tradicionais, incluindo óleos básicos e correntes ligadas à petroquímica. O início dos trabalhos da ExxonMobil, em janeiro de 2026, no Projeto de Reconfiguração da Refinaria de Baytown, no Texas, tem como meta cerca de 8.000 b/d de capacidade de óleos básicos do Grupo III até 2028, o que reflete uma mudança em direção a moléculas técnicas cuja demanda está menos atrelada aos volumes de gasolina.
Em termos de capacidade e confiabilidade, o sistema de refino dos EUA está operando com alta utilização, com a capacidade nacional operável de destilação atmosférica em 18,2 milhões de b/cd em 1º de janeiro de 2026 (cerca de 250.000 b/cd a menos do que um ano antes). Nesse contexto, aprovações incrementais de processamento e expansões direcionadas em instalações já existentes ganham mais peso comercial, incluindo a decisão final do Departamento de Qualidade Ambiental do Mississippi, em março de 2026, aprovando a Chevron U.S.A. Inc. a aumentar o processamento de petróleo bruto da refinaria de Pascagoula de 361.000 b/d para 394.000 b/d. Propostas de novas construções também continuam a surgir, como a America First Refining anunciando atividades contratuais relacionadas a FEED para uma refinaria proposta de 164.300 b/d no Porto de Brownsville, o que sinaliza interesse em ampliar cadeias de suprimento ligadas à Costa do Golfo, onde a logística de exportação e o acesso a matérias-primas podem sustentar a economia downstream.
Desenvolvimentos recentes do setor
- Maio de 2026: a Phillips 66 anunciou dois projetos de expansão na Costa do Golfo, a Usina de Gás Zeus (300 MMcf/d) e um terceiro Fracionador Coastal Bend (100.000 b/d) em Robstown, Texas. Esses ativos fortalecem o processamento e o fracionamento de líquidos de gás natural necessários para abastecer as cadeias de matérias-primas petroquímicas e de refino. As adições também aprofundam a integração da Bacia do Permiano aos mercados costeiros, apoiando o processamento e a flexibilidade downstream.
- Abril de 2026: a Phillips 66 e a Kinder Morgan avançaram no projeto do Gasoduto Western Gateway após uma temporada aberta bem-sucedida, combinando um novo gasoduto de Borger, Texas, até Phoenix, Arizona, com uma reversão planejada do sistema SFPP, L.P. da Kinder Morgan para alcançar a Califórnia. O projeto busca melhorar a flexibilidade do fluxo de produtos para o Sudoeste e a Costa Oeste, onde restrições logísticas podem ampliar distorções de preços. A conectividade ampliada de dutos pode reduzir a dependência de transporte rodoviário e marítimo de longa distância para produtos refinados.
- Fevereiro de 2026: a Baker Hughes e a Marathon Petroleum assinaram um acordo plurianual de fornecedor preferencial para fornecer tecnologias químicas downstream em 12 refinarias e duas instalações de combustíveis renováveis da Marathon nos Estados Unidos. A padronização de produtos químicos e suporte técnico em uma grande rede pode melhorar a confiabilidade e o desempenho de paradas de manutenção, ao mesmo tempo em que ajuda as instalações a gerenciar requisitos de processo e ambientais. O acordo também sinaliza um investimento contínuo em eficiência operacional, paralelamente a projetos de capital para combustíveis renováveis.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado downstream de petróleo e gás dos Estados Unidos é definido como o valor gerado pela conversão de petróleo bruto em combustíveis refinados e produtos relacionados, e, em seguida, pela movimentação e venda desses produtos por meio de canais de atacado, distribuição e varejo.
Exclusões de escopo: exploração e produção upstream, serviços midstream de dutos e apenas de armazenamento, e negociação de petróleo bruto que não resulte em vendas de produtos refinados são excluídos.
Visão geral da segmentação
- Por Tipo
- Refinarias
- Plantas Petroquímicas
- Por Tipo de Produto
- Produtos de Petróleo Refinado
- Petroquímicos
- Lubrificantes
- Por Canal de Distribuição
- Vendas Diretas/Atacado
- Distribuidores/Comercial
- Varejo
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental estabelece a base para o que o sistema downstream pode fisicamente produzir e o que está sendo consumido. Utilizamos estatísticas públicas de energia e de refino, como dados da Administração de Informações de Energia dos EUA (EIA) sobre capacidade, utilização, produto fornecido e estoques das refinarias, o que ajuda a vincular o processamento de refino à disponibilidade de produtos acabados.
Para verificar a consistência do ambiente operacional, também revisamos fontes como as regulamentações de combustíveis e emissões da EPA, séries macroeconômicas do Censo dos EUA e da BEA relacionadas à produção industrial e à atividade de transporte, e publicações comerciais e aduaneiras que mostram os fluxos de importação e exportação de produtos refinados. Relatórios anuais de empresas e apresentações a investidores foram revisados para contexto de refino e comercialização, e utilizamos assinaturas pagas para dados financeiros de empresas e notícias, a fim de manter atualizados os principais eventos e mudanças em instalações. As fontes listadas aqui não são exaustivas, e referências adicionais foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em pessoas capazes de confirmar o que movimenta volumes e margens no refino e na comercialização nos EUA, e como o mix de produtos está mudando. Conversamos com um conjunto equilibrado de funções em operações de refino, suprimento e negociação, distribuição e áreas comerciais downstream, o que ajudou a esclarecer questões sobre comportamento de utilização, participação de canais e premissas realistas de movimento de preços.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 36% | CXOs: 16% |
| Nível médio: 48% | Líderes funcionais/de unidade: 29% |
| Empresas menores: 16% | Gerentes: 55% |
Dimensionamento de mercado e previsão
O dimensionamento parte de uma reconstrução top-down, na qual a capacidade, a utilização e o processamento implícito das refinarias dos EUA são traduzidos em um conjunto endereçável de produtos refinados e atividades de vendas downstream. Em seguida, corroboramos os totais com verificações bottom-up seletivas, como volumes amostrados de produtos por canal (atacado, distribuidor, varejo) e premissas de preço por unidade para produtos-chave, que são ajustadas quando os totais implícitos parecem inconsistentes.
Os insumos utilizados no modelo incluem adições e fechamentos de capacidade de refino, faixas de taxa de utilização por ciclo, sinais de demanda de produtos refinados (produto fornecido), o balanço de importação e exportação de produtos refinados, e mudanças no mix de produtos entre combustíveis, matérias-primas petroquímicas e lubrificantes. Quando o modelo é finalizado, essas variáveis mantêm, em conjunto, a estimativa de valor vinculada ao processamento e ao consumo observáveis, em vez de depender apenas de dados de receita reportados.
Para a previsão, foi utilizada a análise de cenários, ancorados em faixas esperadas de utilização, direção da demanda por produtos e mudanças nas especificações de combustível impulsionadas por políticas, que foram testados quanto à consistência por meio de feedback primário. Quando surgiram lacunas de dados nas divisões por canal ou nas trajetórias de preços por produto, foram aplicadas faixas conservadoras, posteriormente reconferidas em relação ao valor total implícito do mercado.
Validação de dados e ciclo de atualização
Os resultados do modelo são verificados em relação a sinais independentes, como tendências de utilização, movimentos de produto fornecido e mudanças visíveis no balanço comercial de produtos refinados. Se um resultado gerar um salto acentuado que não esteja alinhado a esses sinais, as premissas são reabertas e uma segunda análise é realizada antes da aprovação final.
As revisões ocorrem em etapas, começando com autoverificações dos analistas e seguidas por revisão por pares quanto à lógica, unidades e razoabilidade ano a ano. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando grandes interrupções de refinarias, mudanças de capacidade ou ações regulatórias alteram materialmente as condições de mercado. Antes da entrega, realizamos uma varredura final de eventos atuais para que a estimativa reflita as publicações públicas mais recentes.
Estimativa da Mordor Intelligence para o mercado downstream de petróleo e gás dos Estados Unidos em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para o downstream de petróleo e gás dos EUA nem sempre coincidem, pois os autores definem downstream de maneiras diferentes e também escolhem parâmetros de valor distintos. Algumas cifras se baseiam em amplos conjuntos de receita, enquanto outras se aproximam mais do valor vinculado à produção de refino e petroquímica somada às atividades de distribuição e varejo.
Os principais fatores de divergência geralmente decorrem do que é contabilizado dentro do mercado, de como o mix de produtos e canais é tratado, e se a precificação é modelada com forte peso no mercado spot ou como uma média ponderada entre tipos de clientes. A maior diferença aqui se explica pela inclusão de gastos do usuário final ou amplos conjuntos de valor do petróleo, em comparação com contabilizar apenas refino mais plantas petroquímicas e os respectivos canais de vendas, uma escolha de escopo aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 21,76 bilhões de USD (2025) | |
| Editora do Setor A | 256,42 bilhões de USD (2025) | Este número parece utilizar um conjunto de valor downstream muito mais amplo, provavelmente capturando gastos mais amplos de usuários finais de petróleo e camadas de receita maiores além da produção de refino e petroquímica somada às operações de canal, o que infla o valor endereçável. |
| Artigo Comercial B | 19,60 bilhões de USD (2025) | Essa estimativa parece, na prática, mais restrita, com visibilidade limitada sobre divisões de canais e tratamento do mix de produtos, e pode aplicar precificação conservadora ou excluir partes do valor downstream ligado à petroquímica e a lubrificantes. |
Em conjunto, a comparação mostra que o escopo e a lógica de precificação explicam a maior parte da diferença, e não um único dado isolado. Ao manter as variáveis rastreáveis à capacidade, à utilização, aos sinais de demanda e à atividade de canais, o tamanho do mercado permanece repetível e mais fácil de ser auditado ano a ano pelos tomadores de decisão.


Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de downstream de petróleo e gás dos Estados Unidos até 2031?
O mercado de downstream de petróleo e gás dos Estados Unidos está previsto para atingir USD 27,46 bilhões até 2031, sustentado por um CAGR de 3,95% ao longo de 2026-2031.
Qual segmento deve registrar o crescimento de volume mais rápido até 2031?
As plantas petroquímicas estão configuradas para expandir a um CAGR de 4,12%, o mais rápido entre os tipos de ativos, à medida que as refinadoras integram a produção química para margens mais elevadas.
Como as refinadoras estão respondendo ao crescente aumento da adoção de veículos elétricos?
Os operadores estão combinando diesel renovável, instalando carregadores de veículos elétricos nos pontos de varejo e aproveitando os créditos de captura de carbono para mitigar a erosão da demanda por gasolina.
Por que a Costa do Golfo é dominante na capacidade downstream?
A Costa do Golfo se beneficia da proximidade ao petróleo bruto de xisto, aos líquidos de gás natural e a portos de águas profundas, conferindo-lhe cerca de 49,60% da capacidade nacional e uma perspectiva de CAGR de 4,05%.
Qual é o papel da inteligência artificial nas operações downstream?
Gêmeos digitais baseados em IA e sistemas de manutenção preditiva reduziram o tempo de inatividade não planejado em 20% e geraram economias de até USD 2 bilhões anuais para as principais refinadoras.
Página atualizada pela última vez em:



