
Tamanho e Participação do Mercado de Produtos de Combinação Fármaco-Dispositivo
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 148.78 Bilhões de dólares |
| Tamanho do Mercado (2031) | 196.54 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.74 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Produtos de Combinação Fármaco-Dispositivo por Mordor Intelligence
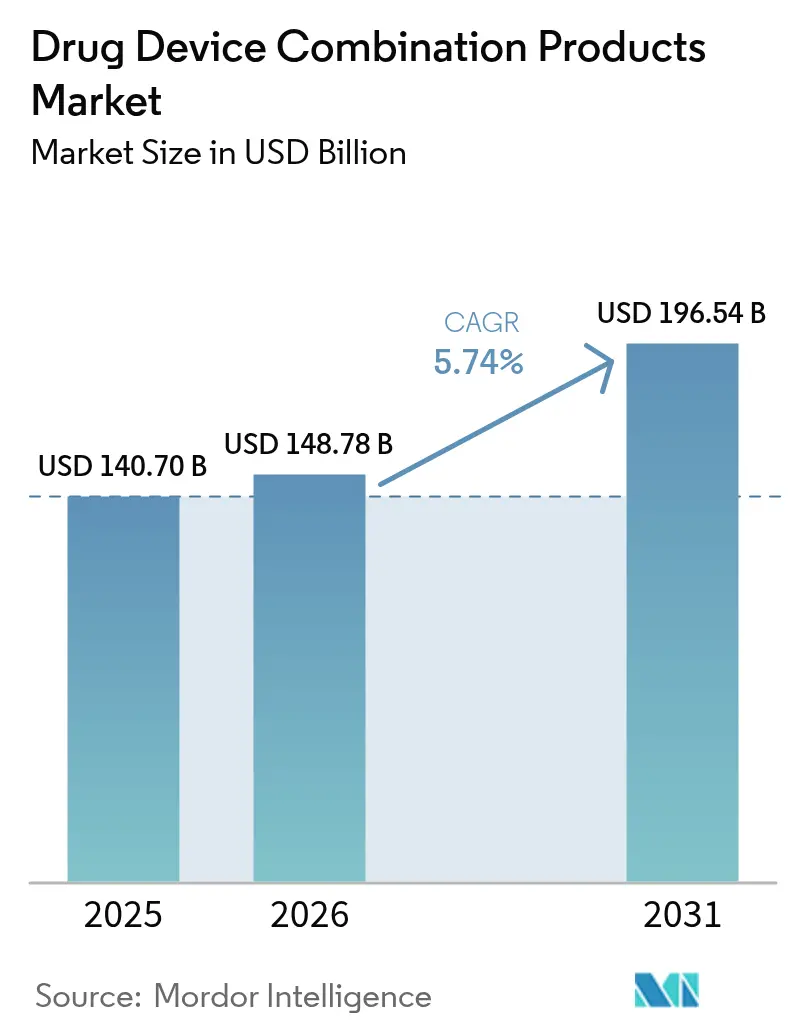
O tamanho do mercado de produtos de combinação fármaco-dispositivo foi avaliado em USD 140,7 bilhões em 2025 e estima-se que cresça de USD 148,78 bilhões em 2026 para atingir USD 196,54 bilhões até 2031, a um CAGR de 5,74% durante o período de previsão (2026-2031). O crescimento decorre do aumento da prevalência de doenças crônicas, de vias regulatórias mais ágeis nos EUA que reduzem os prazos de aprovação [1]Administração de Alimentos e Medicamentos dos EUA, "Produtos de Combinação: Fatos Rápidos," fda.gov, e da demanda dos pacientes por terapias integradas que melhoram a adesão ao tratamento enquanto reduzem os custos gerais de saúde. A convergência do monitoramento em tempo real com a administração direcionada de fármacos está transformando dispositivos antes passivos em plataformas ativas de gestão de doenças, criando novas propostas de valor para pagadores e prestadores de serviços de saúde. A América do Norte mantém sua liderança por meio de robusto financiamento à inovação, enquanto a Ásia-Pacífico ganha impulso com fabricação estéril competitiva em custos e harmonização de políticas favoráveis. A atividade competitiva se intensifica à medida que os incumbentes adquirem inovadores de nicho para assegurar conhecimento em fármaco-dispositivo e capacidades digitais.
Principais Conclusões do Relatório
- Por categoria de produto, os stents farmacológicos detinham 24,10% da participação do mercado de produtos de combinação fármaco-dispositivo em 2025; as seringas pré-preenchidas devem expandir a um CAGR de 6,21% até 2031.
- Por aplicação, as doenças cardiovasculares comandavam 35,02% da participação do tamanho do mercado de produtos de combinação fármaco-dispositivo em 2025, enquanto o tratamento da dor avança a um CAGR de 6,31% até 2031.
- Por usuário final, hospitais e clínicas responderam por 58,30% da participação do tamanho do mercado de produtos de combinação fármaco-dispositivo em 2025; os ambientes de cuidados domiciliares registram o maior CAGR projetado de 6,41% no período 2026-2031.
- Por via de administração, a administração parenteral liderou com 31,05% da participação do mercado de produtos de combinação fármaco-dispositivo em 2025; as vias de administração implantável crescem mais rapidamente, a um CAGR de 6,60%.
- Por geografia, a América do Norte contribuiu com 40,12% da receita em 2025; a Ásia-Pacífico deve registrar o maior CAGR regional de 6,66% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Carga de Doenças Crônicas Impulsionando a Demanda por Terapias de Combinação Direcionadas | +1.2% | Global, com maior impacto na América do Norte e Europa | Médio prazo (2-4 anos) |
| Envelhecimento Acelerado da População Impulsionando a Adoção de Formatos de Administração Autoadministrados | +0.9% | Global, concentrado em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Avanços em Plataformas de Administração Minimamente Invasivas e Inteligentes | +0.8% | América do Norte e UE liderando, adoção na APAC acelerando | Curto prazo (≤ 2 anos) |
| Vias Aceleradas da FDA dos EUA para Produtos de Combinação Reduzindo o Tempo de Chegada ao Mercado | +0.6% | América do Norte como primária, com repercussão nos mercados globais | Médio prazo (2-4 anos) |
| Inaladores e Adesivos Conectados Habilitando Análises de Adesão Exigidas por Pagadores | +0.5% | América do Norte e UE, expandindo para a APAC | Médio prazo (2-4 anos) |
| Capacidade de Montagem Estéril de Baixo Custo em Expansão na Ásia Reduz os Preços Médios de Venda | +0.4% | APAC como núcleo, benefícios de custo globais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Carga de Doenças Crônicas Impulsionando a Demanda por Terapias de Combinação Direcionadas
A doença cardiovascular afeta 655 milhões de pessoas em todo o mundo, sustentando a demanda por stents farmacológicos e balões revestidos com fármaco que unem suporte mecânico com farmacoterapia localizada. O balão revestido com paclitaxel AGENT, aprovado pela FDA, reduziu os principais eventos cardíacos adversos em 11,1% em comparação com dispositivos não revestidos, reforçando a vantagem clínica das plataformas integradas [2]Administração de Alimentos e Medicamentos dos EUA, "AGENT Paclitaxel," fda.gov. As soluções para diabetes que combinam monitoramento contínuo de glicose com dosagem automatizada de insulina agora alcançam taxas de controle glicêmico de 70%, muito superiores aos regimes tradicionais. A oncologia está avançando em direção a híbridos de imagem-fármaco intraoperatórios, como o Lumisight, que oferece 84% de precisão diagnóstica e limita cirurgias repetidas. Esses exemplos mostram como os inovadores do mercado de produtos de combinação fármaco-dispositivo reduzem os custos de longo prazo ao combinar diagnósticos de precisão com terapia [3]Anton Camaj, Balões Revestidos com Fármaco para o Tratamento da Doença Arterial Coronariana,
JAMA Cardiology, jamanetwork.com.
Envelhecimento Acelerado da População Impulsionando a Adoção de Formatos de Administração Autoadministrados
A população global com 65 anos ou mais atingirá 771 milhões até 2030, ampliando a necessidade de dispositivos fáceis de usar que compensem a redução da destreza manual. Autoinjectors como o YpsoDose da Ypsomed utilizam sinais audiovisuais para auxiliar os idosos. Os ambientes de cuidados domiciliares — já o segmento de usuário final de crescimento mais rápido, com um CAGR de 6,56% — se beneficiam de bombas de adesivo como o sistema de insulina habilitado para smartphone da Embecta, que permite aos pacientes se tratarem com segurança. Os dados de adesão em tempo real abordam o não cumprimento do tratamento, que afeta metade dos pacientes com doenças crônicas. A orientação de fatores humanos da FDA direciona os fabricantes para designs que adultos mais velhos possam usar corretamente na primeira tentativa.
Avanços em Plataformas de Administração Minimamente Invasivas e Inteligentes
Os sistemas de ablação por campo pulsado da Boston Scientific e da Medtronic recentemente obtiveram aprovação da FDA para fibrilação atrial, oferecendo menor dano colateral do que os métodos térmicos. Adesivos de microagulhas controlados por smartphone permitem terapia sob demanda para distúrbios neurodegenerativos. Implantes de GLP-1 de longa ação administram terapia para perda de peso por até 12 meses, enfrentando os desafios de adesão à obesidade. O estimulador medular de circuito fechado da Medtronic reduziu os incidentes de superestimulação em 93% por meio de feedback em tempo real. Esses avanços destacam por que o mercado de produtos de combinação fármaco-dispositivo continua a se expandir para a medicina de precisão.
Vias Aceleradas da FDA dos EUA para Produtos de Combinação Reduzindo o Tempo de Chegada ao Mercado
A orientação de Resultados Essenciais de Administração de Fármacos da agência, publicada em 2024, esclareceu as métricas de desempenho e eliminou ambiguidades que antes atrasavam os lançamentos. O marcapasso sem eletrodo AVEIR da Abbott obteve o status de Dispositivo Inovador, reduzindo o tempo de revisão em um ano. A Designação de Tecnologia de Plataforma agora permite a reutilização de dados centrais em diferentes indicações, reduzindo drasticamente os ensaios duplicados. Como resultado, os desenvolvedores de pipeline relatam um desenvolvimento 40% mais rápido quando endpoints de imagem padronizados são adotados. O ampliado Programa de Assessoria do Ciclo de Vida Total do Produto oferece diálogo antecipado que aumenta a previsibilidade, um diferencial crítico para este espaço altamente regulamentado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| A Conformidade Regulatória Multicêntrica Adiciona Custos e Atrasos | -0.8% | Global, particularmente complexo na UE após o MDR | Médio prazo (2-4 anos) |
| Altas Taxas de Recall Vinculadas à Esterilidade e Precisão de Dose | -0.6% | Global, com maior impacto na América do Norte | Curto prazo (≤ 2 anos) |
| Escassez de Polímeros Especiais Compatíveis com IFAs | -0.4% | Cadeia de suprimentos global, fabricação concentrada na Ásia | Longo prazo (≥ 4 anos) |
| Ausência de Códigos Unificados de Reembolso para Dispositivos de Combinação Digital | -0.3% | Impacto primário na América do Norte e UE | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Conformidade Regulatória Multicêntrica Adiciona Custos e Atrasos
As expansões do MDR e do IVDR na Europa aumentam os encargos de documentação, adicionando 8 a 12 meses às aprovações em comparação com as regras anteriores. As revisões dos organismos notificados elevam os custos de conformidade em 25 a 40% para os desenvolvedores de produtos de combinação. As classificações divergentes da FDA e da EMA forçam estudos duplicados, enquanto a Ásia-Pacífico permanece fragmentada apesar dos esforços de harmonização da ASEAN. Sem reconhecimento mútuo, as empresas precisam manter sistemas de qualidade separados, inflando os custos indiretos e desacelerando o lançamento global de novas terapias no mercado de produtos de combinação fármaco-dispositivo.
Altas Taxas de Recall Vinculadas à Esterilidade e Precisão de Dose
Os produtos de combinação apresentam 2,3 vezes mais recalls relacionados à esterilidade do que fármacos ou dispositivos isolados, porque as linhas de fabricação duplas introduzem riscos de contaminação. A variância mecânica em seringas pré-preenchidas aciona cartas de advertência da FDA quando o desvio de dose supera 5%. O recall de 2022 da Genentech do implante ocular Susvimo após falhas no septo ilustrou custos de substituição e monitoramento de USD 200 milhões. Falhas de software adicionam vulnerabilidades cibernéticas aos dispositivos digitais, enfatizando a necessidade de protocolos de qualidade interdisciplinares mais rigorosos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto:
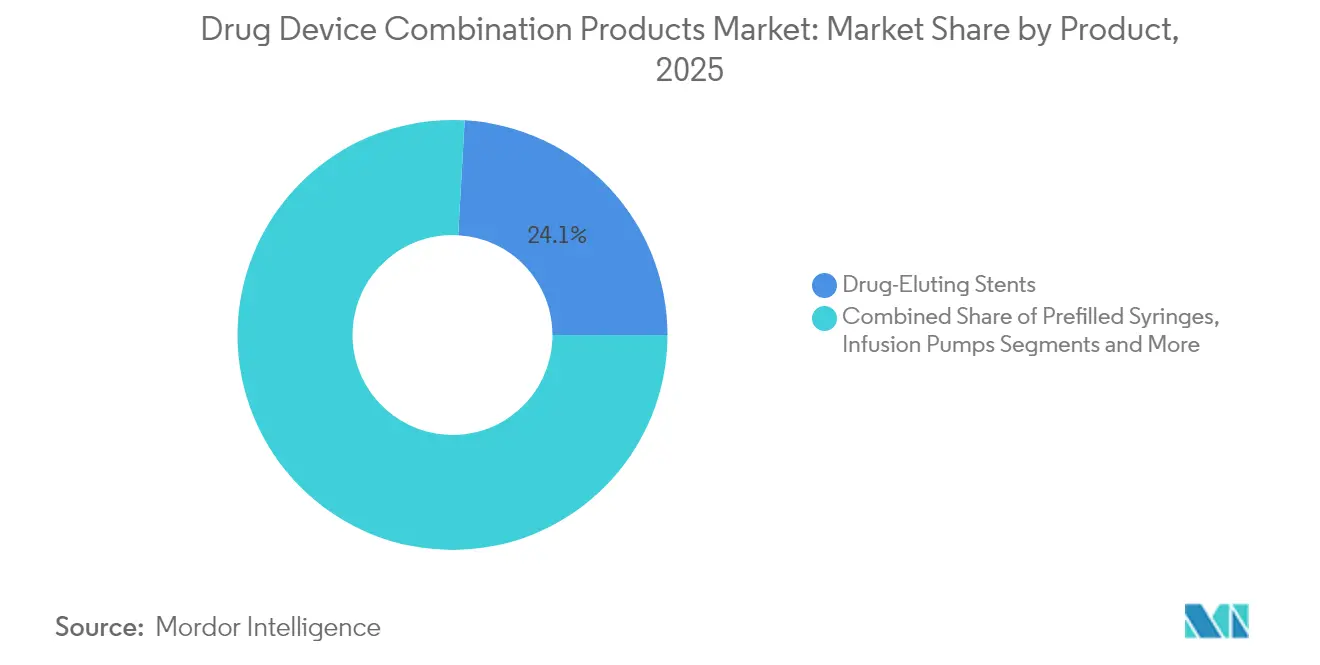
Tecnologias Inteligentes Impulsionam a Inovação em Seringas Pré-PreenchidasOs stents farmacológicos mantiveram a liderança com uma participação de 24,10% em 2025, refletindo décadas de evidências para a redução da reestenose. Os avanços contínuos em polímeros estendem a eluição do fármaco além de 180 dias, preservando a dominância do segmento no mercado de produtos de combinação fármaco-dispositivo. As seringas pré-preenchidas, no entanto, estão registrando um CAGR de 6,21% até 2031, à medida que os volumes de biológicos aumentam e sensores inteligentes registram eventos de injeção para os pagadores. O tamanho do mercado de produtos de combinação fármaco-dispositivo para sistemas pré-preenchidos deve crescer acentuadamente à medida que os padrões de conectividade amadurecem e os cuidados baseados em valor recompensam o rastreamento da adesão.
Os adesivos transdérmicos agora utilizam microagulhas para macromoléculas, expandindo-se para terapias de perda de peso. Os autoinjectors crescem com refinamentos ergonômicos, enquanto os injetores vestíveis transformam a administração de insulina basal em uma experiência discreta de adesivo. Os inaladores conectados que se integram a aplicativos móveis melhoraram os escores de controle da asma em 43% em comparação com dispositivos convencionais. As bombas de infusão se miniaturizam para infusões de câncer na artéria hepática após a aquisição da Intera Oncology pela Boston Scientific, fortalecendo sua presença no mercado de produtos de combinação fármaco-dispositivo.


Por Aplicação:
O Tratamento da Dor Emerge como Área Terapêutica de Alto CrescimentoAs terapias cardiovasculares representaram 35,02% da receita de 2025, ancoradas por stents farmacológicos, balões revestidos e implantes de gestão do ritmo cardíaco. A ablação por campo pulsado representa a próxima fronteira cardíaca e mantém o segmento como pilar do mercado de produtos de combinação fármaco-dispositivo. O tratamento da dor, no entanto, está em uma trajetória de CAGR de 6,31%, à medida que a neuromodulação implantável oferece uma alternativa não opioide e obtém cobertura de seguro. O tamanho do mercado de produtos de combinação fármaco-dispositivo para sistemas de neuromodulação deve crescer rapidamente à medida que a prevalência de dor crônica aumenta.
O diabetes mantém forte impulso por meio de ecossistemas de sensor-bomba. Os distúrbios respiratórios se beneficiam de inaladores digitais e novas formulações para hipertensão pulmonar. A oncologia está avançando em direção à administração de fármacos guiada por imagem, que fornece feedback imediato sobre o posicionamento terapêutico. Os implantes para obesidade e os adesivos para saúde mental representam categorias emergentes que poderiam diversificar ainda mais o setor de produtos de combinação fármaco-dispositivo.
Por Usuário Final:
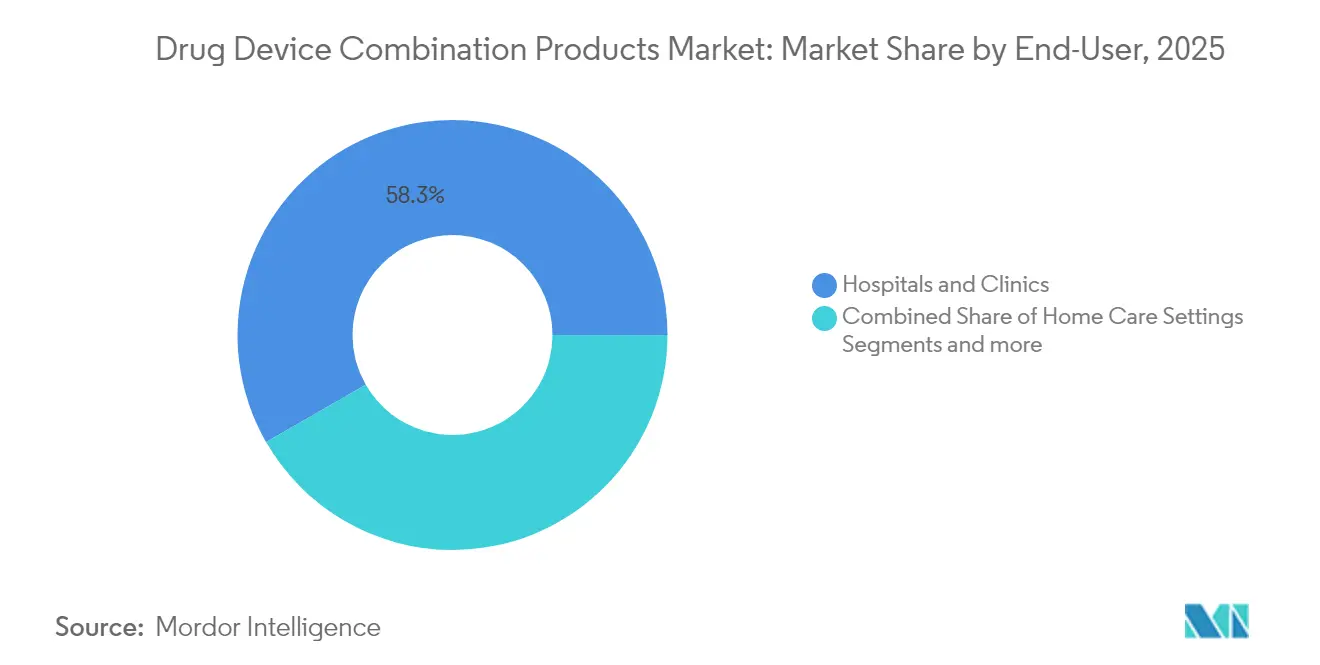
Os Ambientes de Cuidados Domiciliares Impulsionam a Expansão do MercadoHospitais e clínicas geraram 58,30% da receita de 2025, aproveitando equipes treinadas e imagens avançadas para implantar implantes complexos. No entanto, os ambientes de cuidados domiciliares registram o maior CAGR de 6,41%, à medida que os pagadores impulsionam a descentralização da terapia. As bombas de adesivo conectadas e os autoinjectors enviam registros de dosagem aos médicos, permitindo a telessupervisão que apoia o reembolso. O tamanho do mercado de produtos de combinação fármaco-dispositivo dedicado ao uso domiciliar deve crescer à medida que os terapêuticos digitais se integram perfeitamente à eletrônica de consumo.
Os centros cirúrgicos ambulatoriais mostram adoção constante de procedimentos minimamente invasivos que dependem de dispositivos de combinação de ação rápida para a rotatividade de casos de dia. Os modelos de cuidados integrados agora abrangem a iniciação hospitalar, o acompanhamento clínico e a manutenção domiciliar, dependendo da continuidade de dados em nuvem.
Por Via de Administração:
A Administração Implantável Mostra o Maior Potencial de CrescimentoA administração parenteral permaneceu dominante com uma participação de 31,05% em 2025, impulsionada pela força das injeções de biológicos. A participação do mercado de produtos de combinação fármaco-dispositivo para vias parenterais permanece alta porque os fármacos GLP-1 injetáveis e as terapias de mRNA utilizam seringas avançadas. Os sistemas implantáveis, no entanto, estão ganhando mais rapidamente, a um CAGR de 6,60%, graças a bastões de GLP-1 de administração anual e implantes hormonais de longa ação. Essas opções de baixa manutenção abordam a adesão e reformulam a economia dos cuidados crônicos.
As vias transdérmicas aproveitam a iontoforese para moléculas maiores, ampliando o escopo terapêutico. As cápsulas orais com microagulhas visam as paredes gastrointestinais para administrar insulina, lideradas pela plataforma da Rani Therapeutics. A seleção da via agora considera o estilo de vida do paciente juntamente com a farmacocinética, tornando os implantáveis centrais para a futura inovação no mercado de produtos de combinação fármaco-dispositivo.
Análise Geográfica
Mercado de Produtos de Combinação de Medicamento e Dispositivo na América do Norte
A América do Norte contribuiu com 40,12% da receita global em 2025, sustentada pela clara arquitetura regulatória da FDA e pelos elevados gastos com saúde. Grandes aquisições, como a compra da Shockwave Medical pela Johnson & Johnson por 12,5 bilhões de USD, ampliam os portfólios de intervenção cardíaca e reforçam a dominância regional. As parcerias em saúde digital florescem, viabilizando ecossistemas conectados de monitoramento de glicose que consolidam ainda mais o mercado de produtos de combinação de medicamento e dispositivo.
Mercado de Produtos de Combinação de Medicamento e Dispositivo na Ásia-Pacífico
A Ásia-Pacífico registra o CAGR mais acelerado, de 6,66%, até 2031. Clusters de manufatura na China, Índia e Vietnã reduzem os custos de montagem estéril, enquanto iniciativas como a Diretiva de Dispositivos Médicos da ASEAN simplificam o registro transfronteiriço. Os governos financiam incentivos fiscais para P&D, e os CDMOs regionais conquistam contratos globais de terceirização, ampliando o alcance do mercado. Singapura e Coreia do Sul atraem atividades de ensaios clínicos por meio de ciclos eficientes de aprovação ética.
Mercado de Produtos de Combinação de Medicamento e Dispositivo na Europa
A Europa mantém progresso moderado apesar da burocracia relacionada ao MDR. Polos de inovação na Alemanha, Suíça e Irlanda lideram em inaladores conectados e neuromodulação digital. Alianças público-privadas apoiam programas-piloto que integram o reembolso de dispositivos habilitados por dados, mantendo a região como parte essencial do setor de produtos de combinação de medicamento e dispositivo.


Panorama regulatório
Os produtos combinados de medicamento e dispositivo são regulados por meio de estruturas coordenadas de medicamentos e dispositivos. Nos Estados Unidos, o FDA Office of Combination Products (OCP) supervisiona esses produtos, e os requisitos de cGMP para produtos combinados estão sob a 21 CFR Part 4. Um ponto de inflexão importante de conformidade em 2026 é a entrada em vigor do FDA Quality Management System Regulation (QMSR) em 2 de fevereiro de 2026. Isso alinha as expectativas do sistema de qualidade de dispositivos com a ISO 13485:2016 e pode impulsionar atualizações do sistema de qualidade para fabricantes de produtos combinados com elementos de dispositivo.
Na Europa, as combinações integrais são moldadas pela interação entre o Medical Devices Regulation (EU) 2017/745, o In Vitro Diagnostics Regulation (EU) 2017/746 e a Diretiva 2001/83/EC para medicamentos. A EMA apoia a coordenação por meio do Combination Products Operational Group (COMBO), com atualizações de orientação relacionadas registradas até o final de 2025. Em 2026, a documentação do Conselho da União Europeia (ST-6367-2026) reflete a continuidade da estruturação legislativa para vias de avaliação de combinações integrais, reforçando que os requerentes de autorização de comercialização precisam comprovar o uso seguro e eficaz utilizando evidências integradas nas dimensões tanto medicinal quanto de dispositivo.
Cenário Competitivo
O mercado apresenta fragmentação moderada, com conglomerados diversificados integrando o conhecimento farmacêutico upstream com a expertise em dispositivos downstream. A fusão Kindeva-Meridian estabeleceu uma potência de CDMO abrangendo plataformas de inalação, injetável e transdérmica. A integração vertical permite que os grandes players combinem serviços de fármaco, dispositivo e digital, aumentando os custos de troca para grupos hospitalares no mercado de produtos de combinação fármaco-dispositivo.
Os disruptores emergentes perseguem nichos de espaço em branco. Os implantes de ultralonga ação da Vivani Medical visam o controle de peso, enquanto os adesivos de microagulhas controlados por smartphone têm como alvo a neurodegeneração. Os algoritmos de dosagem por inteligência artificial evoluem para diferenciais-chave à medida que os pagadores vinculam o reembolso às métricas de resultados. Os portfólios de patentes em torno da mecânica de autoinjectors e sensores sem bateria permanecem barreiras vitais; a Meridian sozinha detém mais de 300 dessas patentes.
As parcerias estratégicas conectam moléculas farmacêuticas com estruturas de dispositivos. O investimento de EUR 300 milhões da Sanofi em radioligandos com a Orano Med sublinha a sinergia entre setores. O domínio regulatório também diferencia os líderes; as empresas que navegam eficientemente pelas classificações da FDA, EMA e NMPA desfrutam de poder de precificação de pioneiro no mercado de produtos de combinação fármaco-dispositivo.
Líderes do Setor de Produtos de Combinação Fármaco-Dispositivo
Abbott Laboratories
Medtronic Plc
Boston Scientific Corp
Becton, Dickinson and Company
Novartis AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Mercado de Produtos de Combinação de Medicamento e Dispositivo
- Abbott Laboratories
- Medtronic
- Boston Scientific
- Johnson & Johnson
- Novartis
- GlaxoSmithKline
- Beckton Dickinson
- Terumo
- Stryker
- W. L. Gore & Associates
- Abbvie
- Viatris
- Cook Group
- Hisamitsu Pharmaceutical
- Teva Pharmaceutical Industries
- Solventum
- Phillips-Medisize
- Ypsomed
- AstraZeneca
- Novo Nordisk

Oportunidades de mercado e perspectivas futuras
A oportunidade de curto prazo está centrada na redução de gargalos de capacidade e integração em formatos injetáveis e de autoadministração de alto volume. Os patrocinadores estão cada vez mais buscando execução de ponta a ponta que abrange enchimento e acabamento estéril, fornecimento de dispositivos e montagem final. Essa mudança está criando um sinal de demanda mais claro para parceiros de fabricação capazes de gerenciar tanto os requisitos relacionados a medicamentos quanto a dispositivos no mesmo fluxo de produção.
Em fevereiro de 2026, a MGS inaugurou uma instalação de fabricação de dispositivos de administração de medicamentos de 300.000 pés quadrados em Richfield, Wisconsin, incluindo 140.000 pés quadrados de sala limpa ISO Classe 8. Essa expansão está alinhada com a necessidade de produção escalável de componentes de dispositivos de administração usados em produtos combinados. Modelos baseados em parcerias que conectam plataformas de dispositivos a redes estéreis estabelecidas também estão ampliando o espaço de terceirização e codesenvolvimento. Em março de 2026, a Thermo Fisher Scientific e a SHL Medical iniciaram uma colaboração para combinar a plataforma de autoinjetor Molly da SHL Medical com a rede de fabricação estéril da Thermo Fisher, apoiada pela expansão de capacidade na unidade da Thermo Fisher em Ridgefield, Nova Jersey, adquirida em setembro de 2025. As CDMOs também estão adicionando linhas dedicadas de montagem de produtos combinados, com a PCI Pharma Services anunciando investimentos significativos nos Estados Unidos e na Europa em abril de 2026, incluindo centros de excelência em desenvolvimento planejados para Bedford, New Hampshire (operacional em maio de 2026) e Leon, Espanha (operacional em junho de 2026). Juntas, essas adições expandem a infraestrutura para programas de montagem de autoinjetores e combinações de medicamento e dispositivo sob requisitos mais rigorosos de qualidade e conformidade.
Recent Industry Developments in Mercado de Produtos de Combinação de Medicamento e Dispositivo
- Julho de 2026: a Sanofi anunciou a aprovação pela FDA do Sarclisa Escena subcutâneo para mieloma múltiplo, permitindo a administração por meio de um injetor corporal e injeção subcutânea manual. A aprovação apoia a administração corporal como uma via prática para terapias oncológicas e estabelece um padrão mais elevado para opções integradas de administração de medicamento e dispositivo em cuidados especializados.
- Junho de 2026: a MiniMed expandiu seu acordo com a Abbott para comercializar sensores duais de glicose e cetona projetados para se integrar aos sistemas de dosagem inteligente da MiniMed. A expansão fortalece a interoperabilidade entre o monitoramento contínuo e os fluxos de administração automatizada, apoiando um gerenciamento metabólico mais abrangente dentro dos ecossistemas de terapia combinada.
- Dezembro de 2025: a Medtronic iniciou o lançamento comercial nos EUA do sistema MiniMed 780G integrado ao sensor de glicose Instinct, fabricado pela Abbott. O lançamento reforçou a mudança em direção a plataformas conectadas e integradas de administração de medicamentos e monitoramento, e aumentou a pressão competitiva sobre sistemas rivais de combinação para diabetes voltados à continuidade entre clínica e domicílio.


Mercado de Produtos de Combinação de Medicamento e Dispositivo Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange produtos combinados nos quais um medicamento regulado e um dispositivo médico são integrados ou embalados para administrar terapia em conjunto, e a receita é contabilizada a partir das vendas do produto combinado final aos usuários finais nas principais regiões.
Exclusões de escopo: medicamentos isolados, dispositivos isolados e consumíveis gerais são excluídos quando vendidos sem uma configuração combinada de medicamento e dispositivo.
Visão geral da segmentação
- Por Produto
- Stents Farmacológicos
- Adesivos Transdérmicos
- Bombas de Infusão
- Balões Farmacológicos
- Inaladores
- Seringas Pré-Preenchidas
- Injetores Vestíveis
- Autoinjectors
- Outros
- Por Aplicação
- Doenças Cardiovasculares
- Diabetes
- Terapia do Câncer
- Distúrbios Respiratórios
- Tratamento da Dor
- Outros
- Por Usuário Final
- Hospitais e Clínicas
- Centros Cirúrgicos Ambulatoriais
- Ambientes de Cuidados Domiciliares
- Outros
- Por Via de Administração
- Oral
- Parenteral
- Transdérmico
- Implantável
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com a construção de uma base factual clara sobre a carga de doenças e os padrões de prestação de cuidados que impulsionam a demanda por formatos combinados. Recorremos a estatísticas de saúde pública, como os indicadores de doenças crônicas dos Centers for Disease Control and Prevention (CDC), as diretrizes de carga e tratamento da World Health Organization (WHO) e as séries de gastos em saúde da OCDE para entender para onde estão se movendo os volumes e os gastos.
Também nos apoiamos em sinais regulatórios e de segurança específicos deste mercado, já que os produtos combinados se situam entre as normas de medicamentos e de dispositivos. Fontes como as diretrizes e bancos de dados de produtos combinados da FDA dos EUA, documentos públicos de avaliação da EMA e periódicos revisados por pares sobre administração de medicamentos e design de dispositivos ajudam a esclarecer o que deve ser contado como um verdadeiro produto combinado e o que deve ficar fora do escopo. Registros de empresas, apresentações a investidores e comunicados de imprensa confiáveis ajudam a validar mudanças no mix de produtos e no momento de lançamento. Também utilizamos assinaturas pagas seletivas para dados financeiros de empresas, bancos de dados de patentes e verificações de importação/exportação em nível de embarque para verificar suposições. Essas fontes de pesquisa documental são ilustrativas, e muitas outras referências públicas foram analisadas para coletar, validar e esclarecer os dados usados em nosso modelo.
Entrevistas e pesquisas primárias
O trabalho primário é usado para testar as suposições documentais junto a pessoas que observam preços, utilização e barreiras de adoção em contextos reais, incluindo fabricantes, distribuidores, prestadores de serviços de saúde e especialistas envolvidos em vias regulatórias e de qualidade. As informações são coletadas nas principais regiões, de modo que o modelo reflita diferentes cenários de reembolso, mudanças no local de atendimento e práticas de uso de dispositivos, e as suposições finais são reverificadas quando as respostas mostram variação significativa.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | Diretores executivos: 15% | APAC: 42% |
| Nível médio: 55% | Líderes funcionais/de unidade: 30% | EMEA: 35% |
| Empresas menores: 16% | Gerentes: 55% | Américas: 23% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando uma abordagem top-down, na qual os grupos de pacientes tratados e os volumes de procedimentos são mapeados em relação à adoção de produtos combinados, e depois traduzidos em valor usando preços médios de venda realistas por formato de produto. Para manter os números fundamentados, os totais são corroborados usando aproximações bottom-up seletivas, como agregações amostradas de receita de fornecedores, verificações de canal sobre movimentação de unidades e validação de faixas de preço para categorias de alto volume.
As principais entradas usadas no modelo incluem prevalência e taxas de diagnóstico de doenças crônicas, volumes de procedimentos em áreas como cardiologia e cuidados com diabetes, mix de via de administração (injetável, inalação, transdérmica, implantável), adoção de autoadministração e cuidados domiciliares, e progressão de preços vinculada a recursos de dispositivos e mudanças no ciclo de vida dos medicamentos. Quando surgem lacunas de dados para países menores ou formatos de nicho, são aplicados indicadores substitutos, como taxas de procedimentos per capita ou índices de utilização regional, e os resultados são então reverificados com o retorno das entrevistas.
Para a previsão, é utilizada uma análise de cenários em torno de um caso-base, principalmente para refletir a incerteza em mudanças de reembolso, o ritmo de transição para dispositivos mais amigáveis ao paciente e o momento de aprovação regulatória. A demanda de curto prazo é mantida consistente com a utilização observada dos cuidados de saúde, e o crescimento de longo prazo é alinhado às expectativas de carga de doenças e mudanças no local de atendimento compartilhadas por profissionais e especialistas do setor.
Validação de dados e ciclo de atualização
A validação é realizada por meio de várias etapas para que os números finais não sejam determinados por uma única suposição. Os resultados são comparados com sinais independentes, como tendências de procedimentos, direção dos gastos em saúde pública e crescimento observado da categoria em registros, e quaisquer valores discrepantes são então revisados com um novo conjunto de verificações antes da aprovação final.
Se for identificada uma lacuna entre os totais modelados e os sinais externos, revisitamos a lógica de preço-volume, revisamos os pesos por país e recontatamos os entrevistados relevantes quando a variação é significativa. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem grandes eventos, como aprovações importantes, ações de segurança ou mudanças de reembolso. Antes da entrega, uma revisão final do analista é concluída para que o cliente receba a visão mais atualizada.
Tamanho do mercado de produtos combinados de medicamento e dispositivo da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para produtos combinados de medicamento e dispositivo podem variar mesmo quando parecem descrever o mesmo espaço, porque os limites nem sempre são traçados da mesma forma e o ano-base escolhido pode alterar os cálculos. As diferenças também derivam de como cada editora trata o preço agrupado, a abrangência geográfica e se as estimativas são atualizadas para refletir aprovações recentes e mudanças de utilização.
A direção do volume de procedimentos, os padrões de tratamento de doenças crônicas e as classificações de produtos combinados reconhecidas pelos reguladores são as verificações de evidência que mantêm a estimativa da Mordor Intelligence vinculada a produtos combinados comercializáveis, em vez de medicamentos ou dispositivos isolados adjacentes. Outro fator comum de divergência é o ano de partida e o momento cambial, já que algumas estimativas se ancoram em valores de 2023 ou 2024 e depois aplicam um perfil de crescimento mais elevado, que assume uma adoção mais rápida e uma expansão de preços mais forte do que o suportado pelas entrevistas.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 148,78 bilhões de USD (2026) | |
| Consultoria Global A | 150,23 bilhões de USD (2024) | Usa um ano-base diferente e pode incluir dispositivos mais amplos de administração e entrega de medicamentos, o que altera os totais mesmo antes da aplicação da previsão. |
| Editora do Setor B | 119,40 bilhões de USD (2023) | O valor mais baixo é consistente com um agrupamento regional mais restrito e recortes específicos de edição, e também pode refletir regras de inclusão mais rígidas quanto ao que se qualifica como produto combinado. |
A dispersão na tabela é explicada principalmente pela seleção do ano-base e pelo rigor com que o limite de combinação é aplicado, seguido pela forma como o preço e a adoção avançam ao longo do tempo. Quando essas escolhas são explicitadas e depois verificadas em relação a sinais observáveis, o tamanho de mercado resultante torna-se mais fácil de rastrear, discutir e atualizar sem introduzir desvios ocultos de escopo.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de produtos de combinação fármaco-dispositivo?
O mercado atingiu USD 148,78 bilhões em 2026 e deve chegar a USD 196,54 bilhões até 2031, a um CAGR de 5,74%.
Qual segmento de produto lidera o mercado atualmente?
Os stents farmacológicos detinham a maior participação de 24,10% em 2025, graças à eficácia comprovada na redução da reestenose.
Por que a Ásia-Pacífico está experimentando o crescimento mais rápido?
A fabricação estéril de baixo custo, as regulamentações harmonizadas e o crescente investimento em saúde impulsionam um CAGR regional de 6,66% até 2031.
Como as vias regulatórias estão afetando os prazos do mercado?
Os programas acelerados da FDA reduzem os ciclos de aprovação nos EUA em aproximadamente 18 meses, acelerando o lançamento global para inovações qualificadas.
Qual área de aplicação está crescendo mais rapidamente?
O tratamento da dor avança a um CAGR de 6,31% devido à adoção de dispositivos de neuromodulação implantável que oferecem alívio não opioide.
Qual fator mais influencia a adoção em cuidados domiciliares?
As bombas de adesivo conectadas e os autoinjectors com monitoramento de adesão em tempo real sustentam o CAGR de 6,41% registrado pelos ambientes de cuidados domiciliares.
Página atualizada pela última vez em:



