
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 51.24 Bilhões de dólares |
| Tamanho do Mercado (2026) | 54.41 Bilhões de dólares |
| Tamanho do Mercado (2031) | 75.57 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.79 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Dispositivos de Administração de Medicamentos dos Estados Unidos por Mordor Intelligence
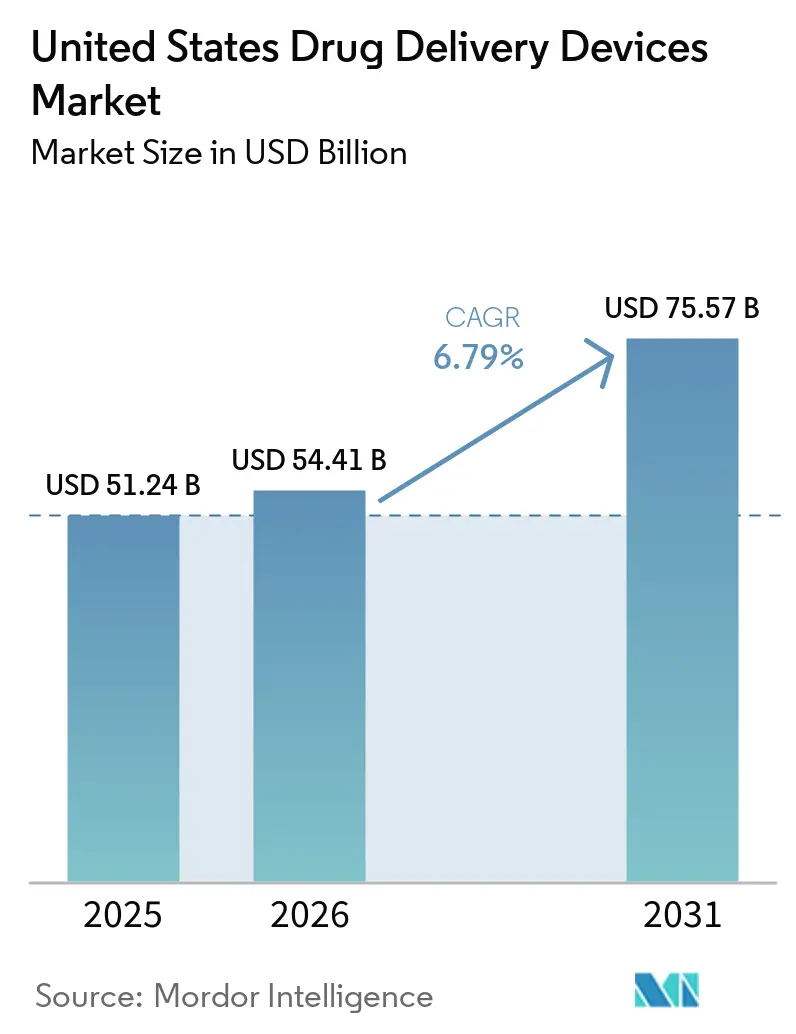
Espera-se que o tamanho do Mercado de Dispositivos de Administração de Medicamentos dos Estados Unidos aumente de USD 51,24 bilhões em 2025 para USD 54,41 bilhões em 2026 e atinja USD 75,57 bilhões até 2031, crescendo a um CAGR de 6,79% no período 2026-2031.
Anúncios de investimentos superiores a USD 150 bilhões em capacidade de fabricação de biológicos durante 2024-2025 estão convertendo a demanda de envase e acabamento em pedidos imediatos de seringas pré-preenchidas, autoinjertores e injetores vestíveis de grande volume, enquanto os mandatos de dispositivos conectados estão direcionando capital para plataformas que capturam dados de adesão em tempo real. A administração subcutânea está ganhando impulso, com um CAGR de 7,69%, à medida que bombas de patch de grande volume da BD, Ypsomed e Enable Injections administram doses de biológicos de 5 a 50 mL em domicílio, reduzindo assim as visitas a centros de infusão. Os hospitais responderam por 49,28% dos gastos dos usuários finais em 2025, mas os ambientes de saúde domiciliar estão avançando a um CAGR de 8,78% após o CMS ter iniciado o reembolso da terapia de infusão domiciliar em paridade próxima à dos departamentos ambulatoriais em 1º de janeiro de 2025.
Principais Conclusões do Relatório
- Por tipo de dispositivo, as plataformas injetáveis detinham 43,27% da participação do mercado de dispositivos de administração de medicamentos dos Estados Unidos em 2025, enquanto os sistemas de liberação controlada oral têm previsão de expansão a um CAGR de 7,32% até 2031.
- Por via de administração, os formatos intravenosos responderam por 36,83% da participação na receita em 2025, enquanto a administração subcutânea tem projeção de crescimento mais rápido, a um CAGR de 7,69% no período 2026-2031.
- Por área terapêutica, a oncologia dominou o mercado de dispositivos de administração de medicamentos dos Estados Unidos com uma participação de 28,88% em 2025, mas os dispositivos para diabetes estão posicionados para crescer a um CAGR de 9,01% até 2031.
- Por usuário final, os hospitais responderam por 49,28% dos gastos de 2025, mas o segmento de saúde domiciliar tem previsão de liderar o crescimento a um CAGR de 8,78% ao longo do período de perspectiva.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Prevalência Crescente de Doenças Crônicas | +1.2% | Global, concentrada na demografia de envelhecimento dos EUA | Longo prazo (≥ 4 anos) |
| Preferência Crescente por Autoadministração e Saúde Domiciliar | +1.5% | Nacional, acelerada em áreas metropolitanas com infraestrutura de telessaúde | Médio prazo (2-4 anos) |
| Dispositivos Inteligentes Conectados Melhoram a Adesão e os Resultados | +1.1% | Nacional, ganhos iniciais nos segmentos de diabetes e respiratório | Médio prazo (2-4 anos) |
| Expansão da Capacidade de Biológicos Impulsiona a Demanda por Recipientes Avançados | +1.8% | Nacional, com transbordamento para centros de fabricação contratada na Carolina do Norte e Indiana | Curto prazo (≤ 2 anos) |
| Modelos de Cuidado Baseado em Valor Favorecem Implantes de Longa Duração | +0.9% | Nacional, penetração do Medicare Advantage mais elevada na Flórida e Califórnia | Longo prazo (≥ 4 anos) |
| Expansão do Pipeline de Biológicos Exigindo Plataformas Avançadas de Administração Parenteral | +1.3% | Nacional, concentrada nas áreas terapêuticas de oncologia e doenças autoimunes | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Prevalência Crescente de Doenças Crônicas
Cerca de 38,4 milhões de americanos viviam com diabetes diagnosticado em 2024, e o CDC projeta que um em cada três adultos terá o diagnóstico até 2050, intensificando a demanda de longo prazo por monitores contínuos de glicose, bombas de insulina e autoinjertores de GLP-1.[1] A incidência de câncer superou 2 milhões de novos casos em 2024, sustentando a alta utilização de sistemas port-a-cath e bombas de infusão ambulatorial para quimioterapia. As doenças cardiovasculares afetam 127 milhões de adultos, impulsionando o uso crescente de canetas de anticoagulantes e stents farmacológicos que reduzem as reinternações hospitalares. As condições respiratórias crônicas e uma população crescente de doenças autoimunes estão direcionando o mercado de dispositivos de administração de medicamentos dos Estados Unidos para formatos duráveis gerenciados pelos próprios pacientes. O efeito cumulativo é um aumento plurianual nos volumes de procedimentos de base, sustentando remessas de unidades previsíveis muito além do horizonte de previsão.
Preferência Crescente por Autoadministração e Saúde Domiciliar
O CMS introduziu códigos de reembolso independentes para terapia de infusão domiciliar em 2025, neutralizando as penalidades históricas de pagamento e oferecendo aos prestadores um incentivo econômico para dar alta a pacientes estáveis com injetores vestíveis e bombas conectadas.[2] A adesão ao Medicare Advantage ultrapassou 33 milhões de membros no mesmo ano, e os planos rapidamente agruparam o fornecimento de dispositivos com monitoramento por telessaúde para reduzir as visitas ao pronto-socorro. A Associação Americana de Enfermagem prevê 78.000 vagas de enfermeiros registrados não preenchidas até 2026, incentivando ainda mais as tecnologias que transferem a responsabilidade pela dosagem para os pacientes. Os fabricantes de dispositivos responderam com autoinjertores centrados no usuário, com janelas de retração de agulha e sinais sonoros que reduzem as taxas de erro entre os idosos. Coletivamente, essas tendências direcionam o mercado de dispositivos de administração de medicamentos dos Estados Unidos para vias de cuidado centradas no domicílio que valorizam a simplicidade e a visibilidade remota.
Dispositivos Inteligentes Conectados Melhoram a Adesão e os Resultados
O CGM G7 da Dexcom se conecta perfeitamente com a bomba Mobi da Tandem, modulando automaticamente as taxas basais e reduzindo eventos graves de hipoglicemia em 40% em uma coorte do mundo real.[3] Os sensores de inalador Propeller Health transmitem acionamentos com registro de data e hora e dados de GPS para que pneumologistas possam intervir antes de uma crise de asma, mas apenas os dispositivos conectados com benefício clínico demonstrado estão obtendo reembolso amplo. Pagadores como a UnitedHealthcare agora exigem documentação de que os sistemas de circuito fechado superam a terapia manual, forçando as plataformas de dispositivos defasadas a incorporar conectividade ou arriscar a exclusão. A orientação de cibersegurança da FDA emitida em 2024 incorporou a submissão de SBOM como requisito pré-mercado, adicionando custos de conformidade, mas também estabelecendo a confiança de que os dispositivos ricos em dados não irão expor redes. O efeito líquido é um prêmio para as plataformas que transformam dados brutos em lógica de dosagem acionável, reforçando as vantagens digitais dos participantes estabelecidos.
Expansão da Capacidade de Biológicos Impulsiona a Demanda por Recipientes Avançados
Os fabricantes anunciaram USD 150 bilhões em novas instalações de biológicos nos EUA entre 2024-2025, com capacidade a ser concentrada na Carolina do Norte, Indiana e Ohio. Cada lote de anticorpo monoclonal requer seringas de polímero de olefina cíclica, rolhas elastoméricas e agulhas com engenharia de segurança que cumprem a ISO 11608, impulsionando os atrasos de componentes para além de 18 meses. A West Pharmaceutical reportou prazos de entrega de 24 meses para êmbolos revestidos em 2025, obrigando os patrocinadores de medicamentos a fechar contratos plurianuais antecipadamente. Os injetores vestíveis capazes de lidar com formulações viscosas de 10 a 50 mL estão simultaneamente substituindo as linhas de infusão intravenosa, deslocando a receita de equipamentos de cuidados intensivos para patches ambulatoriais. No mercado de dispositivos de administração de medicamentos dos Estados Unidos, a escassez de recipientes tornou-se silenciosamente uma etapa limitante para o lançamento de terapias, beneficiando os fornecedores verticalmente integrados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Requisitos Regulatórios Rigorosos da FDA | -0.8% | Nacional, afetando todas as classes de dispositivos | Longo prazo (≥ 4 anos) |
| Recalls e Mau Funcionamento de Dispositivos Minam a Confiança | -1.1% | Nacional, concentrado em usuários de bombas de insulina e autoinjertores | Curto prazo (≤ 2 anos) |
| Gargalos de Matérias-Primas em Polímeros de Grau Médico | -0.5% | Nacional, dependências da cadeia de suprimentos em produtores asiáticos de resinas | Médio prazo (2-4 anos) |
| Litígios Crescentes por Lesões com Agulhas Elevando os Prêmios de Seguro de Responsabilidade | -0.4% | Nacional, agudo em ambientes hospitalares e ambulatoriais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos Regulatórios Rigorosos da FDA
A orientação de cibersegurança divulgada em 2024 torna um SBOM e um dossiê de modelagem de ameaças uma condição de aprovação para qualquer dispositivo sem fio, estendendo os ciclos de desenvolvimento em 6 a 12 meses e adicionando de USD 2 a 5 milhões por plataforma. As revisões de produtos combinados agora exigem validação de fatores humanos mesmo quando existem dispositivos predicados, e o relatório de vigilância pós-mercado é obrigatório dentro de 30 dias após incidentes graves. Inovadores menores enfrentam dificuldades com a carga de pessoal e documentação, desacelerando a velocidade do pipeline e empurrando o setor de dispositivos de administração de medicamentos dos Estados Unidos em direção à consolidação. As evidências do mundo real também estão se tornando cada vez mais importantes; os produtos devem demonstrar desempenho na prática rotineira dentro de 24 meses, o que eleva os custos de lançamento.
Recalls e Mau Funcionamento de Dispositivos Minam a Confiança
O recall Classe I da Medtronic de mais de 2 milhões de bombas MiniMed em 2024 abalou a confiança dos pacientes e inflacionou os prêmios de responsabilidade em 22% para todos os fabricantes de bombas. Tandem e Insulet enfrentaram recalls relacionados a software naquele ano, e a BD retirou lotes de seringas devido a alarmes de contaminação por partículas. Endocrinologistas relataram um aumento de 15% nas solicitações para retornar às injeções manuais durante os picos de recall, um obstáculo comportamental à adoção de dispositivos automatizados. Os litígios coletivos elevaram os custos de liquidação do próprio bolso e levaram os pagadores a insistir em termos de garantia mais longos, reduzindo as margens brutas. O episódio ressalta como uma única falha de alta visibilidade pode repercutir em todo o mercado de dispositivos de administração de medicamentos dos Estados Unidos por vários trimestres.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Dispositivo:
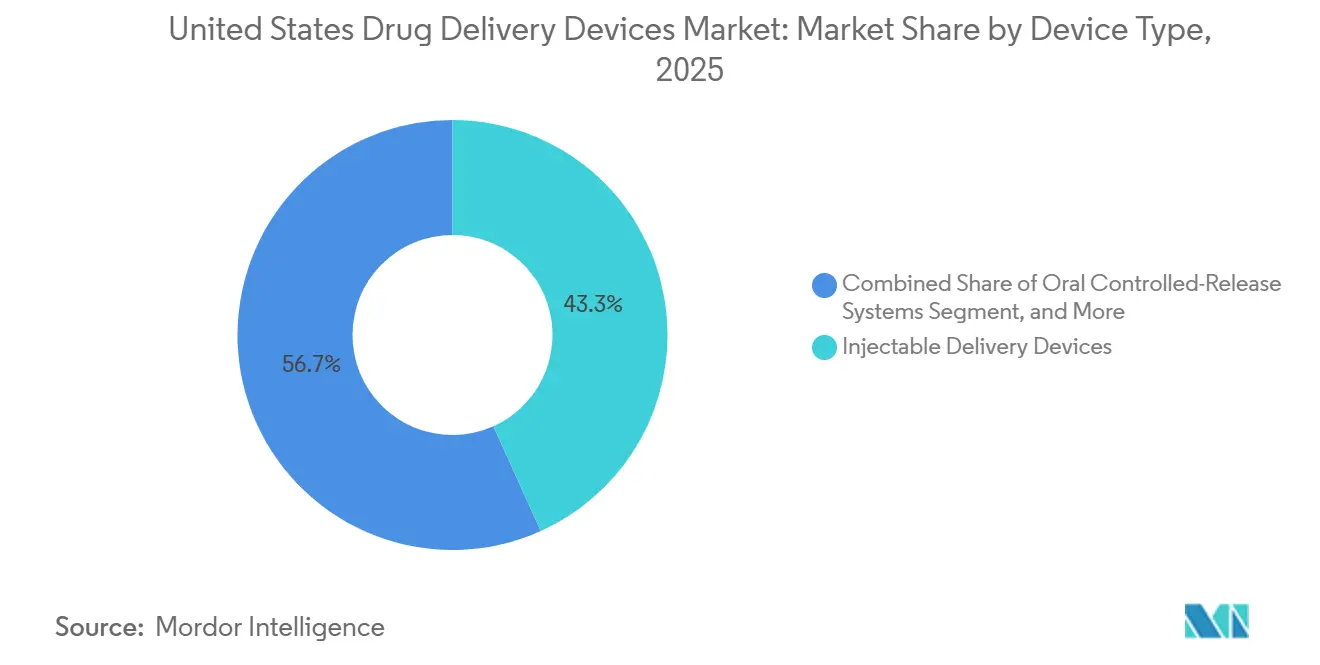
Plataformas Injetáveis Dominam, Sistemas Orais AceleramAs plataformas injetáveis geraram 43,27% da receita em 2025, ancorando a participação de mercado de dispositivos de administração de medicamentos dos Estados Unidos com 8,2 bilhões de unidades expedidas. Injetores vestíveis como o BD Libertas e o Enable enFuse agora lidam com biológicos de 5 a 50 mL, abrindo vias subcutâneas para terapias antes limitadas a cadeiras de infusão. Os sistemas orais de liberação controlada, embora representem apenas 18% da receita de 2025, superarão todas as categorias com um CAGR de 7,32% até 2031, pois o Rybelsus provou que peptídeos podem sobreviver ao trânsito gastrointestinal quando combinados com intensificadores de absorção.
O CAGR para injetáveis aumenta ligeiramente ao longo de 2026-2031 à medida que os lançamentos de biossimilares e a demanda por GLP-1 se intensificam. Sensores inteligentes melhoraram a adesão, mas a adoção está atrasada enquanto aguarda cobertura uniforme pelos pagadores. Os dispositivos transdérmicos e oculares juntos permanecem abaixo de 10% de participação, mas conquistam preços premium onde reduzem as visitas clínicas, exemplificado pelas recargas semestrais do Susvimo da Genentech para degeneração macular relacionada à idade.



Por Via de Administração:
Intravenosa Lidera, Subcutânea AvançaA administração intravenosa capturou 36,83% do valor de 2025, principalmente por meio de volumes hospitalares de quimioterapia e nutrição parenteral total, mas seu CAGR previsto cai para 5,2% à medida que os pagadores redirecionam biológicos adequados para o domicílio. A administração subcutânea crescerá 7,69% ao ano, impulsionada pela expansão das bombas de patch de grande volume reembolsadas sob os novos códigos de infusão domiciliar. A via intradérmica permanece de nicho, embora os patches de vacina com microagulhas tenham obtido o status de Dispositivo Inovador em 2024. As vias orais mantêm uma base estável, enquanto as vias pulmonar e transdérmica atendem populações específicas, como DPOC e dor crônica, sustentando crescimento de dígito médio.
Por Aplicação:
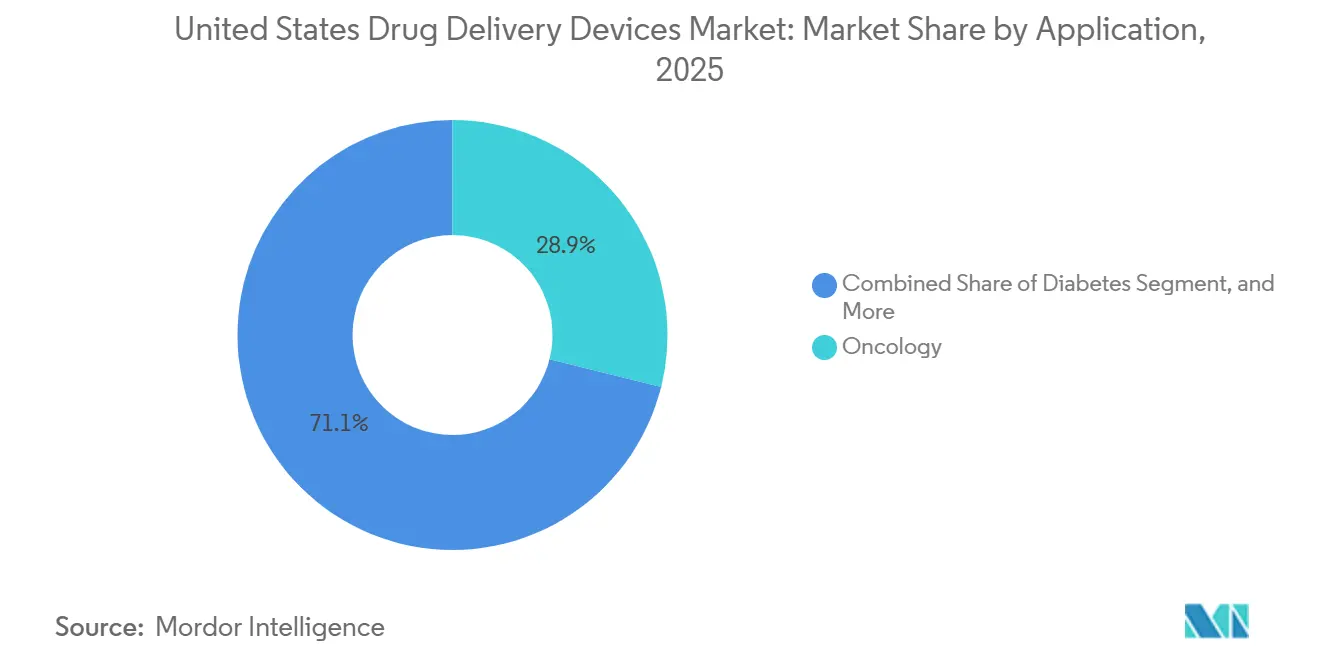
Oncologia Domina, Diabetes AceleraA oncologia reteve 28,88% dos gastos de 2025 graças ao hardware de infusão, mas os dispositivos para diabetes registrarão o CAGR mais forte de 9,01% até 2031, à medida que os ecossistemas de circuito fechado penetram tanto no Medicare quanto nos formulários comerciais. Os segmentos respiratório, cardiovascular e autoimune seguem com crescimento estável vinculado à adoção de biológicos ou inaladores inteligentes. Outras categorias, incluindo terapias gênicas para doenças raras, permanecem pequenas em valores monetários, mas comandam preços médios de venda de dispositivos ultraelevados devido às necessidades de manuseio criogênico.

Por Usuário Final:
Hospitais Lideram, Saúde Domiciliar Ganha TerrenoOs hospitais consumiram 49,28% das despesas de 2025, mas o crescimento desacelerou para 4,9% à medida que a escassez de pessoal e as penalidades baseadas em valor incentivaram altas mais precoces. A saúde domiciliar cresce 8,78% ao ano após a paridade de reembolso, com centros cirúrgicos ambulatoriais e clínicas especializadas preenchendo a lacuna de média complexidade. Os dispositivos que fazem a transição perfeita entre os ambientes agora desfrutam de preferência de aquisição, o que significa que um único SKU deve satisfazer os protocolos de segurança tanto institucionais quanto de cuidados domiciliares.
Análise Geográfica
A demanda regional no mercado de dispositivos de administração de medicamentos dos Estados Unidos se alinha com a composição dos pagadores e as pegadas de fabricação. Carolina do Norte, Indiana e Ohio abrigam expansões multibilionárias na produção de biológicos pela Novo Nordisk, Eli Lilly e Amgen, estimulando as cadeias de suprimentos locais de seringas pré-preenchidas e vedações elastoméricas. Califórnia e Massachusetts lideram em ensaios clínicos, impulsionando a adoção de dispositivos protótipos entre centros acadêmicos. Os estados do Cinturão do Sol mostram o crescimento de unidades mais rápido à medida que a penetração do Medicare Advantage ultrapassa 50% e a prevalência de diabetes aumenta. As lacunas de banda larga rural ainda retardam a adoção de dispositivos conectados nos condados do Oeste das Montanhas Rochosas; o financiamento federal de infraestrutura deverá fechar a maior parte dessa divisão até 2028. As políticas estaduais do Medicaid criam acesso fragmentado: o Texas expandiu a cobertura de CGM em 2025, impulsionando as remessas em 22%, enquanto os estados sem expansão ficam para trás.
Panorama regulatório
O mercado de dispositivos de administração de medicamentos dos Estados Unidos opera sob a supervisão da FDA para produtos combinados, com o Escritório de Produtos Combinados (OCP) atribuindo o centro de revisão principal (CDER, CBER ou CDRH) com base no Modo Primário de Ação (PMOA). Para conformidade de fabricação, o 21 CFR Part 4 oferece um caminho simplificado para que produtos combinados de fármaco-dispositivo demonstrem alinhamento com as cGMP sem sistemas duplicados, e prazos de relato pós-comercialização, como o relato de incidentes graves dentro de 30 dias, continuam a moldar os modelos operacionais de qualidade e vigilância.
Uma inflexão de conformidade em 2026 é a transição da FDA do Quality System Regulation (21 CFR Part 820) para o Quality Management System Regulation (QMSR), com vigência a partir de 2 de fevereiro de 2026. O QMSR incorpora a ISO 13485:2016 por referência para a gestão da qualidade de dispositivos. A FDA também continuou a refinar as expectativas técnicas e de rotulagem para produtos combinados, incluindo uma diretriz preliminar publicada no Federal Register em junho de 2025 esclarecendo os requisitos de Identificador Único de Dispositivo (UDI) para produtos combinados, e uma carta do CDRH ao setor em abril de 2026 sobre a identificação e gestão de riscos de nitrosaminas em produtos combinados liderados pelo CDRH. A ênfase permanece na gestão documentada de riscos e nos controles de materiais para as partes constituintes do dispositivo.
Cenário Competitivo
Concentração do Mercado
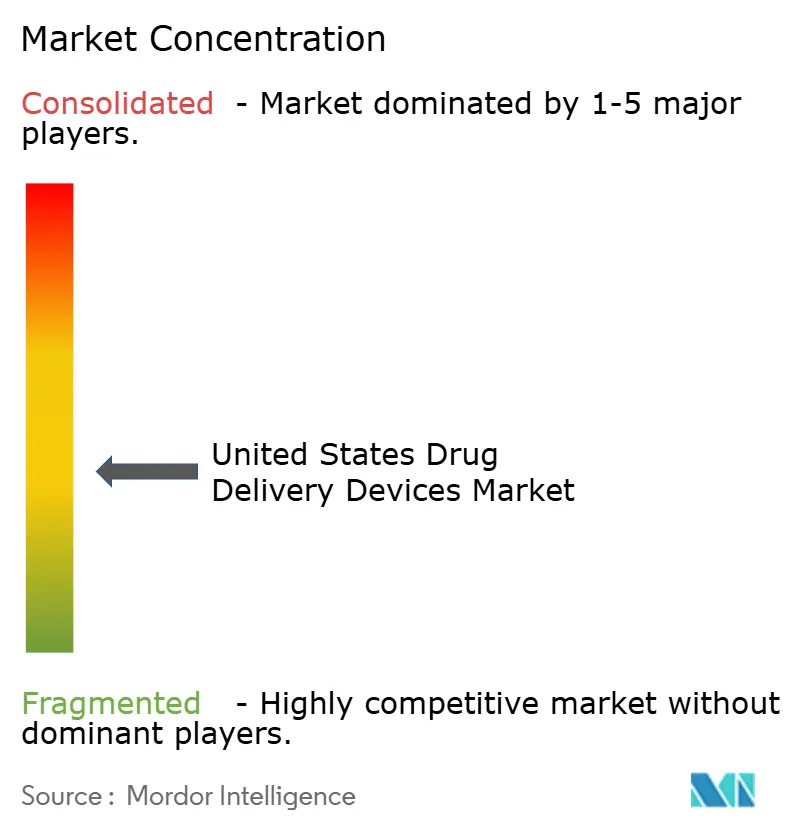
Os cinco maiores fornecedores — BD, Medtronic, Insulet, Dexcom e Tandem — detinham uma participação significativa da receita combinada de 2025, sinalizando concentração moderada. A aquisição de USD 16,5 bilhões da Catalent pela Novo Holdings ressaltou uma mudança em direção à integração vertical, pressionando os fabricantes de componentes especializados. Enable Injections, Ypsomed e West Pharmaceutical ganharam participação ao se especializarem em sistemas subcutâneos de grande volume ou embalagens avançadas. A competência em software é agora um diferenciador fundamental; as plataformas incapazes de fornecer dados seguros em nuvem correm o risco de exclusão dos formulários de redes de entrega integradas. Os custos de responsabilidade pós-recall destacam a importância de uma validação rigorosa, favorecendo os participantes estabelecidos com orçamentos de qualidade robustos.
Líderes do Setor de Dispositivos de Administração de Medicamentos dos Estados Unidos
-
Becton, Dickinson and Company
-
Johnson & Johnson
-
Medtronic plc
-
West Pharmaceutical Services, Inc.
-
3M
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Dispositivos de Administração de Medicamentos dos Estados Unidos Empresas cobertas neste relatório
- 3M
- Abbvie
- Amgen
- AstraZeneca
- Beckton Dickinson
- Boston Scientific
- Eli Lilly and Company
- Gerresheimer
- Insulet
- Johnson & Johnson
- Medtronic
- Novartis
- Pfizer
- Sanofi
- Tandem Diabetes Care
- Teva Pharmaceutical Industries
- West Pharmaceutical Services
Oportunidades de mercado e perspectivas futuras
A expansão da capacidade doméstica para envase-acabamento estéril e montagem de combinações fármaco-dispositivo é uma área de oportunidade acionável, à medida que os volumes de biológicos e GLP-1 pressionam as cadeias de suprimento e ampliam os prazos de entrega para contêineres avançados e sistemas de administração. Provas recentes incluem o anúncio da PCI Pharma Services de um programa de investimento de 1 bilhão de dólares (abril de 2026) para expandir as capacidades de envase-acabamento estéril e combinações fármaco-dispositivo nos EUA, incluindo linhas de autoinjetores. A MGS também inaugurou uma nova instalação de fabricação de saúde de 300.000 pés quadrados em Richfield, Wisconsin (fevereiro de 2026), com 140.000 pés quadrados de salas limpas ISO Classe 8 para apoiar a produção de dispositivos farmacêuticos de administração de medicamentos. Juntos, esses movimentos apontam para a demanda por fornecedores capazes de entregar montagem, testes e embalagem de dispositivos de forma integrada e em escala, particularmente para formatos pré-preenchidos e sistemas vestíveis ou de autoinjeção.
A padronização regulatória também está criando oportunidades para plataformas capazes de operacionalizar requisitos mais rígidos de controle de design e verificação de desempenho sem retardar o tempo de lançamento no mercado. O QMSR da FDA, em vigor a partir de 2 de fevereiro de 2026, aumenta a importância de sistemas de qualidade alinhados à ISO 13485 para os componentes de dispositivos. Paralelamente, a diretriz preliminar da FDA sobre Resultados Essenciais de Administração de Medicamentos para dispositivos destinados a administrar fármacos e produtos biológicos (junho de 2026) sugere expectativas mais explícitas para parâmetros críticos de desempenho e pacotes de verificação e validação em produtos combinados. Fabricantes que combinam infraestrutura de qualidade em conformidade com conectividade, validação de fatores humanos e processos de vigilância pós-comercialização têm um caminho mais definido para apoiar pagadores e prestadores que transferem a dosagem para ambientes domésticos sob dinâmicas de reembolso atualizadas.
Desenvolvimentos industriais recentes em Mercado de Dispositivos de Administração de Medicamentos dos Estados Unidos
- Maio de 2026: A Medtronic anunciou sua intenção de adquirir a SPR Therapeutics por aproximadamente 650 milhões de dólares, adicionando o sistema de Estimulação de Nervo Periférico SPRINT ao seu portfólio de terapia da dor. O negócio expande a presença da Medtronic no manejo de dor crônica e aumenta sua exposição à administração de terapia liderada por dispositivos em ambientes ambulatoriais.
- Julho de 2025: A BD anunciou o primeiro ensaio clínico patrocinado por uma farmacêutica utilizando a tecnologia de injetor vestível BD Libertas para medicamentos biológicos. A atividade do ensaio apoia a adoção mais ampla de plataformas de injeção de grande volume administradas pelo paciente, alinhando-se à transferência de biológicos adequados dos centros de infusão para o atendimento domiciliar.
- Outubro de 2024: A BD e a Ypsomed anunciaram uma colaboração para avançar sistemas de autoinjeção para biológicos de alta viscosidade. A parceria visa a compatibilidade de autoinjetores e seringas pré-preenchidas para formulações desafiadoras, reforçando o foco do setor na administração subcutânea e na melhoria da usabilidade pelo paciente.
Mercado de Dispositivos de Administração de Medicamentos dos Estados Unidos Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado é definido como a receita gerada nos Estados Unidos a partir de dispositivos de administração de medicamentos que permitem a administração de medicamentos de forma mensurada, repetível e segura para o paciente, por meio das vias de administração mais comuns.
Exclusões do escopo: Excluímos descartáveis auxiliares de baixo valor e componentes de embalagem (por exemplo, conjuntos básicos de tubulação, tampas de frascos e itens similares) quando não são vendidos como parte do valor do dispositivo de administração.
Visão Geral da Segmentação
- Tipo de Dispositivo
- Dispositivos de Administração Injetável
- Dispositivos de Administração por Inalação
- Dispositivos de Administração Transdérmica
- Dispositivos de Administração Ocular
- Sistemas de Liberação Controlada Oral
- Outros Tipos de Dispositivos (Dispositivos de Administração de Medicamentos Implantáveis, Dispositivos de Administração Nasal, etc.)
- Via de Administração
- Intravenosa
- Subcutânea
- Intradérmica
- Oral
- Outras (Pulmonar, Transdérmica, etc.)
- Aplicação / Área Terapêutica
- Oncologia
- Diabetes
- Doenças Respiratórias
- Doenças Cardiovasculares
- Doenças Autoimunes
- Outras Aplicações (Doenças Infecciosas, Distúrbios do Sistema Nervoso Central, etc.)
- Usuário Final
- Hospitais
- Centros Cirúrgicos Ambulatoriais
- Ambientes de Saúde Domiciliar
- Clínicas Especializadas
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer a base factual do modelo, especialmente no que diz respeito à carga de doenças, aos ambientes de cuidado e aos fatores que impulsionam a adoção de dispositivos nos Estados Unidos. Normalmente, começamos com fontes públicas, como os bancos de dados da FDA dos EUA para autorizações e avisos de segurança, o Censo dos EUA para tendências populacionais, os Centros de Controle e Prevenção de Doenças (CDC) e o Centro Nacional de Estatísticas de Saúde (NCHS) para indicadores de doenças crônicas, e os Centros de Serviços Medicare e Medicaid (CMS) para o contexto de gastos com saúde.
Em seguida, construímos insumos práticos de dimensionamento a partir de registros de empresas, apresentações a investidores, relatórios anuais e cobertura jornalística de fontes confiáveis que discutem lançamentos, expansões de fabricação e mudanças terapêuticas em direção à autoadministração. Para refinar as premissas onde os dados públicos não são suficientemente específicos, também utilizamos assinaturas pagas para dados financeiros e de inteligência de empresas, bancos de dados de patentes e monitoramento seletivo de notícias e dados financeiros. A lista de fontes acima é meramente ilustrativa, e muitas outras referências públicas foram consultadas para apoiar a coleta, validação e esclarecimento dos dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em confirmar o que é contabilizado como uma venda de dispositivo de administração de medicamentos nos Estados Unidos e como os preços e o mix variam conforme o ambiente de cuidado. Conversamos com fabricantes, fornecedores de componentes, distribuidores e partes interessadas do lado dos prestadores de serviços, e em seguida utilizamos acompanhamentos para validar a adoção por via de administração (injetável, inalação, transdérmica e outras) e para verificar a razoabilidade das premissas de crescimento em ambientes de saúde domiciliar, hospitais e ambientes ambulatoriais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 39% | Diretores executivos (CXOs): 13% |
| Nível intermediário: 42% | Líderes funcionais/de unidade: 30% |
| Participantes menores: 19% | Gerentes: 57% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma construção de cima para baixo, na qual a demanda dos EUA é reconstruída a partir de sinais de população tratada e da intensidade de uso de dispositivos por via de administração, sendo então convertida em valor por meio de uma camada de preços e mix. Como as famílias de dispositivos podem parecer semelhantes, mas são remuneradas de forma diferente, dividimos a lógica por grandes grupos de dispositivos e ambientes de cuidado antes de consolidar os totais.
Os principais insumos utilizados no modelo incluem tendências de prevalência de doenças crônicas vinculadas a terapias autoadministradas, mudanças no mix de prescrições e terapias em direção a biológicos que requerem formatos específicos de administração, migração de procedimentos e ambientes de infusão, ciclos de substituição de dispositivos para plataformas duráveis e movimentação de preços observada para categorias comuns de dispositivos. Onde os dados eram escassos, foi aplicado um intervalo delimitado, que foi então estreitado após verificações primárias sobre a economia unitária típica e as mudanças de mix.
Para as previsões, foi utilizada uma análise de cenários para que o crescimento possa ser ajustado quando os fatores de adoção avançam mais rápido ou mais devagar do que o esperado, e o caminho selecionado foi então verificado com uma simples verificação de sanidade de séries temporais utilizando a direção recente do mercado. Os resultados foram corroborados com aproximações seletivas de baixo para cima, como a lógica de preço médio de venda amostrado multiplicado pelo volume por grandes grupos de dispositivos e verificações de canal, que foram então utilizadas para ajustar os totais quando a consolidação não correspondia ao comportamento real de compra.
Ciclo de Validação e Atualização de Dados
Os resultados foram validados por meio de verificações de consistência entre vias de administração, usuários finais e aplicações, de modo que os totais não cresçam de maneiras que contradigam as mudanças conhecidas na prestação de cuidados. Também comparamos os sinais do modelo com métricas independentes, como a atividade de autorizações, o momento de lançamentos importantes e a direção dos gastos nos ambientes de cuidado relevantes, e revisamos os valores discrepantes antes da aprovação final.
Os relatórios são atualizados em ciclo anual, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como ações regulatórias importantes, escassez notável ou mudanças significativas no reembolso e no local de atendimento. Antes da entrega, uma revisão final do analista é concluída para que os clientes recebam a visão mais atual utilizando as mesmas etapas repetíveis.
Estimativa do Mercado de Dispositivos de Administração de Medicamentos dos EUA da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para dispositivos de administração de medicamentos nos EUA podem variar consideravelmente, mesmo quando o nome do tema parece idêntico. Na maioria dos casos, a diferença decorre do que é contabilizado como uma venda de dispositivo, do ano escolhido como base atual e de como os preços e o mix são tratados quando as terapias migram entre ambientes.
Ao rastrear os limites de receita exclusivos de dispositivos e atualizar as verificações de escopo por meio de entrevistas, a Mordor Intelligence mantém a estimativa alinhada aos dispositivos de administração acabados e evita a adição silenciosa de descartáveis adjacentes ou sistemas mais amplos de administração de medicamentos que inflam os totais.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 54,41 bilhões de USD (2026) | |
| Publicação Setorial A | 51,24 bilhões de USD (2025) | Utiliza uma âncora de ano corrente diferente, e o ano-base anterior pode subestimar o avanço decorrente das recentes mudanças de mix em direção a plataformas de administração de maior valor. |
| Relatório Setorial B | 67,83 bilhões de USD (2024) | A lógica de inclusão mais ampla parece combinar um conjunto mais abrangente de vias e categorias de dispositivos sem exclusões claras para descartáveis de baixo valor, e também aplica um ano-base e uma janela de crescimento diferentes. |
A dispersão nos valores é explicada principalmente pela ancoragem temporal e pelos limites do escopo, e não por erros de cálculo. Quando o mercado é definido de forma precisa em torno de dispositivos de administração acabados, e os preços e o mix são atualizados com base nos sinais atuais de adoção, o resultado é mais fácil de rastrear até os fatores reais de demanda e de replicar em atualizações futuras.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de dispositivos de administração de medicamentos dos Estados Unidos em 2026?
Estima-se em USD 54,41 bilhões em 2026, acima dos USD 51,24 bilhões em 2025.
Qual tipo de dispositivo cresce mais rapidamente até 2031?
Os sistemas de liberação controlada oral têm previsão de crescimento a um CAGR de 7,32% até 2031, à medida que os comprimidos de peptídeos ganham tração.
Por que a administração subcutânea está ganhando participação?
Os injetores vestíveis de grande volume aprovados em 2024 permitem que biológicos de 5 a 50 mL sejam transferidos dos centros de infusão para uso domiciliar, economizando para os pagadores as taxas de instalação.
Qual segmento impulsiona o crescimento futuro da receita?
Os dispositivos para diabetes lideram com um CAGR projetado de 9,01%, impulsionado pela adoção da administração de insulina em circuito fechado e pela expansão da cobertura de CGM.
Como a regulamentação está afetando os novos lançamentos de produtos?
Os mandatos de cibersegurança e fatores humanos da FDA adicionam de 6 a 12 meses e de USD 2 a 5 milhões a cada ciclo de desenvolvimento de dispositivos conectados.
Quais regiões apresentam a expansão mais rápida da demanda?
Os estados do Cinturão do Sol com alta penetração do Medicare Advantage registram o crescimento de unidades mais rápido à medida que os incentivos de infusão domiciliar se alinham.