
ワイン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 372.06 十億米ドル |
| 市場規模 (2031) | 439.21 十億米ドル |
| 成長率 (2026 - 2031) | 3.37 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
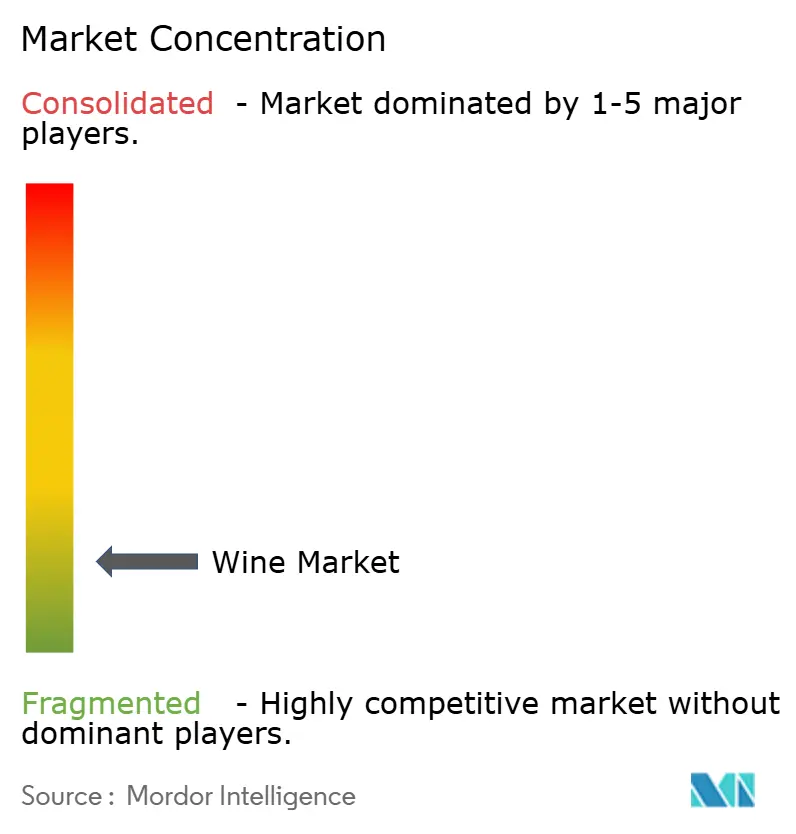
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるワイン市場分析
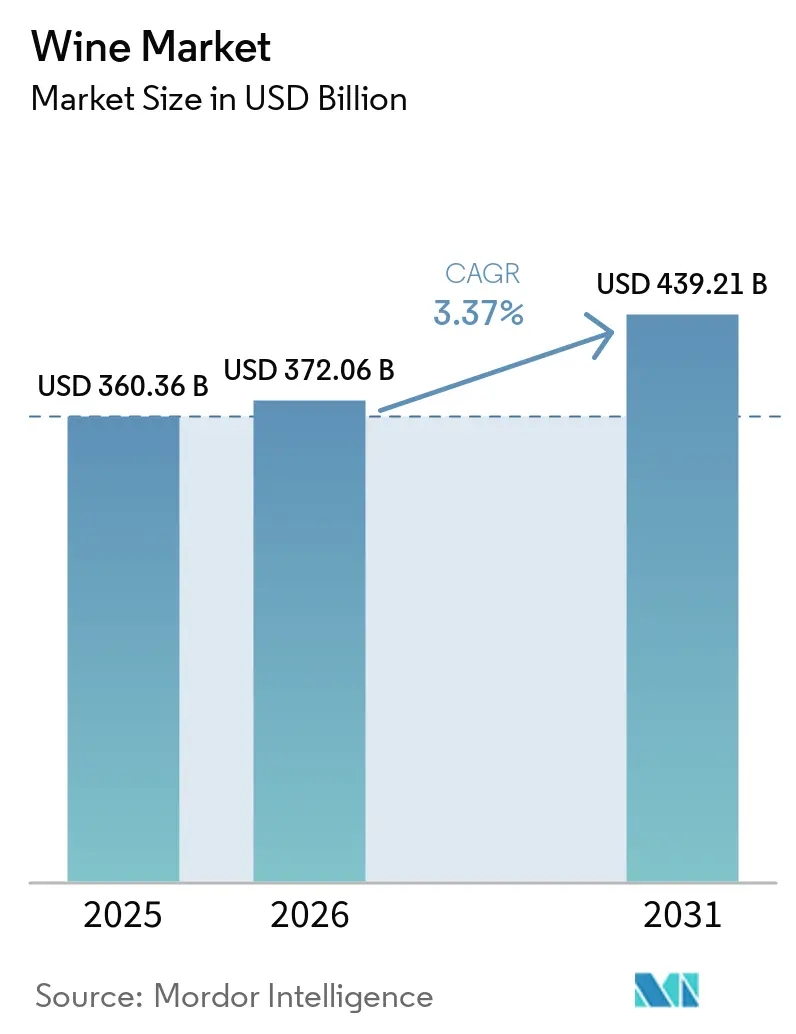
ワイン市場は2025年に3,603億6,000万米ドルに達しており、2026年の3,720億6,000万米ドルから2031年には4,392億1,000万米ドルへと成長し、CAGRは3.37%となる見込みである。この成長は、消費者が高マージンのラベルを選好することにより、数量成長を上回る価値の増加を反映している。プレミアムポジショニング、観光の拡大、直接消費者向け(DTC)チャネルの採用などの要因が、気候変動による収量減少やガラス供給の制約といった課題を緩和するのに役立っている。欧州は、確立された生産拠点と保護された原産地呼称制度により、一貫した品質と伝統的な魅力を確保し、リーダーシップを維持している。一方、アジア太平洋地域では、可処分所得の増加とライフスタイルの嗜好の変化に影響を受けた都市部の中産階級の消費者がワイン文化を受け入れるようになり、最も急速な成長を遂げている。大手プレーヤーは棚の優位性と規模の経済から恩恵を受けているが、市場はニッチな需要や地域の嗜好に応える多数のファミリーエステートや協同組合によって支えられ、依然として高度に分散している。
主要レポートのポイント
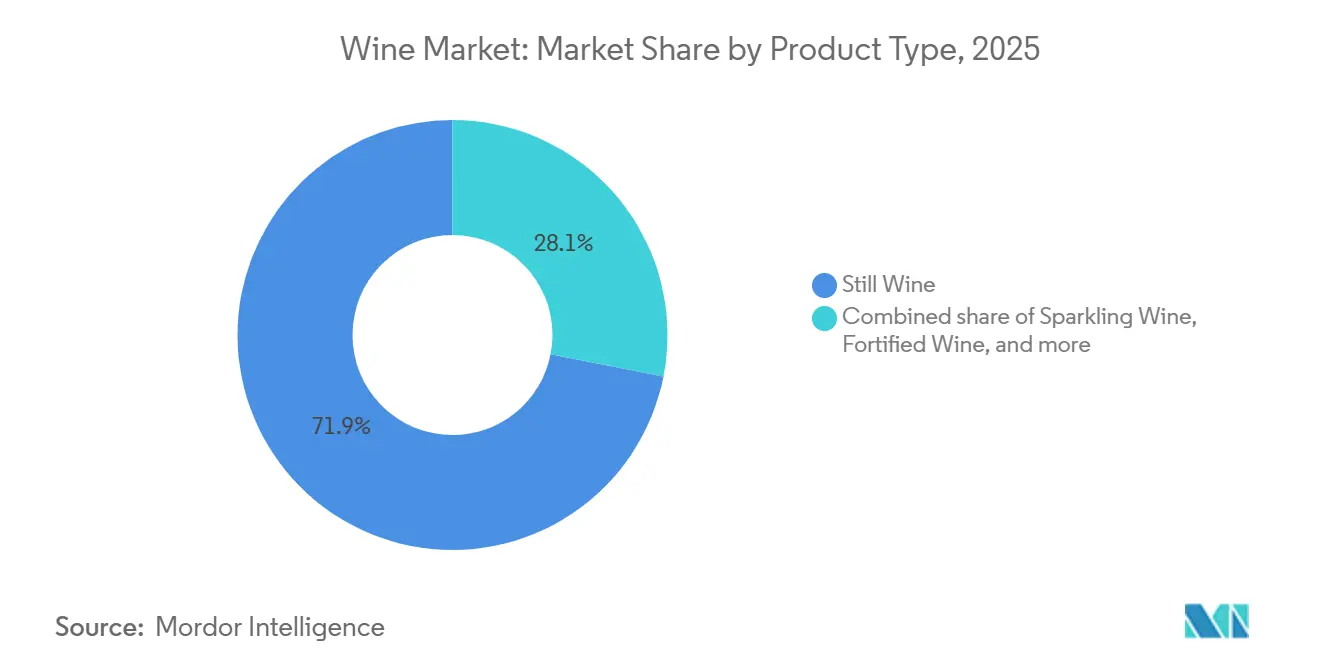
- 製品タイプ別では、スティルワインが2025年の製品タイプ別シェアの71.90%を占め、スパークリングワインは2031年にかけて5.29%のCAGRで成長する見込みです。
- 色別では、赤ワインが2025年の色別シェアの48.23%をリードし、ロゼは2031年にかけて4.12%のCAGRで拡大すると予測されています。
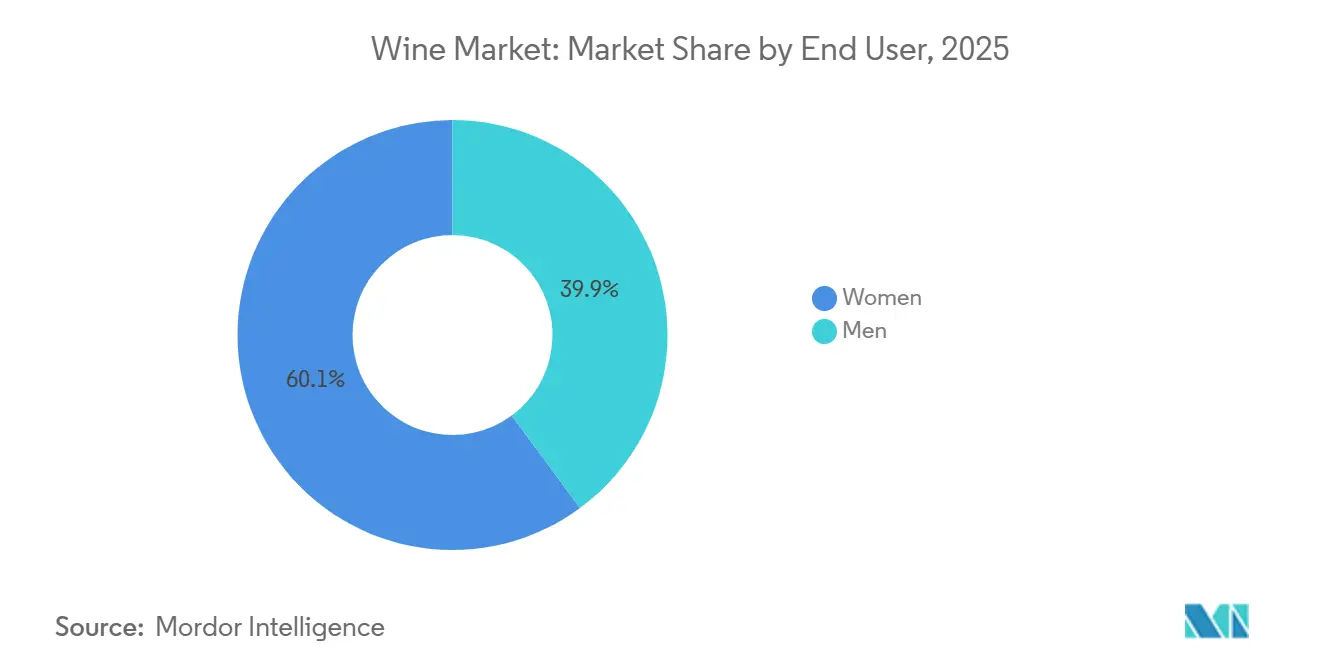
- エンドユーザー別では、女性が2025年の消費量の60.11%を占め、男性は2031年にかけて4.49%のCAGRで増加する見通しです。
- 流通チャネル別では、オフトレードチャネルが2025年の流通シェアの59.65%を獲得し、オントレードは2031年にかけて3.69%のCAGRで回復しています。
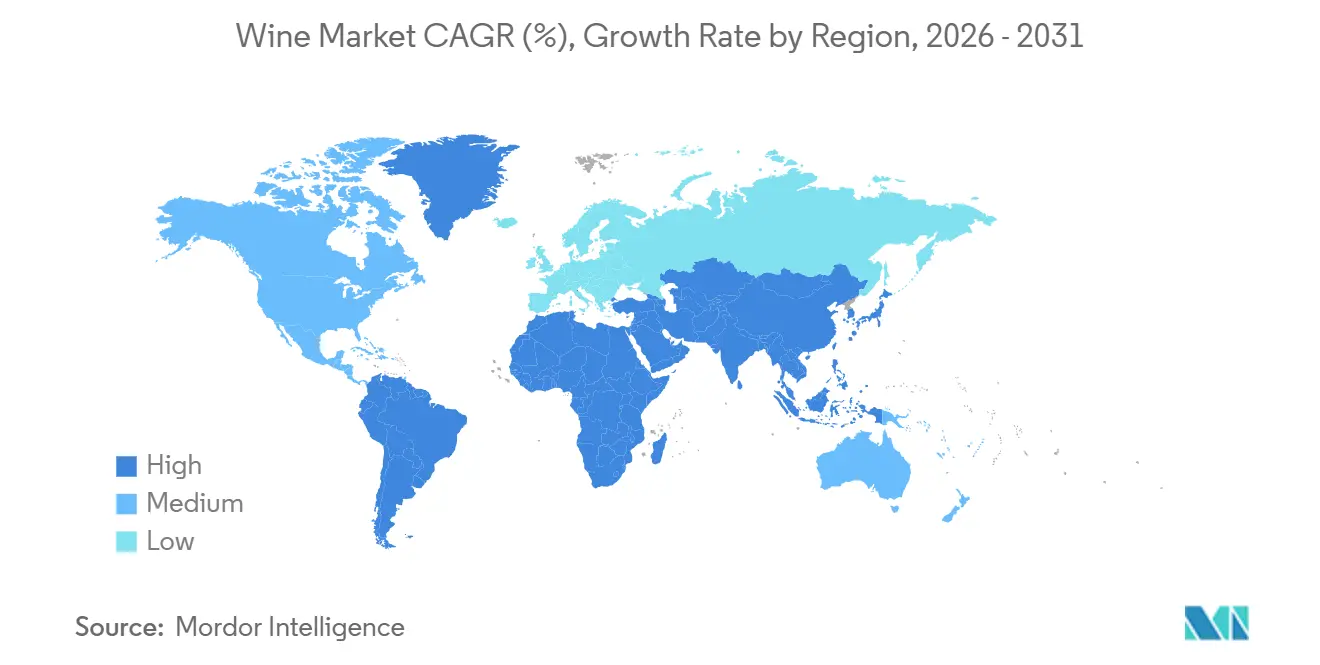
- 地域別では、欧州が2025年の地域別シェアの45.34%を占め、アジア太平洋地域は2031年にかけて5.46%のCAGRが見込まれています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 観光・ホスピタリティの拡大 | +0.5% | 欧州、北米、南米 | 中期(2~4年) |
| 低アルコール・ノンアルコールワインへの嗜好の高まり | +0.4% | 北米、欧州、アジア太平洋都市部での早期採用 | 短期(2年以内) |
| プレミアム・超プレミアム需要の急増 | +0.6% | グローバル | 長期(4年以上) |
| 気候変動に強い品種の研究 | +0.3% | 欧州、北米、南半球 | 長期(4年以上) |
| ブロックチェーンによる来歴証明 | +0.2% | グローバルeコマースハブ | 中期(2~4年) |
| ブドウ園ロボティクスとAI分析 | +0.3% | 北米、欧州、オーストラリア | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
観光・ホスピタリティの拡大
ワインツーリズムはニッチなサービスから重要な収益源へと移行しており、ワイナリー総収入の約25%を占め、卸売マージン圧縮の影響を緩和している。2025年の国連世界観光機関(UNWTO)ワインツーリズムに関するグローバル会議では、本物の文化体験を求めるミレニアル世代やZ世代の消費者を引き付けるためにワイン体験を活用する目的地として、地域開発におけるワインツーリズムの重要性が強調された[1]。このトレンドは、ボルドー、トスカーナ、リオハなどの欧州の確立されたワイン産地、およびチリのコルチャグアバレーや南アフリカのステレンボッシュなどの新興目的地で特に顕著であり、政府の観光局がワインルートを文化遺産として積極的に推進している。ホスピタリティの統合はテイスティングルームを超え、レストランやホテルがプレミアムラベルの試飲を促進するキュレーションされたワインリストを提供するオンプレミスダイニングにまで及んでおり、ブランドの発見と再購入を促進している。このアプローチはまた、中間マージンを回避し、ターゲットマーケティングのための貴重な消費者データを提供する直接販売チャネルを活用することで、小売業者の統合の影響からプロデューサーを守る役割も果たしている。
低アルコール・ノンアルコールワインに対する消費者需要の高まり
低アルコールおよびノンアルコールワインへの需要は、健康志向の消費者、特にZ世代とミレニアル世代が完全な禁酒なしに節度ある飲酒を求めるにつれて拡大している。欧州の生産者は、逆浸透法や真空蒸留などの脱アルコール技術への投資を進めており、これらの技術は品種の特性を保ちながらアルコール度数を0.5%以下に低減する。しかし、規制上の明確性は依として一貫していない。米国では、TTBがアルコール度数0.5%未満の製品に対して「ノンアルコールワイン」の表示を認めているが、欧州連合はワイン共通市場規制のもとでより厳格な基準を適用している。このカテゴリーの拡大は、文化的・宗教的規範により従来のワイン消費が制限される新興市場にも対応しており、中東およびアジア太平洋の一部地域における段階的な数量成長の機会を創出している。Treasury Wine Estatesは専用のノーロー(NoLo)サブブランドを導入しており、このセグメントが実験的段階から戦略的成長領域へと進化したことを示している。これはTreasury Wine Estates投資家向けプレゼンテーション2025においても強調されている[2]。
プレミアム・超プレミアムワイン需要の急増
プレミアム化はワイン市場の構造を継続的に変革している。この傾向は、ワインを高級消費財かつ投資対象として捉える北米およびアジア太平洋の富裕層消費者によって牽引されており、ボルドー・ファーストグロースやブルゴーニュ・グランクリュを追跡するオークション指数にもその動向が反映されている。LVMHのモエ・ヘネシー部門は、マクロ経済的な課題にもかかわらず、プレステージ・シャンパーニュ・ポートフォリオが価格決定力を維持したと報告しており、ドン・ペリニヨンおよびクリュッグは2024年に一桁台中盤の数量成長を達成した。これはLVMH年次報告書2024に記載されている[3]。一方、主流および低価格ワインセグメントは構造的な衰退に直面している。例えばConstellation Brandsは、The PrisonerやKim Crawfordを含むプレミアムポートフォリオに注力するため、低マージンブランドを売却した。これは同社の2024年10-K申告書に詳述されている。この二極化は戦略的な必要性を生み出している。大規模プレイヤーはプレミアム商品へのシフトか市場からの撤退を迫られる一方、ブティック・エステートは希少性とテロワールのナラティブを活用して超プレミアム価格を実現している。
気候変動に強い品種の研究開発による生産可能テロワールの拡大
不規則な霜害、熱波、降水パターンの変化などの気候変動が、耐性のあるブドウ遺伝学と適応的な栽培技術への投資を促進している。PIWI品種(耐菌性ハイブリッド)は欧州で支持を集めており、有機認証要件と殺菌剤使用量の削減が消費者の持続可能性への期待と一致している。欧州委員会農業研究によると、例えばドイツとスイスでは、プロデューサーが品質を維持しながら投入コストを削減することを目指し、PIWI植栽が1,000ヘクタールを超えている。これらのイノベーションはプレミアムワイン生産の地理的フットプリントを拡大し、伝統的な原産地呼称に挑戦し、探求心のある消費者にアピールする新たな産地ストーリーを生み出している。戦略的な意味合いとして、技術と遺伝学の進歩が気候的不利を緩和するにつれて、テロワールと緯度の漸進的な切り離しが進んでいる。しかし、品種表示と原産地呼称規則を管理する規制の枠組みが、これらのイノベーションが商業規模を達成するペースを決定する上で重要な役割を果たすだろう。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 厳格かつ多様なアルコール規制 | -0.4% | グローバル、特に北米(州ごとの差異)、アジア太平洋(輸入関税、ライセンス) | 長期(4年以上) |
| 気候変動により増幅された高い生産コスト | -0.5% | 欧州、北米、オーストラリア(収量変動に直面する確立された産地) | 中期(2~4年) |
| eコマースチャネルにおける巧妙な偽造品 | -0.2% | グローバルeコマース、アジア太平洋および新興オンライン市場に集中 | 短期(2年以内) |
| ガラスおよび物流のボトルネックによるパッケージングコストの上昇 | -0.3% | グローバル、特に欧州および北米(ガラス供給の集中) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
厳格かつ多様なアルコール規制
規制の断片化は、特に多様な表示、課税、流通規則に対応する輸出業者にとって、多大なコンプライアンスコストを課し、市場アクセスを制限している。米国では、プロデューサー、ディストリビューター、小売業者の分離を義務付ける三層制度が直接消費者向け配送を制限している。アルコール・タバコ税務貿易局(TTB)はラベル承認証明書(COLA)プロセスを近代化し、承認期間を短縮した。アジア太平洋地域では、関税構造と輸入ライセンス制度が大きく異なる。例えば、3年間の停止後に2024年にオーストラリアワインへのゼロ関税政策を再開した中国は、150%を超える関税が合法的な輸入を妨げ、グレーマーケット活動を促進しているインドとは対照的である。欧州連合では、地理的表示の枠組みが地域の原産地呼称を保護しているが、品種の柔軟性を制限し、新世界のプロデューサーがブドウの組成を透明に伝える取り組みを複雑にしている。
気候変動による生産コストの高騰
気候変動による収量変動は、強化された灌漑システムの必要性、霜害対策インフラ、保険料の上昇、適応的なキャノピー管理など、さまざまな要因を通じて生産コストを大幅に増加させた。国際ぶどう・ワイン機構(OIV)によると、2024年の世界のワイン生産量は欧州の春霜と南米の干ばつにより2億2,580万ヘクトリットルに落ち込み、60年ぶりの最低水準となった。これにより、プロデューサーは高騰したスポット価格で追加の果実を調達するか、生産量を削減するかを迫られた。霜害対策のための風力機械や水不足地域での灌漑のための海水淡水化などのエネルギー集約的な対策は、繰り返しの運営費を追加し、特に規模の経済を持たない中規模プロデューサーの利益率を圧迫している。季節的な労働力不足はさらに残業代の上昇と機械化への投資を促進しており、これらは長い回収期間を必要とする。これらのコスト圧力は、限界的な気候と資本へのアクセスが限られた地域に不均衡に影響を与え、小規模エステートが市場から撤退するか、より資本力のある大規模事業体に売却するかを迫られることで、業界の統合を加速させている。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
スパークリングの発泡性がスティルの伝統を上回る2025年において、スィルワインは製品タイプ別シェアの71.90%を占め、日常的な場面からファインダイニングに至るまで確固たる地位を築いていることが反映されています。しかし、スパークリングワインは2031年にかけてカテゴリー平均を上回る5.29%のCAGRで成長すると予測されています。コスト効率の高いシャルマ方式によってプロセッコへのアクセスが容易になったことで、スパークリングワインの消費は祝祭の場を超えて広がっています。Italian Wine Centralによると、イタリアのスパークリングワイン輸出量は、マクロ経済的な課題にもかかわらず2024年に過去最高を記録しました。一方、シャンパーニュは希少性とアペラシオンの威信を活かして超プレミアム価格帯を維持しています。
LVMHのMoët and ChandonやVeuve Clicquotなどのブランドは、LVMH Annual Report 2024に記載されているように、在庫の積み戻しが完了した2024年において市場シェアよりも利益率を優先しました。ベルモット、アロマタイズドワイン、ペティアン・ナチュレルなど他のワインタイプは、ニッチな存在にとどまっているものの、目新しさや職人的な産地を求るクラフト志向の消費者に支持されています。スティルワインはオントレードのファインダイニングにおいて引き続き主流であり、ソムリエはキュレーションされたワインリストの中でテロワールとヴィンテージの変化を強調しています。オフトレードチャネルでは、スティルワインは日常消費の定番として定着しており、コスト意識の高い購買者は包装の革新よりも1杯あたりのコストを重視しています。フォーティファイドワインは、若い消費者が甘口で高アルコールのプロファイルへの関心を示さないことから課題に直面しています。しかし、プレミアムなタウニーポートやシングルキンタ・ヴィンテージはコレクターの間で引き続き支持されています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
色別:
ロゼが台頭し、赤が伝統を守る2025年、赤ワインは色別市場シェアの48.23%を占め、オントレードのワインリストやコレクターのセラーを席巻するカベルネ・ソーヴィニヨン、メルロー、ピノ・ノワールなどの確立された品種に支えられている。しかし、ロゼワインは通年消費パターンの進化とプレミアム化の進展により、2031年にかけてCAGR 4.12%で成長すると予測されている。淡い色合いとドライなプロファイルで知られるプロヴァンス・スタイルのロゼは、従来の季節的な魅力を超えて広がっている。シャトー・デスクランやウィスパリング・エンジェルなどのプロデューサーは、北米とアジア太平洋地域で大きな認知を得ている。残りの市場シェアを持つ白ワインは、食事とのペアリングの多様性と暖かい季節の人気から恩恵を受けており、シャルドネとソーヴィニヨン・ブランが品種別販売をリードしている。
ロゼワインの成長は、地中海起源を超えた地理的拡大によってさらに支えられている。オーストラリア、南アフリカ、カリフォルニアなどの地域では、既存の赤ブドウ畑をセニエ法またはダイレクトプレス法で活用することでロゼの生産を増加させている。このアプローチにより、プロデューサーは新たなブドウ畑の植栽を必要とせずに追加マージンを獲得できる。色別のセグメンテーションは消費の場面と一致している。赤ワインはフォーマルなダイニングとセラリングに、白ワインはカジュアルな食事とアペリティフに、ロゼは社交的な集まりやアウトドアイベントに好まれる。
エンドユーザー別:
女性がリード、男性が加速2025年、女性はエンドユーザーシェアの60.11%を占め、ウェルネス志向および低アルコールカテゴリーへの継続的な関与によって牽引されている。しかし、男性は職人的な産地やコレクタブルなラベルに関心を持つクラフトおよびプレミアムワインセグメントが男性消費者を引き付けるにつれて、2031年にかけてCAGR 4.49%で成長すると予測されている。女性をターゲットとするマーケティング戦略はライフスタイルの統合に焦点を当てており、インドのSula Vineyardsやニュージーランドのキム・クロフォードなどのブランドがソーシャルメディアとインフルエンサーパートナーシップを活用してコミュニティエンゲージメントを育み、製品トライアルを促進している。対照的に、男性消費者はフルボディの赤ワイン、フォーティファイドワイン、専門知識と投資価値を伝えるリミテッドプロダクションのオファリングへの強い嗜好を示している。
エンドユーザーの状況は、伝統的なジェンダーの関連性が薄れるにつれて変化している。ワインクラブやテイスティングイベントへの男性の参加が増加しており、クラフトスピリッツ愛好家がワインに移行し、若い世代がジェンダー化された消費規範を拒否していることが背景にある。一方、女性のソムリエやワインメーカーが注目を集め、業界のステレオタイプに挑戦し、ワインの文化的魅力を高めている。プロデューサーは、ライフスタイル志向のメッセージングではなく、テロワール、持続可能性、職人技を強調するジェンダーニュートラルなブランディングとパッケージングを採用することで適応している。このセグメンテーションの戦略的重要性は、チャネルとメッセージングの最適化にある。女性をターゲットとするブランドはデジタルエンゲージメント、サブスクリプションモデル、ウェルネスナラティブに注力すべきであり、男性をターゲットとするブランドは希少性、批評家の評価、垂直テイスティング体験を強調すべきである。
流通チャネル別:
オフトレードが主導、オントレードが回復オフトレードチャネルは2025年の流通シェアの59.65%を占め、専門酒販店、スーパーマーケット、eコマースプラットフォームが含まれる。しかし、オントレードチャネルはホスピタリティ施設の回復と1本あたりの支出を押し上げる体験型ダイニングの魅力の高まりにより、2031年にかけてCAGR 3.69%で成長すると予測されている。専門酒販店はオフトレードセグメントの主要な構成要素であり、マスマーケットの食料品店とオンプレミスオプションの中間に位置するキュレーションされた品揃えと知識豊富なスタッフを提供している。レストラン、バー、ホテルを含むオントレードチャネルは、ファインダイニング施設では卸売価格に対する高いマークアップが一般的であり、より高い単価を実現している。
流通のセグメンテーションは、消費者行動と規制の枠組みにおける構造的変化を浮き彫りにしている。オフトレードの優位性は、利便性、価格の透明性、法的に許可されている場合に従来の三層制度を回避する直接消費者向け(DTC)モデルの成長などの要因によって支えられている。専門酒販店は、教育的なテイスティング、スタッフトレーニング、キュレーションされた商品コレクションによって差別化を図り、プレミアム価格を正当化し顧客ロイヤルティを育んでいる。オントレードの回復は不均一であり、カジュアルダイニングとバーはファインダイニング施設よりも早く回復しており、ファインダイニングは労働力不足や高い運営コストなどの課題に引き続き直面している。
地域分析
ヨーロッパワイン市場
ヨーロッパは2025年のワイン世界収益の44.45%を生み出しており、確立された文化的伝統と集中したワイン産地がその背景にある。消費者行動は日常的な消費から週末や特別な機会における飲酒へとシフトしており、低価格帯の販売量は減少する一方でプレミアムセグメントのシェアは拡大している。フランスでは、ワインが主要なアルコール飲料であり続けており、18〜25歳の若年層の間でも強い支持を得ている。イタリアの市場成長は、統制保証原産地呼称(DOCG)のプロモーション活動およびアメリカ合衆国への輸出増加によって牽引されている。ヨーロッパの生産者は厳格な環境規制に直面しており、有機認証やバイオダイナミック農法の採用が増加しているが、これにより生産コストは上昇する一方でマーケティング上の利点も生まれている。
アジア平洋ワイン市場
アジア太平洋地域は2031年までCAGR 5.46%で成長すると予測されており、主要市場における様々な要因がその成長を後押ししている。中国では、醸造技術の進歩と国内産高品質ワインの人気拡大に支えられた国内プレミアムワインの生産増加が市場拡大を促進している。さらに、免税小売チャネルの発展がプレミアムワイン製品へのアクセシビリティと需要をさらに高めている。インドでは、ブドウ園ツアーやワインテイスティングなどの農業体験を組み合わせたマハラシュトラ州のワインツーリズムの台頭が成長を支えている。韓国の消費者は文化的な嗜好を反映して甘口ワインへの強い傾向を示しており、日本の購買者はその汎用性と社交的な場での魅力に牽引されてスパークリングモスカートへの需要が高まっている。タイのワイン市場も、都市化の進展と可処分所得が増加する中間層の拡大に支えられて成長している。さらに、デジタルプラットフォームにより、ヨーロッパの小規模生産者からアジアの消費者への直接配送が可能となり、従来の輸入障壁を回避してコストを削減している
南アメリカおよびMEAワイン市場
南アメリカの輸出業者、特にチリとアルゼンチンの輸出業者は、スペインおよびポルトガルからの競争激化の中で市場プレゼンスを維持するために自由貿易協定を活用している。これらの協定により、輸出業者は関税の引き下げと国際市場へのアクセス改善を享受でき、競争が激化する市場においても競争力を維持することが可能となっている。さらに、これらの国々はワインの品質向上とブランディングの強化に注力し、世界の消費者へのアピールを図っている。中東およびアフリカ地域は、規制上の課題があるにもかかわらず、富裕層の都市部が高級レストラン向けにプレミアムワインを輸入し続けていることから、長期的な成長ポテンシャルを示している。これらの地域の富裕層消費者は高品質な製品をますます求めており、輸出業者がニッチ市場に対応する機会を生み出している。しかし、複雑な規制の枠組みや輸入制限への対応は依然として重要な課題である。これらの多様な市場で成功を収めるためには、規制要件の遵守と、各市場固有の嗜好や文化的ニュアンスに対応したコミュニケーション戦略の実施が不可欠である。
規制環境
アメリカ合衆国では、アルコール規制が連邦政府の監督と州ごとの流通規制に分かれたままとなっている。アルコール・タバコ税務貿易局(TTB)は2025年1月、連邦アルコール行政法に基づく飲料アルコールラベルへのアルコール含有量およびカロリー・栄養情報を含む「アルコール表示」の義務化に関する規則制定予告通知を公表した。これにより、複数の州およびチャネルで販売する生産者には、包装、データ、および承認ワークフローに関する新たな対応が求められる。貿易政策も輸出国にとって変動要因となっており、米国通商代表部(USTR)は2026年貿易政策アジェンダにおいて相互的な貿易枠組みを強調し、2026年国家貿易推計報告書はワインに関連する非関税障壁を引き続き整理しており、グローバルブランドにとってマルチマーケットコンプライアンスと柔軟なラベリングの必要性を改めて示している。
競合状況
世界のワイン市場は、小規模な家族経営のエステートから大規模な多国籍コングロマリットまで、多数の生産者が存在する断片化した競争構造を特徴としている。この断片化は、地域のアペラシオンや微気候が商品化への自然な障壁を生み出すテロワールに基づく差別化によって促進されている。Constellation Brands、Treasury Wine Estates、E. & J. Galloなどの企業は、広範なポートフォリオと強固な小売業者との関係を活用して、プレミアムな棚スペースを確保し、数量割引を交渉している。しかし、消費者が品種、産地、価格帯を頻繁に切り替えるため、ブランドロイヤルティは分散したままである。
インド、東南アジア、サブサハラアフリカなどの新興市場のプレミアム化において機会が明確に存在する。これらの地域の地場生産者は、国内ワインをアクセスしやすい高級品として位置づけることで、より高いマージンを獲得できる。また、低アルコール・ノンアルコールワインセグメントも成長ポテンシャルを持っており、既存プレイヤーはこのカテゴリーへの投資が遅れている。テクノロジーの採用がワイン市場における重要な差別化要因となりつつある例えば、Treasury Wine Estatesは精密農業プラットフォームとデータ分析を導入してブドウ園管理を最適化している。LVMHのモエ・ヘネシー部門は超プレミアム・シャンパーニュおよびプレステージ・スティルワインへの投資を集中させる一方、マージンとブランドエクイティを守るために低価格ブランドの売却または優先度引き下げを進めている。
WincやNaked Winesなどの直接消費者向け専門業者といった新興の破壊的プレイヤーは、サブスクリプションモデルとアルゴリズムによるレコメンデーションを活用して従来の小売チャネルを迂回している。このアプローチにより、消費者データを取得し、従来は卸売業者や小売業者が得ていたマージンを確保することが可能となっている。また、有機・ビオディナミ農法のエステートを中心とする小規模生産者は、認証された農法と透明なサプライチェーンに対してプレミアムを支払う意欲のある持続可能性志向の消費者にアピールすることで存在感を高めている。ブドウ園の自動化とAI駆動の品質管理における特許活動が加速している。Monarch TractorやTrimbleなどの企業は自律型機器とセンサー統合に関する特許を申請しており、農業技術における知的財産が資本集約型生産者にとっての競争優位となることを示唆している。
ワイン業界のリーダー
-
Bacardi Limited
-
E. & J. Gallo Winery
-
Constellation Brands Inc.
-
Pernod Ricard
-
Bronco Wine Co.
- 注:主要企業の掲載順は順位を示すものではありません。
ワイン市場
- E. & J. Gallo Winery
- Constellation Brands Inc.
- The Wine Group LLC
- Pernod Ricard Winemakers
- Treasury Wine Estates
- Sula Vineyards Limited
- Bronco Wine Company
- Foley Family Wines
- Bacardi Limited
- Symington Family Estates
- Madeira Wine Company SA
- Accolade Wines
- Moët Hennessy (LVMH)
- Jackson Family Wines
- Caviro Group
- Grupo Peñaflor
- Viña Concha y Toro SA
- Familia Torres
- Changyu Pioneer Wine
- Domaines Barons de Rothschild (Lafite)
- Henkell Freixenet
- Castel Frères
市場機会と将来展望
規制の現代化とコンプライアンス主導の製品イノベーションは、低アルコールおよびアルコール度数を抑えたワイン製品の分野に新たな空白地帯を生み出しており、欧州連合の規則(EU)2026/471(2026年2月)に基づく明確な用語整理や部門措置がこれを支えている。これは、逆浸透法や真空蒸留法といった脱アルコール技術の生産者による活用(すでにカテゴリー戦略において言及されている)を補完するものであり、許可される範囲において、非対面型小売と消費者直販(DTC)プログラムの両方に展開できるポートフォリオを支援し得る。
サプライチェーンおよび市場投入ルートへの投資も、ガラス、物流、気候関連のコスト圧力の中でマージンを守るための実践的な手段となっている。欧州では、瓶詰め、熟成、流通能力の統合を示す具体的なプロジェクトが見られる。KEO PLCはリマソルにおける2,500万ユーロ規模の瓶詰め・流通センターの計画を発表(2026年5月)、Mack & Schuhle Italiaはラテルツァのワイン工場拡張のために1,600万ユーロの投資を発表した(2026年7月)。アジア太平洋地域では、市場アクセスとラベリング戦略が輸出業者および国内有力企業にとって依然として現実的な機会分野となっている。Wine Australiaは、簡素化された証明制度とGI関連保護を目的とする新たな豪州・EUワイン協定(2026年3月)に関する最終交渉を報告し、インドではSula Vineyardsがナシックの19エーカーのChandon estateを買収する最終契約を締結(2026年3月)、プレミアムスパークリングワインおよび体験型ワインツーリズム主導の位置付けを支える生産インフラを追加した。
Recent Industry Developments in ワイン市場
- 2026年6月:Bronco Wine Co.は、McManis Family Vineyards、Provenance Brands、LangeTwins Family Winery & Vineyardsなどの家族経営ワイナリーを代表する販売・マーケティング組織であるResurrection Brandsを買収した。この取引により、Broncoの全国的な代理権と市場開拓能力が拡大し、卸売チャネルを通じてプレミアムおよびブティックラベルをスケールアップする能力が強化された。
- 2026年4月:Pernod Ricardは、米国におけるMummスパークリングワイン事業(Mumm Sparkling California、Mumm Napa、DVXを含む)をTrinchero Family Wine and Spiritsに売却した。この取引により、確立されたブランドと生産資産がワイン専門事業者に移転され、Pernod Ricardのポートフォリオ合理化を支援しながら、米国スパークリングワイン市場における競争上のポジショニングが変化した。
- 2025年6月:Viva Wine Groupは、オランダのDelta Winesの88.59%を5,700万ユーロで取得した。この買収により、Viva Wine Groupの欧州における流通基盤が強化され、小売・物流能力がブランドの視認性と価格設定に影響するオフトレード志向の市場構造においてスケールが拡大した。
ワイン市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、主要な生産国および消費国における小売チャネルおよびオンプレミスチャネルを通じて消費向けに販売されたワインの金額を対象とし、それらを集計してグローバル合計を算出しています。
対象外の範囲:ノンアルコールのブドウ飲料、フレーバー付きワインクーラー、ワイン製造設備または包装資材は除外しています。
セグメンテーション概要
- 製品タイプ別
- フォーティファイドワイン
- スティルワイン
- スパークリングワイン
- その他のワインタイプ
- 色別
- 赤ワイン
- 白ワイン
- ロゼワイン
- エンドユーザー別
- 男性
- 女性
- 流通チャネル別
- オントレード
- オフトレード
- 専門店・酒販店
- その他のオフトレードチャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- 南米その他
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東・アフリカその他
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、モデリングに先立ってファクトベースを構築するために活用されました。主に、貿易・生産報告においてワインとして計上されるものの定義を統一し、バリューチェーン全体での価値の流れを把握することを目的としています。国際ブドウ・ワイン機構(OIV)、UN Comtrade、各国の税関統計、農業・食品機関などの公的情報源を参照し、生産量、輸出入量、消費動向を把握しました。また、各年の価格比較に影響を与える為替レートの背景やインフレシグナルを把握するため、中央銀行や財務省の公表資料も活用しました。
モデルを実用的なものにするため、企業の年次報告書、投資家向けプレゼンテーション、信頼性の高い報道資料を補足的なインプットとして加え、ポートフォリオ構成の変化やチャネルトレンドを追跡しました。企業財務・インテリジェンスや、公開データが集計レベルにとどまり解釈が困難な場合の出荷レベルの貿易確認については、一部の有料サブスクリプションを限定的に活用しました。上記のデスクリサーチソースは例示であり、クロスチェック、明確化、および検証のために追加の公開・有料情報源も参照しています。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、生産者、流通業者、輸入業者、小売業者、オントレードバイヤーを組み合わせた対象者に対して実施され、公開データセットでは把握しきれない価格ロジックやチャネル分割の検証を行いました。また、南北アメリカ、EMEA、アジア太平洋地域の業界専門家とも対話し、プレミアム化、包装フォーマット、貿易フローが需要をどのように変化させているかを確認するとともに、予測に用いた前提条件の妥当性を検証しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:16% | アジア太平洋地域:39% |
| 中位層:48% | 部門・ユニットリーダー:33% | EMEA:37% |
| 中小規模プレイヤー:22% | マネージャー:51% | 南北アメリカ:24% |
市場規模の算定と予測
規模の算定は、生産・貿易データを国別の見かけ上の消費量プールに再構築し、インタビューで確認した価格・ミックス前提を用いて金額に換算するトップダウン方式から始まります。合計値の信頼性を担保するため、サンプリングしたブランドおよびプライベートラベルの価格帯、オントレードとオフトレードの分割に関するチャネルチェック、開示情報が入手可能な場合の生産者売上高の妥当性確認など、選択的なボトムアップ推計によって結果を裏付けました。
モデルは、ワイン生産量、輸出入金額、一人当たり消費動向、オントレードの回復力、カテゴリー(スティル対スークリング)および色別ミックスによる平均価格の推移など、少数の反復可能なインプットを使用しています。特に小規模市場やインフォーマルチャネルでデータのギャップが生じる場合は、類似した所得水準と飲酒パターンを持つ代理市場を用いて前提を補完し、専門家のフィードバックを受けて調整しています。
予測にあたっては、ベースケースが数量と価格ミックスの予想される変化を反映するようシナリオ分析を適用し、その後、可処分所得、オントレード需要に対する観光活動、インフレ主導の価格変動などのマクロ指標との整合性を確認しました。最終的な成長経路は、予測アウトプットが一次回答者の受注パターンやポートフォリオ計画において確認している内容と一致した後にのみ修正されます。
データ検証と更新サイクル
アウトプットは、貿易・生産シグナルとの比較による暗示的消費量の検証、前年比の価格・ミックス変動における急激な変化の確認、地域別のチャネルシェアの論理的整合性のレビューなど、複数のチェックを通じて検証されます。異常な乖離が見られる合は、ソースデータを再確認し、変換ステップを見直し、実際の市場イベントが変化を説明するかどうかを確認するために一部の専門家に再連絡します。
前提条件、計算、定義が地域および期間を通じて一貫して保たれるよう、承認前に第二のアナリストによるレビューが完了します。レポートは年次で更新され、政策変更、急激な為替変動、主要な供給ショックなど重要なイベントが発生した場合には中間更新が行われます。納品前にアナリストが最終レビューを実施し、クライアントが最新の更新済みビューを受け取れるようにしています。
Mordor Intelligenceのワイン市場推計と他の公表推計との比較
公表されているワイン市場の数値がしばしば異なるのは、メーカー出荷価格ベースと小売支出ベースの間でスコープが変わる場合があること、また一部の調査が隣接するアルコールカテゴリーや関連飲料を合計に含めているためです。価格の予測方法、オントレードとオフトレードの分割方法、貿易フローや消費者需要の変化に対する前提の更新速度の違いも、差異の原因となっています。
部の外部推計は、より広範な小売金額プールとより急速なプレミアム価格上昇を反映しているように見受けられ、数量が安定していても見出し数値が高くなる場合があります。Mordor Intelligenceでは、合計値を消費向けに販売されたワインに限定し、非ワイン飲料については明確に除外しています。価格は貿易金額シグナルとインタビューで検証されたミックス変化を用いて更新され、その後に合計値が確定されます。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 3,603.6 ビリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 5,496.5 ビリオン 米ドル(2025年) | 小売支出に近い、より広範な収益の視点を採用しており、チャネル別のプレミアム化カーブを急速に適用しているため、メーカー出荷価格方式と比較して2025年の数値が高くなっています。 |
| 業界出版社B | 6,228.5 ビリオン 米ドル(2026年) | 2026年を対象としており、予測ベースイヤーへの価格軌道が高く設定されており、チャネルおよびタイプの前提がグローバルに集計した際により大きな金額プールを示唆していま。 |
表中の差異は主に、価値の定義方法と価格・ミックスの年次変動をどの程度積極的に見込むかによって説明されます。観察可能な生産・貿易シグナルに合計値を紐付け、インタビューを通じて価格ロジックを確認することで、推計値は定義された需要プールと再現可能な計算ステップに基づいた追跡可能なものとなっています。
レポートで回答される主要な質問
世界のワイン市場の現在の規模はどのくらいか?
ワイン市場は2026年に3,720億6,000万米ドルに達している。
ワイン市場はどのくらいの速度で成長すると予測されているか?
CAGR 3.37%で拡大し、2031年までに4,392億1,000万米ドルに達すると予測されている。
ワイン市場で最も急速に成長している地域はどこか?
アジア太平洋地域が2031年にかけてCAGR 5.46%でリードしており、中産階級の所得の増加とワイン文化の拡大が牽引している。
ワインプロデューサーが規制から直面する課題は何か?
欧州連合および米国の新しい表示規則は、詳細な原材料と栄養情報の記載を義務付けており、コンプライアンスコストと業務の複雑性を高めている。