
ヨウ素市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場取引高 (2026) | 47.70 キロトン |
| 市場取引高 (2031) | 62.26 キロトン |
| Growth Rate (2026 - 2031) | 5.47 % |
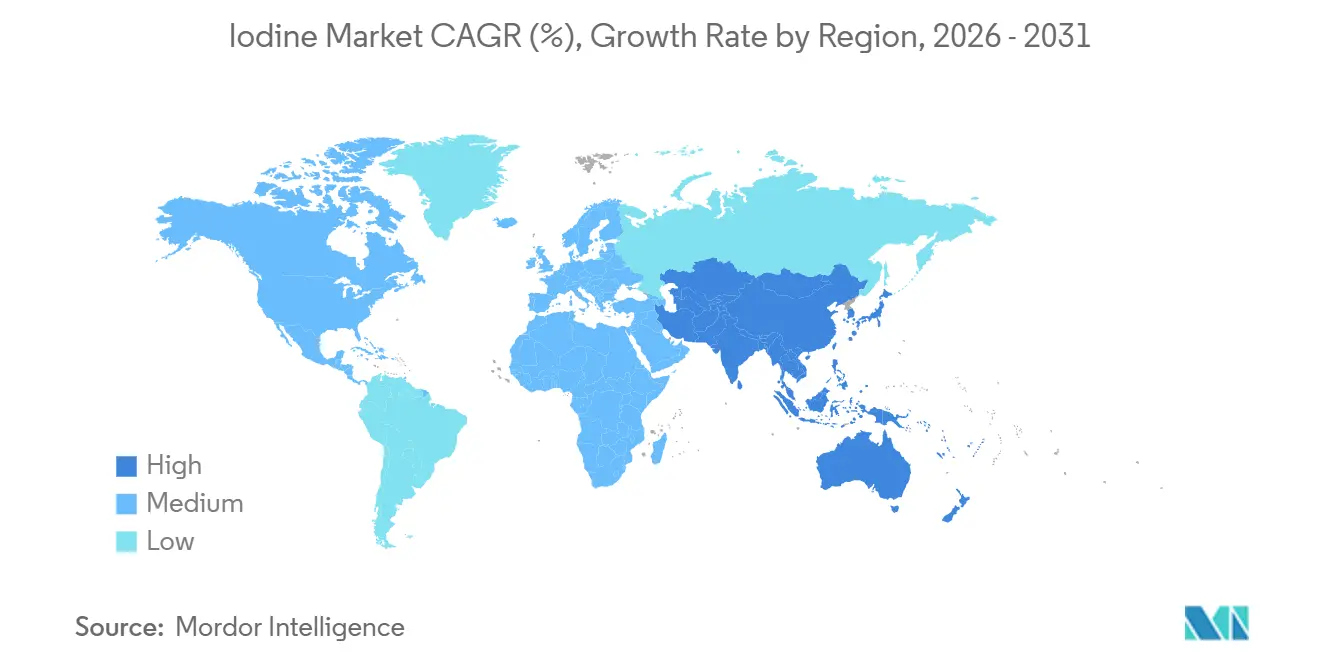
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
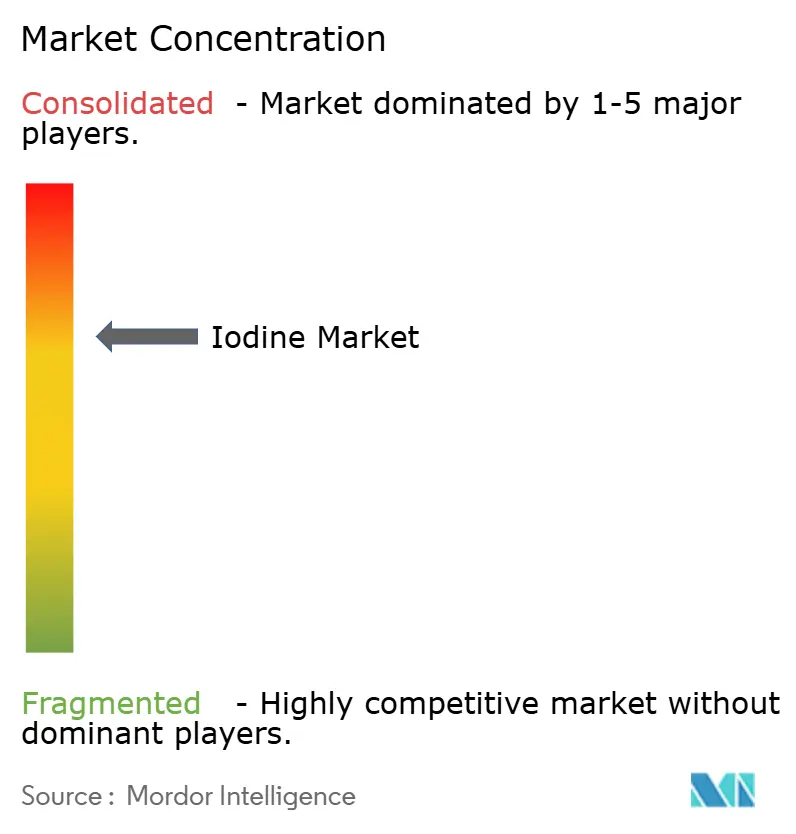
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨウ素市場分析
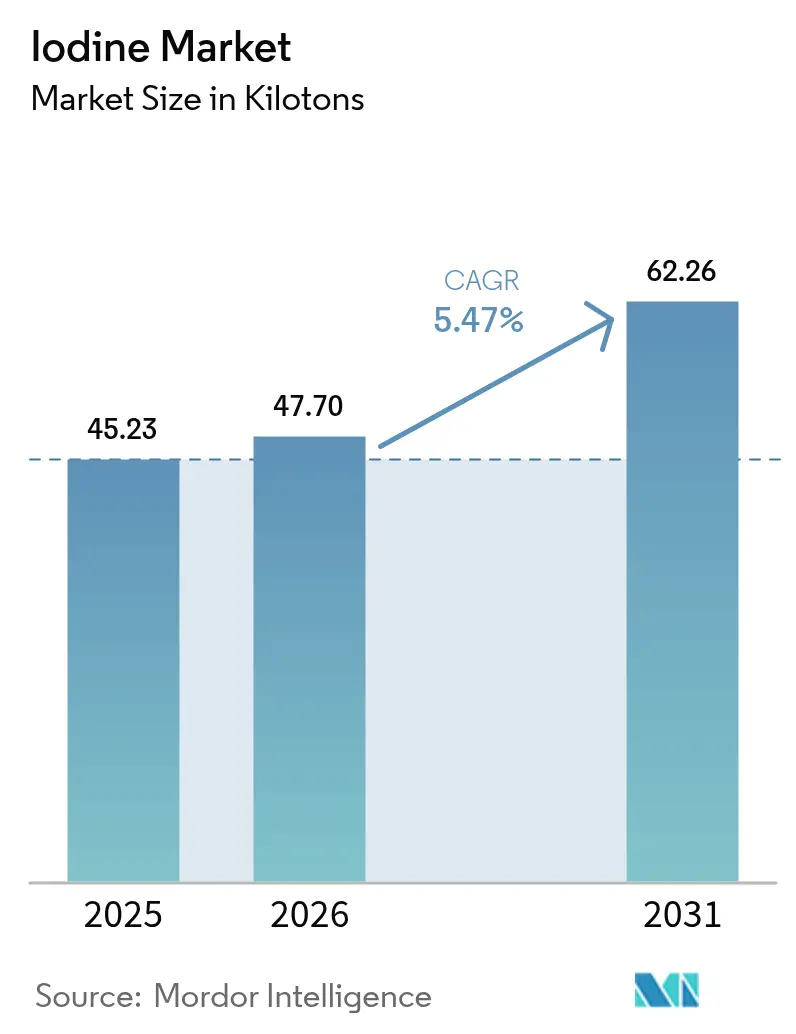
ヨウ素市場規模は、2025年の45.23キロトン、2026年の47.70キロトンから2031年には62.26キロトンへと拡大し、2026年から2031年にかけてCAGR 5.47%を記録する見込みです。構造的な変化により、従来の医薬品や栄養分野を超えて需要が拡大しており、特に低炭素フッ素化学触媒や次世代水系電池電解質への需要が顕著で、ヨウ素は脱炭素化戦略の重要な推進要素として位置づけられています。チリのカリチェ産出量が逼迫したことで、2024年のスポット価格は40%上昇してトン当たり38,000米ドルに達し、長期契約を持たない買い手にとって持続的な供給リスクを示しています。地下かん水事業者は、気象変動に起因するボラティリティを軽減するために独自の採掘技術を拡大しており、欧州および日本では医療グレードの分子を回収する閉ループリサイクルプログラムが始まっているものの、その規模はまだ小さい状況です。10,000回以上の充放電サイクルを実現するグリッドスケールの亜鉛-ヨウ素電池は、実験室での概念実証から産業パイロットへと移行しつつあり、予測期間後半における産業需要の段階的な変化を支えています。
主要レポートのポイント
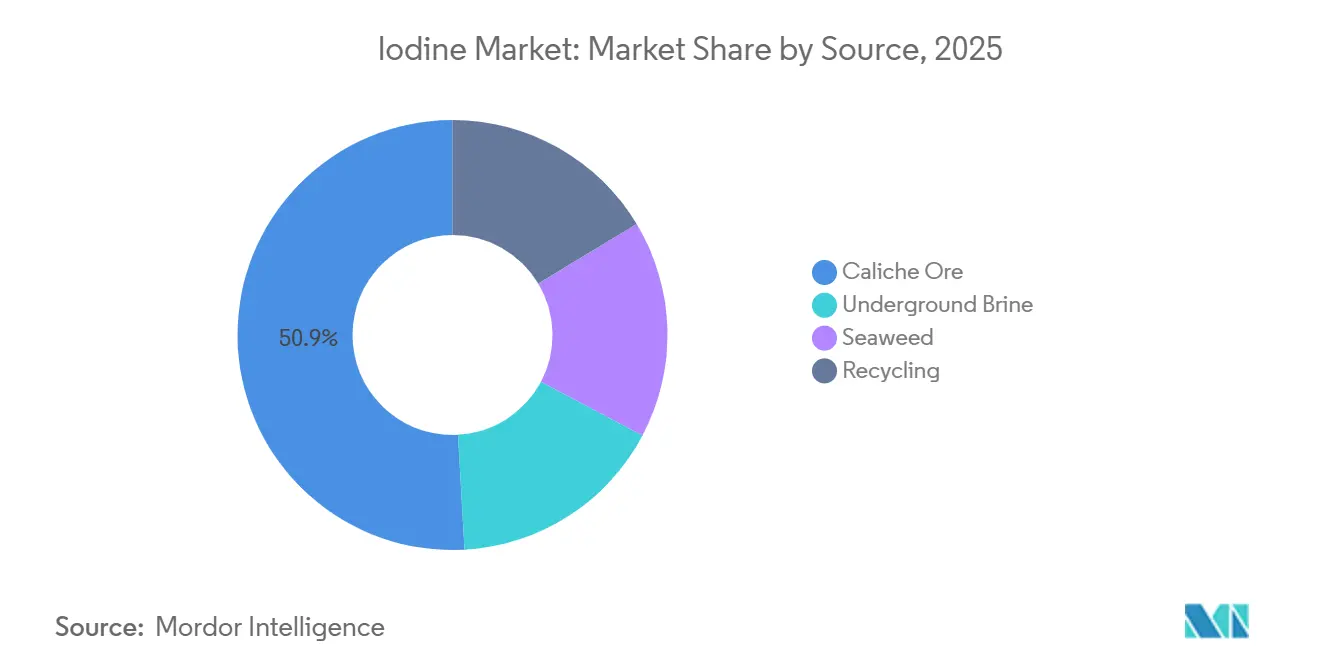
- 供給源別では、カリチェ鉱石が2025年のヨウ素市場シェアの50.88%を占め、地下かん水採掘は2031年にかけてCAGR 5.56%で拡大する見込みです。
- 形態別では、有機化合物が2025年のヨウ素市場規模の48.23%を占め、無機塩および錯体は2031年にかけてCAGR 5.68%で最も急成長する形態セグメントとなっています。
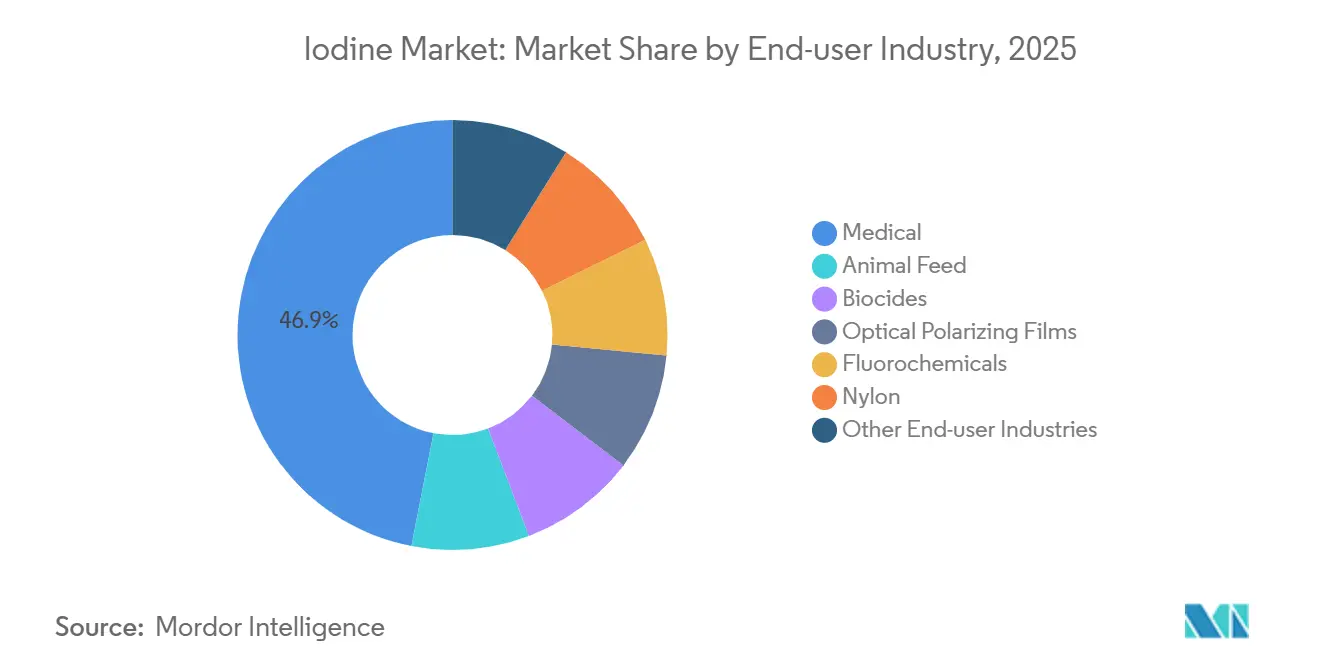
- 最終ユーザー産業別では、医療セグメントが2025年の数量の46.93%を占め、2031年にかけてCAGR 5.66%で成長しています。
- 地域別では、アジア太平洋が2025年の需要の34.31%を占め、2031年にかけてCAGR 6.89%で全地域を上回るペースで成長しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| X線/CT造影剤の需要増加 | +1.2% | 北米、欧州、都市部のアジア太平洋に集中したグローバル | 中期(2~4年) |
| 政府主導の食塩ヨウ素添加プログラム | +0.8% | インド、サハラ以南アフリカ、東南アジアを中心としたグローバル | 長期(4年以上) |
| LCD/OLED偏光フィルム製造の拡大 | +0.9% | アジア太平洋中心(中国、韓国、日本)、北米への波及 | 短期(2年以内) |
| 次世代水系電池におけるヨウ素系電解質の急速な普及 | +1.4% | グローバル、中国・米国・EUでのグリッドスケール蓄電への早期採用 | 中期(2~4年) |
| ヨウ素触媒を必要とする低炭素フッ素化学ルートへの規制推進 | +0.6% | 北米およびEU、日本での新興関心 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
X線/CT造影剤の需要増加
年間約7,500万件の診断検査でヨウ素造影剤が使用されており、米国のCTスキャンの約48%が造影増強を必要としています。GEヘルスケアは、世界の造影剤需要が10年以内に倍増すると予想される中、追加供給を確保するため、2024年にアイルランドのコーク工場に3,000万米ドルを投資しました。光子計数CT技術は5 keVエネルギービンごとに患者1人当たりのヨウ素使用量を約10%削減しますが、スクリーニングプログラムの拡大に伴い絶対量は増加し続けています。SQMは医薬品中間体と複数年の原料供給契約を締結し、プレミアム価格での医療グレード産出量を確保し、コモディティ変動から収益を保護しています。WHOはヨウ素造影剤を必須医薬品リストに掲載しており、低所得の医療システムでも基本的な調達を保証しています。
政府主導の食塩ヨウ素添加プログラム
2024年にはヨウ素添加塩を使用する世帯が約88%に達し、2020年の86%から上昇しましたが、依然として20億人以上が欠乏リスクにさらされています。インドの2024年のヨウ素と鉄の二重強化義務化により、1キログラム当たりのヨウ素添加量が増加し、農村小売チャネル全体でヨウ素市場が拡大しています。東南アジアおよびサハラ以南の規制当局はコンプライアンス監査を強化しており、ISO 9001のトレーサビリティを文書化しなければならないサプライヤーの技術的ハードルが上がっています。強化用途に向けられた低純度グレードは価格下限を形成し、高仕様セグメントの景気循環的な低迷期における生産者のキャッシュフローを安定させます。UNICEFの一括調達は実績ある物流を持つベンダーを優遇しており、小規模な地域参入者にとっての障壁を高めています。
LCD/OLED偏光フィルム製造の拡大
ヨウ素をドープしたポリビニルアルコールは、LCDおよびOLEDディスプレイの二色性偏光層を最大5 mol%の濃度で実現します。クラレは光学グレードのPVAフィルム容量を3,800万m²追加し、大型テレビや自動車コックピットディスプレイの成長を支えています。ISEケミカルズは偏光フィルムがすでに世界のヨウ素の約8%を吸収していると推定しており、折りたたみ式スマートフォンや拡張現実ヘッドセットの普及に伴いシェアは拡大すると見込まれています。中国は世界のLCD生産能力の半分以上を占め、日本およびチリのサプライチェーンに近い広東省と江蘇省に需要が集中しており、輸送コストを削減しています。韓国のパネルメーカーは独自のヨウ素精製によりマージンを保護し、ボラティリティの高いスポット購入よりも長期契約を維持しています。
低炭素フッ素化学ルートへの規制推進
ヨウ素は低地球温暖化係数フッ素化学品製造における異性化ステップを触媒し、このルートはEUのFガス段階的廃止およびキガリ改正のコンプライアンススケジュールに支持されています。電気触媒塩素化における有機ヨウ素メディエーターは、塩素集約的なプロセスと比較して温室効果ガス排出を削減します。ヨウ素対応フローへの設備改修を行う生産者はISO 14001スコアを向上させ、自動車および冷凍OEMからの調達優遇を獲得します。NRELは現在ヨウ素の約16%が産業触媒に使用されており、石油化学の脱炭素化が加速するにつれてそのシェアは上昇する可能性が高いと推定しています[1]米国再生可能エネルギー研究所、「低炭素フッ素化学品における有機ヨウ素触媒」、nrel.gov。設備投資サイクルが4年を超えるため、需要の変曲点は後半に集中していますが、複数年の供給契約にすでに反映されています。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| チリのカリチェ産出量変動に連動した価格ボラティリティ | -0.9% | アジア太平洋および北米の輸入依存市場に深刻な影響を与えるグローバル | 短期(2年以内) |
| バルクヨウ素の毒性と専門的な取り扱いコスト | -0.5% | グローバル、特に小規模流通業者および新興市場の買い手に影響 | 中期(2~4年) |
| 乳製品中の残留ヨウ素に関するEU規制の強化 | -0.3% | 欧州、世界の動物飼料配合慣行への間接的影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
チリのカリチェ産出量変動に連動した価格ボラティリティ
チリは世界のヨウ素の約60%を供給しており、2024年のアタカマ砂漠での降水イベントにより鉱石処理が制限され、スポット価格は前年のトン当たり27,000米ドルからトン当たり38,000米ドルに上昇しました。アジア太平洋の買い手は8~12週間の輸送期間に直面しており、戦略的備蓄は60日を超えることはほとんどなく、ボラティリティを増幅させています。地下かん水の産出量はCAGR 5.56%で拡大していますが、カリチェと比較して桁違いに小さく、短期的な多様化を制限しています。長期引取契約を持つ生産者はより保護されていますが、造影剤および触媒のコンバーターは、スポット価格の上昇がトン当たり5,000米ドルを超えるとマージン圧縮を報告しています。気象リスクと硝酸塩採掘サイクルは、したがってヨウ素市場における主要な供給側の抑制要因であり続けています。
バルクヨウ素の毒性と専門的な取り扱いコスト
元素ヨウ素は昇華し腐食性があるため、UN 3077の危険物輸送ルーティングおよびOSHAの天井暴露限界0.1 ppmが必要です[2]米国労働安全衛生局、「ヨウ素の職業暴露限界」、osha.gov。物流プレミアムは非危険化学品より平均15~20%高く、専用換気設備や保管設備を持たない小規模流通業者にとって過大な負担となっています。ISEケミカルズのISEFLOプリルは粉塵を削減しますが、5~10%の割増料金が発生し、価格に敏感な買い手を品質とコストのジレンマに追い込んでいます。危険物認定を持つ運送業者は南アジアおよびサハラ以南アフリカで不足しており、リードタイムが延長しています。これらの摩擦は大手既存企業へのシェア集中を促し、より安全な誘導体が普及しない限り新興用途への浸透を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
供給源別:
かん水採掘が従来のカリチェを上回るカリチェ鉱石は2025年のヨウ素市場シェアの50.88%を依然として占め、SQMの16,200トンの産出量に支えられていますが、地下かん水はCAGR 5.56%でより速く成長しており、最終ユーザーの供給多様化への追求を反映しています。Iofinaが米国パーミアン盆地で新規坑井を稼働させるにつれ、かん水に帰属するヨウ素市場規模は拡大する見込みです。
かん水生産は硝酸塩採掘サイクルを回避し、再注入されるはずだったフローバック水を活用することで、ヨウ素品位が0.1 g L⁻¹以下であるにもかかわらず限界採掘コストを低下させます。海水の約1,000倍の濃度でかん水を採掘する日本企業は世界供給量の30%を供給しており、商業的実行可能性を証明しています。GEヘルスケアの回収ネットワークが主導するリサイクルは、2025年に造影剤に使用されたヨウ素の18%を回収し、閉ループ成長の余白を示しています。海藻は労働集約性と低収率のため、供給量は少ない状況です。


形態別:
有機化合物がリード、無機塩が加速有機化合物は2025年のヨウ素市場規模の48.23%を占め、三ヨウ素化造影剤とポビドンヨード消毒剤が付加価値消費を牽引しました。一方、無機塩および錯体は義務的強化スキームに支えられてCAGR 5.68%で成長しています。
元素および同位体のヨウ素市場シェアは低いものの、核医学において高い価格水準を維持しています。飼料グレードのエチレンジアミン二ヨウ化水素酸塩は乳牛の繁殖を支援しています。環境への精査の高まりにより、一部の配合業者は吸収性が改善された有機錯体へと移行しており、調達戦略に複雑さを加えています。
最終ユーザー産業別:
医療セグメントがリーダーシップを維持医療セグメントは、造影剤に依存する年間約7,500万件の診断検査を背景に、2025年のヨウ素市場シェアの46.93%を占め、2031年にかけてCAGR 5.66%で成長する見込みです。このセグメントでは、GEヘルスケアのコークにおける3,000万米ドルの拡張が、光子計数CTスキャナーが北米および欧州で稼働し始める中での需要増加を支えており、1検査当たりの投与量は減少しますが、全体的な処置件数は拡大しています。
動物飼料は、家禽および乳牛に対して約0.35~0.8 mg kg⁻¹の添加率でエチレンジアミン二ヨウ化水素酸塩と沃化カリウムを吸収していますが、牛乳中の残留物に関するEU規制の強化が欧州での成長見通しを抑制しています。ディスプレイ製造は、ヨウ素をドープしたポリビニルアルコールフィルムが大型テレビ、自動車クラスター、折りたたみ式スマートフォンとともに拡大するにつれて成長しており、クラレの年間3,800万m²の容量追加が後押ししています。低炭素フッ素化学ルートで使用される触媒は世界のヨウ素の約16%を消費しており、産業排出者がキガリ改正に対応して設備を改修するにつれてその割合は高まると予想されています。ポビドンヨードなどの殺生物剤は、0.5%濃度でSARS-CoV-2に対して99.99%の殺ウイルス効果を示したことから、病院および消費者向け消毒剤での需要を維持しています。
地域分析
アジア太平洋地域ヨウ素市場
アジア太平洋地域は、2025年の世界需要の34.31%を占め、ヨウ素市場をリードしており、2031年にかけて6.89%のCAGRで拡大している。中国のLCD偏光フィルム生産およびインドの二重強化塩プログラムが、同地域の数量増加を支えている。0.1 g L⁻¹のかん水を供給源とする日本、同地域全体の下流加工業者にとって重要なサプライヤーであり続けている。
北米および欧州ヨウ素市場
北米は、かん水産出量の増加から恩恵を受けており、特にIofinaの2026年下半期に予定されているパーミアン盆地向け追加プラント(年間170〜220トン規模)が注目される。欧州はコントラスト造影剤中心の市場構造が続いており、GEヘルスケアのコーク拠点の拡張が供給安全保障を強化している一方、乳製品残留物規制の厳格化という逆風にさらされている。
南米およびアフリカヨウ素市場
南米はチリの硝石鉱床(カリチェ)を通じて世界のヨウ素供給の大部分を担っているが、天候障害および水不足がボラティリティをもたらしている。ユニセフ主導のヨウ素添加推進活動がサブサハラアフリカ全域で需要を漸進的に押し上げているものの、物流上の障壁は依然として残っている。

規制環境
ヨウ素の生産、貿易、および使用は、化学物質登録、危険物輸送、職場暴露、および地域ごとに異なる分野別規則の範囲内にある。欧州連合では、ヨウ素(EC 231-442-4)および主要な誘導体(例えばヨウ化カリウムや一塩化ヨウ素)が欧州化学品庁(ECHA)のREACH登録書類に含まれており、これが輸入業者および下流の調合業者に対するデータ提出とコンプライアンス要件を形成している。米国では、40 CFR Part 415 Subpart AQに基づくヨウ素生産に関するEPA排水基準などの環境規制と、バルク取扱いのエンジニアリング管理に関するNIOSHおよびOSHAの指針や暴露限界に基づく労働安全要件が運用上のコンプライアンスの対象となっている。
需要側では、公衆衛生政策が食塩ヨウ素添加プログラムや機関調達を通じて基礎的なヨウ素使用を支えている一方、医薬品グレードの供給は品質、追跡可能性、および管理された流通慣行によって制約され続けている。フィリピン国家貿易リポジトリ(PNTR)のような各国の輸入・コンプライアンスポータルは、税関、保健、環境文書にわたるヨウ素貿易監督の多機関的な性質を反映している。同時に、気候・産業政策は下流の消費に影響を与えており、EUのFガス段階的削減とキガリ改正に整合した低GWPフッ素化学ルートへの規制的な後押しが含まれ、そこではヨウ素が一部の工程ステップで触媒として使用されている。
バリューチェーン分析
ヨウ素のバリューチェーンは、チリのカリーチェ鉱石および日本と米国の天然ガスまたは油田随伴水に関連する地下ブラインからの上流回収に始まり、続いて結晶性ヨウ素への精製と、ヨウ化物、ヨードフォア、有機ヨウ素中間体などの高付加価値誘導体への変換が行われる。供給の集中は特徴的な要素であり、チリはアタカマのカリーチェ事業から世界の生産量をリードし、日本はブライン由来の主要生産国(千葉県や新潟県などの地域を含む)であり、米国はオクラホマ州北西部のブライン井を通じて貢献している。生産者レベルでは、SQMがチリのカリーチェ大規模供給の中心を担い、ヌエバ・ビクトリアでの設備更新(容量と運用の耐性に関連する海水パイプラインを含む)を強調している。
ミッドストリームの処理と流通は、危険物物流、純度証明、契約構造によって形成されており、医療用画像診断廃棄物の回収・精製が可能なことから、閉ループ回収の役割が拡大している。ダウンストリームでは、最大の需要牽引用途にはヨウ素造影剤・医薬品、多くの場合大量かつ低仕様のヨウ酸塩・ヨウ化物を必要とする食塩強化、LCD/OLED供給チェーン向けの光学偏光膜、そしてフッ素化学品用の産業触媒が含まれる。主要な障害要因とコスト要因には、チリのカリーチェにおける水資源の制約と許認可、米国生産における石油・ガスブライン供給への依存、アジア太平洋地域の輸入業者への長いリードタイムの輸送、および腐食性で昇華する元素ヨウ素の取扱い要件による保管・運送コストの増加が含まれる。
競合環境
チリと日本が供給の大部分を共同で担っていますが、SQMの個別シェア30%は中堅プレーヤーの余地を残しており、適度に集中したヨウ素市場を形成しています。IofinaのWET IOsorb技術は、かん水イノベーションがカリチェの優位性を侵食し、地域的な引取統合を解放できることを示す好例です。GEヘルスケアのマテリアル回収スキームは、医薬品調達における差別化要因となり得る循環経済モデルを示しています。
技術は重要な参入障壁です。ISEケミカルズは粉塵暴露を低減するプリル形状を販売し、GODO SHIGENは廃棄物流からの高純度回収を専門としています。国境を越えた大型合併の不在は、統合よりもパートナーシップとライセンスが競合マップを形成することを示唆しています。グリッド蓄電が大規模展開を達成すれば、新興電池プレーヤーが需要プロファイルを再編する可能性があります。
ヨウ素産業のリーダー企業
Cosayach
Iofina plc
SQM
Algorta Norte S.A.
GODO SHIGEN Co., Ltd.
- *免責事項:主要選手の並び順不同
ヨウ素市場
- Algorta Norte S.A.
- Calibre Chemicals Pvt. Ltd.
- Cosayach
- Deep Water Chemicals
- Eskay Iodine
- Glide Chem Private Limited
- GODO SHIGEN Co., Ltd.
- Infinium Pharmachem Limited
- Iochem Corporation
- Iofina plc
- ISE CHEMICALS CORPORATION
- K&O Energy Group Inc.
- Nippoh Chemicals Co. Ltd
- Parad Corporation Pvt Ltd
- Proto Chemical Industries
- Salvi Chemical Industries Ltd
- Samrat Pharmachem Limited
- SQM
- TOHO EARTHTECH,INC
- Woodward Iodine LLC

市場機会と将来展望
一つの機会分野は、米国における油田随伴水からのヨウ素回収による供給の多様化であり、水インフラ提供者とのパートナーシップが開発上の摩擦を減らし、追加供給への経路を短縮している。2026年6月、Select Water SolutionsとISE Chemicals Corporationは、テキサス州、ニューメキシコ州、オクラホマ州全域で商業用ヨウ素抽出・精製施設を開発する正式契約を締結し、単一事業者モデルを超えた随伴水ヨウ素の広範な産業化を示している。同時期、Iofinaはオクラホマのブライン供給契約を拡大して既存プラント(IO#11)の生産量を高め、Western Midstreamとのパーミアン盆地IO#12プロジェクトの作業を継続し、契約に基づくブラインアクセスとモジュール式IOsorb展開への動きを強化している。
需要側では、市場には高付加価値かつ規格重視の用途に空白地帯があり、医療グレード供給の継続性、追跡可能性、リサイクルが価格変動の中でサプライヤーの差別化要因となり得る。GEヘルスケアは造影剤における回収・リサイクルネットワークを既に拡大しており、同様の循環モデルは病院や医薬品中間体向けのより厳格な供給保証を支えることができる。チリでは、ブラウンフィールド拡張と水インフラ更新が別の経路を提供しており、Cosayachは2026年6月にCala-Cala施設のプロジェクトについて2033年までの運用継続を支援する環境認可を取得し、SQMは2026年中にヌエバ・ビクトリアで海水パイプラインインフラを稼働させている。両者は、支配的なカリーチェ供給源からの持続的かつ法令準拠の生産に対する生産者の重点を反映している。
Recent Industry Developments in ヨウ素市場
- 2026年7月:Iofina plcは、2026年上半期の結晶性ヨウ素生産量が393.3メトリックトンと過去最高を記録し、前年同期比29%増となったと報告した。この更新は、ブライン由来のIOsorb事業が引き締まった市場に迅速に対応でき、長期契約のもとで購買者に非チリ産の供給選択肢を提供できることを示した。
- 2025年12月:Iofina plcは、Western Midstreamと提携し、西テキサスと南東ニューメキシコの間のパーミアン盆地に新しいIOsorbプラントを建設した。このプロジェクトは年間170〜220トンのヨウ素生産能力を追加し、1日あたり約50,000バレルのブライン処理を目標とし、随伴水インフラに関連する北米の供給耐性を強化した。
- 2024年9月:Iofina plcは、石油・ガスブラインからのヨウ素生産を増やすため、オクラホマ州でIO#10 WET IOsorb抽出プラントを稼働させた。この施設は年間約100〜150メトリックトンの結晶性ヨウ素生産能力を追加し、増分的でモジュール式の供給成長に向けた同社の複数プラントネットワーク方式を強化した。


ヨウ素市場 レポートの範囲と調査方法論
市場定義と対象範囲
この調査手法では、ヨウ素市場は医療、動物栄養、産業用途で使用される化学原料としてのヨウ素の供給と需要を対象とする。当社は、ヨウ素が元素ヨウ素として生産・販売される時点、または標準的なヨウ素塩に変換される時点で追跡している。
対象範囲の除外事項:完成消費者向けヨウ素添加食塩製品、および医療用アイソトープとして使用される放射性ヨウ素は除外する。
セグメンテーション概要
- 供給源別
- カリチェ鉱石
- 地下かん水
- 海藻
- リサイクル
- 形態別
- 有機化合物
- 元素および同位体
- 無機塩および錯体
- 最終ユーザー産業別
- 医療(X線造影剤、医薬品、ヨードフォア、ポビドンヨード)
- 動物飼料
- 殺生物剤
- 光学偏光フィルム
- フッ素化学品
- ナイロン
- その他の最終ユーザー産業
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、天然ヨウ素源とその原料が取引可能なグレードに加工される方法をめぐる供給マップの構築から始まった。これは、ヨウ素市場が少数の生産者基盤によって制約されているためである。USGS鉱物商品概要、各国の鉱業・産業統計(例えばチリと日本)、UN Comtradeの貿易フロー、および関税表などの公開情報源を用いて、地域別の輸出入方向を相互確認した。
量と価値を結びつけるため、信頼できる報道機関や業界団体の更新情報で報告されているスポット価格および契約連動ヨウ素価格の参照情報も追跡し、生産能力の増設、停止、製品構成(元素ヨウ素対塩類)を把握するために企業の開示資料や投資家向け説明資料を検討した。一部の箇所では、生産者の展開状況と取引パターンを検証するため、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、および出荷レベルの輸出入記録を使用した。これらのデスクリサーチ情報源は例示にすぎず、入力情報の収集、検証、明確化のために他の多くの公開および独自の参照情報が使用された。
一次インタビューおよび調査
一次調査は、医療、動物飼料、殺生物剤、産業用中間体分野の生産者、流通業者、および下流の購買者との対話に重点を置き、これにより変換収率と価格設定に関する前提を実際の購買行動に基づいて修正できるようにした。これらの議論はまた、造影剤の量、飼料補助率、電子機器関連ヨウ素化合物に伴う需要の変化を検証し、APAC、EMEA、アメリカ地域全体の地域別割合を確定する前に役立った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:35% | CXO:17% | APAC:46% |
| ミッドティア:47% | 機能/部門責任者:29% | EMEA:30% |
| 小規模プレーヤー:18% | マネージャー:54% | アメリカ:24% |
市場規模算定と予測
規模算定は主にトップダウン方式で構築され、生産、貿易、および見かけの消費シグナルを地域別に再構築し、業界参加者から共有された採用率と使用率を用いて主要な用途プールに分割した。需要プールを明示した後、直接的な生産者の可視性が限られていた場合には、グレード別のサンプル量に観測価格帯を乗じ、流通チャネルの確認を行うなど、選択的なボトムアップ近似を用いて合計を現実的なものに保った。
主要なモデル入力には、ヨウ素のスポットおよび契約価格の動向、生産者の生産能力と稼働率の変化、輸出入バランス、元素ヨウ素から一般的な塩類への変換割合、および画像診断施行件数、飼料補助基準、電子機器や殺生物剤に関連する産業化学需要などの最終用途指標が含まれる。予測にあたっては、生産能力拡大、価格正常化、および用途成長に関する専門家の見通しに基づくベースケースでシナリオ分析を適用し、その後、供給の引き締まりと需要の弱含みケースでストレステストを行い、出力結果が実務上の許容範囲内に留まるかを確認した。ボトムアップの可視性がある国で薄い場合には、貿易ベースの消費代理指標を用いてギャップを埋め、その結果をインタビューで共有された既知の下流生産クラスターと照合した。
データ検証と更新サイクル
検証は複数回に分けて行われ、まず、市場が実際に変化した場合に通常現れるであろう生産発表、貿易の動き、価格トレンドの断絶といった独立したシグナルとモデル化された量および価値を照合することから始めた。外れ値は国および用途レベルで検討され、供給制約や需要指標と一致しない場合には、その背後にある前提をフォローアップの電話で再確認した。
最終承認前に、計算ロジックと単位変換の一貫性を保つため、完全なモデルと文章によるストーリーは別のアナリストによる審査を受ける。本レポートは毎年更新され、大規模な生産能力の変化、急激な価格変動、あるいは医療や飼料使用に影響を与える政策の動きなど、重要な事象が発生した場合には中間更新が行われる。納品直前には、最新のデータポイントが結論を大きく変えないことを確認するための最終確認を行う。
Mordor Intelligenceのヨウ素市場規模と他の公開推定値との比較
ヨウ素の市場規模の数字は大きく異なって見えることがあるが、これは一部の発行元が量のみを算定し、他は収益を算定し、さらに一部はより広範なヨウ素化合物をヨウ素と組み合わせながらその境界を明確に示していないためである。ヨウ素価格は急速に変動しうるため、時期も重要であり、トン数が同程度であっても、異なる平均価格期間が価値の結果を変える可能性がある。
貿易バランスとスポット価格の動きは、Mordor Intelligenceの推定値を明確に定義されたヨウ素需要プールに結びつけるための確認手段として機能し、元素ヨウ素と標準塩類を中核市場として一貫して数える。他の数値で見られる最大の差異は、通常、より高付加価値の誘導体チェーンを組み込んだり、年間を通じて異なる価格平均化の前提を使用したり、生産能力利用率の変化を再検証せずに長期の予測曲線を適用したりすることから生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.06 B (2026) | |
| グローバルコンサルティング会社A | USD 3.21 B (2026) | 元素ヨウ素とともにヨウ素化合物を明示的に含むより広い範囲を用いており、化合物の価格設定と製品構成が別の境界として扱われていないため、価値が高くなっている。 |
| 業界誌B | USD 1.82 B (2024) | 異なる価格環境の以前の年を使用し、価格平均化の方法を明確にしていないため、契約価格が上方に再設定される期間には価値が過小評価される可能性がある。 |
この表を全体的に見ると、その差異の大部分は、対象範囲内のヨウ素材料として何が数えられているか、およびトンをドルに換算する際にどの平均価格レベルが適用されているかによって説明される。対象範囲を絞り込み、貿易、生産能力、価格シグナルと結果を照合することで、当社はクライアントが実際の市場推進要因に遡り、毎年繰り返し確認できる実用的な数値を提供できる。


レポートで回答される主要な質問
医療画像診断におけるヨウ素需要はどのくらいの速さで成長していますか?
医療セグメントは2031年にかけてCAGR 5.66%で成長しており、すでに世界の数量の46.93%を占めています。
現在の買い手にとっての主な供給リスクは何ですか?
チリのカリチェ鉱山への気象関連の障害により、スポット価格が40%以上変動する可能性があり、地理的集中が最大のリスク要因となっています。
地下かん水はカリチェに代わって主要な供給源になりますか?
かん水採掘はより速く成長していますが、カリチェは依然として世界の数量の半分以上を占めており、2031年以前に意味のある均衡に達する可能性は低いです。
亜鉛-ヨウ素電池は将来の需要にどのような影響を与えますか?
この化学技術が2030年までに予測されるグリッド蓄電展開の5%でも確保できれば、ヨウ素需要は年間約3,000トン増加する可能性があります。
ヨウ素市場の現在の市場規模はどのくらいですか?
ヨウ素市場規模は、2025年の45.23キロトン、2026年の47.70キロトンから2031年には62.26キロトンへと拡大し、2026年から2031年にかけてCAGR 5.47%を記録する見込みです。
最終更新日:


