
Mordor Intelligenceによる米国商業建設市場分析
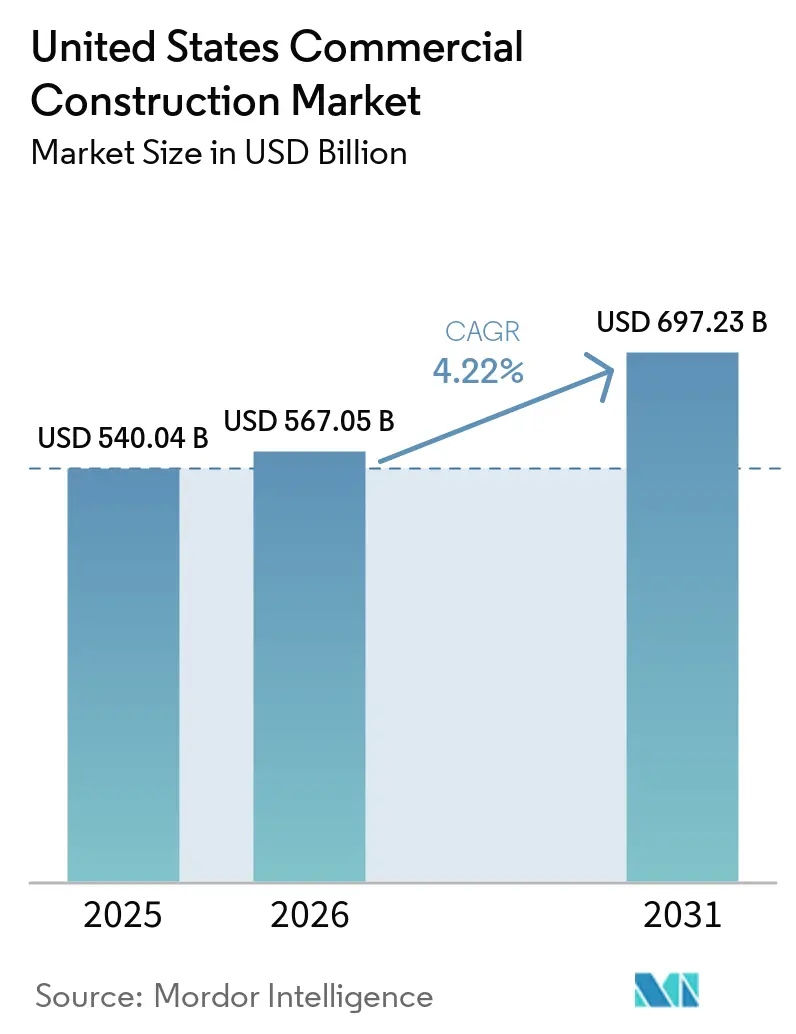
米国商業建設市場規模は2026年に567.1 ビリオン 米ドルと評価され、2027年の591 ビリオン 米ドルから2032年には713.9 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは3.85%です。
米国における需要は、データセンター建設および既存物件の入居者要件への適応によって再形成されています。配送ネットワークへの投資は商業建設をサービスカバレッジのギャップと結びつけており、ホスピタリティプロジェクトは宿泊施設と他の商業用途を組み合わせています。これらの機会は、段階的な引き渡しと複雑な建物インターフェースを調整できる建設業者に報いるものですが、労働力不足と資材インフレが実行可能なプロジェクト範囲を制約しています。したがって、成長は、定義された入居者ニーズに基づいた段階的なデータセンターおよびリノベーション範囲を人員配置・価格設定できる請負業者に有利に働く一方、労働力と資材のコスト圧力は基盤の弱いプロジェクトを制限します。
レポートの主要ポイント
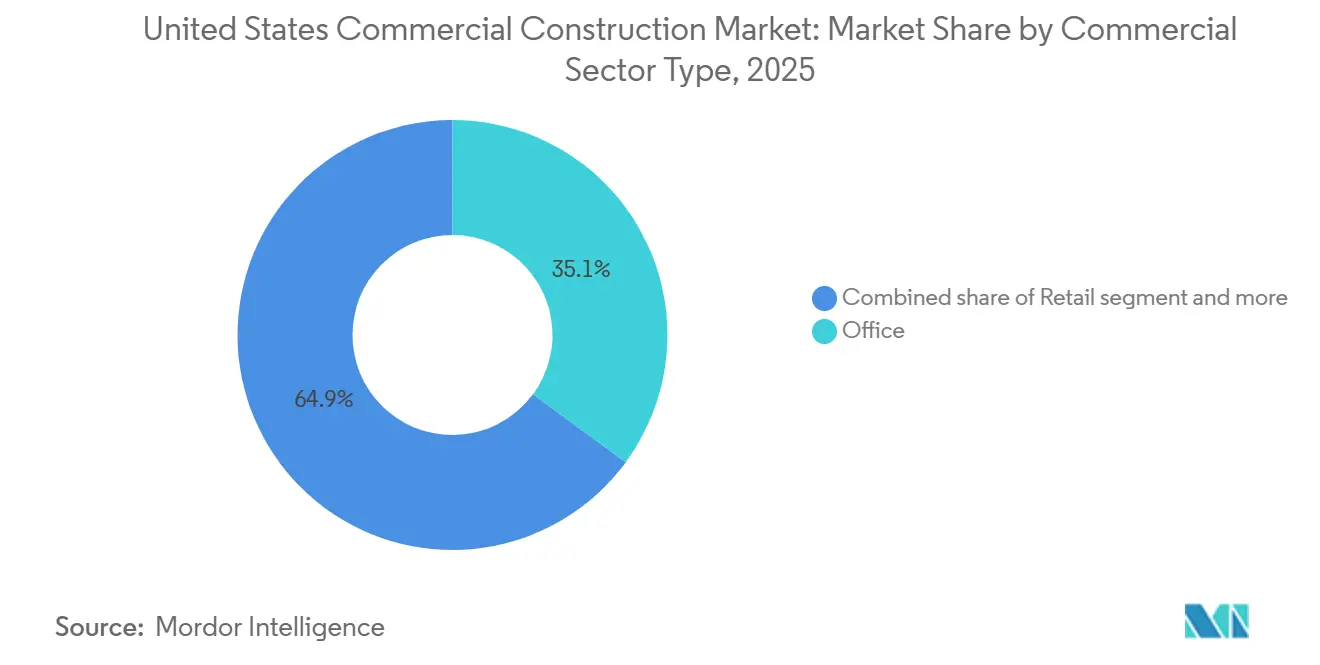
- 商業セクタータイプ別では、オフィスが2026年の米国商業建設市場シェアの34.99%をリードし、工業・物流が2027年から2032年にかけてCAGR 5.1%で最も急成長するセグメントとなっています。
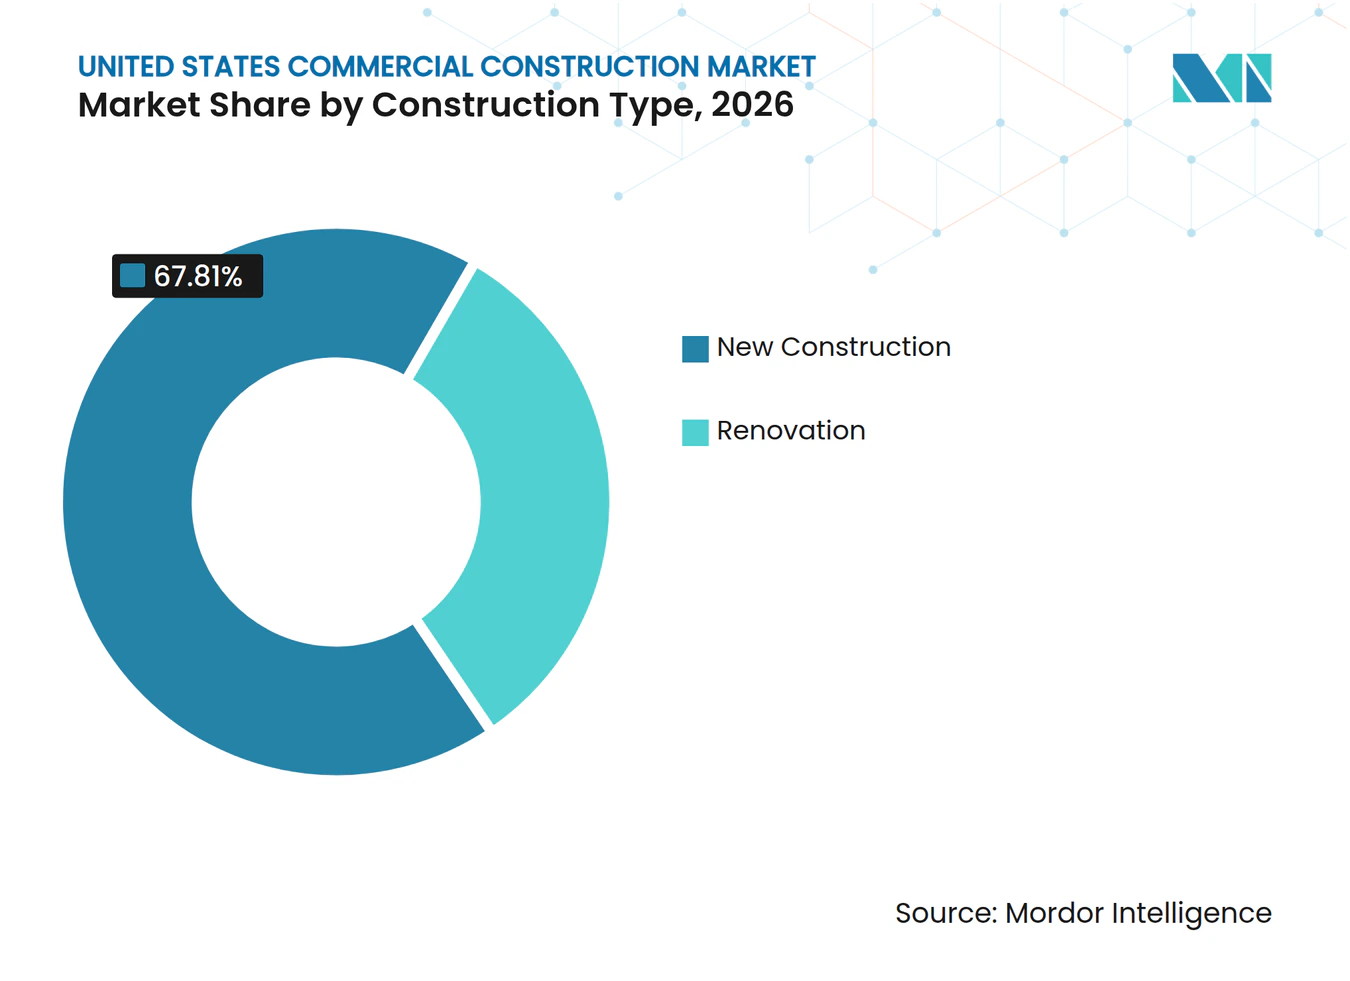
- 建設タイプ別では、新規建設が2026年の米国商業建設市場規模の67.81%のシェアでリードし、リノベーションが2027年から2032年にかけてCAGR 4.85%で最も急成長するセグメントとなっています。
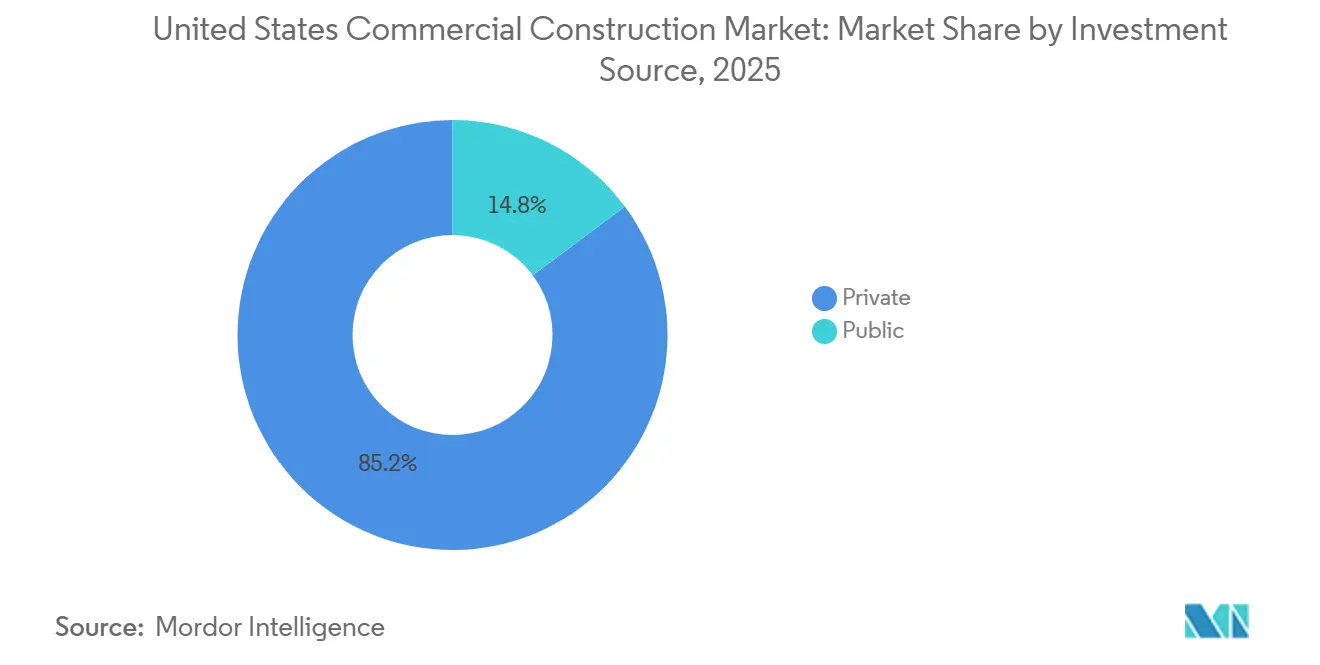
- 民間投資が2026年の市場の85%のシェアで資金調達源をリードし、公共投資が2027年から2032年にかけてCAGR 5.25%で最も急成長するセグメントとなっています。
- 地域別では、テキサス州が2026年の市場の17.03%のシェアでリードし、フロリダ州が2027年から2032年にかけてCAGR 5.1%で最も急成長する地域となっています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| 進要因 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| Eコマースの拡大が倉庫、物流センター、フルフィルメントハブの建設を促進しています。 | +1.35% | 全国 | 中期(2~4年) |
| 雇用主がよりモダンでハイブリッド対応の職場を求める中、オフィスの改修・再開発が増加しています。 | +1.2% | ニュージャージー州北部・中部 | 中期(2~4年) |
| 新たなAI、クラウド、エッジコンピューティングインフラとともにデータセンターの成長が加速しています。 | +1.8% | 全国 | 中期(2~4年) |
| 強い旅行・小売需要に牽引され、ホスピタリティおよび複合用途プロジェクトが回復しています。 | +1.05% | 全国 | 短期(2年以内) |
| 交通機関および公共施設への公共投資がインフラ隣接ゾーンでの建設を促進しています。 | +0.75% | ワシントン広域圏 | 長期(4年以上) |
| グリーンビルディングおよびESGへの注目が新たな商業開発を認証設計へと向かわせています。 | +0.55% | ニューヨーク市 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
Eコマースの拡大が倉庫、物流センター、フルフィルメントハブの建設を促進しています。
オンライン注文の増加は、配送カバレッジが追加の運営拠点を必要とする場所に建設需要を生み出す可能性があります。国勢調査局は、季節調整済みの米国小売Eコマース売上高が2025年第2四半期から2026年第2四半期にかけて価格変動を調整せずに12.2%(±0.9%)増加したと推定しています。同期間の小売売上高合計は6.7%(±0.5%)増加しました。Amazonは農村部の米国配送ネットワークに40 億 米ドルを投資し、2026年末までに200か所以上の配送ステーションを超えるという目標を報告しました。2025年には、同日配送を受け取る農村部の月間平均顧客数が前年比で2倍になりました。商業建設業者にとって、この組み合わせは需要を配送ステーションの配置と結びつけるため、サービスが行き届いていない顧客への近接性が、オンライン売上の成長だけよりも潜在的な新規プロジェクトをよりよく説明します。
雇用主がよりモダンでハイブリッド対応の職場を求める中、オフィスの改修・再開発が増加しています。
テナントの選択性は、周辺の不動産市場で相当量のスペースが利用可能な場合でも、オフィスのアップグレードを支援する可能性があります。JLLは2026年第2四半期にニュージャージー州北部・中部のオフィス空室率が25%であると報告しました。テナント需要は、過去10年以内に建設または大規模改修された建物と定義されるプレミアクラスAオフィスに集中していました。空室と当該ティアへの需要の共存は、より広いエリアに余剰床面積がある場合でも、オーナーが品質ギャップに直面する可能性があることを示唆しています。したがって、大規模なリノベーションはオフィススペースの追加とは異なる目的を果たします。なぜなら、既存の建物が優先ティアの資格を得られるようにするからです。
新たなAI、クラウド、エッジコンピューティングインフラとともにデータセンターの成長が加速しています。
データセンターの拡張は、引き渡し順序がコンピューティング容量の連続的な増分をサポートする建物への需要を生み出す可能性があります。米国の民間データセンター建設は2026年8月に季節調整済み年率換算で849.5 億 米ドルという記録的なペースに達し、2025年8月から73%以上増加しました。2026年3月、PCL Construction ServicesおよびPCL Industrial Servicesは、AIおよびその他のコンピューティング集約型ワークロード向けに設計された1.92 億 米ドル、22.5メガワットのデンバーデータセンターの構造完成を達成しました。その範囲には、テナントのオンボーディングと拡張の柔軟性をサポートするために、合計約277,000平方フィートの5つのコロケーションホールの段階的建設が含まれていました。5ホールの建設範囲が段階的なテナントオンボーディングをサポートするため、このペースでの需要は、使用可能なコンピューティング容量を段階的に引き渡すことができる請負業者に有利です。
強い旅行・小売需要に牽引され、ホスピタリティおよび複合用途プロジェクトが回復しています。
宿泊施設と小売用途が再開発を共有する場合、訪問者の支出はより広範な建設プログラムを支援できます。米国旅行協会は、2025年の米国旅行支出が実質ベースで1.4%増加したと報告しました。2025年12月、PCL Construction Servicesは、コロラド州フリスコで75室のホテルと1階の小売スペースを備えた108,000平方フィートの複合用途ホスピタリティ再開発の着工を報告しました。[1] これらの用途を組み合わせることで、訪問者向けの投資を、同一開発内のホテル客室と商業取引スペースにまたがる工事に転換できます。計画されているルーフトップスパ、ボールルーム、ボウリング施設、トップゴルフスウィングスイートは、ホテル客室を超えてエンターテインメントおよび会議施設へと建設業者の範囲を拡大します。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 熟練労働力不足と賃金上昇圧力がプロジェクトの引き渡しを遅らせ、コストを増加させています。 | -1.1% | 全国 | 短期(2年以内) |
| 高い資材・フレートインフレが利益率を圧迫し、予算を遅延させています。 | -0.9% | 全国 | 短期(2年以内) |
| 厳しい融資条件と金利上昇が投機的プロジェクトの資金調達を妨げています。 | -0.55% | オハイオ州、ペンシルベニア州西部、ケンタッキー州東部、ウェストバージニア州北部パンハンドル | 短期(2年以内) |
| 許認可の遅延とゾーニング規制が着工前フェーズを長引かせています。 | -0.3% | ナッシュビルおよびデイビッドソン郡 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
熟練労働力不足と賃金上昇圧力がプロジェクトの引き渡しを遅らせ、コストを増加させています。
労働力の確保は、引き渡しリスクを高めることなく請負業者が受け入れられるデータセンター工事量を制限する可能性があります。2026年7月~8月のAGC-NCCER調査では、過去12か月間にデータセンター建設を行った企業の回答者の37%が、そのようなプロジェクトの追求または引き渡しにおける最大の課題として作業員または下請業者の確保を挙げました。[2] 同じサブグループの中で、49%がそれらのプロジェクトが賃金上昇圧力を高めたと報告しました。請負業者にとって、能力の拡大は労働コストへのエクスポージャーと人員確保の課題を伴います。2025年夏、HITT Contractingは建設労働力パイプラインの一環として60以上の大学から140名のインターンを受け入れました。このようなパイプラインは長期的な対応策を提供しますが、短期的な入札では希少な引き渡し能力のコストを考慮する必要があります。
高い資材・フレートインフレが利益率を圧迫し、予算を遅延させています。
資材インフレは、意図された用途が依然として魅力的であっても商業プロジェクトを損なう可能性があります。非住宅新規建設への投入物の生産者物価指数は2025年8月から2026年8月にかけて8.9%上昇し、AGCは価格上昇がプロジェクトの遅延に寄与したと述べました。2026年7月~8月のAGC-NCCER調査では、建設回答者の55%が過去6か月間にプロジェクトのキャンセル、延期、または縮小を報告しました。回答者の3分の1がコスト増加を混乱の原因として挙げました。これらの投入物にさらされている商業請負業者にとって、増加分を吸収すると実行リスクをカバーする余地が減少し、転嫁するとプロェクトの実現可能性が低下する可能性があります。したがって、この制約は資材費の増加にとどまらず、オーナーが承認できる建設量にまで及びます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
商業セクタータイプ別:
データセンターと企業プログラムがオフィス規模を支援オフィスは2026年の米国商業建設市場規模の34.99%のシェアを占め、最大のセグメントとなりました。データセンター建物を含む国勢調査カテゴリーである米国民間オフィス建設支出は、2026年8月に季節調整済み年率換算で1,507 億 米ドルで推移しました。2ワールドトレードセンターでの初期建設活動は2026年3月に開始され、2031年に完成が見込まれています。アメリカン・エキスプレスは、約200万平方フィートの建築面積、55階建て、最大10,000名の従業員を収容できる計画タワーのオーナーおよび入居者として自社を位置づけています。データセンターの活動がその統計カテゴリーを押し上げる一方、2ワールドトレードセンターのような本社は長期的な入居者主導の工事量を追加します。
工業・物流は、2027年から2032年にかけてCAGR 5.1%の予測で最も急成長するセグメントです。米国国勢調査局は2025年に民間非住宅倉庫建設の完成工事高として648 億 米ドルを記録しました。民間製造拠点建設の完成工事高は2026年1月から8月の累計で1,146 億 米ドルとなり、2025年同期比で22.2%減少しました。その規模の倉庫建設は物流に相当量の引き渡し工事の基盤を与える一方、製造拠点建設の減少は工場建設における現在の弱さを示しています。その他セグメントには民間宿泊施設建設が含まれ、2025年の合計は229 億 米ドルで、2024年から3.3%減少しました。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
建設タイプ別:
新規建設がリードし、改修が急成長新規建設は2026年の米国商業建設市場シェアの67.81%を占め、最大のセグメントとなりました。HITT Contractingは2026年2月、バージニア州フォールズチャーチに270,000平方フィート、6階建ての新本社の構造コアとシェルを完成させました。HITT は自社使用のために本社を建設しており、このプロジェクトは1社の職場要件によって生み出された新規建設需要を示しています。Dodge Construction Networkは、新規プロジェクト活動の複合指標である米国商業・工業建設着工件数が2025年に2024年比で10.9%増加したと報告しました。
リノベーションは、2027年から2032年にかけてCAGR 4.85%の予測で最も急成長するセグメントです。2026年5月、JLLは米国のオフィス空室率が7四半期連続で低下したと報告し、戦略的なリノベーションとフィットアウトをAI対応かつ人材を引き付ける職場への主要な経路として特定しました。その評価では、新規オフィス建設パイプラインは過去最低水準にありました。限られたプレミアムスペースのプールを競い合う入居者は、したがって、既存の建物内でAI対応フィットアウトを提供できるリノベーション請負業者を雇う理由をオーナーに与えます。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
投資源別:
民間資本が多様な建設プログラムをリード民間投資は2026年の市場の85%を占め、最大のセグメントでした。米国民間非住宅建設支出は2026年8月に季節調整済み年率換算で7,730 億 米ドルで推移しました。2025年3月26日、Kansas City Current、Palmer Square Real Estate Management、およびMarquee Developmentは、ミズーリ州カンザスシティで民間資金による多段階複合用途リバーフロント開発の一フェーズに着工しました。このフェーズは堤防沿いに48,000平方フィートの小売スペースを提供する計画で、KC Current Wayは試合日に歩行者専用となるよう設計されています。民間資金による多段階開発において、請負業者は地区全体の引き渡しに依存するのではなく、開発業者のより広範なプログラム内で定義された商業パッケージを追求できます。
公共投資は、2027年から2032年にかけてCAGR 5.25%の予測で最も急成長するセグメントです。米国の公共医療建設は2026年8月に季節調整済み年率換算で188 億 米ドルに達し、2025年8月比で5.2%上回りました。UNMホスピタルは2025年8月1日にアルバカーキでクリティカルケアタワーを完成させました。2021年5月に承認された当初の資金調達は、州の歳出と住宅都市開発省(HUD)保証付き住宅ローンおよび病院資本イニシアチブ資金を組み合わせたものでした。請負業者にとって、公共病院工事はUNMタワーの資金調達が示すように、州の歳出が住宅ローンおよび機関資金とどのように組み合わされるかに依存する可能性があります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
テキサス州商業建設市場
テキサス州は2026年の米国商業建設市場規模の17.03%のシェアを保有し、最大の地域となりました。同州は2025年に民間非住宅建設の完成工事高として1,025 億 米ドルを記録しました。ダラス連邦準備銀行もテキサス州を2025年のデータセンター建設契約額(実質2025年ドル換算)で州別第2位にランク付けしました。この広範な民間建設経済の中で、データセンターのランキングはデジタル施設引き渡しの専門知識を持つ請負業者にとって特定の入札機会を特定しています。
フロリダ州商業建設市場
フロリダ州は、商業ホスピタリティ建設活動に支えられ、2027年から2032年にかけてCAGR 5.1%の予測で最も急成長する地域です。TerraとTurnberryは2026年7月、マイアミビーチコンベンションセンター隣接地にグランドハイアットマイアミビーチ(800室、17階建て)を完成させ、Balfour Beattyがゼネラルコントラクターを務めました。そのマイルストーン時点で、建設完成は2027年末が予定されていました。Omni Hotels & Resortsは2025年12月18日、ブロワード郡、Visit Lauderdale、およびデベロッパーのMatthews Southwestとともに、ブロワード郡コンベンションセンターへの直接アクセスを備えた29階建て801室のオムフォートローダーデールホテルをオープンしました。客室をコンベンション会場と結びつけることで建設プログラムをイベント関連の宿泊と整合させ、商業的な提案は一般的なレジャー宿泊を超えて広がります。
カリフォルニア州の2025年エネルギーコードは2026年1月1日に発効し、非住宅建物に新たな要件を設定し、商業建設チームに設計上の義務を追加しました。ニューヨーク州の企業オフィスとしての役割は、JPMorganChaseが2025年10月21日に10,000名の従業員を収容するよう設計された250万平方フィートの本社をオープンしたことで示されました。イリノイ州では、ReinsdorfとWirtzの両家族が2026年6月17日にシカゴの複合用途1901プロジェクトに着工し、ホテル、小売、レストランスペースが計画されています。米国その他の地域では、NCG HospitalityがウィスコンシンのミルウォーキーでACホテル(156室)の起工式を2026年8月に行い、2027年末の完成が見込まれています。本社は1つの雇用主を中心に工事を集中させる一方、アリーナ地区プロジェクトはスポーツ会場近くの訪問者向け宿泊施設と商業施設を組み合わせています。
規制の枠組みと見通し
選択された管轄区域は、準拠したプロジェクト引き渡しを組織する商業建設請負業者の観点から比較されています。労働安全衛生局(OSHA)は、掘削、コンクリートおよび組積造建設、鉄骨建方、墜落防止などの工事をカバーする連邦建設安全基準(29 CFR Part 1926)を管理しています。カリフォルニア州の建設安全命令は、特定の建設工事に関連する雇用がある場合に適用され、エネルギーコードの義務は建築確認申請の提出日によって異なります。この比較は、労働力保護と建物設計コンプライアンスを分離しています。なぜなら、それらは異なるプロジェクト責任に影響するからです。
規制表
| 判断要素 | 米国 | カリフォルニア州 |
|---|---|---|
| 主要機関 | 労働安全衛生局(OSHA) | カリフォルニア州労働安全衛生局(Cal/OSHA);カリフォルニア州エネルギー委員会 |
| 主要な手段または方向性 | 29 CFR Part 1926;提案段階のクレーン基準改正 | 建設安全命令;2026年1月1日以降に提出された建築確認申請に対する2025年エネルギーコード;予定されている2028年コードサイクル |
| 商業的影響 | 建設雇用主は適用される安全基準に基づいて工事を組織する必要があります | 安全義務と確認申請日のエネルギー基準がプロジェクトの実行と設計を形成します |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
全国の「中程度」評価は、掘削、鉄骨建方、墜落防止に関する定義されたPart 1926の義務と、それらをプロジェクト安全機能に割り当てる請負業者の能力のバランスを反映しています。カリフォルニア州の「中程度」評価は、対象雇用に対する建設安全命令と、建物設計上の責任を追加する予測可能な確認申請日のエネルギー義務を反映しています。全国の「変化なし」判断は、提案段階のクレーン基準改正が制定済みのコンプライアンス移行ではなく将来の可能性のある変更を表すため、現行のPart 1926の義務をその根拠として維持しています。カリフォルニア州の「変化なし」判断は、2028年コードが事前規則制定段階にある間、2027年に採択が予定され、2029年1月1日に発効が予定されている中、現行の確認申請日の枠組みをその根拠として維持しています。
バリューチェーンの段階
バリューチェーンは、プロジェクト調整、機器アクセス、専門工事、および継続的な建物サービスがサプライヤーの収益をどのように生み出すかを比較しています。Turner Construction Companyなどのゼネラルコントラクターおよびミッションクリティカル建設業者のDPR Constructionは建設サービスを通じて参加し、DPRは着工前および改修工事も提供しています。EMCOR Group, Inc.の米国事業会社は、商業およびその他の顧客セクター向けに電気・機械建設と施設サービスを結びつけています。建設費、機器レンタル料、施設サービス収益は関与の異なる期間に報いるものであり、サプライヤーの収益を建物の引き渡しおよび運用期間全体に分散させます。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| プロジェクト計画およびゼネラルコントラクティング | Turner Construction Companyなどのゼネラルコントラクター;DPR Constructionなどのミッションクリティカル着工前・建設プロバイダー | 建設サービス契約収益 | 専門工事コミットメント前の未確定プロジェクト範囲 | 着工前に範囲と専門工事の責任を定義する |
| 機器動員 | United Rentals (North America), Inc.およびその子会社などの機器レンタル事業者 | 機器レンタル料 | 必要な工事期間に機器が利用できない | 段階的な工事日程に対して必要な機器を確保する |
| 電気・機械工事 | EMCOR Group, Inc.の米国事業子会社などの専門工事グループ | 電気・機械建設費 | 建設業種間の工事順序の競合 | 工事順序とシステム準備状況の確認を調整する |
| 施設の運営・保守 | EMCOR Group, Inc.の米国事業会社などの施設サービスグループ | 施設運営・保守サービス料 | 引き渡し時の建物システム知識の喪失 | システム記録を移管し、継続的なサービス責任を定義する |
| 情報源: Mordor Intelligence | ||||
機器レンタルはサプライヤーが一時的なプロジェクト使用から収益を得ることを可能にし、展開のタイミングを建設業者との商業関係の中心に置きます。United Rentalsは2025年に機器レンタルが全社総収益の86%を生み出したと報告しました。その収益構成を持つレンタルサプライヤーにとって、有償展開期間が長くなるほど機器の売却を必要とせずに主要な収益源が拡大します。
競争環境
市場集中度
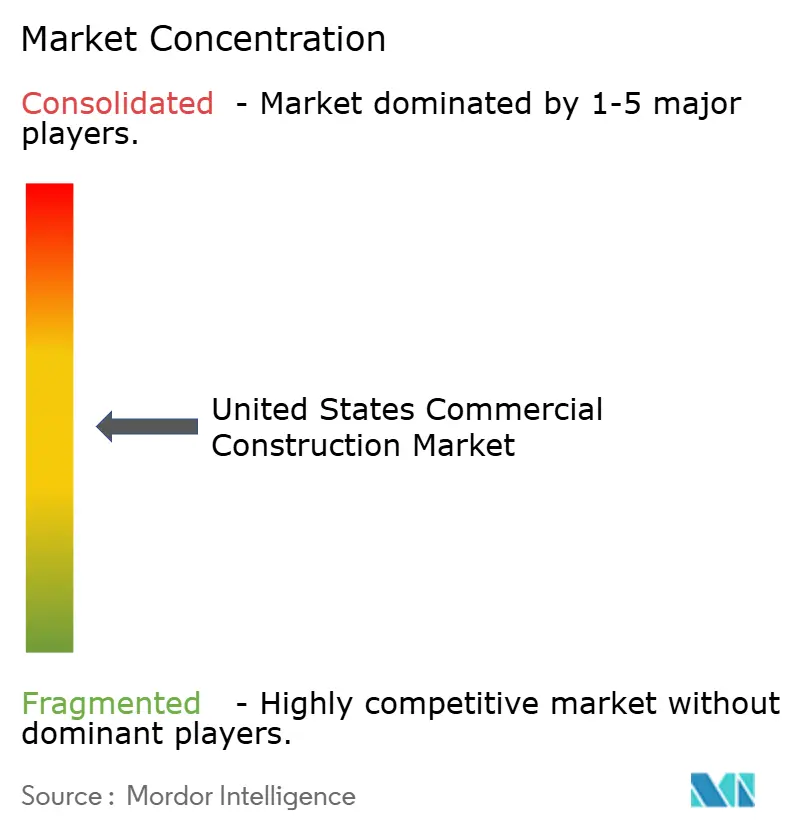
競争は中程度に分散しており、大手請負業者が建設事業会社グループと競合しています。Turner Construction CompanyとThe Whiting-Turner Contracting Companyは、STO Building Group、DPR Construction、Clark Construction Groupと競合しています。Turnerの全社収益は2024年から40%増加し、2025年に292 億 米ドルに達しました。[3] 全社の年末受注残は2024年から34%増加し、2025年に443 億 米ドルに達しました。Turnerの全社受注残は2026年に持ち越した契約工事の規模を示しており、クライアントと競合他社に広域請負業者と専門・地域建設業者を比較するためのベンチマークを提供しています。
STO Building Groupの米国事業会社は、企業インテリア、ホスピタリティ、小売、ミッションクリティカル施設にわたる建設マネジメントおよびゼネラルコントラクティングを提供しています。DPR Constructionのデータセンター建設における役割は、クライアントの施設要件が請負業者選定に業界経験を関連させるミッションクリィカル競争の中にそれを位置づけます。Whiting-Turnerは、2026年6月にウィスコンシン州ポートワシントンでVantage Lighthouseデータセンター建設の構造完成を達成した請負業者の一つでした。請負業者の中から選択するクライアントは、1つのデータセンター建設における完成した構造マイルストーンを、請負業者の全体的な企業規模よりも具体的に評価できます。
リノベーションは、既存の構造物と新しいスペースおよび建物システムを組み合わせることで、異なる競争上の試練を加えます。Clark Construction Groupは、ワシントンDCの360,000平方フィートの600 Fifthオフィスビルの2025年リノベーションを完成させ、3フロア、新システム、テラスを追加しました。ClarkはRockefeller GroupおよびStonebridgeのクライアントのためにゼネラルコントラクターを務めました。構造物と建物システムを追加するには、ゼネラルコントラクターが新しい工事を既存の建物に接続する必要があります。既存部分と追加部分にわたって責任を負える請負業者は、個別の工事タスクだけでなく統合されたリノベーションパッケージを競うことができます。
米国商業建設産業リーダー
-
Turner Construction Company
-
The Whiting-Turner Contracting Company
-
STO Building Group
-
DPR Construction
-
Clark Construction Group
- 注:主要企業の掲載順は順位を示すものではありません。
米国商業建設市場 このレポートでカバーされる企業
- Turner Construction Company
- The Whiting-Turner Contracting Company
- STO Building Group
- DPR Construction
- Clark Construction Group
- Gilbane Building Company
- PCL Construction
- Hensel Phelps
- JE Dunn Construction
- McCarthy Building Companies
- Mortenson
- Lendlease (US)
- Balfour Beatty US
- HITT Contracting
- Webcor
- Layton Construction
- Pepper Construction
- Brasfield & Gorrie
- Ryan Companies US
- Swinerton
- The Walsh Group
- Holder Construction
市場参加者にとっての主要な機会
この機会は、2026年1月1日に発効したカリフォルニア州の2025年エネルギーコードの下での3つの商業建設ニーズを比較しています。改修工事中、このコードは店舗やオフィスなどの建物における特定の耐用年数終了屋上HVACシステムに対して高効率への交換を要求しています。また、電気対応商業厨房の要件を定め、特定の新規非住宅建物においてヒートポンプを奨励しています。各トリガーは、建物オーナーが関連工事を建設契約に組み込むことができる異なる時点を生み出します。
市場機会表
| 機会 | 今なぜか | 購入者・リードセグメント | 推奨される取り組み | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 屋上システム交換をリノベーションに統合する | 特定の耐用年数終了屋上システムが改修工事中に高効率交換規定を発動する | 対象となる店舗およびオフィスを改修するオーナー | 機器交換を関連する建物改修と一括する | 交換工事を既存の建物レイアウトと調整する | 機械系請負業者およびリノベーションマネージャー |
| 電気対応商業厨房スペースを建設する | 商業厨房の電気対応要件が適用される | 対象となる商業厨房を開発または改修するオーナー | 厨房フィットアウトの範囲内で電気対応を解決する | 設置前に厨房と電気設計を整合させる | 商業フィットアウトおよび電気系請負業者 |
| 対象となる新規建物にヒートポンプを統合する | このコードは特定の新規非住宅建物においてヒートポンプを奨励している | 対象となる新規商業建物のデベロッパー | 着工前に統合ヒートポンプ設計を比較する | 採用が任意の場合にプロジェクト固有の設計根拠を確立する | 設計施工チームおよび機械系請負業者 |
| 情報源: Mordor Intelligence | |||||
中心的な機会は特定の建物トリガーに結びついた建設です。改修工事は定義された交換機会を提供しますが、任意の新規建物の選択には別途設計根拠が必要です。したがって、最も強い短期的な機会は、1つの調整された建物範囲内で対象となる屋上システム交換を含むカリフォルニア州のリノベーション契約です。
最近の産業開発事情 米国商業建設市場
- 2026年10月:Turner-FH共同企業体が、コロラド州ルイビルの40エーカーのキャンパスにAdventHealthが計画する373,000平方フィート、5階建て病院の建設リードに選定されました。発表では2029年初頭の完成見込まれています。
- 2026年8月:ワシントン・コマンダーズが、ワシントンDCに計画されている180万平方フィートのスタジアムを建設する共同企業体として、Clark Construction Group、Mortenson、およびSmoot Construction Company of Washington, DCを選定しました。スタジアム建設は2027年春に開始される見込みです。
- 2026年7月:TerraとTurnberryがマイアミビーチコンベンションセンター隣接地にグランドハイアットマイアミビーチ(800室、17階建て)を完成させました。Balfour Beattyがゼネラルコントラクターを務め、建設は2027年末の完成が予定されていました。
米国商業建設市場 レポートの範囲と調査方法論
市場の定義と対象範囲
米国商業建設市場は、収益を生む非住宅物件の新規建設およびリノベーションへの年間支出を測定しています。米国における建設活動をカバーし、支出は物件用途、建設タイプ、投資源、および州によって分類されています。
対象外の範囲:住宅建設、道路、橋梁、鉄道、水道、公益事業ネットワークなどの土木インフラおよび公共工事、ならびにエネルギーおよび発電施設は除外されています。
セグメンテーションの概要
- 商業セクタータイプ別
- オフィス
- 小売
- 工業・物流
- その他
- 建設タイプ別
- 新規建設
- リノベーション
- 投資源別
- 公共
- 民間
- 州別
- テキサス州
- カリフォルニア州
- フロリダ州
- ニューヨーク州
- イリノイ州
- 米国その他
データソース、市場規模算定、および検証
デスクリサーチ
国国勢調査局の建設支出表および定義、経済分析局の産業別GDP系列、連邦準備制度理事会の融資調査などの公的情報源は、月次支出系列、建物用途分類、景気循環の文脈、および資金調達の背景を提供しています。国勢調査局のリリースノートと過去の表は、改訂を追跡し、公共活動と民間活動を区別するのに役立ちます。
企業の年次報告書、10-K提出書類、投資家向け資料、プロジェクト発表、および信頼性の高い建設・金融プレスは、請負業者の活動、プロジェクトのタイミング、コストまたは労働条件を明確にし、公的支出系列と照合することができます。これらの情報源は例示的なものであり、網羅的ではなく、さらなる情報源が収集、検証、および明確化に役立てられます。
一次インタビューおよびサーベイ
インタビューおよびサーベイには、プロジェクトパイプライン、建設支出、および引き渡し条件について議論できる経営幹部および機能リーダーを含む、米国の商業ゼネラルコントラクター、専門建設プロバイダー、デベロッパー、建物オーナー、ならびに公共または民間プロジェクト資金提供者が含まれる場合があります。アナリストはこれらの議論を用いて二次情報源の解釈と変数の前提を検証し、情報が相反する場合に明確化を求め、独立した公的指標とプロジェクトの証拠に対してギャップを三角測量します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | 最高経営幹部(CXO):20% | |
| 中位層:45% | 機能・部門リーダー:35% | |
| 小規模プレイヤー:20% | マネージャー:45% |
市場規模算定・予測
このモデルは、国勢調査系列における対象非住宅物件プールの米国建設支出のトップダウン推定から始まり、住宅および土木活動から対象建設工事を分離し、各プロジェクトの建設契約額を一度だけカウントします。アナリストはその基準を商業建設活動および公共・民間支出と比較し、倉庫・データセンター建設、オフィス・小売活動、リノベーション工事、建設資材価格、融資条件などの指標を用いて需要、コスト、資金調達を説明します。セクター、建設タイプ、資金調達、および州のシェアは対応する活動の証拠から構築され、合計に照合されます。
多変量回帰は年間市場価値をそれらの需要、価格、資金調達指標に関連付けることができ、プロジェクトスケジュール、信用条件、または資材コストが実質的に異なる経路を生み出す場合にシナリオ分析が使用されます。サンプリングされたプロジェクト価値と引き渡しタイミングやサプライヤーの積み上げなどの選択的なボトムアップチェックは、全国合計とセグメントシェアが妥当かどうかを検証します。欠損または相反する観測値はフラグが立てられ、独立した系列と比較され、文書化された範囲または最も近い支持されるプロキシを通じて処理されます。米国の建設専門家は、変数レベルの予測の解釈を確認し、前提が予測に反映される前に省略されたプロジェクト条件を特定することができます。
データ検証・更新サイクル
アナリストは国勢調査支出データ、プロジェクトおよび企業の証拠、ならびに融資・建設コスト系列などの独立した指標を三角測量し、承認前に異常な動きと情報源間の重大な差異を調査します。第2のアナリストが市場の境界、計算、セグメントの照合、および予測ロジックをレビューし、情報源が主要な前提を変更した合、プロジェクトまたは政策イベントが見通しを変えた場合、または相反する証拠が公開資料から解決できない場合に再接触が行われます。モデルは年次で更新され、重大なイベント後にサイクル間でレビューされ、情報源の改訂、計算、および説明の新鮮な引き渡し前チェックが行われます。
Mordor Intelligenceの米国商業建設市場推定値と他の公表推定値との比較
公表された推定値は、カウントする取引・製品および需要モデル化に使用する投入物が異なる場合があります。米国商業建設市場は、収益を生む非住宅物件の新規建設およびリノベーションへの年間支出を測定しています。
主要なギャップ要因には、本調査の定義された対象範囲と市場固有のモデリングの選択が含まれます。アナリストはその基準を商業建設活動および公共・民間支出と比較し、倉庫・データセンター建設、オフィス・小売活動、リノベーション工事、建設資材価格、融資条件などの指標を用いて需要、コスト、資金調達を説明します。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 5,910 億 米ドル(2027年) | |
| グローバルコンサルタンシーA | 3,155 億 米ドル(2026年) | 2026年の基準値において、この推定値は本レポートの2027年値(5,910 億 米ドル、1年後)を46.6%下回っています。公表された指標は、建設契約支出の合計ではなく、商業建設請負業者の業界収益です。 |
| 地域コンサルタンシーB | 1,695.5 億 米ドル(2024年) | 2024年の基準値において、この推定値は本レポートの2027年値(5,910 億 米ドル、3年後)を71.3%下回っています。この推定値はより早い測定年のものであり、その記載された予測はその観測後の成長を示しています。 |
Mordor Intelligenceのアナリストは、国勢調査支出データ、プロジェクトおよび企業の証拠、ならびに融資・建設コスト系列などの独立した指標を三角測量し、承認前に異常な動きと情報源間の重大な差異を調査します。
レポートで回答される主要な質問
米国商業建設市場の規模と成長見通しは?
市場は2027年に5,910 億 米ドルと推定され、2027年から2032年にかけてCAGR 3.85%で2032年までに7,139 億 米ドルに達すると予測されています。
商業建設工事の需要を促進するものは何ですか?
Eコマースの配送カバレッジ、オフィスのアップグレード、データセンターの拡張が需要を支えています。PCL Construction Servicesのデンバープロジェクトは、AIおよびその他のコンピューティング集約型ワークロード向けに設計されました。
最大のシェアを持つ商業建設セクターはどれですか?
オフィスが2026年の市場の34.99%をリードしました。工業・物流は2027年から2032年にかけてCAGR 5.1%で最も急成長するセグメントです。
商業建設の引き渡しにおいて競合する企業はどこですか?
主要な参加者には、Turner Construction Company、The Whiting-Turner Contracting Company、STO Building Group、DPR Construction、Clark Construction Groupが含まれます。
商業プロジェクトにとっての主要な引き渡し上の課題は何ですか?
労働力の確保が主要な制約です。2026年7月~8月の調査では、過去12か月間にデータセンター建設を行った企業の回答者の37%が、作業員または下請業者の確保を最大の追求または引き渡し上の課題として挙げました。
商業建設活動をリードする州はどこですか?
テキサス州が2026年の市場の17.03%のシェアでリードしました。フロリダ州は2027年から2032年にかけてCAGR 5.1%で最も急成長する州と予測されています。