
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
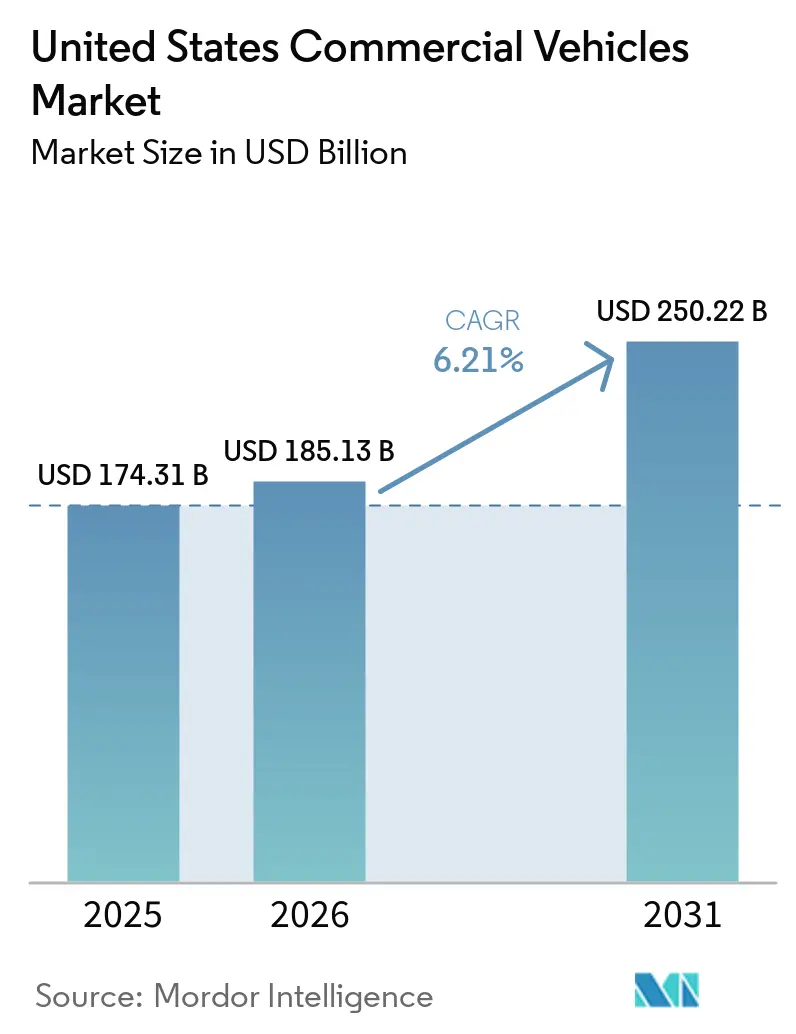
| 基準年の市場規模 (2025) | 174.31 十億米ドル |
| 市場規模 (2026) | 185.13 十億米ドル |
| 市場規模 (2031) | 250.22 十億米ドル |
| 成長率 (2026 - 2031) | 6.21 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国商用車市場分析
米国商用車市場規模は2025年に174.31 ビリオン 米ドルと評価され、2026年の185.13 ビリオン 米ドルから2031年には250.22 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 6.21%で成長する見込みです。連邦温室効果ガス基準、Eコマース物流の再計、バッテリー電気自動車の普及加速が組み合わさり、重量クラス全体にわたってモデルラインナップを再編しています。軽商用バンは、宅配業者がゼロエミッションフリートへの移行を進める中、都市部の運用サイクルを主導しています。ディーゼルは現在も推進方式の最大シェアを維持していますが、今後のNOx規制強化に伴うコンプライアンスコストの上昇に直面しており、フリート事業者はバッテリー電気自動車の総保有コスト(TCO)の同等性を検討しています。並行して、カリフォルニア州および北東部の州レベルの義務化が代替サイクルを加速させる一方、連邦NEVIプログラムの下で整備される公共充電回廊が、地域輸送事業者の航続距離への不安を軽減しています[1]。
主要レポートのポイント
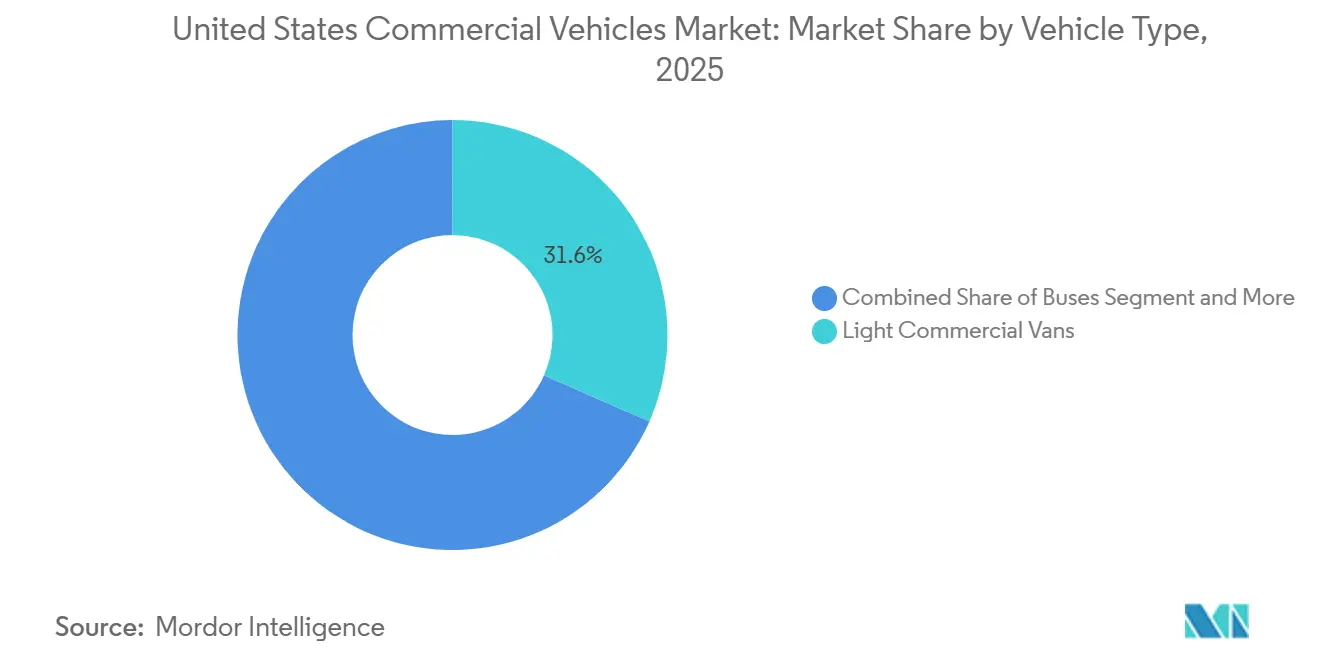
- 車両タイ別では、軽商用バンが2025年の米国商用車市場シェアの31.58%を占めてトップとなり、2031年にかけて最も高い7.61%のCAGRを記録する見込みです。
- 推進タイプ別では、内燃機関(ディーゼル)が2025年の売上高の62.76%を占め、一方でハイブリッド・電気自動車(BEV)は2026年から2031年にかけて最も高い16.24%のCAGRを記録する見通しです。
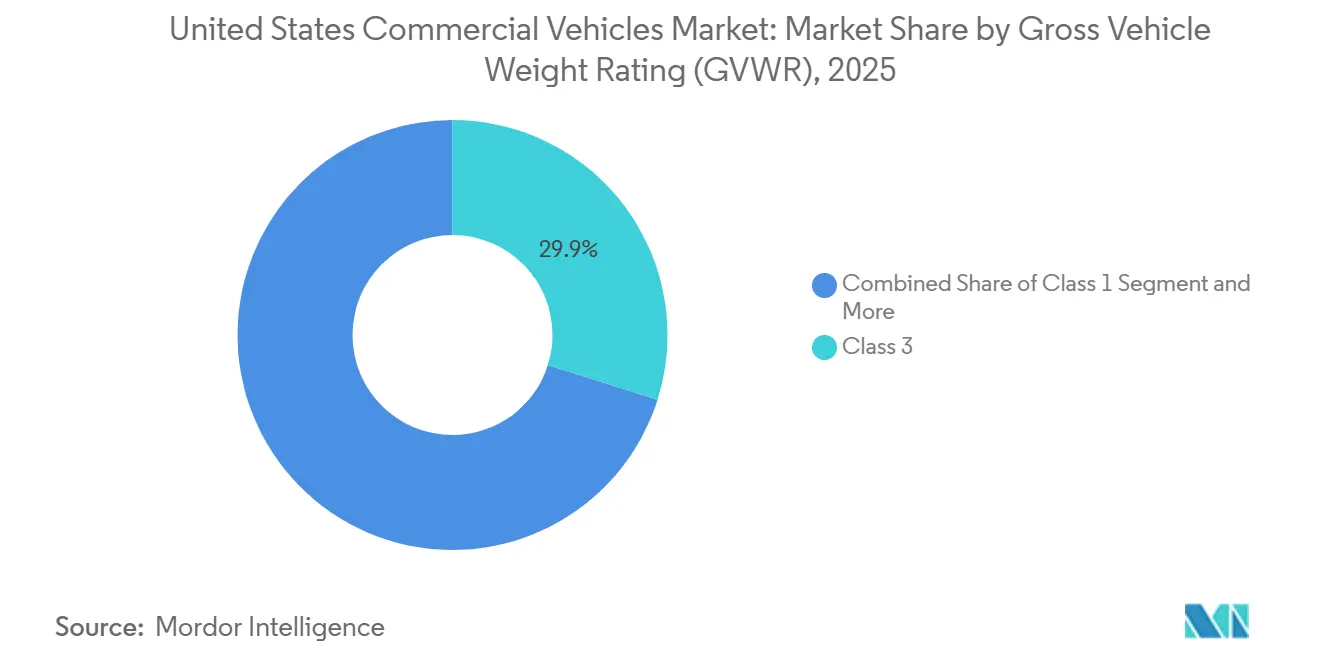
- 車両総重量等級別では、クラス3トラックが2025年の売上高の29.86%を占め、同クラスは全重量帯の中で最も速い10.35%のCAGRで拡大する見込みです。
- 最終用途産業別では、物流・Eコマースが2025年の売上高の35.13%を占め、予測期間中に9.27%のCAGRで成長する見通しです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国商用車市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 連邦GHGフェーズ3およびNOx基準 | +1.8% | 全国規模、カリフォルニア州・オレゴン州・ワシントン州での早期コンプライアンスを含む | 中期(2〜4年) |
| Eコマースの急増 | +1.5% | テキサス州、カリフォルニア州、フロリダ州、ニューヨーク州、イリノイ州の都市回廊 | 短期(2年以内) |
| 充電・燃補給回廊向けNEVI資金 | +1.2% | 全州の州間高速道路、中西部および南東部の農村部を優先 | 長期(4年以上) |
| 企業ESG目標 | +0.9% | カリフォルニア州、ニューヨーク州、マサチューセッツ州、ワシントン州の企業本社所在地域 | 中期(2〜4年) |
| セカンドライフバッテリーの価値 | +0.6% | グリッドストレージインセンティブを持つカリフォルニア州、テキサス州、ニューヨーク州 | 長期(4年以上) |
| 自律走行対応シャシープラットフォーム | +0.4% | カリフォルニア州、アリゾナ州、テキサス州のテストゾーンにおけるテクノロジーハブ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
連邦GHGフェーズ3およびNOx基準がフリート更新を加速
米国環境保護庁は2027年から2032年モデルイヤーをカバーする大型車温室効果ガス規制を最終決定し、OEMにゼロエミッション駆動系への移行を促しています。メーカーは電気自動車の組立能力に新たな資本を投入し、加速されたタイムラインで製品ロードマップを刷新することで対応しています。旧型車両を保有するフリート事業者は、高額なディーゼル後処理装置の改造費用と、連邦購入インセンティブの対象となるバッテリー電気自動車モデルのコストを比較検討しています。カリフォルニア州の先進クリーンフリート規則は2025年1月に撤回されましたが、州のフリート調達政策および先進クリーントラック販売義務化は、公共フリートおよび優先フリートをゼロエミッション購入へと引き続き誘導しています[2]。連邦・州の政策の組み合わせが代替サイクルを短縮し、ゼロエミッションシャシーの受注残を押し上げています。
Eコマースの急増がラストマイル軽商用車需要を押し上げ
米国のオンライン小売は2025年に1 トリリオン 米ドルを超え、小回りの利くバッテリー電気バンを優先する宅配量が増加しています。Amazon、FedEx、UPSはそれぞれ複数年にわたる電動化ロードマップを発表し、数千台規模のバン発注を確定させるとともに、充電デポインテグレーターの二次エコシステムを刺激しています。密集した都市部における当日配送保証は、計画された停車時間中に迅速に充電できる車両の必要性を強化しています。配送時間枠が縮小するにつれ、事業者は電気駆動系に固有の瞬時トルクおよび回生ブレーキによる摩耗削減をますます重視しています。この結果生じる需要は、目的別に設計された軽商用プラットフォーム向けのティア1サプライヤーの設備投資へと波及しています。
全国充電・燃料補給回廊向け75億 米ドルのNEVI資金
NEVIプログラムは、代替燃料回廊に沿って50マイルごとに急速充電器を設置するために連邦資金を投入しています。テキサス州やオハイオ州などの州はすでに建設契約を締結しており、最初のサイト群は2025年に稼働を開始しました[3]。中型トラッに対応可能な公共インフラは、沿岸ハブ以外での航続距離制限に関するフリート事業者の懸念を軽減し、地域輸送の電動化を促進しています。その結果、OEMはクラス3〜5のバッテリー電気トラックに対してより明確な収益上昇余地を見出し、より高い生産量と低い単位コストを正当化しています。長期的には、この基盤インフラが早期採用州を超えて中西部および南東部への普及を促進すると期待されています。
企業ESG目標がゼロエミッションフリート調達を推進
科学的根拠に基づく目標に縛られた上場企業は、スコープ1および3の排出目標を達成するために、フリート契約にゼロエミッション購入条項を組み込んでいます。小売業者や食品・飲料大手は数千台規模の電気トラック発注を公表しており、投資家の気候変動への期待が実際のトラック需要へと転換されています。株主からの圧力は、資本配分の意思決定においてカーボンリスクを実質的に価格付けし、コスト意識の高い事業者でさえ電動化へと誘導しています。ブランドを冠した電気配送車両に関連する評判上のメリットがこのダイナミスを増幅させており、特に顧客対応セクターにおいて顕著です。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 送電網アップグレードの遅延 | -0.7% | 中西部および南東部の産業回廊、農村部の物流センター | 短期(2年以内) |
| インフレ圧力 | -0.5% | 全国規模、OEMのバッテリー調達に影響 | 中期(2〜4年) |
| 認定EV商用車技術者の不足 | -0.3% | 全州の農村部および郊外のサービスネットワーク | 中期(2〜4年) |
| フレート運賃の低迷 | -0.2% | 中西部および南東部の長距離トラック輸送事業者 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
倉庫デポにおける送電網アップグレードの遅延
中西部および南東部の複数の州の電力会社は、大容量デポ充電器の系統連系に数十ヶ月単位の待機期間が生じていると報告しています。数十台の電気トラックを導入しようとするフリート事業者は、近隣の変電所に余裕がないことを発見し、プロジェクトのタイムラインを遅らせる高額なアップグレードが必要となるケースが多くあります。そのため、一部の事業者は電力供給スケジュールがフリート更新イクルと一致するまでディーゼルリースを更新しています。この遅延は、沿岸部や水力発電地域が内陸州よりも速く電動化へ移行するという、地理的に不均一な普及を生み出すリスクがあります。
リン酸鉄リチウムカソード鉱物へのインフレ圧力
炭酸リチウムは2025年に顕著な価格変動を経験し、リン酸鉄系化学物質に依存するOEMのバッテリーパックコストを押し上げました。サプライヤーがセル割り当てを制限する中、契約の再交渉や生産スケジュールの変更が一般的となりました。国内採掘プロジェクトが稼働し始めているものの、短中期的な供給逼迫により原材料コストは高止まりしています。パック価格の上昇は、特にディーゼル燃料が安価な路線において、特定のルートにおける総保有コスト上の優位性を縮小または消滅させています。この圧迫は、商品価格の上昇前に締結された固定価格フリート契約において最も深刻です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:バンが都市部の電動化をリード
軽商用バンは2025年の売上高の31.58%を占め、米国商用車市場において最大のシェアを誇ました。そのコンパクトな設計は都市部の道路走行に理想的であり、頻繁な停車が回生ブレーキの恩恵を最大化します。このセグメントはまた、宅配業者が持続可能性目標と規制要件を満たすためにラストマイル配送フリートの脱炭素化に注力する中、7.61%のCAGRで最も速い成長率を記録すると予測されています。OEMは、より幅広い積載用途に対応するため、様々なホイールベースおよびルーフハイトのオプションを導入することで積極的にラインナップを拡充しています。
さらに、Eコマース向けのボディコンバージョンには、モジュール式棚とアドバンスドテレマティクスシステムが組み込まれるようになっており、ルート密度の最適化と運用効率の向上に貢献しています。フリート事業者は特に、従来のディーゼルエンジンと比較した電気駆動系のメンテナンスダウンタイムの削減に魅力を感じており、これが運用コストの低下と車両稼働率の向上につながっています。同時に、デポ充電器に対する公的インセンティブが電気フリートへの移行の財政的負担を軽減しており、特に中小企業にとって、より幅広い事業者にとってこの移行をよりアクセスしやすく実用的なものにしています。



推進タイプ別:EVがICEの優位性を崩す
ICE推進方式は2025年の売上高の62.76%を維持し、推進方式の中で最高となりました。一方、ハイブリッド・電気自動車は、ディーゼルのメンテナンスコストを増大させている排出規制の強化に牽引され、16.24%のCAGRで最も速い成長率を達成する見込みです。この変化は、進化する環境基準に適応するための従来の推進システムへの圧力の高まりを浮き彫りにしています。フリートの意思決定は、予測可能な運用サイクルと変動する電力料金にますます依存るようになっています。250マイル未満の都市部および地域輸送ルートでは、特にインセンティブを考慮した場合、バッテリー電気自動車の総保有コストがディーゼルとの同等性に近づいています。
OEMは自社バッテリー調達を強化し、商品リスクの軽減と開発タイムラインの加速を目指しています。サプライチェーンを確保することで、OEMは競争力のある価格を維持しながら電気自動車への需要増大に対応できる体制を整えています。しかし、インフラの相互運用性の追求は困難であることが証明されており、業界はコネクタ規格、すなわちCCSとNACSをめぐって依然として分断されています。この標準化の欠如は、フリート事業者に不確実性をもたらし続けており、充電ソリューションを合理化し普及率を高めるための協調的な取り組みの必要性を強調しています。
車両総重量等級別:クラス3が電動化の勢いを獲得
クラス3トラックは2025年の売上高の29.86%を占め、重量クラスの中で最高となりました。このセグメントはまた、バッテリーエネルギー密度の向上により競争力のある積載量を確保ながら橋梁計算式の制限を遵守できるようになったことに支えられ、10.35%のCAGRで最も速い成長率を記録すると予測されています。州および連邦レベルの規制当局は、中型カテゴリーを早期電動化の優先対象としています。この重点は、特に人口密集地域における都市配送での排出集中に起因しています。
技術リスクに関する購入者の懸念に対処するため、残存価値保証付きのリースファイナンス商品が導入されており、財務上の柔軟性を提供し、認知されるリスクを軽減しています。さらに、コンポーネントのモジュール性により、隣接するクラス4プラットフォームとのコスト共有が可能となり、クラス3電動化への移行がより経済的に実現可能となっています。これらの要因が総合的に、クラス3トラックをより広範な電動化戦略の礎石として位置づけています。

最終用途産業別:物流が電動化を牽引
物流・Eコマースは2025年の売上高の35.13%を占め、最終用途の中で最大のシェアを誇りました。このセグメントは、一貫した宅配量の増加と排出削減への企業コミットメントに牽引され、2031年にかけて9.27%のCAGRで最も速いペースで成長する見込みです。サードパーティ物流企業は電気自動車の採用を積極的に進めており、持続可能性重視の入札における主要な差別化要因として活用しています。騒音規制や低排出ゾーンなどの都市規制が、排気ガスゼロの静粛なトラックを優遇し、この移行をさらに促進しています。
高度なプラットフォームデータの統合も業務を変革しています。例えば、車両の充電残量指標が倉庫管理システムに直接フィードされるようになり、より厳密なドックスケジューリングとダウンタイムの削減が可能となっています。さらに、保険会社は電気フリートのメリットを認識し始めており、先進運転支援システムを搭載した車両に対して保険料の引き下げを提供しています。これらの動向は、電動化が単なるコンプライアンス対策としてではなく、企業にとっての戦略的優位性として物流の景観を再形成していることを示しています。
地理的分析
米国商用車市場におけるICEセグメント
カリォルニア州、テキサス州、ニューヨーク州、フロリダ州、イリノイ州は、密集した貨物回廊と支援的な州政策に支えられ、2025年の販売の大部分を占めました。カリフォルニア州のゼロエミッション購入義務化が更新を加速させる一方、テキサス州は豊富で低コストの電力を活用してディーゼルの運用費用を下回っています。ニューヨーク州のデポ充電器インセンティブプログラムは、小規模フリート事業者の資本障壁を軽減し、大企業バイヤーを超えた普及を促しています。
フロリダ州は中距離電気バンに適した交通量の多い東海岸物流レーンの恩恵を受けており、イリノイ州はNEVI資金による充電基幹インフラの恩恵を受ける中西部の交差点に位置しています。太平洋岸北西部は有利な水力発電電力料金を活用し、石炭依存型の送電網よりも早く総保有コストの損益分岐点を達成しています。アリゾナ州とネバダ州は、規制上のサンドボックスを提供することで、主要な州間高速道路を自律走行対応電動トラックの実証場として位置づけています。一方、マウンテンウェスト地域の一部は、充電インフラの希薄さと長い州間高速道路区間のため、依然としてディーゼル志向が強い状況です。
したがって、移行速度は政策の野心と地域の送電網の成熟度の両方と相関しています。中西部および南東部では、送電網容量の制約がフリート転換を遅らせています。電力会社は大型デポに対して複数年にわたるアップグレードのリードタイムを提示することが多く、事業者は電気調達を遅らせることを余儀なくされています。しかし、I-10、I-35、I-75沿いの初期NEVIステーションの完成が航続距離のギャップを埋め始めており、予測期間中に沿岸部の普及率との段階的な収束が示唆されています。
競合状況
市場集中度
米国商用車市場のトップ企業
Ford、General Motors、Daimler Truck、PACCAR、Volvo Groupは、全国規模のディーラーネットワークと確立されたリース部門を通じて競争優位を維持し、米国商用車市場を共同で支配しています。各社は電動化の拡大に伴いシェアを維持するため、既存の主力車種のバッテリー電気派生モデルを投入しています。RivianやBYD Co. Ltd.などのEVネイティブ参入企業は、モジュール式バッテリーとOTA(無線)ソフトウェアサポートに最適化された新しいプラットフォームアーキテクチャをもたらし、既存企業のデジタルロードマップの加速を促しています。
技術戦略は現在、大きく分岐しています。独自のバッテリーパックを自社製造する垂直統合型プレイヤーは、より厳格なコスト管理と供給保証を確保しています。一方、長期セル契約に依存する企業は、原材料の変動と納入リスクにさらされています。コネクタ規格の選択も業界を分断しており、一部のOEMはテスラ発祥のNACSプラグへ移行する一方、CCSに留まる企業もあります。複数ブランドを混在させるフリート事業者は、相互運用性と代替サイクルのタイミングを天秤にかける必要があります。
自律走行対応シャシーが次の競争フロンティアとして台頭しています。ドライブバイワイヤステアリング、ドメインコントローラーエレクトロニクス、4Dレーダーセンサースイートが2026年モデルイヤーに搭載され、規制当局の承認待ちの将来のレベル4アップグレードへの基盤を築いています。物流事業者はこの経路をドライバー不足へのヘッジおよび資産稼働率向上のレバーとして捉えています。OEMにとって、早期のハードウェア対応は選択肢を確保し、将来のサービスとしてのソフトウェア層を収益化するための立場を強化します。
米国商用車産業リーダー
-
Ford Motor Company
-
General Motors Company
-
PACCAR
-
Volvo Group
-
Daimler Trucks
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年8月:Daimler Truck North Americaは米国に追加のトラック製造工場を建設する計画であり、2029年に操業開始予定です。
- 2025年7月:Aurora Innovationは第2世代の無人運転トラックを発表し、米国サンベルト全域の10の商業ルートへの展開を計画しています。
- 2025年6月:Stellantisは、ミシガン州ポンティアックで開催されたフリートプレビューイベントにおいて、旧Stellantis Fleet and Business Solutionsを改称した北米向けStellantis Pro Oneを発表しました。
米国商用車市場レポートの範囲
米国商用車市場は、車両タイプ、推進タイプ、車両総重量等級(トン数クラス)、最終用途産業によってセグメント化されています。車両タイプ別では、バス、大型商用トラック、中型商用トラック、軽商用ピックアップトラック、軽商用バンにセグメント化されています。推進タイプ別では、ハイブリッド・電気自動車(BEV、FCEV、HEV、PHEV)および内燃機関(ICE)(ディーゼル、CNG/LPG、ガソリン)にセグメント化されています。車両総重量等級(トン数クラス)別では、クラス1(1.8トン未満)、クラス2(1.8〜3.5トン)、クラス3(3.5〜7.5トン)、クラス4(7.5〜16トン)、クラス5(16トン超)にセグメント化されています。最終用途産業別では、物流・Eコマース、建設・鉱業、公共交通、公益・自治体サービス、その他(農業、小売)にセグメント化されています。
市場予は金額(米ドル)および数量(台数)で提供されます。
車両タイプ
| 商用車 | バス |
| 大型商用トラック | |
| 小型商用ピックアップトラック | |
| 小型商用バン | |
| 中型商用トラック |
推進タイプ
| ハイブリッド・電気自動車 | 燃料カテゴリー別 | BEV |
| FCEV | ||
| HEV | ||
| PHEV | ||
| ICE | 燃料カテゴリー別 | CNG |
| ディーゼル | ||
| ガソリン | ||
| LPG |
| 車両タイプ | 商用車 | バス | |
| 大型商用トラック | |||
| 小型商用ピックアップトラック | |||
| 小型商用バン | |||
| 中型商用トラック | |||
| 推進タイプ | ハイブリッド・電気自動車 | 燃料カテゴリー別 | BEV |
| FCEV | |||
| HEV | |||
| PHEV | |||
| ICE | 燃料カテゴリー別 | CNG | |
| ディーゼル | |||
| ガソリン | |||
| LPG | |||
市場の定義
- 車両タイプ - このカテゴリーは小型、中型、大型商用車をカバーしています。
- 車両ボディタイプ - これには小型商用ピックアップトラック、小型商用バン、中型商用トラック、大型商用トラック、および中型・大型バスが含まれます。
- 燃料カテゴリー - このカテゴリーには、ガソリン、ディーゼル、LPG(液化石油ガス)、CNG(圧縮天然ガス)、HEV(ハイブリッド電気自動車)、PHEV(プラグインハイブリッド電気自動車)、BEV(バッテリー電気自動車)、FCEV(燃料電池電気自動車)などの様々な燃料タイプが含まれます
| キーワード | 定義#テイギ# |
|---|---|
| 電気自動車(EV) | 推進に1つ以上の電気モーターを使用する車両。自動車、バス、トラックを含みます。この用語にはオール電動車両またはバッテリー電気自動車およびプラグインハイブリッド電気自動車が含まれます。 |
| BEV | BEVは推進のためにバッテリーとモーターに完全に依存しています。車両内のバッテリーはコンセントまたは公共充電ステーションに接続して充電する必要があります。BEVはICEを持たないため、無公害です。従来の燃料エンジンと比較して、運用コストが低く、エンジン騒音が少ないという特徴があります。ただし、同等のガソリンモデルと比較して航続距離が短く、価格が高いという特徴があります。 |
| PEV | プラグイン電気自動車は外部から充電できる電気自動車であり、一般的にオール電動車両およびプラグインハイブリッドが含まれます。 |
| プラグインハイブリッドEV | ICEまたは電気モーターのいずれかで動力を供給できる車両。通常のハイブリッドEVとは対照的に、外部から充電することができます。 |
| 内燃機関 | 燃焼室と呼ばれる密閉空間で燃料の燃焼が起こるエンジン。通常、ガソリン/ペトロールまたはディーゼルで動作します。 |
| ハイブリッドEV | バッテリーに蓄えられたエネルギーを使用する1つ以上の電気モーターと組み合わせたICEによって動力を供給される車両。これらは車両が減速または停止する際に、ICEからの電力と回生ブレーキによって継続的に再充電されます。HEVのバッテリーはプラグイン機器を使用して充電することはできません。 |
| 商用車 | 商用車は人または貨物を輸送するために設計された動力付き道路車両です。このカテゴリーには小型商用車(LCV)および中型・大型車両(M&HCV)が含まれます。 |
| 乗用車 | 乗用車は少なくとも4輪を持つ電気モーターまたはエンジン駆動の車両です。これらの車両は乗客の輸送に使用され、運転席に加えて最大8席を備えています。 |
| 小型商用車 | 6,000ポンド未満(クラス1)および6,001〜10,000ポンドの範囲(クラス2)の商用車がこのカテゴリーに含まれます。 |
| M&HDT | 10,001〜14,000ポンドの範囲(クラス3)、14,001〜16,000ポンド(クラス4)、16,001〜19,500ポンド(クラス5)、19,501〜26,000ポンド(クラス6)、26,001〜33,000ポンド(クラス7)および33,001ポンド以上(クラス8)の商用車がこのカテゴリーに含まれます。 |
| バス | 通常、長距離にわたって乗客を運ぶために設計された大型車両を指す輸送手段。路線バス、スクールバス、シャトルバス、トロリーバスが含まれます。 |
| ディーゼル | ディーゼルを主燃料として使用する車両が含まれます。ディーゼルエンジン車両は、ほとんどのガソリン車が使用する火花点火システムではなく、圧縮点火噴射システムを採用しています。このような車両では、燃料が燃焼室に噴射され、ガスが大きく圧縮されたときに達する高温によって点火されます。 |
| ガソリン | ガソリン/ペトロールを主燃料として使用する車両が含まれます。ガソリン車は通常、火花点火式内燃機関を使用します。このような車両では、燃料が吸気マニホールドまたは燃焼室に噴射され、空気と混合され、スパークプラグの火花によって空気/燃料混合物が点火されます。 |
| LPG | LPGを主燃料として使用する車両が含まれます。専用およびバイフューエルLPG車両の両方が調査の範囲内で考慮されています。 |
| CNG | CNGを主燃料として使用する車両が含まれます。これらは火花点火式内燃機関を持つガソリン動力車両と同様に動作する車両です。 |
| HEV | バッテリーと内燃機関(ICE)を推進の主要エネルギー源として使用するすべての電気自動車がこのカテゴリーに含まれます。HEVは一般的にディーゼル電気パワートレインを使用し、ハイブリッドディーゼル電気自動車とも呼ばれます。HEVは車両が減速または停止する際に、車両の運動量(運動エネルギー)をバッテリーを再充電する電気に変換します。HEVのバッテリーはプラグイン機器を使用して充電することはできません。 |
| PHEV | PHEVはバッテリーとICEの両方によって動力を供給されます。バッテリーはICEを使用した回生ブレーキまたは外部充電源への接続のいずれかによって充電することができます。PHEVはBEVよりも航続距離が長いですが、比較的環境への配慮は低くなっています。 |
| ハッチバック | 後端にハッチ型ドアが設けられたコンパクトサイズの自動車。 |
| セダン | 通常、2ドアまたは4ドアの乗用車で、後端に荷物用の独立したスペースが設けられています。 |
| SUV | SUVとして広く知られるこれらの自動車は四輪駆動を備え、通常は地上高が高くなっています。これらの自動車はオフロード車としても使用できます。 |
| MPV | 多目的車両(ミニバンとも呼ばれる)は、より多くの乗客を運ぶために設計されています。5〜7人を乗せることができ、荷物のスペースもあります。通常、より大きなヘッドルームとアクセスのしやすさを提供するために平均的なファミリーサルーン車よりも背が高く、通常は前輪駆動です。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅固な予測方法論を構築するために、ステップ1で特定された変数と要因を利用可能な過去の市場数値に対してテストします。反復プロセスを通じて、市場予測に必要な変数が設定され、これらの変数に基づいてモデルが構築されます。
- ステップ2:市場モデルの構築: 過去年および予測年の市場規模推定は、収益および台数で提供されています。市場収益は、販売台数にそれぞれの平均販売価格(ASP)を乗じることで算出されます。ASPの推定においては、平均インフレ率、市場需要の変化、製造コスト、技術的進歩、消費者嗜好の変化などの要因が考慮されています。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の総合的な全体像を生成するために、様々なレベルと機能にわたって選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベースおよびサブスクリプションプラットフォーム。




