
米国データセンター建設市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
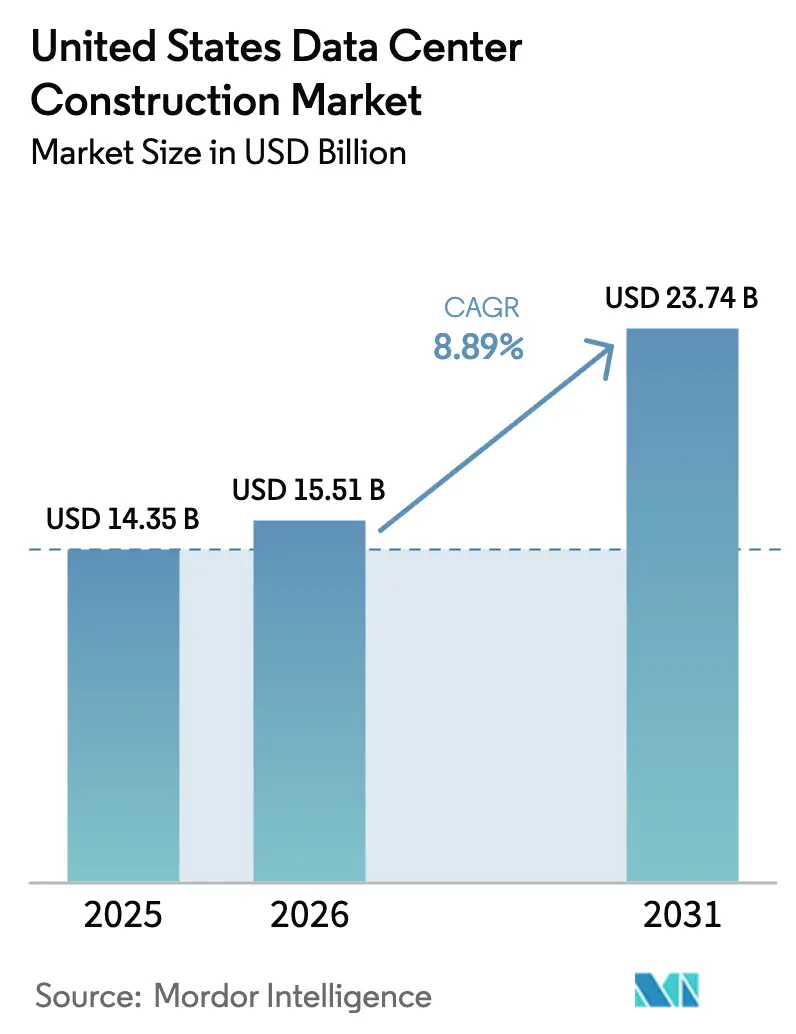
| 基準年の市場規模 (2025) | 14.35 十億米ドル |
| 市場規模 (2026) | 15.51 十億米ドル |
| 市場規模 (2031) | 23.74 十億米ドル |
| Growth Rate (2026 - 2031) | 8.89 % |
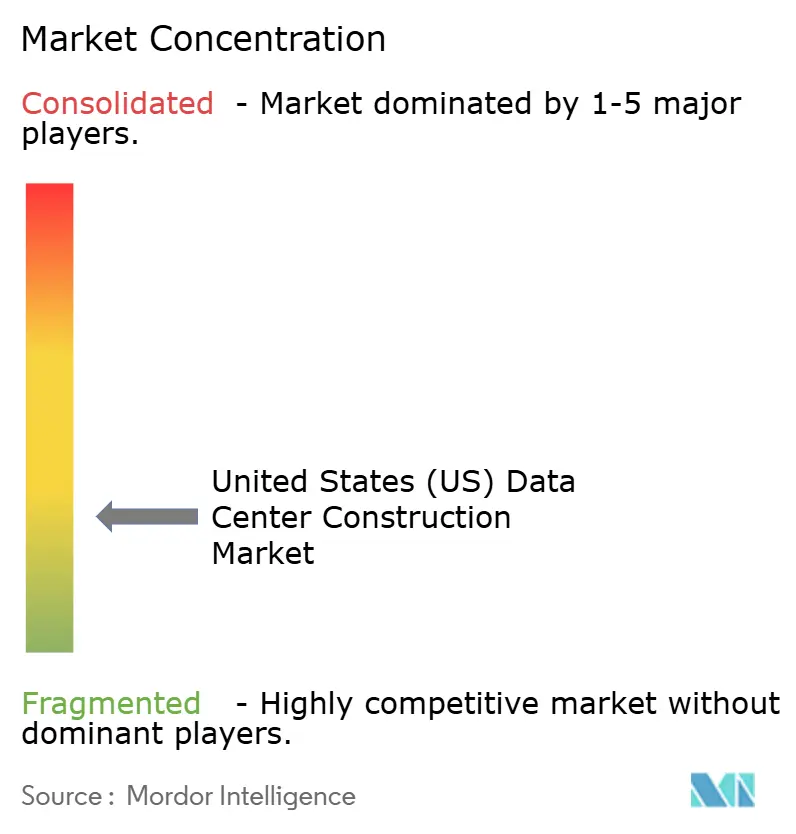
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国データセンター建設市場分析
米国データセンター建設市場規模は2025年に143億5,000万米ドルと評価され、2026年の155億1,000万米ドルから2031年には237億4,000万米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは8.89%です。ハイパースケーラーの自社建設パイプラインは現在10ギガワットを超えており、液体冷却改修とオンサイト電力発電を必要とする高密度キャンパスへの資本投入を促進しています。電気インフラは2025年の支出の40.17%を占めましたが、平均ラック電力が2024年の8キロワットから2026年には15キロワットに上昇するにつれ、機械インフラが9.87%で最も速く成長しています。電力グリッドの系統連系遅延、複数年にわたる変圧器のリードタイム、ティア1ハブにおける1エーカーあたり100万米ドルを超える土地価格が、より短いユーティリティキューと豊富なインセンティブを提供する二次都市圏へのプロジェクト移転を促しています。環境・社会・ガバナンス規則は、事業者に対し、逼迫したグリッドから負荷成長を切り離す閉ループ液体冷却と小型モジュール炉の採用を促しています。
レポートの主要ポイント
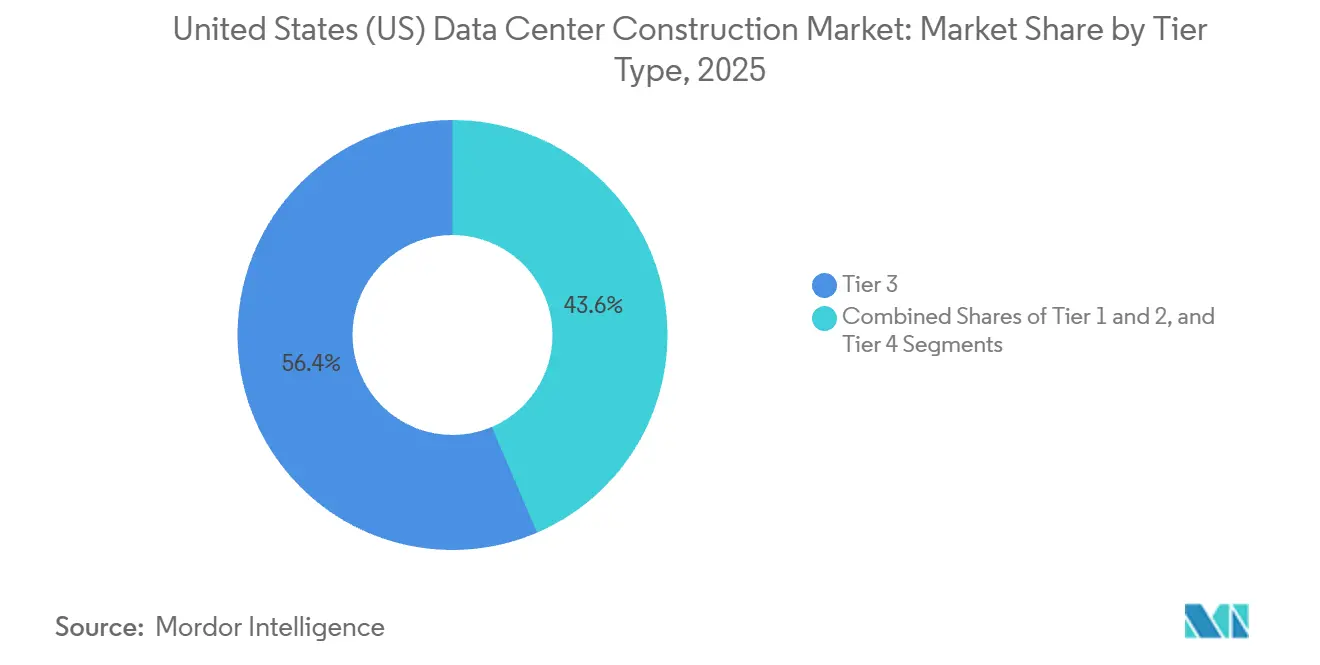
- ティアタイプ別では、ティア3施設が2025年の米国データセンター建設市場シェアの56.43%をリードし、ティア4の建設は2031年までに9.12%のCAGRが見込まれています。
- データセンター規模別では、ハイパースケール設備が2025年の米国データセンター建設市場シェアの64.31%を占め、2031年まで9.45%のペースで成長すると予測されています。
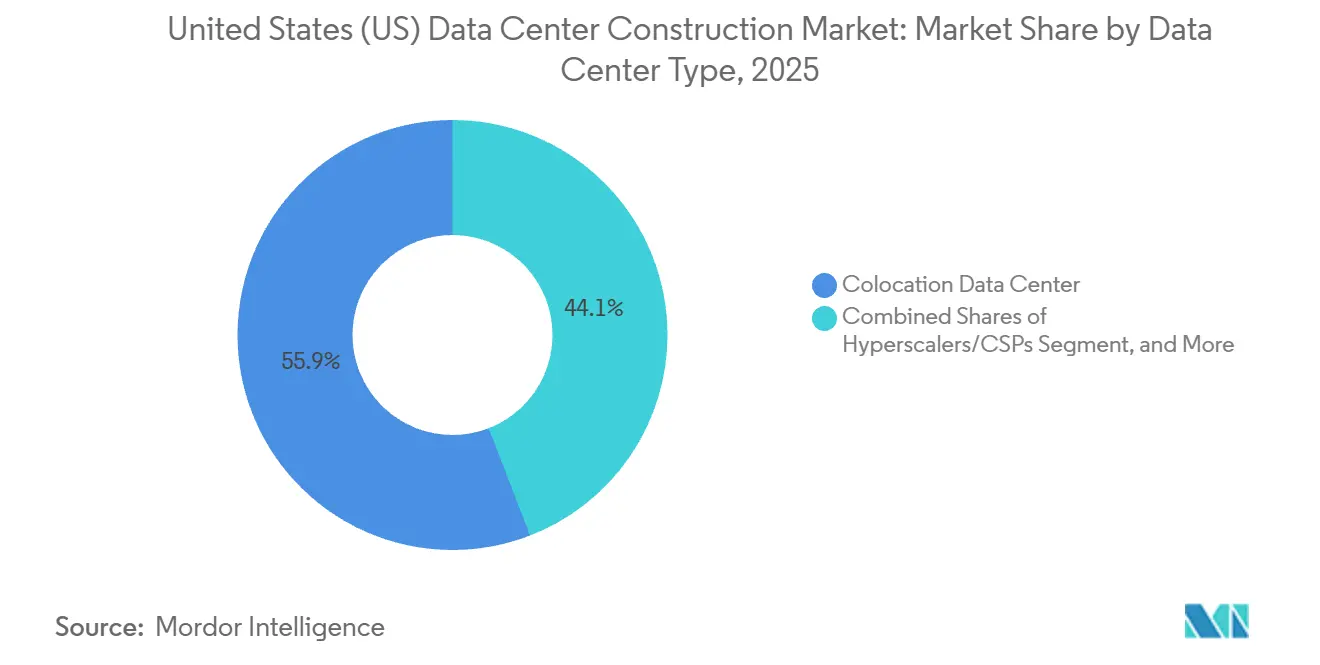
- データセンタータイプ別では、コロケーションプロバイダーが2025年の支出の55.88%を占め、ハイパースケーラーは容量の内製化を進める中で9.75%と最も速く成長するセグメントとなっています。
- インフラ別では、電気インフラが2025年の支出の40.17%を占め、機械インフラは2031年まで最も高い9.87%のCAGRを記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国データセンター建設市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クラウド、AIおよびビッグデータワークロードの急増 | +2.4% | 全国規模、特にノーザンバージニア、シリコンバレー、フェニックス、ダラス・フォートワース | 中期(2〜4年) |
| 10ギガワット超のハイパースケール自社建設パイプライン | +2.1% | 全国規模、バージニア州、テキサス州、ミシシッピ州、ルイジアナ州が主導 | 長期(4年以上) |
| AI最適化液体冷却改修が改修支出を牽引 | +1.6% | 全国規模、ノーザンバージニア、シリコンバレー、シカゴで早期採用 | 短期(2年以内) |
| エッジおよび5G都市圏クラスターの高密度化 | +1.3% | 全国規模、ニューヨーク、ロサンゼルス、マイアミ、シアトルで早期成長 | 中期(2〜4年) |
| 連邦および州の税制優遇パッケージ | +0.9% | バージニア州、テキサス州、オハイオ州、ジョージア州、ノースカロライナ州 | 短期(2年以内) |
| オンサイトマイクロ核小型モジュール炉承認がグリーンフィールドサイトを加速 | +0.6% | ペンシルベニア州、オハイオ州、バージニア州、テキサス州でも台頭 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クラウド、AIおよびビッグデータワークロードの急増
生成AI推論クラスターは平均ラック負荷を2倍にし、設計密度を2026年には15キロワット、2028年には25キロワットに達すると予想されるレベルまで押し上げています。事業者はリアドア熱交換器とダイレクトトゥチップループを改修しており、これにより予算に1メガワットあたり150万〜200万米ドルが追加されます。Amazon Web Servicesはペンシルベニア州のサイトに110億米ドルを投じることを約束し、MicrosoftはAI最適化キャンパスに世界全体で800億米ドルを確保しており、ハイパースケーラーの資本再配分を示しています。[1]編集委員会、「データ処理のための熱ガイドライン」、ASHRAE、ashrae.org 米国が世界のハイパースケールインベントリの半数以上を占める中、需要はトレーニング用の100メガワットキャンパスと低遅延推論用の1メガワット未満のエッジノードに二極化しています。
10ギガワット超のハイパースケール自社建設パイプライン
Amazon Web Services、Microsoft Azure、Google Cloud、Metaは合計で10ギガワット超のアクティブプロジェクトを保有しています。Metaはルイジアナ州に100億米ドルのキャンパスを確認し、Googleはテキサス州に10億米ドルの拡張を追加しており、土地とユーティリティ系統連系コストがティア1ハブより最大60%低い二次市場への移行を示しています。ハイパースケーラーは現在、土木工事を自社施工し、機械・電気スコープの専門家を雇用し、スケジュールを24ヶ月から18ヶ月に短縮することで、ゼネコンのアドレス可能な価値を約25%削減しています。
AI最適化液体冷却改修が改修支出を牽引
20キロワットを超えるラック密度は、高床式空気冷却を熱力学的に非効率にします。ダイレクトトゥチップマニホールドとリアドア熱交換器は新規建設の標準となっており、レガシー空冷ベースは2031年までに40〜60億米ドルの改修機会を表しています。VertivとSchneider Electricはダウンタイムを半減させるスキッドマウント型液体冷却ユニットを提供しており、MicrosoftとMetaはアリゾナ州とオレゴン州で液浸冷却ラックのパイロットを実施しました。ASHRAEは液体システムの許容入口温度を27℃に引き上げ、チラー容量要件を最大20%削減しました。[2]連邦エネルギー規制委員会、「系統連系改革通知」、ferc.gov
エッジおよび5G都市圏クラスターの高密度化
遅延に敏感なサービスはユーザーから10ミリ秒以内のコンピューティングを必要とし、5Gハブや小売拠点に併設された100キロワット〜2メガワットのエッジノードへの需要を促進しています。インフラ投資・雇用法はブロードバンドバックホールに650億米ドルを割り当て、農村市場でのエッジ経済を可能にしています。Verizonは2027年までに100のエッジロケーションを目標とし、AT&Tは2026年までに75を計画しており、それぞれ6週間で設置できるプレハブコンテナを使用しており、従来のホールの18ヶ月のタイムラインとは対照的です。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電力グリッドの系統連系遅延(3〜6年) | -1.8% | 全国規模、ノーザンバージニア、フェニックス、シリコンバレー、アトランタで深刻 | 長期(4年以上) |
| 変圧器および開閉装置のサプライチェーンのボトルネック | -1.2% | 全国規模 | 中期(2〜4年) |
| ティア1都市圏周辺の土地価格の高騰 | -0.7% | ノーザンバージニア、シリコンバレー、フェニックス、ダラス・フォートワース | 短期(2年以内) |
| ESGに基づく水集約型冷却に対する自治体のモラトリアム | -0.5% | アリゾナ州メサ、バージニア州プリンスウィリアム郡、カリフォルニア州でも台頭 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
電力グリッドの系統連系遅延(3〜6年)
全国のキューは2,600ギガワットを超え、承認の中央値が5年に延びています。Dominion Energyだけでもノーザンバージニアに47ギガワットの保留中のデータセンター負荷を抱えています。Arizona Public Serviceは2024年後半に新規データセンターの接続を凍結し、プロジェクトをテキサス州とオハイオ州に転換しました。開発業者は1メガワットあたり300万〜500万米ドルを追加するオンサイトピーカープラントと小型モジュール炉に資金を投じてキューリスクを回避しており、2027年に予定されている連邦エネルギー規制委員会の改革は承認の合理化を目指しています。[3]スタッフ著者、「MicrosoftがAIデータセンターに800億米ドルの計画を発表」、microsoft.com
変圧器および開閉装置のサプライチェーンのボトルネック
電気自動車と再生可能エネルギープロジェクトがデータセンター需要と競合する中、100メガボルトアンペア超の変圧器のリードタイムは24〜30ヶ月に及んでいます。ABBとSiemensのバックログは納期を2027年以降に押しやり、開発業者は着工の18ヶ月前に事前発注を余儀なくされています。 一部の事業者は待機時間を短縮するために複数の小型変圧器を並列展開していますが、このアプローチはフットプリントとメンテナンスを増加させます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ティアタイプ別:フォールトトレランスがティア4の勢いを促進
ティア3サイトは2025年に56.43%のシェアを保持し、ティア4設計に対して20〜30%のコスト割引で同時保守性が評価されています。しかし、フォールトトレラントなティア4の建設は9.12%のCAGRで推移しており、米国データセンター建設市場規模の中で最も速い成長を示しています。銀行、医療、政府のテナントは99.995%の稼働時間を要求しており、コロケーション事業者はティア3ホールにデュアルユーティリティフィードと2N無停電電源装置ラックを改修しています。Uptime Instituteの2024年調査では、米国の建設の38%がティア4認証を求めており、2022年の29%から増加しており、この増加はサイバー保険の引受業者によって部分的に促進されています。
コロケーションリーダーのEquinixとDigital Realtyは、プレミアムワークロードを確保するために既存キャンパスにティア4機能を追加しており、Amazon Web ServicesはGovCloudクライアントをサポートするために110億米ドルのペンシルベニア州プログラムに複数のティア4キャンパスを含めました。より多くの企業がフォールトトレラントなホスティングを必要とするにつれ、冗長電気経路と液体冷却バックアップモジュールに特化した請負業者がティア4支出の最大シェアを獲得する見込みです。
注記: 個別セグメントのシェアはレポート購入後に入手可能


データセンター規模別:ハイパースケールの優位性が経済性を再定義
10メガワット超のハイパースケールキャンパスは2025年の建設量の64.31%を支配し、年率9.45%で成長すると予測されており、米国データセンター建設市場におけるその重要性を強調しています。電力調達、モジュール冷却、労働力における規模の経済により、中規模ホールと比較して1メガワットあたりのコストが最大40%削減され、クラウドプロバイダーは100〜200メガワットのマスタープランサイトを優先しています。
1〜10メガワットの中規模施設はハイブリッドコロケーションテナントに引き続き対応していますが、ワークロードがクラウドに移行するにつれて成長が鈍化しています。1メガワット未満の小規模施設は廃止されたエンタープライズルームと増加するエッジノードに二極化しています。ブロードバンド補助金と5G高密度化により、ティア2および農村都市圏でのエッジ建設が財務的に実現可能となり、MortensonやBalfour Beattyなどのモジュール専門業者が45日以内にターンキーエンクロージャーを納入するニッチ市場が形成されています。
データセンタータイプ別:垂直統合がコロケーションマージンを圧縮
コロケーション事業者は2025年に55.88%のシェアを維持しましたが、ハイパースケーラーは遅延、セキュリティ、コストを管理するために容量を内製化する中で最も速い9.75%の成長を記録しています。Amazon Web Services、Microsoft Azure、Google Cloud、Oracle Cloudは2024〜2025年に合計3ギガワット超の自社フットプリントを追加し、上位5社のコロケーション企業の拡張率を上回りました。
統合が進んでいます:Digital RealtyはTeracoを買収し、Equinixは2024年にMainOneを買収して相互接続密度と地域リーチを強化しました。コロケーション事業者はエッジノード、再生可能エネルギー連携キャンパス、ハイブリッドクラウドオンランプによって差別化を図っています。エンタープライズデータセンターは引き続き廃止されていますが、コンプライアンスと遅延のニーズにより改修予算は維持されています。エッジ建設はVerizonとAT&Tが5Gラジオ近傍にコンテナ型コンピューティングを展開する中で通信事業者の関心を集めています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
インフラ別:液体冷却による機械支出の急増
電気システムは2025年の建設支出の40.17%を吸収しましたが、液体冷却の普及が加速する中、機械システムは2031年まで最も高い9.87%のCAGRが見込まれています。ティア3およびティア4の設計は冗長開閉装置とデュアルユーティリティフィードを必要とし、電力配電を最大の電気サブセグメントとして維持しています。バッテリーエネルギー貯蔵モジュールはディーゼル専用ライドスルーを段階的に置き換えており、一部のキャンパスでは水素燃料電池のパイロットが実施されています。
冷却が機械成長をリードしています。Vertivの2024年の業績では液体冷却収益が前年比65%増となり、Schneider Electricは50キロワット定格の42Uラックを発売しました。サーバー、ラック、ストレージはプレハブデータホールモジュールで出荷されることが増えており、現場労働を最大30%削減していますが、この変化はゼネコンのマージンを縮小させています。プレハブ化ワークフローと液体冷却統合を習得した設計施工会社が不均衡な価値を獲得しています。
地域分析
ノーザンバージニアは2025年の全国建設の約25〜30%を維持しましたが、5年間のキュー遅延と1エーカーあたり100万米ドルの土地コストにより、プロジェクトはペンシルベニア州、ミシシッピ州、オハイオ州などの州に誘導されています。Amazon Web Servicesのペンシルベニア州への110億米ドルとミシシッピ州への100億米ドルのコミットメントはこの多様化を例示しています。フェニックスは2025年に2位にランクされましたが、Arizona Public Serviceのモラトリアムとメサの水冷許可禁止が将来の成長を脅かしています。
シリコンバレーの拡張は冷却しており、土地不足と環境規制により建設コストが1メガワットあたり1,500万米ドルに達し、米国データセンター建設市場平均より40%高くなっています。ダラス・フォートワースとアトランタは競争力のある電力料金、ファイバー密度、州税免除で移転需要を吸収しています。GoogleのテキサスへのAI10億米ドルの追加とMetaのルイジアナ州への100億米ドルの建設はガルフコーストの勢いを示しています。
太平洋岸北西部は0.025米ドル/kWh未満の水力発電料金を活用していますが、山火事と送電制約が成長を制限しています。インディアナ州、ノースカロライナ州、オハイオ州などの新興市場は、積極的なユーティリティ計画と設備に対する10年間の売上税免除によりハイパースケーラーを引き付けています。エッジ高密度化はニューヨーク、ロサンゼルス、シカゴ、マイアミでクラスター化しており、VerizonとAT&Tがエンドユーザーから10ミリ秒以内にコンテナ型コンピューティングを展開しています。
規制環境
米国のデータセンター建設は、連邦の貿易、エネルギー信頼性、環境コンプライアンス規制の枠組みによって形作られ、日常的な許認可業務は州・地方レベルに集中している。2026年1月、通商法232条に基づく大統領令により、一部の輸入半導体および派生製品に25%の関税が課されたが、米国内のデータセンターで使用される製品は明示的に除外され、短期的な資本支出への影響は限定的となった一方、リードタイムの長い電気関連およびIT関連部品の調達精査は依然として重要である。
大規模負荷が増加するにつれ、グリッド統合に関する監視は強化されている。2026年4月、連邦エネルギー規制委員会(FERC)は文書番号RM26-4-000において、20MW以上の大規模電力負荷に関するより統一的な規則の策定に向けて動いた。この区分には、ハイパースケールキャンパスや大規模コロケーション拡張が含まれる。環境監視については、米国環境保護庁(EPA)が大気汚染防止法の枠組みの下で大気許認可および排出ガイダンスの基盤を維持し続けている。2026年6月、EPA長官のリー・ゼルディンは、同庁がデータセンター産業に特化した全国的な環境基準を設定しない旨を表明した。したがって、主要な承認経路は依然として州・地方の許認可、水利用の制約、地域主導のゾーニング手続きに集中している。
競争環境
数十億ドル規模のプロジェクトにもかかわらず、市場の断片化は続いています。Turner Construction、DPR Construction、AECOMはミッションクリティカルな資格と専門サブコントラクターの豊富な人材により、ハイパースケール案件の受注で優位に立っています。ハイパースケーラーは土木工事を自社施工し、機械・電気スコープを外注し、現場労働を30%削減してコミッショニングを18ヶ月から12ヶ月に短縮するプレハブモジュールを優先しています。Digital Realtyのモジュール型データホールテンプレートとQTS Realty Trustの電力スキッド戦略はこの変化を示しています。
Jacobs SolutionsやBlack & Veatchなどの機械・電気専門業者は、深い専門知識を必要とする液体冷却改修と電力アップグレードでより高いマージンを獲得しています。小型モジュール炉の統合は、Amazon Web Servicesの5ギガワットのX-energyおよびTalen Energyとの960メガワット核キャンパスのパートナーシップに示されるように、原子力ライセンス専門知識を持つ請負業者に新たな機会を開いています。
エッジプロジェクトは6週間以内にコンテナ型ホールを納入できる地域企業を優先しており、このニッチはBalfour Beatty USとMortenson Constructionが担っています。建築情報モデリング、デジタルツイン、オフサイト製造に投資する請負業者は15〜20%のコスト優位性を確保し、ハイパースケーラーとの継続的な契約を獲得して市場シェアを拡大しています。
米国データセンター建設産業リーダー
AECOM
Turner Construction
DPR Construction
Holder Construction
Skanska USA
- *免責事項:主要選手の並び順不同

市場機会と将来展望
相互接続のリードタイムが延び、電力会社が非常に大規模な負荷を精査するようになる中で、電力確保済みの用地開発は新規建設の価値創出における主要な経路となっている。2026年3月、エネルギー省はオハイオ州パイク郡においてPORTSテクノロジーキャンパスを開発する官民パートナーシップを発表し、再利用された連邦産業用地において計画上10GWのデータセンターおよび10GWのオンサイト発電を目標とした。このプロジェクトは、土地、エネルギーインフラ、許認可戦略を組み合わせたキャンパス規模のアプローチを示しており、建設の範囲を従来のシェルおよびフィットアウトから、変電所、発電連系、より高いラック密度に対応する統合機械電気パッケージへと拡大している。
ラック電力の上昇(本レポートの文脈では2026年に平均15kW)に伴い、機械システムおよび改修集中型の建設範囲も明確な空白領域となっている。事業者は従来の空調のみの設計ではなく、ダイレクト・ツー・チップおよびリアドア熱交換器の導入に注力している。ハイパースケーラーのコミットメントも、電力条件に優れた二次的な地域への追加容量投入を後押ししている。Metaはルイジアナ州リッチランド・パリッシュのHyperionキャンパスを拡張し、5GWの容量を目標とすると発表しており、2026年7月時点で投資コミットメントは500億米ドルに達すると報じられている。一方、一部の州では許認可リスクがより顕在化しており、ニューヨーク州は2026年7月、セクター別GEIS(一般環境影響評価書)の策定を進める中で、新規ハイパースケールデータセンターの環境許認可に1年間のモラトリアムを課した。この変化により、初期段階の環境対応、地域社会との連携、権利確定計画の価値が高まっている。
最近の業界動向
- 2026年7月:Turner Constructionは、Metaのルイジアナ州リッチランド・パリッシュのデータセンタープロジェクトの拡張進捗を強調した。オーナーはこのプロジェクトの規模を拡大し、5GWのIT容量を目標としている。この最新情報は、電力条件に優れた二次地域におけるギガワット級キャンパスへの市場シフトを裏付けており、高スループットの施工手法と再現可能な電気・機械パッケージへの需要を高めている。
- 2026年2月:Turner Constructionは、Metaの報じられているインディアナ州レバノンにおける100億米ドル規模のデータセンターキャンパス(400万平方フィート、最大1GWの容量を目指すと説明されている)の施工業者の一社として選定されたと発表した。この選定は、電力、リードタイムの長い機器、プレファブリケーション戦略が工程実績を左右するメガキャンパス・プログラムに、施工業者がより早期に組み込まれつつあることを示している。
- 2024年10月:Googleはテキサス州において10億米ドル規模のキャンパス拡張を発表し、300MWの容量を追加するとともに、エネルギー戦略の一環としてオンサイトの太陽光発電とバッテリー蓄電を組み合わせた。このプロジェクトは、テキサス州が大規模建設の主要な目的地であることを再確認させ、エネルギーインフラとコミッショニング要件を建設範囲に統合する重要性を高めた。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、米国内でデータセンター施設を計画、設計、建設するために使用されるサービスおよび資材の価値を対象とし、コア・シェル工事、および施設の運用開始に必要な主要な電気・機械フィットアウトを含む。
対象範囲の除外事項:サーバーおよびITハードウェアの購入、定期的な施設メンテナンス、モジュラーコンテナのレンタル、コロケーションのリースまたはサービス収益は除外する。
セグメンテーション概要
- ティアタイプ別
- ティア1および2
- ティア3
- ティア4
- データセンター規模別
- 小規模
- 中規模
- 大規模
- ハイパースケール
- データセンタータイプ別
- コロケーションデータセンター
- ハイパースケーラー/クラウドサービスプロバイダー
- エンタープライズおよびエッジデータセンター
- インフラ別
- 電気インフラ
- 電力配電ソリューション
- 電力バックアップソリューション
- 機械インフラ
- 冷却システム
- ラックおよびキャビネット
- サーバーおよびストレージ
- その他の機械インフラ
- 一般建設
- サービス - 設計・コンサルティング、統合、サポートおよびメンテナンス
- 電気インフラ
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、米国の建設需要プールと、年ごとの支出変動を左右するコスト要因を把握するために使用された。主に米国商務省センサス局の建設支出統計、米国労働統計局の生産者物価および労働コスト指数、米国エネルギー情報局の電力需要に関する情報などの公開データを収集し、州および地方の経済開発機関などから得られる計画・許認可に関する情報と組み合わせた。
入力データの妥当性を確保するため、ASHRAEの出版物、NFPAのガイダンス、および必要に応じてIEEE資料など、現代の施設で使用される電気・冷却システムに関連する工学・安全に関する参考資料や導入動向も確認した。その後、企業の開示資料、投資家向け説明資料、および信頼性の高いビジネス報道を用いて、プロジェクトパイプラインおよび典型的な契約パターンを検証した。また、企業財務およびプロジェクト情報に特化した有料サブスクリプションを利用し、建設主導の活動における収益構成を照合した。このリストは網羅的なものではなく、研究プロセス全体を通じてデータ収集、検証、および確認のために追加の公開情報源も参照した。
一次インタビューおよび調査
一次調査は、実際のプロジェクト動向、特に建設として計上される支出と隣接する支出との区分を用いて、支出モデルを検証するために実施された。総合建設業者、専門の電気・機械工事業者、エンジニアリング・設計チーム、オーナー側のプロジェクトマネージャーなど、さまざまな関係者にヒアリングを行い、議論は米国の主要な建設集積地に加え、新たな電力容量が開放されている二次市場も対象とした。
ヒアリングで得られた主なテーマには、電気工事、機械工事、一般建設工事間の典型的なコスト配分、コミッショニングおよびフィットアウトの標準、変圧器および配電盤の調達タイミング、液冷や高いラック密度が予算やスケジュールに与える影響などが含まれた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:32% | 経営幹部(CXO):14% |
| ミドルティア:53% | 機能/事業部門リーダー:33% |
| 中小規模プレイヤー:15% | マネージャー:53% |
市場規模算定と予測
市場規模の算定は、米国のデータセンター建設需要プールを起点としたトップダウン方式で行い、計画中および進行中の容量増加、新規キャンパス建設、大規模拡張を、観測されたメガワット当たりコストの範囲および典型的なインフラ配分を用いて年間支出額に変換する。数値の妥当性を保つため、サンプル抽出されたプロジェクト予算、データセンター関連業務に対する施工業者の収益依存度、機器および施工の強度に関するチャネル調査など、選択的なボトムアップ検証によって裏付けを行い、州やプロジェクト規模の間でカバレッジに偏りがある場合は調整を行う。
建設価値に継続的に影響を与えるいくつかの市場指標を追跡した。これには、建設中の新規容量(MW)、密度の上昇に伴う電気系統と機械系統の割合の変化、支出認識を遅らせる可能性のある変圧器および配電盤のリードタイム、グリーンフィールド建設に対する液冷改修の採用状況、および施工スケジュールを変える地域の許認可・相互接続タイムラインが含まれる。予測にはシナリオ分析を用い、電力供給制約、コストインフレ、およびハイパースケール・コロケーション建設コミットメントの進行速度について、複数の経路を検証できるようにしている。最終的な前提条件は、インタビュー対象者が近い将来のバックログおよび入札動向として認識している内容と整合させている。
データ検証および更新サイクル
モデルの出力は、報告されている建設投資水準、主要拠点で観測されるMWパイプライン、価格に反映されるはずの建設コスト指数の変動など、独立した情報源と照合される。差異が大きいと判断された場合は、入力要因を見直し、チームは選定した専門家に再度連絡を取り、その変化が範囲、タイミング、または実際の需要変化のいずれによるものかを確認する。
承認前には、データセットは複数段階のアナリストレビューを経て、年次間の整合性チェック、通貨のタイミング、主要システム間のコスト配分の論理が確認される。レポートは年1回更新され、電力アクセスの大きな変化、異例に大規模なプロジェクト発表、急激なコスト変動など、重要な事象が発生した場合には臨時更新が行われる。納品直前には最終確認が行われ、公開版が最新の検証済み情報を反映していることが確認される。
Mordor Intelligenceによる米国データセンター建設市場規模と他の公表推定値との比較
米国のデータセンター建設に関する公表値は、同じ用語が異なる支出範囲を指して使用されることが多いため、大きく異なることがある。一部の情報源は建設を広範な資本投下の概念として扱い、他の情報源は運用中の施設に関連する施工業者による建設・フィットアウト作業に限定している。
主なギャップは、建設活動とオーナー側のテクノロジーおよび運用収益の混在から生じている。Mordor Intelligenceは米国内の建設・フィットアウト作業を対象とするが、サーバー調達、モジュラーコンテナのレンタル、コロケーションのリース収益は除外しており、これにより数値は実際の建設引渡し実績と結びついている。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 14.35 B (2025) | |
| 不動産アドバイザリー企業A | USD 31.50 B (2024) | この数値は総資本投下額として示されており、範囲の詳細が限定的であるため、建設を、実際に引き渡された建設価値と一貫して対応しないより広範な投資枠やタイミング効果と混在させている可能性がある。 |
| 業界情報誌B | USD 47.72 B (2029) | この推定値は投資として位置付けられており、幅広いソリューションカテゴリーおよびシステムを含んでいる。また対象年も異なるため、インフレ想定や積極的な建設スケジュールにより、建設のみを対象とする範囲と比較して総額が押し上げられる可能性がある。 |
表に示された差異は、主に何がいつ計上されるかによって説明され、データセンターが急速に拡大しているという点に見解の相違があるわけではない。対象範囲を建設・フィットアウト支出に結び付け、MWパイプライン指標およびコスト指数と照合することで、明確なプロジェクト要因に立証可能で、更新サイクルごとに再現可能な数値を得ることができる。


レポートで回答される主要な質問
米国データセンター建設の年間成長率の予測は?
支出は2026年から2031年にかけてCAGR 8.89%で増加すると予測されています。
最も速く拡大しているティアカテゴリーはどれですか?
99.995%の稼働時間を目的として設計されたティア4施設は、2031年まで年率9.12%で成長すると予想されています。
ハイパースケーラーが自社建設を選択する理由は何ですか?
自社建設により、ハイパースケーラーは遅延、セキュリティ、電力調達を管理しながら、1メガワットあたりのコストを最大40%削減できます。
プロジェクトスケジュールに最も影響を与えるサプライチェーンのボトルネックは何ですか?
大型電力変圧器は24〜30ヶ月のリードタイムに直面しており、プロジェクトの着工が遅延することが多いです。
事業者はより高密度のラックをどのように冷却していますか?
ダイレクトトゥチップと液浸システムは新規ホールの標準となっており、レガシーサイトでは改修時にリアドア熱交換器を追加しています。
新たなメガキャンパスを誘致している地域はどこですか?
ペンシルベニア州、ミシシッピ州、テキサス州、オハイオ州は、より短いユーティリティキュー、低い土地コスト、大規模な税制優遇により先行しています。
最終更新日:


