
米国商業ビル自動化市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
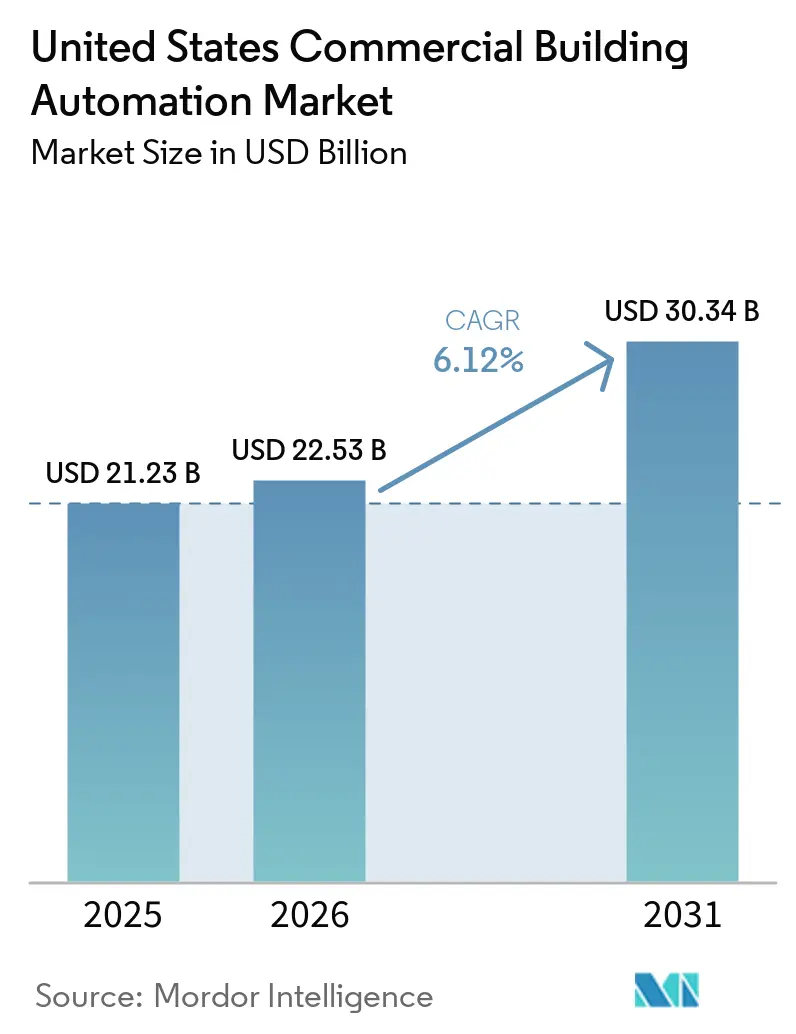
| 基準年の市場規模 (2025) | 21.23 十億米ドル |
| 市場規模 (2026) | 22.53 十億米ドル |
| 市場規模 (2031) | 30.34 十億米ドル |
| Growth Rate (2026 - 2031) | 6.12 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国商業ビル自動化市場分析
米国商業ビル自動化市場規模は、2025年の212億3,000万米ドルから2026年には225億3,000万米ドルへと成長し、2026年〜2031年の年平均成長率6.12%で2031年までに303億4,000万米ドルに達すると予測されています。連邦政府のネットゼロ規制、インフレ削減法の税控除、および企業のESG義務が、リアルタイムデータを提供してエネルギー削減を自動化できる、接続されたHVAC、照明、電力監視プラットフォームへの需要を牽引しています。オープンソースのIoTセンサーとクラウドネイティブ分析の急速な融合がシステムコストを低減しており、一方でユーティリティプログラムは現在、グリッドストレスに直面している地域における自動化負荷削減に対して1キロワット当たり最大200米ドルを支払っています。ベンダーはコントローラーへのAI組み込み、ワイヤレスプロトコルサポートの拡大、および中堅市場の不動産に対するペイバック期間を短縮するターンキーインセンティブ獲得サービスのパッケージ提供によって対応しています。高まるサイバーセキュリティ審査と熟練労働者不足が普及を抑制していますが、ソフトウェアプロバイダーはオーナーのリソース制約を緩和するマネージドサービスモデルへの移行を促しています。
主要レポートの要点
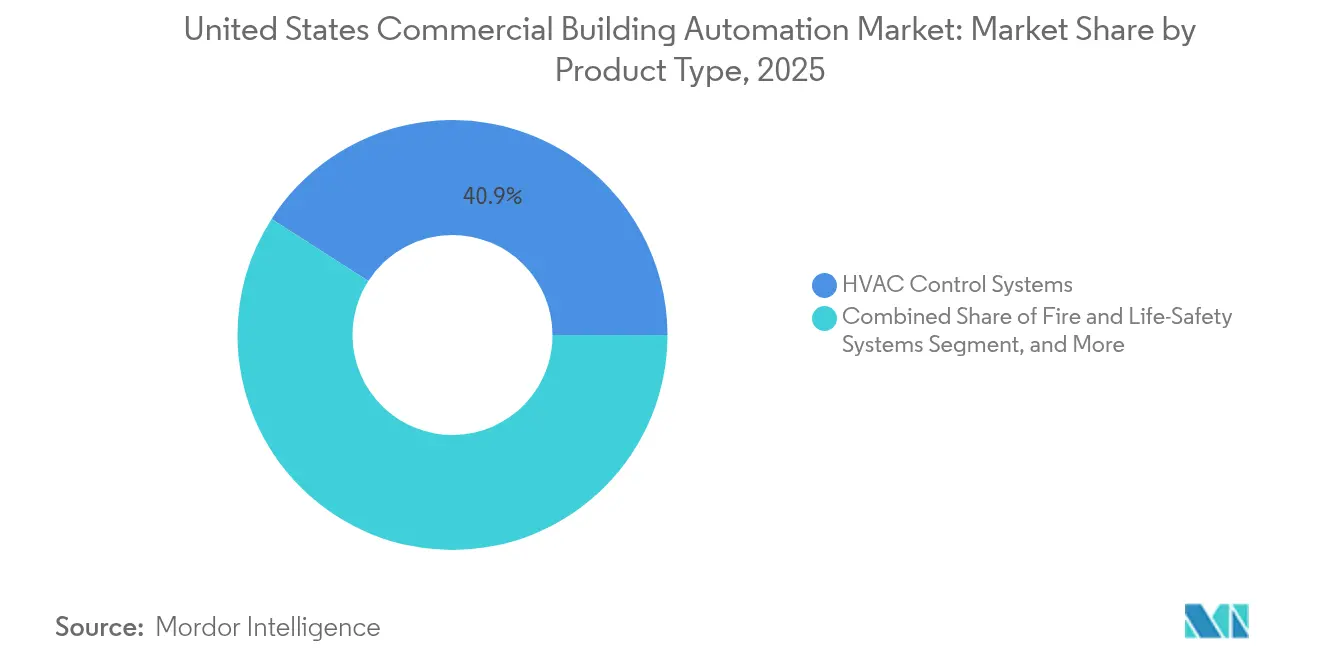
- 製品カテゴリー別では、HVACコントロールシステムが2025年の米国商業ビル自動化市場シェアの40.92%を占め、統合ビル管理プラットフォームは2031年までに年平均成長率7.22%で成長すると予測されています。
- ビルタイプ別では、オフィス施設が2025年の米国商業ビル自動化市場において売上高の35.01%でリードしており、複合用途開発は2031年までに年平均成長率7.01%で拡大すると予測されています。
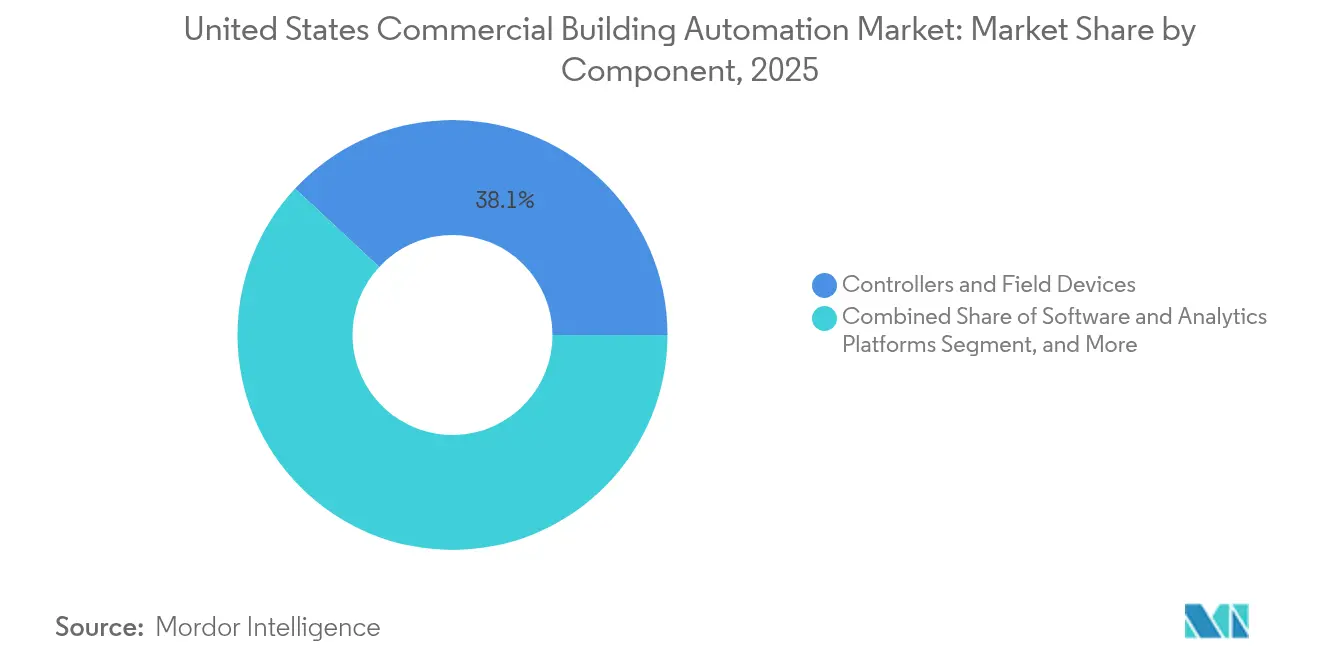
- コンポーネント別では、コントローラーおよびフィールドデバイスが2025年の米国商業ビル自動化市場規模の38.08%を占めましたが、ソフトウェアおよび分析プラットフォームは2031年までに年平均成長率7.08%で進展しています。
- 通信プロトコル別では、BACnetが2025年の米国商業ビル自動化市場において36.14%のシェアを維持しており、Zigbeeおよびその他のワイヤレスオプションが最速の年平均成長率7.06%を2031年まで記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
米国商業ビル自動化市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 連邦および州のネットゼロ/電化義務 | +1.2% | カリフォルニア州、ニューヨーク州、ワシントン州で早期の恩恵を受け、全国規模 | 中期(2〜4年) |
| リアルタイムエネルギーデータに対する企業ESG主導の需要 | +0.9% | 主要大都市圏に集中し、全国規模 | 短期(2年以下) |
| 高効率HVACおよびコントロールに対するインフレ削減法の税制優遇措置 | +0.8% | 商業集積地域での普及率が高く、全国規模 | 短期(2年以下) |
| 柔軟なスペース利用分析を必要とするハイブリッドワークへの移行 | +0.7% | オフィス主体の市場に重点を置き、全国規模 | 中期(2〜4年) |
| オープンソースIoTセンサー/エッジコントローラーのコスト低下と相互運用性 | +0.6% | レトロフィット市場での普及加速、グローバル規模 | 長期(4年以上) |
| 自動負荷削減に対するユーティリティ主導のデマンドレスポンス収益化 | +0.5% | カリフォルニア州、テキサス州、北東部に集中し、地域規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
連邦および州のネットゼロ電化義務
連邦パフォーマンス基準により、25,000平方フィートを超えるビルは2030年までにエネルギー使用量を30%削減することが義務付けられており、オーナーはコンプライアンス対応のためにフル機能の自動化システムを導入する方向へと押し進められています。[1]ネルギー効率・再生可能エネルギー局、「連邦ビルパフォーマンス基準」、energy.gov カリフォルニア州タイトル24およびニューヨーク市地方法97号は、すでに施行されているペナルティを伴うより厳格な炭素排出上限を追加しており、政府・教育・医療ポートフォリオ全体での急速なアップグレードを促しています。手動スケジューリングでは20〜40%の削減目標を達成できないため、接続されたHVAC、照明、プラグ負荷のビル自動化制御が新規リースにおける標準仕様となっています。ベンダーは現在、センサーデータを監査対応レポートに変換するコンプライアンスダッシュボードをバンドル提供しており、調達の意思決定がコスト重視からマンデート主導へとシフトしています。この波及効果により、入札パイプラインはアーリーアダプターを超え、罰金を回避し連邦テナントを誘致しようとするメインストリームのオーナーと拡大しています。
リアルタイムエネルギーデータに対する企業ESG主導の需要
新しいSEC気候情報開示規則は、フォーチュン500企業に対して15分ごとのスコープ2排出量データの公開を義務付けており、サブメタリングおよびクラウド分析の急増を促しています。[2]米国証券取引委員会、「SECが気候情報開示規則を採択」、sec.govマルチテナントタワーはテナントレベルのメーターを配線しており、家主はコストを正確に配分し、プレミアムアメニティとしてESGダッシュボードを提供できるようになっています。開示テンプレートを自動入力するSaaSプラットフォームは、手動レポート作業を削減しながらより高いサブスクリプション料金を要求しています。リアルタイムの透明性はリース交渉も変革しており、テナントは現在、持続可能性目標を検証できるビルを主張しています。これに応えて、自動化サプライヤーはESGソフトウェアベンダーとパートナーシップを結び、コンプライアンスを合理化し新たな継続的収益ストリームを解放するデータパイプラインを統合しています。
高効率HVACおよびコントロールに対するインフレ削減法の税制優遇措置
セクション179Dは現在、ASHRAE 90.1ベースラインと比較して50%のエネルギー削減を達成したビルに対して1平方フィート当たり最大5.00米ドルを支払い、自動化投資に直接クレジットを付与しています。[3]内国歳入庁、「2022年インフレ削減法エネルギーインセンティブ」、irs.gov以前は8年間のペイバックに躊躇していたオーナーは、インセンティブ適用後の実質コストが1平方フィート当たり2〜3米ドルとなり、ペイバックが3年に短縮されると報告しています。このクレジットはビル全体のパフォーマンスを評価するため、HVAC、照明、プラグ負荷を調整する統合プラットフォームは個別レトロフィットに対して資金調達上の優位性を享受しています。ベンダーは現在、設計、コミッショニング、ドキュメンテーションを組み合わせたターンキー税控除獲得サービスを販売しており、取締役会の承認とバックログコンバージョンを加速しています。
柔軟なスペース利用分析を必要とするハイブリッドワークへの移行
オフィス稼働率は2020年以前のレベルの60〜70%で安定しており、従業員がいる場所でのみHVACと照明を調整する在席センサー、モバイル予約アプリ、およびアクセスコントロール統合の設置を促しています。[4]Johnson Controls、「ビルの良好な成果はライフサイクルアプローチから始まる」、johnsoncontrols.com予測ゾーニングはエネルギー使用量を15〜25%削減しながら快適性を維持します。ワイヤレスプロトコルにより、部門がサイズ変更する際の迅速な再構成が可能となり、テナント解約リスクが低減します。企業は現在、自動化による柔軟性をリース選定基準のトップ3に挙げており、クラスAタワーでの普及を促進しています。同様の分析的インサイトはスペース最適化戦略を支援し、不動産コストと労働力パターンを整合させています。
制約の影響分析*
| 制約 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 接続されたBASに対するサイバーセキュリティ責任と保険除外 | -0.8% | 高リスクセクターに集中し、全国規模 | 短期(2年以下) |
| 断片化したレガシーインフラ → 高い統合コスト | -1.1% | 古いビルストックに重点を置き、全国規模 | 中期(2〜4年) |
| BASコミッショニングおよび分析における熟練労働者不足 | -0.6% | 沿岸部大都市圏で深刻、全国規模 | 中期(2〜4年) |
| 中小規模商業施設における不明確なROI | -0.9% | 二次市場で顕著、全国規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
接続されたBASに対するサイバーセキュリティ責任と保険除外
NAICによると、商業不動産保険契約の40%がIoT関連の損失を除外しており、オーナーは100万米ドルを超える潜在的な侵害コストにさらされています。医療および金融キャンパスは、すでに厳格なデータ規制の対象となっており、オペレーショナルテクノロジーをパブリックインターネットに公開することを躊躇しています。特殊サイバー補償は年間1平方フィート当たり0.50〜1.00米ドルのコストがかかり、ペイバックが延長されプロジェクトが遅延します。BACnetセキュアコネクトおよびNISTプロファイルなどの標準は引き続きドラフト段階にあり、将来のコンプライアンス支出に不確実性が残っています。ベンダーはゼロトラストアーキテクチャとマネージドセキュリティサービスで対応していますが、購入者の慎重さは依然として続いています。
断片化したレガシーインフラと高い統合コスト
典型的な商業施設には数十年にわたって設置された3〜5つの個別コントロールシステムが存在し、統合はレトロフィット予算の20〜80%を消費する可能性があります。空気圧式または独自のシリアルネットワークはしばしば全面的な交換を必要とし、一方で熟練コミッショニング労働者は技術者不足25%の中で1時間当たり80〜120米ドルの報酬を得ています。稼働中のビルでの作業はテナントの混乱を避けるために段階的に実施する必要があり、コストに25〜40%が追加されます。独自プロトコルはオーナーを単一ベンダーのサービス契約に縛り付け、ライフサイクルコストを膨らませます。この障壁は5万平方フィート未満のビルで最も深刻であり、規模の経済が限られているためペイバックが4年を超えます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:HVACの優位性がプラットフォーム統合に直面
HVACコントロールシステムは、自動換気・温度制御の使用を義務付ける州のパフォーマンス基準に牽引され、2025年売上高の40.92%を占めました。しかし、統合ビル管理プラットフォームは年平均成長率7.22%で加速しており、オーナーが孤立したサブシステムでは達成できない施設全体で30〜50%の効率化を追求しているためです。この進化により、プラットフォームは予測期間にわたって米国商業ビル自動化市場のより大きなシェアを獲得する位置付けとなっています。
プラットフォームの普及は、HVAC、照明、セキュリティ、電力をまたいだ統合ESGレポーティングへの嗜好も反映しています。ベンダーは現在、データストリームを単一画面ビューに集約するクラウドダッシュボードを提供し、コンプライアンスおよびメンテナンスワークフローを簡素化しています。BACnetおよびワイヤレスプロトコルとの相互運用性が将来対応を確保し、統合プラットフォームを回復力のある資産パフォーマンスを重視する投資家にとって魅力的なものとしています。
注記: すべての個別セグメントのシェアはレポート購入時に入手可能


ビルタイプ別:オフィスのリーダーシップが複合用途の成長に挑戦される
オフィス不動産は、企業のESG情報開示義務とハイブリッドワーク分析ニーズの恩恵を受け、2025年の米国商業ビル自動化市場規模の35.01%のシェアを維持しました。しかし、複合用途コンプレックスは、都市計画者が洗練されたゾーン制御を必要とする小売、住宅、ワークスペース機能を組み合わせるにつれ、年平均成長率7.01%で上昇すると予測されています。
複合用途資産における多様な入居パターンは、HVACスケジュールを時間単位で調整できる柔軟な自動化を必要とします。家主はこのような適応性をテナントミックスの変化に対するヘッジとして捉えており、一方で自治体はゾーニングインセンティブを通じて統合開発を奨励しています。オフィスオーナーは引き続きクラスA認定を維持するために高度なBASを導入していますが、体験主導の複合用途プロジェクトとの競争がテクノロジー競争を激化させています。
コンポーネント別:ハードウェア基盤がソフトウェア分析の急増を支援
コントローラーおよびフィールドデバイスは2025年のコンポーネント売上高の38.08%を生成し、米国商業ビル自動化市場の不可欠なハードウェアバックボーンを強調しています。年平均成長率7.08%で成長するソフトウェアおよび分析プラットフォームは、AI対応の最適化が主要な価値ドライバーとなるにつれてハードウェアを上回るペースで成長することが予想されます。
エッジからクラウドへのプラットフォームは、テラバイトのセンサーデータを実用的なインサイトに変換し、エネルギー消費を15〜25%削減し、数週間前にメンテナンスの必要性を予測することを可能にします。統合、コミッショニング、および監視からのサービス収益はベンダーのマージンを増強し、労働力不足によりプレミアム価格設定が可能となっています。低コストセンサーと高価値分析の組み合わせにより、調達予算が設備投資から継続的なソフトウェアサブスクリプションへとシフトしています。
注記: すべての個別セグメントのシェアはレポート購入時に入手可能
通信プロトコル別:BACnet標準がワイヤレスプロトコルの挑戦に直面
BACnetは、主要OEMにわたる20年間のオープンスタンダードサポートにより、2025年の米国商業ビル自動化市場シェアの36.14%を保持しました。ZigbeeおよびEnOceanが主導するワイヤレスプロトコルは、エネルギーハーベスティングデバイスが配線制約を排除し設置労働力を大幅に削減するため、年平均成長率7.06%で成長しています。
オーナーはベンダーロックインを避けて競争入札を可能にするためオープンプロトコルを好みます。BACnetセキュアコネクトは暗号化されたIPトランスポートを追加し、サイバーレジリエンスを改善します。ゲートウェイは現在、Zigbee、EnOcean、およびLoRaWANのトラフィックをBACnetオブジェクトに変換し、コスト、範囲、電力ニーズのバランスを取る混合ベンダー展開を可能にしています。ワイヤレスの普及は、コンジットの配線が非現実的または破壊的なレトロフィットで最も強くなっています。
地理的分析
南部諸州は米国商業ビル自動化市場の最大シェアを占めており、テキサス州、フロリダ州、ジョージア州での堅調な建設活動、および自動負荷削減を収益化する有利なユーティリティデマンドレスポンスプログラムが牽引しています。西部および北東部市場はそれに僅差で続いており、非効率を罰するタイトル24および地方法97などの厳格なエネルギー基準が牽引しています。中西部は、より緩やかな規制圧力と低い電気料金により普及が遅れていますが、精密な環境制御を必要とする製造施設からの勢いを得ています。
カリフォルニア州の太陽光発電が多いグリッドは、再生可能エネルギーの変動を吸収できる自動化にインセンティブを与え、一方でニューヨーク州の炭素上限はコンプライアンスの緊急性を高めています。北東部は全国で最も高いエネルギーコストに悩まされており、ピーク需要コントロールによる節約効果を増幅させています。連邦基準はベースライン要件を統一しますが、州の還付金とペナルティがペイバックの変動性を左右します。
労働市場の不均衡が地域の導入タイムラインに影響を与えています。沿岸部ハブはプレミアム技術者料金と長いスケジューリングキューに直面しており、内陸部の州はより低い労働コストを活用していますが、認定専門家の数が少ない問題に取り組んでいます。バージニア州、ノースカロライナ州、テキサス州でのデータセンター拡張は、稼働時間とESG整合性を確保するための高度な冷却および電力自動化への需要を牽引しています。
規制環境
連邦政策は依然として建物の性能目標や電化目標を測定可能なエネルギー成果と結びつけており、コネクテッド制御機器と監査対応可能な報告への需要を強化している。米国エネルギー省(DOE)の連邦建物向け省エネルギー規則や要件は、ASHRAE 90.1手法に整合した建物全体の性能実証に依拠しており、一方で「エネルギー保全生産法(ECPA)」に基づく法定枠組みは、連邦建物のエネルギー基準を技術的に実現可能かつ経済的に正当化される措置に結びつけている。
2025年4月、DOEは「新規連邦建物および大規模改修のためのクリーンエネルギー」規則条項(10 CFR部433および435、subpart B)の遵守期限を2026年9月1日に延期する停止措置を発出した。これにより、DOEが実施ガイダンスを見直す中で、連邦プロジェクトチームおよびサプライヤーに明確な移行期間が設けられ、また連邦スマートビル・先進建物エネルギー管理プログラム(42 USC 17064および42 USC 17086)で強調されるグリッド対応型・先進エネルギー管理機能への注目も維持されている。これらのプログラムでは、データ、制御、サイバーセキュリティ対応が中核的要件となっている。
バリューチェーン分析
バリューチェーンは、シリコンおよび組込みコンポーネント、センサーおよびコントローラー、BAS/BMSソフトウェアプラットフォーム、そして設計、統合、コミッショニング、ライフサイクルサポートを提供するフィールドサービスにまで及ぶ。半導体および制御ハードウェアのエコシステムを含むコンポーネントサプライヤーは、HVAC、照明、電力モニタリング、統合プラットフォームをパッケージ化するOEMに供給する。流通・供給は通常OEMの直販チャネルと認定パートナーを通じて行われ、システムインテグレーターおよび機械・電気工事業者は、3~5種類の既存サブシステムの相互運用性の橋渡しがしばしば必要となる改修工事において中心的な役割を担う。
サービスと統合はバリューチェーン上の主要な制約要因かつ差別化要因であり、プロトコル変換、サイバーセキュリティ強化、稼働中建物での段階的導入が改修範囲の大部分を占めることがある。このチェーンは、規模、冗長性、長期保守を重視するミッションクリティカル・公共部門の調達パターンによって形成される度合いが強まっている。その例として、2025年7月に米国陸軍工兵隊がJohnson Controlsに対し、オプション付き36カ月間の基本契約でMetasysビル自動化システムの設置・保守を発注したことや、2025年11月に発表されたプラットフォーム層の製品化であるJohnson Controls Metasys 15.0が挙げられる。同製品は重要施設向けにデバイス密度の向上とマルチサーバー冗長性を追加した。
競合環境
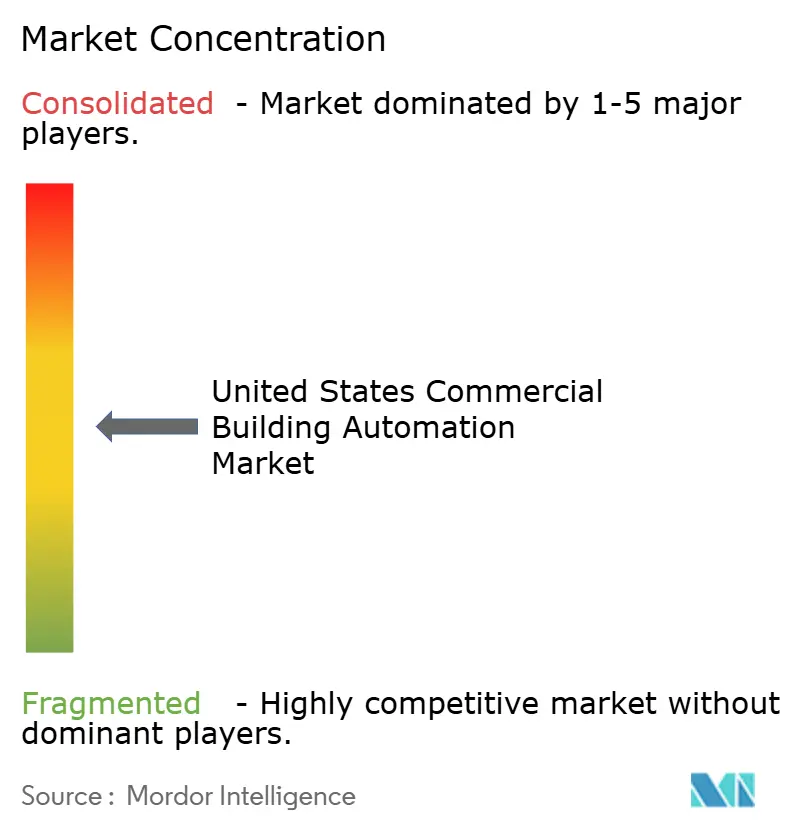
商業ビル自動化市場は中程度に集中しています。Johnson Controls、Honeywell、およびSchneider Electricは、ソフトウェア中心の参入者に対して市場シェアを維持するために、インストールベース、エンドツーエンドのポートフォリオ、およびパートナーエコシステムを活用しています。これらの既存企業は現在、AIエンジンを組み込み、サブスクリプションモデルを展開し、中小企業へのリーチを拡大するJohnson Controlsの2025年のWebeasy買収などの垂直買収を追求しています。
新規参入者は、既存のBACnetインフラと互換性のあるクラウド分析を提供することでハードウェアの優位性を迂回します。スタートアップはインセンティブ獲得と自律最適化による迅速なROIを強調し、幅広さではなく機動性で既存企業に挑戦しています。ハードウェア大手とニッチなソフトウェア企業のパートナーシップは、双方が補完的な強みを活用しようとするにつれて急増しています。
競争はサイバーセキュリティの信頼性も中心としており、ベンダーは保険引受業者を満足させるためにBACnetセキュアコネクトおよびISO 27001への準拠を販売しています。統合コストにより小規模ビルは引き続き未開拓のままとなっており、プラグアンドプレイのワイヤレスソリューションが規模を解放できる空白スペースとなっています。
米国商業ビル自動化産業リーダー
ABB Ltd.
Siemens AG
Schneider Electric SE
Emerson Electric Co.
Texas Instruments Incorporated
- *免責事項:主要選手の並び順不同

市場機会と将来展望
改修需要の高い商業用不動産ポートフォリオと、コンプライアンス主導の性能報告は、統合の摩擦を減らし、測定・検証を自動化し、運用データを財務・監査対応可能な出力に変換するソフトウェア主導レイヤーにホワイトスペースを生み出している。「新規連邦建物のためのクリーンエネルギー」規則条項の遵守期限を2026年9月1日に移すDOEの停止措置は、連邦関係者により明確な近未来の計画期間を提供する一方、スマートビルのコミッショニングおよび建物レベルの先進エネルギー管理を推進する連邦プログラム(42 USC 17064および42 USC 17086)は、グリッド対応制御、データ管理、サイバーセキュリティ対応の導入需要を後押ししている。
市場が個別対応型のシーケンスから標準化された機械読み取り可能な制御意図とセマンティックモデルへ移行する中、相互運用性と再現可能な制御導入が実務的な機会となっている。継続中のASHRAE標準化の取り組み、特にセマンティックデータモデリング向けの223Pと制御記述言語向けの231Pは、ベンダーニュートラルな分析と制御のポータビリティを支えており、改修における最大のコスト要因の一つであるカスタム統合とコミッショニングに対応している。カリフォルニア州では、Title 24関連のプログラム活動としてGuideline 36シーケンスの検証が、標準化された制御ライブラリと自動検証ワークフローの明確な証拠を提供している。これは2026年4月のASHRAE Guideline 36自動検証に関する最終報告書によって強調されており、規制と補助金が充実した地域におけるスケーラブルなコンプライアンス対応の導入・検証ツールの根拠を強化している。
最近の業界動向
- 2026年6月:ABBは「ABB Ability BuildingPro Suites」を発表し、ビル自動化、HVAC、エネルギー、IT、IoTシステムを統合するモジュール型ソフトウェアプラットフォームとして位置付けた。この動きは、ソフトウェア主導のビル運用とポートフォリオ規模のデータ管理へという業界の潮流を強化し、マルチベンダー拠点全体の断片化を減らすことができる。
- 2025年7月:Siemensは、統合作業量を削減するため、OPC UAなどの開放標準を用いてBuilding XをMicrosoft Azure IoT Operationsと統合する提携を発表した。これは、運用技術データを企業向けIoTスタックに接続する、バリューチェーンで最もコストの高いステップの一つを、カスタムエンジニアリングを減らして実現することを狙っている。
- 2024年2月:米国エネルギー省はANSI/ASHRAE/IES規格90.1-2022に関する最終判定を発出し、エネルギーコードおよびコンプライアンス経路の基準参照としてのASHRAE 90.1の役割を強化した。これにより、性能ベースの設計と制御中心の節約戦略は、建物全体のモデリングと文書化された成果に依拠する新築および大規模改修の決定において依然として重要な位置を占めている。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、米国内の商業ビルにおけるHVAC、照明、セキュリティ・アクセス管理、防火・生命安全、エネルギーモニタリングなどのシステムを監視・制御する自動化ハードウェア、ソフトウェア、および関連サービスから得られる収益として定義します。
調査範囲の除外事項:住宅専用の導入、スタンドアロンの一般消費者向けスマートホームデバイス、および自動化システムの供給・統合・サポートに紐付かない純粋な建設サービスは除外します。
セグメンテーション概要
- 製品タイプ別
- HVACコントロールシステム
- セキュリティおよびアクセスコントロールシステム
- エネルギー管理および電力監視システム
- 照明およびシェーディングコントロールシステム
- 火災・生命安全システム
- 統合ビル管理プラットフォーム
- ビルタイプ別
- オフィス
- 施設(教育および医療)
- 小売
- ホスピタリティ
- 産業および倉庫
- 複合用途およびその他商業用
- コンポーネント別
- コントローラーおよびフィールドデバイス
- センサー
- ソフトウェアおよび分析プラットフォーム
- サービス(コンサルティング、統合およびメンテナンス)
- 通信プロトコル/ネットワーク別
- BACnet
- Modbus
- KNX
- LonWorks
- Zigbeeおよびその他のワイヤレスプロトコル
- EnOceanおよびエネルギーハーベスティングプロトコル
- 独自プロトコル
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、対象となる商業ビルの規模とその変化速度を把握するための公開データから開始しました。商業用エネルギー使用の背景については米国エネルギー情報局、建設・建物ストックのシグナルについては米国国勢調査局、設置コストに影響する労働・価格動向の確認については労働統計局などのソースを参照しました。
次に、改修タイミングを左右するプログラムおよびコンプライアンスのシグナルを重ね合わせ、米国エネルギー省のプログラム、建物性能に関するASHRAEのガイダンス、生命安全システムの普及パターンに関するNFPA資料などを活用しました。製品ミックスの変化(例:ソフトウェアおよびサービスの増加)や典型的な顧客の購買サイクルを把握するために、企業の開示資料、投資家向け資料、信頼性の高いプレス情報も使用しました。必要に応じて、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、および出荷レベルの貿易統計も向性の検証に活用しました。これらはあくまで例示であり、データ収集・検証・明確化のために他にも多数の公開・サブスクリプションソースを使用しています。
一次インタビューおよびサーベイ
一次調査は、商業用自動化が改修範囲、建物タイプ、統合の複雑さによって影響を受けるため、数値が実務においてどのような意味を持つかを確認することに重点を置きました。システムインテグレーター、請負業者、ディストリビューター、施設管理チーム、ソリューションスペシャリストとの対話を通じて、典型的なプロジェクト価値、プロトコルの選択、サービスアタッチ率を確認しました。その後、デスクリサーチの結果が現場の実態と一致しない箇所については仮定を修正しました。本レポートは米国に焦点を当てているため、HVACおよびエネルギー管理のウェイトが特定地域に偏らないよう、主要な建物市場および気候帯全体でカバレッジのバランスを取りました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:36% | CXO:13% |
| 中位層:46% | 部門ユニットリーダー:42% |
| 中小規模プレイヤー:18% | マネージャー:45% |
市場規模算定と予測
規模算定は、米国の商業ビルストック、改修および新築活動、自動化制御および継続的なソフトウェア・サービスを含むプロジェクトの割合から商業用自動化需要を再構築するトップダウンアプローチから始まります。需要プールが形成された後、統合業者やディストリビューターからのサンプリングされた平均販売価格と典型的なプロジェクト量を積み上げ、特定の建物環境において想定される普及率が非現実的に見える場合は調整を加えるという選択的なボトムアップ推計によって合計値を裏付けました。
モデルで使用した主要インプットには、商業ビルストックと増加分、改修強度(エネルギーアップグレードおよび制御の近代化)、建物用途別のHVACおよび照明制御ミックス、コントローラーおよびセンサー数に影響するプロトコルと接続性のトレンド、ならびに継続的収益を押し上げるサービスおよびソフトウェアのアタッチ率が含まれます。コンポーネントおよび建物カテゴリーによってデータ粒度が異なるため、積み上げにおける欠損部分は、例えばインタビューから得られたコントローラー対センサーの観測範囲を使用するなど、明確に示されたプロキシ比率によって処理し、設置労務費およびプロジェクトチケットサイズと照合しました。
予測については、政策主導の効率化アップグレード、建設における金利感応度、およびサイバーセキュリティ要件が普及速度をどのように変化させるかを反映するためにシナリオ分析を使用しました。自動化普及率と価格推移の仮定はインタビューによる専門家の見解に合わせ、最終的な軌道は単一の積極的なカーブではなく、観測可能な米国商業活動指標と整合性を保つよう維持しました。
データ検証と更新サイクル
検証は、結果が実際の購買行動に根ざしたものであり続けるよう、複数のチェックを通じて実施しました。チームは、商業建設の勢い、プロジェクトあたりの典型的な自動化支出、ソフトウェアおよびマネージドサービスへの既知のシフトなどの独立したシグナルと出力を比較し、承認前に急激な変動を調査しました。
第のアナリストレビューは、建物タイプ別の普及率、サービスアタッチ、改修サイクルのタイミングなど、分散を引き起こしやすい仮定を検証するために使用しました。レポートは年次で更新され、主要な政策変更、供給制約、または価格変動が近期の見通しを大幅に変化させる場合には中間更新が実施されます。納品前には最新の確認作業が完了し、クライアントはその時点で入手可能な最新の見解を受け取ります。
Mordor Intelligenceの米国商業ビル自動化市場規模と他の公表推計との比較
米国商業ビル自動化の市場規模について異なる公表値が存在することは通常のことであり、調査によって同一の収益ストリームや建物セットを必ずしも対象としているわけではないためです。主な相違点は通常、隣接領域が含まれているかどうか、サービスの扱い方、および使用される基準年と価格ロジックに起因します。
一部の推計は住宅や産業環境を含む広義の米国ビル自動化を組み込んでおり、ソフトウェアや継続的サービスを除外してハードウェア出荷のみを計上するものもあります。また、商業建設グナルや現場フィードバックとの照合なしに、より速い価格上昇や積極的な改修サイクルを適用するものもあります。本調査では、住宅専用の導入を除外し、商業用自動化プロジェクトに紐付くソフトウェアおよびサービスを計上しており、年次更新プロセスにより仮定を最新の米国アップグレード活動に合わせて維持しています。これがMordor Intelligenceによって適用されたモデリング上の選択であり、差異の説明となります。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 214.23億米ドル(2025年) | |
| 専門調査出版社A | 195.8億米ドル(2025年) | ビル自動化・制御ハードウェアを中心とした狭義の定義を使用しており、商業プロジェクトにおけるソフトウェアおよび継続的サービス層に対して通常より低い価値を割り当てているため、合計値が低くなっています。 |
| 業界調査アウトレットB | 185.3億米ドル(2023年) | より早い年度のスナップショットを示しており、制御システム指向のスコープを反映していることが多いため、差異は年度選択、インフレのタイミング、および統合BASとサービス収益の部分的なカバレッジに起因しています。 |
この表は、差異が計算上の問題よりもスコープと年度選択によって生じていることを示しています。商業専用のカバレッジを一貫して維持し、ソフトウェアおよびサービス収益を追跡可能な方法で扱うことで、算出された規模は観測可能なプロジェクト価値および普及シグナルとより容易に整合させることができます。これが本モデル全体を通じて維持することを目指したアプローチです。


レポートで回答される主要な質問
2026年の米国商業ビル自動化システム市場の規模はどのくらいですか?
2031年に向けた年平均成長率6.12%の見通しで、総額225億3,000万米ドルです。
現在どの製品が普及をリードしていますか?
HVACコントロールシステムは、必須エネルギーパフォーマンス基準により売上高の40.92%を占めています。
どのビルカテゴリーが最も速く成長していますか?
都市が多機能建設を推進するにつれて、複合用途開発は年平均成長率7.01%で拡大すると予測されています。
税制優遇措置はプロジェクトROIにどのような役割を果たしますか?
セクション179Dの控除により設置コストを1平方フィート当たり2〜3米ドルに削減でき、ペイバックを約3年に短縮します。
ワイヤレスプロトコルがシェアを獲得しているのはなぜですか?
エネルギーハーベスティングZigbeeおよびEnOceanデバイスが配線労働力を排除し、レトロフィットコストを最大60%削減します。
最終更新日:



