
米国スマートTV市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
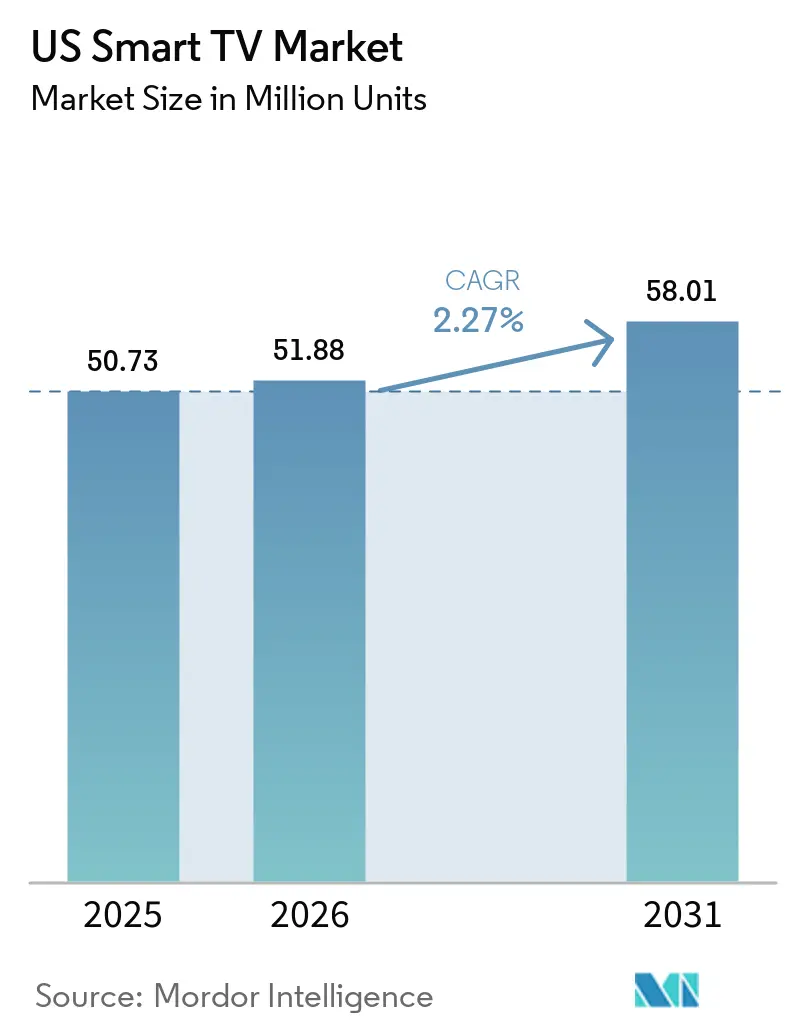
| 基準年の市場規模 (2025) | 50.73 百万ユニット |
| 市場取引高 (2026) | 51.88 百万ユニット |
| 市場取引高 (2031) | 58.01 百万ユニット |
| 成長率 (2026 - 2031) | 2.27 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国スマートTV市場分析
米国スマートTV市場規模は2025年に5,073万台と評価され、2026年の5,188万台から2031年には5,801万台へと成長すると推定されており、予測期間(2026〜2031年)における年平均成長率(CAGR)は2.27%です。成熟しつつある民生用電子機器カテゴリーとして全体的な成長が緩やかになる中、エンドユーザーの需要はプレミアム画質、統合されたストリーミングエコシステム、およびゲーミング対応機能へとシフトしています。55〜64インチを中心とした大型フォーマットへの需要が引き続き主流の出荷台数を支えており、一方で75インチ超の超大型スクリーンが主要なアスピレーショナル購買対象となっています。同時に、パネルイノベーションサイクル——4スタックOLED、ミニLED、そして新興のRGBバックライト——が買い替えサイクルを短縮しつつあります。コネクテッドTV(CTV)広告によるプラットフォームマネタイズがハードウェア価格を補助することで、ブランド各社は新興の中国メーカーによる積極的な価格圧縮に対して台数シェアを守っています。さらに、州レベルのエネルギーインセンティブとデータプライバシー規制の強化がいずれも製品開発の優先事項に影響を与えており、米国スマートTV市場を取り巻く複雑な規制環境を浮き彫りにしています。
主要レポートの要点
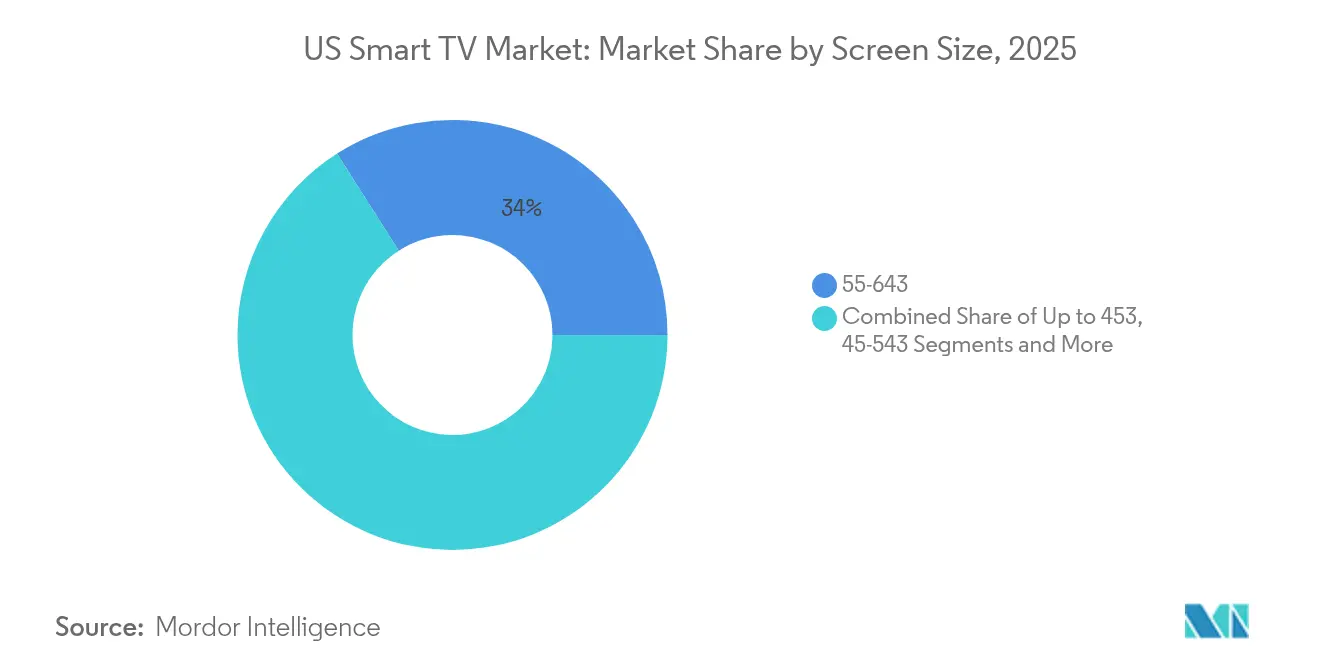
- 画面サイズ別では、55〜64インチモデルが2025年に34.02%の市場シェアを獲得してトップとなり、一方で75インチ以上のモデルが2031年にかけてCAGR 2.69%で最も速い成長を記録しました。
- 解像度別では、4K UHDが2025年の米国スマートTV市場において54.02%を占め、8K UHDは2031年にかけてCAGR 3.17%のリードを示しています。
- パネル技術別では、LCD/LEDが2025年の米国スマートTV市場規模の60.45%を獲得し、一方でOLEDはCAGR 2.62%の予測で米国スマートTV市場規模全体を上回る成長を示しています。
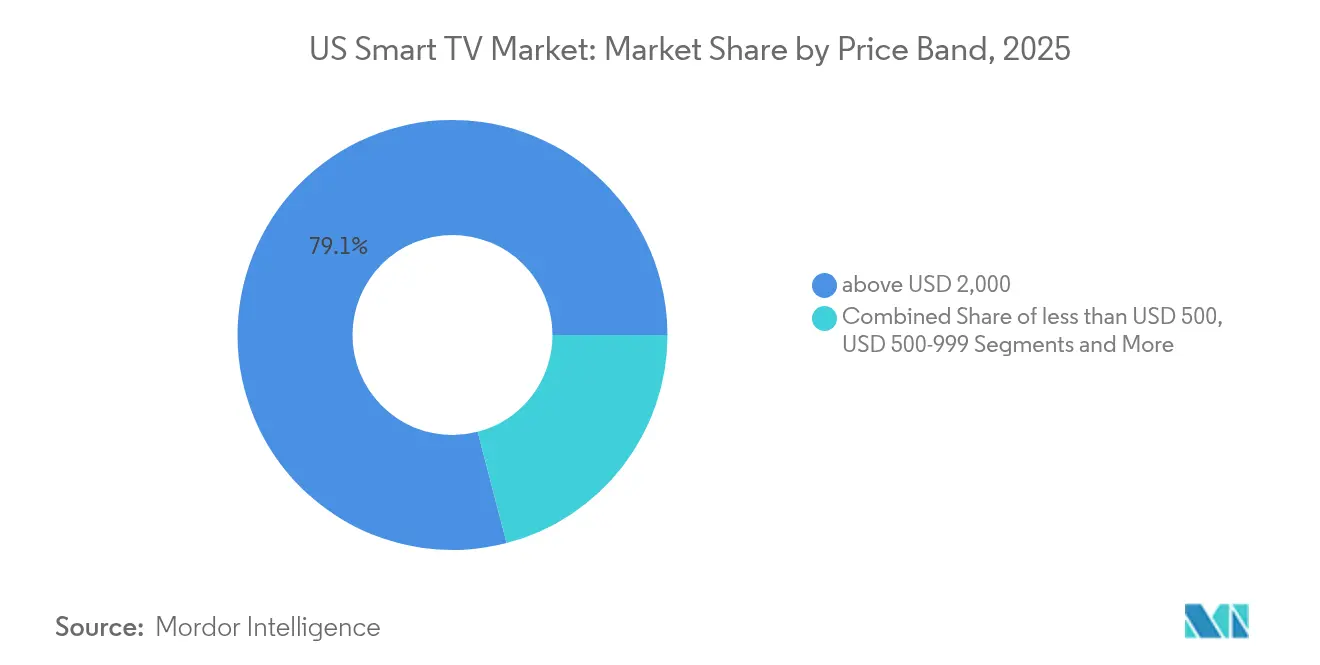
- 価格帯別では、2,000米ドル超の製品が2025年のプレミアムセグメント収益の79.05%を占め、2031年にかけてCAGR 2.61%で成長すると予測されています。
- オペレーティングシステム別では、Roku OSが2025年のプレミアムセグメント収益の38.12%でトップとなり、Google TVは2031年にかけてCAGR 2.6%で成長することが見込まれています。
- Samsung、LG、TCLの3社が2025年のプレミアムセグメント収益の78.95%を合計で占め、ハイエンドにおけるブランド力の集中ぶりを示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
米国スマートTV市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)(%)CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 4K/8Kへの急速なアップグレードサイクル | +0.8% | 全国主要都市圏クラスター | 中期(2〜4年) |
| 内蔵ストリーミングおよびアプリエコシステム | +0.6% | 全国コードカッティング地域 | 短期(2年以内) |
| 65インチ超の大型製品の購買急増 | +0.7% | 高所得者市場 | 中期(2〜4年) |
| OEMとのCTV広告収益シェアリング | +0.4% | 主要指定市場地域 | 長期(4年以上) |
| ゲーミング最適化TV機能 | +0.3% | ゲーミング人口密度の高い層 | 短期(2年以内) |
| 省エネ税制優遇措置 | +0.2% | リベート制度を持つ州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
4K/8Kへの急速なアップグレードサイクル
4K UHDはすでに出荷台数の半数以上を占めていますが、メーカー各社は8K対応プロセッサーと高度なバックライトを主流化することで技術サイクルを短縮しています。2025年に発表されたSamsungのRGBミニLEDプロトタイプは、LCDのコストパリティを維持しながらOLEDレベルのコントラストを実現することを約束しています[1]。LGの4スタックOLEDアーキテクチャはピーク輝度を40%向上させ、かつてプレミアム普及を阻んでいたHDRの限界を解消しています[2]。これらの段階的な変化は、ストリーミングサービスおよび次世代コンソールが8Kネイティブコンテンツを徐々に普及させていく中で、既存ユーザーを早期の買い替えへと後押ししています。
内蔵ストリーミングおよびアプリエコシステム
スマートTVのオペレーティングシステムは外部スティックの機能を再現し、ストア、決済、ターゲット広告をテレビブランドの傘下に統合しています。Roku OSは依然として最大のフットプリントを誇りますが、Google TVは検索パーソナライゼーションが視聴時間を押し上げることで最も急速に台頭しています。LGは自社のwebOS広告技術収益が2024年に1兆ウォンを超えたと報告しており、プラットフォーム経済がハードウェアマージン圧縮を補う形で機能しているという証左となっています。[3]
65インチ超の大型製品の購買急増
75インチパネルの価格プレミアムは65インチ製品の約1.3倍にまで縮小しており、5年前のほぼ2倍から大幅に低下しています。ハイエンドOLEDから上位ミッドレンジのミニLEDラインへと徐々に展開されているワイヤレスブレイクアウトボックスは、ケーブルの煩雑さと設置への不安を解消しています。同時に、在宅勤務スタイルの普及により、リビングルームがハイブリッドなエンターテインメントハブへと変貌し、消費者は日中の生産性向上と夜のストリーミング視聴の両方を理由に大型スクリーンの購入を正当化するようになっています。
CTV広告収益シェアリングが新たなビジネスモデルを創出
プラットフォームオーナーは、2桁台のARPU成長をもたらす収益シェアリング契約を積極的に締結しています。LGの2024年のwebOS広告収益はホームエンターテインメント部門の粗利益全体の15%近くをすでにカバーしており、データドリブンな広告在庫が底線への貢献を損なうことなく表示価格を引き下げることができることを実証しています。
抑制要因の影響分析*
| 抑制要因 | (〜)(%)CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スマートフォン・タブレットによる視聴カニバリゼーション | −0.5% | 若年層都市居住者 | 長期(4年以上) |
| 低価格中国ブランドによる価格圧縮 | −0.4% | 価格感応度の高いセグメント | 短期(2年以内) |
| OSレベルのデータプライバシーへの反発 | −0.3% | プライバシー重視の州 | 中期(2〜4年) |
| ミニLEDバックライトのサプライチェーン変動性 | −0.2% | プレミアム製品の供給状況 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
スマートフォン・タブレットによる視聴カニバリゼーション
モバイル画面が日中のエンターテインメント視聴時間をますます取り込んでおり、従来から大型スクリーンへのアップグレードを正当化していた共有視聴の機会が減少しています。連邦取引委員会(FTC)の2024年調査は、ストリーミングプラットフォームがハンドヘルドデバイス向けにUIデザインを過剰に最適化しており、個人消費の習慣を強化していることを示しています。[4]ただし、ゲーミングとプレミアムシネマティックコンテンツは依然としてテレビの強みとして残っており、カニバリゼーション効果を緩和しています。
低価格中国ブランドによる価格圧縮
TCL CSOTおよびHisenseの現地組み立てによる垂直統合は、部品コストを韓国メーカーより約12〜15%低く抑えています。その結果として生じる小売での価格攻勢は主流の平均販売単価(ASP)を押し下げ、プレミアムブランドはパネルおよびプラットフォーム独占によって差別化された価値を証明することを迫られています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
画面サイズ別:大型フォーマットがアスピレーショナル需要を確固たるものにする
55〜64インチセグメントは2025年に34.02%の出荷シェアを維持し、主流の中心的な製品として確固たる地位を保っています。しかし、75インチ以上のセグメントはCAGR 2.69%で最も速い成長を示す見込みであり、米国スマートTV市場全体の成長を上回っています。アーリーアダプターは、現在プロモーション価格で2,000米ドルを下回るパネルの購入理由として、没入型ゲーミングおよびシアター品質のストリーミングを挙げています。Samsungはマイクロ LEDサプライチェーンと積極的なチャネルプロモーションを活用し、超大型フォーマットの約3分の1を占めています。45インチ以下のエントリーレベルモデルは引き続き市場シェアを縮小させており、個人視聴向けの低価格タブレットと、ベゼル縮小によって狭い部屋にも収まるようになりつつある中型セットの両方から圧力を受けています。
設置業者によれば、ワイヤレスブレイクアウトボックスにより設置時間が約40%短縮され、既存住宅への75インチ壁掛けスクリーンの普及が加速しているとのことです。ENERGY STARのデータは、1平方インチあたりの消費電力がパネル面積の増大よりも速いペースで低下していることを示しており、省エネ意識の高い購買者における電気代への懸念を和らげています。これらのトレンドを総合すると、大型フォーマットディスプレイが米国スマートTV市場において引き続き主要な成長ドライバーとなることが示されています。
注記: 各個別セグメントのシェアはレポート購入後に閲覧可能です
解像度別:8KがゲーミングでFootholdを獲得
4K UHDは2025年に出荷シェア54.02%に達し、すでに標準仕様となっている。新興の8Kセグメントは3.17%のCAGRを記録すると予測されており、ソースコンテンツの不足を補うAIアップスケーリングエンジンがその追い風となっている。マイクロソフトのXbox Series XおよびソニーのPlayStation 5 Proはいずれも2025年のファームウェアアップデートで8K出力に対応し、ストリーミングプロバイダーは限定市場での8K VODの試験配信を開始している。4K TVの市場がサービス中心モデルへと移行するなか、ファームウェアアップデートおよびクラウドゲーミング連携が製品ライフサイクルを延長している。8Kパネルを短期ファイナンスプランと組み合わせたアップセル戦略が価格の高さによる購入障壁を緩和し、アーリーアダプターが3〜4年ごとに買い替えサイクルに入る仕組みを確保している。フルHDモデルは現在、主にホスピタリティ分野および価格優先の小売目玉商品として存続している。
OLEDメーカーは輝度の向上により、高品質な4K HDRに対する8Kの知覚的優位性が縮小していると主張しているが、調査データによれば、アーリーゲーマーはベンチマーク上の優越感を求めて8Kセットを選ぶ割合が不均衡に高い。調査では、米国の消費者の60%超がコンテンツ不足を8Kセット購入の主な抑止要因として挙げており、8K TVの市場の近期的な上昇余地を制限している。圧縮コーデックが成熟するにつれ、8Kストリームの帯域幅オーバーヘッドは低下し、大規模普及に向けた最後の技術的障壁の一つが取り除かれることになる。
パネル技術別:OLEDが差を縮める
LCD/LED技術は2025年においても60.45%の台数シェアを維持していますが、OLEDの出荷台数は米国スマートTV市場全体のCAGRを約30ベーシスポイント上回るペースで成長しています。LGの4スタックアーキテクチャはピークHDR輝度をついに1,500ニット以上へと引き上げ、「暗室専用」という批判を払拭しています。一方、Samsungの量子ドットOLEDラインはカドミウムフリー認証を取得し、環境コンプライアンスリスクを軽減しています。ミニLEDクラスターはプレミアムLCDセットにほぼOLEDに匹敵するコントラストをもたらし、一般購買者にとっての両者の差異を曖昧にすると同時に、価格主導のセグメンテーションをマーケティング領域へと押し込んでいます。ミニLEDのサプライチェーン障害はOLEDの相対的な入手容易性を高め、LGとSonyに第4四半期の製品サイクルにおける一時的なレバレッジを与えています。
CES 2025におけるマイクロLEDのデモンストレーションは主流フォームファクターの可能性を示しましたが、ウェーハ歩留まりは商業経済性にはほど遠い状況です。それまでの間、OLEDとミニLEDは米国スマートTV市場におけるプレミアム層の差別化を巡る二頭立ての競争を続けることになります。
価格帯別:プレミアムの成長が数量を上回る
価格帯別では、2,000米ドル超の製品が2025年のプレミアムセグメント収益の79.05%を占め、2031年にかけてCAGR 2.61%で成長すると予測されています。SamsungとLGの2社がそのプレミアム収益の半数以上を吸収しており、パネル知的財産権、工業デザイン、およびサブスクリプションサービスのバンドルがその基盤となっています。36ヶ月無利子のファイナンスプロモーションが月々の支出額をミッドティアと近づけ、価格差を縮小しています。一方、500米ドル未満のモデルはTCLとHisenseがハードウェアマークアップではなくターゲットCTV広告によってポストセールマネタイズを図ることで、マージン圧力がさらに激化しています。
エネルギーインセンティブはプレミアム商品と連携しています。ミニLEDバックライトは、カリフォルニア州のティア2消費電力基準を超えることなく3,000を超えるローカルディミングゾーンを実現できます。プレミアム購買者は省エネ性能を高い初期費用に対する追加的な正当化理由と捉えています。中間価格帯(1,000〜1,999米ドル)では、ブランド各社が純粋なディスプレイスペックだけでなく、ソフトウェア独占機能、クラウドゲーミングクライアント、AIボイスコントロールを通じて差別化の維持を競っています。
注記: 各個別セグメントのシェアはレポート購入後に閲覧可能です
オペレーティングシステム別:プラットフォーム争いがスティッキネスを決定する
Roku OSは依然として全国のアクティブなスマートスクリーンの約38.12%を占めていますが、Google TVは検索機能とYouTube統合を背景に年率2.6%で台頭しています。LGのwebOSマネタイズの成功はSamsungにTizenの広告在庫取引所を再始動させるよう促し、2桁台のCPM成長をもたらしています。AmazonのFire TV OSはPrimeを中心とした世帯データを同社の小売フライホイールに還流させ、台数シェアが小さいながらも突出した広告ROIを実現しています。Hisenseの VIDAA Uはニッチなプレイヤーではありますが、ローカライズされたFAST(広告付き無料ストリーミング)チャンネルを前面に押し出し、無料広告対応番組を求めるコードカッターを獲得しています。
クラウドゲーミングは急速にオペレーティングシステムのキラー機能となりつつあります。2025年にMicrosoftがXboxクラウドゲーミングをLGおよびSamsungのモデルに拡張したことで、これらのブランドはコンソール購入なしに即座に200以上のタイトルライブラリへのアクセスをゲームパスアルティメット加入者に提供できるようになりました。他のプラットフォームが同様の提携交渉を進める中、OSレベルの差別化はレイテンシの最適化とコントローラーペアリングの簡便さを軸に展開される可能性があります。同時に、州のプライバシー法がオプトインプロンプトを義務化することで、データ収集の深度が制限され、クローズドおよびオープンOSエコシステム間の広告ARPUの差が脅かされる恐れがあります。
地域分析
(地域データなし)
規制環境
米国では、スマートTVはエネルギー性能、アクセシビリティ要件、データガバナンスの観点から規制されています。テレビ向けENERGY STARは、画面サイズの拡大に伴い、2024年3月に確定したバージョン9.1をもって依然として電力基準の主要な参照点となっています。アクセシビリティと利用者の権利については、FCC 47 CFR 79.103(e)が、接続機器に関する2026年の広範な達成目標の一環として、字幕コントロールの発見性向上を支えています。
セキュリティ要件についても、IoTエンドポイント向けの標準化されたラベリングへと移行が進んでいます。ioXt Allianceを主管団体とする自主的な米国サイバートラストマーク制度は、共通のセキュリティラベリングの枠組みを提供し、2026年までの政策更新に整合するよう設計されています。
バリューチェーン分析
米国のスマートTVバリューチェーンは、生産が世界的に集中している上流の部材(パネル、SoC、メモリ、接続モジュール)から始まり、最終組立、物流、小売流通を経て進みます。収益化は下流層、特にオペレーティングシステム、アプリストア、コネクテッドTV(CTV)広告へと徐々にシフトしています。
OEM間の競争は、ハードウェア性能と同様にプラットフォーム経済性にも重点が置かれています。オペレーティングシステムのリーチ、広告技術との提携、バンドルサービスが、OEMと流通業者のどちらに価値がとどまるかを左右し、USMCAにおけるガバナンスの仕組みも調達やコンプライアンスの選択に影響を与えています。
競合状況
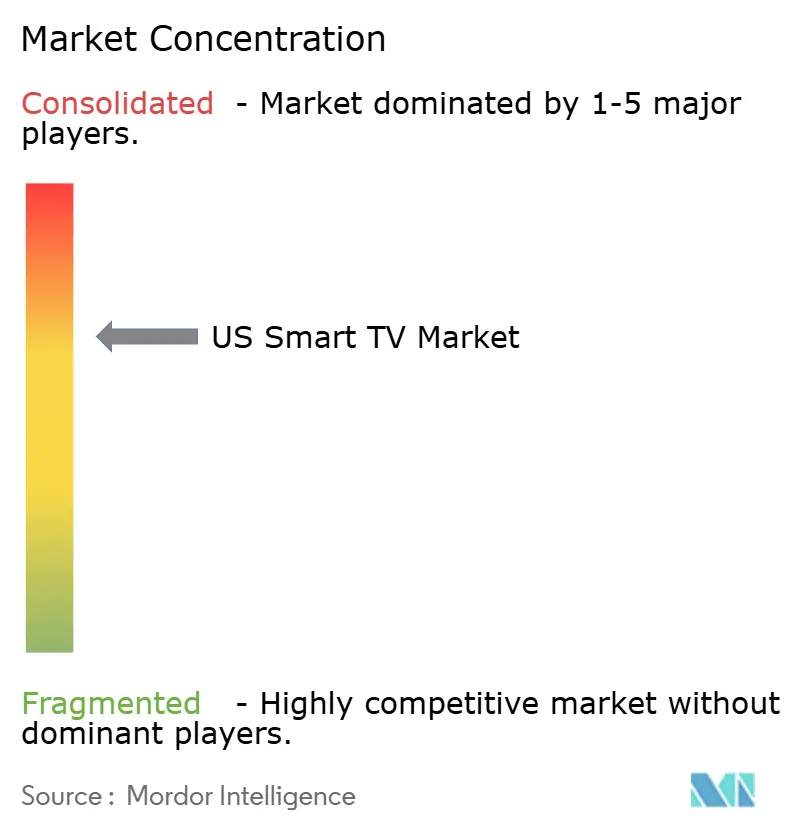
米国スマートTV市場は適度な集中度を示しており、上位5ベンダーが台数出荷の70%強を占め、市場集中スコアは7となっています。Samsungは深い研究開発体制とLCDおよびOLD基板双方における規模の経済を活用して収益リーダーの地位を維持しています。LGはプラットフォーム収益へのシフトにより、ASP圧力にもかかわらずユニットエコノミクスを改善しました。TCLはTCL CSOT を通じた垂直統合によりコスト優位を確保し、粗利益を過度に損なうことなく積極的な価格設定ポジションを取ることを可能にしています。
2025年の戦略的取り組みはサービスバンドルを中心に展開されています。Samsungはフラッグシップ Neo QLEDラインにXbox Game Passアルティメット6ヶ月分をセットで提供し、価格の均衡した競合他社との即座の差別化を図りました。LGはwebOS チャンネルズFASTサービスのフリーミアムティアで対抗し、アクティブユーザーあたりの広告インプレッション数を2倍にすることを目指しています。バリュー層からの脱却を目指すHisenseは、3,000米ドル以下の110インチミニLEDセットを投入し、韓国ブランドをアンダーカットして主流の大型スクリーンアフォーダビリティの上限を塗り替えました。
プラットフォームのオープン性が新たな競争の場となっています。GoogleとAmazonはリファレンスデザインの普及を推し進め、OSフットプリントを拡大するために中小規模のアセンブラーを獲得しようとしています。SamsungとLGは独自スタックを守りながら、AIアップスケーリングの改良、ゲーミングポータルの無料トライアル、デバイス上の言語翻訳といった購入後の機能追加を約束することで差別化しています。リニアTVからプログラマティックCTVへと広告予算が移行し続ける中、プラットフォームのコントロールが収益獲得を左右することから、この綱引きは今後さらに激化するでしょう。
米国スマートTV産業リーダー
-
LG Electronics Inc.
-
Samsung Electronics Co. Ltd
-
Sharp Corporation
-
Sony Group Corporation
-
Panasonic Holdings Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
プラットフォーム主導のCTV収益化は、一度限りのハードウェアマージンを超える追加の余地を生み出し、OSレベルのリーチと広告在庫が小売業者やプラットフォームにとっての戦略的資産として機能しています。2024年のウォルマートとVIZIOの取り組みは、広告在庫向けの小売主導型OS商業化の一例であり、2026年のFoxとRokuの契約は、OS流通と広告技術を中心とした統合の継続を示しています。
規制および政策の変化も製品ロードマップに影響を与えています。米国サイバートラストマーク制度とケンタッキー州HB 692(ACRデータ取り扱いに関する法律)は、プライバシー・バイ・デザインの判断に影響を及ぼしており、アクセシビリティ要件は、2026年のコンプライアンス達成目標が近づく中、字幕検出などの実用的なユーザビリティ機能に焦点を当て続けています。
最近の業界動向
- 2026年4月:Fox Corporationは、Roku, Inc.を現金と株式による取引で約220億米ドルで買収する契約を発表しました。この取引により、スマートTVオペレーティングシステムの戦略的価値が流通および広告能力へと移行し、OSライセンスおよび広告供給に関する交渉に変化が生じています。
- 2026年1月:LG ElectronicsはMicrosoft CopilotやGoogle Geminiを含むAIアシスタント統合機能を備えたwebOS26スマートTVプラットフォームを発表しました。今回のリリースは、パーソナライズされた発見機能とサービス層のアップグレードをハードウェア機能と組み合わせることで、エンゲージメントと収益化の手段としてのOSレベルの差別化を強化しています。
- 2024年11月:Microsoftは、購入済みのXbox Storeタイトルのストリーミング配信をSamsungスマートTVで可能にし、サブスクリプションカタログを超えてクラウドゲーミングの範囲を拡大しました。これにより、ゲーム対応スマートTVの役割が広がり、プレミアム画面の販売訴求点としてOS統合型ゲーミングハブの強化が進みました。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、米国内での使用を目的として販売されるスマートテレビを対象としており、対象製品はインターネット接続機能を内蔵し、ストリーミングアプリおよびコクテッド機能をサポートするオペレーティングシステムを搭載したテレビである。
対象外の範囲:外付けストリーミングスティック、セットトップボックス、コンポーネントとして販売されるディスプレイパネル、およびコネクテッド機能を有する場合であっても業務用サイネージディスプレイは対象外とする。
セグメンテーション概要
- 画面サイズ別
- 45インチ以下
- 45〜54インチ
- 55〜64インチ
- 65〜74インチ
- 75インチ以上
- 解像度タイプ別
- HDTV
- フルHD
- 4K UHD
- 8K UHD
- パネル技術別
- LCD/LED
- QLED
- OLED
- ミニLED
- 価格帯別
- 500米ドル未満
- 500〜999米ドル
- 1,000〜1,999米ドル
- 2,000米ドル超
- オペレーティングシステム別
- Roku OS
- Google/Android TV
- Tizen OS
- webOS
- Fire TV OS
- VIDAA U
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、テレビの需要プールと買い替え行動を把握することから始まり、市場規模が現実的な家庭の購買パターンに基づいたものとなるよう努めている。米国国勢調査局、労働統計局、米国国際貿易委員会の公開データを参照し、消費者支出の動向、輸入フロー、および時系列でのカテゴリー動向を把握する。また、連邦通信委員会やENERGY STARプログラムの資料も活用し、製品仕様や買い替えタイミングに影響を与える可能性のある規格を把握する。
これに加え、企業の年次報告書、投資家向けプレゼンテーション、小売業者のアナウンスメント、および信頼性の高い報道を活用し、モデルの発売状況、プロモーションの強度、平均販売価格の変動を把握する。必要に応じて、企業財務・インテリジェンス、ニュース・財務情報、特許データベースへの有料サブスクリプションも参照し、モデルを過学習させることなく製品サイクルや機能ロードマップを検証する。これらのソースは網羅的なものではなく、調査過程でのクロスチェックや確認のために他の多数の公開・有料資料も参照している。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチだけでは十分に説明できない買い替えサイクル、チャネルミックス、および価格設定ロジックを検証するために実施される。ブランド、ディストリビューター、小売側の専門家を対象にヒアリングを行い、さらに米国全体でのプラットフォームおよびオペレーティングシステムの普及状況を追跡する関係者とも検証を行う。得られた情報は、プロモーションの深度、プレミアム機能の付帯率(4K、8K、OLED、ミニLED)、およびこれらの要因が米国における各販売シーズンの販売台数と売上にどのように影響するかについてのギャップを埋めるために活用される。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:26% | CXO:18% |
| 中位層:55% | 部門・ユニットリーダー:40% |
| 中小規模プレイヤー:19% | マネージャー:42% |
市場規模算定と予測
コアモデルはトップダウンアプローチを用いて構築されており、家庭のテレビ所有率、買い替えサイクルのタイミング、および小売への季節的な売り込みパターンを用いて米国における年間ユニット需要を再構築している。合計値の現実性を担保するため、画面サイズ帯別のサンプル出荷台数やチャネルとの協議を通じて検証した平均販売価格の積み上げなど、選択的なボトムアップ推計によって結果を裏付けている。
本市場における実務的なインプットとしては、55インチ以上の画面サイズへのミックスシフト、4K UHDとHDTVおよびフルHDの比率、OLEDやミニLEDといったプレミアムパネル技術の普及率、主要な祝祭日シーズン前後のプロモーションパターンなどが挙げられる。オペレーティングシステムのミックスも監視対象としており、これが機能セットや価格設定に影響をえ、ASPの推移に反映されることが多いためである。予測にあたってはシナリオ分析を用いることで、ベースケースをより速いまたは遅いアップグレードサイクルに応じて調整できるようにしており、価格圧力、機能の普及、および予想される出荷モメンタムに関する専門家の見解によって再度裏付けを行っている。価格帯または解像度別のデータが不完全な場合は、観察された小売ポジショニングに基づく保守的な分割を用いてギャップを補完し、合計値を確定する前にインタビューによってその分割を再確認している。
データ検証と更新サイクル
検証は複数のチェックを通じて実施され、モデルが実際の市場シグナルから乖離しないようにしている。輸入動向、消費者向け電子機器支出の手がかり、および示唆される買い替え台数などの独立した指標と出力結果を比較し、画面サイズおよび価格帯別の外れ値を最終承認前に確認する。プロモーションサイクルの変化や技術ミックスの変動といった明確な事象によって説明できない乖離が生じた場合は、前提条件を見直し、選定した専門家に再度確認を行う。
レポートは年次で更新され、急激な価格変動、電子機器に影響を与える政策変更、またはチャネル在庫の顕著な変化など、重要な事象が発生した場合には中間更新を実施する。納品前には最終的なアナリストによる確認を行い、クライアントが明示された変数とチェックに遡って検証可能な最新の見解を受け取れるようにしている。
Mordor Intelligenceによる米国スマートTV市場規模と他の公表推計値との比較
米国スマートTV市場の公表推計値が大きく乖離して見える場合があるのは、対象年度、規模算定の単位、および価格設定ロジックが必ずしも同一の方法で扱われていないためである。また、ある調査がハードウェア価値とプラットフォーム関連の経済性を混在させている場合や、通貨タイミングやプロモーション期間の扱いが曖昧な場合にも差異が生じる。
本調査では、更新頻度と検証チェックを最優先のインプットとして扱っている。スマートTVの価格はモデル発売や季節的な値引きによって急速に変動する可能性があるためであり、Mordor IntelligenceがASP前提をベースイヤーの価格ィンドウに合わせ、チャネルフィードバックとクロスチェックする方法により、結果として得られる数値は年度間で比較可能な状態を維持している。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 61.52 ビリオン 米ドル(2025年) | |
| 業界専門誌A | 55.00 ビリオン 米ドル(2024年) | 価格ウィンドウが不明確な過去時点の推計値を使用しており、年度の参照が明確に記載されていないため、プロモーション集中期間が支配的な場合に価値が圧縮される可能性がある。 |
| 業界速報B | 100.06 ビリオン 米ドル(2030年) | 積極的なプレミアム化と買い替え前提を織り込んだ将来年度の数値を報告しており、中間的なユニットおよびASPのステップが再現のために開示されていない。 |
この乖離は主に、タイミングの選択の違い、ユニットベースと金額ベースの報告の混在、および価格変動の将来年度への反映方法の違いから生じている。対象年度と価格ウィンドウを明示し、ユニットの推移を買い替え行動と照合することで、市場規模は説明しやすく、かつ繰り返し可能なスケジュールで更しやすいものとなる。
レポートで回答された主要な質問
米国スマートTV市場の2031年における予測出荷台数は?
出荷台数は2031年までに5,801万台に達すると見込まれています。
2031年にかけて最も速く拡大する画面サイズセグメントはどれですか?
75インチ以上の製品はCAGR 2.69%で成長すると予測されています。
テレビメーカーはどのようにハードウェアマージンの圧力に対応していますか?
コネクテッドTV広告在庫をマネタイズする方法を採用しており、例えばLGのwebOSプラットフォームは2024年に1兆ウォン超の収益を生み出しました。
現在、米国でのアクティベーション数でトップのオペレーティングシステムはどれですか?
Roku OSはアクティブなスマートスクリーンの約38.12%をカバーし、最大のフットプリントを維持しています。