
米国ペット市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 155.40 十億米ドル |
| 市場規模 (2026) | 165.60 十億米ドル |
| 市場規模 (2031) | 228 十億米ドル |
| 成長率 (2026 - 2031) | 6.60 % |
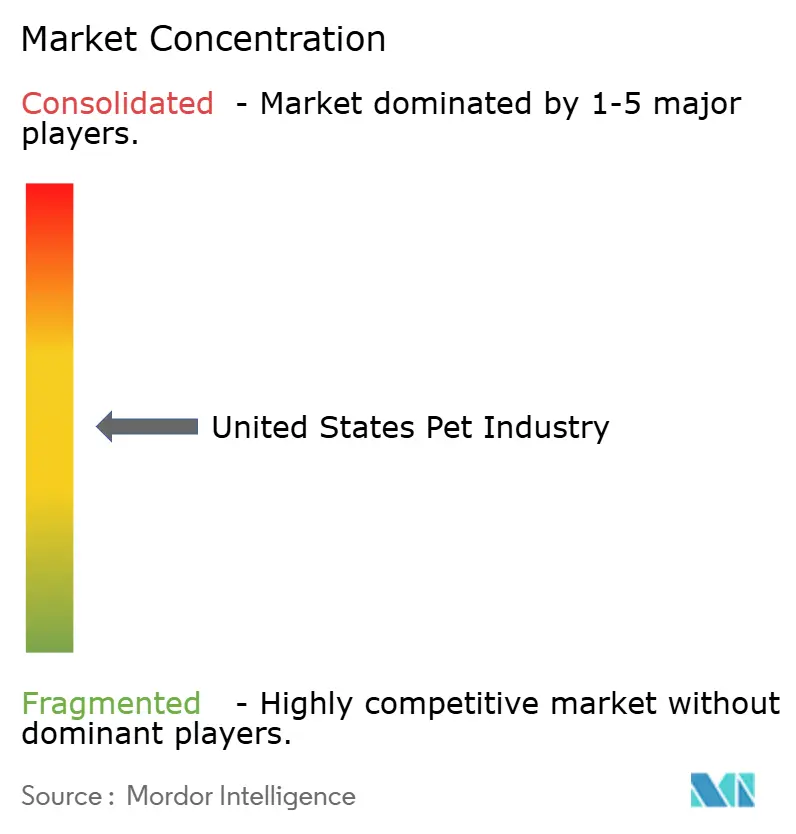
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国ペット市場分析
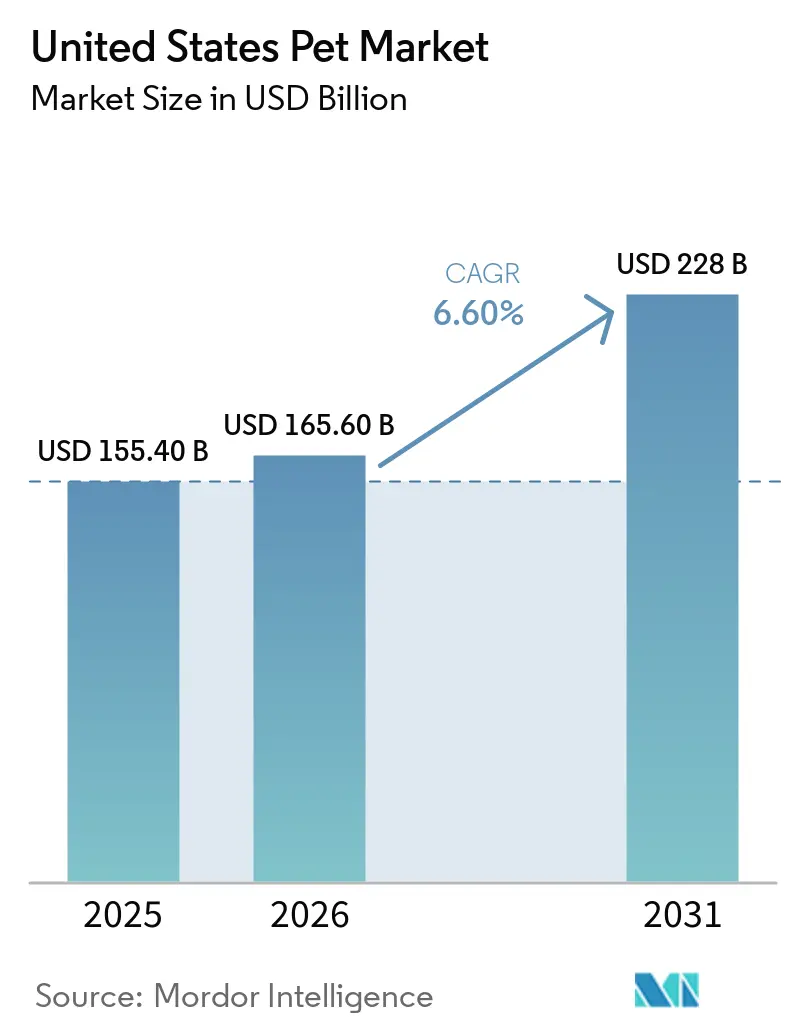
米国ペット市場は2025年に1,554億米ドルと評価され、2026年の1,656億米ドルから2031年には2,280億米ドルに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは6.60%です。この拡大は、ペットが家庭の伴侶からライフスタイルへの投資へと移行したことを示しており、プレミアム栄養、予防医療、デジタル対応サービスへの安定した需要を促進しています。雇用主によるペット福利厚生の普及、フレッシュ・冷凍食品の人気、コンパニオンアニマル向け医薬品承認の効率化が対象市場を拡大し、インフレに対するマージン保護にも貢献しています。オンラインの自動定期購入モデル、ダイレクト・トゥ・コンシューマーのサブスクリプション、オムニチャネルフルフィルメントが引き続き普及し、競争コスト構造を再編し、業界再編を加速させています。一方で、獣医師の人材不足、拡大生産者責任に基づく包装費用、インフレによる低価格帯へのシフト行動が平均以上の成長を抑制しており、ブランドオーナーにとって戦略的な機動性の維持が引き続き重要であることを示しています。
主要レポートのポイント
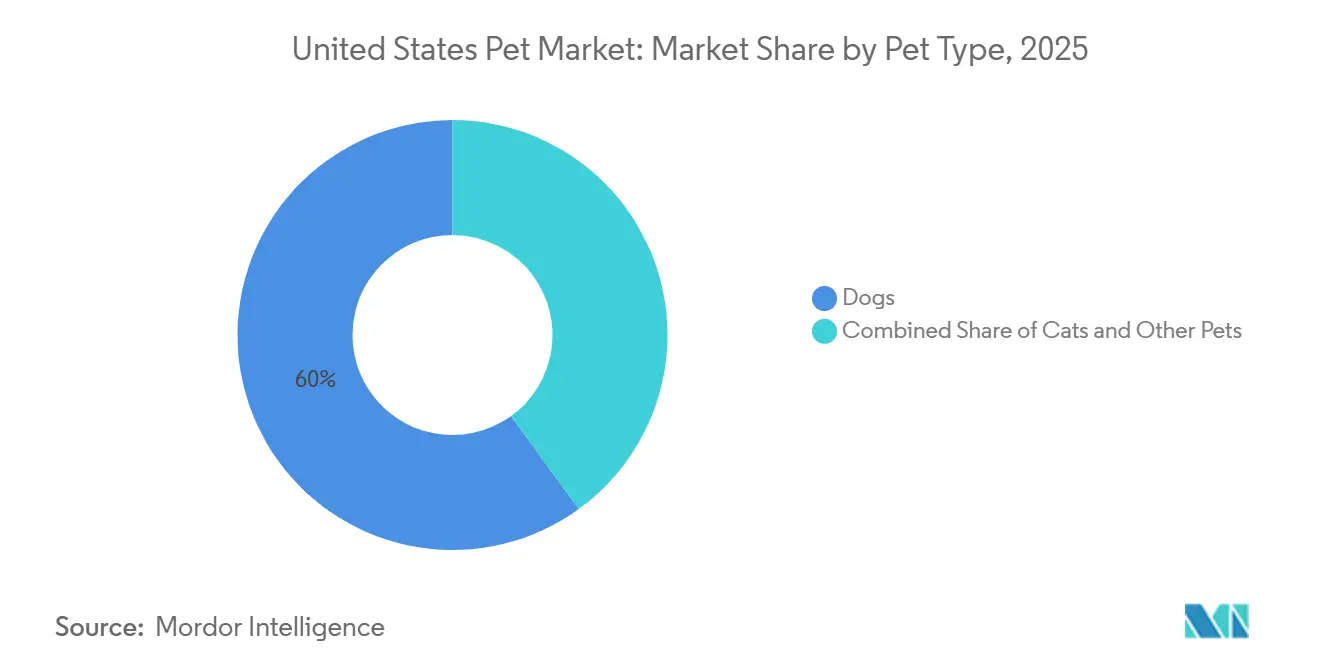
- ペットの種類別では、犬が2025年の米国ペット市場シェアの60%を占め、猫は2031年にかけて7.8%のCAGRで成長しています。
- 製品タイプ別では、食品が2025年の米国ペット市場規模の38.7%を占め、サービスは2031年にかけて16.5%のCAGRで拡大すると予測されています。
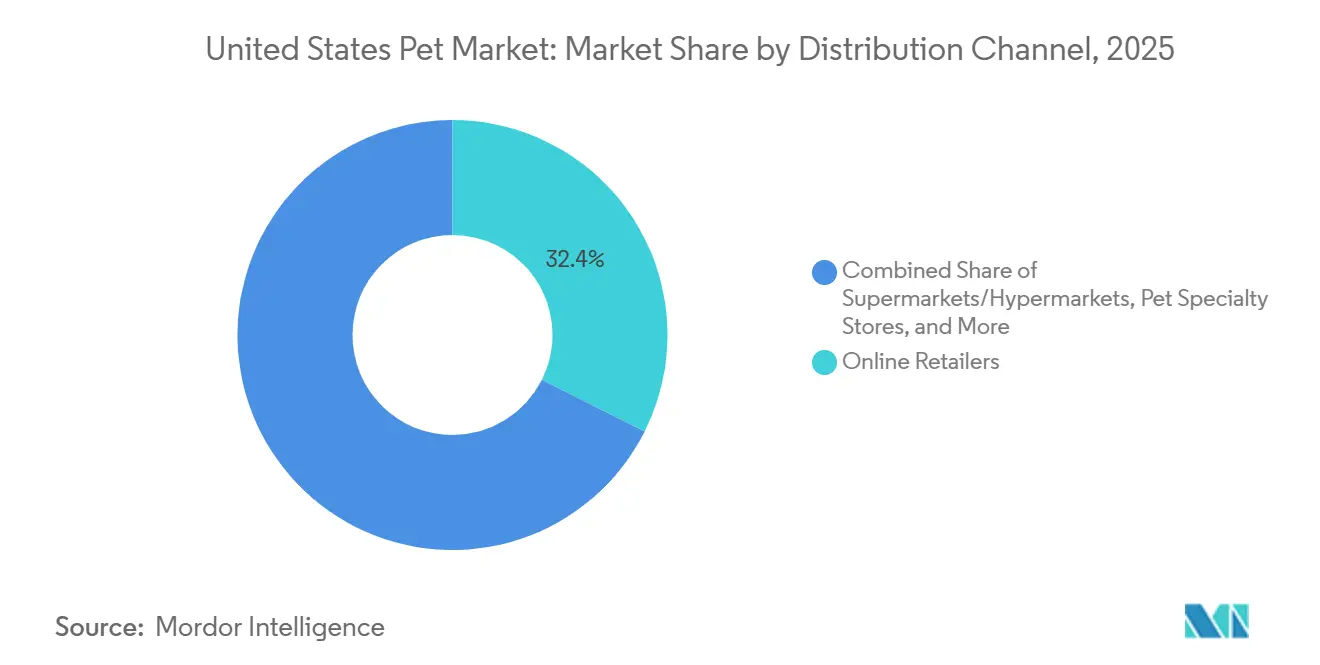
- 流通チャネル別では、オンライン小売業者が2025年の米国ペット市場規模の32.4%のシェアを保有し、ダイレクト・トゥ・コンシューマーブランドは2031年にかけて18.9%のCAGRで拡大しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 人間化に伴うプレミアム支出 | +1.80% | 沿岸部の都市圏および全国の中規模都市 | 長期(4年以上) |
| Eコマースおよびオムニチャネル普及の加速 | +1.50% | 即日配送インフラを持つ大都市圏 | 中期(2〜4年) |
| ペット保険加入率の上昇 | +1.20% | 雇用主福利厚生の採用率が高い州およびテクノロジーハブ | 中期(2〜4年) |
| 雇用主によるペットケア福利厚生の拡大 | +0.70% | フォーチュン500本社およびテクノロジークラスター | 長期(4年以上) |
| 新規治療薬に対するFDAファストトラック経路 | +0.60% | FDA獣医学センターを通じた全国規模 | 短期(2年以内) |
| 気候変動に強い新規タンパク質調達 | +0.50% | 全国のサプライチェーンおよび原材料調達地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
人間化に伴うプレミアム支出
フレッシュおよび冷凍食品は、最小限の加工を施した栄養価の高い選択肢への消費者の投資意欲を示しています。プレミアム製品へのこだわりは、グルーミング、行動トレーニング、スパトリートメントなどのサービスにまで拡大し、専門小売業者に継続的な収益機会をもたらしています。単一タンパク質フォーミュラや非GMO(遺伝子組み換えでない)ラベルを含む製品成分の透明性は、健康意識の高いペットオーナーのブランドロイヤルティを強化します。さらに、ソーシャルメディアプラットフォームは、憧れのペットライフスタイルを促進することで高級品購入の常態化に貢献し、購買決定に対するピア・トゥ・ピアの影響力を高めています。パーソナライゼーションと機能的健康訴求を統合した企業は、より広範な経済的不確実性の中でも、プレミアム製品への安定した需要を継続的に経験しています。
Eコマースおよびオムニチャネル普及の加速
オンラインチャネルは2025年の米国ペット市場収益の大きなシェアを獲得しており、そのシェアは解約率を低下させ生涯価値を高める自動定期購入サービスによって牽引されています。Eコマース小売業者のChewyは2024年度に119億6,000万米ドルの純売上高を計上し、その大部分は自動定期購入顧客から得られています。実店舗チェーンは、クリック・アンド・コレクトサービスの開始、モバイルアプリの展開、ラストマイル配送業者との提携によって、純粋なオンラインプレイヤーの即時性に対抗しました。ダイレクト・トゥ・コンシューマーの新規参入企業は、より高い粗利益率を活用して機動的なイノベーションと迅速なブランドストーリーテリングに資金を投じています。この流通シフトはコモディティカテゴリーの価格を圧縮する一方、プレミアムかつデータ駆動型サービスにおけるギャップを拡大しています。
ペット保険加入率の上昇
2024年には雇用主の補助金が補償範囲を拡大し自己負担コストを削減したことで、ペット保険の普及率は米国のペットの約3.9%に達しました。加入者数の増加は、予測可能な保険料がペットオーナーに診断検査や選択的処置の承認を促すことを示しています。新規参入企業による積極的な価格戦略が消費者の選択肢を拡大し、市場認知度を高めています。州レベルの規制は依然として一貫性を欠いていますが、審議中の法律モデル案はポリシー条件の標準化を目指しており、対象市場の拡大につながる可能性があります。さらに、保険加入は受診頻度の季節的変動を緩和することで、動物病院の収益安定化に貢献しています。
新規治療薬に対するFDAファストトラック経路
迅速な審査プロセスにより、変形性関節症を対象としたモノクローナル抗体療法の承認期間が短縮され、2024年に2つの治療薬が承認されました [1]。市場参入の迅速化により、製薬企業は研究開発予算をコンパニオンアニマル分野に再配分するよう促されており、この分野は歴史的に家畜に比べて注目度が低い状況でした。先行企業はバイオシミラーが登場するまでの価格設定の優位性を享受し、皮膚科や腫瘍科などの慢性疾患カテゴリーへのさらなる研究を促進しています。この規制プログラムはより広範なデジタルヘルスガイダンスと整合しており、遠隔医療の統合とオンライン薬局を通じた処方箋フルフィルメントを促進しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インフレによる低価格ブランドへのシフト | −1.1% | 全国規模、低所得世帯および農村部で最も顕著 | 短期(2年以内) |
| 獣医師の人材不足 | −0.9% | 全国規模、農村部および医療過疎の都市部で深刻 | 中期(2〜4年) |
| 拡大生産者責任に基づく包装費用 | −0.5% | カリフォルニア州、オレゴン州、メイン州、および法律制定を検討中の追加州 | 長期(4年以上) |
| ソーシャルメディアのトレンド変動と在庫リスク | −0.4% | 全国の専門小売およびダイレクト・トゥ・コンシューマーチャネル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
インフレによる低価格ブランドへのシフト
2025年に食品・エネルギー価格が上昇したことで消費者の予算が逼迫し、マスマーチャントのプライベートブランド製品への需要がシフトしました。大手倉庫型クラブの自社ペットフードラインがシェアを獲得し、中価格帯ブランドの販売量を圧迫しました。銀行取引データによると、カテゴリー支出は2025年に3.2%増にとどまり、長期平均を下回りました [2]。ブランド各社は購買者のロイヤルティを維持するため、小容量パックやバリュー層の拡充で対応しています。インフレは緩和に向かうと予測されていますが、価格感度は直近の経済サイクルを超えて続く可能性があり、メーカーにとってポートフォリオの深さが不可欠となっています。
獣医師の人材不足
2025年には獣医師の34%が燃え尽き症候群の症状を報告しており、診療所の能力制約が深刻化しています [3]。平均的な卒業時の負債が、特に農村地域でのコンパニオンアニマル診療への新規参入を妨げています。予約待ちの長期化が選択的処置を遅らせ、歯科、整形外科、栄養製品の販売を抑制しています。遠隔医療によるトリアージと技術者の業務範囲拡大が部分的な緩和策となっていますが、対面診断を完全に代替することはできません。入学者数と定着率が改善されない限り、この人材不足は少なくとも2029年までサービス収益に重くのしかかるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ペットの種類別:
猫がギャップを縮小2025年の米国ペット市場規模において犬が60%を占める一方、猫は2031年にかけて7.8%のCAGRで上回ると予測されています。猫の成長が速い背景には、若い専門職の間でのアパート向け飼育パターンと、猫専用のプレミアム栄養、治療、保険製品の最近の普及があります。鳥、淡水魚、爬虫類、小型哺乳類などのその他のペットは合計すると比較的少ない収益を占めており、専門的な食事や生息環境のイノベーションによって平均購入単価が向上しています。猫の雇用主スポンサー型保険プログラムへの普及拡大は、臨床ケアの頻度を強化し、犬との歴史的な格差を縮小しています。2024年の猫の変形性関節症に対するモノクローナル抗体の規制承認などは、獣医支出をさらに促進し、この種のアップグレードサイクルを定着させています。
低い飼育コストと独立した性質が猫を都市居住者にとって魅力的にしている一方、ソーシャルメディアでの露出がその文化的地位を高め、アクセサリーや家具の購入を促進しています。犬は、行動の複雑さが高い単価を支えるデイケア、トレーニング、アウトドア用品などのサービスでリーダーシップを維持しています。爬虫類やエキゾチックな鳥類の飼育は、州間輸送規制と獣医へのアクセス制限によって制約されており、ニッチな熱狂にもかかわらず成長の上限が設けられています。小型哺乳類の販売は、責任ある飼育を強調する啓発キャンペーンに支えられて安定しています。種を超えて成功するためには、メーカーと小売業者は画一的な戦略を採用するのではなく、異なる行動的・健康的ドライバーに合わせたコミュニケーションと製品設計を行う必要があります。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
製品タイプ別:
サービスが製品を上回る成長食品は2025年の米国ペット市場規模において38.7%のシェアを維持しているが、サービスは16.5%のCAGRで最も速い成長をもたらすと予測されている。ドライキブルはペット栄養の主要な選択肢であり続けている。しかし、最小限の加工食品に対する消費者の嗜好により、フレッシュおよび冷凍フォーマットが二桁成長を経験している。トリーツとチュウはペットフード需要の相当なシェアを占めており、歯の健康や関節サポートを含む機能的なベネフィットが衝動買いにますます影響を与えている。グルコサミン、プロバイオティクス、カンナビジオールなどの成分を含むペットサプリメントは、消費者の初期的な受容を得つつある。それにもかかわらず、より広い小売採用には、カンナビジオールの表示および効能表示に関する米国食品医薬品局からのより明確なガイダンスが必要となる。
サービスセグメントでは、獣医ケアが最大の収益創出カテゴリーであり続けている。しかし、資格を持つ獣医師およびサポートスタッフの不足により成長は制限されている。オフィス回帰トレンドが続く中、ボーディングおよびデイケアサービスは回復しており、ペットトレーニングはバーチャル形式への移行が進み、地理的障壁を低減し、アクセシビリティを向上させている。ペット用品は、グルーミング製品、おもちゃ、および処方箋不要の健康治療などのカテゴリーを通じて安定した収益ストリームを維持している。ペット保険と予防ケアプログラムの組み合わせなど、物理的製品とサービスベースのエコシステムを統合する企業は、全体的なペットケア支出のより大きなシェアを獲得するうえで有利な立場にある。
流通チャネル別:
デジタルの優位性が加速オンライン小売業者は2025年の米国ペット産業規模の32.4%を獲得し、ダイレクト・トゥ・コンシューマープレイヤーは2031年にかけて18.9%のCAGRで拡大しています。自動定期購入プログラムが予測可能な需要を確保し、小売業者が有利なサプライヤー条件を交渉し顧客体験に再投資することを可能にしています。ダイレクト・トゥ・コンシューマーブランドは、従来の小売チャネルを迂回することで収益性を達成し、データ駆動型のパーソナライゼーションと顧客エンゲージメント戦略への再投資を可能にしています。スーパーマーケットとハイパーマーケットは、利便性と衝動買いを促進する能力により依然として重要ですが、プライベートブランド製品からの競争激化に直面しています。マスマーチャンダイザーとクラブストアは、大容量包装とプロモーション価格を通じて価格意識の高い消費者に引き続き訴求しています。
ペット専門小売業者は、オムニチャネル競合他社がロイヤルティプログラムとサービス指向の機能を複製するにつれて、市場シェアの若干の低下を経験しています。動物病院は処方食や治療製品の流通においてニッチな役割を維持しています。デジタルと物理チャネルの融合に伴い、小売業者はプラットフォーム全体で在庫管理、価格設定、ロイヤルティデータを統合することがますます求められています。将来の競争優位性は、ラストマイルフルフィルメント、遠隔医療サービス、アプリベースの消費者エンゲージメントへの投資に依存するでしょう。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地理的分析
米国ペット市場における地域別の需要パターンは、所得、人口密度、文化的態度の違いを反映して全国で異なります。ニューヨーク、ロサンゼルス、シアトルなどの沿岸部の大都市圏は、プレミアム栄養の採用と雇用主スポンサー型福利厚生に牽引され、ペット1頭当たりの支出が最も高くなっています。これらの市場はまた、強固なラストマイルインフラを活用して遠隔医療と自動定期購入サービスの普及が最も速くなっています。対照的に、中西部と南部はペットの絶対数が多いものの、価値志向の購買に傾く傾向があり、全国平均よりもプライベートブランドの普及率が高くなっています。
農村地域は、人材不足によって悪化した獣医へのアクセスギャップに直面しており、選択的処置や高度な治療薬の成長を制限しています。しかし、ダイレクト・トゥ・コンシューマーチャネルとモバイルクリニックが、処方食の自宅配送と遠隔相談を可能にすることで、診療所の不足を部分的に補っています。環境の持続可能性は西海岸の州でより強く共鳴しており、拡大生産者責任法が包装イノベーションを促進し購買決定に影響を与えています。テクノロジーセクターが急成長しているテキサス州、コロラド州、ノースカロライナ州は、雇用主の福利厚生トレンドを反映して保険加入率が高くなっています。
気象イベントも地域の購買サイクルを形成しています。ハリケーンが多いメキシコ湾岸州では、携帯用ケンネルや長期保存食品を含む緊急備蓄製品の需要が急増します。降雪地帯では、防護服や肉球用バームの冬季販売が増加します。北東部の都市のアパートでの制限が猫の飼育を促進する一方、郊外のサンベルトコミュニティでは犬とアウトドアアクセサリーが好まれます。これらのマイクロ地理的なニュアンスを理解することで、ブランドは在庫、プロモーション、メッセージングを地域の関連性を最大化するように調整することができます。
規制環境
米国のペットフードおよびケア用品は、連邦と州の二重の枠組みの下で運営されている。FDA獣医学センターは連邦食品・医薬品・化粧品法を執行し、州の飼料規制プログラムは表示およびコンプライアンスについてAAFCOのモデル文言を参照している。2024年1月に発効したAAFCOペットフード表示現代化(PFLM)モデル規則は、複数年にわたる移行スケジュールで各州で実施が進められており、短期的な表示および効能表示の立証作業が増加している。
原材料と安全性に関しては、FDAは2025年1月に業界向けガイダンス第294号を発出し、市販前の任意の安全性ステップとしてAnimal Food Ingredient Consultationを新設した。また2024年10月にはガイダンス第293号を発出し、AAFCOが定義する原材料に対する執行対応を取り上げた。並行して、2025年4月のAAFCO決議2025-002は州間の表示の調和を図るための表示審査サービスを設立し、eFileシステムを通じたUSDA APHISの許可要件は依然として国境を越えた原材料調達に影響を与えている。
競合環境
米国ペット市場は中程度の市場集中度を示しており、上位5社が2025年の市場規模の大部分を占めています。Mars, Incorporatedは、複数の価格帯と種カテゴリーをカバーする多様なポートフォリオで市場をリードしています。Nestle S.A.(Purina)は、強力な研究開発能力を活用して科学的根拠に基づいたフォーミュラと獣医師向け製品を提供しています。Colgate-Palmolive Company(Hill's Pet Nutrition Inc.)、The J. M. Smucker Company、General Mills Inc.が主要プレイヤーを構成しており、それぞれが臨床栄養、価値志向の製品、または自然・プレミアムペットフードなどの特定セグメントに注力しています。一方、The Farmer's Dog, Inc.などのダイレクト・トゥ・コンシューマー企業は、プレミアムでありながらアクセスしやすい選択肢として人間グレードのフレッシュ食品を提供することで、若い都市部のペットオーナーの間で人気を高めています。
既存企業は、オムニチャネル戦略、サブスクリプションベースのモデル、ニッチなイノベーターの買収を通じてこれらの混乱に対応しています。2025年にMarsが取得した、ウェアラブルバイオメトリクスを活用した予測栄養エンジンに関する特許は、データ分析がパーソナライズされた製品の基盤となっていることを示しています [4]。これらの取り組みは、データ分析とパーソナライゼーション技術によってますます支援されています。小売業者もまた、ペットヘルスケア支出のより大きなシェアを獲得し顧客ロイヤルティを高めることを目的として、店舗ネットワークへの獣医サービスの組み込みによる垂直統合を追求しています。
プライベートエクイティの関与は引き続き活発であり、独立した獣医診療所や中規模栄養ブランドの統合を推進しています。Eコマースプラットフォームは、遠隔医療、薬局統合、人工知能対応のカスタマーサポートに投資しています。デジタルネイティブの参入障壁が低下し、規制・コンプライアンス要件がより厳格になるにつれて、競争優位性は規模だけでなく、データ活用、フルフィルメント効率、規制専門知識の能力へとシフトしています。
米国ペット産業のリーダー企業
-
Mars, Incorporated
-
Nestle S.A.(Purina)
-
The J. M. Smucker Company
-
Colgate-Palmolive Company (Hill's Pet Nutrition Inc.)
-
General Mills Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
米国ペット市場 このレポートでカバーされる企業
- Mars, Incorporated
- Nestle S.A.(Purina)
- Colgate-Palmolive Company (Hill's Pet Nutrition Inc.)
- The J. M. Smucker Company
- General Mills Inc.
- Spectrum Brands, Inc.
- BC Partners
- Petco Animal Supplies, Inc.
- Elanco Animal Health Inc.
- Freshpet Inc.
- Zoetis Services LLC
- Trupanion
- Central Garden & Pet Company
- Bark, Inc.
- The Farmer's Dog, Inc.
市場機会と将来展望
国内製造投資は目に見える機会のレバーであり、リードタイムを短縮し、プレミアムおよび特殊食を支える地域クラスターに集中している。Nestle Purina PetCareは2026年5月、オハイオ州バタビアに新設する5億5,000万米ドル規模のペットフード工場が2026年8月に正式開業すると発表し、Marsは2025年5月にオハイオ州ルイスバーグに4億5,000万米ドル規模のRoyal Canin施設を開設した。さらに、Kalmbach Family Companiesによるオハイオ州ワイアンドット郡での1億2,500万米ドル規模の拡張(2026年5月)や、The J. M. Smucker CompanyによるMeow MixおよびMilk-Boneの生産を支援するカンザス州トピカの施設投資(2026年2月発表)などの地域密着型投資も、共同製造、コールドチェーン対応製品、および新鮮・機能性・獣医連携型フォーミュレーションに関連するイノベーションサイクルの高速化に向けた余地を示している。
規制および施策上の動きは、サプリメント、新規タンパク質、およびコンプライアンスに適合した表示に実行可能な余地を生み出している。AAFCOのPFLM移行と2025年4月のAAFCOによる表示審査サービスへの移行は、複数州にわたる品揃えにおける表示および効能表示の立証能力への需要を高めており、AFICの下でのFDAの原材料相談業務は、新規原材料に対するより明確な市販前対応の道筋を支えている。関連製品分野では、AAFCOが米国のペットフードに乾燥ミールワーム粉を承認したこと(2024年1月)が、代替タンパク質調達への具体的な入り口を提供している。2024年のモノクローナル抗体承認に見られる愛玩動物向け治療薬の迅速承認経路も、処方食、遠隔トリアージ、および調剤をオンラインおよびオートシップ主体のチャネルで結びつけるバンドル型エコシステムを後押ししている。
最近の産業開発事情 米国ペット市場
- 2026年8月:Nestle Purina PetCareは5億5,000万米ドル規模のオハイオ州バタビア施設のグランドオープンを実施し、地域の製造能力を拡大した。同工場はプレミアムおよび獣医連携ラインでの製品導入の迅速化を支え、米国ペットフード市場における供給の強靭性を強化する。
- 2025年5月:Marsはオハイオ州ルイスバーグに4億5,000万米ドル規模のRoyal Canin施設を開設し、プレミアムおよび獣医志向食の生産能力を拡大した。この開設は、リードタイム短縮と共同製造能力の支援を目的とした生産の地域化が進んでいることを示している。
- 2024年11月:Nestle PurinaはRoblox上でPurina Arena Pet Racingを開始し、従来のチャネルを超えたデジタルエンゲージメントと体験型の発見機会を拡大した。この取り組みは、消費者直販およびオンライン小売の成長を補完するブランド発見の新たな経路を生み出している。
米国ペット市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、米国ペット市場は、コンパニオンアニマル製品およびサービスに対する年間消費者支出として定義され、米国内の小売および診療所収益として捉えられ、現在の米ドルで報告される。
対象外の範囲:家畜飼料、商業的養殖投入物、競馬、および農場動物の健康サービスは除外される。
セグメンテーション概要
- ペットの種類別
- 犬
- 猫
- その他のペット
- 製品タイプ別
- 食品
- ドライキブル
- ウェット・缶詰
- フレッシュ・冷凍
- おやつとチュウ
- サプリメント
- 用品
- グルーミングおよびハイジーン
- おもちゃとエンリッチメント
- 寝具と生息環境
- その他の用品
- サービス
- 獣医ケア
- 保険
- ボーディングおよびデイケア
- トレーニングと行動
- 食品
- 流通チャネル別
- スーパーマーケット・ハイパーマーケット
- マスマーチャンダイザー・クラブ
- ペット専門店
- 動物病院
- オンライン小売業者
- ダイレクト・トゥ・コンシューマーブランド
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、出発点となる指標を構築し、前提条件を規模算定モデルに組み込む前にカテゴリーシェアを検証するために使用された。主に、米国国勢調査局、米国経済分析局、米国労働統計局(インフレの文脈のためのCPIシリーズを含む)、および対象範囲の漏れを避けるのに役立つより広範な動物および飼料の文脈のための米国農務省などの公的および公式ソースを参照した。
これらに加えて、企業の提出書類および投資家向けプレゼンテーション、業界支出スナップショットなどの業界団体の出版物、およびチャネルシフトとサービス需要パターンを追跡するための信頼性の高い報道を精査した。企業財務および情報、ニュースおよび財務、ならびに事業構成と製品パイプラインの方性を確認するための特許データベースについては、一部有料サブスクリプションを使用した。上記のソースリストは例示的なものに過ぎず、データ収集、検証、および明確化のために他の多くの公開文書も参照された。
一次インタビューおよびサーベイ
一次調査は、ペット支出として実際に何がカウントされるか、価格と数量がどの程度の速さで動いているか、そして小売およびサービス環境全体で成長がどこにシフトしているかを検証することに焦点を当てた。デスクリサーチのギャップを埋め、実際の業務上の見解で前提条件を確認できるよう、米国全土のメーカー、ディストリビューター、小売業者、サービスプロバイダー、および獣医関係者を含む多様なステークホルダーと対話した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:34% | CXO:19% |
| 中位層:45% | 部門・ユニットリーダー:31% |
| 中小規模プレイヤー:21% | マネージャー:50% |
市場規模算定と予測
規模算定は、トップダウンおよびボトムアップのアプローチを用いて構築さ、国内ペット支出シグナルとカテゴリー分割を最初に再構築し、次にサプライヤーからの選択的なロールアップ、チャネルチェック、およびサンプリングされた平均販売価格×数量の計算と照合した。市場が広範であるため、モデルはまずペット所有と利用状況に需要プールをマッピングし、次にカテゴリーレベルの価格とミックスの前提条件を用いて収益に変換する。
モデルで使用された主要インプットには、ペット世帯普及率、食品・サプライ・獣医・サービスにわたるカテゴリーミックス、価格インフレとプレミアム化マーカー、チャネルミックスシフト(特にオンライン対店舗ベースの購買)、ならびに診療所訪問およびサービス利用トレンドが含まれた。ボトムアップのデータポイントが欠落していた場合、隣接カテゴリー比率を用いたプロキシを適用し、ギャップが合計を過大評価しないようインタビューフィードバックを用いて調整した。
予測については、同一の変数セットを中心にベース、保守的、および高成長シナリオを表現できるよう、シナリオ分析を使用した。将来の見通しは、想される世帯形成、採用および維持パターン、価格進行の前提条件、ならびに軌道を確定する前に一次回答者と検証されたカテゴリー固有の成長率によって導かれた。
データ検証と更新サイクル
アウトプットは、独立したシグナル間のトライアンギュレーションを通じて検証され、その後、方向性として安定しているべき過去のパターンおよびカテゴリー関係との差異チェックが行われた。前提条件が異常な急上昇を生じさせた場合、ドライバーを再検討し、裏付けとなるソースを再確認し、ギャップが明確に説明できない場合は関連する専門家に再連絡した。
承認前に、モデルとナラティブは多段階のアナリストレビューを経て、計算、対象範囲の処理、および通貨タイミングがレポート全体で一貫していることを確認する。レポートは年次で更新され、価格、需要、またはカテゴリー定義に影響を与える重要なイベントが発生した場合は中間更新が行われる。納品前に最終チェックが完了し、クライアントが利用可能な最新の見解を受け取れるようにする。
Mordor Intelligenceの米国ペット場規模算定と他の公表推計との比較
米国ペット分野の公表市場規模は、含まれるカテゴリーが必ずしも同一ではなく、トピック名が同一であっても測定年がずれる可能性があるため、大きく異なって見える場合がある。差異はまた、企業が獣医製品販売をどのように扱うか、診療所外のサービスをどのように処理するか、および実際の支出を報告するかモデル化された需要の見解を報告するかによっても生じる。
カテゴリーレベルの支出スナップショットと公的インフレシグナルとの照合が、規模算定を世帯が支払っている実態に合わせ続けるために使用される主要な証拠であり、これがMordor Intelligenceが2024年の支出合計を公表するソースや、より狭いペットタイプのカバレッジを使用するソースとは異なる2025年の値を報告する理由である。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1,554.0 ビリオン 米ドル(2025年) | |
| 業界団体A | 1,580.0 ビリオン 米ドル(2024年) | 前年の支出スナップショットと、サブ項目を異なる方法でまとめる可能性のあるカテゴリー報告を使用しており、価格とサービス利用が年々変化する際に合計がずれる可能性がある。 |
| 消費者金融出版社B | 1,506.0 ビリオン 米ドル(2024年) | 犬と猫の支出に焦点を当てた世帯レベルの予測と外挿から構築されており、他のコンパニオンアニマルを過小評価する可能性があり、異なるインフレ調整を適用している可能性がある。 |
この比較は、タイミングと対象範囲の選択が、計算上の差異よりも乖離の大部分を説明していることを示している。カテゴリー境界を一貫して保ち、前提条件を観察可能な支出と価格シグナルに結びつけることで、我々の推計は市場が更新されるにつれて再確認できる明確なドライバーに追跡可能な状態を維持している。
レポートで回答される主要な質問
米国のペット産業の規模はどのくらいですか?
米国のペット産業は2026年に1,655.60億米ドル(165.60 ビリオン 米ドル)の規模を持ち、2031年までに2,280億米ドル(228 ビリオン 米ドル)に達すると予測されており、6.60%のCAGRで成長しています。
2031年までに最も速く成長すると予測されているペットの種類はどれですか?
猫は2031年までに7.8%のCAGRで成長すると予測されており、犬を上回るペースで支出格差を縮小しています。
今後2〜4年間の成長を鈍化させる可能性のある主なリスクは何ですか?
インフレに連動したプライベートブランド商品へのシフト、獣医師の人材不足、およびソーシャルメディアに起因する在庫の不安定性が、近期のパフォーマンスに影響を与えています。
コンパニオンアニマル向けの新しい治療薬の開発を加速させている規制上の動向は何ですか?
FDA(食品医薬品局)の獣医学センターによるファストトラック審査経路が、骨関節炎を標的とするモノクローナル抗体などの革新的な医薬品の承認期間を短縮しています。