
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 34.5 ギガワット |
| 市場取引高 (2026) | 39.69 ギガワット |
| 市場取引高 (2031) | 79.94 ギガワット |
| 成長率 (2026 - 2031) | 15.04 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる英国風力エネルギー市場分析
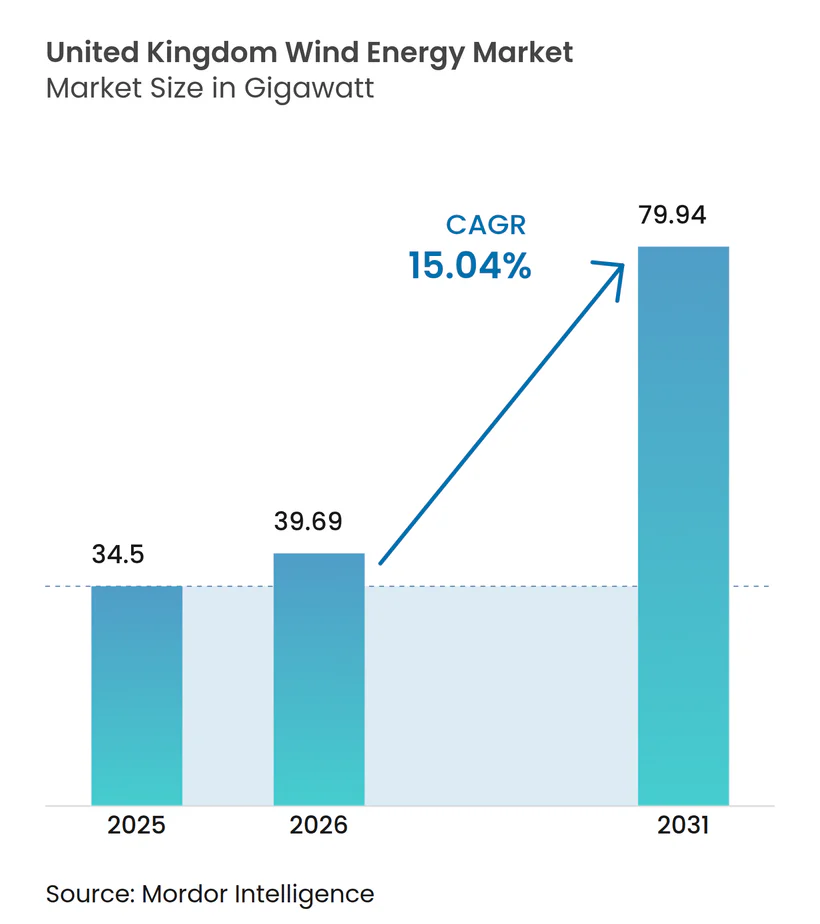
英国風力エネルギー市場規模は、2025年の34.5ギガワットから2026年には39.69ギガワットに成長し、2026年〜2031年の15.04%のCAGRで2031年までに79.94ギガワットに達すると予測されています。
この拡大は2024年7月の政策変更に続くものであり、同変更によりイングランドの陸上規制が撤廃され、風力エネルギーが他のエネルギーインフラと同等に位置付けられました。計画の自由化により、停滞していた陸上計画が復活し、リパワリングが加速され、記録的な入札活動が刺激されました。洋上の成長はScotWindおよびケルト海リースラウンドの恩恵を受けており、一方でインフレ連動型差額決済契約(CfD)の行使価格は開発業者をコスト変動から保護しています。ただし、同セクターは鉄鋼製モノパイルおよび海底ケーブルのサプライチェーンギャップ、英国国債利回り連動の資金調達コストの上昇、およびプロジェクトスケジュールを脅かす船舶不足という課題を乗り越える必要があります。
主要レポートのポイント
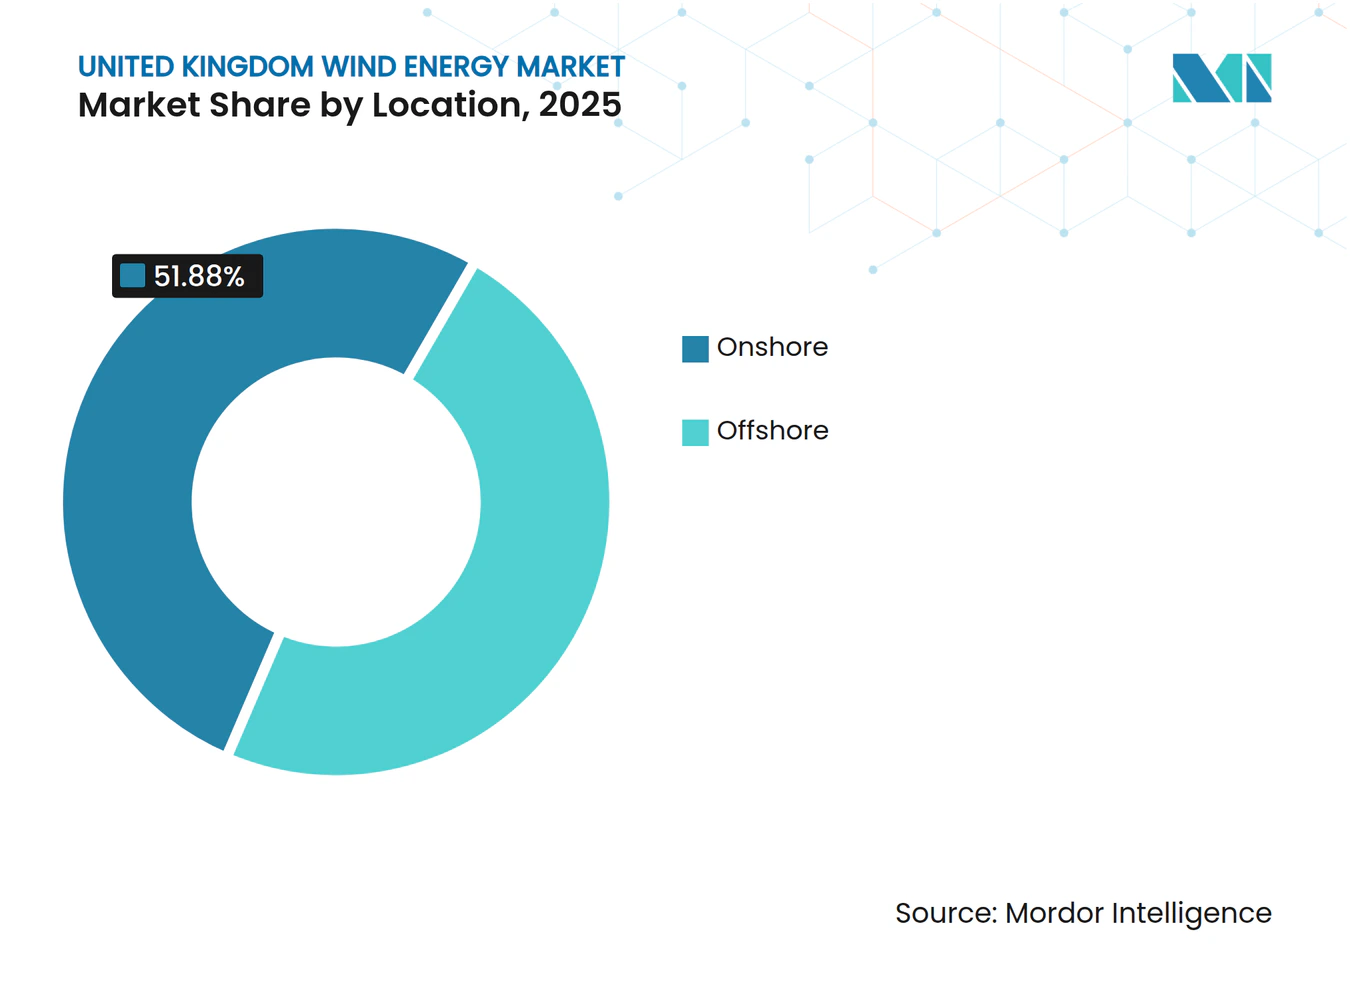
- 立地別では、陸上風力が2025年の英国風力発電市場シェアの51.88%を占め、洋上風力は2031年までに20.18%のCAGRで拡大する見込みです。
- タービン容量別では、6MW超の機種が2025年の英国風力発電市場規模の74.42%のシェアを獲得し、このセグメントは2031年までに18.22%のCAGRで成長すると予測されています。
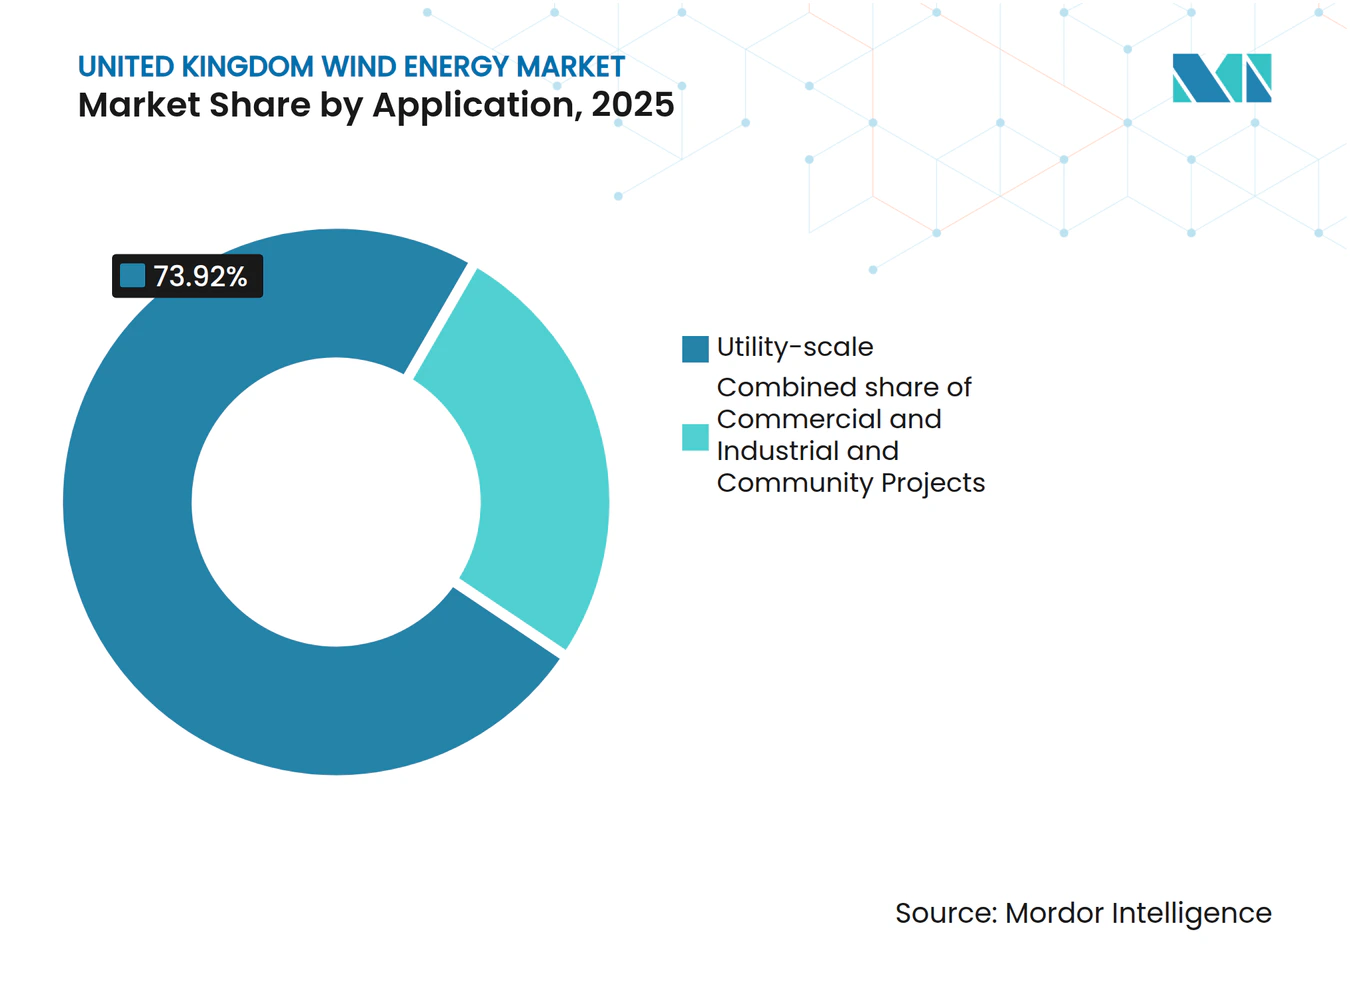
- 用途別では、ユーティリティスケールプロジェクトが2025年の英国風力発電市場規模の73.92%を占め、コミュニティプロジェクトは2026年から2031年にかけて20.72%のCAGRで拡大すると予想されています。
- ScottishPower、Ørsted、SSE Renewablesは合計で2025年の設置容量の推定40.35%のシェアを保有していました。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGRへの予測影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ラウンド3およびScotWind洋上リースプロジェクトの急速な建設展開 | +3.2% | スコットランド、北海海域 | 中期(2〜4年) |
| 20年耐用年数に達した初期陸上フリートのリパワリング | +2.1% | スコットランド、イングランド、ウェールズ | 短期(2年以内) |
| CPI(X)連動型差額決済契約AR6価格フロア | +2.8% | 英国全土 | 中期(2〜4年) |
| ナショナルグリッドのダイナミックサービス改革によるグリッドバランシング収益 | +1.4% | イングランド、ウェールズ | 短期(2年以内) |
| 港湾ハブでの緑色水素電解槽との併設 | +1.9% | スコットランド、ウェールズ沿岸地域 | 長期(4年以上) |
| AI対応型予測保守・運用管理によるLCOEの40ポンド/MWh未満への削減 | +2.2% | 英国全土 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ラウンド3およびScotWind洋上リースプロジェクトの急速な建設展開
クラウン・エステートのScotWind認定により、調査、グリッド接続、船舶予約を既に保有する17件のリースにわたる25GWのパイプラインが開かれ、典型的な開発サイクルがほぼ2年短縮されました。[1] イースト・アングリア・ハブの2.9GW建設およびその他のラウンド3スキームは契約を集約し、地元コンテンツを向上させ、基礎工事と物流におけるスケールメリットを解放します。産業成長計画は、年間展開量が6GW近くを維持すると仮定して、2035年までに毎年1万件の追加雇用と250億ポンドの経済的価値を見積もっています。しかしながら、ØrstedによるHornsea 4のキャンセルは、現実的な行使価格と強靭なサプライチェーンの必要性を強調しています。
20年耐用年数に達した初期陸上フリートのリパワリング
Hagshaw Hillなどのプロジェクトは、1990年代のタービンをユニット数を半分にしながら出力を5倍にして更新し、LCOEを削減して新規用地取得を最小化しました。Octopus Energyは1,000基の旧型機の改修を目指しており、既許可用地に最大5GWを追加する可能性があります。実証済みの風況データ、既存のコミュニティ支持、およびグリッド容量により、グリーンフィールド建設と比較してリードタイムが短縮されます。最新の6〜8MW級プラットフォームもグリッド形成サービスを提供し、系統価値を高めます。
CPI(X)連動型差額決済契約AR6価格フロア
差額決済契約AR6は990MWの陸上電力をGBP50.90/MWhで確保し、洋上価格をGBP73/MWhに改訂し、AR5のゼロ落札という結果の後に入札の現実性を回復しました。[2] インデクセーションにより開発業者を鉄鋼およびケーブルコストのインフレから保護する一方、消費者は生産性向上の恩恵を共有します。AR7草案規則は15年超の契約期間と12GWの容量を呼び込む柔軟な予算上限を提案しています。これらの調整により、英国国債利回りの上昇による資本コスト圧力が軽減されます。
ナショナルグリッドのダイナミックサービス改革によるグリッドバランシング収益
ダイナミック・コンテインメントおよびレギュレーション契約は、エネルギー販売と同時に慣性、周波数、電圧サービスに対して風力発電所に報酬を支払います。3億2,800万ポンドの6年間契約は既に電気料金支払者に1億2,800万ポンドの節約をもたらしています。新設プロジェクトでは現在、これらの二重収益を獲得するために高度なコンバーターとオンサイト蓄電池が指定されており、プロジェクトの内部収益率を向上させ、2035年までに100%ゼロカーボン運用というグリッド目標を支援しています。
制約要因影響分析*
| 制約要因 | (〜)CAGRへの予測影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 超大型モノパイルおよびHVDCケーブルのサプライチェーンのボトルネック | -2.8% | 北海、ケルト海洋上エリア | 短期(2年以内) |
| 景観の美しい高地における地域住民の反対によるライセンス遅延 | -1.4% | スコットランド、ウェールズ、イングランド北部 | 中期(2〜4年) |
| 英国国債利回り上昇による資本コストの増加 | -1.9% | 英国全土 | 短期(2年以内) |
| 経験豊富な洋上設置船の不足 | -1.7% | 英国洋上海域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
超大型モノパイルおよびHVDCケーブルのサプライチェーンのボトルネック
欧州の製造能力は2029年までに鉄鋼需要の70%しかカバーできないと予測されており、英国だけでも2025年〜2027年に380万トンが必要です。2,000トン超のモノパイルを製造できる工場が限られており、価格が40〜50%上昇し、リードタイムが数年に及びます。SeAH Windのティーズサイドラインは2026年に稼働予定ですが、ギャップのごく一部しか埋められません。HVDCケーブルの枠も同様の逼迫を示しており、グリッド接続の遅延リスクが生じています。
景観の美しい高地における地域住民の反対によるライセンス遅延
景観への懸念から、エネルギー政策への適合にもかかわらずFaw SideおよびLowther Hillsの申請が停止されました。[3] Scoop Hillの提案も地方議会の票の確保に困難を来しました。政府が義務付けた利益配分は受入コミュニティとの調整を目的としていますが、採用の不一致により同意取得が平均18〜24ヶ月延長され続けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
立地別:
陸上の復活が市場の加速を牽引陸上設置における英国風力発電市場規模は2025年に17.9GWに達し、総容量の51.88%を占めました。陸上のコスト優位性、迅速な建設サイクル、および復活した政策上の位置付けは、新たなイングランドサイトと大規模リパワリングを検討している少なくとも6社の開発業者を引き付けています。100MWのScout Moor IIなどのプロジェクトは、規制解除後に解放されたスケールを示しています。旧来のクラスターのリパワリングは実証済みの地盤で容量を4倍にし、既存のグリッドアクセスを活用します。
政策の勢いはまた、地元の所有権を電気料金クレジットに結び付けるコミュニティ支援スキームを促進し、計画プロセスを円滑化します。しかし、イングランド北部およびスコットランドのグリッドの余裕が縮小しており、2030年までに陸上容量を目標の30GWに倍増させるには系統強化が不可欠です。デジタル予測と柔軟な接続により、ナショナルグリッドの安定性市場が成熟するにつれて出力制限リスクが軽減されます。
洋上は2025年に16.6GWを占め、20.18%のCAGRで2031年までに50.03GWに達する軌道にあります。このセグメントは50%超の平均設備利用率と1GW超のプロジェクトモジュール性の恩恵を受け、資金調達規模と輸出可能性を改善しています。ScotWindの25GWリースとケルト海の4.5GW浮体式認定がプロジェクトトラッカーを支配しています。モノパイルと船舶の制約が近期の建設速度を抑制する一方、インフレ連動型差額決済契約(CfD)行使価格は現在より高い資本コストをより適切に反映し、入札意欲を回復しています。


注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
タービン容量別:
大型タービンが効率化の推進力を独占6MW超のタービンは2025年の英国風力発電市場シェアの74.42%を占め、基礎1基当たりのエネルギー最大化を優先する開発業者の嗜好を反映しています。Siemens GamesaのEast Anglia TWO向けに選定された14MW機は、このスケールでの事業性を証明しています。より大型のローターはMWh当たりのバランス・オブ・プラントコストを削減し、周波数サービスからの追加収入を生み出します。
6MW超の機種の英国風力発電市場規模は18.22%のCAGRで成長し、2031年までに69.67GWに達すると予想されています。メーカーはスコットランドおよびハンバーにブレードとナセルの工場を併設し、輸送のボトルネックを削減して地元コンテンツボーナスを活用しています。3〜6MW級は内陸立地や系統が弱い陸上サイトに引き続き関連性を持ちますが、2031年までに計画担当者が希少な土地とグリッドの枠を最適化するために高い定格容量を好む傾向が強まるにつれて、そのシェアは19.80%未満に低下すると予想されます。
3MW未満の小型タービンは、クレーン、道路、または計画の制限が適用される農地およびリパワリングの用途でニッチな役割を担います。Octopus Energyのプログラムは既存パッドへの1MW級の後付けを対象とし、より迅速な回収のためにコミュニティPPAと組み合わせています。しかし、これらのサイズの国内サプライチェーンが存在しないことが数量を制約する可能性があります。
用途別:
ユーティリティスケールの支配にコミュニティの挑戦ユーティリティスケールプラントは2025年の英国風力発電市場規模の73.92%を支配し、豊富なバランスシートと垂直統合を活用しています。事業者はマーチャント、差額決済契約(CfD)、補助サービス、および蓄電収益を多様化したポートフォリオにまとめています。ScottishPowerは2028年までの英国への投資パイプラインを240億ポンドに倍増させ、このモデルへの信頼を示しています。ユーティリティはまた、600MWhのHornsea 3蓄電付帯設備に見られるように、グリッドコンプライアンスとアービトラージスプレッドを改善する蓄電池の併設にも先行しています。
コミュニティプロジェクトは規模は小さいものの、最も急速に拡大しています。20.72%のCAGRでの成長は、受入村落に年間MW当たり最大5,000ポンドおよび部分的な株式持分を保証する改訂された利益プロトコルから生まれています。低廉化した技術コストと小売連動型プラットフォームにより、市民グループがタービンのクラウドファンディングやエネルギー供給業者とのパートナーシップを促進しています。その総容量は2031年までに3.4GWを超え、社会的な承認と地域の系統サービスに貢献する可能性があります。
商業・産業用の自家供給が用途の組み合わせを完成させ、スーパーマーケットやメーカーがScope 2排出量を削減するためにビハインド・ザ・メーター型タービンを設置しています。長期の法人PPAは脱炭素化目標と整合し、不安定なグリッド価格をヘッジします。

注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
地域分析
スコットランドは2025年の国内総発電量の33.62%を供給し、前方パイプラインの39.75%超を占めています。北海の資源、港湾インフラ、およびマリン・スコットランドの合理化された許認可により、Moray Westのようなマルチギガワット規模のクラスターが迅速に進捗できます。VestasのリースによるLeithブレード工場の提案は、NiggおよびアバディーンのAberdeenの既存製造施設を補完し、国内コンテンツを強化します。
ウェールズは浮体式風力発電の主要ハブへと発展しています。ケルト海計画は3つの商業化前アレイにわたって4.5GWを割り当て、半潜水型プラットフォーム上の14MW機をトライアルする予定です。ポート・タルボットの5億ポンドの再開発により同地が組立ハブとして位置付けられ、より広域のフリーポートは16,000人の雇用を支援すると予測されています。プロジェクト・エレバスは2026年までに技術準備状況を実証し、他の大西洋市場への製造サービスの輸出を解放します。
イングランドは2024年7月の改革後、陸上の見通しを再び開いています。Scout Moor IIおよびリンカンシャーとヨークシャーの多数の小規模サイトが新たな6〜8GWのパイプラインを形成しています。総合的ネットワーク設計に基づく系統強化によりグリッドアクセスが加速されますが、コミュニティ便益の遵守は州によって異なります。洋上では、Dogger Bankが段階的な試運転を継続し、ダイナミック安定性契約が収益スタッキングを強化しています。北アイルランドは英国の陸上設置容量の14.65%を維持し、アイルランド単一電力市場への国境を越えた取引を活用するとともに、ベルファスト港の整備によりアイルランドおよびスコットランドのプロジェクト向けのタービンの仮置きが可能となっています。
規制環境
英国の風力エネルギー規制枠組みは、エネルギー安全保障・ネットゼロ省(DESNZ)と英国の大規模インフラ計画制度を基軸とし、2026年1月6日に公表された再生可能エネルギーインフラ国家政策声明(EN-3、2025年)に基づく最新の政策指針を伴う。2025年12月31日には重要な計画上の転換があり、2025年インフラ計画(陸上風力・太陽光発電)令によって、100MWを超える陸上風力プロジェクトが国家的に重要なインフラとして再分類され、大規模計画がより一元化された許認可プロセスへ移行した。
市場の経済性と系統整備は、オークションおよびネットワーク規制の影響も受けている。DESNZは2026年7月に配分ラウンド8(AR8)の調整に関する政府回答を発表し、封印入札の可視性や、浮体式を含む洋上区分の入札価格基準などの要素を調整した。ネットワーク面では、Ofgemが2026年4月1日から2031年3月31日までのRIIO-3電力送電価格規制を設定し、2026年には洋上送電事業者(OFTO)制度に関する協議を実施しており、2026年5月には早期・後期競争モデルに関する提案も行われている。これらの措置は、洋上接続に関するガバナンスを、国家エネルギーシステムオペレーターが主導する戦略的ネットワーク計画と整合させるものである。
競争環境
市場集中度
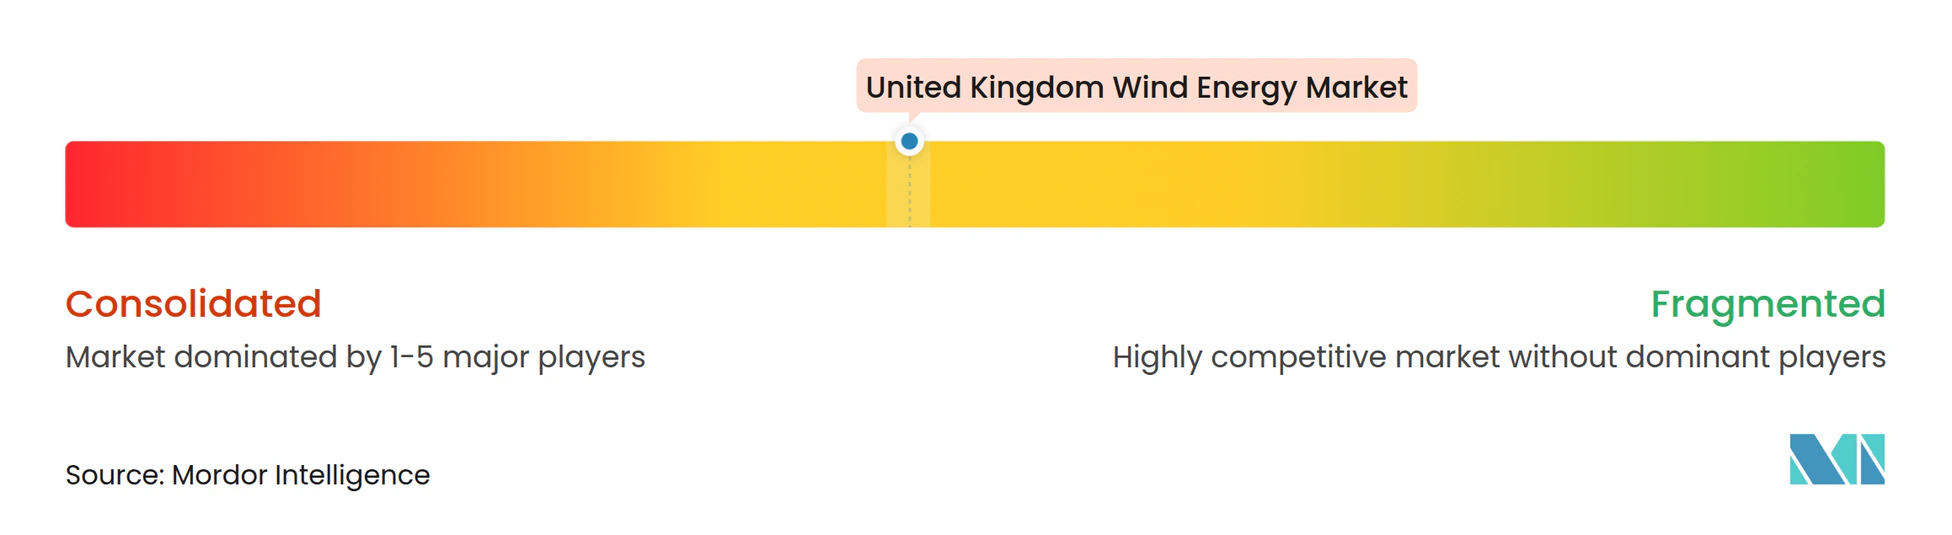
市場のリーダーシップは、統合型ユーティリティと専門的な洋上開発業者のクラスターに委ねられています。Ørstedは英国12サイトで5.6GWを運営していますが、資本支出と資金調達コストの増大を理由にHornsea 4をキャンセルし、最近DKK35〜45億の損失を計上しました。SSE Renewablesは発電と送電の所有権を組み合わせてキャッシュフローを多様化し、一方でScottishPowerの240億ポンドの資本計画は英国ベースのサプライチェーンの強化に注力しています。
Siemens Gamesa、Vestas、GE Vernovaなどの技術プロバイダーが8MW超のナセルの大半を供給しています。Vestasは国内コンテンツを確保し物流リスクを軽減するためにLeithにブレード工場を設立する計画です。[4] SeAH Windのようなサプライチェーンの新参者はティーズサイドのモノパイルに3億ポンドを投資し、慢性的な不足に対処するとともに、ケルト海浮体式契約での地位を確立しようとしています。
浮体式風力セクターでは競争が激化しており、石油サービス大手のEquinorとTechnipFMCが係留と海底技術における専門知識を持ち込んでいます。Octopus EnergyのようなエネルギーリテーラーはEast Anglia Oneへの出資を取得し、家庭向けグリーン料金を直接販売するなど、発電への多角化を進めています。設置船オペレーターのCadelerとDEMEは船隊を拡大していますが、現在の不足は依然としてプロジェクトの順序を制約しています。
英国風力エネルギー産業リーダー
-
Ørsted A/S
-
SSE Renewables
-
ScottishPower Renewables
-
RWE Renewables
-
Vattenfall AB
- 注:主要企業の掲載順は順位を示すものではありません。
英国風力エネルギー市場 このレポートでカバーされる企業
- Ørsted A/S
- SSE Renewables
- ScottishPower Renewables (Iberdrola)
- RWE Renewables
- Vattenfall AB
- Equinor ASA
- EDF Renewables UK
- RES Group
- Vestas Wind Systems A/S
- Siemens Gamesa Renewable Energy SA
- GE Vernova
- Nordex SE
- Suzlon Energy Ltd
- MingYang Smart Energy
- Goldwind
- CS Wind UK
- JDR Cables
- Fugro
- DEME Offshore
- Cadeler A/S
市場機会と将来展望
オークションに支えられた開発計画とリース見通しにより、洋上、浮体式、陸上の各パイプラインにわたり空白地帯が生まれ、製造業や港湾インフラにおける隣接機会も拡大している。政府のクリーンパワー2030行動計画は、2030年までに洋上風力43~50GW、陸上風力27~29GW(うち浮体式最大5GWを含む)という容量目標を掲げている。この計画はまた、8.4GWの洋上風力容量が割り当てられた配分ラウンド7(AR7、結果は2026年1月公表)とも近い期間の割当を結び付けている。The Crown Estateはさらに、2027年上半期に約6GWを目標とする洋上風力リース第6ラウンドの概要を示すことで、今後の海底利用アクセスを示唆し、現行のリースラウンドを超えた複数年にわたるプロジェクト創出を支援している。
サプライチェーンの国内化と系統統合は、文書化されたボトルネックや調達を促す政策手段に直結するため、中心的な機会分野となっている。スコットランドでは、Vestasが2026年3月に、AR7およびAR8の受注状況に応じた新たなナセル・ハブ組立工場の計画を発表し、オークションによる需要とローカルコンテンツ優先事項に結び付いた国内製造の意義を強化した。ScotWindについては、開発業者がサプライチェーンに関するコミットメントと支出計画を報告しており、2026年7月の報道では、16件のプロジェクト全体で1件当たり平均約16億英ポンドの予測支出、合計255億英ポンドが見込まれるとされている。この見通しは、当面の需要を基礎構造物、海底ケーブル、港湾、設置サービスに集中させ続けるものである。イングランドを中心とした陸上部門の展開も、リパワリングと新規サイト開発の道筋を拡大しており、陸上風力タスクフォース戦略と、小規模非住宅用タービンの許可開発権に関する継続中の協議(協議期限は2026年6月10日)に支えられている。
最近の産業開発事情 英国風力エネルギー市場
- 2026年6月:RWEが1.4GWのSofia洋上風力発電所において全100基のタービン設置を完了した。この節目は、英国最大級のプロジェクトの一つにおける建設スケジュールのリスクを低減し、より広い洋上パイプライン全体における設置船舶や試運転リソースの需要計画を厳密化するものである。
- 2026年5月:エネルギー安全保障・ネットゼロ省が、RWEとSSE Renewablesによる合弁事業である1GWのNorth Falls洋上風力発電所に開発許可を付与した。この許可決定により、大規模プロジェクトが資金調達可能な実施段階へ進み、英国の洋上建設スケジュールを維持する上で大規模許認可の役割が改めて強調された。
- 2025年5月:Ørstedは、サプライチェーンコストの増加、金利上昇、実行リスクを理由に、現行形態でのHornsea 4洋上風力プロジェクトを中止し、想定される中止費用は35億~45億デンマーククローネとされた。この決定は、超大規模洋上計画におけるストライクプライスと資本コストの感応度を浮き立たせ、オークション設計、サプライチェーンの強靭性、契約構造への市場の関心を高めた。
英国風力エネルギー市場 レポートの範囲と調査方法論
市場の定義と範囲
本レポートでは、英国における風力発電を対象とし、設置済み風力容量(GW)で測定します。稼働中の総ギガワット(GW)を通じて増設および廃止を追跡し、陸上風力と洋上風力に分けて集計します。
対象外の範囲:風力以外の広範な再生可能エネルギー発電資産は含まれず、電力価格の変動そのものを市場として扱いません。
セグメンテーション概要
- 立地別
- 陸上
- 洋上
- タービン容量別
- 3MW以下
- 3〜6MW
- 6MW超
- 用途別
- ユーティリティスケール
- 商業・産業用
- コミュニティプロジェクト
- コンポーネント別(定性的分析)
- ナセル・タービン
- ブレード
- タワー
- 発電機とギアボックス
- バランス・オブ・システム
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、英国の風力開発および運営に関する正確なファクトベースの構築から始まり、容量データが年度間で一貫性を保つよう整備しました。主に使用した公開データセットは、英国政府のエネルギー統計および計画関連の公表資料、ナショナルグリッドESO(電力系統運用者)の表資料、再生可能エネルギー義務および契約付与の開示情報、ならびに洋上・陸上プロジェクトの活動を追跡する業界団体のダッシュボードです。
次に、容量の時系列データをプロジェクト発表、年次報告書、および投資家向けプレゼンテーションと照合し、運転開始日、リパワリングイベント、および既知の廃止リスクを確認しました。公開情報の粒度が不十分な場合は、企業財務情報および調査情報の有料サブスクリプションを選択的に活用し、所有権の変更やプロジェクトの状況を明確化しました。また、技術的な変化(例:タービンの大型化)の妥当性確認のため、特許データベースを概括的に参照しました。このリストはあくまで例示であり、データ収集、検証、および明確化のために他の多くの公開情報も参照しています。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチだけでは十分に説明できない事項、特に洋上風力の運転開始タイミング、出力制御の制約、およびタービンの大型化が容量増設に与える影響を検証するために実施しました。英国全土の開発事業者、EPC・サービスプロバイダー、系統および業界の専門家と幅広く対話しました。ヒアリング後、複数のインタビューが同一の運用実態を示した場合には、前提条件を修正しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:26% | CXO:14% |
| 中位層:53% | 部門・ユニットリーダー:35% |
| 中小規模事業者:21% | マネージャー:51% |
市場規模算定と予測
市場規模の算定は、英国の風力容量ベースのトップダウン再構築によって行われており、年間の運転開始、リパワリング、および廃止を適用することで各年の設置済み総容量を算出しています。稼働ベースの内部整合性を確保した後にセグメント分割を適用しているため、立地構成(陸上対洋上)、タービン定格帯域、およびアプリケーションのマッピングが総量から乖離しないようになっています。
主なモデル入力値には、公表済みの容量増設実績、プロジェクトパイプラインのマイルストーン(リース付与、最終投資決定シグナル、および予想系統接続日)、設置年度別の典型的なタービン定格出力、らびに成熟した陸上サイトにおける観測済みのリパワリングパターンが含まれます。また、系統接続の準備状況、洋上建設の施工可能期間、および既知の許認可リードタイムなど、英国固有の制約条件を活用し、非現実的に滑らかな成長曲線を防止しています。
予測にはシナリオ分析を採用し、専門家のコンセンサスに基づく中央ケースと、主に洋上運転開始の遅延およびリパワリングペースを変動させた低速・高速ケースを設定しました。ボトムアップによる概算をクロスチェックとして使用し、サンプリングしたプロジェクトリストとプロジェクトあたりの典型的なMW数を積み上げてトップダウン合計と比較しました。パイプライン内で遅延しているが依然として活動中のプロジェクトについては、保守的な繰り越しルールを適用してギャップを処理しました。
データ検証と更新サイクル
アウトプットは、既知のオークション結果、建設活動、および系統接続の進捗との整合性など、独立したシグナルに対する段階的なチェックを通じて検証されます。ある年に異常な急増が見られた場合は再審査を行い、可視的な運転開始イベントやリパワリングの波によって差異が説明できない場合はフォローアップのヒアリングを実施します。
最終承認前に、第二のアナリストが主要な前提条件と計算を確認し、入力の重複、廃止の見落とし、または陸上と洋上間の二重計上を検出します。レポートは年次で更新され、主要なオークション、政策変更、または大規模プロジェクトの遅延が将来のパイプラインに重大な影響を与える場合には中間更新を実施します。納品直前には最終確認を行い、最新の公開情報が現在の見解に反映されるようにします。
Mordor Intelligenceの英国風力エネルギー市場規模と他の公表推計値との比較
英国の風力市場規模について、情報源によって異なる数値が示されることが多いのは、設置済み容量として扱う場合と、独自の価格設定およびサービス範囲を用いて活動量を収益に換算する場合があるためです。同一年度であっても、年末の運転開始が捕捉されているかどうか、および推計値が容量ベースで維持されているか米ドルに換算されているかによって、合計値が変動することがあります。
よくある乖離の要因は更新頻度と為替換算のタイミングであり、大規模な洋上プロジェクトが計上年度に含まれたり除外されたりすることがあり、年間平均レートを使用した場合には米ドル換算で合計値が大きく変動することがあります。もう一つの要因はASP(平均販売価格)のロジックであり、機器、設置、および長期O&Mを一つの値にまとめる推計もある一方、本調査は稼働中のGWベースに軸足を置き、繰り返しの異常値チェックと再コンタクトを通じて年度ごとの変化を検証しています。その結果はMordor Intelligenceに反映されています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 34.50 GW(2025年) | |
| グローバルコンサルタンシーA | 39.30 ビリオン 米ドル(2024年) | この数値は米ドル建ての値として提示されており、複数のコストプール(機器、設置、およびサービス)を束ねているように見受けられるため、合計値は想定されるASPの推移および換算に使用された為替レートの期間に大きく依存します。 |
| 業界出版社B | 38.30 ビリオン 米ドル(2024年) | このアプローチは、設計、製造、設置、およびメンテナンスを含む広範な活動ベースの価値推計として説明されており、稼働容量ベースを超えた支出を取り込む可能性があり、パイプラインのタイミング更新の方法に対して感応度が高くなる場合があります。 |
3つの数値間の乖離は、主に市場を設置済み容量として扱うか、支出ベースの米ドル合計に換算するかの違い、および後発プロジェクトのタイミング変更をどの程度の頻度で反映するかによって説明されます。年間容量ベースを最初に一貫して整備し、その後にセグメント分割とチェックを適用することで、本調査の市場規模算定は、更新のたびに再検証可能な明確な建設・稼働シグナルに対して追跡可能な状態を維持しています。
レポートで回答されている主要な質問
現在の設置容量はどの程度ですか?
設置容量は2026年に39.69GWに達し、2031年までに79.94GWと予測されています。
2031年までに予想されるCAGRはいくらですか?
容量は2026年から2031年にかけて15.04%で成長すると予測されています。
最も急速に拡大するセグメントはどれですか?
洋上風力がScotWindおよびケルト海プロジェクトにより20.18%のCAGRで先頭に立っています。
より大型のタービンが好まれる理由は何ですか?
6MW超の機種はバランス・オブ・プラントコストを削減し、2025年の設置量の74.42%を占めています。
収益を支える主要な政策は何ですか?
インフレ連動型差額決済契約(CfD)制度が価格フロアを固定し、投資リスクを低減します。
将来のパイプラインをリードする地域はどこですか?
スコットランドはScotWindリースにより開発待ちパイプラインの39.75%超を保有しています。