
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 13.03 メガワット |
| 市場取引高 (2026) | 15.76 メガワット |
| 市場取引高 (2031) | 40.76 メガワット |
| 成長率 (2026 - 2031) | 20.92 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる英国エネルギー貯蔵システム市場分析
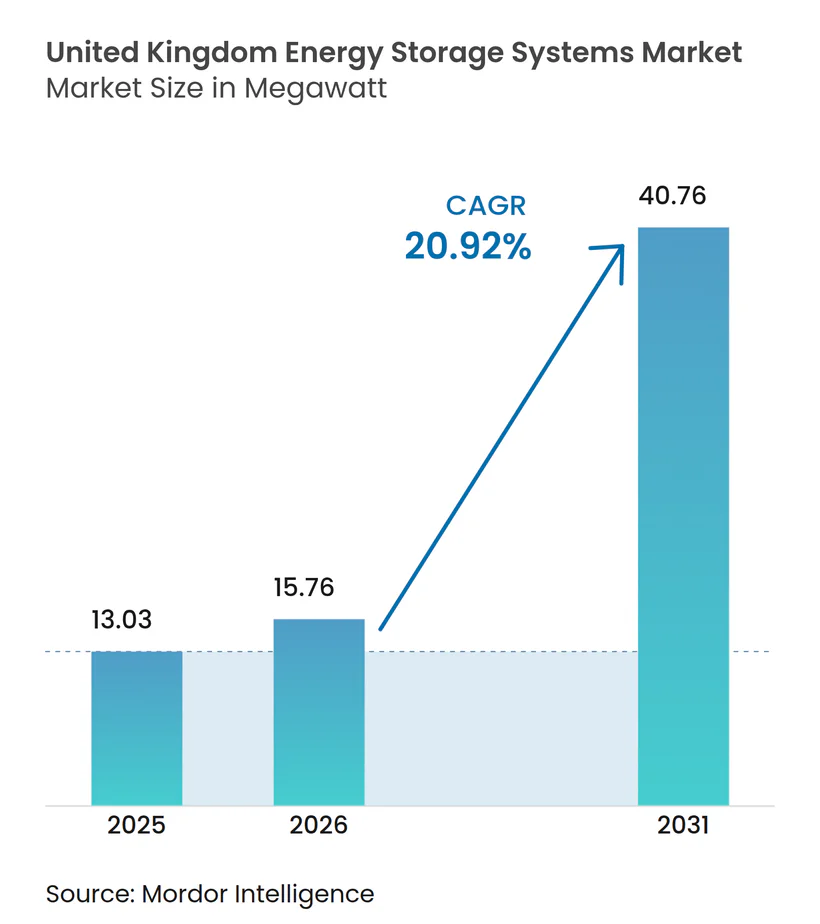
英国エネルギー貯蔵システム市場規模は2026年に15.76メガワットと推定され、2025年の13.03メガワットから成長し、2026年〜2031年の期間にCAGR 20.92%で拡大し、2031年には40.76メガワットに達する見通しです。
市場は2020年にCOVID-19により負の影響を受けました。現在、市場はパンデミック前の水準に回復しています。
- 中期的には、再生可能エネルギーセクターの成長、エネルギー貯蔵システム(ESS)に対する政府の支援政策・制度、およびエネルギー貯蔵コストの改善も、調査対象市場の成長を牽引すると予測されています。
- 一方、2019年3月以降、固定価格買取制度(FiT)その他の支援制度の終了により住宅用太陽光発電(太陽光PV)の屋根設置が鈍化していることが、市場成長に悪影響を及ぼす可能性があり、市場の主要な阻害要因の一つとなっています。
- それにもかかわらず、商業・産業セクターによるESSの採用拡大が、予測期間中に成長機会をもたらすと期待されています。
市場動向とインサイト
蓄電池エネルギー貯蔵システムは大幅な需要増加が見込まれる
- 蓄電池は、持続可能なエネルギーシステムへの移行における重要技術と見なされています。蓄電池エネルギー貯蔵システムは、電圧・周波数の調整、ピーク需要料金の削減、再生可能エネルギー源の統合、および予備電力供給に活用されています。蓄電池はエネルギー貯蔵システムにおいて重要な役割を担い、システム総コストの約60%を占めています。
- 近年、英国の蓄電池エネルギー貯蔵市場ではリチウムイオン電池が価格下落を背景に急速な需要拡大を見せています。さらに、リチウムイオン電池はメンテナンスが少なく、軽量で、信頼性の高いサイクル寿命を持ち、体積当たりのエネルギー密度が高く、充放電効率が優れているため、蓄電池エネルギー貯蔵市場において最大のシェアを維持すると予測されています。
- 英国は今年、約800MWhの新規ユーティリティ用エネルギー貯蔵容量を追加しました。さらに、同国のエネルギー貯蔵パイプラインは34.5GWと大幅に増加しました。2022年末までに、合計約2.4GW/2.6GWhの蓄電池エネルギー貯蔵サイトが接続されました。
- このため、蓄電池などのフレキシブル技術は英国のスマート電力グリッドの一部となり、低炭素電力・熱・輸送技術のより多くの統合を支援する見込みであり、2050年までに英国のエネルギーシステムで最大600億米ドルのコスト削減が期待されます。
- 2022年11月、欧州大陸最大の蓄電池システムが英国イースト・ヨークシャーで稼働を開始しました。この施設は1サイクルあたり196メガワット時(MWh)の電力を貯蔵できる能力を持ち、約30万世帯に2時間分の電力を供給するのに十分な容量です。このような今後のプロジェクトは、予測期間中に英国における蓄電池の需要を増加させる見込みです。
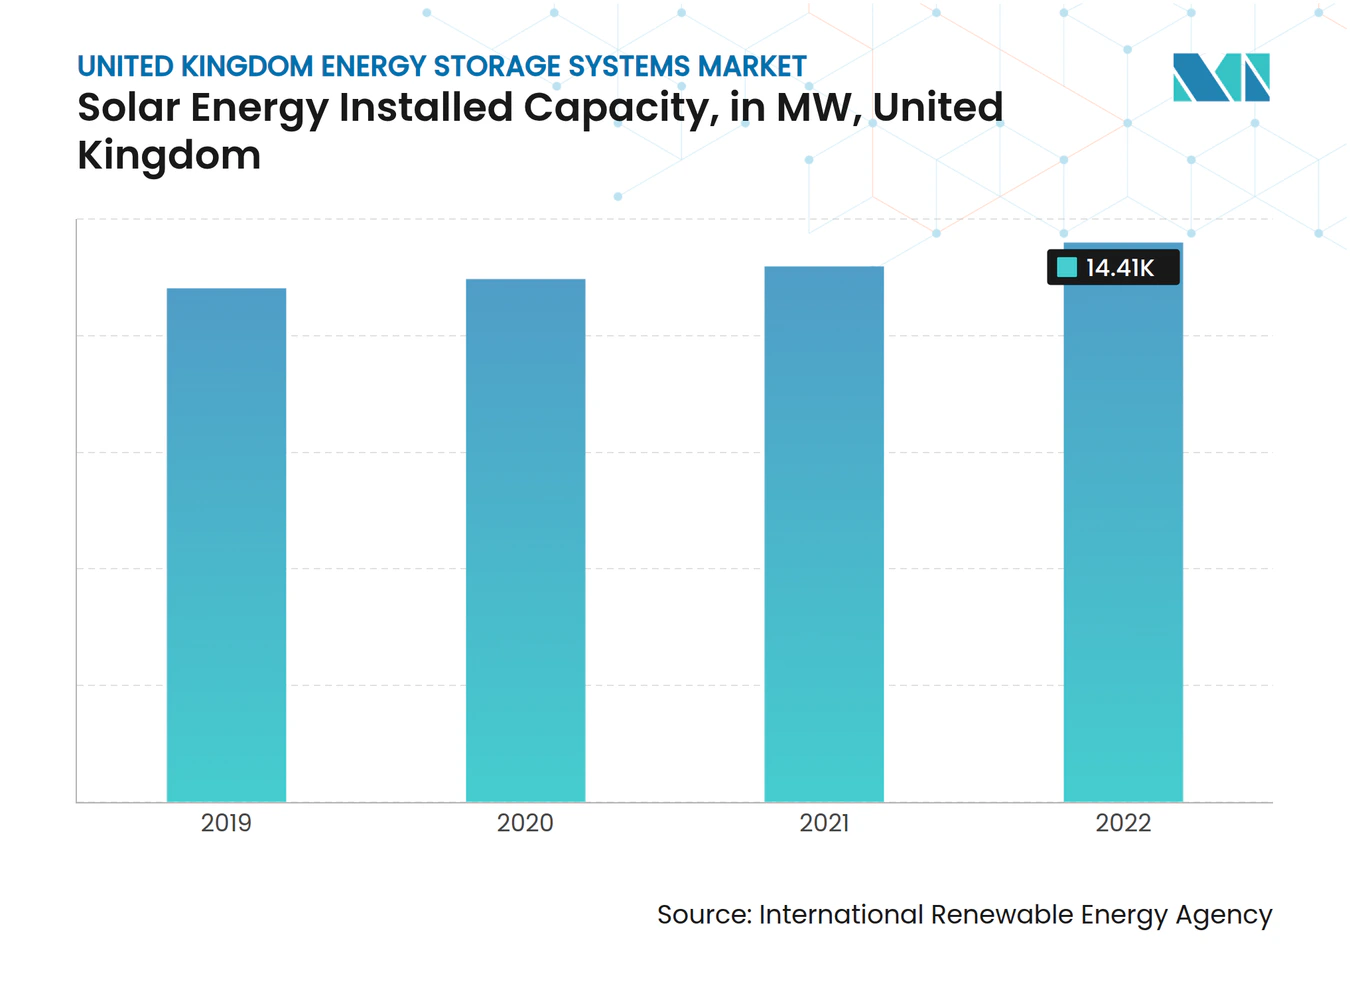
- 2022年12月末時点で、英国の太陽光発電設置容量は約14.4GWに達し、同年の新規追加容量は約613MWでした。
- したがって、英国における今後のエネルギー貯蔵プロジェクトおよび再生可能エネルギー源を国家電力グリッドに統合する必要性が、予測期間中の蓄電池エネルギー貯蔵システムの需要を牽引すると予測されています。

再生可能エネルギーセクターの成長がエネルギー貯蔵システムの需要を牽引
- 太陽光や風力などの再生可能エネルギー資源は断続的かつさまざまな水準で電力を発電するため、高需要時に利用するためのエネルギー貯蔵は極めて重要です。
- このため、最新のエネルギー貯蔵システム(ESS)は再生可能エネルギープロジェクトに不可欠な要素となっています。再生可能エネルギーセクターの急速な成長は、英国のESS市場成長における最も強力な牽引力の一つになると期待されています。
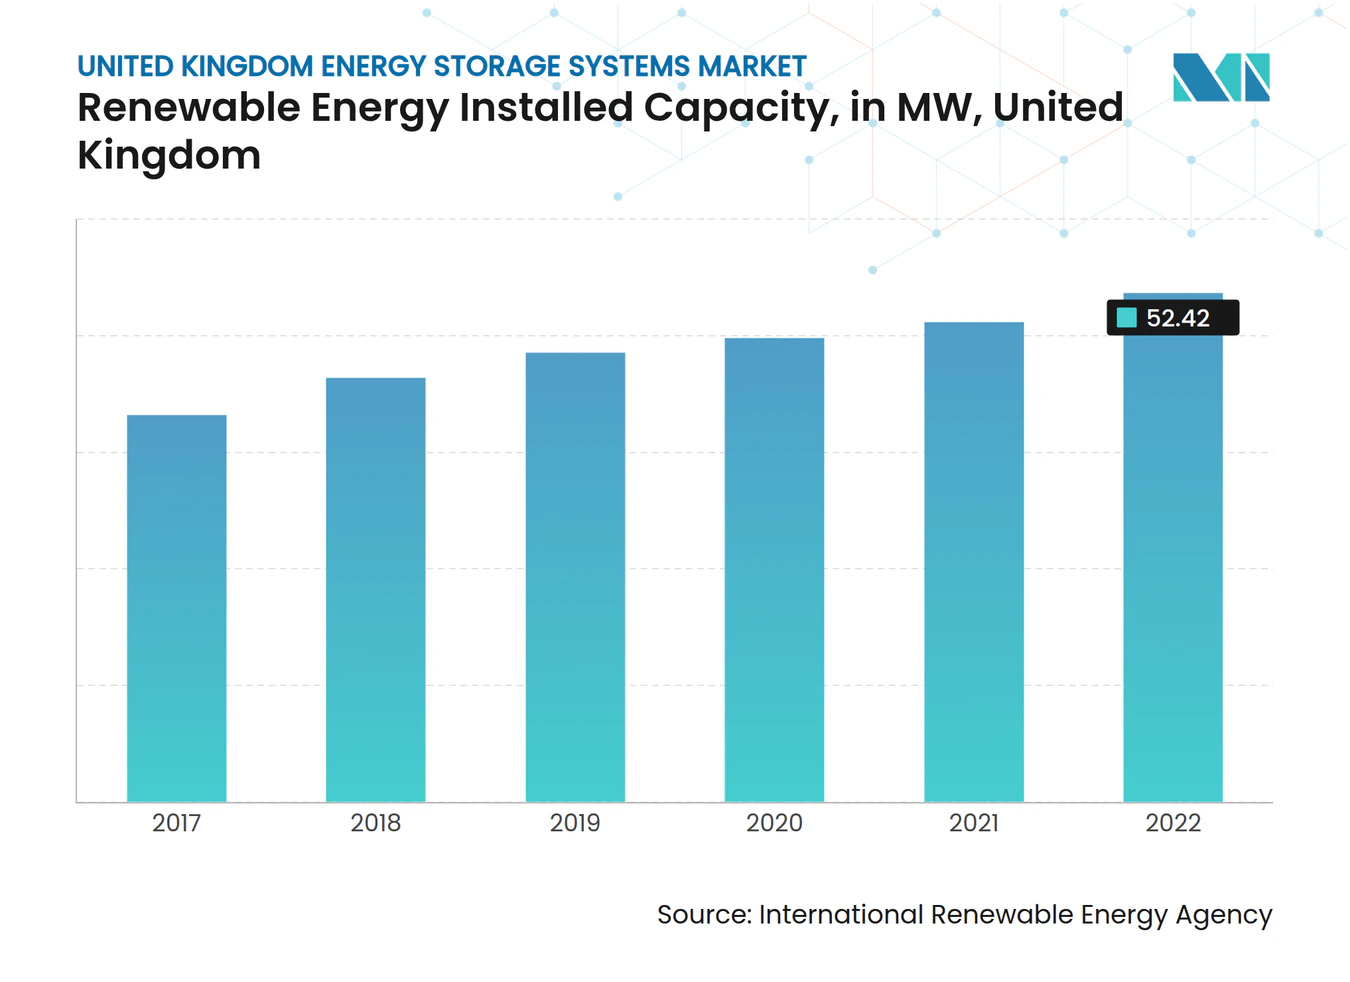
- 再生可能エネルギー容量は今年大幅に拡大し、累積再生可能電力はほぼ52.42GWに達しました。再生可能エネルギーは昨年、同国が必要とする一次電力の42%超を供給しました。
- 好意的な政府政策、太陽光モジュールと風力タービンの価格下落、および増大するカーボンフットプリント削減に向けた協定が、同国の容量成長を支える主要な要因です。
- 2022年11月、英国政府はエネルギー貯蔵プロジェクトに対して3,290万ユーロの資金提供を発表しました。これらのプロジェクトには、長時間エネルギー貯蔵(LODES)コンペティションの一環として、熱電池や液体フロー電池などの新たなエネルギー貯蔵技術の開発が含まれています。
- 2022年5月、ABBとエコトリシティ(Ecotricity)は、2023年にグロスタシャーにあるエコトリシティの既存の6.9MW風力発電所において10MWの蓄電池エネルギー貯蔵プロジェクトを構築するためのパートナーシップを締結しました。このプロジェクトは10MW/20MWhのリチウムイオンエネルギー貯蔵システムで構成されます。リチウムイオン電池はKore Powerが供給し、ABBのStorage OSエネルギー管理システムがBESSを管理します。
- したがって、政府支援、エネルギー安全保障上の懸念、およびコスト低下により、再生可能電力セクターは予測期間中に大幅な成長を記録すると見込まれ、エネルギー貯蔵システムの需要を牽引します。
規制環境
英国における電力貯蔵は、Ofgemが規制する枠組みの中に位置づけられ、標準的な発電ライセンス条件のもとで発電の一形態として扱われており、正確な課徴金・料金算定のための特定の情報開示要件が適用される。政策も、一般的な柔軟性促進策から長時間持続型蓄電への専用支援へと軸を移している。Planning and Infrastructure Act 2025のSection 26は2026年2月に施行され、長時間持続型電力貯蔵(LDES)支援制度の法的根拠が創設された。
実施はOfgem主導の制度設計と実行を通じて進行中である。Ofgemは、大規模設備(最低50MW、8時間以上の連続発電能力を有すること)を中心にLDESの適格基準を定義し、以前のインフラ型規制を参考にしたLDESキャップ・アンド・フロア制度を運用している。2026年6月、Ofgemは第1回募集枠に関する「意向」ポジションを公表し、合計7.6GW、137GWhに及ぶ16件のプロジェクトを特定した。最終確認は追加協議を経て決定される予定で、2026年秋に予定されている。
バリューチェーン分析
英国のエネルギー貯蔵バリューチェーンは、上流のセル・部材供給(リチウムイオンシステムでは主に輸入に依存)、システムインテグレーションおよび電力変換、ソフトウェアおよび制御(EMSおよびディスパッチ最適化)、EPCおよび系統接続工事、そして継続的な運用(アセットマネジメント、増強、保守)にわたる。収益は、バランシングおよび柔軟性サービスへの参加、およびプロジェクトで採用される契約形態によって左右される。
電池セグメントでは供給依存が依然として顕著であり、市場供給はContemporary Amperex Technology Co. Ltd(CATL)などの国際的サプライヤーが主導している一方、英国内での実行では海外セル供給と現地デベロッパー、インテグレーター、EPC企業が組み合わされることが多い。下流での実行は、系統接続と蓄電向けの新興収益フレームワークによってますます制約を受けている。2025年12月、National Energy System Operator(NESO)は接続待ち行列の再編を完了し、153GW分の電池プロジェクトを優先ステータスから除外した。これは、プロジェクトパイプラインにおける接続準備状況、土地権利、実現可能性審査の重要性を浮き立たせるものである。並行して、Ofgem主導のLDESキャップ・アンド・フロア制度(2026年6月公表の意向ショートリストでは、合計7.6GW、137GWhの16件のプロジェクトが対象)は、マーチャント型ディスパッチやトーリング型契約と並ぶ、長時間持続型資産のための第2の市場アクセス経路を提供し、対象供給者層をリチウムイオンに加えて揚水式水力貯蔵やフロー電池にまで広げている。
競合環境
市場集中度
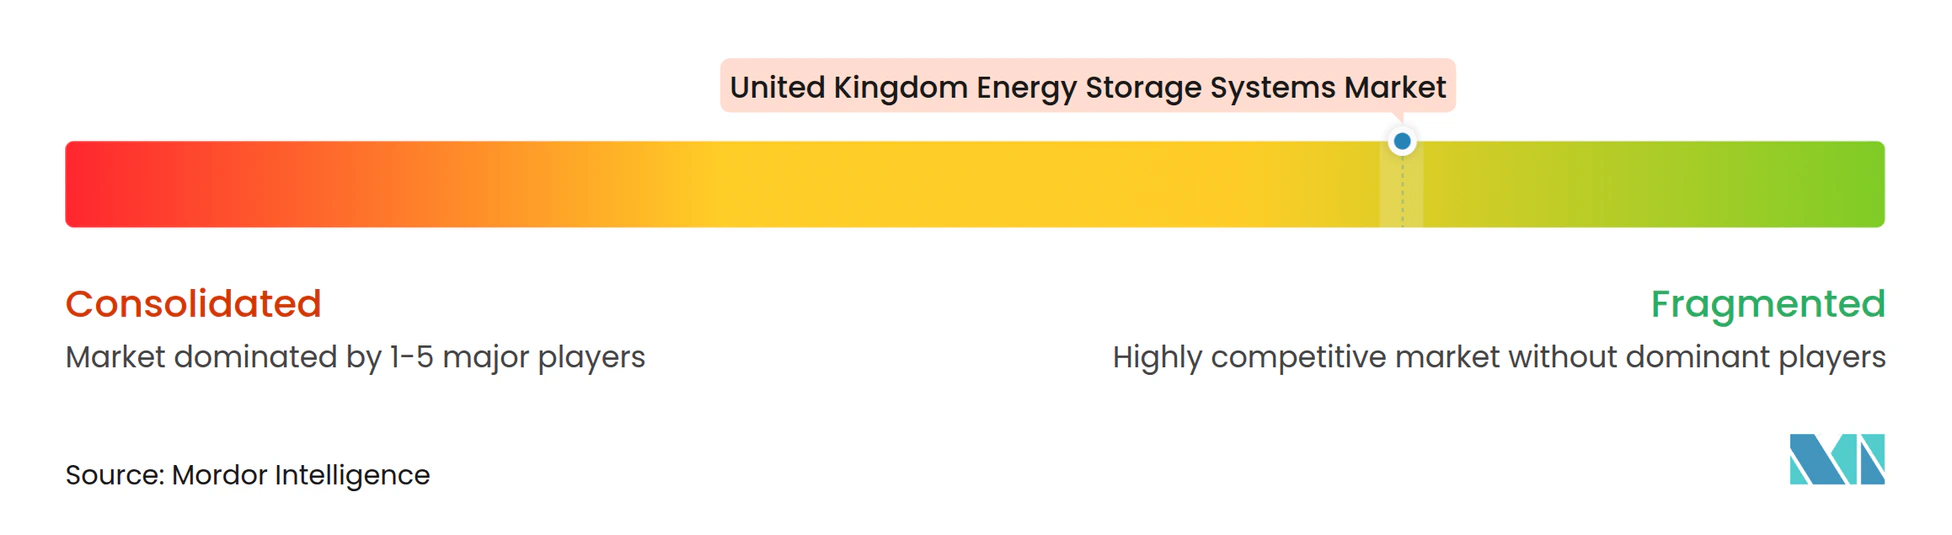
英国エネルギー貯蔵システム市場は細分化されています。市場で事業を展開する主要プレーヤー(順不同)には、Tesla Inc.、Contemporary Amperex Technology Co. Ltd、Samsung SDI Co. Ltd、Siemens Energy SA、およびGeneral Electric Companyが含まれます。
英国エネルギー貯蔵システム産業のリーダー企業
-
General Electric Company
-
Contemporary Amperex Technology Co. Ltd
-
Tesla Inc.
-
Samsung SDI Co. Ltd
-
Siemens Energy AG
- 注:主要企業の掲載順は順位を示すものではありません。
英国エネルギー貯蔵システム市場 このレポートでカバーされる企業
- Tesla Inc.
- Contemporary Amperex Technology Co. Ltd
- Siemens Energy AG
- Wartsila Oyj Abp
- Electricite de France SA (EDF)
- General Electric Company
- LG Energy Solution Ltd
- ABB Ltd
- NGK Insulators Ltd
- Samsung SDI Co. Ltd
市場機会と将来展望
長時間持続型蓄電への専用支援は、8時間以上の蓄電に対してより明確な商業的道筋を生み出し、短時間持続型のマーチャント型収益プロファイルに合致しない大規模プロジェクトの資金調達可能性を改善する。Planning and Infrastructure Act 2025のSection 26(2026年2月施行)は、LDES支援制度の法的根拠を提供し、Ofgemはキャップ・アンド・フロア制度を通じて実施を進め、2026年6月に第1回募集枠向けに合計7.6GW、137GWhに及ぶ16件のプロジェクトを特定した「意向」ポジションを公表した。この規制上の道筋は、揚水式水力貯蔵、圧縮空気、長時間持続型に構成されたリチウムイオン、フロー電池にわたるデベロッパー、OEM、インテグレーターの機会を後押しし、専門的なエンジニアリング、系統調査、リードタイムの長い機器計画への需要も高めている。
商業的な牽引力は、長時間持続型のグリッドスケール電池と安定性重視の能力への移行にも表れている。2026年4月、EDFとBW ESSはHams Hall BESSプロジェクト(350MW/1.243GWh、最長3.5時間持続)で提携し、2026年6月にはZenobeがCoalburn(200MW/800MWh)の資金調達完了に至った。同社はこれを英国初の4時間持続型グリッドスケール電池としてこの節目に到達したものと説明している。これらの発表は、4時間以上のBESS構成、グリッドフォーミング型インバーターおよび安定性サービス、そして接続待ち行列が引き締まりプロジェクト実行基準が高まる中で複数の収益源を収益化できる最適化サービスにおける機会を後押しするものである。
最近の産業開発事情 英国エネルギー貯蔵システム市場
- 2026年6月:Zenobeは、スコットランドにおける200MW/800MWhのCoalburn電池エネルギー貯蔵システムの資金調達完了を発表した。同社は、これを英国のグリッドスケールで4時間持続を達成した初の電池と説明している。同プロジェクトは実行段階に移行し、建設は2026年7月に開始予定であり、純粹なマーチャント露出を超えた資金調達構造と長時間持続型資産への市場移行を後押しするものである。
- 2025年12月:Matrix Renewablesは、スコットランドEcclesにおける500MW/1GWhの単独型電池貯蔵プロジェクトについて、Teslaとの包括的EPC契約を締結し、計画条件が解除された。この契約の規模は、英国のBESS建設における統合型OEM兼デリバリーモデルの役割を強めるものであり、数百MW規模のプロジェクトへの継続的な意欲を示すものである。
- 2025年11月:Statera Energyは、グレーターマンチェスターのTrafford Low Carbon Energy Parkにおける680MW/1,360MWhのCarrington Storage施設について資金調達完了を確保した。この規模での資金調達の進展は、産業拠点近郊での大規模なグリッドスケール貯蔵クラスターに勢いを加えるものであり、そこでは混雑緩和と柔軟性サービスを積み重ねて投資判断を後押しできる。
英国エネルギー貯蔵システム市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、英国に設置されたエネルギー貯蔵システムを対象とし、設置容量として計測されます。電力を蓄え、後にエンドユーザーまたは系統へ放電するために使用される主要な蓄電技術を含みます。
対象外の範囲:エネルギー貯蔵を行わない従来型の発電資産はカウントせず、使用可能な電気エネルギーを蓄えない純粋な機械式バックアップ設備も除外します。
セグメンテーション概要
- タイプ
- 蓄電池
- 揚水発電(PSH)
- その他のタイプ
- 用途
- 住宅用
- 商業・産業用(C&I)
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、どれだけの蓄電容量が追加されているか、開発パイプラインに何が存在するか、そして英国の政策および系統シグナルが系統連系に何を示しているかをマッピングすることから始まりました。英国政府のエネルギー統計および政策リリース、エネルギー規制当局の刊行物、接続と制約に関するナショナルグリッドの最新情報、蓄電および再生可能エネルギーを対象とする業界団体など、公開情報源を活用しました。
前提条件を根拠あるものとするため、計画・許認可登録簿からのプロジェクトおよび技術シグナル、協議文書および市場ルール通知、電池性能と劣化に関する査読済み学術誌も参照しまし。企業の年次報告書、投資家向けプレゼンテーション、信頼性の高いエネルギー専門メディアは、系統連系日、技術構成、および典型的なシステム構成の検証に使用しました。企業財務情報については有料サービスを利用し、所有権の変更や主要プロジェクトの発表を相互確認するためにニュースおよび財務情報を選択的に活用しました。ここに記載されているソースはあくまで例示であり、調査中のデータポイントの収集、検証、および明確化には他にも多数の公開情報源が使用されています。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチの前提条件を現場の実態と照合するために活用されました。特に、系統連系のタイムライン、ユースケース別の典型的な放電時間、および系統サービスと電力価格がプロジェクト意思決定に与える影響について検証しました。需要シグナルが特定の顧客グループのみに偏らないよう、英国全土のインテグレーター、デベロッパー、資産オペレーター、および大口需要家を幅広くカバーしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:36% | 最高経営幹部(CXO):14% |
| 中位層:45% | 部門・ユニットリーダー:42% |
| 中小規模プレイヤー:19% | マネージャー:44% |
市場規模算定と予測
規模算定は主にトップダウン方式による設置容量の再構築を通じて行われます。発表済みプロジェクト、系統接続状況、系統連系日、および廃止情報を年間純増加量に変換します。その後、サンプリングされたプロジェクト数とサイトあたりの典型的なMW値を用いた選択的なボトムアップ検証を行い、公開されているパイプラインおよび系統連系活動との整合性確認を経て、合計値の妥当性を検証します。
モデルで使用される主要インプットには、年間系統連系MW、プロジェクトパイプラインの成熟度(初期段階、許認可取得済み、建設中)、用途別の典型的な放電時間(システム設計の選択に影響)、電池対揚水発電(PSH)の構成比の変化、系統サービス参加シグナル、および投資タイミングを左右する主要な政策・市場ルールの変更が含まれます。プロジェクトデータが不完全な場合、段階別の保守的な系統連系確率ウェイトでギャップを処理し、専門家のフィードバックを受けて調整します。
予測においては、接続遅延、サービス収益の見通し、および技術コストの変化を、単一の直線的な結果を強制することなく反映できるよう、シナリオ分析を採用しています。最終的な年次推移は、近期の建設制約および中期の拡大ドライバーに関するインタビューのコンセンサスに整合させています。
データ検証と更新サイクル
異常な急変を早期に検出し、承認前に説明または修正できるよう、アウトプットは複数のステップで確認されます。モデル化されたMW増加量および総設置容量を、プロジェクト系統連系発表、系統キュー動向、政策タイムラインなどの独立したシグナルと比較し、大きな乖離が生じた場合は前提条件の再確認と一部回答者への再コンタクトを行います。
第二のアナリストが計算とインプットロジックをレビューし、その後チャート、表、および本文全体の整合性確認を行います。レポートは年次で更新され、重大なイベント(例:大規模な政策変更やプロジェクト遅延の波)が発した場合は中間更新も検討されます。納品前に最終確認を実施し、クライアントがその時点で入手可能な最新の見解を受け取れるようにしています。
Mordor Intelligenceの英国エネルギー貯蔵システム市場規模と他の公表推計値との比較
英国のエネルギー貯蔵に関する公表数値は大きく乖離して見える場合があります。これは、市場が設置MW単位で表現される場合と収益単位で表現される場合があること、また一部の調査が電池のみに焦点を当てる一方で他の調査が複数の蓄電技術を含むためです。また、ある推計が系統規模の資産のみを追跡する一方で、別の推計が異なる規模算定・タイミングルールを持つ小規模な需要家側設備を含む場合にも差異が生じます。
ここでの最大の乖離要因は、測定単位、技術対象範囲、および発表済みながら未系統連系のプロジェクトのタイムライン処理方法です。一部の推計は英国の導入案件にグローバル平均価格を適用したり、開発パイプラインからのより速いランプアップを想定したりするため、容量優先の追跡と比較した場合に合計値が乖離することがありす。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 15.76 MW(2026年) | |
| 業界データブックA | 0.23 ビリオン 米ドル(2024年) | 電池のみのシステムを対象とした収益ベースを使用し、データセンターや通信などのエンドユースを独自の価格水準でグループ化しているため、技術横断的なMW設置容量カウントとは整合しません。 |
| シンジケート出版社B | 0.01 ビリオン 米ドル(2024年) | 設置MWを報告しているが、パイプラインのより大きな割合をすでにオンライン状態として扱っているようであり、接続または系統連系を待機中の容量を前倒しする可能性があります。 |
この比較が示すのは、乖離の大部分が一方における電池のみの収益規模算定と、他方における容量タイミングの前提条件によって説明されるということです。系統連系済みの英国設置MWのみをカウントし、パイプラインMWを接続・建設状況でウェイト付けすることで、合計値は観測可能な増加量に紐付けられます。これがMordor Intelligenceによって適用される検証方法です。
レポートで回答される主要な質問
英国エネルギー貯蔵システム市場の規模はどのくらいですか?
英国エネルギー貯蔵システム市場規模は、2026年に15.76メガワットに達し、CAGR 20.92%で成長して2031年までに40.76メガワットに達する見通しです。
英国エネルギー貯蔵システム市場の現在の規模はどのくらいですか?
2026年において、英国エネルギー貯蔵システム市場規模は15.76メガワットに達する見込みです。
英国エネルギー貯蔵システム市場の主要プレーヤーは誰ですか?
General Electric Company、Contemporary Amperex Technology Co. Ltd、Tesla Inc.、Samsung SDI Co. Ltd、およびSiemens Energy AGが、英国エネルギー貯蔵システム市場で事業を展開する主要企業です。
本英国エネルギー貯蔵システム市場レポートはどの年を対象としており、2025年の市場規模はどのくらいでしたか?
2025年、英国エネルギー貯蔵システム市場の規模は13.03メガワットと推定されました。本レポートは、2020年、2021年、2022年、2023年、2024年における英国エネルギー貯蔵システム市場の過去の市場規模を網羅しています。また、2026年、2027年、2028年、2029年、2030年、2031年における英国エネルギー貯蔵システム市場規模の予測も掲載しています。