
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
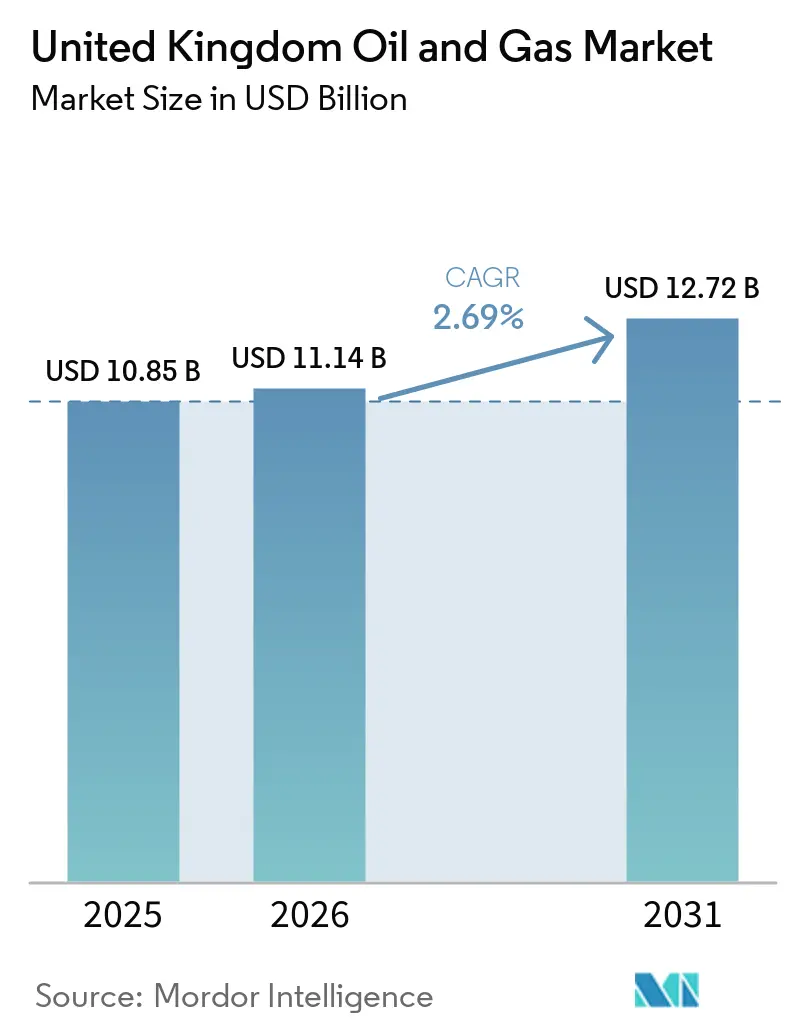
| 基準年の市場規模 (2025) | 10.85 十億米ドル |
| 市場規模 (2026) | 11.14 十億米ドル |
| 市場規模 (2031) | 12.72 十億米ドル |
| 成長率 (2026 - 2031) | 2.69 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceよる英国石油・ガス市場分析
英国石油・ガス市場は2025年の108億5,000万米ドルから2026年には111億4,000万米ドルへと成長し、2026〜2031年の年平均成長率(CAGR)2.69%で2031年には127億2,000万米ドルに達すると予測されています。
北海の成熟した貯留層から最大の価値を引き出すための戦略的転換と、グリーンフィールド探鉱の意図的な減速が、この緩やかな拡大を支えています。事業者は2020年以降、採油コストを15〜20%削減し、財政負担が増大する中でも収益性を確保しています。(1) 規制当局の予想を50%上回る60億ポンド超となった2024年の投資支出は、主に設備寿命延長プログラムおよび炭素回収インフラを支援する中流設備のアップグレードに充てられました。(2) 独立系企業間の統合が加速し、合計20億米ドル超に上る2件の大型買収によりコストシナジーと廃止措置の効率化が実現しました。(3) 同時に、浮体式洋上風力のパイロット事業とプラットフォームの電化によりディーゼル消費が削減され、排出基準への適合と生産の安定性が両立できることが実証されました。
主なレポートのポイント
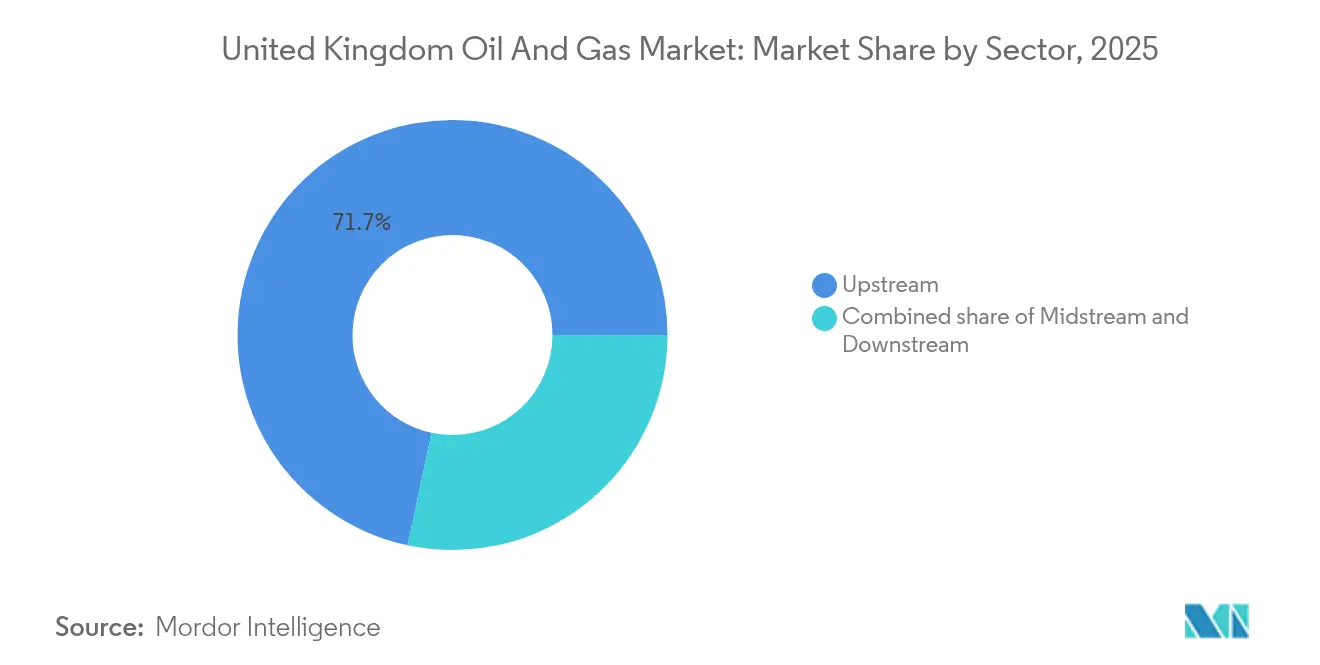
- セクター別では、アップストリーム事業が2025年に市場シェアの71.65%を占めて首位となり、ミッドストリームが2031年までのCAGR 4.18%で最も急成長するセグメントとして台頭した。
- 立地別では、オフショア活動が2025年の英国石油・ガス市場規模の88.35%を占め、2031年までCAGR 3.02%で成長をリードし続けると予測される。
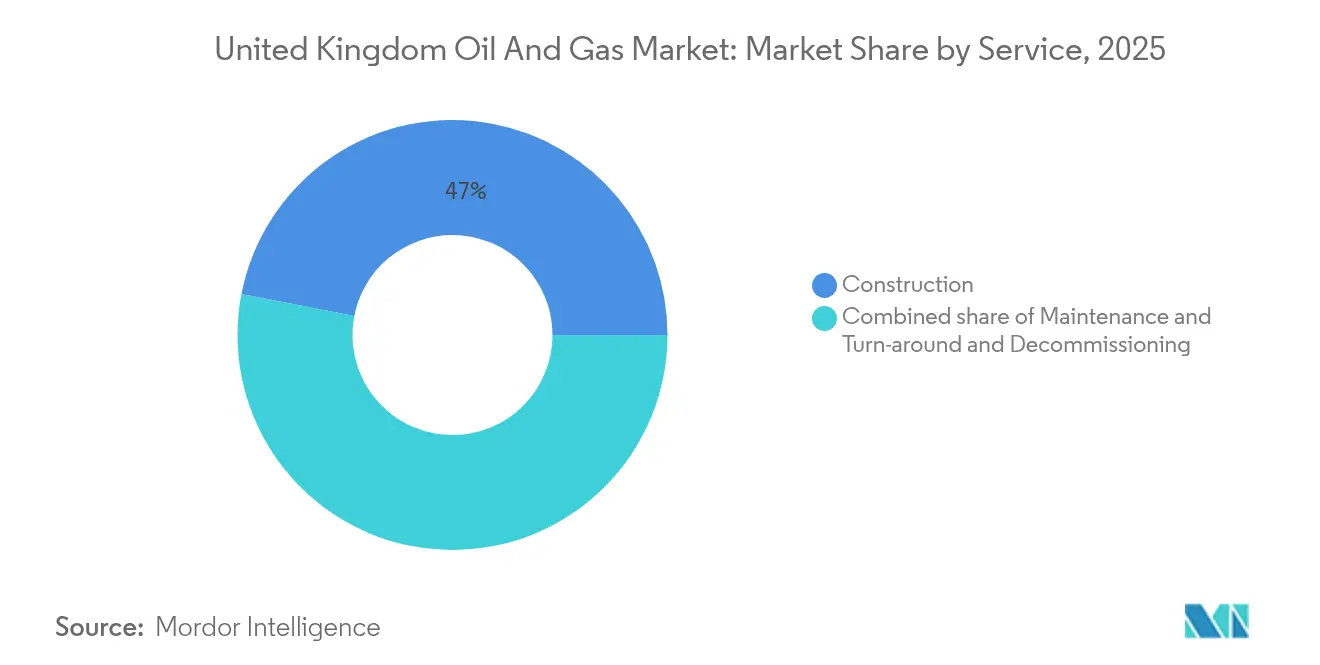
- サービスタイプ別では、建設活動が2025年の英国石油・ガス産業シェアの46.95%を占めた。一方、廃止措置サービスがCAGR 6.05%で成長をリードし、鉱区の成熟化を反映している。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
英国石油・ガス市場のトレンドとインサイト
促進要因影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 北海採油コストの低下 | +0.8% | 北海油田(中央部および南部セクターに集中) | 中期(2〜4年) |
| 英国北海移行協定のインセンティブ | +0.6% | 英国大陸棚(特に新規開発エリア) | 長期(4年以上) |
| 浮体式洋上風力発電プラットフォームの急増 | +0.4% | 北海洋上設備(スコットランド海域でのパイロット展開) | 長期(4年以上) |
| ティーサイドおよびハンバーの再工業化 | +0.3% | イングランド北東部の産業集積地(ヨークシャーへの拡大を含む) | 中期(2〜4年) |
| AI対応地震探査イメージングの成功率 | +0.2% | 北海の重点エリアに焦点を当てたグローバル展開 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
北海採油コストの低下が操業効率を向上
海の採掘コストは大幅に低下しており、世界のエネルギー市場における課題の中で英国オペレーターに競争上の優位性をもたらしている。海底システムにおける技術的ブレークスルーと掘削技術の高度化により、2020年以降の1バレルあたりの採掘コストは15〜20%削減され、財政的圧力が高まる中でも生産の持続可能性が維持されている。このコスト削減の軌跡により、英国の油田は国際的な代替案と比較して有利な位置に置かれており、エネルギー安全保障への懸念が国内生産の価値を高めていることも追い風となっている。効率化の成果は、先進的な貯留層管理システムと最適化された生産スケジューリングによるものであり、操業費用を最小限に抑えながら回収率を最大化している。英国石油・ガス産業のオペレーターはこれらのコスト改善を活用し、油田の操業寿命を延長するとともに、早期廃止に直面しかねない成熟資産への継続的な投資を正当化している。
英国北海移行協定のインセンティブが投資優先事項を再構築
英国北海移行協定は、ネットゼロ排出目標に向けた測定可能な進捗を示すオペレーターに対して体系的な財政的インセンティブを提供してり、これによりセクター全体の資本配分の意思決定が根本的に変化している。投資控除および強化された枯渇控除率は、炭素回収・利用・貯留技術を事業に統合する企業に報いるものであり、適格プロジェクトは適格支出の最大40%相当の加速税制優遇措置を受けることができる。(4)この政策的枠組みは、2024年以降に2 ビリオン ポンドを超えるCCUS投資のコミットメントを促進し、以前は経済的に成立しなかったプロジェクトを実行可能な開発機会へと転換させた。この協定は、排出削減における技術的リーダーシップを示すオペレーターに競争上の優位性をもたらし、低炭素炭化水素生産への移行を事実上補助するものとなっている。ISO 14001環境マネジメント認証は、これらのインセンティブへのアクセスにおいてますます重要性を増ており、オペレーターはコンプライアンスプロセスへの投資を積極的に行っている。
浮体式洋上風力プラットフォームの統合が操業上の炭素排出強度を低減
浮体式洋上風力発電プラットフォームは、操業コストと排出基準への適合を同時に解決する技術的ブレークスルーを象徴しています。TotalEnergiesのキュルゼイン(Culzean)パイロットプロジェクトは、3MWの浮体式風力タービンがプラットフォームの電力需要の約20%を供給し、年間推定2,000トンのディーゼル消費削減をもたらすことで、このアプローチの実行可能性を実証しています。クラウン・エステート・スコットランド(Crown Estate Scotland)の革新・目標指定石油ガス(Innovation and Targeted Oil and Gas)リースラウンドにより、風力発電事業者とプラットフォーム事業者間の直接電力購入契約が可能となり、両セクターに恩恵をもたらす新たな収益モデルが生まれました。この統合戦略により、事業者は生産水準を維持しながら大幅なスコープ1排出削減を達成し、生産量を損なうことなく規制要件に対応できます。この技術のスケーラビリティは、2030年までに北海の40〜50基のプラットフォームへの応用可能性を示唆しており、洋上エネルギーインフラ設計における根本的な転換を表しています。
ティーサイドおよびハンバーの産業集積地がブルー水素需要を創出
ティーサイドおよびハンバー地域の再工業化は、ブルー水素に対する前例のない需要を生み出し、天然ガス原料サプライヤーに新たな市場機会をもたらしています。BPのH2Teessideプロジェクトは最大2GWの水素製造能力の実現を目指しており、英国の2030年水素製造目標の10%超を占め、年間約15億立方メートルの天然ガスを必要とします。政府が25年間にわたる炭素回収・貯留クラスターへの217億ポンドの資金コミットメントにより、これらの産業開発のリスクが低減され、ガスサプライヤーへの長期引取契約が確保されています。ネット・ゼロ・ティーサイド(Net Zero Teesside)の年間CO2回収能力1,000万トンは2028年に稼働予定であり、この地域を低炭素産業ハブへと変貌させる中核となります。この産業ルネサンスは数十年にわたる製造業の衰退を逆転させると同時に、英国大陸棚のガス生産に対する安定した長期需要を創出します。
抑制要因影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 上流事業者への炭素回収・貯留(CCS)課徴金の加速 | -0.4% | 英国大陸棚(すべての生産ライセンスに影響) | 短期(2年以内) |
| 洋上風力発電の系統連系によるピーク時ガス需要の侵食 | -0.3% | 英国電力系統(高風速時に集中的な影響) | 中期(2〜4年) |
| 廃止措置債務要件の強化 | -0.2% | 操業終了期を迎える北海設備 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
炭素回収・貯留(CCS)課徴金の加速が事業者のキャッシュフローを圧迫
上流オペレーターに対する加速炭素回収・貯留賦課金の導入により、英国大陸棚全体で即時的な財政的圧力が生じており、主要生産者のコンプライアンスコストは年間1億5,000万〜2億ポンドと推定されている。この規制的枠組みは、オペレーターが個々のプロジェクトへの参加の有無にかかわらず、国家CCSインフラ整備に貢献することを義務付けており、セクター固有の課税を通じてより広範なエネルギー転換目標を事実上補助するものとなっている。この賦課金の構造は、追加コストを吸収するだけの規模を持たない中小の独立系企業に不均衡な影響を与えており、限界的なオペレーターがより大きなパートナーを求めるか市場から完全に撤退するかを選択する中で、業界再編が加速する可能性がある。賦課金要件へのコンプライアンスは、高度なモニタリングおよびレポーティング能力を必要とし、英国石油・ガス産業全体において業務上の複雑性を増大させ、リソースをさらに圧迫している。
洋上風力発電の系統連系がピーク時のガス需要を削減
系統連系された洋上風力発電の設備容量はピーク発電時に電力発電向け天然ガス需要を大幅に削減する水準に達しており、ガス火力発電所および上流供給者に収益の変動をもたらしています。風力発電は2023年の英国電力供給量の35%を担い、ピーク時の出力が従来グリッドのバランシングサービスを提供していたガス火力発電の代替となっています。この需要の侵食は、再生可能エネルギーの出力がベースロード需要を上回る高風速時に最も顕著であり、ガス発電所はその経済的実行可能性を損なう断続的な運転パターンを余儀なくされています。電力系統における再生可能エネルギーの普及拡大は、天然ガスに対する構造的な需要破壊をもたらし、一定のベースロード消費パターンを前提とする長期供給契約に特に影響を与えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
セクター別:上流の優位に中流の急成長が台頭
2025年における上流セグメントの71.65%という圧倒的な市場シェアは、英国石油・ガス事業における採掘活動の中心的な重要性を反映していますが、2031年にかけた中流セグメントの年平均成長率(CAGR)4.18%はインフラ・処理投資への根本的な転換を示しています。上流活動は、既存の北海資産から価値を最大化する強化回収技術および設備寿命延長プログラムの恩恵を受けています。Harbour Energyなどの事業者は2024年に13億米ドル超の資産買収に投資して生産能力を統合しました。中流セグメントの加速的な成長は、炭素回収・有効利用・貯留(CCUS)プロジェクトに対する重要なインフラ要件から生じており、パイプライン網と処理設備はCO2輸送および水素製造に対応するための大幅なアップグレードを必要としています。下流操業は精製品需要を通じて安定したパフォーマンスを維持していますが、電化トレンドおよび再生可能燃料の義務化による長期的な逆風に直面しています。
中流インフラへの投資は特に東海岸クラスター(East Coast Cluster)に集中しており、ケラス・ミッドストリーム(Kellas Midstream)のH2NorthEast施設は1GWのブルー水素製造能力を持ち、広範なパイプライン改修と新たな圧縮ステーションの設置を必要としています。中流操業における英国石油・ガス市場規模は2025年に21億9,000万米ドルに達し、年間成長率はセクター平均を1.5ポイント上回っています。英国のガス輸送システムは7,600km超の高圧パイプライン網を有しており、ナショナル・グリッド(National Grid)は従来のガス輸送および新興の水素用途の両方を支援するネットワークの維持・拡充プロジェクトに年間25億ポンドを投資しています。浮体式生産・貯蔵・積出(FPSO)船の導入により処理能力が拡大しており、以前は孤立していた埋蔵量の開発が可能となっています。一方、貯蔵インフラは戦略的石油備蓄要件および季節的な需要バランス調整の必要性から恩恵を受けています。


注記: 各セグメントの個別シェアはレポート購入時に入手可能
立地別:洋上の優位が技術革新を牽引
オフショア事業は2025年の英国石油・ガス産業において圧倒的な88.35%のシェアを占め、同セグメントは2031年までCAGR 3.02%で成長をリードし続けており、英国の炭化水素生産における北海の代替不可能な役割を裏付けている。オフショアセグメトの優位性は、地質学的優位性と確立されたインフラネットワークを反映しており、特に英国の非在来型資源基盤の限界と水圧破砕に関する規制方針を踏まえると、オンショア開発に対して実質的な参入障壁を形成している。海底システムおよび浮体式生産プラットフォームにおける技術革新により、従来はアクセス不可能だった埋蔵量の開発が可能となり、水深200メートルを超える海域においても先進的な掘削技術の活用によって経済的な採算が取れるようになっている。オンショア活動は規制上の制約と市民の反対に直面しており、拡大の機会が制限されているため、成長は主として既存の在来型鉱区および関連ガス処理施設に限定されている。
オフショアセグメントは、プラットフォーム操業における規模の経済と共有インフラの活用から恩恵を受けており、これにより1バレル当たりの開発コストが低減されている。ハブ・アンド・スポーク型の生産システムにより、最小限の設備投資で鉱区の寿命を延長するタイバック開発が可能となっている。オフショア事業における英国石油・ガス市場規模は2025年に95.8億米ドルに達し、セクター総額の約90%を占めている。環境・廃止措置に関するオフショア石油規制当局が策定した環境コンプライアンスの枠組みにより、標準化された操業プロトコルが確立され、オペレーター間での技術移転とベストプラクティスの共有が促進されている。浮体式風力統合プロジェクトは、オフショアセグメントのエネルギー転換要件への適応力を示しており、炭化水素生産と再生可能エネルギー発電を単一の設備に組み合わせたハイブリッドプラットフォームにより、インフラ活用を最適化しつつ環境負荷を低減している。
サービス別:建設の成熟と廃止措置の急成長の対比
建設サービスは2025年に46.95%で最大の市場シェアを保持しており、これは操業延長に必要なプラットフォーム改修とインフラアップグレードが継続していることを反映している。一方、廃止措置サービスは北海鉱区が耐用年数末期を迎えるにつれ、2031年までにCAGR 6.05%という急激な成長を遂げている。建設セグメントは、専門的なエンジニアリング能力と重量物運搬船の操業を必要とする複雑なブラウンフィールドプロジェクトから恩恵を受けており、オレーターはプラットフォームの寿命延長プログラムに多額の投資を行い、生産能力に10〜15年を追加することができる。メンテナンスおよびターンアラウンドサービスは、予測可能な検査・修理サイクルを通じて安定した収益源を提供しているが、デジタル監視システムの普及により介入の必要性が低下し、サービス間隔が延長されつつある。廃止措置セグメントの急速な拡大は、1970年代および1980年代の北海ブーム期に開発された鉱区が耐用年数末期を迎えつつあることを反映しており、2025年から2029年の間に2,200本を超える坑井が非稼働となる可能性がある。
廃止措置活動には、プラットフォーム撤去、坑井の閉塞・廃棄、および環境修復における専門的な能力が必要であり、その技術的複雑性と厳格な規制要件から高い価格設定が可能となっている。廃止措置サービスにおける英国石油・ガス産業シェアは2025年に18.75%に達し、年間成長率はセクター平均を3.4パーセントポイント上回っている。英国の廃止措置総負債は約400億ポンドに上り、北海移行局は供給チェーンの計画強化と効率改善を通じて2028年でにこれを333億ポンドに削減することを目指している。サプライチェーン分析によると、英国企業は国内廃止措置業務の約70%を受注できる見込みであり、適切な技術能力と規制コンプライアスの枠組みを構築したサービスプロバイダーにとって大きな機会が生まれている。ISO 45001労働安全衛生規格への準拠が廃止措置請負業者に対して義務化されており、専門的なトレーニングと設備への投資が促進され、セグメントの高価格構造を支えている。

注記: 各セグメントの個別シェアはレポート購入時に入手可能
地理的分析
北海の地質鉱区は、地域の投資パターンおよび操業戦略を形成する特有の生産特性と開発軌跡を示しています。中央北海は最も高い生産密度を維持しており、確立されたインフラ網が効率的なタイバック開発と共有処理施設を支援しています。一方、南部北海は英国のガス需要センターへの近接性と既存のパイプライン接続から恩恵を受け、輸送コストを抑制しています。北部北海は最も過酷な操業環境を呈しますが、最大の残余埋蔵量を有しており、150メートルを超える水深では高度な海底技術と浮体式生産システムが必要となるため開発コストは高くなりますが、相当な資源ポテンシャルを提供しています。
北海の各セクターにわたる地域排出パフォーマンスは大きく異なり、南部北海が2023年に油田排出量を11.1%削減したのに対し、中央北海は6.8%の減少、北部北海は2.9%の減少にとどまっています。これらの地域にわたる英国石油・ガス市場規模は、生産量と操業の複雑性の両方を反映しており、中央北海が市場総額の42.05%という最大シェアを占めています。東部アイリッシュ海では排出量が8.6%増加しており、インフラの老朽化と生産効率の低下を反映しており、限界油田の廃止措置スケジュールが加速する可能性があります。環境パフォーマンスにおけるこれらの地域差は、事業者が排出規制の厳格化に対応しながら経済的実行可能性を維持できる資産を優先させる投資意思決定にますます影響を与えています。
陸上活動は、主にイングランド南部および東ミッドランズの確立された生産地域に地理的に集中しており、在来型油田が安定的ではあるものの減少傾向にある生産量をもたらしており、2024年第2四半期には1,940万トンという過去最低の四半期生産量を記録しました。陸上セグメントは、水圧破砕に関する規制上の制限と新規開発に対する住民の反対という構造的課題に直面しており、拡張の機会が制限されて成長は既存の許可エリアに限定されています。スコットランドの洋上海域には英国の残余炭化水素埋蔵量の大部分が集中しており、シェトランド西方(West of Shetland)地域が、海底インフラおよび過酷環境下の操業技術における技術革新を通じて以前は開発が困難だった深海資源へのアクセスを可能にする浮体式生産システムの重要な成長エリアとして台頭しています。
規制環境
英国の石油・ガス部門は、ライセンス供与および許認可を担う北海移行庁(NSTA)を主導機関とし、環境認可と廃止措置の監督を担う洋上石油環境・廃止措置規制庁(OPRED)を含む複数機関体制の下で運営されている。英国政府の北海フューチャープラン(2025年11月公表)は最も顕著な転換であり、既存油田からの価値最大化に盆地管理の焦点を当て、新規油田・ガス田の新規探鉱ライセンス発行を停止し、タイバック、寿命延長、既存油田の再開発へと活動を方向転換させるものである。
規制要件は、炭素貯留や排出ガバナンスといった移行インフラと炭化水素活動との結びつきを強めている。2026年、石油ガス機構(炭素貯留および洋上石油)(保護対象資料の開示指定期間)規則2026により、保護対象の炭素貯留情報および一部の洋上石油関連資料の機密保持・開示期間が更新され、CCUSおよび上流事業者のデータアクセスおよびプロジェクト開発ワークフローに影響を与えている。陸上活動(該当する場合)は、環境庁が定める許認可制度などの環境規制に加え、NSTAが管理するより広範なライセンス枠組みの下で引き続き規制されている。
競争環境
市場集中度
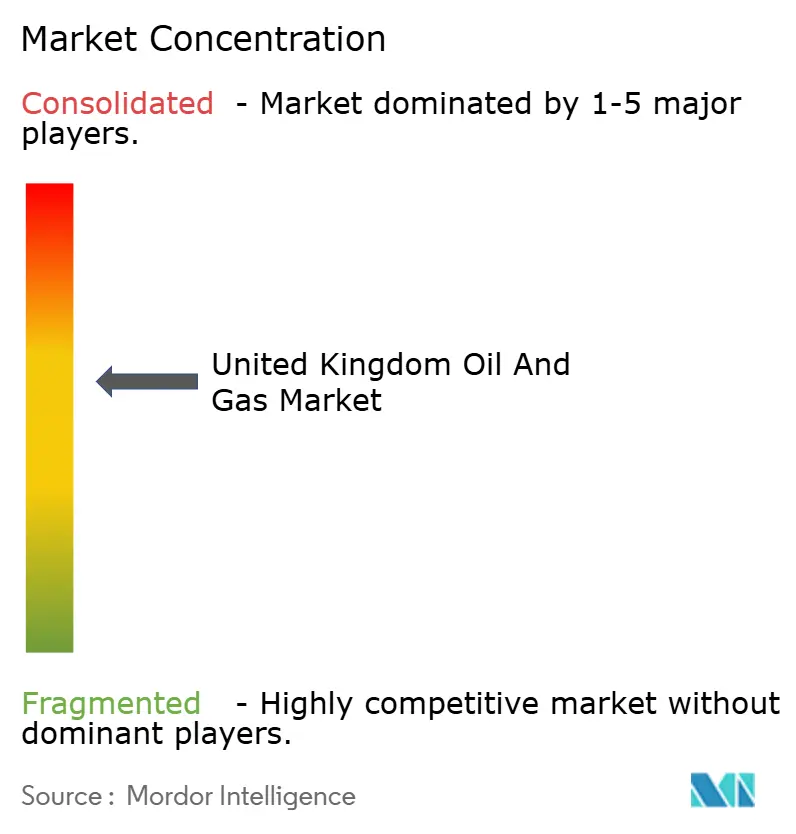
英国石油・ガス市場は、国際石油会社の北海事業からの戦略的撤退を受けて主要独立系企業への集中が進んでいることから、中程度の統合を示しています。市場構造は、成熟した油田の開発に必要な技術的専門知識とコスト構造を持つ専門的な地域事業者へと決定的に転換しています。上位3社の独立系企業であるHarbour Energy、Energean、およびIthaca Energyが英国特化型生産企業の総時価総額の68%を占めています。この統合トレンドは2024年を通じて加速し、Harbour EnergyによるWintershall Deaの英国資産13億米ドルの買収およびIthaca EnergyによるEniの北海ポートフォリオの7億5,400万米ドルの取得により、より大規模で効率的な事業者が誕生し、複雑な複数油田の開発管理が可能となっています。技術採用パターンから見ると、貯留層管理と予知保全における人工知能の統合に成功した事業者に競争優位があることがわかり、BPなどの企業は機械学習アプリケーションを活用して地震探査の解釈期間を6〜12ヶ月から8〜12週間へと短縮しています。
戦略的ポジショニングはエネルギー転換能力にますます焦点が当てられており、事業者は既存の炭化水素資産からの現金創出を最大化しつつ、炭素回収・有効利用・貯留(CCUS)技術の能力開発を追求する二重戦略を推進しています。サービスプロバイダー間の英国石油・ガス市場シェアの分布は専門化トレンドを反映しており、Wood plcなどのエンジニアリング企業は技術的差別化とデジタル能力を通じてプレミアムセグメントを獲得しています。ホワイトスペースの機会は廃止措置サービスに存在しており、専門請負業者はプラットフォーム撤去と環境修復における技術的専門知識を通じてプレミアムマージンを獲得できるほか、水素製造とCO2輸送網を支援する中流インフラ開発においても機会があります。新興のディスラプターには操業最適化と排出モニタリングのデジタルソリューションを提供するテクノロジー企業が含まれており、従来のサービスプロバイダーは再生可能エネルギー統合と環境コンプライアンスの能力開発への圧力に直面しています。洋上石油規制当局環境・廃止措置部門(Offshore Petroleum Regulator for Environment and Decommissioning)の基準に対する規制コンプライアンスは参入障壁を生み出し、確立された事業者を保護する一方で、環境管理システムと安全プロトコルへの継続的な投資を求めています。
英国石油・ガス産業のリーダー企業
-
TotalEnergies SE
-
Shell PLC
-
BP PLC
-
Harbour Energy plc
-
Equinor ASA(英国事業)
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
北海フューチャープラン(2025年11月)は、フロンティア探鉱から離れ、タイバック、既存ハブ周辺の増分プロジェクト、末期運用に紐づくサービス需要を通じた成熟インフラの収益化へと機会を移行させている。これは投資パターンとも一致しており、2024年の支出のうち60億GBPを超える額が寿命延長プログラムおよび中流アップグレードに振り向けられ、北海における末期活動の規模と盆地の廃止措置債務を踏まえ、廃止措置は急成長するサービス分野としても支持されている。この環境下では、ブラウンフィールドエンジニアリング、坑井介入、末期整備作業の単位コスト削減を支援するサプライチェーン能力が、規制および財政負担が厳しくなる中で資産の経済性を維持する実務的な手段となっている。
東海岸の産業クラスター周辺における中流・統合エネルギーハブの拡大も、石油・ガスインフラ、CO2輸送・貯留、水素プロジェクトが重なり合う新たな領域を生み出している。需要の牽引は、CCUSクラスターに対する英国政府の長期的な資金拠出約束や、BPのH2TeessideおよびNet Zero Teessideのようなプロジェクトパイプラインによって支えられており、これらは天然ガス原料需要を脱炭素インフラに結びつけている。新規ガス開発を脱炭素化への対応と結びつける規制要件、すなわち2026年に施行された、非削減型の新規ガスに炭素回収または水素転換への将来対応を義務付ける法制度は、電化、排出モニタリング、CCUS対応アップグレードを実施できる資産や請負業者に機会をさらに集中させており、タイバックおよびインフラ主導型開発に関するNSTA承認手続きを進める事業者にも影響を及ぼしている。
最近の業界動向
- 2026年7月:Adura(ShellとEquinorの合弁事業)は、Jackdawガス田およびRosebank油田に関する環境影響評価の更新版を公表し、気候影響に関する法的・規制的精査を経てOPREDが提出書類を審査した。この更新は、認可取得までの時間軸とEIAの内容が、英国大型上流プロジェクトおよび関連サプライチェーン活動の推進において中心的な要素となっていることを浮き彫りにしている。
- 2026年3月:TotalEnergiesは、英国北海上流資産とNEO NEXTの統合を完了し、NEO NEXT+を設立した。TotalEnergiesは47.5%の株式を保有する。この取引は成熟盆地における事業基盤を統合し、英国大陸棚における末期価値抽出とインフラ主導型開発を中心に資本と運営能力を集中させるものである。
- 2024年10月:Harbour Energyは、Wintershall Deaの英国北海資産を13億米ドルで買収完了し、追加油田への事業展開を拡大し、実質的な生産能力を増強した。この取引は英国重視の独立系企業間の統合を強化し、より大規模な資産基盤にわたる寿命延長支出と廃止措置計画の基盤を強固にした。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査において、市場はオンショアおよびオフショア事業ならびにオペレーターに提供される関連サービスを通じて追跡される、アップストリーム、ミッドストリーム、ダウストリームにわたる英国の石油・ガス活動の価値として定義される。
対象除外範囲:純粋な発電事業、小売燃料マーケティングマージン、および石油・ガス資産に直接関連しない再生可能エネルギー単独プロジェクト(例えば廃止措置や転換工事を除く)は計上されない。
セグメンテーション概要
- セクター別
- 上流
- 中流
- 下流
- 展開立地別
- 陸上
- 洋上
- サービス別
- 建設
- 保守・ターンアラウンド
- 廃止措置
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、英国石油・ガスシステムのベースマップを構築し、生産、インフラ、および支出サイクルに関するガードレールを設定するために活用された。政府エネルギー統計、オフショアライセンスおよび鉱区データに関する英国規制当局の公開データセットおよび公式リリース、貿易・税関統計、ならびにインフレおよび為替レートに関する中央銀行のマクロ系列データを参照した。
前提条件を現実的に保つため、デスクワークは企業の年次報告書、投資家向けプレゼンテーション、プロジェクトのプレスリリース、ならびに鉱区開発、メンテナンススケジュール、廃止措置タイムラインに関する信頼性の高い業界メディアの報道で補完された。行して、企業財務情報とニュースの有料サブスクリプション、および技術採用シグナルの確認に役立てた有料特許データベースも活用した。ここに記載されているソースはあくまで例示であり、データ収集、検証、および明確化の過程で他の多くの公開資料も参照された。
一次インタビューおよびサーベイ
一次調査は、英国で実際に実行されている内容を確認し、デスクリサーチでは完全に回答できない前提条件を精緻化することに重点を置いた。英国の主要活動拠点にわたる資産オペレーター、EPC・サービスプロバイダー、物流・ミッドストリーム参加者、およびドメインエキスパートを対象にインタビューおよびサーベイを実施した。その後、サービス区分、オフショア集中度、およびプロジェクトフェーズのタイミングにおけるギャップを埋めるためのフォローアップ確認を行った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:32% | CXO:16% |
| 中位層:49% | 部門・ユニットリーダー:31% |
| 中小規模プレイヤー:19% | マネージャー:53% |
市場規算定と予測
規模算定は、年度ごとに追跡可能な活動シグナルを用いた英国石油・ガス需要プールのトップダウン再構築から始まり、その後、選択的なボトムアップ検証によって合計値のストレステストを行う。実際には、生産および鉱区活動のトレンド、オフショア対オンショアの集中度、ならびにサービス需要サイクルを、現実的なコストおよび価格前提を用いて価値に換算した。その後、サンプリングされたサプライヤー収益の方向性、チャネルチェック、および稼働資産当たりの想定支出に関するサニティチェックを用いて結果を裏付けた。
この市場において重要なインプットには、オフショアプロジェクトのペース(メンテナンスおよびターンアラウンドウィンドウを含む)、廃止措置スケジュール、アップストリームシェア対ミッドストリーム拡大、ならびに建設と継続的サービスのバランスが含まれる。小規模契約やバンドルされたサービスラインのカバレッジが薄い場合は、一次インプットから導出したプロキシ比率でギャップを補完し、その後、英国の観察可能な活動と整合性が保たるよう想定分割を再確認した。
予測については、シナリオ分析を用いることで、鉱区開発、インフラアップグレード、およびプロジェクトタイミングに対する政策主導の変化の異なるペースを見通しに反映できるようにした。将来の見通しは、オフショア業務、ミッドストリームアップグレード、および廃止措置の進展に関するエキスパートの期待値に基づいて設定され、成長率を妥当な範囲内に保つことに貢献した。
データ検証と更新サイクル
単一のソースや前提条件が合計値を左右しないよう、複数のステップでトライアンギュレーションを適用している。アナリストは、生産の方向性、発表済みプロジェクトパイプライン、サービス集中度指標などの独立したシグナルとモデル出力を比較し、社内承認前に差異を調査する。
外れ値が現れた場合は、対象範囲の適合性、使用した単位経済性、およびプロジェクト実行のタイミングを再確認し、変更が重要と判断された場合は関連するインタビュー対象者に再連絡する。レポートは年次で更新され、主要なイベントが支出や活動に影響をえる可能性がある場合は中間更新が行われる。最新の公開シグナルが反映されていることを確認するため、納品前に最終レビューが実施される。
Mordor Intelligenceの英国石油・ガス市場規模と他の公表推計との比較
英国石油・ガス市場の公表推計は、タイトルが類似していても基礎となる境界が必ずしも同一ではないため、大きく乖離して見える場合がある。差異は通常、バリューチェーンのどの部分が計上されているか、数値が産業収益を表すのかプロジェクト・サービス支出を表すのか、そして通貨タイミングとインフレの取り扱い方に起因する。
生産およびオフショア活動のチェックと、インタビューから得たサービスライン区分を組み合わせることで、Mordor Intelligenceが生産炭化水素の全パススルー価値を計上するのではなく、英国石油・ガスの建設、メンテナンス・ターンアラウンド、および廃止措置の価値に整合していることを示す証拠の軌跡が形成されている。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論におけるギャップ |
|---|---|---|
| Mordor Intelligence | 108.5億米ドル(2025年) | |
| 業界出版社A | 3,305.0億米ドル(2024年) | この数値は、市場を英国のプロジェクト・サービス実行に紐付かない商品価値や広範なダウンストリーム収益プールを内包し得る、アップストリーム、ミッドストリーム、ダウンストリームにわたる産業総価値として扱っているものと見られる。 |
| 業界出版社B | 6.0億米ドル(2025年) | この推計は大幅に小さく、これは一般的に、特定のミッドストリームおよびアップストリーム活動や限定的なサービスセットなど、狭い範囲のみが評価され、オフショア中心の業務のカバレッジが保守的な場合に生じる。 |
この乖離は主として、英国の活動の方向性に関する見解の相違ではなく、何が計上されているかによって説明される。市場合計を観察可能な英国サービス需要シグナルに紐付け、その後、想定支出を実際の実行パターンと照合することで、計画とベンチマーキングに対して透明性と再現性のある結果が維持される。
レポートで回答される主要な質問
英国石油・ガスセクターの成長を牽引する要因は何ですか?
英国石油・ガス市場の成長は、主に北海の採油コストの低下(2020年以降15〜20%削減)、対象プロジェクトに最大40%の税控除を提供する北海移行協定(North Sea Transition Deal)のインセンティブ、および浮体式洋上風力発電プラットフォームなどの技術革新による操業上の炭素排出強度の低減によって牽引されています。
英国石油・ガス業界の規模はどのくらいですか?
英国石油・ガス市場は2025年に108億5,000万米ドルに達し、年平均成長率(CAGR)2.69%で成長して2031年には127億2,000万米ドルに達すると予測されており、2024年の生産量は1日あたり平均109万バレル相当となっています。
英国石油・ガス市場で最も優勢なセグメントはどれですか?
上流セグメントが2025年に71.65%の市場シェアで市場を支配しており、洋上操業が市場の88.35%を占めています。これは北海が英国の炭化水素生産において中心的な役割を担っていることを示しています。
英国石油・ガス市場で最も急成長しているセグメントはどれですか?
廃止措置サービスが2031年にかけて年平均成長率(CAGR)6.05%で最も急速な拡大を遂げています。これは1970年代および1980年代に開発された油田が操業終了期を迎えるにあたり、セクターが成熟段階にあることを反映しています。
エネルギー転換は英国石油・ガス市場にどのような影響を与えていますか?
エネルギー転換は、事業者への炭素回収・貯留(CCS)課徴金の加速、系統連系された洋上風力発電からの競争激化によるピーク時ガス需要の減少、ならびにブルー水素製造および炭素回収プロジェクトへの戦略的転換を通じて英国石油・ガス市場を再構築しており、新たな市場機会を生み出しています。
英国石油・ガスセクターの主要企業はどこですか?
市場はHarbour Energy、Energean、およびIthaca Energyが2024年に合計20億米ドル超の戦略的買収を経て英国特化型生産企業の総時価総額の68%を占めるなど、専門的な地域事業者への集中が進んでいます。