
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
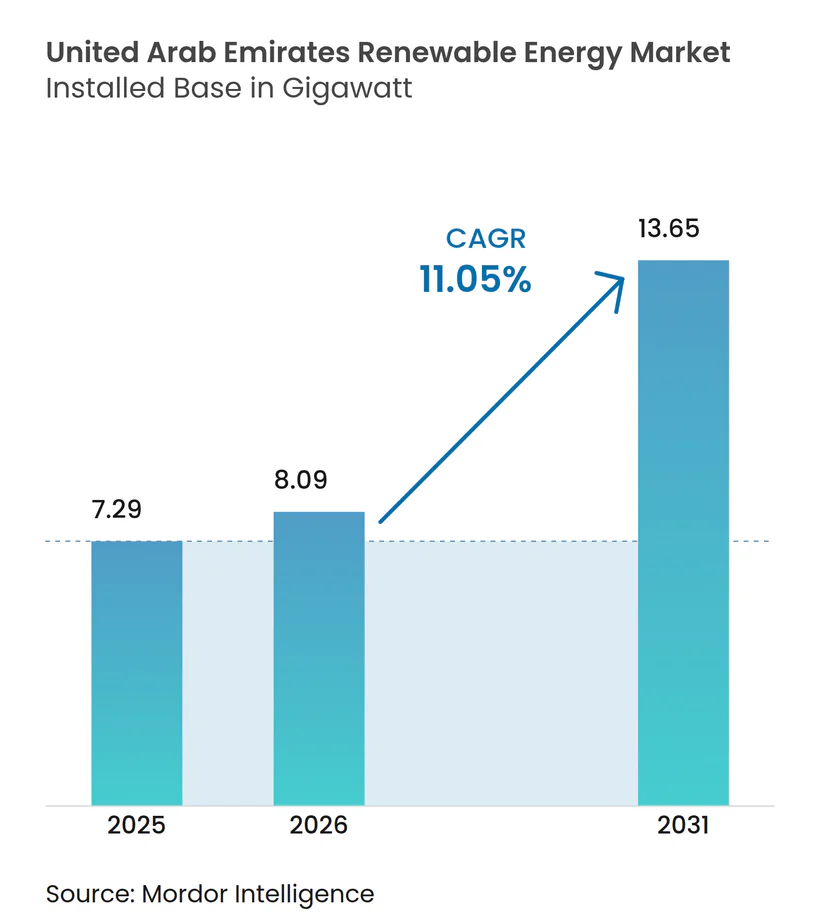
| 基準年の市場規模 (2025) | 7.29 ギガワット |
| 市場取引高 (2026) | 8.09 ギガワット |
| 市場取引高 (2031) | 13.65 ギガワット |
| 成長率 (2026 - 2031) | 11.05 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
- アジア
- アジア
- アゼルバイジャン
- アフリカ
- アフリカ
- アフリカ
- アフリカ
- アフリカ
- アメリカ合衆国
- アルジェリア
- アルゼンチン
- イギリス
- イスラエル
- イタリア
- イラン
- インド
- インドネシア
- ウズベキスタン
- エジプト
- エチオピア
- オーストラリア
- オーストリア
- オランダ
- カザフスタン
- カナダ
- ギリシャ
- コロンビア
- サウジアラビア
- シンガポール
- ジンバブエ
- スイス
- スウェーデン
- スペイン
- スロバキア
- チュニジア
- チリ
- デンマーク
- ドイツ
- トルコ
- ナイジェリア
- ニュージーランド
- ノルウェー
- ハンガリー
- フィリピン
- フィンランド
- ブラジル
- フランス
- ベネズエラ
- ベラルーシ
- ペルー
- ポーランド
- ボツワナ
- ポルトガル
- マレーシア
- メキシコ
- ヨーロッパ
- ヨーロッパ
- ヨーロッパ
- ヨーロッパ
- ヨーロッパ
- ルーマニア
- ロシア
- 韓国
- 中国
- 中東とアフリカ
- 東南アジア
- 南アジア
- 南アフリカ
- 南アメリカ
- 日本
- 北米
Mordor Intelligenceによるアラブ首長国連邦再生可能エネルギー市場分析
アラブ首長国連邦再生可能エネルギー市場は、2025年の7.29ギガワットから2026年には8.09ギガワットへ成長し、2026年から2031年にかけてCAGR 11.05%で2031年までに13.65ギガワットに達すると予測されています。
強力な政策義務、記録的に低い太陽光関税、および拡大する気候ファイナンスパイプラインが成長を支え、ギガワット規模のプロジェクトがネットゼロ2050目標と整合しています。太陽光発電技術はすでに国内設備容量を主導していますが、洋上風力、グリーン水素インフラ、およびグリッドスケールのバッテリー蓄電は、パイロットから商業規模へと急速に移行しています。2025年から始まる連邦機関向けのクリーン電力調達義務は、開発事業者の需要リスクを排除し、相次ぐソブリン・グリーンボンド発行が有利な条件で国際資本を誘引しています。北部首長国における送電網のボトルネックと運用・保守人材の不足が導入ペースを遅らせる可能性がありますが、UAEの再生可能エネルギー市場全体の軌跡は依然として明確な上昇傾向にあります。
主要レポートの要点
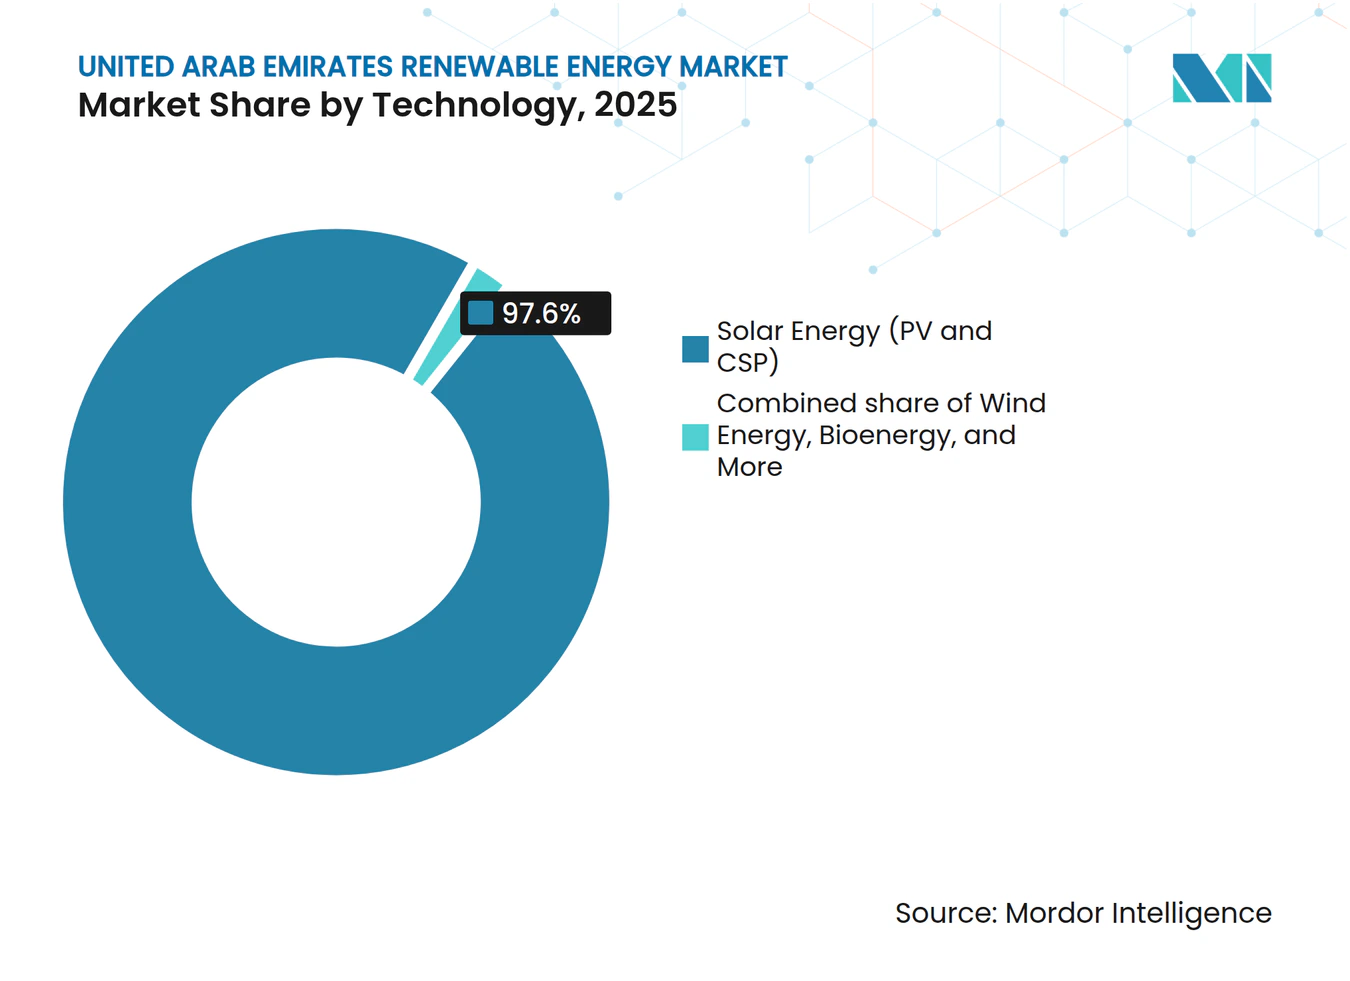
- 技術別では、太陽エネルギーが2025年のUAE再生可能エネルギー市場シェアの97.60%を占め、風力エネルギーは2031年までにCAGR 47.9%で拡大する見込みです。
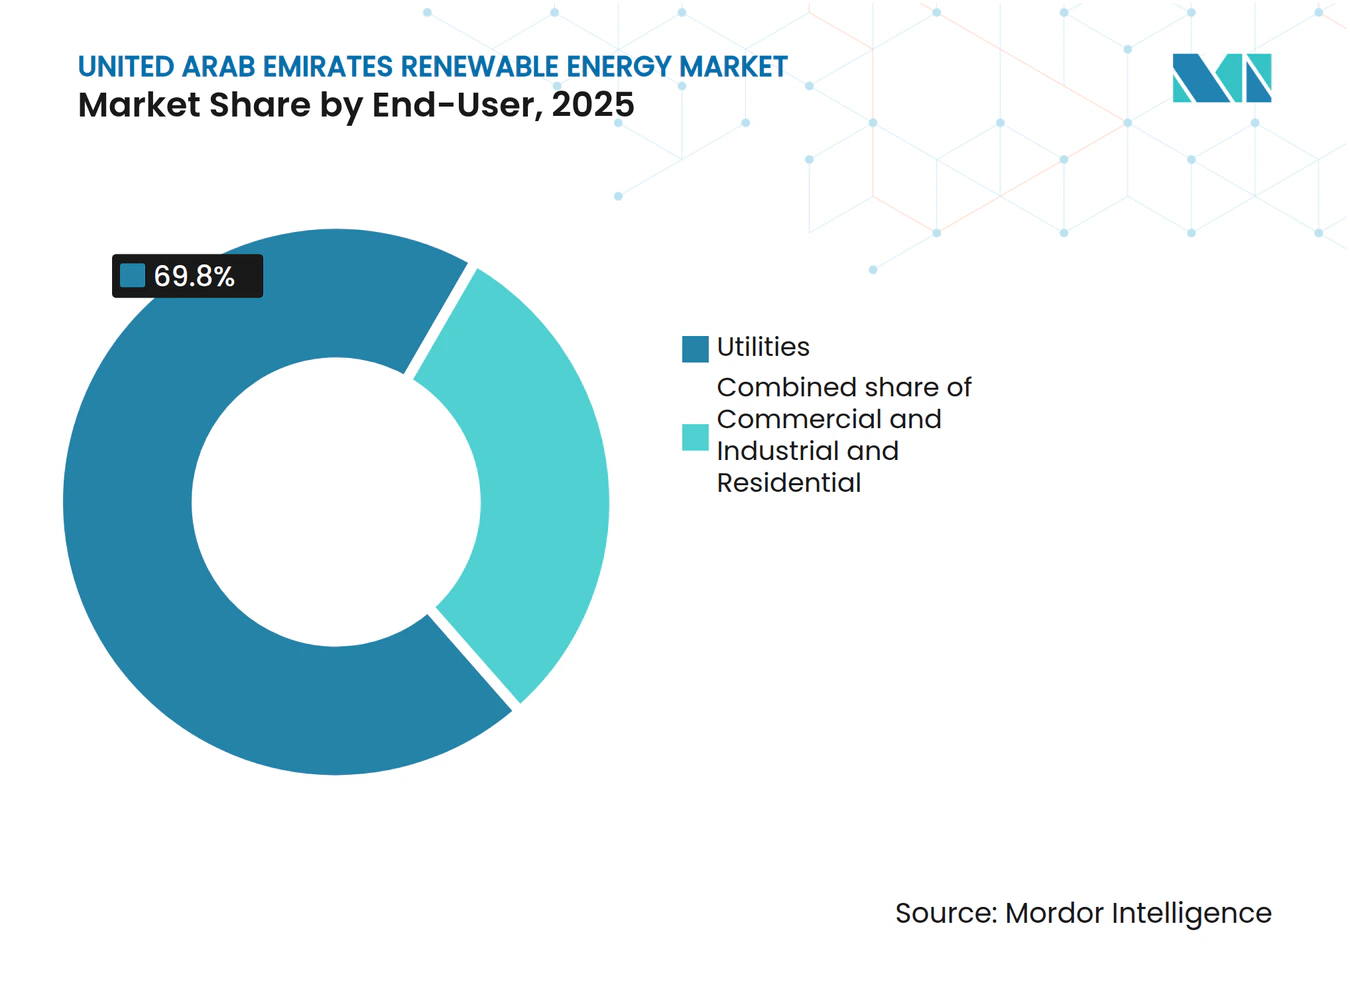
- エンドユーザー別では、公益事業が2025年のUAE再生可能エネルギー市場規模の69.80%を占め、住宅セグメントは2026年から2031年にかけてCAGR 16.37%を記録する予測です。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
アラブ首長国連邦再生可能エネルギー市場のトレンドとインサイト
促進要因影響分析*
| 促進要因 | CAGRへの概算影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 太陽光発電の均等化エネルギーコスト(LCOE)の低下 | +3.20% | アブダビ、ドバイ | 短期(2年以内) |
| 大規模グリーン水素輸出の野心(アル・ルワイス、アル・ダフラ) | +2.80% | アブダビ(アル・ルワイス、アル・ダフラ) | 中期(2年~4年) |
| 政府機関による再生可能エネルギーの義務的調達(2025年から) | +2.10% | 国家、連邦および首長国レベル | 中期(2年~4年) |
| COP28に関連するソブリン・グリーンボンド発行パイプライン | +1.90% | 国家、アブダビとドバイへの集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
太陽光発電の均等化エネルギーコストの低下が競争優位性を創出
2GWアル・ダフラプロジェクトの関税はkWh当たり1.32米セントまで低下し、LCOEはガス火力発電を下回る水準となりました。(1) 年間2,000 kWh/m²を超える豊富な日射量とギガワット規模プロジェクトの機器一括購入が、コストリーダーシップを強化しています。Masdar Instituteでの研究開発により、砂漠の砂を利用した熱蓄熱が集光型太陽光発電の蓄熱コストを最大70%削減できることが示されています。双方向LSTMによる予測が現在では運転スケジュールに反映され、設備利用率の向上とプロジェクトの融資適格性の改善に貢献しています。コスト低下は公益事業規模と屋上システム双方の対象市場を拡大し、UAE再生可能エネルギー市場の長期的成長を支えています。
大規模グリーン水素輸出インフラがUAEをグローバル供給国として位置付ける
国家水素戦略は、2031年までに低炭素水素140万トン、2050年までに1,500万トンを目標とし、UAEを将来の生産国として世界トップ10に引き上げるものです。(2) 三井物産によるアル・ルワイスの年産100万トンのクリーンアンモニア施設は2027年に稼働開始し、アジア向け輸出仕様を満たすため炭素回収を統合します。MasdarとTotalEnergies Renewablesは、脱炭素が困難なセクターを対象とする水素からメタノールへ、さらに持続可能な航空燃料へのチェーンを推進しています。ADNOC Gasは、メタン流をグラフェンと水素に転換するLOOP技術をパイロット展開し、既存資産の脱炭素化を図りながら新たな収益源を生み出しています。水素の野心は再生可能エネルギーへの長期需要を強化し、UAE再生可能エネルギー市場に深みを加えています。
政府調達義務が構造的な需要基盤を確立
2024年連邦政令法第11号は、各機関に温室効果ガスのインベントリ管理と削減計画の策定を義務付けており、2025年からはすべての連邦機関が電力の一定割合を再生可能エネルギーから調達しなければなりません。(3) この規制は開発事業者に予測可能な引き取り量をもたらし、公共施設全体への分散型太陽光展開のリスクを低減します。ドバイのクリーンエネルギー戦略2050は再生可能エネルギーの75%シェアを目指し、アブダビはEWECの入札を通じて2035年までに60%のクリーン電力を目標としています。これらの枠組みのもとで締結される長期契約がキャッシュフローを維持し、加重平均資本コストを低下させ、UAE再生可能エネルギー市場全体にわたる健全なパイプラインを支えています。
COP28の遺産が国際気候ファイナンスを動員
2030年までの国内再生可能エネルギーインフラへの累計誓約額は540億米ドルを超え、2回のソブリン・グリーンボンドトランシェが記録的な低スプレッドで30億米ドル以上を調達しました。持続可能ファイナンス枠組みは、測定可能な炭素便益を有するクリーンエネルギープロジェクトに対して優先的に資本を配分し、承認を迅速化して資金引き出しを加速させています。JBICからADNOC Gasへの30億米ドルのグリーンローンは、欧州とアジアの投資家を橋渡しするUAEの役割を示しています。豊富な協調融資がプロジェクトの内部収益率を高め、UAE再生可能エネルギー市場の投資対象宇宙を拡大しています。
抑制要因影響分析*
| 抑制要因 | CAGRへの概算影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アブダビと北部首長国間の送電網混雑リスク | -1.40% | 北部首長国、アブダビ相互接続 | 短期(2年以内) |
| 大規模太陽光パークの運用・保守(O&M)向け熟練労働力の不足 | -0.90% | 国家、アブダビとドバイに集中 | 中期(2年~4年) |
| メーター後設置の小型風力プロジェクトに対する長期化する許認可 | -0.60% | 分散型サイト、特に北部首長国 | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
送電網インフラの制約が分散型発電の拡大を制限
アブダビの発電クラスターと北部首長国の需要センターを結ぶ送電コリドーはすでにほぼ満杯の状態で稼働しています。GCC相互接続は地域的な柔軟性を提供しますが、内部のボトルネックは解消できません。DEWAの19億米ドルのスマートグリッドプログラムは、スイッチングと需要管理を近代化します。EWECの400MW/800MWhのバッテリー蓄電調達は、出力抑制リスクをヘッジし、周波数調整を支援します。それでも、インフラ強化がスケジュールから遅れる場合、UAE再生可能エネルギー市場における実効的な設備容量の追加は許可件数に後れをとる可能性があります。
運用・保守人材の不足がプロジェクトのパフォーマンスを脅かす
2030年までに計画されている14.2GWの達成には、推定1万1,000人の専門職が必要ですが、現在の再生可能エネルギー労働力は1,000人を下回っています。石油・ガス雇用主はクリーンエネルギー分野の雇用主より高い報酬を提示し、調査対象の専門家の87%がセクターからの離脱を検討していると回答しました。一時的なビザ制度は技術の長期的な保持を制限し、中級レベルの機械・電気・配管(MEP)能力は依然として不足しています。加速した研修パイプラインと移民手続きの合理化がなければ、UAE再生可能エネルギー市場全体のプロジェクトスケジュールが遅延するリスクがあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:太陽エネルギーの優位性と風力エネルギーの勢い
太陽エネルギーは2025年のUAE再生可能エネルギー市場シェアの97.60%を占めました。太陽エネルギーセグメントのUAE再生可能エネルギー市場規模は2025年に7.11GWに達し、アブダビとドバイのパイプラインプロジェクトを通じてさらに拡大しています。103.5MWのサー・バニヤース風力発電所が供給する風力エネルギーは、継続中の洋上調査に支えられてCAGR 47.9%を記録する見込みです。太陽エネルギーはLCOEの低さと成熟したEPCサービスにより首位を維持しています。40%超の上昇する設備利用率から、風力はEWECにとって優先される多様化ツールとなっています。950MW規模のNoor Energy 1プロジェクトに代表される集光型太陽光発電は、溶融塩蓄熱を通じてディスパッチ可能な電力を供給しますが、将来の調達はコストが低い太陽光発電プラスバッテリーに傾斜しています。
中国の供給業者は複数年にわたるモジュール枠組み契約を締結し、規模の経済を実現しています。追尾装置、両面発電パネル、およびロボット清掃機により運用コストは年間10~12%削減されています。JinkoSolarとCanadian Solar Inc.はアル・ダフラの株式の20%を保有し、安定したモジュールの引き取りを確保しています。風力開発事業者は2030年までにラス・アル・ハイマ沖に1GW規模の洋上クラスターを計画しています。Siemens Gamezaはサー・バニヤースでCAGR 40%の設備利用率を保証するメンテナンス契約を延長しています。水力発電はニッチ市場に留まっています。ハッタの250MWの揚水発電施設はドバイのエネルギー安定化を支援しています。ドバイの廃棄物発電プラントは年間190万トンの廃棄物を転用しながら200MWを供給しています。地熱エネルギーと海洋エネルギーは地質的制約から、フィジビリティ段階に留まっています。


注記: 各セグメントのシェアはレポート購入時にご確認いただけます
エンドユーザー別:公益事業が主導し、住宅が加速
公益事業は2025年のUAE再生可能エネルギー市場規模の69.80%を占め、DEWAの5,000MWの野心とEWECの複数ギガワット規模パイプラインに牽引されています。工場、ショッピングモール、データセンター向けの屋上経済性が改善するにつれ、商業・産業顧客は約23%を占めています。住宅ユーザーは現在わずか6.5%ですが、このシェアは2031年までにCAGR 16.37%で成長する見込みです。公益事業の優位性は、ソブリン義務、協調融資へのアクセス、および土地統合に依存しています。競争入札は引き続きkWh当たり1.62セント以下に関税を圧縮しており、ギガワット規模の導入の必要性を強化しています。
Shams Dubaiネットメータリングの下で屋上設置が加速しており、これは10年間にわたって小売関税で輸出電力を払い戻す制度です。Yellow Door Energyは商業・産業(C&I)プロジェクトで100MWを突破し、Enerwhereは初期投資不要のリースモデルで50MWを達成しました。エミレーツ・エンジニアリング・センターへのEtihad Clean Energy Developmentによる23.2MWシステムは、国有企業による導入を示しています。規制当局の承認は現在90日以内に完了し、ソフトコストの摩擦が軽減されています。仮想PPAにより、TotalEnergies Renewablesなどの多国籍企業はサイト所有を必要とせずにグリーン電力を確保できます。住宅の成長は、モジュール価格の下落とShams Dubaiの2MW屋上上限の撤廃見込みに依存しています。

注記: 各セグメントのシェアはレポート購入時にご確認いただけます
地理的分析
再生可能エネルギーの設備容量はアブダビとドバイに大きく集中しており、両首長国が運用資産の90%以上と2030年までの前向きパイプラインを擁しています。アブダビは保有する土地資産、資本へのアクセス、および集中型入札を活用して、規模の経済を捉えるギガワット規模の発電所を推進しています。ドバイはこれを市全体の屋上普及率と、双方向電力フローおよびEV統合を可能にするデジタルグリッドで補完しています。この組み合わせが連邦全体の学習曲線を生み出し、UAE再生可能エネルギー市場におけるコストをさらに押し下げています。
北部首長国は経済規模が小さいものの、送電網のボトルネックが解消されれば大きな将来の機会を表します。シャルジャの工業地帯はグリーン電力供給契約を締結しており、EDF Renewablesとのラス・アル・ハイマの揚水発電計画は太陽光発電を超えた多様化を示唆しています。マイクログリッドとメーター後設置のバッテリーは、出力抑制リスクを軽減し、ピーク需要イベントに対するレジリエンスを強化します。GCC相互接続のアップグレードが完了するにつれ、アブダビとドバイからの余剰容量が北部に流れて供給バランスを取り、UAE再生可能エネルギー市場全体の負荷プロファイルを平準化します。
国境を越えたパートナーシップが地理的な強みを増幅させています。韓国、フランス、中国の企業がタービン、モジュール、インバーターの専門知識をもたらし、UAE主要企業が戦略的管理を維持するために過半数の株式を保有しています。知識移転が労働力の能力向上を加速させ、パネル、追尾装置、電解槽スタックの地元製造野心を支えています。成熟しつつあるサプライチェーンは、7つすべての首長国にわたってバランスの取れた成長を支援し、UAE再生可能エネルギー市場における全国的な勢いを確固たるものにしています。
規制環境
UAEの再生可能エネルギー政策枠組みは、連邦レベルの方針とエミレート(首長国)レベルの市場規則および系統接続承認を組み合わせている。2022年連邦法令第17号は、再生可能エネルギー発電ユニットの系統接続を規定し、エミレートレベルの管轄当局による承認を必要としており、IPP(独立発電事業者)および自家消費システムの許認可および系統接続のタイムラインを形成している。
気候・エネルギー転換の側面では、2024年連邦法令第11号が、関連事業体に排出量インベントリの追跡と気候行動計画を義務付けており、クリーン電力に対するコンプライアンス主導の需要を強化している。UAEエネルギー戦略2050は、全体的な目標と投資アプローチ(2030年までに1,500億~2,000億AED)を提供しており、アブダビエネルギー局などのエミレート規制当局によって支えられている。同局は2026年2月に太陽光(フォトボルタイク)エネルギー自家消費政策を開始した。また、ドバイの規制・監督局(RSB)は、2026年1月1日付で統合料金表を実施し、規制対象活動に関する認可料およびサービス料を調整した。
競争環境
市場集中度
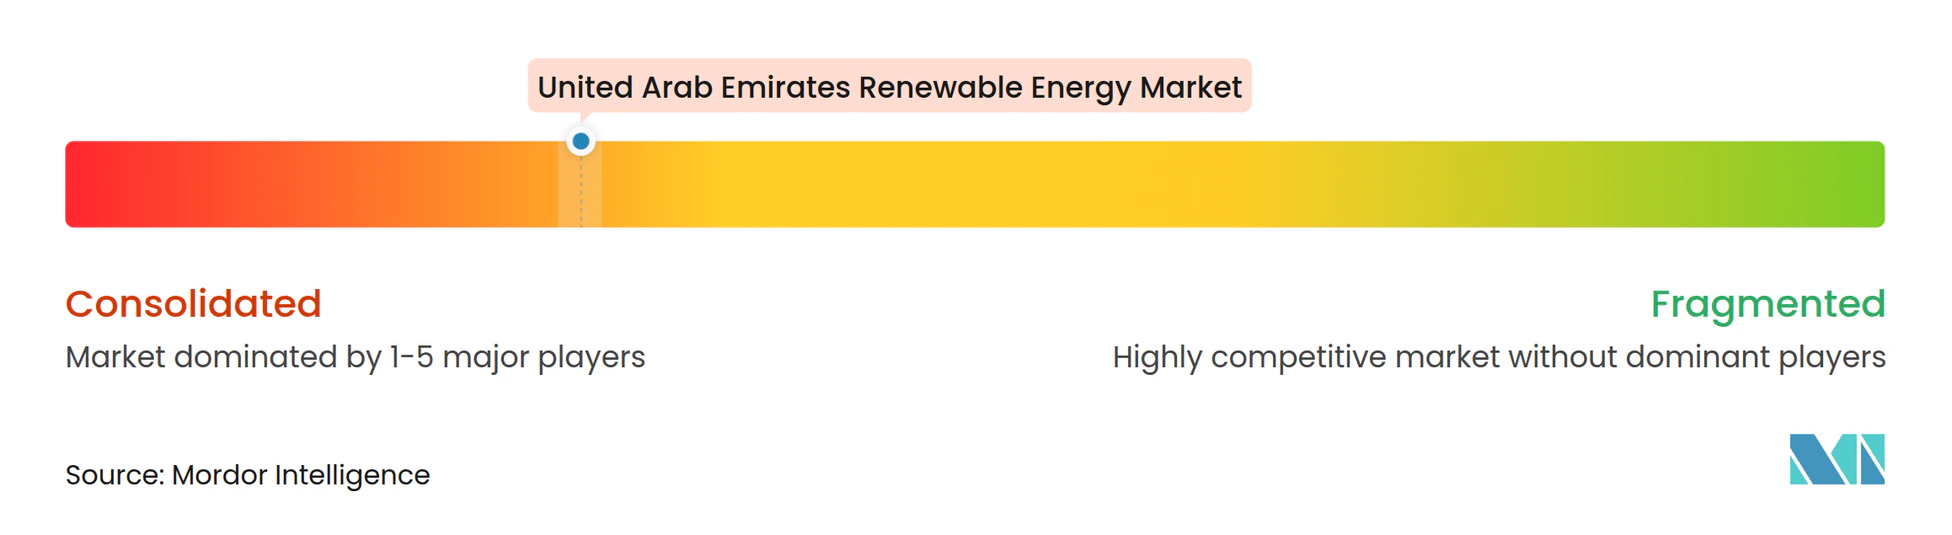
Masdar、DEWA、EWECの3大国内企業が公益事業規模の開発の約70%を統括しており、UAE再生可能エネルギー市場内で中程度の集中度を示しています。Masdarは2030年までにグローバルで100GWの再生可能エネルギーに向けて拡大しており、最近ギリシャのTERNA ENERGYの67%を24億ユーロで取得し、国内の権威を維持しながら収益を多様化しています。DEWAは発電と配電を組み合わせ、スマートグリッドと水素パイロットの統合テストベッドを提供しています。EWECはアブダビの入札カレンダーを管理し、透明な調達と30年間の引き取り契約を通じて投資家の信頼を確保しています。
協力が競争行動を定義しており、公益事業規模の入札のほとんどは、技術、EPCスキル、および低コストファイナンスを提供するEDF Renewables、KOWEPO、Jinko Powerなどのグローバル専門家への少数株の割り当てを行っています。このモデルはリスク分担を促進し、地元の労働力を向上させる知識の波及を確保します。ADNOC Gasを筆頭とする伝統的な炭化水素事業者は、メタン・グラフェン転換とグリーンアンモニア輸出ハブへの投資を行っており、UAE再生可能エネルギー市場内でのセクター対立ではなく収束を示しています。
商業・産業用屋上太陽光発電、コミュニティマイクログリッド、地元原料(砂漠の砂など)を使用した高度な長時間蓄電に白地スペースが残っています。ソフトウェア定義電力システム、浮体式太陽光プラットフォーム、および節約払い型ファイナンスの新規参入者が既存業者のマージンを侵食する可能性があります。しかし、規制の明確さ、ソブリンの支援、および深い資本プールにより、既存業者はUAEの再生可能エネルギー市場の競争軌跡を形成する構造的優位性を保持しています。
アラブ首長国連邦再生可能エネルギー産業リーダー
-
Yellow Door Energy
-
Masdar
-
DEWA
-
EWEC
-
Engie SA
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
大規模太陽光発電(ユーティリティスケールPV)は依然として主要な量的成長を牽引しているが、最も顕著なホワイトスペースは、確実なクリーン電力、特にPVと系統規模の蓄電システムを組み合わせて24時間体制の供給を実現する契約構造にある。アブダビにおけるMasdarとEWECの24時間365日稼働のギガスケールプロジェクト(5.2GWの太陽光PVと19GWhのBESS、61億米ドル)は、商用規模での蓄電統合を実証しており、日中のPVのみよりも高い確実性を必要とするエネルギー集約型負荷への供給ルートを構築している。
2つ目の機会群は、各エミレートにおける調達・引渡しプラットフォームの加速に関連しており、入札スケジュールとバンカブルなオフテイクが依然として国際的なデベロッパーや融資機関を引き寄せている。アブダビでは、EWECが授与した1.5GWのKhazna太陽光PV IPP(ENGIEとMasdar)などのプロジェクトが、IPP参加の継続的な深化を示している。ドバイでは、Mohammed bin Rashid Al MaktoumソーラーパークにおけるDEWAの調達が、系統デジタル化と並行してさらなる容量増加を支えている。大規模IPPを超えて、アブダビの2026年自家消費フレームワークなどのエミレート政策・規制措置は、Shams Dubaiのようなプログラムと合わせて、公共施設、商業用屋上、産業用地における自家消費型(behind-the-meter)システムの対象市場を拡大している。実行面では、北部エミレートの系統容量や専門O&M人材の可用性が影響を及ぼしている。
最近の業界動向
- 2026年7月:Masdarは、アブダビでEWECと共に進める61億米ドルの24時間体制再生可能エネルギープロジェクトについて、5.2GWの太陽光発電施設と19GWhの蓄電池エネルギー貯蔵システムを組み合わせる形でファイナンシャルクローズに至った。この資金調達パッケージは、PVと蓄電を組み合わせた構想をパイロット段階から融資済みのユーティリティ規模の提供モデルへと進化させ、大規模での確実なクリーン電力契約と系統サービスを支えている。
- 2026年1月:ENGIEとMasdarは、アブダビにおける1.5GWのKhazna太陽光PV独立発電プロジェクトについてファイナンシャルクローズに至った。同プロジェクトは2025年10月にEWECから授与されたものである。このクローズはアブダビのIPP経路を強化し、市場を大規模かつ長期のテナー契約中心に維持し、競争的な価格設定と持続的なEPC活動を支えている。
- 2025年11月:Yellow Door Energyは、Emicool向けにドバイで4つのオンサイト太陽光発電所を稼働させ、総容量は1.2MWpとなった。この展開は、商業・産業用屋上および分散型発電における継続的な勢いを裏付けており、複数拠点のポートフォリオとサービスモデルが最終利用者の導入時の障壁低減に寄与している。
研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査において、UAE再生可能エネルギー市場は、電力系統への供給またはオンサイト需要に対応する技術を対象に、国内に設置された再生可能電力発電容量(ギガワット単位)として定義される。
対象除外範囲:化石燃料ベースの発電、および販売電力の価値(価格、料金、収益は市場規模の単位として使用しない)は除外する。
セグメンテーション概要
- 技術別
- 太陽エネルギー(太陽光発電および集光型太陽光発電)
- 風力エネルギー(陸上および洋上)
- 水力発電(小規模、大規模、揚水発電)
- バイオエネルギー
- 地熱エネルギー
- 海洋エネルギー(潮力および波力)
- エンドユーザー別
- 公益事業
- 商業・産業
- 住宅
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、設置容量、運転開始スケジュール、おび新規再生可能エネルギー導入に影響を与える政策シグナルについて明確な全体像を構築することから始まる。IRENAの統計、IEAの再生可能エネルギーデータセット、UAE政府のエネルギー・気候戦略の公表資料、規制当局および電力会社の刊行物、プロジェクト入札落札発表などの公開情報を活用することで、導入量を現実的かつ時間軸に沿ったものに保つことができる。
また、企業の年次報告書、投資家向けプレゼンテーション、信頼性の高い報道機関の記事を精査し、プロジェクトの状況、所有権、および商業運転開始予定日を相互確認する。パイプラインや落札状況のさらなる確認のために、企業財務・インテリジェンスおよびグローバルな契約・入札に関する有料サブスクリプションを活用することもあり、これにより発表内容と実際の進捗状況を照合することができる。これらは情報源の例示であり、データ収集、検証、および調査の明確化には他にも多数の参考資料を使用している。
一次インタビューおよびサーベイ
一次情報は、UAE国内の開発事業者、EPC・O&M関係者、電力系統・電力セクターの専門家、および大規模商業電力購入者を対象とした専門家インタビューおよび構造化サーベイを通じて収集した。また、許認可および入札パイプラインを追跡するアドバイザーとも意見交換を行い、運転開始の遅延、技術ミックスの見通し、および首長国別・エンドユーザー別の実際の建設進捗率を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:38% | CXO:12% |
| 中位層:42% | 部門・ユニットリーダー:39% |
| 中小規模プレイヤー:20% | マネージャー:49% |
市場規模算定と予測
規模算定は、トップダウンとボトムアップの両ロジックを組み合わせて構築される。公式の容量・発電ミックスデータを用いて技術別の設置済み再生可能エネルギーベースを再構築し、運転開始済みの実績に基づいて年次ごとに導入量を積み上げる。合計値を現実に即したものとするため、公開入札落札情報、発表済みプラント規模、およびサンプリングされたスケジュールを用いたプロジェクトレベルの追跡による選択的なボトムアップ検証を実施し、乖離が生じ場合は合計値を調整する。
モデルの主要インプットには、設置済み再生可能エネルギー容量(GW)、年間容量追加量、系統接続および運転開始状況、政策目標と入札スケジュール、ならびに太陽光発電(PV)、集光型太陽熱発電(CSP)、風力、その他再生可能エネルギーにわたる技術構成の見通しが含まれる。プロジェクトの日程が不明確な場合は保守的な遅延係数を適用し、インタビューを通じて見直しを行う。また、所有権やプロジェクト構造が変更された場合の二重計上を回避するよう留意している。
予測にあたっては、許認可、資金調達、および系統接続の準備状況によって実績が変動し得るため、シナリオ分析を採用している。シナリオはまず確定済み落札案件および建設中の容量を基準とし、次に入札ペースと実行能力に関する専門家の見解に基づく延長分を加味する。これらのアウトプットは過去の建設進捗パターンと照合して検証される。
データ検証と更新サイクル
アウトプットは、モデル化された容量パスウェイを、公表された国家目標、入札落札量、および観測された運開始パターンなどの独立したシグナルと比較することで検証され、承認前に外れ値を精査する。大規模プロジェクトの遅延、規模変更、または前倒しが生じた場合は、フォローアップのアウトリーチを通じて前提条件を再確認し、合計値の整合性を保つよう技術構成を更新する。
単位誤り、二重計上、および非現実的な導入量を検出するため、アナリスト間で多段階レビューを実施する。最終数値は最新の公開資料と照合される。レポートは年次で更新され、重要なイベントが発生した場合は中間更新を行い、クライアントが最新の情報を受け取れるよう最終納品前の最終確認を完了する。
Mordor Intelligenceのアラブ首長国連邦再生可能エネルギー市場規模と他の公表推計値との比較
UAE再生可能エネルギーに関する公表推計値はしばしば乖離するが、その主な理由は測定単位が必ずしも統一されておらず、設置容量、容量追加量、および米ドルベースの市場価値の間で対象項目が変動することにある。タイミングも重要であり、運転開始日が遅延した場合でもプロジェクトを当年度の集計に含めるアローチや、通貨換算の選択によって米ドル合計値が変わる場合がある。
乖離の一般的な要因として、再生可能エネルギーを収益・投資価値に換算するアプローチがあり、これは設備、EPC、およびサービスを混在させる可能性がある一方、ギガワット単位の稼働容量に限定するアプローチもある。また、落札済みだが未系統接続のプロジェクトを設置済みとして扱う場合や、小規模技術が定義によって異なるグループに分類される場合にも差異が生じる。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 7.29 GW(2025年) | |
| 業界出版社A | 5.30 ビリオン 米ドル(2025年) | 設備費やプロジェクト支出を含み得る米ドル市場価値の構成を使用しており、ギガワット単位で計測される設置済み再生可能エネルギー容量に直接換算できない。 |
| 業界出版社B | 4.71 ビリオン 米ドル(2025年) | 急速な建設進捗パスを適用しており、落札済みまたは計画中の容量を当年度設置済みとして扱う可能性があり、運転開始待ちの容量を前倒しで計上することになり得る。 |
この表は、乖離の大部が容量対米ドルのフレーミングの違い、および容量を計上する前の運転開始状況の審査の厳格さの違いによって説明されることを示唆しており、設置済み・系統接続済みギガワットに規模算定を固定することがMordor Intelligenceの適用する主要なモデリング上の差異である。
レポートで回答される主な質問
2026年のUAEの現在の再生可能エネルギー設備容量はどれくらいですか?
設備容量は2026年に8.09GWに達し、2031年までに13.65GWへ増加する予測です。
UAEのクリーン電力追加においてどの技術が主導していますか?
太陽光発電が2025年に97.60%のシェアを占め、超低LCOE入札と大規模なプロジェクトパイプラインを背景にリードしています。
UAEの風力プロジェクトはどの程度の速さで成長しますか?
陸上での性能が実証され、洋上調査が進展するにつれ、風力設備容量は2026年から2031年にかけてCAGR 47.9%を記録する見込みです。
住宅用屋上設置の普及を促す要因は何ですか?
Shams Dubaiネットメータリング、モジュール価格の低下、および10年間の小売価格クレジットが住宅セグメントをCAGR 16.37%で押し上げています。
UAEのグリーン水素の目標はどのくらいの規模ですか?
国家目標は2031年までに年間140万トン、2050年までに1,500万トンを掲げており、専用再生可能エネルギーの追加60GWが必要となります。
どの首長国が最も多くの新規設備容量を追加していますか?
アブダビは、EWECの複数ギガワット規模の太陽光パークおよびMasdarのアル・ルワイスにおけるグリーン水素電解槽を通じてリードしています。