
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
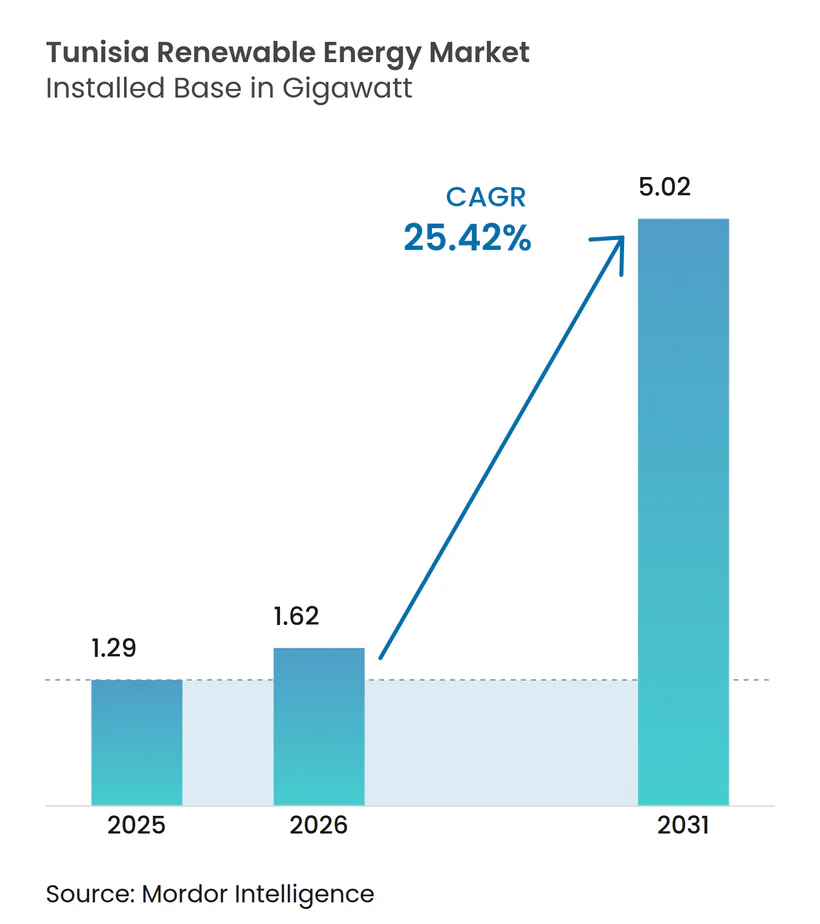
| 基準年の市場規模 (2025) | 1.29 ギガワット |
| 市場取引高 (2026) | 1.62 ギガワット |
| 市場取引高 (2031) | 5.02 ギガワット |
| 成長率 (2026 - 2031) | 25.42 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
- アジア
- アジア
- アゼルバイジャン
- アフリカ
- アフリカ
- アフリカ
- アフリカ
- アフリカ
- アメリカ合衆国
- アラブ首長国連邦
- アルジェリア
- アルゼンチン
- イギリス
- イスラエル
- イタリア
- イラン
- インド
- インドネシア
- ウズベキスタン
- エジプト
- エチオピア
- オーストラリア
- オーストリア
- オランダ
- カザフスタン
- カナダ
- ギリシャ
- コロンビア
- サウジアラビア
- シンガポール
- ジンバブエ
- スイス
- スウェーデン
- スペイン
- スロバキア
- チリ
- デンマーク
- ドイツ
- トルコ
- ナイジェリア
- ニュージーランド
- ノルウェー
- ハンガリー
- フィリピン
- フィンランド
- ブラジル
- フランス
- ベネズエラ
- ベラルーシ
- ペルー
- ポーランド
- ボツワナ
- ポルトガル
- マレーシア
- メキシコ
- ヨーロッパ
- ヨーロッパ
- ヨーロッパ
- ヨーロッパ
- ヨーロッパ
- ルーマニア
- ロシア
- 韓国
- 中国
- 中東とアフリカ
- 東南アジア
- 南アジア
- 南アフリカ
- 南アメリカ
- 日本
- 北米
Mordor Intelligenceによるチュニジア再生可能エネルギー市場分析
チュニジア再生可能エネルギー市場規模は2026年に1.62ギガワットと推定され、2025年の1.29ギガワットから成長しており、2031年には5.02ギガワットに達し、2026年〜2031年にかけて25.42%のCAGRで成長する見通しです。
2026年まで大規模入札が予定されており、太陽光発電と蓄電池を組み合わせたハイブリッド発電所への新たなインセンティブが設けられ、設備容量の追加を支え、Scatec、TotalEnergies、中国系エンジニアリングコンソーシアムなどのグローバル開発業者を惹きつけています。(1) 2030年までに再生可能エネルギー普及率30%を達成するという政策目標は、許認可手続きを簡素化し民間資本を誘致した2015年第12号法によって支えられており、多国間融資機関がイタリアへの600 MW ELMEDインターコネクターを通じた輸出機会を解放するための電力網整備に資金を提供しています。技術選択は引き続き太陽光発電(PV)が主導していますが、集光型太陽熱発電(CSP)は熱蓄電がチュニジアの欧州向けグリーン水素供給の野望(提案されているSoutH2回廊経由)と相性が良いことから急速に普及しています(totalenergies.com)。工場や商業ビル向けの屋上太陽光システムは、世界銀行の専用クレジットライン下で勢いを増しており、国内の産業拠点全体においてクリーンエネルギーアクセスの民主化が広がっていることを示しています。
レポートの主要なポイント
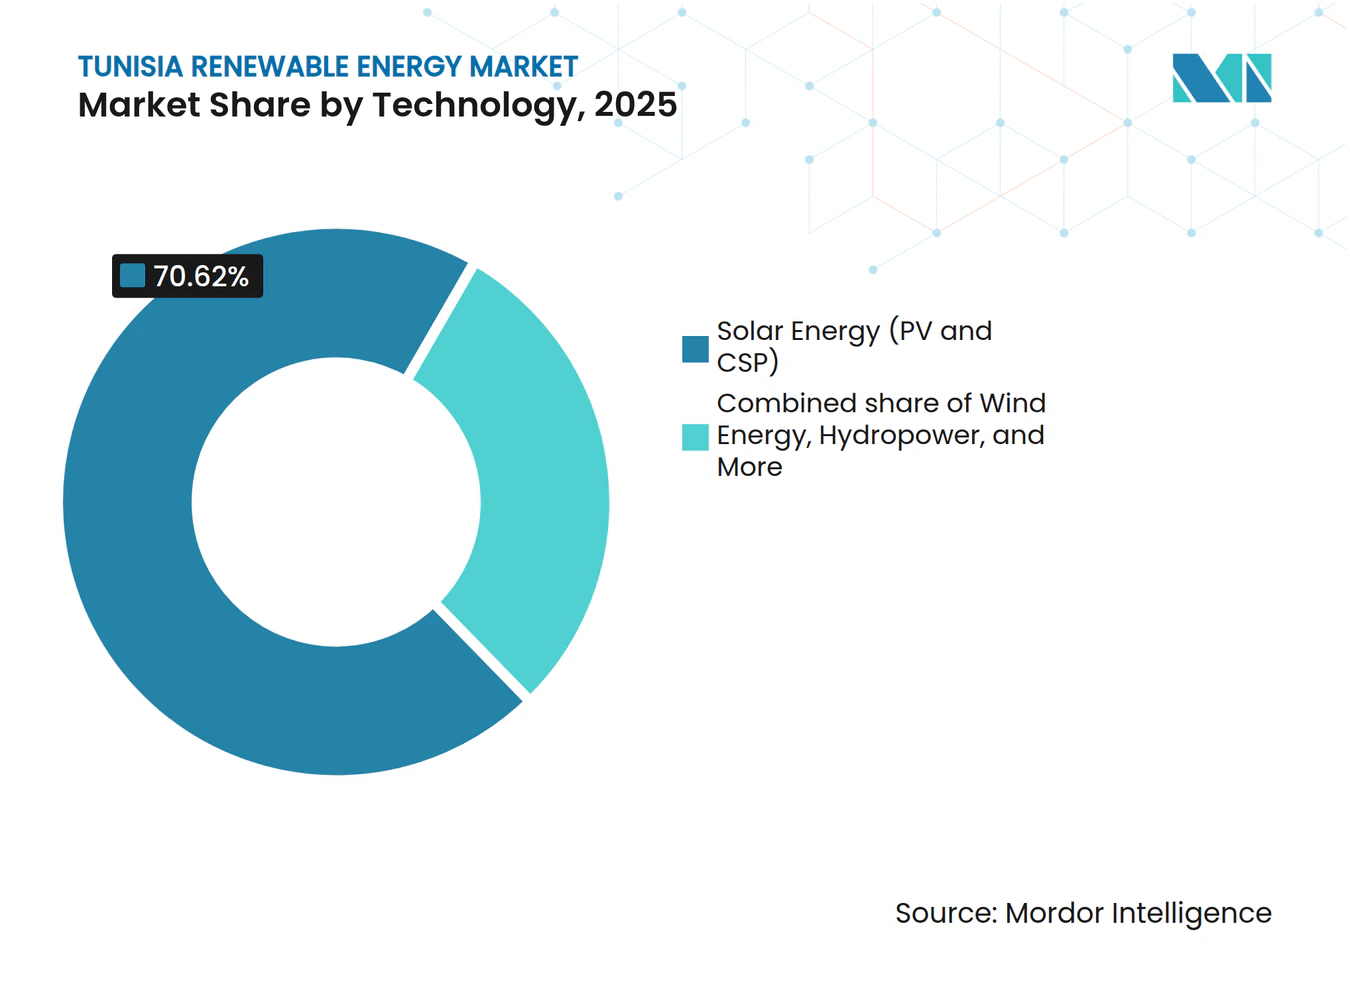
- 技術別では、2025年のチュニジア再生可能エネルギー市場規模において太陽エネルギーが70.62%のシェアを占め、陸上風力は2031年にかけて最速となる34.76%のCAGRを記録すると予測されています。
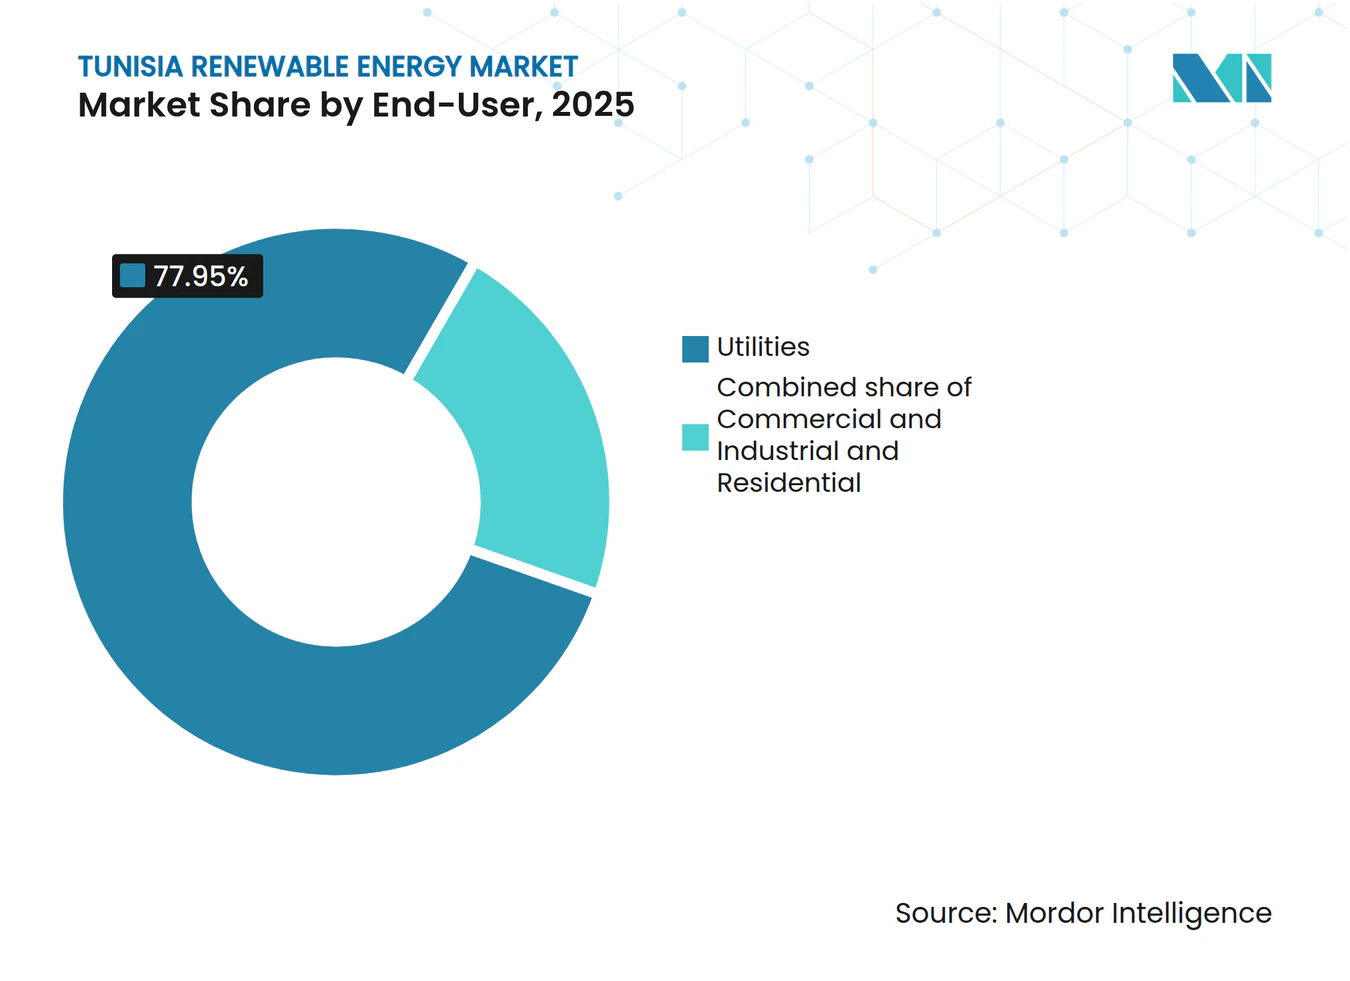
- エンドユーザー別では、2025年のチュニジア再生可能エネルギー市場シェアにおいて公益事業者が77.95%を保持しており、自家消費規制の自由化を背景に商業・産業セグメントが27.14%のCAGRで拡大すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
推進要因影響分析*
| 推進要因 | CAGRへの影響(〜)% | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 大規模太陽光発電入札の展開 2024年〜2026年 | 8.50% | シディ・ブジッド、ガフサ、タタウーイン、カイルアン | 短期(2年以内) |
| 太陽光発電+蓄電池ハイブリッド発電所のLCOE低下 | 4.20% | 沿岸工業地帯 | 中期(2〜4年) |
| EU・アフリカ間HVDCインターコネクションのインセンティブ | 3.80% | カップ・ボンからシチリア島への輸出回廊 | 中期(2〜4年) |
| グリーン水素輸出に関する覚書 | 5.10% | ガベス、ケビリ、トズール | 長期(4年以上) |
| 商業・産業向け屋上太陽光に対する世界銀行の分散型エネルギー資源融資 | 2.90% | 大チュニス圏および沿岸地帯 | 短期(2年以内) |
| 農業用太陽光発電による節水パイロット事業 | 1.30% | 内陸部知事区 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
大規模太陽光発電入札の展開 2024年〜2026年
1,700 MWの新規設備容量を対象とした体系的な入札により、政府保証付きの20〜30年間の電力購入契約(PPA)が保証され、QairによるガフサでのkWhあたり0.04米ドル以下の料率による298 MWの発電所やVoltalia社の130 MW施設などのプロジェクトが実現しています。(2) 受注設備容量からの年間発電量は1,000 GWhに達すると見込まれ、1億2,500万米ドル相当の天然ガス消費量25万トンを削減し、チュニジア再生可能エネルギー市場を近期の確実な成長軌道に乗せています。(3) トズールおよびシディ・ブジッドでの2,000 kWh/m²を超える日射量は設備利用率を25%近くまで引き上げていますが、送電には1億1,300万ユーロのSiemens主導のスマートグリッドプログラムによって共同融資される送電網整備が不可欠です。
太陽光発電+蓄電池ハイブリッド発電所のLCOE低下
太陽光発電と蓄電池を組み合わせたハイブリッドシステムは、高リソース地域においてkWhあたり0.06米ドル以下の均等化発電原価で稼働しており、夕方のピーク需要を供給しながらガス焚きピーキングタービンよりも低コストを実現しています。リチウムイオン電池の価格は2024年に約15%低下し、開発業者は2〜4時間の蓄電池を組み込むことで設備利用率を40%以上に引き上げ、プレミアムディスパッチ料金を得ています。チュニス、スファックス、ガベス周辺の産業団地はこのモデルを採用し、予測可能な電力コストを確保しており、系統接続後ろ側のエネルギー管理サービスの二次市場を促進しています。
EU・アフリカ間HVDCインターコネクションのインセンティブ
2億6,800万ユーロの優遇融資を受けた600 MW ELMEDの海底ケーブル接続は、欧州への物理的な電力輸出ルートを確立し、国内の優先給電順序のダイナミクスを変える見込みです。運用開始後、チュニジアの発電業者は北部地中海の高い卸売価格を活用でき、大規模太陽光・風力発電所への投資収益が改善され、チュニジア再生可能エネルギー市場への投資家の関心が強化されます。
EU公益事業者とのグリーン水素輸出に関する覚書
ACWA Powerとの覚書、TotalEnergiesと欧州の電力購入者との間での覚書は、第一フェーズにおいて年間60万トンのグリーン水素を目標としており、これは2035年までに電気分解に専用化される最大12 GWの新規再生可能エネルギー設備容量を意味します。溶融塩蓄熱を備えたCSP発電所は電解槽への24時間電力供給が可能なため優先的に採用され、技術の多様化が強化されています。
抑制要因影響分析*
| 抑制要因 | CAGRへの影響(〜)% | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 国営電力公益事業者STEGの財政的ストレス | –3.7% | 全国 | 短期(2年以内) |
| 沿岸知事区における系統混雑 | –2.4% | チュニス、スファックス、スース、ビゼルト | 中期(2〜4年) |
| 陸上風力のための土地取得のボトルネック | –1.8% | ビゼルト、タタウーイン、シディ・ブジッド | 中期(2〜4年) |
| 独立発電事業者融資に対するソブリンリスクプレミアム | –4.1% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
国営電力公益事業者STEGの財政的ストレス
STEGの負債は2024年に40億チュニジアディナール(約13億2,000万米ドル)に達し、系統整備の先送りを招き、PPAの融資実行可能性に疑問を生じさせています。補助金は2022年にGDPの5.3%を消費しており、MIGAによる120 MWカイルアン発電所への2,350万米ドルの保証などの多国間保証が不可欠となっています。信用力の回復と加重平均資本コストの引き下げには、資本増強または補助金改革が必要です。
沿岸知事区における系統混雑
需要の70%が沿岸部に集中し、最良の再生可能エネルギーリソースが内陸部にあるため、送電能力の不足がプロジェクトの運転開始を妨げています。変動性再生可能エネルギーを20%統合するには予備設備容量を5〜8%増加させる必要があることが調査で示されていますが、STEGのロードマップには資金が手当てされていません。開発業者は遅延を回避するために既設変電所近くの日射量の低いサイトを選ぶことが増えており、内部収益率(IRR)が最大100ベーシスポイント低下しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
太陽エネルギーの優位性と風力エネルギーの加速2025年のチュニジア再生可能エネルギー市場において太陽エネルギーが70.62%を占め、世界最低となるkWhあたり2.9ユーロセントの入札料金をもたらした入札によって支えられています。2025年1月に合計498 MWの大規模落札案件が決定し、太陽エネルギーのパイプラインは堅調を維持しており、太陽エネルギーにおけるチュニジア再生可能エネルギー市場規模は2031年までに3.4 GWを超えると予測されています。しかし、風力の34.76%のCAGRにより、そのシェアは29.38%からほぼ36%に上昇し、600 MWの入札案件と2025年に着工した75 MWのシェニーニ風力発電所によって牽引されます。ガベス湾での浮体式洋上風力の実現可能性調査は、将来的な多様化の方向性を示唆しています。
Scatec、Voltalia、Qairを含む太陽エネルギーの成熟した開発業者エコシステムは、事前に整備された用地、迅速な許認可手続き、実績ある運転・保守の実績から恩恵を受けており、一方TuNurの4.5 GW CSP輸出コンセプトはイタリア側の電力購入者不在により停滞したままです。風力は土地利用の複雑さという課題に直面していますが、ファストトラック許認可制度が導入されれば開発期間が1年短縮され、風力機器サプライヤーにおけるチュニジアの再生可能エネルギー市場シェア拡大を支援できます。現在設計段階にある太陽光発電+蓄電池のハイブリッドプロジェクトは、設備利用率と系統安定性を向上させ、太陽エネルギーのリードを強化するとともに、将来の水素電解槽に適した24時間のエネルギー供給ブレンドを風力が供給できるようにします。


注記: 個別セグメントのシェアはレポート購入後に取得可能
エンドユーザー別:
公益事業者の優位性と商業・産業および住宅部門の拡大公益事業者は2025年に設備容量の77.95%を管理しており、STEGの集中ディスパッチと独立発電事業者(IPP)にリスク調整後リターンを確保する20〜25年間のPPAを反映し、26.37%のCAGRを維持すると予測されています。2024年12月の1,700 MWプログラムが実施されれば、公益事業者に帰属するチュニジア再生可能エネルギー市場規模は2031年までに3.9 GWに達する可能性があります。商業・産業セグメントは381 MWが認可されているものの、稼働済みは30 MWにとどまっており、TREGは年利5〜6%の10年間融資を提供することでこのギャップを縮小し、IRRを向上させ屋上太陽光の普及を促進することを目指しています。大手セメント・リン酸塩処理業者は、料金値上げと出力抑制リスクを緩和するために自家発電設備を設置しています。
住宅部門の成長はPROSOL Elecスキームによるもので、9万世帯に315 MWの融資を行い、2024年〜2026年の補助金として3億7,000万チュニジアディナール(約1億2,100万米ドル)を確保しました。トズールでの新たな低所得者層向けパイロット事業では農業用太陽光発電を活用した農村電化を実証する予定です。ネットメータリングのクレジットが小売料金を下回った場合、中間所得層の普及が鈍化する可能性があり、チュニジアの住宅向け再生可能エネルギー市場シェアの勢いを維持するための明確で長期的な料金政策の必要性が浮き彫りになります。

注記: 個別セグメントのシェアはレポート購入後に取得可能
地理的分析
ガフサ、トズール、シディ・ブジッドなどの南部知事区はすでに稼働中の太陽エネルギー設備容量の55%以上を占めており、2,000 kWh/m²を超える直達日射量(DNI)と沿岸部の3分の1の土地価格を活用しています。Voltalia社の130 MWガフサ発電所とScatecの120 MWトズール施設はこの地域の大規模プロフィールを体現していますが、いずれも電力を北方へ送電する400 kV送電線に依存しており、送電整備の重要性を示しています。
北部では、シディ・ダウドの53.6 MW風力発電所が25%を超える設備利用率を達成し、チュニスの基幹変電所に直接電力を供給していますが、地形的制約がさらなる拡大を抑制しています。ハマメット湾での洋上風力の見通しは探索段階にとどまり、水深測量調査と電力購入者の明確化を待っています。カイルアンやカスリーヌなどの中央部地域は二次的な太陽エネルギー集積地として台頭しています。中国エネルギー工程集団は2024年にカイルアンで100 MWの発電所建設を開始し、従来の南部地域を超えた投資の広がりを示しています。
沿岸知事区は負荷密度が最も高く慢性的な系統混雑に直面しています。スマートグリッドの自動化と無効電力補償がある程度の圧力を緩和しますが、東西回廊の物理的な増強は不可欠です。北東海岸のカップ・ボンに陸揚げされる600 MW ELMEDインターコネクターは、輸出開始後に新たなノード価格のダイナミクスを生み出す見込みです。内陸農業地域では、灌漑需要を削減し農村開発目標に沿った農業用太陽光発電アレイのテストが進められています。
規制環境
チュニジアの再生可能エネルギー枠組みは、2015年5月11日制定の法律第2015-12号を基盤としており、市場参入に向けた3つの経路を定めている:自家消費、認可(公募・認可のもとで開発される案件)、コンセッション(入札を通じて授与される案件)である。監督は産業・鉱業・エネルギー省が担い、認可申請を審査する民間発電向け技術委員会が支援する。実施の詳細は2016年8月24日制定の政令第2016-1123号およびその後の改正によって定められ、プロジェクト開発における手続き上・技術上の要件を規定している。
系統に電力を販売するユーティリティ規模の独立系発電事業者(IPP)については、Société Tunisienne de l'Électricité et du Gaz(STEG)との標準化された(交渉不可の)電力購入契約(PPA)を中心とした制度となっている。プロジェクトの進行には通常、完全な認可・契約締結に進む前にAccord de Principeを含む複数の省庁承認の取得が伴う。2022年10月19日制定の政令法第68/2022号は、実行効率の改善を目的とした改正を導入し、2030年までに再生可能エネルギー比率30%を目指す政府の目標のもとで、入札制および認可制のプロジェクト活用を強化するものである。
競争環境
市場集中度
チュニジア再生可能エネルギー市場は国際開発業者が主導していますが、許認可取得、用地集約、系統接続交渉のために国内企業とのパートナーシップが必要です。ScatecはトヨタTsushoグループとシディ・ブジッドおよびトズールにわたる100 MWプロジェクトで協力しており、EPC(設計・調達・建設)のスキルセットと日本のサプライヤークレジットを組み合わせています。TotalEnergiesはVERBUNDとH₂ Notosプロジェクトでパートナーシップを結び、陸上風力、CSP、淡水化設備を組み合わせて電解槽に電力を供給しており、電力と水素のバリューチェーンの収束を示しています。
中国系EPC(設計・調達・建設)グループはコスト競争力と政府系銀行の支援を活かし入札で積極的に競争しており、中国エネルギー工程が主導した100 MWカイルアン発電所はkWhあたり0.039米ドルのPPAを獲得し、市場のベンチマークを設定しました。VoltaliやQairなどの欧州系の建設・所有・運営(BOO)スペシャリストは、融資実行可能な長期の運転・保守実績と開発金融機関からのストラクチャードファイナンスで差別化を図っています。国内系インテグレーターは商業・産業向け屋上太陽光に注力しており、架台システムとスイッチギアにおける現地調達率が35%を超えています。
競争は現在、最低発電料金だけでなく、ハイブリッド発電所の設計と補助サービスへの対応準備を中心に展開されています。蓄電池または同期調相機を併設した開発業者は、最近の入札でより高い評価点を得ています。アセットパフォーマンス分析とサイバーセキュアなSCADA(監視制御データ収集)の分野ではサービスニッチが形成されており、チュニジアのテックスタートアップが海外OEMとパートナーシップを結んでいます。
チュニジア再生可能エネルギー産業リーダー
-
Société Tunisienne de l'Électricité et du Gaz (STEG)
-
Eni SpA
-
Scatec ASA
-
TotalEnergies SE
-
Nur Energie Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
チュニジア再生可能エネルギー市場 このレポートでカバーされる企業
- Société Tunisienne de l’Électricité et du Gaz (STEG)
- Eni SpA
- Scatec ASA
- Nur Energie Ltd
- TotalEnergies SE
- Engie SA
- Ansaldo Energia SpA
- Enel Green Power
- AMEA Power
- Qair Energy
- Gamco Energy
- Akuo Energy
- Masdar
- Siemens Gamesa
- Vestas Wind Systems
- Siemens Energy
- Iberdrola SA
- Seeraj Energy
- Carthage Power Company
- Taqa Arabia
市場機会と将来展望
チュニジアの入札主導型の開発体制とSTEGとの標準化されたPPA構造は、進化する系統統合要件を満たしつつ、資金調達可能なユーティリティ規模の太陽光・風力プロジェクトを実現できる開発事業者やEPC事業者にとって明確な余地を生み出している。2026年、Scatecは120MWのSidi Bouzid II太陽光発電所に関するファイナンシャルクローズに到達し、建設を開始した。また、政府の入札を通じてTataouineにおける120MWの太陽光プロジェクトに関する25年間のPPAも確保した。これらの動きは、国際的なスポンサーが既存の規制体制のもとで長期契約とプロジェクトファイナンスを継続的に動員していることを示している。
機会は特に南部および内陸部の州において集中しており、太陽光資源の質が大規模展開を支え、産業用および輸出関連の需要構想が形成されつつある。Eniによるアダムおよびタタウィンの太陽光発電所の運営は、企業支援型およびユーティリティ主導型の追加容量拡大の余地を示している。2030年までに再生可能エネルギー比率30%という目標のもとで、パイプラインは複数の技術にわたって拡大を続け、太陽光発電および陸上風力発電拠点での再現可能な実行力を有する応募者、現地パートナー、サプライヤーに恩恵をもたらしている。
最近の産業開発事情 チュニジア再生可能エネルギー市場
- 2026年6月:Scatecは120MWのSidi Bouzid II太陽光プロジェクトに関するファイナンシャルクローズに到達し、建設を開始した。運転開始は2027年後半を予定。チュニジアの太陽光発電容量拡大およびプロジェクトファイナンスの節目。チュニジアにおけるユーティリティ規模の再生可能エネルギーに対する、PPA主導の成長と貸手支援の継続を示す
- 2026年4月:Scatecは60MWのTozeur太陽光発電所の商業運転開始を発表(2026年3月4日に遡及)。チュニジアにおける資金調達済み太陽光資産の運転開始。Scatecのチュニジア・パイプラインにおけるAeolusとのプロジェクト実行能力および進展を示す
- 2026年4月:チュニジア議会は、Sidi Bouzid、Gafsa、Gabès各地における太陽光発電プロジェクトに関する5件のコンセッション契約を承認、合計598MW、投資額16.4億ディナール。大規模入札を可能にする規制承認。2026年から2031年にかけての政策枠組みを強化し、入札主導型の容量拡大を加速
チュニジア再生可能エネルギー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、設備容量で測定されたチュニジアにおける再生可能エネルギー発電を対象とし、国内で稼働し電力を生産可能な系統連系プロジェクトおよび自家発電プロジェクトを含む。
対象外の範囲:従来型火力発電、送配電インフラの整備、および特定のプロジェクト容量に紐付かない純粋な機器取引は除外する。
セグメンテーション概要
- 技術別
- 太陽エネルギー(PVおよびCSP)
- 風力エネルギー(陸上および洋上)
- 水力発電(小規模、大規模、揚水式水力発電)
- バイオエネルギー
- 地熱
- 海洋エネルギー(潮力および波力)
- エンドユーザー別
- 公益事業者
- 商業・産業
- 住宅
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、チュニジアにおける電力需要、発電ミックス、および再生可能エネルギープロジェクトパイプラインに関する正確なファクトベースを構築することから始まり、それらのインプットを技術別の設備容量追にマッピングする。
活用する公開情報源には、IRENA設備容量統計、IEA電力指標、世界銀行の国別エネルギーデータ、および気候・エネルギー転換の進捗を扱う国連機関の刊行物が含まれる。
また、エネルギー省の更新情報、国営電力会社および規制当局の公式発表、ならびに付与された容量と稼働開始スケジュールを記載した入札・調達公告などの公式リリースも精査する。実現可能性のクロスチェックとして、現役のデベロッパーおよびEPCコントラクターの企業開示資料や投資家向けプレゼンテーションを確認するほか、企業財務・インテリジェンスに関する有料サブスクリプション、関連する特許データベース、ならびに契約・入札データベースを活用して受注日と対象範囲を追跡する。これらの例は網羅的なものではなく、データ収集、検証、および明確化のために他の多数の公開文書やデータベースも使用している。
一次インタビューおよびサーベイ
チュニジアを拠点とするデベロッパー、電力会社、規制当局、金融機関、流通業者、および産業ユーザーにインタビューを実施するインタビューおよびサーベイは、稼働開始日、自家発電活動、入札転換率、稼働率、およびプロジェクトコストを検証し、公開記録のギャップを解消するのに役立てる。回答が報告された設備容量またはプロジェクトステータスと矛盾する場合は、再コンタクトを行う。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:28% | CXO:18% |
| 中位層:47% | 部門・ユニットリーダー:32% |
| 中小規模プレイヤー:25% | マネージャー:50% |
市場規模算定と予測
規模算定は主にチュニジアの再生可能エネルギー設備容量のトップダウン再構築によって行われ、公式の設備容量シリーズおよび技術別内訳を、プロジェクトパイプラインおよび年度別の予想商業運転開始(COD)タイミングに整合させる。次に、受注済みプロジェクトのサンプルを合算する、標準的なユニットサイズを検証する、モジュールおよびタービンの納入タイミングに関するチャネルチェックを行って明らかな過大計上を排除するなど、選択的なボトムアップチェックによって合計値を裏付ける。
モデルの主要インプットには、技術別(太陽光発電・集光型太陽熱発電、風力、水力)の年間純設備容量追加量、オークションおよび入札の受注量、予想系統接続準備状況、ならびに実務担当者から報告された実際の建設・許認可リードタイムが含まれる。また、旧来資産の廃止・リパワリングシグナル、および設備容量の実現速度に影響を与えうる電力会社対C&I(商業・産業)シェアの変化も追跡する。予測はシナリオ分析を用いて作成され、ベースケースの建設ペースは政策目標と入札カレンダーに基づいて設定され、その後、遅延、資金調達条件、および系統制約に関する専門家コンセンサスによって調整される。プロジェクトレベルの視認性が低い場合、ギャップは保守的なケイデンスルールによって処理される。すなわち、受注、資金調達の進捗、または信頼性の高い建設マーカーが存在する場合にのみ、設備容量を前倒しする。
データ検証と更新サイクル
検証は複数のチェックを通じて行われ、最終的な数値がチュニジアの実態に即した現実的なものとなるよう担保する。モデル化された追加を、公式の再生可能エネルギーシェア目標、公開された稼働開始発表、および技術別設備容量の時系列データなどの独立したシグナルと比較し、承認前に大きな前年比変動を調査する。
第二のアナリストが前提条件、単位、および換算を確認し、一次フィードバックや新規入札が前回モデル実行値から重大な乖離をもたらす場合にはフォローアップが実施される。レポートは年次で更新され、大規模な受注、政策変更、または系統接続の進展が予想COD曲線を大幅に変化させる場合には中間更新が行われる。納品前に最終確認が完了し、クライアントは公開された最新の稼働開始情報または延期情報を含む最新の見解を受け取る。
Mordor Intelligenceのチュニジア再生可能エネルギー市場推計と他の公表推計との比較
チュニジアの再生可能エネルギーに関する公表市場規模が大きく乖離して見える場合があるのは、一部の情報源が設備容量を報告し、他の情報源が支出額を報告しており、プロジェクトステータスの時点が必ずしも一致していないためである。また、ある推計が系統連系の電力会社プロジクトのみを計上し、別の推計が自家発電資産、リパワリング、あるい確定した受注のない計画段階のプロジェクトまで含めている場合にも差異が生じる。
石油・ガス発電資産はMordor Intelligenceの本調査の対象外であり、これにより合計値は再生可能エネルギーの設備容量のみに限定される。これは、他の数値がより広範な電力市場の分母を使用している場合に大きく見える一般的な理由である。その他のギャップは通常、入札受注がCODに転換されると想定される速度、近期の実行可能性が低いにもかかわらず洋上風力が早期に計上されているかどうか、および価値ベースの代理指標がGWの代わりに使用される場合の通貨タイミングの処理方法に起因する。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 1.29 GW(2025年) | |
| 業界団体A | 1.55 ビリオン 米ドル(2025年) | ハイブリッド発電所、蓄電池連系設備容量、またはCOD前プロジェクトを含む可能性のある広義のクリーンエネルギー指標として提示されることが多く、稼働済みのみを追跡する場合と比較して計上設備容量が膨らむ。 |
| グローバルコンサルタンシーB | 1.10 ビリオン 米ドル(2025) | 受注済み入札からのCOD転換に保守的な前提を適用する傾向があり、自家発電C&I設備を除外している可能性があるため、計上市場における近期の設備容量が減少する。 |
表中の乖離は主に、設備済みで発電可能なものとして計上されるものと、依然として受注済みまたは計画段階にあるものとの差異を反映しており、急速な立ち上がり市場においてはこの差異が非常に重要となる。プロジェクトステータスゲート、技術別内訳、および実際のCODタイミングチェックにシリーズを紐付けることで、推計の再現性を高め、公開設備容量統計との照合を容易にしている。
レポートで回答される主要な質問
チュニジア再生可能エネルギー市場の現在の規模はどのくらいですか?
設備容量は2026年に1.62 GWに達しており、25.42%のCAGRで2031年までに5.02 GWに達すると予測されています。
現在の普及をリードしている技術はどれですか?
太陽エネルギーは、有利な日射量と低い入札料金を背景に設備容量の70.62%を占めています。
2031年までに風力エネルギーはどのような役割を果たしますか?
陸上風力は34.76%のCAGRで成長し、国内再生可能エネルギーのほぼ3分の1のシェアに達すると予想されています。
チュニジアは新規設備容量をどのように融資していますか?
世界銀行、EBRD、MIGAからの多国間支援がリスクを低減し、入札により民間独立発電事業者が20〜25年間のPPAを獲得しています。
チュニジアはグリーン水素を輸出しますか?
ACWA Powerおよび TotalEnergiesとの覚書は、パイプライン完成と淡水化された水の利用可能性を条件に、2031年までに年間最大60万トンを見込んでいます。
より速い成長に対する主な障壁は何ですか?
STEGの債務負担と系統整備の先送りが融資コストを引き上げ、プロジェクトの系統接続タイムラインを遅らせています。