
大豆市場規模とシェア
Mordor Intelligenceによる大豆市場分析
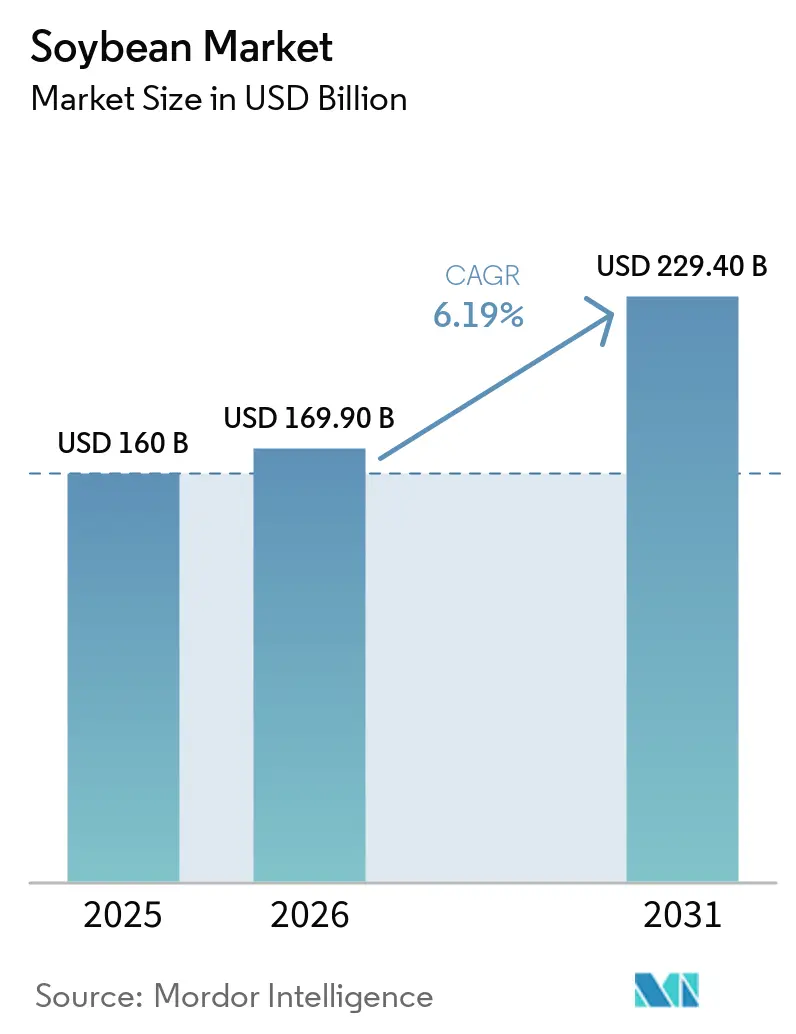
2026年の大豆市場規模はUSD 1,699億と推定され、2025年のUSD 1,600億から成長し、2031年にはUSD 2,294億に達する見通しで、2026年から2031年にかけて6.19%のCAGRで成長します。高タンパク飼料への旺盛な需要、バイオ燃料の急速な普及、および植物性食品の着実な成長が、大豆市場におけるサプライチェーン、価格設定、および加工戦略を継続的に再編しています。大豆油の米国バイオ燃料原料に占めるシェアが2001年の1%未満から2024年には46%へと上昇したことで、製油所と連携した搾油プロジェクトの波が押し寄せており、搾油マージンは引き続き魅力的な水準を維持しています。供給面では、ブラジルの記録的な収穫量と米国の生産性向上により総供給量は安定的に推移していますが、異常気象や物流のボトルネックが断続的な価格変動を引き起こしています。競争の焦点は、トレーサビリティ、気候対応型形質、ならびにミール・油・特殊大豆の各ストリームにわたる付加価値を獲得するための連携投資へと移行しています。
主要レポートのポイント
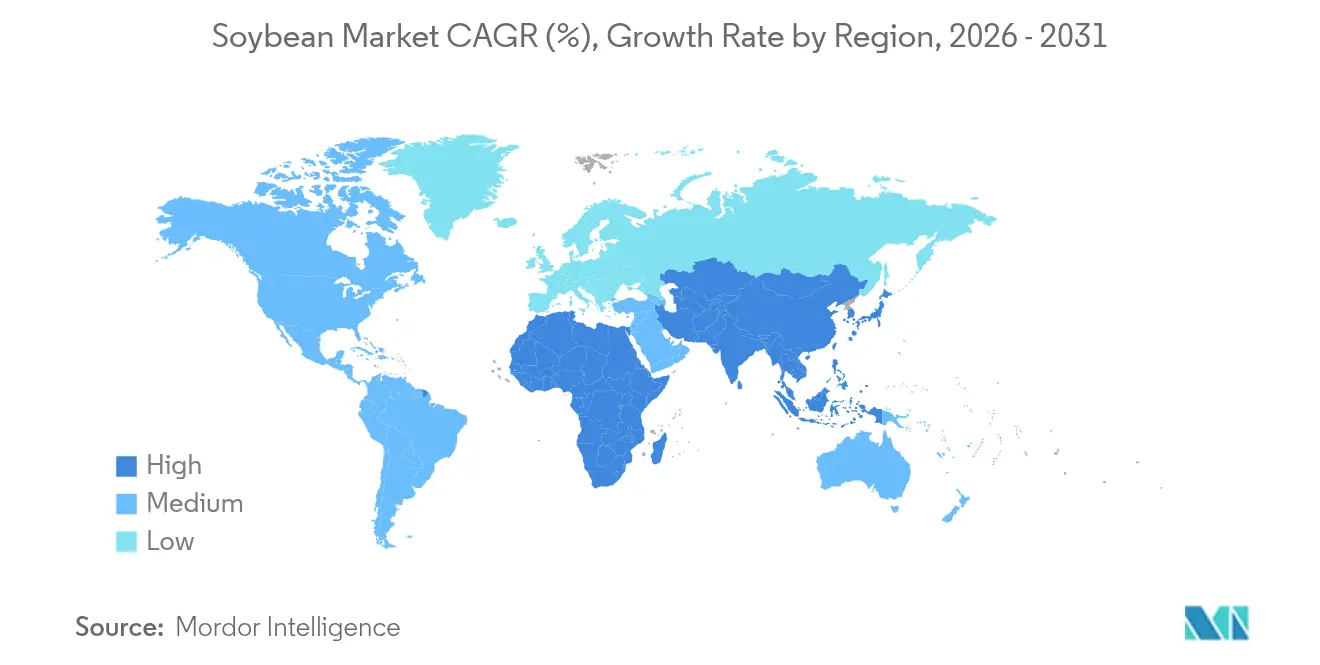
- 地域別では、アジア太平洋が2025年の大豆市場において44.70%のシェアを占め、アフリカが予測期間中に最も速い7.58%のCAGRを記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界の大豆市場トレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バイオ燃料義務化の拡大による大豆油需要の押し上げ | +2.1% | 世界全体、特に北米と欧州で顕著 | 中期(2〜4年) |
| 高タンパク動物飼料(大豆ミール)使用量の増加 | +1.8% | 世界全体、アジア太平洋と南米が主導 | 長期(4年以上) |
| 植物性タンパク質および乳製品代替品への需要増加 | +1.2% | 北米、欧州、アジア太平洋の都市部 | 中期(2〜4年) |
| 干ばつ耐性・高収量品種の商業化 | +0.8% | 世界全体、限界気候帯において重要 | 長期(4年以上) |
| 森林破壊ゼロ大豆に対するブロックチェーンベースのトレーサビリティプレミアム | +0.6% | 欧州、北米のプレミアム市場 | 短期(2年以内) |
| 物流コスト削減のための地域密着型搾油工場の建設 | +0.7% | 北米、南米、アフリカで新興 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
バイオ燃料義務化の拡大による大豆油需要の押し上げ
米国、欧州連合、ブラジルにおける再生可能燃料基準の強化により、大豆油は食品副産物から戦略的なエネルギー原料へと位置づけが変わった。米国環境保護庁は、2026年のバイオマス由来ディーゼルの要件として71.2 ビリオン RIN(再生可能識別番号)を設定した。この目標を達成するには、約56 ビリオン ガロンのバイオディーゼル生産と、最大5億2,400万ブッシェルの追加処理が必要となる[1]出典:環境保護庁、「再生可能燃料基準最終規則2026年」、epa.gov。再生可能ディーゼルの生産量は2024年に23 ビリオン ガロンに達し、従来型バイオディーゼルを上回り、大豆油はその総量の28%を供給した[2]出典:米国農務省経済調査局、「再生可能ディーゼル生産」、ers.usda.gov。急速な需要拡大により、2025年のクォータ提案後の単一取引セッションで大豆油価格が6.2%上昇し、燃料政策と油糧種子価格の連動性が一層強まった。精製業者は最近、原料および炭素強度データを確保するために搾油業者と共同投資を行い、搾油マージンを最大化し供給チェーンを短縮する統合ハブを構築している。食品メーカーは、燃料消費の加速に伴う食用油の供給確保を目的として、長期供給契約によるリスクヘッジを積極的に進めている。
高タンパク動物飼料(大豆ミール)使用量の増加
世界的なタンパク質需要により、大豆ミールは引き続き家禽・豚の飼料配合の中核を担っています。米国の大豆ミール輸出量は2024年に1,440万メートルトン、金額にしてUSD 67億に達し、全粒豆の出荷量が横ばいであったにもかかわらず前年比10%増となりました。東南アジアおよび南米における所得向上が一人当たりの食肉消費量を押し上げており、搾油業者が油価格の変動から守られる継続的な飼料需要を下支えしています。中国の豚群の回復により大豆ミールの輸入需要が安定化する一方、国内飼料メーカーは消化性アミノ酸プロファイルが高い米国産脱皮大豆ミールを積極的に指定購入しています。ブラジルの記録的な供給量が価格急騰を抑制していますが、輸入業者は貿易の不確実性の中で産地リスクを分散するために依然として品質プレミアムを支払っています。
植物性タンパク質および乳製品代替品への需要増加
より健康的で低炭素な食生活を求める消費者の意識が、飲料、代替肉、発酵食品における食品グレード大豆の需要を高めています。非遺伝子組み換え(GM)のアイデンティティ保全豆は1ブッシェル当たりUSD 1以上のプレミアムを確保していますが、生産コストの上昇により2024年の作付面積は16%減少して350万エーカーとなりました。日本、韓国、シンガポールは引き続き特殊枝豆および納豆用大豆を輸入しており、米国およびカナダの生産者は厳格な表示規制を満たすトレーサブルな供給プログラムを開発しています。サステナブルパッケージングの訴求やクリーンラベル処方が、ブランド各社に大豆の産地および栽培慣行の検証を促しています。
干ばつ耐性・高収量品種の商業化
種子イノベーションが気候リスクを軽減し、作付け可能地域を拡大しています。バイエルのVyconic大豆は5種類の除草剤耐性を組み合わせ、初期段階の干ばつストレス耐性を備えており、2027年作付けに向けた本格的な商業展開を目指しています。USDA(米国農務省)および大学の育種家は、メピコートクロリドなどの生長調節剤処理を用いた管理水分不足条件下で15%の収量増加を報告しており、乾燥地帯での魅力が高まっています[3]出典:米国農務省農業研究局、「プロジェクト:干ばつ耐性大豆の開発」、usda.gov。アフリカの研究拠点はこれらの品種を採用して輸入依存度を低下させ、乾季の生産ポテンシャルを解放しようとしています。トレーダーは、成熟地域における作付面積の制約を相殺する生産性向上を見込んでいます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 気候変動による収量変動と異常気象 | -1.5% | 世界全体、南米と北米で深刻 | 長期(4年以上) |
| 投機的取引による商品価格の変動 | -1.2% | 世界全体、主要取引センターで増幅 | 短期(2年以内) |
| 遺伝子組み換え大豆に対する消費者の反発 | -0.8% | 欧州、日本、および世界のプレミアム市場 | 中期(2〜4年) |
| 海洋排出規制の強化による外洋輸送コストの上昇 | -0.6% | 世界の貿易ルート、特に太平洋横断ルート | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
気候変動による収量変動と異常気象
予測不能な降雨と熱波により、南部諸州がさや充填期に洪水に見舞われたブラジルの2024年収穫量は6%減少して1億5,300万メートルトンとなりました。干ばつモデルは、高温シナリオ下で米国中西部の収量が最大40%減少すると予測しており、農業保険の再調整と品種転換を促しています。水分ストレスは油分とタンパク質の比率も低下させ、搾油業者の製品ミックス計画を複雑にしています。灌漑および気候耐性遺伝子への投資がリスクを部分的に相殺しますが、生産者および加工業者の資本コストを押し上げています。
投機的取引による商品価格の変動
大口投機筋のネットポジションが数日以内に大豆先物を3〜5%変動させることが多く、紙面市場が実物需要シグナルから乖離しています。米ドル高と南米の記録的な在庫により、シカゴ価格は2024年に1ブッシェル当たりUSD 11.20まで下落し、2022年のUSD 14.20と比較して大幅に低下しました。ボラティリティの高まりは長期契約を複雑にし、ヘッジを抑制し、小規模トレーダーを証拠金追加請求にさらしています。政策立案者および生産者協同組合は過度な投機を制限するための透明性改革を提唱していますが、実施は依然として不透明です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
地域分析
アジア太平洋は、通常1億メートルトンを超える中国の輸入プログラムの強さを背景に、2025年の大豆市場需要の44.70%を占めました。大豆油糧種子能力改善プロジェクトの下での政府インセンティブは国内生産量の引き上げを目指していますが、構造的な土地・気候上の制約により輸入依存度は高い水準を維持しています。日本は非遺伝子組み換え生物(GMO)食品グレード大豆の最大の仕向け地であり続け、トレーサビリティチェーン全体に波及するプレミアムを支払っています。インドは国内収量が頭打ちとなる中で輸入大豆油への依存度が深まっており、東南アジアの搾油業者は地域の畜産ハブ向けにミール生産を拡大しています。
アフリカは小さなベースを持ちながらも、2031年に向けて7.58%のCAGRで最も急速に成長する地域です。マラウイは2024年に中国への直接輸出ルートを開設し、ナイジェリア中央銀行が支援するアンカー借り手プログラムが作付面積を拡大しています。機会は、適地でありながら未耕作の4億4,500万ヘクタールの土地と、アフリカ大陸自由貿易地域の枠組みの下で改善しつつある港湾インフラから生まれています。開発機関と民間投資家は、国内の家禽・養殖セクター向けに付加価値を保持し原料物流を短縮するための地域搾油を含む統合バリューチェーンの構築に向けて協力しています。
南米は依然として生産の中心地です。ブラジルは2025年に1億6,730万メートルトンを収穫し、世界輸出の約60%を占める見込みです。マトグロッソ州から北部港湾への鉄道網の強化により、アジア向け輸送コストが削減され、競争力のあるFOB(本船渡し)価格を下支えしています。アルゼンチンは、ミール輸出を原料豆販売より優遇する税制改革を経て、約4,900万メートルトンで安定しています。北米では米国が引き続き漸進的な増加を見せており、精密農業の普及と堅調な国内搾油拡大に支えられ、作付面積の変動にもかかわらず2025年に43億ブッシェルの収穫を見込んでいます。


規制環境
大豆の貿易および加工は、EU、中国、主要生産国における持続可能性および輸入管理制度の影響を一層強く受けるようになっている。2026年7月、欧州委員会はEU森林破壊防止規則(EUDR)の対象製品範囲および支援ツールを更新し、播種用大豆を対象から除外するとともに、大規模・中規模事業者への適用が2026年12月30日から開始されることを確認した。これにより、EU市場に流入する大豆および大豆由来製品について、位置情報に基づくトレーサビリティの実務上の必要性がさらに拡大している。
中国は、輸入許可および施設登録を通じて輸出業者にとって依然として主要なルール設定者である。2026年6月、中国はGACC第280号令を実施し、動的なリスクベースのカタログに基づく新たな海外食品生産者登録方式により第248号令を置き換えた。取締措置は短期的な混乱リスクも生じさせており、2025年3月にはGACCが植物検疫上の指摘を理由にCHS Inc.、Louis Dreyfus Grains Merchandising LLC、EGT LLCからの大豆出荷を停止した。ブラジルでは、2006年の大豆モラトリアムをめぐる政治的・法的摩擦が続き、マトグロッソ州は2026年1月にLei 12.709/24を再導入し、署名企業に対する一部の税制優遇措置や公有地払下げへのアクセスに影響を与えた。
バリューチェーン分析
大豆のバリューチェーンは、投入資材の供給(種子形質、作物保護、肥料、農業サービス)から始まり、ブラジル、米国、アルゼンチンに集中する一次生産に至る。これら3か国が世界の生産量の大半を占める。集荷・貯蔵の後、原料は主に2つの加工流に振り分けられる。飼料用の大豆ミールへの搾油と、食品・エネルギー用途の大豆油であり、これに加えて、アイデンティティ・プレザーブド方式の非遺伝子組み換え食品用大豆や大豆原料(タンパク質濃縮物やレシチン)などの専門流も存在する。世界の取引・加工は、Cargill、Bunge、ADM、Louis Dreyfus Company、COFCO Internationalなどの統合事業者が主導し、その流れは最大の輸入国である中国と、効率的な輸出回廊の有無に大きく影響される。
物流とコンプライアンスは主要なコストおよびリスクの中心であり、特にブラジルでは内陸道路網や河川港湾拠点(アマゾン回廊の河川転載ハブや、パラナグアなどの南部輸出ターミナル)がインフラ制約や地域的な要因による影響を増幅させる可能性がある。下流工程では、市場アクセスを維持し、エネルギーおよび食品用途への出荷を確保するために、検証可能な持続可能性およびトレーサビリティ基準の厳格化が進んでいる。例えば、COFCO InternationalとThanakorn Vegetable Oil Productsは、COFCO International Responsible Agriculture Standardのもとで認証済みかつ追跡可能な大豆取引の拡大に取り組んでおり、ADMおよびそのパートナー企業は、インドにおいて農家レベルのデータ取得を伴う環境再生型・持続可能な農業プログラムの規模拡大を進めている。
市場機会と将来展望
加工能力の拡大とエネルギーおよび原料需要との統合により、搾油、精製、専門的な大豆派生製品全般で成長の余地が生まれている。2026年の投資発表・完了は明確な信号を示している。COFCO Internationalはブラジルのロンドノーポリスで4億米ドルの拡張を発表し、1日当たり10,000トンの処理能力を目指す。Incobrasa Industriesはイリノイ州ギルマンで2.5億米ドルの拡張を開所し、年間処理能力を1億ブッシェルに倍増させた。これらの動きは、燃料および飼料チャネル全体における大豆油・ミールの利用率向上と結びついており、米国の加工業者が2026年4月に2億1,850万ブッシェルを搾油し、2025年4月比で1,600万ブッシェル増加したという運用データがこれを裏付けている。
輸出および取扱インフラの改善は、ミールおよび丸粒大豆の輸送費を低減し、信頼性を高めることで、機会をさらに支えている。特に国内の搾油能力が拡大している地域でその効果は大きい。The DeLong Companyは、2026年4月にミルウォーキー港でのAgriculture Maritime Export Facility拡張事業の第2段階を完了し、米国産大豆および大豆ミールの五大湖出口を強化した。農場レベルでは、検証可能な持続可能性および生産性向上をもたらすプログラムや技術が、より商業的なものになりつつある。例えば、ADMとTechnoServeは、マハラシュトラ州の大豆農家15,000戸を対象に環境再生型農業を推進しており、プレミアム市場や規制対象市場向けの投入資材最適化やコンプライアンスに連動したトレーサビリティを支援するデジタル・精密農業ツールの導入も広がっている。
最近の業界動向
- 2026年7月:Bungeは、再生可能燃料に注力するAcelen Renovaveisのバイア州バイオリファイナリー計画に対し、認証済み大豆油を供給する5年契約を締結した。この契約により、大豆油需要をエネルギー部門の要件およびトレーサビリティへの期待と結びつける、長期の認証連動型オフテイクが正式化された。
- 2025年9月:Confluence Geneticsは、Ag Partners Cooperativeと提携し、ミズーリ州、カンザス州、アイオワ州において2026年の栽培シーズンに向け、アイデンティティ・プレザーブド・プログラムを通じてProVIA大豆品種の商業栽培面積を拡大した。この提携は、最終用途の性能結果に結びついた差別化された大豆流通を支援し、管理された生産・分別に対するプレミアムを強化する。
- 2024年7月:Louis Dreyfus Companyは、1日当たり175,000ブッシェルの搾油能力と年間320,000メトリックトンの油精製能力を持つオハイオ州の大豆加工工場の建設に着手した。このプロジェクトにより、米国中西部の搾油・精製能力が拡大し、ミール輸出チャネルと国内大豆油需要の間の選択肢が改善される。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本方法論において、大豆市場は主要生産国および輸入国における大豆(割砕大豆を含む)の取引・消費額として定義され、観測された価格シグナルおよび貿易価格を用いて米ドルに換算される。
対象外の範囲:本市場規模の算定においては、大豆油や大豆ミールなどの川下派生市場は独立した収益プールとして計上しない。これらは同一の大豆量の転換用途として扱われるためである。
セグメンテーション概要
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ロシア
- イタリア
- ウクライナ
- スペイン
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 南米
- ブラジル
- アルゼンチン
- パラグアイ
- 中東
- サウジアラビア
- アラブ首長国連邦
- アフリカ
- 南アフリカ
- エジプト
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、特に公式報告を通じて大豆の数量が把握できる部分において、モデルの供給・貿易の基盤構築に活用された。作物生産量および収量動向についてはFAOSTAT、需給方向性については米国農務省PSDおよびWADEスタイルのバランスシート、HS 1201の輸出入価格・数量については国連コムトレード、耕作面積および収穫状況の更新については各国農業省など、公的情報を参照した。
物理的な市場を一貫した価値系列に変換するため、取引所および税関に連動した価格参照、信頼性の高い報道機関を通じて入手可能な港湾・ベーシスに関するコメンタリー、加工・調達の文脈把握のための上場企業の開示資料および投資家向け資料も参照した。企業財務情報およびニュースをカバーする有料サブスクリプションにより、収益の文脈とイベントのタイムラインを標準化し、特許データベースは形質開発などの技術動向の妥当性確認に選択的に活用した。これらのデスクソースは網羅的なものではなく、データ収集、検証、および明確化のために多数の追加公開文書が使用された。
一次インタビューおよびサーベイ
一次調査は、価格設定が契約においてどのように決定されるか、品質・物流上の制約が実現価値にどう影響するか、貿易政策の変化が調達においてどのように対処されるかなど、デスクの数値だけでは明確に説明できない点の検証に重点を置いた。農業コンサルティング、トレーディング、搾油、飼料調達、食品原料購買の各分野の関係者と対話し、アジア太平洋地域、欧州・中東・アフリカ地域、南北アメリカ地域にわたってポイントを相互確認することで、特定の地域が最終的な前提条件を支配しないよう配慮した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | 最高経営幹部:13% | アジア太平洋地域:44% |
| 中位層:49% | 部門・ユニットリーダー:39% | 欧州・中東・アフリカ地域:37% |
| 中小規模プレイヤー:20% | マネージャー:48% | 南北アメリカ地域:19% |
市場規模算定と予測
規模算定デルは、作物生産量、期末在庫の変動、およびHS 1201の貿易フローを用いた大豆需要プールのトップダウン再構築から始まり、地域連動型の価格ベンチマークおよび実現済み貿易単価を用いて市場価値に変換する。合計値を現実と整合させるため、輸出業者・加工業者の収益シグナルのサンプリング、典型的なスプレッドに関するチャネルチェック、観測された平均販売価格レンジに数量を乗じた値など、選択的なボトムアップ推計によって結果を裏付けた。
モデルで使用した主要インプットには、作付面積と収量動向、飼料・養殖業からの搾油需要の方向性、産地別の輸出可能余剰、主要消費国における輸入依存度、農場渡し価格とFOB・CIF貿易価格の価格関係が含まれる。公的報告にギャップがある国については、近隣の類似国の比率、最近の貿易動向、および典型的な調達パターンに関するインタビューベースの確認を用いて推計を補完した。
予測については、気象要因による供給変動、貿易に影響する政策変更、および予想される飼料需要の成長に応じて見通しを柔軟に調整できるよう、シナオ分析を採用した。前提条件はインタビュー対象者が検証できる少数の変数に基づいており、モデルは年度ごとに一貫して実行されているため、CAGRは入力値ではなく出力値として算出される。
データ検証と更新サイクル
検証は複数のチェックを通じて実施され、アウトプットが実際の市場シグナルと整合性を保つようにしている。モデルの合計値は、世界生産量合計、地域別純貿易収支、推計単価などの独立した指標と比較され、前年比で急激な変動が見られる場合は承認前に精査される。
関税変更、物流の混乱、大規模な収穫変動など特定のイベントによって差異が生じている場合は、前提条件を再確認し、必要に応じて関連する回答者に再連絡して変化内容を確認する。レポートは年次で更新され、重要なイベントに対しては中間更新が行われ、クライアントが最新の情報を受け取れるよう最終納品前に最終確認が実施される。
Mordor Intelligenceの大豆市場推計と他の公表推計との比較
公表されている大豆市場の価格は、計上対象の範囲が必ずしも同一ではないこと、また価格設定通貨換算のタイミングの選択によって最終的な米ドル換算額が変動することから、しばしば差異が生じる。一方の推計が予測需要成長に重点を置き、他方が基準年の観測貿易価格に近い値を採用している場合にも差異が現れる。
HS 1201の貿易単価、生産バランス、および地域別価格シグナルを追跡することにより、Mordor Intelligenceは大豆市場の合計値を川下派生収益の混入や加工段階の二重計上を排除した豆レベルの価値に基づいて算定している。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 169.90 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 225.98 ビリオン 米ドル(2025年) | 異なる基準年を使用しており、より広範な最終用途レイヤーおよび自然ベースのセグメンテーションを含んでいると見られ、豆レベルの貿易・農場渡し価格を超えた計上価値の拡大につながる可能性がある。 |
| 業界出版社B | 164.06 ビリオン 米ドル(2025年) | 2025年を基準年として、より広範な用途・形態のフレームワークを適用しており、価格推移と通貨換算タイミングの選択によっ、貿易価格基準のアプローチと比較して米ドル合計が低くまたは高くなる場合がある。 |
表中の差異は主に、年度の選択と豆レベルの範囲内価値として扱われるものと川下付加価値として扱われるものの違いによって説明される。数量、貿易価格、および価格前提条件への明確なリンクにより確認・再現が可能なこのアプローチは、市場環境の変化に応じて監査しやすく、安定的に更新できるよう設計されている。


レポートで回答される主要な質問
2031年の大豆市場の予測値はいくらですか?
大豆市場は2031年までにUSD 2,294億に達すると予測されています。
大豆油が戦略的重要性を増している理由は何ですか?
バイオ燃料義務化の強化により、大豆油は再生可能ディーゼルの優先原料へと変貌しました。
大豆市場において最も高い成長ポテンシャルを示す地域はどこですか?
アフリカは未利用の広大な耕作可能地とアジアとの輸出関係の拡大に支えられ、2031年に向けて最も速い7.58%のCAGRを記録しています。
大豆市場で最も高いシェアを占める地域はどこですか?
アジア太平洋が2025年の大豆市場において最高の44.70%のシェアを占めました。
最終更新日:


